
Taille et Part du Marché de l'Immobilier des Centres de Données au Moyen-Orient et en Afrique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
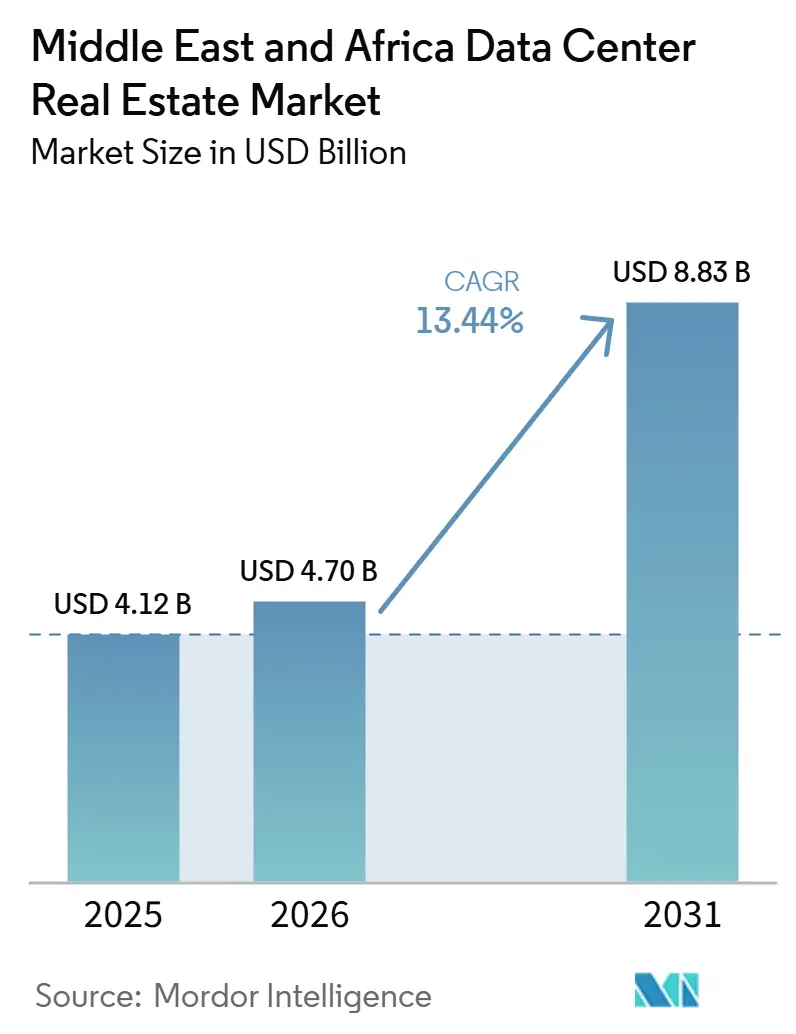
| Taille du marché de l'année de base (2025) | 4.12 Milliards de dollars |
| Taille du Marché (2026) | 4.70 Milliards de dollars |
| Taille du Marché (2031) | 8.83 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 13.44 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de l'Immobilier des Centres de Données au Moyen-Orient et en Afrique par Mordor Intelligence
La taille du marché de l'immobilier des centres de données au Moyen-Orient et en Afrique était évaluée à 4,12 milliards USD en 2025 et devrait croître de 4,70 milliards USD en 2026 pour atteindre 8,83 milliards USD d'ici 2031, à un CAGR de 13,44 % au cours de la période de prévision (2026-2031).
Le marché de l'immobilier des centres de données au Moyen-Orient et en Afrique entre dans une phase où l'infrastructure numérique est traitée comme un actif souverain plutôt que comme une capacité de secours. Les programmes d'intelligence artificielle (IA) gouvernementaux dans le Golfe et la numérisation plus large des entreprises en Afrique subsaharienne créent une visibilité de la demande plus ferme et des cycles de planification de capacité plus longs. Ce cycle de croissance diffère de la phase antérieure de migration vers le cloud, car la demande actuelle est plus étroitement liée aux programmes de calcul souverain, au développement de campus hyperscale et au déploiement en périphérie dans les villes secondaires. Les opérateurs ajustent également leurs stratégies à mesure que la densité de puissance, la conception du refroidissement et les exigences de résidence des données deviennent plus centrales dans la planification des baux et des sites. Les capitaux privés entrent dans cette classe d'actifs de manière plus agressive, ce qui accélère le développement et élève les spécifications des installations dans toute la région[1].
Principaux Enseignements du Rapport
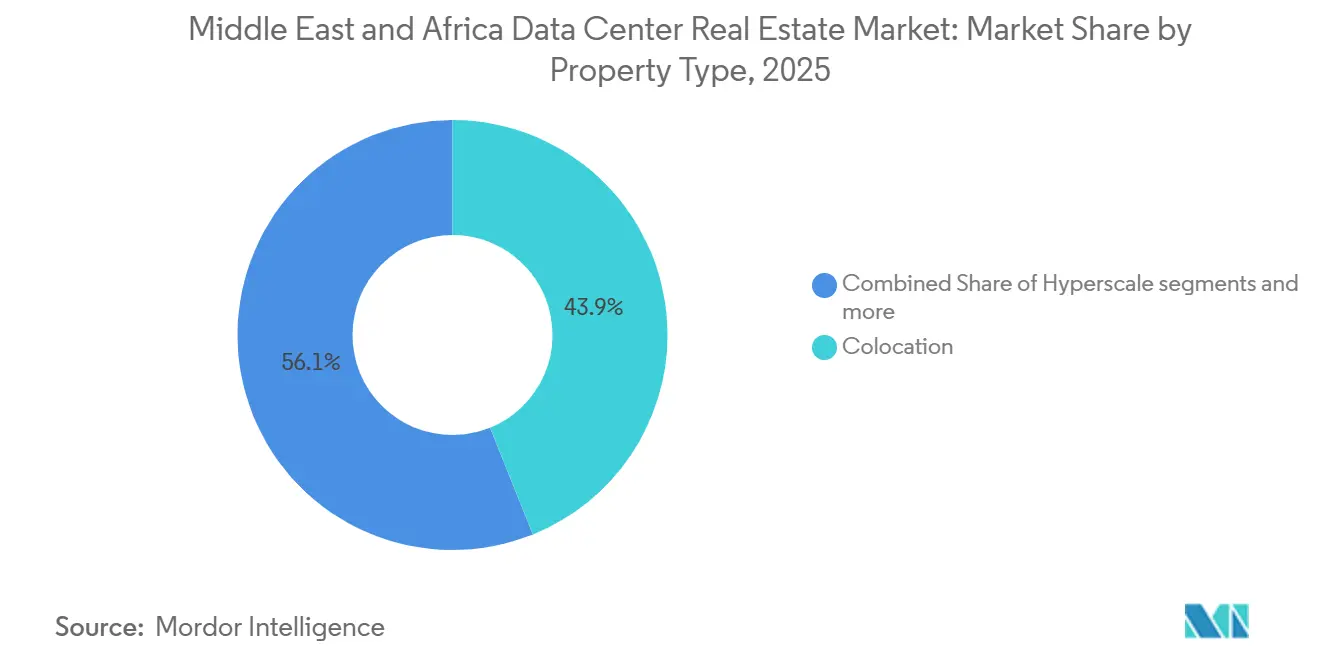
- Par type de propriété, la colocation représentait 43,90 % des revenus en 2025, tandis que les propriétés de centres de données en périphérie devraient croître à un CAGR de 16,80 % jusqu'en 2031.
- Par mode de détention, les installations louées détenaient 74,60 % de la part du marché de l'immobilier des centres de données au Moyen-Orient et en Afrique en 2025, et ce segment devrait se développer à un CAGR de 14,20 % jusqu'en 2031.
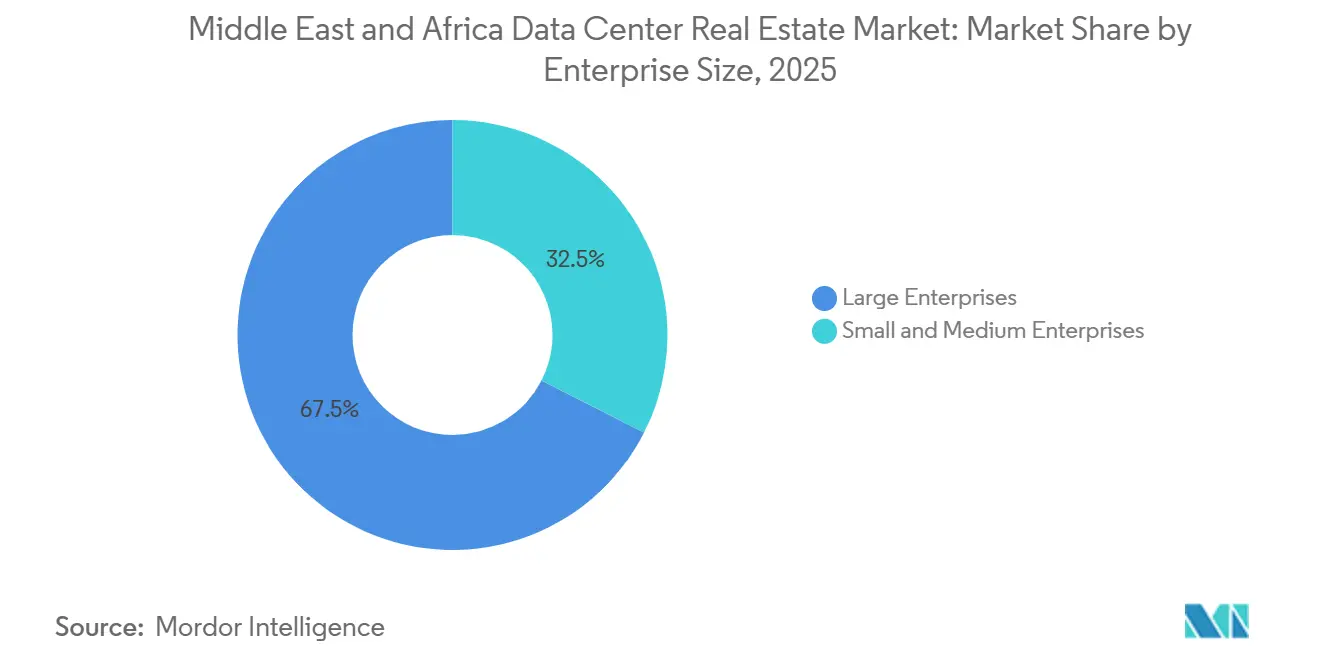
- Par taille d'entreprise, les grandes entreprises ont capturé 67,50 % de la part des revenus en 2025, tandis que les petites et moyennes entreprises devraient progresser à un CAGR de 15,10 % jusqu'en 2031.
- Par utilisateur final, les technologies de l'information et les télécommunications représentaient 44,30 % des revenus en 2025, tandis que le gouvernement et le secteur public devraient croître à un CAGR de 15,80 % jusqu'en 2031.
- Par géographie, les Émirats arabes unis détenaient une part de 31,80 % du marché de l'immobilier des centres de données au Moyen-Orient et en Afrique en 2025, tandis que l'Arabie saoudite enregistrait le CAGR projeté le plus rapide de 17,50 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteurs | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Les Investissements en IA Souveraine Accélèrent le Développement des Centres de Données | +3.5% | Émirats arabes unis, Arabie saoudite | Court terme (≤ 2 ans) |
| Les Politiques Gouvernementales Axées sur le Cloud Augmentent la Demande Locale en Centres de Données | +2.8% | Émirats arabes unis, Arabie saoudite, Égypte, Reste du Moyen-Orient et de l'Afrique | Moyen terme (2-4 ans) |
| L'Expansion des Câbles Sous-Marins Renforce l'Infrastructure de Connectivité Régionale | +1.9% | Émirats arabes unis, Arabie saoudite, Égypte, Afrique du Sud | Moyen terme (2-4 ans) |
| L'Adoption du Refroidissement Liquide Soutient les Déploiements de Centres de Données à Haute Densité | +1.5% | Émirats arabes unis, Arabie saoudite | Court terme (≤ 2 ans) |
| Les Incitations des Zones Franches Attirent les Investissements dans les Centres de Données | +1.4% | Émirats arabes unis | Court terme (≤ 2 ans) |
| La Récupération de Chaleur Résiduelle et les Solutions d'Énergie Alternatives Améliorent la Durabilité | +1.2% | Émirats arabes unis, Arabie saoudite | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les Investissements en IA Souveraine Accélèrent le Développement des Centres de Données
Les dépenses en IA souveraine sont devenues l'un des signaux de demande les plus clairs sur le marché de l'immobilier des centres de données au Moyen-Orient et en Afrique. L'initiative HUMAIN de l'Arabie saoudite est conçue autour de 77 milliards USD d'investissement et d'un objectif de 1,9 GW de capacité de centres de données d'ici 2030, ce qui modifie matériellement l'échelle de l'activité de construction attendue dans le Royaume. Cette forme de demande est plus durable qu'un cycle d'entreprise normal, car elle est liée aux plans de diversification nationale et aux priorités numériques à long terme. Elle modifie également le type d'immobilier qui est précieux, car la formation et l'inférence en IA nécessitent une densité de puissance bien plus élevée et une conception thermique plus avancée que les charges de travail standard. Ce changement pousse les opérateurs vers des campus plus grands, une planification des services publics plus approfondie et des installations conçues dès le départ pour une demande intensive en GPU.
Les Politiques Gouvernementales Axées sur le Cloud Augmentent la Demande Locale en Centres de Données
Les directives axées sur le cloud rendent la demande du secteur public plus visible sur le marché de l'immobilier des centres de données au Moyen-Orient et en Afrique. Aux Émirats arabes unis, le cadre d'IA agentique approuvé vise à être déployé dans 50 % des services gouvernementaux dans un délai de 2 ans, soutenant directement le besoin de capacité de calcul et de stockage domestique. Ce schéma est important car les charges de travail gouvernementales nécessitent généralement des contrôles plus stricts en matière de résidence, de sécurité et de conformité aux marchés publics que de nombreux déploiements commerciaux. Cela crée également une préférence pour les installations capables de répondre aux exigences opérationnelles souveraines plutôt que d'offrir uniquement un espace de colocation générique. Il en résulte un pipeline de location plus stable pour les opérateurs certifiés et conformes aux réglementations locales, déjà positionnés à proximité des centres de demande gouvernementaux.
L'Expansion des Câbles Sous-Marins Renforce l'Infrastructure de Connectivité Régionale
L'expansion de la connectivité modifie les emplacements pouvant concourir pour de futurs projets de centres de données sur le marché de l'immobilier des centres de données au Moyen-Orient et en Afrique. L'initiative SEACOM 2.0, annoncée en septembre 2025, a ajouté un nouveau plan de réseau régional axé sur l'IA, le cloud et le trafic en temps réel dans le bassin de l'océan Indien, au Moyen-Orient et en Méditerranée. Une meilleure portée sous-marine améliore l'argumentaire en faveur des installations situées près des points d'atterrissage des câbles et des principaux hubs d'interconnexion. Elle offre également aux opérateurs des marchés passerelles une proposition de valeur plus solide au-delà de la demande des entreprises nationales. À terme, la sélection des sites devrait favoriser les actifs qui combinent accès à l'énergie, liaisons en fibre terrestre et connectivité sous-marine dans le même corridor.
L'Adoption du Refroidissement Liquide Soutient les Déploiements de Centres de Données à Haute Densité
Le refroidissement liquide passe d'une fonctionnalité spécialisée à une exigence fondamentale pour la capacité prête à l'IA sur le marché de l'immobilier des centres de données au Moyen-Orient et en Afrique. L'installation QAJ01 de Khazna à Ajman a reçu la certification Uptime Institute Tier III des documents de conception en février 2026 et est appelée à devenir le premier centre de données IA certifié avec refroidissement liquide au Moyen-Orient et en Afrique du Nord, supportant 100 MW de charge informatique répartis sur 20 salles de données. Cela est important car les charges de travail IA poussent la densité des racks au-delà de ce que le refroidissement par air conventionnel peut gérer efficacement. Ce changement crée une nette distinction entre l'inventaire existant et les actifs capables de servir des locataires à plus haute valeur ajoutée. Les installations qui valident le refroidissement liquide à grande échelle sont donc susceptibles d'obtenir un pouvoir de fixation des prix plus fort et des locataires de meilleure qualité.
Analyse de l'Impact des Contraintes*
| Contraintes | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Les Coûts Élevés de Refroidissement Augmentent les Dépenses d'Exploitation des Centres de Données | -1.8% | Émirats arabes unis, Arabie saoudite | Court terme (≤ 2 ans) |
| Les Contraintes de Capacité du Réseau Électrique et les Retards d'Autorisation Ralentissent le Développement des Projets | -1.5% | Émirats arabes unis, Arabie saoudite | Moyen terme (2-4 ans) |
| La Pénurie de Professionnels Certifiés en Centres de Données Limite la Capacité Opérationnelle | -1.2% | Mondial, concentré aux Émirats arabes unis et en Arabie saoudite | Moyen terme (2-4 ans) |
| Les Restrictions d'Utilisation de l'Eau Posent des Défis au Développement de l'Infrastructure de Refroidissement | -0.9% | Arabie saoudite, Émirats arabes unis | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les Coûts Élevés de Refroidissement Augmentent les Dépenses d'Exploitation des Centres de Données
Le refroidissement reste un défi structurel en termes de coûts pour le marché de l'immobilier des centres de données au Moyen-Orient et en Afrique, en particulier dans les climats du Golfe. Le passage vers une infrastructure prête à l'IA ne supprime pas ce problème, car les environnements à plus haute densité nécessitent toujours un rejet de chaleur robuste et une redondance. Les opérateurs qui s'appuient sur des conceptions plus anciennes refroidies par air subissent une pression supplémentaire lorsqu'ils tentent de se moderniser pour répondre aux nouvelles exigences des locataires. Cela tend à favoriser les plateformes disposant de budgets d'investissement plus importants et d'une capacité d'ingénierie plus mature. Par conséquent, la pression sur les coûts peut réduire le nombre d'opérateurs capables de concourir pour les mandats premium en IA et hyperscale.
Les Contraintes de Capacité du Réseau Électrique et les Retards d'Autorisation Ralentissent le Développement des Projets
L'accès à l'énergie et les approbations de projets restent des limites importantes à la rapidité avec laquelle le marché de l'immobilier des centres de données au Moyen-Orient et en Afrique peut ajouter de nouvelles capacités. Les grands campus nécessitent plus que du terrain et une demande de locataires, car ils dépendent également d'accords d'interconnexion en temps opportun, de la disponibilité des services publics et d'autorisations multi-agences. Lorsque ces éléments avancent lentement, la livraison des projets peut prendre du retard même si le capital et la demande sont disponibles. Cela crée un avantage pour les opérateurs établis qui ont déjà des relations avec les services publics et des sites approuvés. Cela augmente également la valeur des pipelines de développement qui sont plus avancés dans le processus d'autorisation et de raccordement au réseau.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Propriété :
La Colocation Domine les Revenus tandis que les Propriétés de Centres de Données en Périphérie Annoncent la Prochaine VagueLa colocation représentait 43,90 % des revenus en 2025, ce qui en fait le segment le plus important du marché de l'immobilier des centres de données au Moyen-Orient et en Afrique. Cette position de leader reflète une préférence claire parmi les entreprises et de nombreux locataires cloud pour des installations gérées par des tiers qui offrent de la flexibilité sans nécessiter la propriété directe de terrains et de bâtiments. La neutralité des opérateurs reste également importante dans une région où les locataires valorisent souvent l'accès à l'écosystème et les options d'interconnexion autant que l'espace brut. En pratique, la colocation reste le produit de base autour duquel de nombreuses décisions de location commerciale sont prises.
Les propriétés de centres de données en périphérie devraient se développer à un CAGR de 16,80 % jusqu'en 2031, ce qui en fait le format de propriété à la croissance la plus rapide sur le marché de l'immobilier des centres de données au Moyen-Orient et en Afrique. Cette croissance est liée au déploiement de la 5G, aux besoins de latence plus faible et à la diffusion de l'inférence IA plus près des utilisateurs finaux. La demande devient également plus distribuée, ce qui améliore l'argumentaire en faveur des installations dans les villes secondaires plutôt que dans les principaux hubs. Les formats hyperscale remodèlent les structures de bail à mesure que les clauses de transfert de puissance et les spécifications d'infrastructure plus strictes deviennent plus courantes. Les propriétés modulaires gagnent en pertinence sur les marchés africains où la rapidité de déploiement et la flexibilité de l'infrastructure sont importantes. Le plan d'octobre 2025 de Khazna d'ajouter plus de 1 GW de capacité dans plusieurs pays montre comment les opérateurs leaders équilibrent les actifs de colocation, hyperscale et périphérie comme un seul portefeuille plutôt que comme des formats isolés[2].


Par Mode de Détention :
Les Contrats de Location Ancrent l'Économie des OpérateursLes installations louées représentaient 74,60 % des revenus en 2025. Elles ont affiché la croissance projetée la plus élevée à un CAGR de 14,20 %, conférant au segment à la fois l'échelle et l'élan sur le marché de l'immobilier des centres de données au Moyen-Orient et en Afrique. Ce schéma montre que les locataires et les opérateurs préfèrent toujours des structures légères en actifs ou à capital partagé à mesure que les coûts des installations, la densité de puissance et les exigences de refroidissement augmentent. La location abaisse également le seuil d'entrée sur le marché et d'expansion, en particulier lorsque les projets nécessitent d'importants engagements initiaux. En ce sens, le modèle de détention dominant est étroitement aligné sur le cycle de capital actuel de la région.
Les actifs occupés par leurs propriétaires représentaient les 25,40 % restants et restent plus courants parmi les entités souveraines et les opérateurs servant une demande captive. Ces actifs sont importants car ils ancrent souvent des charges de travail gouvernementales hautement réglementées qui sont moins exposées aux fluctuations normales de la demande commerciale. Dans le même temps, le capital institutionnel rend les structures de location encore plus attractives à mesure que les investisseurs séparent la propriété immobilière du risque opérationnel. La logique de cession-bail s'adapte bien à un marché où les coûts de développement augmentent et où les locataires à long terme deviennent plus faciles à évaluer. Le partenariat de janvier 2025 entre KKR et Gulf Data Hub montre comment le capital privé s'intègre au niveau de la plateforme du marché de l'immobilier des centres de données au Moyen-Orient et en Afrique plutôt que de rester en périphérie des actifs. Ce changement de structure du capital est susceptible de renforcer la location comme voie par défaut pour l'expansion future.
Par Taille d'Entreprise :
Les Grandes Entreprises Définissent la Demande de Base, les Petites et Moyennes Entreprises Stimulent le Taux de CroissanceLes grandes entreprises représentaient 67,50 % des revenus en 2025, indiquant qu'elles définissent toujours le profil de demande de base du marché de l'immobilier des centres de données au Moyen-Orient et en Afrique. Cela est cohérent avec la dépendance de la région envers les entités liées aux gouvernements, les groupes de télécommunications, les banques et d'autres grandes institutions qui signent des contrats plus longs et nécessitent une infrastructure plus résiliente. Leur présence offre également aux opérateurs une meilleure visibilité sur l'occupation et l'allocation de puissance. Dans de nombreux cas, un grand locataire peut ancrer un site et améliorer les conditions de financement pour l'actif dans son ensemble.
Les petites et moyennes entreprises devraient croître à un CAGR de 15,10 % jusqu'en 2031, ce qui leur confère le profil de croissance prospective le plus fort parmi les tailles d'entreprises. Leur demande diffère de la demande hyperscale ou souveraine car elle est généralement plus distribuée, plus sensible à la localisation et plus dépendante des services partagés. Cela explique pourquoi les sites en périphérie urbaine et les empreintes de colocation plus petites deviennent plus pertinents dans les quartiers commerciaux denses. La dynamique de numérisation plus large du gouvernement des Émirats arabes unis renforce cette tendance en amenant davantage de services, de flux de travail et d'activités commerciales sur des plateformes numériques.

Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par Utilisateurs Finaux :
Les Technologies de l'Information et les Télécommunications Ancrent les Revenus tandis que le Gouvernement AccélèreLes technologies de l'information et les télécommunications représentaient 44,30 % des revenus en 2025, ce qui en fait le plus grand groupe d'utilisateurs finaux sur le marché de l'immobilier des centres de données au Moyen-Orient et en Afrique. Le segment se trouve au cœur de la migration vers le cloud réseau, de la demande d'interconnexion et de la base d'infrastructure IA en expansion de la région. Les opérateurs de télécommunications ont également besoin de calcul distribué pour des services à latence plus faible, ce qui ajoute une autre couche de demande pour les installations orientées vers la périphérie. Par conséquent, le segment combine à la fois des besoins de capacité de base et une expansion adjacente au réseau.
Le gouvernement et le secteur public devraient croître à un CAGR de 15,80 % jusqu'en 2031, ce qui représente le taux de croissance le plus fort parmi les utilisateurs finaux. L'approbation par le Cabinet des Émirats arabes unis d'un cadre d'IA agentique pour 50 % des services gouvernementaux dans un délai de 2 ans donne à cette trajectoire de croissance un ancrage politique direct. La demande gouvernementale est également assortie de règles strictes en matière de résidence des données et de marchés publics, ce qui bénéficie aux installations locales conformes. Les services bancaires, financiers et d'assurance restent un autre important bassin de demande, car les charges de travail financières réglementées nécessitent des conditions d'hébergement domestique fiables. La santé et d'autres secteurs réglementés sont plus modestes aujourd'hui, mais ils créent un espace d'expansion à mesure que les volumes de données protégées augmentent et que la prestation de services numériques devient plus courante. Le segment gouvernemental joue donc un rôle prépondérant dans la croissance future du marché de l'immobilier des centres de données au Moyen-Orient et en Afrique, même si les technologies de l'information et les télécommunications dominent encore les revenus actuels.
Analyse Géographique
Marché de l'immobilier des centres de données aux Émirats arabes unis
Les Émirats arabes unis ont représenté 31,80 % du chiffre d'affaires en 2025, conservant leur position de leader sur le marché de l'immobilier des centres de données au Moyen-Orient et en Afrique. Ce rôle est soutenu par une longueur d'avance dans le développement des infrastructures numériques, une logique d'interconnexion solide et un cadre réglementaire qui reste attractif pour les capitaux étrangers. Cette combinaison fait du pays à la fois une base opérationnelle mature et un point de départ pour l'expansion régionale. L'approbation par le Cabinet des Émirats arabes unis du cadre d'IA agentique en 2026 ajoute une couche supplémentaire de demande intérieure en liant la prestation de services publics aux capacités de calcul locales[3]. Pour les opérateurs, les Émirats arabes unis restent le marché où la qualité d'exécution, la préparation aux certifications et la profondeur de l'écosystème revêtent le plus d'importance.
Marché de l'immobilier des centres de données en Arabie saoudite
L'Arabie saoudite est le pays à la croissance la plus rapide sur le marché de l'immobilier des centres de données au Moyen-Orient et en Afrique, avec un CAGR projeté de 17,5 % jusqu'en 2031. HUMAIN est devenu le principal signal derrière cette trajectoire, car il lie la demande en infrastructures d'IA à un engagement souverain important et à un objectif de capacité mesurable. Cela pousse le Royaume à passer d'un marché prometteur à un théâtre de développement majeur pour l'immobilier hyperscale et prêt pour l'IA. L'acquisition foncière de Khazna à Dammam et le schéma plus large d'entrée des opérateurs régionaux soutiennent tous deux ce changement. Sur le plan géographique, l'Arabie saoudite est l'endroit où les gains futurs en parts de marché de l'immobilier des centres de données au Moyen-Orient et en Afrique sont les plus susceptibles d'émerger.
Marché de l'immobilier des centres de données en Afrique du Sud et en Égypte
L'Afrique du Sud et l'Égypte constituent la prochaine couche de pertinence sur le marché de l'immobilier des centres de données au Moyen-Orient et en Afrique. L'Afrique du Sud reste le marché d'Afrique subsaharienne le plus développé. Elle bénéficie de son rôle de passerelle numérique régionale, même si plusieurs chiffres de projets très médiatisés dans le projet source étaient liés à des publications non qualifiées et ne sont pas repris ici. L'Égypte se distingue par sa position de transit stratégique et son importance pour les corridors de connectivité régionale, ce qui renforce son attrait à long terme en tant que hub pour les infrastructures numériques. Dans l'ensemble de la région, les marchés du Conseil de coopération du Golfe et les marchés africains en phase initiale deviennent des destinations de débordement de plus en plus viables à mesure que les conditions foncières, énergétiques ou de conformité se resserrent dans les principaux hubs. L'initiative SEACOM 2.0 renforce cette logique régionale plus large en améliorant la couche réseau qui sous-tend les futures décisions de sélection de sites.
Paysage Concurrentiel
Concentration du Marché
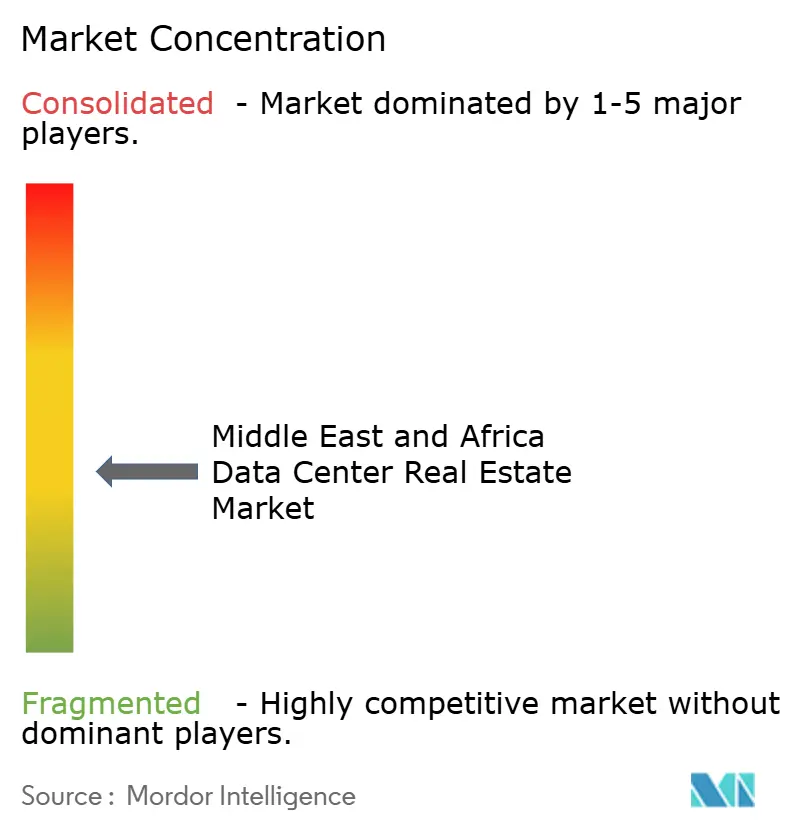
Le marché immobilier des centres de données au Moyen-Orient et en Afrique devient de plus en plus concentré. Quelques grands propriétaires fonciers et investisseurs prennent de l'avance car ils contrôlent les terrains, l'énergie et les capitaux. Par l'intermédiaire de DAMAC Digital et d'Edgnex, DAMAC Properties a constitué une réserve foncière d'une capacité planifiée de 6 000 MW dans plusieurs régions, notamment des projets à Dammam et à Riyad. Les propriétaires fonciers liés aux gouvernements jouent également un rôle important. Mubadala Investment Company détenait les terrains sur lesquels étaient implantés les premiers campus de Khazna, et Dubai Holding a loué des terrains à du pour un nouveau centre de données dans le cadre d'un accord d'une valeur de 170 millions AED (environ 46 millions USD). En Arabie Saoudite et à Abou Dhabi, des organismes gouvernementaux tels que MODON et ADIO louent désormais directement des terrains industriels aux développeurs de centres de données. Sur ce marché, posséder des terrains prêts à être raccordés à l'énergie constitue un avantage majeur.
L'accès aux capitaux est désormais aussi important que l'emplacement : la coentreprise de 20 milliards USD conclue par Brookfield Asset Management avec Qai, filiale du Qatar, a représenté l'un des engagements les plus importants jamais observés dans la région. AirTrunk, filiale de Blackstone Inc., investit 3 milliards USD dans un grand campus en partenariat avec Humain en Arabie Saoudite, et ESR Group vise plus de 10 milliards USD de projets logistiques et de centres de données dans l'ensemble du Golfe. Ce niveau de financement permet aux entreprises d'acquérir des terrains plus rapidement, de planifier l'approvisionnement énergétique plus tôt et de construire à plus grande échelle. Les propriétaires fonciers de moindre envergure peinent à suivre le rythme, si bien que l'accès aux capitaux détermine désormais qui peut être compétitif.
Les récentes évolutions illustrent la manière dont les entreprises se font concurrence : en Arabie Saoudite, NEOM planifie un campus d'intelligence artificielle de 1,5 GW à Oxagon, et Dune Vaults collabore avec Pure DC sur des campus de plus de 100 MW. En Afrique, les développeurs de parcs d'affaires et de zones économiques spéciales sont en tête. Attacq Ltd dispose d'une coentreprise avec Vantage à Johannesburg, Growthpoint Properties a construit un centre de données pour NTT, et Tatu City de Rendeavour au Kenya accueille l'installation de 44 MW d'Airtel. En Égypte, Hassan Allam Holding s'est engagé à investir 400 millions USD dans des centres de données, et INTRO Holding avance sur le projet Kemet d'une valeur de 1,2 milliard USD. Dans l'ensemble, les entreprises qui contrôlent les terrains et l'énergie, disposent d'un financement solide et sont capables de livrer des projets sont celles qui connaissent la croissance la plus rapide.
Leaders du Secteur de l'Immobilier des Centres de Données au Moyen-Orient et en Afrique
-
Brookfield Asset Management
-
Blackstone Inc.
-
DAMAC Properties (DAMAC Digital / Edgnex)
-
Mubadala Investment Company
-
ESR Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'Immobilier des Centres de Données au Moyen-Orient et en Afrique Entreprises couvertes dans ce rapport
- DAMAC Properties
- Brookfield Asset Management
- Blackstone Inc.
- Mubadala Investment Company
- Dubai Holding
- ESR Group
- Saudi Authority for Industrial Cities and Technology Zones (MODON)
- NEOM (Oxagon)
- Dune Vaults
- Azrieli Group
- Mega Or Holdings
- Kardan Israel
- Attacq Ltd
- Growthpoint Properties
- Rendeavour (Tatu City)
- South Energyx Nigeria (Eko Atlantic City)
- Actis
- Hassan Allam Holding
- INTRO Holding
- Abu Dhabi Investment Office (ADIO)
Développements industriels récents dans Marché de l'Immobilier des Centres de Données au Moyen-Orient et en Afrique
- Septembre 2026 : L'Égypte et INTRO Holding ont avancé dans la réalisation du centre de données Kemet d'une valeur de 1,2 milliard USD dans la Zone économique du Canal de Suez. INTRO Holding est un conglomérat privé regroupant plusieurs sociétés, opérant dans de multiples domaines, notamment le commerce et la représentation commerciale, l'ingénierie pétrolière et gazière, ainsi que l'immobilier. Le groupe prévoit d'investir 270 millions USD dans la première phase du projet de 80 MW. Cela illustre le mouvement des groupes régionaux adossés à l'immobilier vers le développement de centres de données en Afrique du Nord.
- Juin 2026 : Hassan Allam Digital Infrastructure and Data Centre Solutions a signé un accord de licence avec l'Autorité nationale de régulation des télécommunications d'Égypte pour établir et exploiter des centres de données avec un investissement initial de 400 millions USD. L'installation servira des clients gouvernementaux, financiers et de l'informatique en nuage. Son groupe parent opère dans la construction, les services aux collectivités, les infrastructures numériques et l'immobilier, ce qui fait des centres de données une nouvelle classe d'actifs pour les développeurs diversifiés de la région.
- Décembre 2025 : Brookfield Asset Management et Qai, filiale de la Qatar Investment Authority, ont conclu une coentreprise de 20 milliards USD pour construire des infrastructures d'intelligence artificielle au Qatar et sur les marchés internationaux. Brookfield Asset Management l'a décrite comme son premier investissement en infrastructures d'intelligence artificielle au Moyen-Orient, ce qui en fait le plus grand engagement unique en actifs réels consacré à la capacité des centres de données du Golfe à ce jour.
Périmètre du Rapport sur le Marché de l'Immobilier des Centres de Données au Moyen-Orient et en Afrique
Aperçu de la segmentation
| Colocation |
| Hyperscale |
| Propriétés de Centres de Données en Périphérie |
| Propriétés de Centres de Données Modulaires |
| Autres (Gros, Détail et Entreprise) |
| Location |
| Occupation par le Propriétaire |
| Grandes Entreprises |
| Petites et Moyennes Entreprises |
| Technologies de l'Information et Télécommunications |
| Services Bancaires, Financiers et d'Assurance |
| Gouvernement et Secteur Public |
| Santé |
| Autres Utilisateurs Finaux |
| Émirats arabes unis |
| Arabie saoudite |
| Afrique du Sud |
| Égypte |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type de Propriété | Colocation |
| Hyperscale | |
| Propriétés de Centres de Données en Périphérie | |
| Propriétés de Centres de Données Modulaires | |
| Autres (Gros, Détail et Entreprise) | |
| Par Mode de Détention | Location |
| Occupation par le Propriétaire | |
| Par Taille d'Entreprise | Grandes Entreprises |
| Petites et Moyennes Entreprises | |
| Par Utilisateurs Finaux | Technologies de l'Information et Télécommunications |
| Services Bancaires, Financiers et d'Assurance | |
| Gouvernement et Secteur Public | |
| Santé | |
| Autres Utilisateurs Finaux | |
| Par Pays | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
Questions Clés Répondues dans le Rapport
Quelles sont les perspectives 2031 pour l'immobilier des centres de données au Moyen-Orient et en Afrique ?
Le marché de l'immobilier des centres de données au Moyen-Orient et en Afrique devrait atteindre 8,83 milliards USD d'ici 2031 contre 4,70 milliards USD en 2026, avec une croissance à un CAGR de 13,44 %.
Quel pays connaît la croissance la plus rapide dans cette région ?
L'Arabie saoudite est le pays à la croissance la plus rapide, avec un CAGR projeté de 17,50 % jusqu'en 2031, soutenu par des engagements souverains en matière d'IA et d'infrastructure numérique.
Quel type de propriété domine les revenus actuellement ?
La colocation domine les revenus actuels, avec une part de 43,90 % en 2025, car les locataires valorisent toujours l'infrastructure flexible de tiers et les écosystèmes neutres vis-à-vis des opérateurs.
Pourquoi la capacité en périphérie gagne-t-elle de l'élan dans ce domaine ?
Les propriétés de centres de données en périphérie devraient croître à un CAGR de 16,80 % jusqu'en 2031, car le déploiement de la 5G et l'inférence IA augmentent la valeur d'une infrastructure à latence plus faible plus proche des utilisateurs.
Pourquoi la demande gouvernementale est-elle si importante pour les futures additions de capacité ?
La demande du secteur public devient plus structurelle car les programmes d'IA souveraine et les mandats de gouvernement numérique nécessitent une capacité de calcul domestique sécurisée sur plusieurs années.