
中東・アフリカ データセンター不動産市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
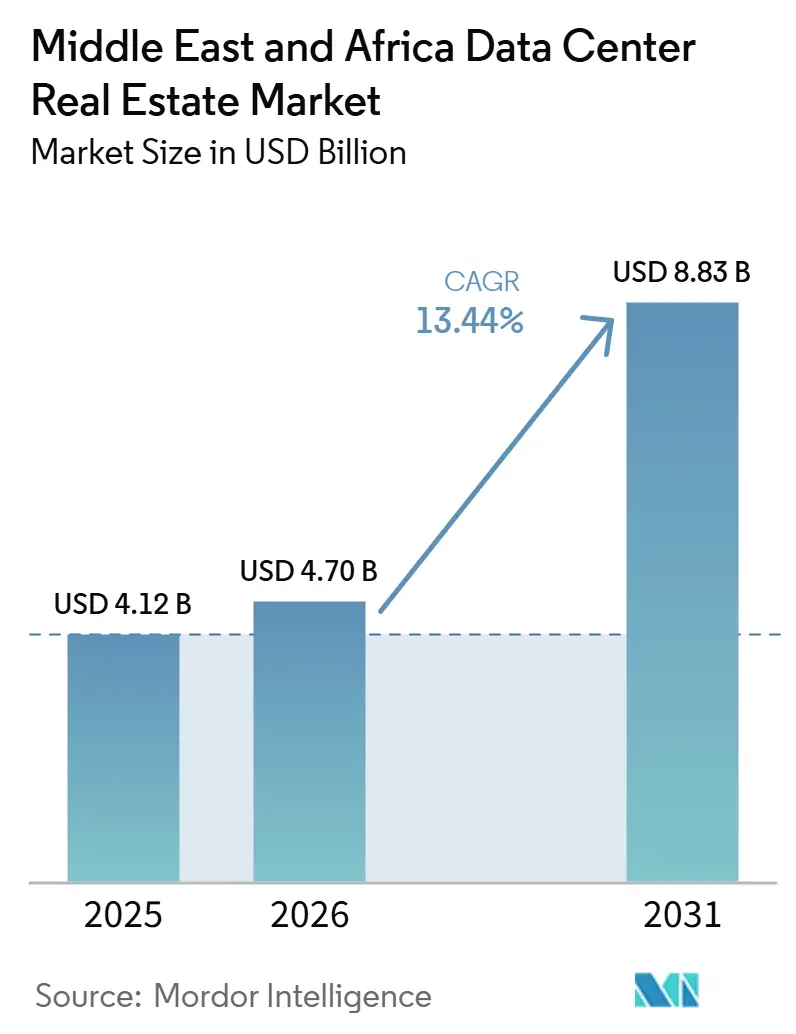
| 基準年の市場規模 (2025) | 4.12 十億米ドル |
| 市場規模 (2026) | 4.70 十億米ドル |
| 市場規模 (2031) | 8.83 十億米ドル |
| Growth Rate (2026 - 2031) | 13.44 % |
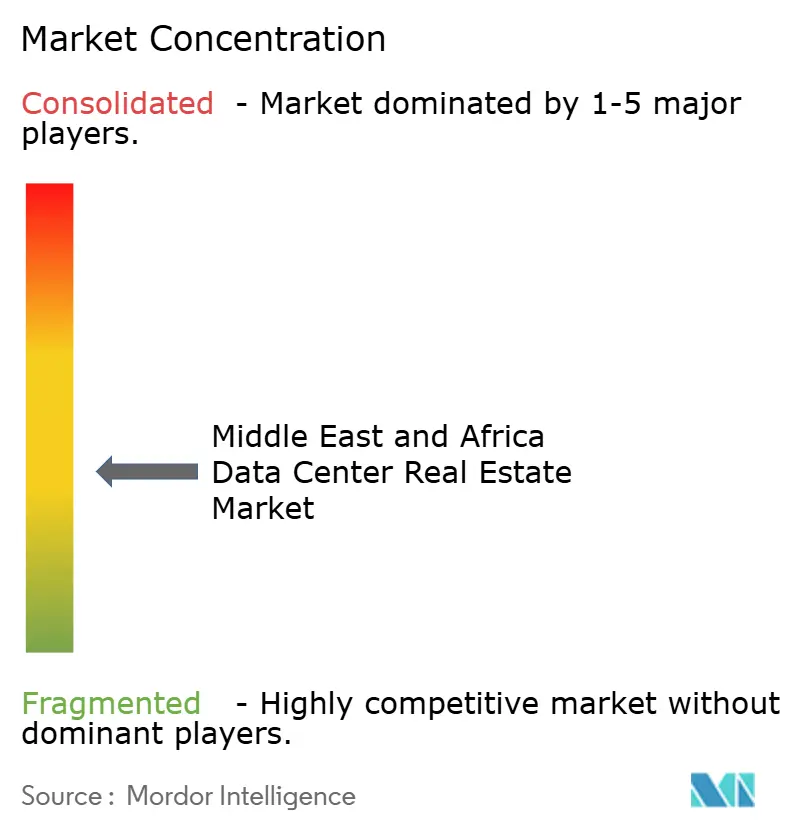
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中東・アフリカ データセンター不動産市場分析
中東・アフリカ データセンター不動産市場規模は2025年に41.2億米ドルと評価され、2026年の47.0億米ドルから2031年には88.3億米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは13.44%です。
中東・アフリカ データセンター不動産市場は、デジタルインフラがバックアップ容量ではなく主権資産として扱われる段階に入りつつあります。湾岸諸国における政府の人工知能(AI)プログラムおよびサブサハラアフリカ全域での広範な企業デジタル化が、より確固たる需要の可視性と長期的な容量計画サイクルを生み出しています。この成長サイクルは、現在の需要が主権コンピュートプログラム、ハイパースケールキャンパス開発、および二次都市におけるエッジ展開とより密接に結びついているため、以前のクラウド移行フェーズとは異なります。また、電力密度、冷却設計、データ居住要件がリースおよびサイト計画においてより中心的な役割を担うようになるにつれ、オペレーターも戦略を調整しています。プライベートキャピタルがこのアセットクラスにより積極的に参入しており、地域全体での開発を加速させ、施設仕様を引き上げています[1]公共投資基金、「HUMAINアーティフィシャルインテリジェンスインフラストラクチャーイニシアティブ」、公共投資基金、pif.gov.sa。
レポートの主要ポイント
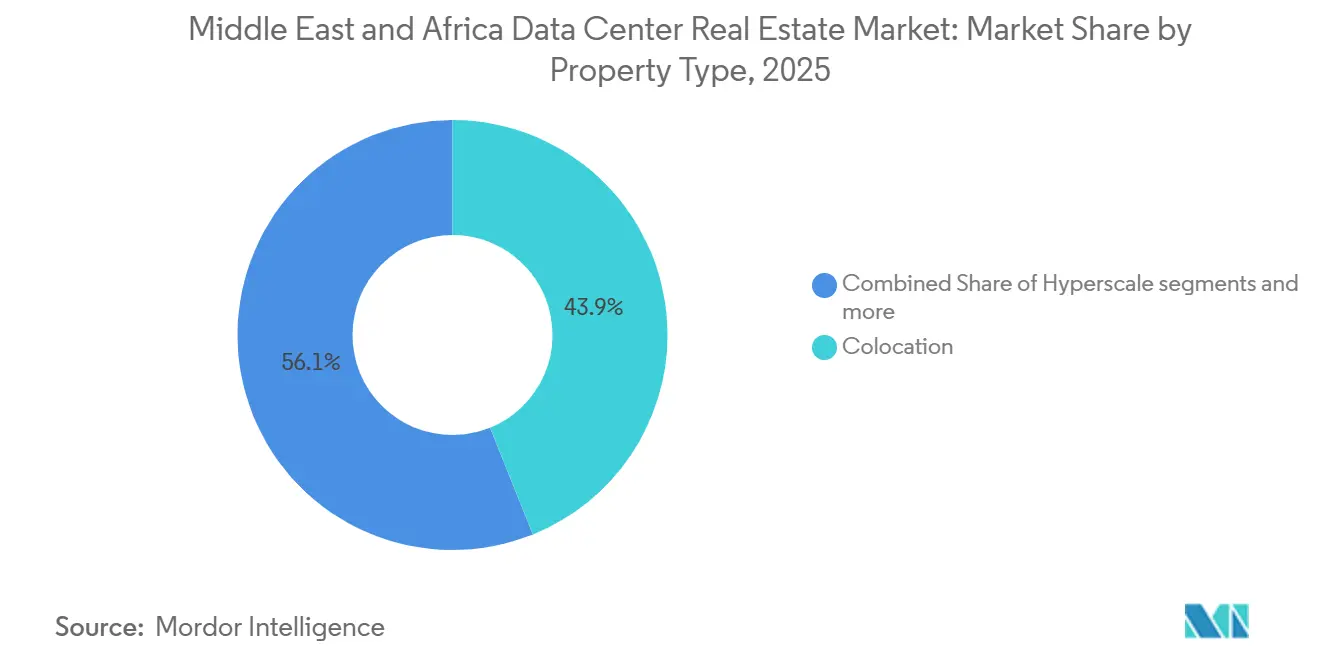
- 物件タイプ別では、コロケーションが2025年の収益の43.90%を占め、エッジデータセンター物件は2031年までに16.80%のCAGRで成長すると予測されています。
- 所有形態別では、リース施設が2025年の中東・アフリカ データセンター不動産市場シェアの74.60%を占め、このセグメントは2031年までに14.20%のCAGRで拡大すると予測されています。
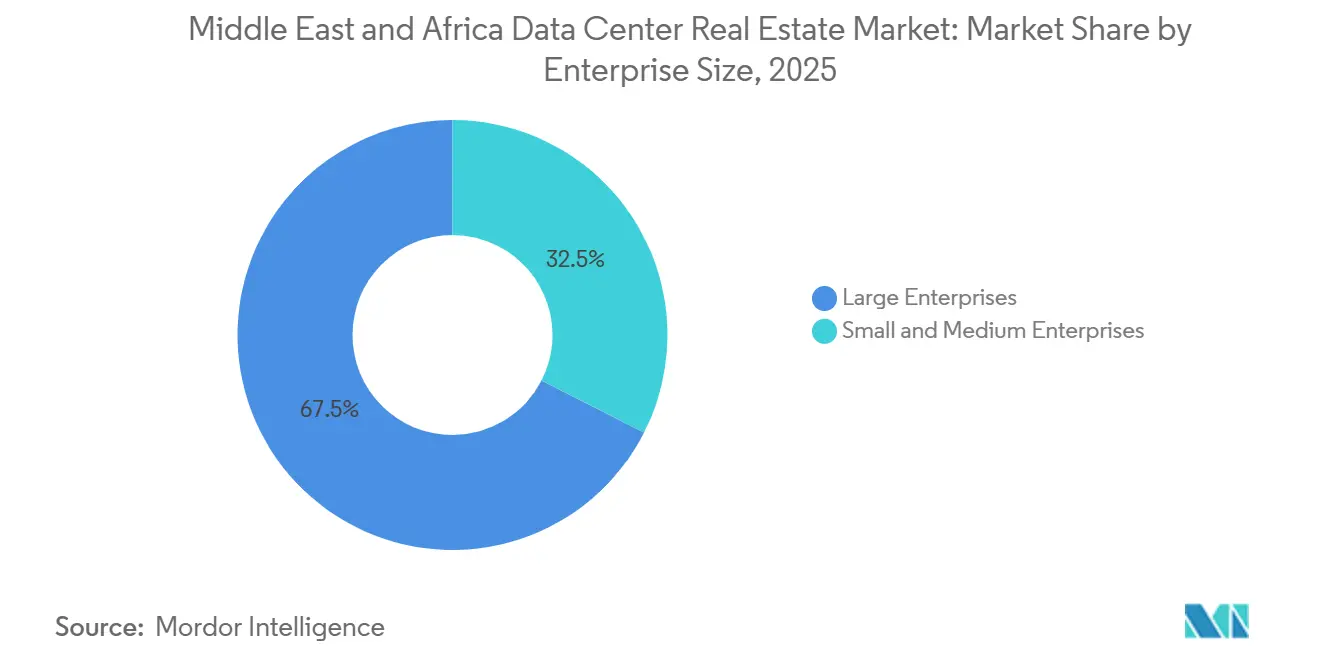
- 企業規模別では、大企業が2025年に67.50%の収益シェアを獲得し、中小企業は2031年までに15.10%のCAGRで成長すると予測されています。
- エンドユーザー別では、情報技術・通信が2025年の収益の44.30%を占め、政府・公共部門は2031年までに15.80%のCAGRで成長すると予想されています。
- 地域別では、アラブ首長国連邦が2025年の中東・アフリカ データセンター不動産市場において31.80%のシェアを保持し、サウジアラビアは2031年までに17.50%という最も高い予測CAGRを記録しました。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 主権AIへの投資がデータセンター開発を加速 | +3.5% | アラブ首長国連邦、サウジアラビア | 短期(2年以内) |
| クラウドファースト政府政策がローカルデータセンター需要を増加 | +2.8% | アラブ首長国連邦、サウジアラビア、エジプト、その他の中東・アフリカ | 中期(2~4年) |
| 海底ケーブルの拡張が地域の接続インフラを強化 | +1.9% | アラブ首長国連邦、サウジアラビア、エジプト、南アフリカ | 中期(2~4年) |
| 液体冷却の採用が高密度データセンター展開を支援 | +1.5% | アラブ首長国連邦、サウジアラビア | 短期(2年以内) |
| フリーゾーンのインセンティブがデータセンター投資を誘致 | +1.4% | アラブ首長国連邦 | 短期(2年以内) |
| 廃熱回収と代替電力ソリューションがサステナビリティを向上 | +1.2% | アラブ首長国連邦、サウジアラビア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
主権AIへの投資がデータセンター開発を加速
主権AI支出は、中東・アフリカ データセンター不動産市場において最も明確な需要シグナルの一つとなっています。サウジアラビアのHUMAINイニシアティブは770億米ドルの投資と2030年までに1.9GWのデータセンター容量という目標を中心に設計されており、これは同国における予想建設活動の規模を大幅に変化させます。この形態の需要は国家多様化計画および長期的なデジタル優先事項に結びついているため、通常の企業サイクルよりも持続性があります。また、AIのトレーニングと推論は標準的なワークロードよりもはるかに高い電力密度と高度な熱設計を必要とするため、どのような不動産が価値を持つかも変化しています。この変化により、オペレーターはより大規模なキャンパス、より深いユーティリティ計画、およびGPU集約型需要を最初から想定して設計された施設へと向かっています。
クラウドファースト政府政策がローカルデータセンター需要を増加
クラウドファースト指令は、中東・アフリカ データセンター不動産市場において公共部門の需要をより可視化しています。アラブ首長国連邦では、承認されたエージェンティックAIフレームワークが2年以内に政府サービスの50%に展開されることを目指しており、国内のコンピュートおよびストレージ容量の必要性を直接的に支援しています。このパターンが重要なのは、政府のワークロードは通常、多くの商業展開よりも居住性、セキュリティ、および調達コンプライアンスに関してより厳格な管理を必要とするためです。また、汎用的なコロケーションスペースを提供するだけでなく、主権的な運用要件を満たすことができる施設への選好も生み出しています。その結果、政府の需要センターの近くにすでに位置する定済みのローカルコンプライアンス対応オペレーターにとって、より安定したリースパイプラインが生まれています。
海底ケーブルの拡張が地域の接続インフラを強化
接続性の拡大は、中東・アフリカ データセンター不動産市場において将来のデータセンタープロジェクトを競争できる場所を変えています。2025年9月に発表されたSEACOMの2.0イニシアティブは、インド洋盆地、中東、地中海全域のAI、クラウド、リアルタイムトラフィックに焦点を当てた新しい地域ネットワーク計画を追加しました。海底接続の改善は、ケーブル陸揚げポイントおよび主要な相互接続ハブ近くの施設の競争力を高めます。また、ゲートウェイ市場のオペレーターに対して、国内企業需要を超えたより強力な価値提案を提供します。長期的には、サイト選定は電力アクセス、陸上ファイバーリンク、および海底接続を同一回廊内に組み合わせた資産を優先する可能性が高いです。
液体冷却の採用が高密度データセンター展開を支援
液体冷却は、中東・アフリカ データセンター不動産市場においてAI対応容量の専門的な機能からコア要件へと移行しています。KhaznaのアジュマンにあるQAJ01施設は2026年2月にアップタイムインスティテュートのティアIII設計文書認証を取得し、20のデータホールにわたって100MWのITロードをサポートする中東・北アフリカ初の液体冷却を備えた認定AIデータセンターとなる予定です。これが重要なのは、AIワークロードがラック密度を従来の空冷では適切に対応できない範囲まで押し上げているためです。この変化は、レガシーインベントリとより高い価値のテナントにサービスを提供できる資産との間に明確な差異を生み出しています。したがって、大規模な液体冷却を検証した施設は、より強力な価格決定力とより高品質なテナントを確保できる可能性が高いです。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い冷却コストがデータセンターの運営費を増加 | -1.8% | アラブ首長国連邦、サウジアラビア | 短期(2年以内) |
| 電力網容量の制約と許認可の遅延がプロジェクト開発を遅延 | -1.5% | アラブ首長国連邦、サウジアラビア | 中期(2~4年) |
| 認定データセンター専門家の不足が運営能力を制限 | -1.2% | グローバル、アラブ首長国連邦およびサウジアラビアに集中 | 中期(2~4年) |
| 水使用制限が冷却インフラ開発に課題をもたらす | -0.9% | サウジアラビア、アラブ首長国連邦 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い冷却コストがデータセンターの運営費を増加
冷却は、特に湾岸気候において、中東・アフリカ データセンター不動産市場における構造的なコスト課題であり続けています。AI対応インフラへの移行はこの問題を解消しません。なぜなら、高密度環境でも依然として堅牢な排熱と冗長性が必要だからです。古い空冷設計に依存するオペレーターは、新しいテナント要件を満たすために改修しようとする際に追加的な圧力に直面します。これは、より大きな資本予算とより成熟したエンジニアリング能力を持つプラットフォームを優遇する傾向があります。その結果、コスト圧力はプレミアムAIおよびハイパースケールの委託を競争できるオペレーターの範囲を狭める可能性があります。
電力網容量の制約と許認可の遅延がプロジェクト開発を遅延
電力アクセスとプロジェクト承認は、中東・アフリカ データセンター不動産市場が新たな容量をどれだけ迅速に追加できるかに関する重要な制限であり続けています。大規模なキャンパスには土地とテナント需要以上のものが必要であり、タイムリーな系統連系契約、ユーティリティの準備、および複数機関のクリアランスにも依存しています。これらの要素が遅れると、資本と需要が利用可能であってもプロジェクトの納期が遅れる可能性があります。これにより、すでに確立されたユーティリティ関係と承認済みサイトを持つ既存事業者が有利になります。また、許認可および電力網接続プロセスがより進んでいる開発パイプラインの価値も高まります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
物件タイプ別:
コロケーションが収益をリードし、エッジデータセンター物件が次の波を示すコロケーションは2025年の収益の43.90%を占め、中東・アフリカ データセンター不動産市場において最大のセグメントとなっています。このリードは、土地と建物の直接所有を必要とせずに柔軟性を提供するサードパーティ管理施設に対する企業および多くのクラウドテナントの明確な選好を反映しています。キャリアニュートラリティも、テナントが生のスペースと同様にエコシステムアクセスと相互接続オプションを重視することが多い地域において依然として重要です。実際には、コロケーションは多くの商業リース決定が行われる基本製品であり続けています。
エッジデータセンター物件は2031年までに16.80%のCAGRで拡大すると予測されており、中東・アフリカ データセンター不動産市場において最も成長の速い物件形態となっています。この成長は5Gの展開、低レイテンシーニーズ、およびエンドユーザーに近いAI推論の普及と結びついています。需要もより分散化しており、主要ハブだけでなく二次都市の施設の競争力を高めています。ハイパースケール形態は、電力パススルー条項とより厳格なインフラ仕様が一般的になるにつれてリース構造を再形成しています。モジュラー物件は、展開速度とインフラの柔軟性が重要なアフリカ市場での関連性を高めています。Khaznaの2025年10月の複数国にわたって1GW以上の容量を追加する計画は、主要オペレーターがコロケーション、ハイパースケール、エッジ資産を孤立した形態としてではなく一つのポートフォリオとしてどのようにバランスを取っているかを示しています[2] Khazna Data Centers、「Khazna Data Centers、2030年までに複数国にわたって1GW以上のハイパースケール容量を追加予定」、Khazna Data Centers、khaznadatacenters.com。


所有形態別:
リース契約がオペレーター経済の基盤を形成リース施設は2025年の収益の74.60%を占めました。14.20%のCAGRという最も高い予測成長率を記録し、中東・アフリカ データセンター不動産市場においてセグメントに規模と勢いの両方をもたらしています。このパターンは、施設コスト、電力密度、冷却要件が上昇するにつれて、テナントとオペレーターが依然としてアセットライトまたは共有資本構造を好むことを示しています。リースはまた、特にプロジェクトが大規模な初期コミットメントを必要とする場合に、市場参入と拡大のハードルを下げます。その意味で、主要な所有形態モデルは地域の現在の資本サイクルと密接に一致しています。
自己所有資産は残りの25.40%のシェアを占め、主権エンティティおよびキャプティブ需要にサービスを提供するオペレーターの間でより一般的です。これらの資産は、通常の商業需要の変動にさらされにくい高度に規制された政府ワークロードを固定することが多いため重要です。同時に、機関投資家の資本は、投資家が不動産所有権と運営リスクを分離するにつれて、リース構造をさらに魅力的にしています。開発コストが上昇し、長期テナントの引受けが容易になっている市場では、セールアンドリースバックの論理が適合します。KKRの2025年1月のGulf Data Hubとのパートナーシップは、プライベートキャピタルが資産の端ではなく中東・アフリカ データセンター不動産市場のプラットフォームレベルに参入していることを示しています。この資本構造の変化は、将来の拡大のデフォルトルートとしてリースを強化する可能性が高いです。
企業規模別:
大企業がベースライン需要を設定し、中小企業が成長率を牽引大企業は2025年の収益の67.50%を占め、依然として中東・アフリカ データセンター不動産市場の基本需要プロファイルを定義していることを示しています。これは、より長い契約を締結し、より回復力のあるインフラを必要とする政府系エンティティ、通信グループ、銀行、およびその他の大規模機関への地域の依存と一致しています。また、オペレーターに稼働率と電力配分に関するより明確な可視性を提供します。多くの場合、一つの大規模テナントがサイトを固定し、より広い資産の資金調達条件を改善することができます。
中小企業は2031年までに15.10%のCAGRで成長すると予測されており、企業規模の中で最も強い将来成長プロファイルを持っています。その需要はハイパースケールや主権需要とは異なり、通常はより分散化され、より立地に敏感で、共有サービスへの依存度が高いです。これは、都市型エッジサイトと小規模なコロケーションフットプリントが密した商業地区でより関連性を持つようになっている理由を説明するのに役立ちます。アラブ首長国連邦政府のより広範なデジタル推進は、より多くのサービス、ワークフロー、およびビジネス活動をデジタルプラットフォームに移行させることで、このトレンドを強化しています。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
情報技術・通信が収益を固定し、政府が加速情報技術・通信は2025年の収益の44.30%を占め、中東・アフリカ データセンター不動産市場において最大のエンドユーザーグループとなっています。このセグメントはネットワーククラウド移行、相互接続需要、および地域の拡大するAIインフラ基盤の中心に位置しています。通信オペレーターはまた、低レイテンシーサービスのために分散コンピュートを必要としており、エッジ指向施設への需要の別の層を追加しています。その結果、このセグメントはコア容量ニーズとネットワーク隣接拡大の両方を組み合わせています。
政府・公共部門は2031年までに15.80%のCAGRで成長すると予測されており、エンドユーザーの中で最も強い成長率です。アラブ首長国連邦内閣が2年以内に政府サービスの50%にエージェンティックAIフレームワークを展開することを承認したことで、この成長経路に直接的な政策的根拠が与えられています。政府需要はまた、ローカルコンプライアンス施設に利益をもたらす強力なデータ居住性と調達規則を伴います。銀行・金融サービス・保険は、規制された金融ワークロードが信頼性の高い国内ホスティング条件を必要とするため、別の重要な需要プールであり続けています。ヘルスケアおよびその他の規制された業種は現在は小規模ですが、保護されたデータ量が増加し、デジタルサービス提供がより一般的になるにつれて拡大の余地を生み出しています。したがって、政府セグメントは情報技術・通信が依然として現在の収益をリードしているにもかかわらず、中東・アフリカ データセンター不動産市場の将来の成長において不均衡に大きな役割を果たしています。
地域分析
アラブ首長国連邦 データセンター不動産市場
アラブ首長国連邦は2025年において収益の31.80%を占め、中東・アフリカ データセンター不動産市場におけるリーディングポジションを維持している。その役割は、デジタルインフラ整備における長年のリードタイム、強な相互接続ロジック、および外国資本にとって引き続き魅力的な政策環境によって支えられている。この組み合わせにより、同国は成熟した事業基盤であると同時に、地域展開の発射台となっている。アラブ首長国連邦内閣が2026年に承認したエージェンティックAIフレームワークは、公共サービスの提供をローカルコンピュート容量と連携させることで、国内需要にさらなる層を加えている[3]UAE Media Office、「モハメド・ビン・ラシッド、UAE内閣会議を主宰」、UAE Media Office、mediaoffice.ae 。 オペレーターにとって、アラブ首長国連邦は依然として、実行品質、認証への対応準備、およびエコシステムの深さが最も重要となる市場である。
サウジアラビア データセンター不動産市場
サウジアラビアは、中東・アフリカ データセンター不動産市場において最も成長が速い国であり、2031年までに17.5%のCAGRが見込まれている。HUMAINは、AIインフラ需要を大規模なソブリンコミットメントおよび測定可能な容量目標に結びつけることで、その成長軌道を牽引する主要シグナルとなっている。これにより、同王国は有望な市場からハイパースケールおよびAI対応不動産の主要開発拠点へと変貌しつつある。ダンマームにおけるKhaznaの土地取得、および地域オペレーターの参入という広範なパターンは、いずれもこの変化を裏付けている。 地理的には、サウジアラビアは中東・アフリカ データセンター不動産市場におけるシェアの将来的な拡大が最も生じやすい地域である。
南アフリカおよびエジプト データセンター不動産市場
南アフリカとエジプトは、中東・アフリカ データセンター不動産市場において次の重要層を形成している。南アフリカは、サハラ以南アフリカで最も発展した市場であり続けている。同国はその役割から地域のデジタルゲートウェイとして恩恵を受けているが、情報源の草稿に含まれていた複数の注目度の高いプロジェクト数値は非適格な資料に基づくものであったため、ここでは繰り返さない。エジプトは、その戦略的なトランジットポジションと地域接続コリドーにおける重要性によって際立っており、デジタルインフラのハブとしての長期的な魅力を高めている。より広い地域全体において、主要ハブで土地・電力・コンプライアンス条件が厳しくなるにつれ、初期段階にあるGCC諸国およびアフリカ市場が、より有力なオーバーフロー先として台頭しつつある。SEACOMの2.0イニシアチブは、将来のサイト選定を支えるネットワーク層を強化することで、こうした広域的な地域ロジックをさらに補強している。
競争環境
中東・アフリカ データセンター不動産市場は、中程度に分散した構造からより集中したプラットフォームモデルへと移行しています。大規模なオペレーターは、規模、技術的検証、および機関投資家の資本へのアクセスを通じて自らを差別化しています。Khaznaはその最も明確な例の一つであり、30の稼働施設とハイパースケールおよびAI対応インフラを中心とした戦略を持っています。2026年2月のIDCAグレード1認証は、標準が顧客選択においてより重要になっている地域において、運営信頼性の別のマーカーを追加しました。QAJ01のアップタイムに裏付けられた設計検証はまた、競争フィールドが単純な容量主張から認定されたAI対応デリバリーへとどのようにシフトしているかを示しています。
資本アクセスは現在、中東・アフリカ データセンター不動産市場において立地や顧客関係と同様に競争を形成しています。KKRのGulf Data Hubへの50億米ドルのコミットメントは、地域を対象とするグローバルプライベートエクイティ資金の規模における段階的な変化を示しました。このような支援により、より迅速な土地取得、より深い電力計画、および大規模展開への短い経路が可能になります。また、同じペースの技術投資や同じレベルの開発リスクへの許容度に対応できない小規模オペレーターへの圧力も高まります。実質的に、資本へのアクセスは成長の促進要因だけでなく競争フィルターとなっています。
主要企業の戦略的動向は、競争が実際にどのように定義されているかを示しています。Khaznaの2025年10月の複数市場にわたって1GW以上を追加する計画は、ハイパースケール需要を中心に構築されたクロスボーダースケール戦略を示しました。2026年2月のNexOpsの立ち上げは第二の戦略を示しました:ベンダー主導のセットアップではなく社内モデルによるより緊密な運営管理です。中東・北アフリカ(MENA)デジタルハブを巡るOoredooとIron Mountainのパートナーシップは別のルートを示しており、通信リーチとインフラの専門知識を組み合わせてハイパースケールおよびエンタープライズコロケーション需要を対象としています。これらの動向を総合すると、資本の深さ、技術的準備、および実行規律が誰がスケールできるかを定義している市場が浮かび上がります。
中東・アフリカ データセンター不動産産業リーダー
Khazna Data Centers LLC
Digital Realty Trust, Inc.
Equinix, Inc.
Gulf Data Hub LLC
Africa Data Centres Ltd.
- *免責事項:主要選手の並び順不同
中東・アフリカ データセンター不動産市場
- Khazna Data Centers LLC
- Digital Realty Trust, Inc.
- Equinix, Inc.
- Gulf Data Hub LLC
- Africa Data Centres Ltd.
- Teraco Data Environments (Pty) Ltd.
- center3 Company
- DataVolt
- Data Hub Integrated Solutions (Moro Hub)
- MedOne Data Centers Ltd.
- Raxio Group
- NTT DATA Group Corporation (NTT Global Data Centers)
- Vantage Data Centers
- EDGNEX Data Centres by DAMAC
- MEEZA QSTP LLC
- Pure Data Centres Group
- ODATA
- e&
- Saudi Telecom Company
- Oman Data Park

Recent Industry Developments in 中東・アフリカ データセンター不動産市場
- 2026年4月:シェイク・モハメッド・ビン・ラシッドが議長を務めるアラブ首長国連邦内閣は、2年以内にアラブ首長国連邦政府サービスの50%にエージェンティックAIを展開するフレームワークを承認しました。これは少なくとも2028年まで主権的な国内データセンター不動産への需要を構造的に固定する命令です。
- 2026年2月:Khazna Data Centersは、アジュマンにある100MWのQAJ01施設の設計文書に対してアップタイムインスティテュートのティアIII認証を取得しました。これはポートフォリオ最大の施設です。中東・北アフリカ(MENA)初の液体冷却を備えた認定AIデータセンターとなる予定であり、AI対応不動産仕様の新たな地域ベンチマークを確立しています。
- 2025年10月:Khazna Data Centersは、5年間でアラブ首長国連邦、サウジアラビア、イタリア、その他の市場にわたって1GW以上の運営容量を追加する計画を発表しました。これには国際市場での400MW以上のデリバリーが含まれており、地域オペレーターによる最大の単一容量コミットメントです。
- 2025年1月:KKRとGulf Data Hubは、アブ首長国連邦、サウジアラビア、クウェート、カタール、バーレーン、オマンにわたってGDHのキャリアニュートラルな中東・アフリカプラットフォームを拡大するために50億米ドル以上のコミットメントを持つ戦略的パートナーシップを締結しました。これはその時点での中東・アフリカ データセンターインフラへの最大の単一プライベートエクイティ投資です。


中東・アフリカ データセンター不動産市場レポートの範囲
| コロケーション |
| ハイパースケール |
| エッジデータセンター物件 |
| モジュラーデータセンター物件 |
| その他(ホールセール、リテール、エンタープライズ) |
| リース |
| 自己所有 |
| 大企業 |
| 中小企業 |
| 情報技術・通信 |
| 銀行・金融サービス・保険 |
| 政府・公共部門 |
| ヘルスケア |
| その他のエンドユーザー |
| アラブ首長国連邦 |
| サウジアラビア |
| 南アフリカ |
| エジプト |
| その他の中東・アフリカ |
| 物件タイプ別 | コロケーション |
| ハイパースケール | |
| エッジデータセンター物件 | |
| モジュラーデータセンター物件 | |
| その他(ホールセール、リテール、エンタープライズ) | |
| 所有形態別 | リース |
| 自己所有 | |
| 企業規模別 | 大企業 |
| 中小企業 | |
| エンドユーザー別 | 情報技術・通信 |
| 銀行・金融サービス・保険 | |
| 政府・公共部門 | |
| ヘルスケア | |
| その他のエンドユーザー | |
| 国別 | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| エジプト | |
| その他の中東・アフリカ |


レポートで回答される主要な質問
中東・アフリカ データセンター不動産の2031年の見通しは?
中東・アフリカ データセンター不動産市場は、2026年の47.0億米ドルから2031年には88.3億米ドルに達すると予測されており、CAGRは13.44%です。
この地域で最も成長が速い国はどこですか?
サウジアラビアは最も成長が速い国であり、主権AIおよびデジタルインフラへのコミットメントに支えられ、2031年までに17.50%の予測CAGRを持っています。
現在収益をリードしている物件タイプはどれですか?
コロケーションは2025年に43.90%のシェアで現在の収益をリードしています。テナントが依然として柔軟なサードパーティインフラとキャリアニュートラルなエコシステムを重視しているためです。
エッジ容量がこの分野で勢いを増している理由は何ですか?
エッジデータセンター物件は、5Gの展開とAI推論がユーザーに近い低レイテンシーインフラの価値を高めるにつれて、2031年までに16.80%のCAGRで成長すると予測されています。
政府需要が将来の容量追加にとってこれほど重要な理由は何ですか?
主権AIプログラムとデジタル政府の命令が複数年にわたって安全な国内コンピュート容量を必要とするため、公共部門の需要はより構造的になっています。
最終更新日:



