
Marktgröße und Marktanteil des Immobilienmarkts für Rechenzentren im Nahen Osten und Afrika
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
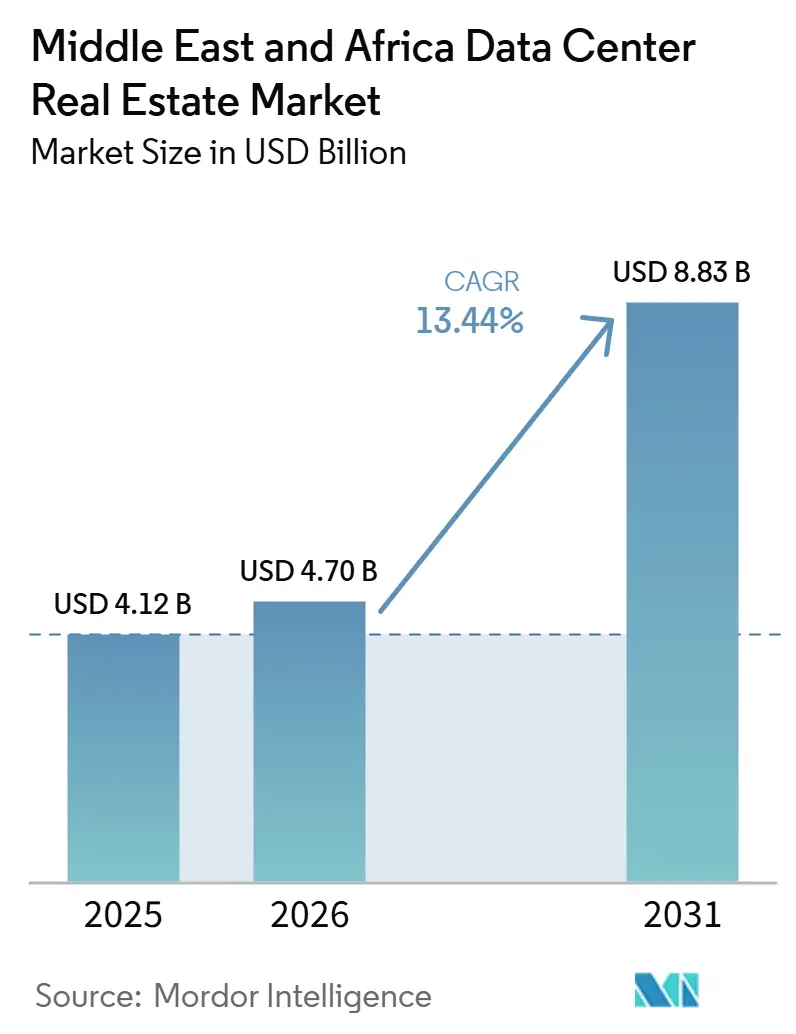
| Marktgröße im Basisjahr (2025) | 4.12 Milliarden US-Dollar |
| Marktgröße (2026) | 4.70 Milliarden US-Dollar |
| Marktgröße (2031) | 8.83 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 13.44 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des Immobilienmarkts für Rechenzentren im Nahen Osten und Afrika von Mordor Intelligence
Die Marktgröße des Immobilienmarkts für Rechenzentren im Nahen Osten und Afrika wurde im Jahr 2025 auf 4,12 Milliarden USD geschätzt und wird voraussichtlich von 4,70 Milliarden USD im Jahr 2026 auf 8,83 Milliarden USD bis 2031 wachsen, mit einem CAGR von 13,44 % während des Prognosezeitraums (2026–2031).
Der Immobilienmarkt für Rechenzentren im Nahen Osten und Afrika tritt in eine Phase ein, in der digitale Infrastruktur als souveränes Gut und nicht als Reservekapazität behandelt wird. Staatliche Programme für künstliche Intelligenz (KI) in den Golfstaaten und die umfassendere digitale Transformation von Unternehmen in Subsahara-Afrika schaffen eine stabilere Nachfragesichtbarkeit und längere Kapazitätsplanungszyklen. Dieser Wachstumszyklus unterscheidet sich von der früheren Cloud-Migrationsphase, da die aktuelle Nachfrage enger mit souveränen Rechenprogrammen, der Entwicklung von Hyperscale-Campussen und der Edge-Bereitstellung in sekundären Städten verknüpft ist. Betreiber passen ihre Strategien auch an, da Leistungsdichte, Kühlungsdesign und Anforderungen an die Datenresidenz für Vermietungs- und Standortplanung immer zentraler werden. Privates Kapital dringt aggressiver in diese Anlageklasse ein, was die Entwicklung beschleunigt und die Anlagenspezifikationen in der gesamten Region anhebt[1].
Wichtigste Erkenntnisse des Berichts
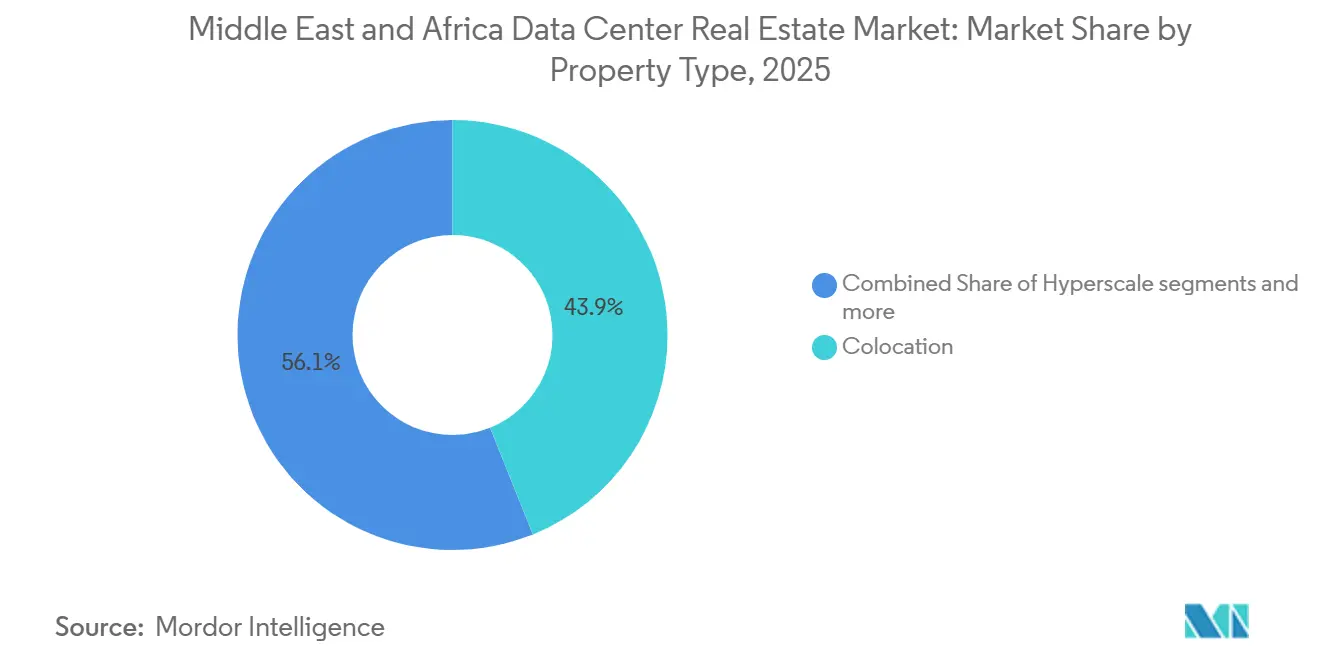
- Nach Immobilientyp entfiel im Jahr 2025 ein Umsatzanteil von 43,90 % auf Kollokation, während Edge-Rechenzentrums-Immobilien bis 2031 voraussichtlich mit einem CAGR von 16,80 % wachsen werden.
- Nach Eigentümerschaft hielten gemietete Anlagen im Jahr 2025 einen Marktanteil von 74,60 % am Immobilienmarkt für Rechenzentren im Nahen Osten und Afrika, und dieses Segment wird voraussichtlich bis 2031 mit einem CAGR von 14,20 % wachsen.
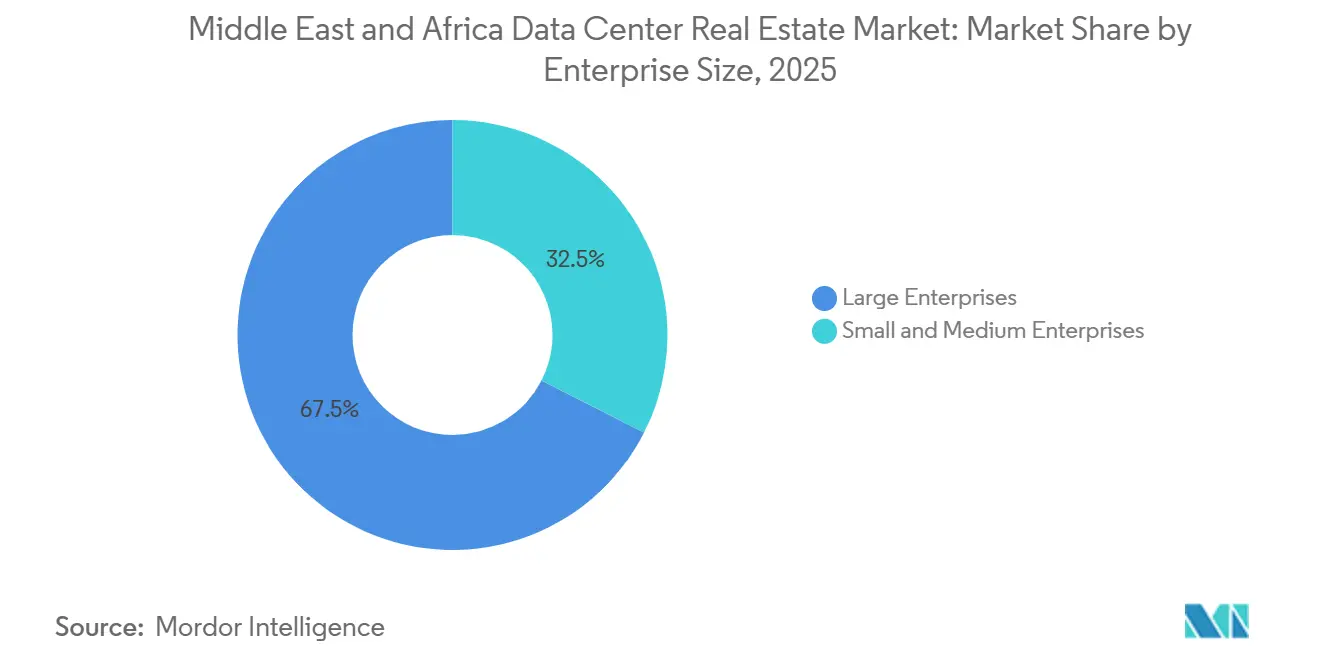
- Nach Unternehmensgröße erzielten Großunternehmen im Jahr 2025 einen Umsatzanteil von 67,50 %, während kleine und mittlere Unternehmen bis 2031 voraussichtlich mit einem CAGR von 15,10 % wachsen werden.
- Nach Endnutzer entfielen im Jahr 2025 44,30 % des Umsatzes auf Informationstechnologie und Telekommunikation, während der Regierungs- und öffentliche Sektor bis 2031 voraussichtlich mit einem CAGR von 15,80 % wachsen wird.
- Nach Geografie hielten die Vereinigten Arabischen Emirate im Jahr 2025 einen Anteil von 31,80 % am Immobilienmarkt für Rechenzentren im Nahen Osten und Afrika, während Saudi-Arabien mit einem prognostizierten CAGR von 17,50 % bis 2031 das stärkste Wachstum verzeichnete.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Souveräne KI-Investitionen beschleunigen die Entwicklung von Rechenzentren | +3.5% | Vereinigte Arabische Emirate, Saudi-Arabien | Kurzfristig (≤ 2 Jahre) |
| Cloud-First-Regierungsrichtlinien erhöhen die lokale Nachfrage nach Rechenzentren | +2.8% | Vereinigte Arabische Emirate, Saudi-Arabien, Ägypten, übriger Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Ausbau von Unterseekabeln stärkt die regionale Konnektivitätsinfrastruktur | +1.9% | Vereinigte Arabische Emirate, Saudi-Arabien, Ägypten, Südafrika | Mittelfristig (2–4 Jahre) |
| Einsatz von Flüssigkühlung unterstützt hochdichte Rechenzentrums-Bereitstellungen | +1.5% | Vereinigte Arabische Emirate, Saudi-Arabien | Kurzfristig (≤ 2 Jahre) |
| Freizonenförderungen ziehen Rechenzentrumsinvestitionen an | +1.4% | Vereinigte Arabische Emirate | Kurzfristig (≤ 2 Jahre) |
| Abwärmenutzung und alternative Energielösungen verbessern die Nachhaltigkeit | +1.2% | Vereinigte Arabische Emirate, Saudi-Arabien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Souveräne KI-Investitionen beschleunigen die Entwicklung von Rechenzentren
Souveräne KI-Ausgaben sind zu einem der deutlichsten Nachfragesignale im Immobilienmarkt für Rechenzentren im Nahen Osten und Afrika geworden. Die HUMAIN-Initiative Saudi-Arabiens ist auf Investitionen von 77 Milliarden USD und ein Ziel von 1,9 GW Rechenzentrums-Kapazität bis 2030 ausgelegt, was das Ausmaß der erwarteten Bautätigkeit im Königreich grundlegend verändert. Diese Form der Nachfrage ist dauerhafter als ein normaler Unternehmenszyklus, da sie an nationale Diversifizierungspläne und langfristige digitale Prioritäten gebunden ist. Sie verändert auch, welche Art von Immobilien wertvoll ist, da KI-Training und -Inferenz eine wesentlich höhere Leistungsdichte und ein fortschrittlicheres Wärmedesign erfordern als Standardarbeitslasten. Diese Verschiebung treibt Betreiber zu größeren Campussen, tieferer Versorgungsplanung und Anlagen, die von Anfang an für GPU-intensive Nachfrage ausgelegt sind.
Cloud-First-Regierungsrichtlinien erhöhen die lokale Nachfrage nach Rechenzentren
Cloud-First-Direktiven machen die Nachfrage des öffentlichen Sektors im Immobilienmarkt für Rechenzentren im Nahen Osten und Afrika sichtbarer. In den Vereinigten Arabischen Emiraten zielt das genehmigte Agentic-KI-Framework darauf ab, innerhalb von 2 Jahren in 50 % der Regierungsdienste eingesetzt zu werden, was den Bedarf an inländischer Rechen- und Speicherkapazität direkt unterstützt. Dieses Muster ist bedeutsam, da staatliche Arbeitslasten in der Regel stärkere Kontrollen in Bezug auf Residenz, Sicherheit und Beschaffungskonformität erfordern als viele kommerzielle Bereitstellungen. Es entsteht auch eine Präferenz für Anlagen, die souveräne Betriebsanforderungen erfüllen können, anstatt nur generische Kollokationsflächen anzubieten. Das Ergebnis ist eine stabilere Vermietungspipeline für zertifizierte, lokal konforme Betreiber, die bereits in der Nähe staatlicher Nachfragezentren positioniert sind.
Ausbau von Unterseekabeln stärkt die regionale Konnektivitätsinfrastruktur
Der Ausbau der Konnektivität verändert, welche Standorte für zukünftige Rechenzentrumsprojekte im Immobilienmarkt für Rechenzentren im Nahen Osten und Afrika konkurrieren können. SEACOMs 2.0-Initiative, die im September 2025 angekündigt wurde, fügte einen neuen regionalen Netzwerkplan hinzu, der sich auf KI, Cloud und Echtzeit-Datenverkehr im Indischen Ozean-Becken, dem Nahen Osten und dem Mittelmeer konzentriert. Eine bessere Unterseekabel-Reichweite verbessert die Attraktivität von Anlagen in der Nähe von Kabellandepunkten und wichtigen Interconnection-Hubs. Es gibt Betreibern in Gateway-Märkten auch eine stärkere Wertaussage über die inländische Unternehmensnachfrage hinaus. Langfristig wird die Standortwahl wahrscheinlich Vermögenswerte bevorzugen, die Stromzugang, terrestrische Glasfaserverbindungen und Unterwasserkonnektivität im selben Korridor kombinieren.
Einsatz von Flüssigkühlung unterstützt hochdichte Rechenzentrums-Bereitstellungen
Flüssigkühlung entwickelt sich von einem Spezialfeature zu einer Kernanforderung für KI-fähige Kapazität im Immobilienmarkt für Rechenzentren im Nahen Osten und Afrika. Khaznas QAJ01-Anlage in Ajman erhielt im Februar 2026 die Uptime Institute Tier III-Zertifizierung für Designdokumente und soll das erste zertifizierte KI-Rechenzentrum mit Flüssigkühlung im Nahen Osten und Nordafrika sein, das eine IT-Last von 100 MW über 20 Datenhallen unterstützt. Dies ist bedeutsam, da KI-Arbeitslasten die Rack-Dichte über den Bereich hinaus treiben, den herkömmliche Luftkühlung gut bewältigen kann. Die Verschiebung schafft eine klare Trennlinie zwischen veralteten Beständen und Vermögenswerten, die höherwertige Mieter bedienen können. Anlagen, die Flüssigkühlung in großem Maßstab validieren, werden daher wahrscheinlich eine stärkere Preissetzungsmacht und qualitativ hochwertigere Mieter sichern.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kühlungskosten erhöhen die Betriebskosten von Rechenzentren | -1.8% | Vereinigte Arabische Emirate, Saudi-Arabien | Kurzfristig (≤ 2 Jahre) |
| Netzkapazitätsengpässe und Genehmigungsverzögerungen verlangsamen die Projektentwicklung | -1.5% | Vereinigte Arabische Emirate, Saudi-Arabien | Mittelfristig (2–4 Jahre) |
| Mangel an zertifizierten Rechenzentrumsfachleuten begrenzt die Betriebskapazität | -1.2% | Global, konzentriert in den Vereinigten Arabischen Emiraten und Saudi-Arabien | Mittelfristig (2–4 Jahre) |
| Wassernutzungsbeschränkungen erschweren die Entwicklung der Kühlungsinfrastruktur | -0.9% | Saudi-Arabien, Vereinigte Arabische Emirate | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kühlungskosten erhöhen die Betriebskosten von Rechenzentren
Kühlung bleibt eine strukturelle Kostenherausforderung für den Immobilienmarkt für Rechenzentren im Nahen Osten und Afrika, insbesondere in Golfklimazonen. Der Übergang zu KI-fähiger Infrastruktur beseitigt dieses Problem nicht, da auch dichtere Umgebungen eine robuste Wärmeabfuhr und Redundanz benötigen. Betreiber, die auf ältere luftgekühlte Designs angewiesen sind, stehen unter zusätzlichem Druck, wenn sie versuchen, die Anforderungen neuerer Mieter durch Nachrüstung zu erfüllen. Dies begünstigt tendenziell Plattformen mit größeren Kapitalbudgets und ausgereifterer Ingenieurskapazität. Infolgedessen kann der Kostendruck das Feld der Betreiber einengen, die um Premium-KI- und Hyperscale-Mandate konkurrieren können.
Netzkapazitätsengpässe und Genehmigungsverzögerungen verlangsamen die Projektentwicklung
Stromzugang und Projektgenehmigungen bleiben wichtige Einschränkungen dafür, wie schnell der Immobilienmarkt für Rechenzentren im Nahen Osten und Afrika neue Kapazitäten hinzufügen kann. Große Campusse erfordern mehr als Land und Mieternachfrage, da sie auch von rechtzeitigen Netzanschlussvereinbarungen, der Bereitschaft der Versorgungsunternehmen und behördenübergreifenden Genehmigungen abhängen. Wenn diese Elemente langsam voranschreiten, kann sich die Projektlieferung verzögern, selbst wenn Kapital und Nachfrage vorhanden sind. Dies verschafft etablierten Betreibern, die bereits über bestehende Versorgungsbeziehungen und genehmigte Standorte verfügen, einen Vorteil. Es erhöht auch den Wert von Entwicklungspipelines, die im Genehmigungs- und Netzanschlussprozess weiter fortgeschritten sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Immobilientyp:
Kollokation führt bei den Umsätzen, während Edge-Rechenzentrums-Immobilien die nächste Welle signalisierenKollokation entfiel im Jahr 2025 auf 43,90 % des Umsatzes und ist damit das größte Segment im Immobilienmarkt für Rechenzentren im Nahen Osten und Afrika. Diese Führungsposition spiegelt eine klare Präferenz unter Unternehmen und vielen Cloud-Mietern für von Dritten verwaltete Anlagen wider, die Flexibilität bieten, ohne direktes Eigentum an Grundstücken und Gebäuden zu erfordern. Carrier-Neutralität bleibt ebenfalls wichtig in einer Region, in der Mieter Ökosystemzugang und Interconnection-Optionen oft genauso schätzen wie reine Fläche. In der Praxis ist Kollokation nach wie vor das Basisprodukt, um das herum viele kommerzielle Vermietungsentscheidungen getroffen werden.
Edge-Rechenzentrums-Immobilien werden bis 2031 voraussichtlich mit einem CAGR von 16,80 % wachsen und sind damit das am schnellsten wachsende Immobilienformat im Immobilienmarkt für Rechenzentren im Nahen Osten und Afrika. Dieses Wachstum ist mit dem 5G-Rollout, niedrigeren Latenzanforderungen und der Ausbreitung von KI-Inferenz näher an den Endnutzern verbunden. Die Nachfrage wird auch verteilter, was die Attraktivität von Anlagen in sekundären Städten und nicht nur in den wichtigsten Hubs verbessert. Hyperscale-Formate gestalten Mietstrukturen um, da Stromweitergabeklauseln und strengere Infrastrukturspezifikationen häufiger werden. Modulare Immobilien gewinnen in afrikanischen Märkten an Relevanz, wo Rollout-Geschwindigkeit und Infrastrukturflexibilität wichtig sind. Khaznas Plan vom Oktober 2025, mehr als 1 GW Kapazität in mehreren Ländern hinzuzufügen, zeigt, wie führende Betreiber Kollokations-, Hyperscale- und Edge-Vermögenswerte als ein Portfolio und nicht als isolierte Formate ausbalancieren[2].


Nach Eigentümerschaft:
Mietverträge verankern die BetreiberökonomieGemietete Anlagen entfielen im Jahr 2025 auf 74,60 % des Umsatzes. Sie verzeichneten das höchste prognostizierte Wachstum mit einem CAGR von 14,20 % und verleihen dem Segment sowohl Größe als auch Dynamik im Immobilienmarkt für Rechenzentren im Nahen Osten und Afrika. Dieses Muster zeigt, dass Mieter und Betreiber nach wie vor Asset-Light- oder Shared-Capital-Strukturen bevorzugen, da Anlagenkosten, Leistungsdichte und Kühlungsanforderungen steigen. Leasing senkt auch die Hürde für Markteintritt und Expansion, insbesondere wenn Projekte große Vorabverpflichtungen erfordern. In diesem Sinne ist das führende Eigentumsmodell eng mit dem aktuellen Kapitalzyklus der Region abgestimmt.
Eigengenutztes Vermögen entfiel auf den verbleibenden Anteil von 25,40 % und ist nach wie vor häufiger bei souveränen Einheiten und Betreibern anzutreffen, die gebundene Nachfrage bedienen. Diese Vermögenswerte sind wichtig, da sie oft hochregulierte staatliche Arbeitslasten verankern, die weniger normalen kommerziellen Nachfrageschwankungen ausgesetzt sind. Gleichzeitig macht institutionelles Kapital gemietete Strukturen noch attraktiver, da Investoren Immobilieneigentum vom Betriebsrisiko trennen. Die Sale-Leaseback-Logik passt gut in einen Markt, in dem die Entwicklungskosten steigen und langfristige Mieter leichter zu zeichnen sind. KKRs Partnerschaft mit Gulf Data Hub vom Januar 2025 zeigt, wie privates Kapital auf die Plattformebene des Immobilienmarkts für Rechenzentren im Nahen Osten und Afrika vordringt, anstatt am Vermögensrand zu verbleiben. Diese Kapitalstrukturverschiebung wird Leasing wahrscheinlich als Standardweg für zukünftige Expansion festigen.
Nach Unternehmensgröße:
Großunternehmen setzen die Basisnachfrage, kleine und mittlere Unternehmen treiben die WachstumsrateGroßunternehmen entfielen im Jahr 2025 auf 67,50 % des Umsatzes, was zeigt, dass sie nach wie vor das Basisnachfrageprofil des Immobilienmarkts für Rechenzentren im Nahen Osten und Afrika definieren. Dies ist konsistent mit der Abhängigkeit der Region von staatlich verbundenen Einheiten, Telekommunikationsgruppen, Banken und anderen großen Institutionen, die längere Verträge abschließen und eine widerstandsfähigere Infrastruktur benötigen. Ihre Präsenz gibt Betreibern auch eine klarere Sichtbarkeit in Bezug auf Belegung und Leistungszuweisung. In vielen Fällen kann ein großer Mieter einen Standort verankern und die Finanzierungsbedingungen für das breitere Vermögen verbessern.
Kleine und mittlere Unternehmen werden bis 2031 voraussichtlich mit einem CAGR von 15,10 % wachsen und haben damit das stärkste Vorwärtswachstumsprofil unter den Unternehmensgrößen. Ihre Nachfrage unterscheidet sich von Hyperscale- oder souveräner Nachfrage, da sie in der Regel verteilter, standortempfindlicher und stärker von gemeinsamen Diensten abhängig ist. Das erklärt, warum urbane Edge-Standorte und kleinere Kollokationsflächen in dichten Geschäftsvierteln relevanter werden. Der breitere digitale Vorstoß der Regierung der Vereinigten Arabischen Emirate stärkt diesen Trend, indem er mehr Dienste, Arbeitsabläufe und Geschäftsaktivitäten auf digitale Plattformen bringt.


Nach Endnutzer:
Informationstechnologie und Telekommunikation verankern den Umsatz, während der Regierungssektor beschleunigtInformationstechnologie und Telekommunikation entfielen im Jahr 2025 auf 44,30 % des Umsatzes und sind damit die größte Endnutzergruppe im Immobilienmarkt für Rechenzentren im Nahen Osten und Afrika. Das Segment steht im Mittelpunkt der Netzwerk-Cloud-Migration, der Interconnection-Nachfrage und der wachsenden KI-Infrastrukturbasis der Region. Telekommunikationsbetreiber benötigen auch verteilte Rechenkapazität für Dienste mit niedrigerer Latenz, was eine weitere Nachfrageschicht für Edge-orientierte Anlagen hinzufügt. Infolgedessen kombiniert das Segment sowohl Kernkapazitätsbedarf als auch netzwerknahe Expansion.
Der Regierungs- und öffentliche Sektor wird bis 2031 voraussichtlich mit einem CAGR von 15,80 % wachsen, was die stärkste Wachstumsrate unter den Endnutzern ist. Die Genehmigung eines Agentic-KI-Frameworks durch das Kabinett der Vereinigten Arabischen Emirate für 50 % der Regierungsdienste innerhalb von 2 Jahren gibt diesem Wachstumspfad einen direkten politischen Anker. Die staatliche Nachfrage unterliegt auch strengen Datenresidenz- und Beschaffungsregeln, von denen lokale konforme Anlagen profitieren. Banken, Finanzdienstleistungen und Versicherungen bleiben ein weiterer wichtiger Nachfragepool, da regulierte Finanzarbeitslasten zuverlässige inländische Hosting-Bedingungen erfordern. Gesundheitswesen und andere regulierte Branchen sind heute kleiner, schaffen aber Expansionsspielraum, da geschützte Datenmengen steigen und die digitale Leistungserbringung häufiger wird. Das Regierungssegment hat daher eine überproportionale Rolle beim zukünftigen Wachstum des Immobilienmarkts für Rechenzentren im Nahen Osten und Afrika, auch wenn Informationstechnologie und Telekommunikation den aktuellen Umsatz noch anführen.
Geografische Analyse
Markt für Rechenzentrum-Immobilien in den Vereinigten Arabischen Emiraten
Die Vereinigten Arabischen Emirate entfielen 2025 auf 31,80 % des Umsatzes und behaupteten damit ihre führende Position im Markt für Rechenzentrum-Immobilien im Nahen Osten und Afrika. Diese Rolle wird durch einen langjährigen Vorsprung beim Ausbau der digitalen Infrastruktur, eine starke Verbindungslogik und politische Rahmenbedingungen gestützt, die für ausländisches Kapital attraktiv bleiben. Diese Kombination macht das Land sowohl zu einer etablierten Betriebsbasis als auch zu einem Ausgangspunkt für die regionale Expansion. Die Genehmigung des Agentic-AI-Rahmens durch das Kabinett der Vereinigten Arabischen Emirate im Jahr 2026 schafft eine weitere Ebene der inländischen Nachfrage, indem die Erbringung öffentlicher Dienstleistungen an lokale Rechenkapazitäten geknüpft wird[3]. Für Betreiber bleiben die Vereinigten Arabischen Emirate der Markt, in dem Ausführungsqualität, Zertifizierungsbereitschaft und Ökosystemtiefe am meisten zählen.
Markt für Rechenzentrum-Immobilien in Saudi-Arabien
Saudi-Arabien ist das am schnellsten wachsende Land im Markt für Rechenzentrum-Immobilien im Nahen Osten und Afrika, mit einem prognostizierten CAGR von 17,5 % bis 2031. HUMAIN ist zum wichtigsten Signal hinter dieser Entwicklung geworden, da es die Nachfrage nach KI-Infrastruktur mit einem umfangreichen staatlichen Engagement und einem messbaren Kapazitätsziel verknüpft. Dies treibt das Königreich von einem vielversprechenden Markt zu einem bedeutenden Entwicklungsschauplatz für Hyperscale- und KI-fähige Immobilien. Die Grundstückserwerbung von Khazna in Dammam und das breitere Muster des Markteintritts regionaler Betreiber unterstützen diesen Wandel gleichermaßen. Geografisch betrachtet ist Saudi-Arabien der Ort, an dem künftige Zuwächse beim Marktanteil für Rechenzentrum-Immobilien im Nahen Osten und Afrika am wahrscheinlichsten entstehen werden.
Markt für Rechenzentrum-Immobilien in Südafrika und Ägypten
Südafrika und Ägypten bilden die nächste Relevanzebene im Markt für Rechenzentrum-Immobilien im Nahen Osten und Afrika. Südafrika bleibt der am weitesten entwickelte Markt südlich der Sahara. Es profitiert von seiner Rolle als regionales digitales Gateway, auch wenn mehrere hochkarätige Projektzahlen im Quellentwurf mit nicht qualifizierten Publikationen verknüpft waren und hier nicht wiederholt werden. Ägypten sticht durch seine strategische Transitlage und seine Bedeutung für regionale Konnektivitätskorridore hervor, was seine langfristige Attraktivität als Knotenpunkt für digitale Infrastruktur stärkt. In der weiteren Region werden Märkte des Golfkooperationsrats und afrikanische Märkte in früheren Entwicklungsphasen zunehmend zu tragfähigen Ausweichzielen, da sich die Bedingungen hinsichtlich Flächen, Energie oder Compliance in den größten Knotenpunkten verschärfen. Die Initiative SEACOM 2.0 stärkt diese übergeordnete regionale Logik, indem sie die Netzwerkschicht verbessert, die der künftigen Standortwahl zugrunde liegt.
Wettbewerbslandschaft
Marktkonzentration
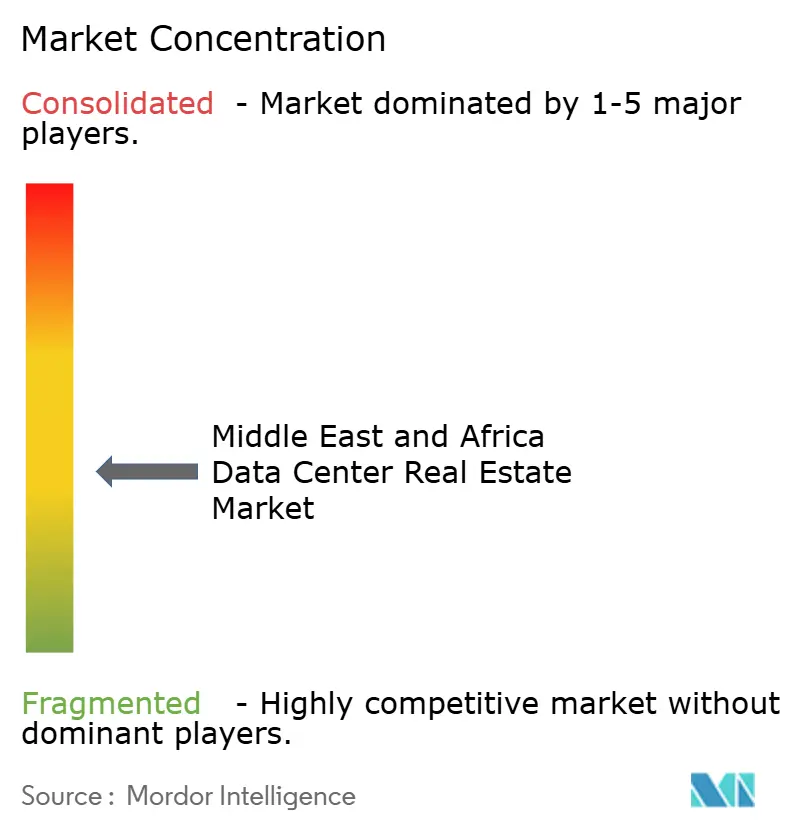
Der Markt für Rechenzentrum-Immobilien im Nahen Osten und Afrika wird zunehmend konzentrierter. Einige wenige große Immobilieneigentümer und Investoren setzen sich durch, da sie Land, Energie und Kapital kontrollieren. Über DAMAC Digital und Edgnex hat das Unternehmen eine Landbank mit einer geplanten Kapazität von 6.000 MW in mehreren Regionen aufgebaut, darunter Projekte in Dammam und Riad. Staatlich verbundene Grundstückseigentümer spielen ebenfalls eine wichtige Rolle. Mubadala besaß das Land unter den frühen Standorten von Khazna, und Dubai Holding hat Land an du für ein neues Rechenzentrum in einem Geschäft im Wert von 170 Millionen AED (ca. 46 Millionen USD) verpachtet. In Saudi-Arabien und Abu Dhabi verpachten staatliche Stellen wie MODON und ADIO nun Industrieland direkt an Rechenzentrumsentwickler. In diesem Markt ist der Besitz von energiebereitem Land ein entscheidender Vorteil.
Der Zugang zu Kapital ist mittlerweile ebenso wichtig wie der Standort: Das Joint Venture von Brookfield im Wert von 20 Milliarden USD mit Qatars Qai war eines der größten Engagements, die die Region bisher gesehen hat. Blackstones AirTrunk investiert 3 Milliarden USD in einen großen Campus mit Humain in Saudi-Arabien, und ESR strebt mehr als 10 Milliarden USD an Logistik- und Rechenzentrumsprojekten im gesamten Golf an. Dieses Finanzierungsniveau ermöglicht es Unternehmen, Land schneller zu erwerben, Energie früher zu planen und in größerem Maßstab zu bauen. Kleinere Grundstückseigentümer haben Schwierigkeiten, Schritt zu halten, sodass der Zugang zu Kapital nun darüber entscheidet, wer wettbewerbsfähig sein kann.
Jüngste Entwicklungen zeigen, wie Unternehmen im Wettbewerb stehen: In Saudi-Arabien plant NEOM einen 1,5-GW-KI-Campus in Oxagon, und Dune Vaults arbeitet mit Pure DC an Campussen von mehr als 100 MW. In Afrika führen Entwickler von Gewerbeparks und Sonderwirtschaftszonen. Attacq hat ein Joint Venture mit Vantage in Johannesburg, Growthpoint hat ein Rechenzentrum für NTT gebaut, und Rendeavours Tatu City in Kenia beherbergt Airtels 44-MW-Anlage. In Ägypten hat Hassan Allam 400 Millionen USD für Rechenzentren zugesagt, und INTRO Holding schreitet mit dem 1,2 Milliarden USD schweren Kemet-Projekt voran. Insgesamt wachsen die Unternehmen am schnellsten, die Land und Energie kontrollieren, über starke Finanzierung verfügen und Projekte realisieren können.
Branchenführer im Immobilienmarkt für Rechenzentren im Nahen Osten und Afrika
-
Brookfield Asset Management
-
Blackstone Inc.
-
DAMAC Properties (DAMAC Digital / Edgnex)
-
Mubadala Investment Company
-
ESR Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Rechenzentrums-Immobilien im Nahen Osten und Afrika Unternehmen in diesem Bericht
- DAMAC Properties
- Brookfield Asset Management
- Blackstone Inc.
- Mubadala Investment Company
- Dubai Holding
- ESR Group
- Saudi Authority for Industrial Cities and Technology Zones (MODON)
- NEOM (Oxagon)
- Dune Vaults
- Azrieli Group
- Mega Or Holdings
- Kardan Israel
- Attacq Ltd
- Growthpoint Properties
- Rendeavour (Tatu City)
- South Energyx Nigeria (Eko Atlantic City)
- Actis
- Hassan Allam Holding
- INTRO Holding
- Abu Dhabi Investment Office (ADIO)
Neueste Industrielle Entwicklungen in Markt für Rechenzentrums-Immobilien im Nahen Osten und Afrika
- September 2026: Ägypten und INTRO Holding schritten mit dem 1,2 Milliarden USD schweren Kemet-Rechenzentrum in der Wirtschaftszone des Suezkanals voran. INTRO ist ein privater Mischkonzern, der mehrere Unternehmen umfasst und in verschiedenen Bereichen tätig ist, darunter Handel und kommerzielle Vertretung, Öl- und Gasengineering sowie Immobilien. Die Gruppe plant, 270 Millionen USD in die erste Phase des 80-MW-Projekts zu investieren. Dies zeigt, dass regional verankerte immobiliengestützte Gruppen in die Rechenzentrumsentwicklung in Nordafrika einsteigen.
- Juni 2026: Hassan Allam Digital Infrastructure and Data Centre Solutions unterzeichnete ein Lizenzabkommen mit der ägyptischen Nationalen Regulierungsbehörde für Telekommunikation zur Errichtung und zum Betrieb von Rechenzentren mit einer Anfangsinvestition von 400 Millionen USD. Die Anlage wird Kunden aus den Bereichen Regierung, Finanzen und Cloud-Computing bedienen. Die Muttergruppe ist in den Bereichen Bauwesen, Versorgungsunternehmen, digitale Infrastruktur und Immobilien tätig, was Rechenzentren zu einer neuen Anlageklasse für diversifizierte Entwickler in der Region macht.
- Dezember 2025: Brookfield und Qai, eine Tochtergesellschaft der Qatar Investment Authority, vereinbarten ein Joint Venture im Wert von 20 Milliarden USD zum Aufbau von KI-Infrastruktur in Katar und auf internationalen Märkten. Brookfield bezeichnete es als sein erstes KI-Infrastrukturinvestment im Nahen Osten, womit es das bislang größte einzelne Sachwertengagement für Rechenzentrumkapazitäten am Golf darstellt.
Berichtsumfang des Immobilienmarkts für Rechenzentren im Nahen Osten und Afrika
Segmentierungsübersicht
| Kollokation |
| Hyperscale |
| Edge-Rechenzentrums-Immobilien |
| Modulare Rechenzentrums-Immobilien |
| Sonstige (Großhandel, Einzelhandel und Unternehmen) |
| Gemietet |
| Eigengenutzt |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Informationstechnologie und Telekommunikation |
| Banken, Finanzdienstleistungen und Versicherungen |
| Regierung und öffentlicher Sektor |
| Gesundheitswesen |
| Sonstige Endnutzer |
| Vereinigte Arabische Emirate |
| Saudi-Arabien |
| Südafrika |
| Ägypten |
| Übriger Naher Osten und Afrika |
| Nach Immobilientyp | Kollokation |
| Hyperscale | |
| Edge-Rechenzentrums-Immobilien | |
| Modulare Rechenzentrums-Immobilien | |
| Sonstige (Großhandel, Einzelhandel und Unternehmen) | |
| Nach Eigentümerschaft | Gemietet |
| Eigengenutzt | |
| Nach Unternehmensgröße | Großunternehmen |
| Kleine und mittlere Unternehmen | |
| Nach Endnutzer | Informationstechnologie und Telekommunikation |
| Banken, Finanzdienstleistungen und Versicherungen | |
| Regierung und öffentlicher Sektor | |
| Gesundheitswesen | |
| Sonstige Endnutzer | |
| Nach Land | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
Im Bericht beantwortete Schlüsselfragen
Wie ist der Ausblick für den Immobilienmarkt für Rechenzentren im Nahen Osten und Afrika bis 2031?
Der Immobilienmarkt für Rechenzentren im Nahen Osten und Afrika wird bis 2031 voraussichtlich einen Wert von 8,83 Milliarden USD erreichen, ausgehend von 4,70 Milliarden USD im Jahr 2026, mit einem CAGR von 13,44 %.
Welches Land wächst in dieser Region am schnellsten?
Saudi-Arabien ist das am schnellsten wachsende Land mit einem prognostizierten CAGR von 17,50 % bis 2031, unterstützt durch souveräne KI- und digitale Infrastrukturverpflichtungen.
Welcher Immobilientyp führt heute beim Umsatz?
Kollokation führt beim aktuellen Umsatz mit einem Anteil von 43,90 % im Jahr 2025, da Mieter nach wie vor flexible Infrastruktur von Drittanbietern und carrier-neutrale Ökosysteme schätzen.
Warum gewinnt Edge-Kapazität in diesem Bereich an Dynamik?
Edge-Rechenzentrums-Immobilien werden bis 2031 voraussichtlich mit einem CAGR von 16,80 % wachsen, da 5G-Rollout und KI-Inferenz den Wert einer Infrastruktur mit niedrigerer Latenz näher an den Nutzern erhöhen.
Warum ist die staatliche Nachfrage für zukünftige Kapazitätserweiterungen so wichtig?
Die Nachfrage des öffentlichen Sektors wird struktureller, da souveräne KI-Programme und Mandate für digitale Regierungsführung über mehrere Jahre hinweg sichere inländische Rechenkapazität erfordern.