
Tamanho e Participação do Mercado de Imóveis para Data Centers no Oriente Médio e África
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
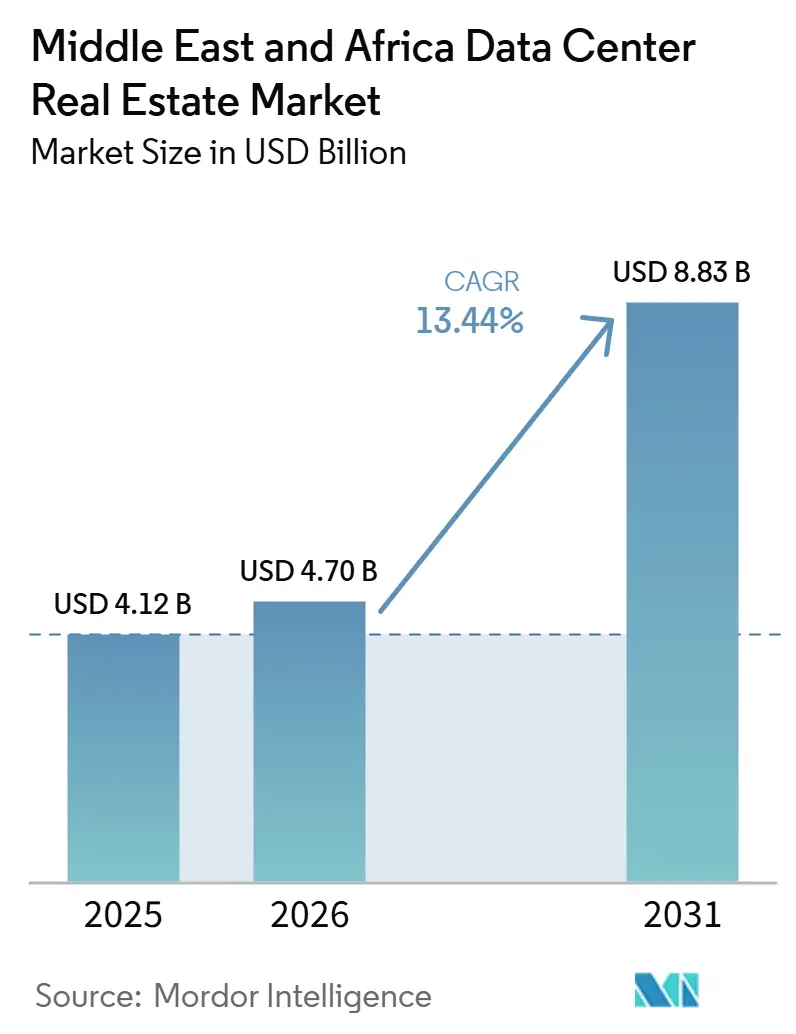
| Tamanho do mercado no ano base (2025) | 4.12 Bilhões de dólares |
| Tamanho do Mercado (2026) | 4.70 Bilhões de dólares |
| Tamanho do Mercado (2031) | 8.83 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 13.44 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Imóveis para Data Centers no Oriente Médio e África por Mordor Intelligence
O tamanho do Mercado de Imóveis para Data Centers no Oriente Médio e África foi avaliado em 4,12 bilhões de USD em 2025 e estima-se que cresça de 4,70 bilhões de USD em 2026 para atingir 8,83 bilhões de USD até 2031, a um CAGR de 13,44% durante o período de previsão (2026-2031).
O mercado de imóveis para data centers no Oriente Médio e África está entrando em uma fase em que a infraestrutura digital é tratada como um ativo soberano, e não como capacidade de reserva. Os programas de inteligência artificial (IA) governamentais no Golfo e a digitalização empresarial mais ampla na África Subsaariana estão criando maior visibilidade de demanda e ciclos de planejamento de capacidade mais longos. Este ciclo de crescimento difere da fase anterior de migração para a nuvem porque a demanda atual está mais estreitamente ligada a programas de computação soberana, desenvolvimento de campi hiperescala e implantação de borda em cidades secundárias. Os operadores também estão ajustando suas estratégias à medida que a densidade de energia, o design de resfriamento e os requisitos de residência de dados tornam-se mais centrais para o arrendamento e o planejamento de locais. O capital privado está entrando na classe de ativos de forma mais agressiva, o que está acelerando o desenvolvimento e elevando as especificações das instalações em toda a região[1].
Principais Conclusões do Relatório
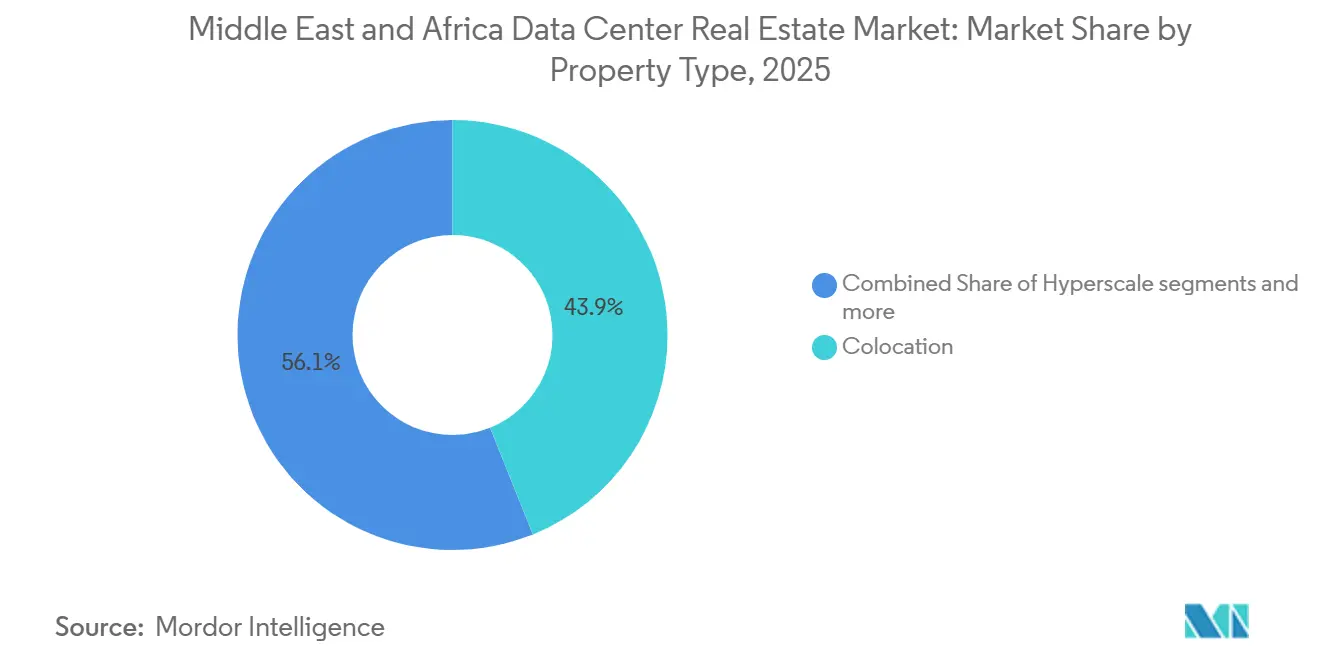
- Por tipo de propriedade, o colocation representou 43,90% da receita em 2025, enquanto as propriedades de data centers de borda têm previsão de crescimento a um CAGR de 16,80% até 2031.
- Por propriedade, as instalações arrendadas detinham 74,60% da participação do mercado de imóveis para data centers no Oriente Médio e África em 2025, e este segmento tem projeção de expansão a um CAGR de 14,20% até 2031.
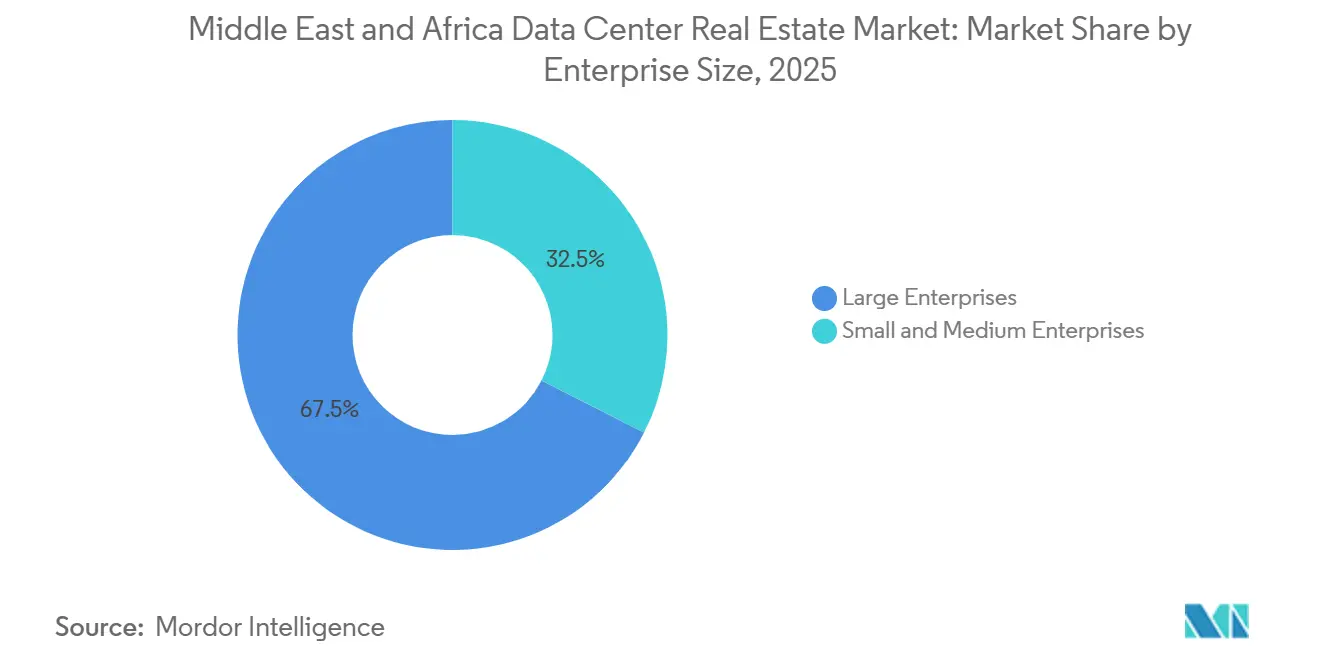
- Por porte de empresa, as grandes empresas capturaram 67,50% da participação de receita em 2025, enquanto as pequenas e médias empresas têm previsão de avançar a um CAGR de 15,10% até 2031.
- Por usuário final, tecnologia da informação e telecomunicações representaram 44,30% da receita em 2025, enquanto o governo e o setor público têm expectativa de crescimento a um CAGR de 15,80% até 2031.
- Por geografia, os Emirados Árabes Unidos detinham uma participação de 31,80% do mercado de imóveis para data centers no Oriente Médio e África em 2025, enquanto a Arábia Saudita registrou o CAGR projetado mais rápido de 17,50% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Investimentos em IA Soberana Aceleram o Desenvolvimento de Data Centers | +3.5% | Emirados Árabes Unidos, Arábia Saudita | Curto prazo (≤ 2 anos) |
| Políticas Governamentais com Prioridade para a Nuvem Aumentam a Demanda Local por Data Centers | +2.8% | Emirados Árabes Unidos, Arábia Saudita, Egito, Restante do Oriente Médio e África | Médio prazo (2-4 anos) |
| A Expansão de Cabos Submarinos Fortalece a Infraestrutura de Conectividade Regional | +1.9% | Emirados Árabes Unidos, Arábia Saudita, Egito, África do Sul | Médio prazo (2-4 anos) |
| A Adoção de Resfriamento Líquido Apoia Implantações de Data Centers de Alta Densidade | +1.5% | Emirados Árabes Unidos, Arábia Saudita | Curto prazo (≤ 2 anos) |
| Incentivos de Zonas Francas Atraem Investimentos em Data Centers | +1.4% | Emirados Árabes Unidos | Curto prazo (≤ 2 anos) |
| A Recuperação de Calor Residual e Soluções de Energia Alternativa Melhoram a Sustentabilidade | +1.2% | Emirados Árabes Unidos, Arábia Saudita | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Investimentos em IA Soberana Aceleram o Desenvolvimento de Data Centers
Os gastos com IA soberana tornaram-se um dos sinais de demanda mais claros no mercado de imóveis para data centers no Oriente Médio e África. A iniciativa HUMAIN da Arábia Saudita é estruturada em torno de 77 bilhões de USD em investimentos e uma meta de 1,9 GW de capacidade de data centers até 2030, o que altera materialmente a escala da atividade de construção esperada no Reino. Essa forma de demanda é mais duradoura do que um ciclo empresarial normal porque está vinculada a planos de diversificação nacional e prioridades digitais de longo prazo. Também está mudando o tipo de imóvel que é valioso, uma vez que o treinamento e a inferência de IA exigem densidade de energia muito maior e design térmico mais avançado do que as cargas de trabalho padrão. Essa mudança está impulsionando os operadores em direção a campi maiores, planejamento de serviços públicos mais aprofundado e instalações projetadas desde o início para demanda intensiva em GPU.
Políticas Governamentais com Prioridade para a Nuvem Aumentam a Demanda Local por Data Centers
As diretrizes de prioridade para a nuvem estão tornando a demanda do setor público mais visível no mercado de imóveis para data centers no Oriente Médio e África. Nos Emirados Árabes Unidos, o framework de IA Agêntica aprovado visa implantar em 50% dos serviços governamentais em 2 anos, apoiando diretamente a necessidade de capacidade de computação e armazenamento doméstica. Esse padrão é importante porque as cargas de trabalho governamentais geralmente exigem controles mais rigorosos em torno de residência, segurança e conformidade de aquisições do que muitas implantações comerciais. Também cria uma preferência por instalações que possam atender aos requisitos operacionais soberanos, em vez de oferecer apenas espaço de colocation genérico. O resultado é um pipeline de arrendamento mais estável para operadores certificados e localmente conformes, já posicionados próximos aos centros de demanda governamental.
A Expansão de Cabos Submarinos Fortalece a Infraestrutura de Conectividade Regional
A expansão da conectividade está mudando quais locais podem competir por futuros projetos de data centers no mercado de imóveis para data centers no Oriente Médio e África. A iniciativa SEACOM 2.0, anunciada em setembro de 2025, adicionou um novo plano de rede regional focado em IA, nuvem e tráfego em tempo real na Bacia do Oceano Índico, no Oriente Médio e no Mediterrâneo. Um melhor alcance submarino melhora o argumento para instalações próximas a pontos de aterrissagem de cabos e principais hubs de interconexão. Também oferece aos operadores em mercados de gateway uma proposta de valor mais forte além da demanda empresarial doméstica. Com o tempo, a seleção de locais provavelmente favorecerá ativos que combinem acesso à energia, links de fibra terrestre e conectividade submarina no mesmo corredor.
A Adoção de Resfriamento Líquido Apoia Implantações de Data Centers de Alta Densidade
O resfriamento líquido está passando de um recurso especializado para um requisito central para capacidade pronta para IA no mercado de imóveis para data centers no Oriente Médio e África. A instalação QAJ01 da Khazna em Ajman recebeu a Certificação de Documentos de Design Tier III do Uptime Institute em fevereiro de 2026 e está prevista para ser o primeiro data center de IA certificado com resfriamento líquido no Oriente Médio e Norte da África, suportando 100 MW de carga de TI em 20 salas de dados. Isso é importante porque as cargas de trabalho de IA estão elevando a densidade de rack além do alcance que o resfriamento a ar convencional consegue lidar bem. A mudança está criando uma divisão clara entre o inventário legado e os ativos que podem atender a inquilinos de maior valor. As instalações que validam o resfriamento líquido em escala, portanto, provavelmente garantirão maior poder de precificação e inquilinos de maior qualidade.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Resfriamento Aumentam as Despesas Operacionais dos Data Centers | -1.8% | Emirados Árabes Unidos, Arábia Saudita | Curto prazo (≤ 2 anos) |
| Restrições de Capacidade da Rede e Atrasos no Licenciamento Retardam o Desenvolvimento de Projetos | -1.5% | Emirados Árabes Unidos, Arábia Saudita | Médio prazo (2-4 anos) |
| A Escassez de Profissionais Certificados em Data Centers Limita a Capacidade Operacional | -1.2% | Global, concentrado nos Emirados Árabes Unidos e na Arábia Saudita | Médio prazo (2-4 anos) |
| Restrições ao Uso de Água Desafiam o Desenvolvimento da Infraestrutura de Resfriamento | -0.9% | Arábia Saudita, Emirados Árabes Unidos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Resfriamento Aumentam as Despesas Operacionais dos Data Centers
O resfriamento continua sendo um desafio de custo estrutural para o mercado de imóveis para data centers no Oriente Médio e África, especialmente nos climas do Golfo. A mudança em direção à infraestrutura pronta para IA não elimina esse problema, porque ambientes de maior densidade ainda precisam de rejeição de calor robusta e redundância. Os operadores que dependem de designs mais antigos de resfriamento a ar enfrentam pressão adicional ao tentar modernizar para atender aos requisitos de novos inquilinos. Isso tende a favorecer plataformas com orçamentos de capital maiores e capacidade de engenharia mais madura. Como resultado, a pressão de custos pode reduzir o campo de operadores que podem competir por mandatos premium de IA e hiperescala.
Restrições de Capacidade da Rede e Atrasos no Licenciamento Retardam o Desenvolvimento de Projetos
O acesso à energia e as aprovações de projetos continuam sendo limites importantes sobre a rapidez com que o mercado de imóveis para data centers no Oriente Médio e África pode adicionar nova capacidade. Grandes campi exigem mais do que terreno e demanda de inquilinos, pois também dependem de acordos de interconexão oportunos, prontidão das concessionárias e autorizações de múltiplos órgãos. Quando essas peças se movem lentamente, a entrega do projeto pode atrasar mesmo que capital e demanda estejam disponíveis. Isso cria uma vantagem para os incumbentes que já possuem relacionamentos estabelecidos com concessionárias e locais aprovados. Também eleva o valor dos pipelines de desenvolvimento que estão mais avançados no processo de licenciamento e conexão à rede.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Propriedade:
O Colocation Lidera as Receitas enquanto as Propriedades de Data Centers de Borda Sinalizam a Próxima OndaO colocation representou 43,90% da receita em 2025, tornando-o o maior segmento no mercado de imóveis para data centers no Oriente Médio e África. Essa liderança reflete uma clara preferência entre empresas e muitos inquilinos de nuvem por instalações gerenciadas por terceiros que oferecem flexibilidade sem exigir propriedade direta de terrenos e edifícios. A neutralidade de operadoras também continua sendo importante em uma região onde os inquilinos frequentemente valorizam o acesso ao ecossistema e as opções de interconexão tanto quanto o espaço bruto. Na prática, o colocation ainda é o produto base em torno do qual muitas decisões de arrendamento comercial são tomadas.
As propriedades de data centers de borda têm previsão de expansão a um CAGR de 16,80% até 2031, tornando-as o formato de propriedade de crescimento mais rápido no mercado de imóveis para data centers no Oriente Médio e África. Esse crescimento está ligado à implantação do 5G, às necessidades de menor latência e à expansão da inferência de IA mais próxima dos usuários finais. A demanda também está se tornando mais distribuída, o que melhora o argumento para instalações em cidades secundárias, e não apenas nos principais hubs. Os formatos hiperescala estão remodelando as estruturas de arrendamento à medida que cláusulas de repasse de energia e especificações de infraestrutura mais rigorosas tornam-se mais comuns. As propriedades modulares estão ganhando relevância nos mercados africanos, onde a velocidade de implantação e a flexibilidade de infraestrutura são importantes. O plano da Khazna de outubro de 2025 de adicionar mais de 1 GW de capacidade em vários países mostra como os principais operadores estão equilibrando ativos de colocation, hiperescala e borda como um único portfólio, e não como formatos isolados[2].


Por Propriedade:
Os Contratos de Arrendamento Ancoram a Economia dos OperadoresAs instalações arrendadas representaram 74,60% da receita em 2025. Elas registraram o maior crescimento projetado a um CAGR de 14,20%, conferindo ao segmento tanto escala quanto momentum no mercado de imóveis para data centers no Oriente Médio e África. Esse padrão mostra que inquilinos e operadores ainda preferem estruturas de capital leve ou de capital compartilhado à medida que os custos das instalações, a densidade de energia e os requisitos de resfriamento aumentam. O arrendamento também reduz a barreira para entrada e expansão no mercado, especialmente quando os projetos exigem grandes compromissos iniciais. Nesse sentido, o modelo de propriedade líder está estreitamente alinhado com o ciclo de capital atual da região.
Os ativos ocupados pelo proprietário representaram os 25,40% restantes da participação e continuam sendo mais comuns entre entidades soberanas e operadores que atendem à demanda cativa. Esses ativos são importantes porque frequentemente ancoram cargas de trabalho governamentais altamente regulamentadas que são menos expostas às oscilações normais de demanda comercial. Ao mesmo tempo, o capital institucional está tornando as estruturas arrendadas ainda mais atraentes à medida que os investidores separam a propriedade do imóvel do risco operacional. A lógica de venda e arrendamento de volta se encaixa bem em um mercado onde os custos de desenvolvimento estão aumentando e os inquilinos de longo prazo estão se tornando mais fáceis de subscrever. A parceria da KKR com a Gulf Data Hub em janeiro de 2025 mostra como o capital privado está entrando no nível de plataforma do mercado de imóveis para data centers no Oriente Médio e África, em vez de permanecer na borda do ativo. Essa mudança na estrutura de capital provavelmente reforçará o arrendamento como a rota padrão para expansão futura.
Por Porte de Empresa:
As Grandes Empresas Estabelecem a Demanda de Base, as Pequenas e Médias Empresas Impulsionam a Taxa de CrescimentoAs grandes empresas representaram 67,50% da receita em 2025, indicando que ainda definem o perfil de demanda de base do mercado de imóveis para data centers no Oriente Médio e África. Isso é consistente com a dependência da região de entidades vinculadas ao governo, grupos de telecomunicações, bancos e outras grandes instituições que assinam contratos mais longos e exigem infraestrutura mais resiliente. Sua presença também fornece aos operadores maior visibilidade sobre ocupação e alocação de energia. Em muitos casos, um grande inquilino pode ancorar um local e melhorar as condições de financiamento para o ativo mais amplo.
As pequenas e médias empresas têm previsão de crescimento a um CAGR de 15,10% até 2031, conferindo-lhes o perfil de crescimento futuro mais forte entre os portes de empresa. Sua demanda difere da demanda hiperescala ou soberana porque geralmente é mais distribuída, mais sensível à localização e mais dependente de serviços compartilhados. Isso ajuda a explicar por que os locais de borda urbana e os footprints menores de colocation estão se tornando mais relevantes em distritos comerciais densos. O impulso digital mais amplo do governo dos Emirados Árabes Unidos fortalece essa tendência ao trazer mais serviços, fluxos de trabalho e atividades empresariais para plataformas digitais.


Por Usuários Finais:
Tecnologia da Informação e Telecomunicações Ancora a Receita enquanto o Governo AceleraTecnologia da informação e telecomunicações representaram 44,30% da receita em 2025, tornando-o o maior grupo de usuários finais no mercado de imóveis para data centers no Oriente Médio e África. O segmento está no centro da migração de rede para a nuvem, da demanda de interconexão e da base de infraestrutura de IA em expansão da região. Os operadores de telecomunicações também precisam de computação distribuída para serviços de menor latência, o que adiciona outra camada de demanda para instalações orientadas à borda. Como resultado, o segmento combina necessidades de capacidade central e expansão adjacente à rede.
O governo e o setor público têm projeção de crescimento a um CAGR de 15,80% até 2031, que é a taxa de crescimento mais forte entre os usuários finais. A aprovação pelo Gabinete dos Emirados Árabes Unidos de um framework de IA Agêntica para 50% dos serviços governamentais em 2 anos confere a esse caminho de crescimento uma âncora direta de política. A demanda governamental também carrega fortes regras de residência de dados e aquisições, que beneficiam as instalações locais conformes. Serviços bancários, financeiros e de seguros continuam sendo outro importante pool de demanda porque as cargas de trabalho financeiras regulamentadas exigem condições de hospedagem doméstica confiáveis. Saúde e outros setores regulamentados são menores hoje, mas criam espaço de expansão à medida que os volumes de dados protegidos aumentam e a prestação de serviços digitais torna-se mais comum. O segmento governamental, portanto, tem um papel desproporcional no crescimento futuro do mercado de imóveis para data centers no Oriente Médio e África, mesmo que tecnologia da informação e telecomunicações ainda liderem a receita atual.
Análise Geográfica
Mercado Imobiliário de Data Centers nos Emirados Árabes Unidos
Os Emirados Árabes Unidos responderam por 31,80% da receita em 2025, mantendo sua posição de liderança no mercado imobiliário de data centers no Oriente Médio e África. Seu papel é sustentado por uma longa vantagem no desenvolvimento de infraestrutura digital, forte lógica de interconexão e condições de política que permanecem atrativas para o capital estrangeiro. Essa combinação torna o país tanto uma base operacional madura quanto um ponto de partida para a expansão regional. A aprovação, pelo Gabinete dos Emirados Árabes Unidos em 2026, do marco de IA Agêntica acrescenta mais uma camada de demanda doméstica ao vincular a prestação de serviços públicos à capacidade computacional local[3]. Para os operadores, os Emirados Árabes Unidos continuam sendo o mercado onde a qualidade de execução, a prontidão para certificação e a profundidade do ecossistema são mais relevantes.
Mercado Imobiliário de Data Centers na Arábia Saudita
A Arábia Saudita é o país de crescimento mais rápido no mercado imobiliário de data centers no Oriente Médio e África, com um CAGR projetado de 17,5% até 2031. A HUMAIN tornou-se o principal sinal por trás dessa trajetória, pois vincula a demanda por infraestrutura de IA a um grande compromisso soberano e a uma meta de capacidade mensurável. Isso está impulsionando o Reino de um mercado promissor para um importante polo de desenvolvimento de imóveis em escala hiper e prontos para IA. A aquisição de terrenos pela Khazna em Dammam e o padrão mais amplo de entrada de operadores regionais corroboram essa mudança. Geograficamente, a Arábia Saudita é onde os ganhos futuros na participação do mercado imobiliário de data centers no Oriente Médio e África têm maior probabilidade de surgir.
Mercado Imobiliário de Data Centers na África do Sul e no Egito
A África do Sul e o Egito formam a próxima camada de relevância no mercado imobiliário de data centers no Oriente Médio e África. A África do Sul continua sendo o mercado mais desenvolvido da África Subsaariana. Ela se beneficia de seu papel como portal digital regional, embora vários dados de projetos de alto perfil presentes na versão preliminar da fonte estivessem vinculados a publicações não qualificadas e não sejam reproduzidos aqui. O Egito se destaca por sua posição estratégica de trânsito e sua importância para os corredores de conectividade regional, o que aumenta seu apelo de longo prazo como hub de infraestrutura digital. Em toda a região mais ampla, os mercados do Conselho de Cooperação do Golfo e africanos em estágios mais iniciais estão se tornando destinos de transbordamento mais viáveis à medida que as condições de terreno, energia ou conformidade se tornam mais restritivas nos maiores hubs. A iniciativa SEACOM 2.0 reforça essa lógica regional mais ampla ao aprimorar a camada de rede que sustenta a seleção futura de locais.
Cenário Competitivo
Concentração do Mercado
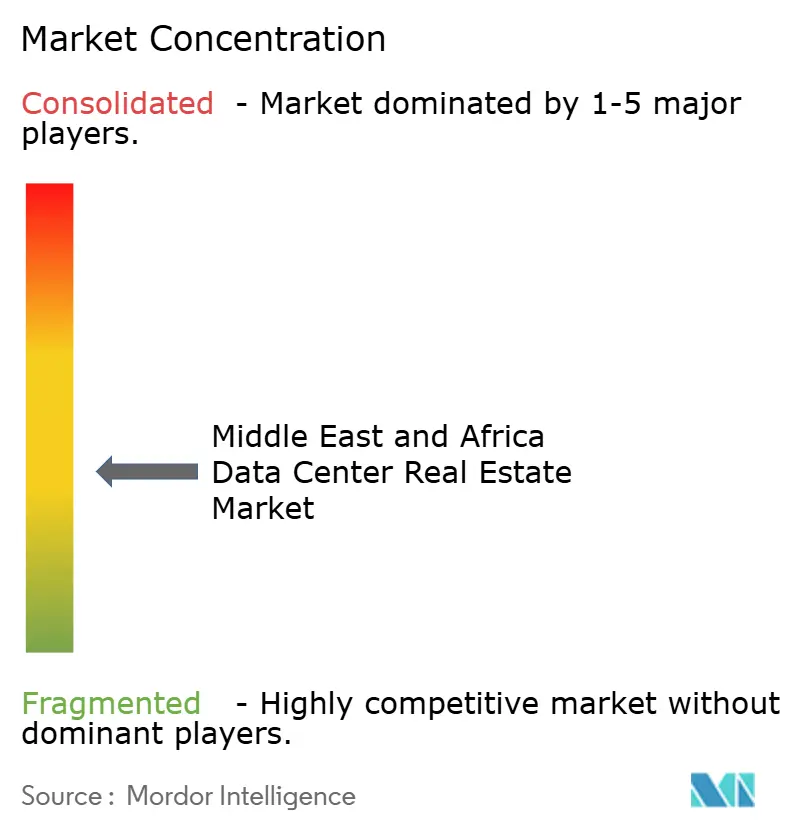
O mercado imobiliário de data centers no Oriente Médio e África está se tornando mais concentrado. Alguns grandes proprietários e investidores imobiliários estão avançando porque controlam terrenos, energia e capital. Por meio da DAMAC Digital e da Edgnex, a empresa construiu um banco de terrenos com capacidade planejada de 6.000 MW em várias regiões, incluindo projetos em Dammam e Riade. Os proprietários de terrenos vinculados ao governo também são relevantes. A Mubadala era proprietária do terreno nos primeiros campi da Khazna, e a Dubai Holding arrendou terrenos à du para um novo data center em um negócio avaliado em AED 170 milhões (aprox. USD 46 milhões). Na Arábia Saudita e em Abu Dhabi, órgãos governamentais como a MODON e o ADIO agora arrendam terrenos industriais diretamente a desenvolvedores de data centers. Neste mercado, possuir terrenos com acesso garantido à energia é uma grande vantagem.
O acesso a capital é agora tão importante quanto a localização: a joint venture de 20 bilhões de USD da Brookfield com a Qai, do Qatar, foi um dos maiores compromissos já vistos na região. A AirTrunk, da Blackstone, está investindo 3 bilhões de USD em um grande campus com a Humain na Arábia Saudita, e a ESR tem como meta mais de 10 bilhões de USD em projetos de logística e data centers em todo o Golfo. Esse nível de financiamento ajuda as empresas a adquirir terrenos mais rapidamente, planejar a energia com antecedência e construir em maior escala. Os proprietários menores têm dificuldade em acompanhar esse ritmo, de modo que o acesso a capital agora determina quem pode competir.
Movimentos recentes mostram como as empresas estão competindo: na Arábia Saudita, a NEOM está planejando um campus de inteligência artificial de 1,5 GW em Oxagon, e a Dune Vaults está trabalhando com a Pure DC em campi de mais de 100 MW. Na África, os desenvolvedores de parques empresariais e zonas econômicas especiais estão liderando. A Attacq tem uma joint venture com a Vantage em Joanesburgo, a Growthpoint construiu um data center para a NTT, e a Tatu City, da Rendeavour, no Quênia, abriga a instalação de 44 MW da Airtel. No Egito, a Hassan Allam comprometeu 400 milhões de USD em data centers, e a INTRO Holding está avançando com o projeto Kemet, avaliado em 1,2 bilhão de USD. No geral, as empresas que controlam terrenos e energia, dispõem de financiamento sólido e conseguem entregar projetos são as que crescem mais rapidamente.
Líderes do Setor de Imóveis para Data Centers no Oriente Médio e África
-
Brookfield Asset Management
-
Blackstone Inc.
-
DAMAC Properties (DAMAC Digital / Edgnex)
-
Mubadala Investment Company
-
ESR Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Imobiliário de Data Centers no Oriente Médio e África Empresas cobertas neste relatório
- DAMAC Properties
- Brookfield Asset Management
- Blackstone Inc.
- Mubadala Investment Company
- Dubai Holding
- ESR Group
- Saudi Authority for Industrial Cities and Technology Zones (MODON)
- NEOM (Oxagon)
- Dune Vaults
- Azrieli Group
- Mega Or Holdings
- Kardan Israel
- Attacq Ltd
- Growthpoint Properties
- Rendeavour (Tatu City)
- South Energyx Nigeria (Eko Atlantic City)
- Actis
- Hassan Allam Holding
- INTRO Holding
- Abu Dhabi Investment Office (ADIO)
Desenvolvimentos industriais recentes em Mercado Imobiliário de Data Centers no Oriente Médio e África
- Setembro de 2026: O Egito e a INTRO Holding avançaram com o data center Kemet, avaliado em 1,2 bilhão de USD, na Zona Econômica do Canal de Suez. A INTRO é um conglomerado privado que inclui diversas empresas, atuando em múltiplos segmentos, incluindo comércio e representação comercial, engenharia de petróleo e gás, e imóveis. O grupo planeja investir 270 milhões de USD na primeira fase do projeto de 80 MW. Isso demonstra grupos imobiliários regionais migrando para o desenvolvimento de data centers no Norte da África.
- Junho de 2026: A Hassan Allam Digital Infrastructure and Data Centre Solutions assinou um acordo de licenciamento com a Autoridade Nacional de Regulação das Telecomunicações do Egito para estabelecer e operar data centers com um investimento inicial de 400 milhões de USD. A instalação atenderá clientes governamentais, financeiros e de computação em nuvem. Seu grupo controlador atua em construção, serviços públicos, infraestrutura digital e imóveis, o que torna os data centers uma nova classe de ativos para desenvolvedores diversificados na região.
- Dezembro de 2025: A Brookfield e a Qai, subsidiária da Qatar Investment Authority, firmaram uma joint venture de 20 bilhões de USD para construir infraestrutura de inteligência artificial no Qatar e em mercados internacionais. A Brookfield a descreveu como seu primeiro investimento em infraestrutura de inteligência artificial no Oriente Médio, tornando-a o maior compromisso único em ativos reais para capacidade de data centers no Golfo até o momento.
Escopo do Relatório do Mercado de Imóveis para Data Centers no Oriente Médio e África
Visão geral da segmentação
| Colocation |
| Hiperescala |
| Propriedades de Data Centers de Borda |
| Propriedades de Data Centers Modulares |
| Outros (Atacado, Varejo e Empresarial) |
| Arrendado |
| Ocupado pelo Proprietário |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Tecnologia da Informação e Telecomunicações |
| Serviços Bancários, Financeiros e de Seguros |
| Governo e Setor Público |
| Saúde |
| Outros Usuários Finais |
| Emirados Árabes Unidos |
| Arábia Saudita |
| África do Sul |
| Egito |
| Restante do Oriente Médio e África |
| Por Tipo de Propriedade | Colocation |
| Hiperescala | |
| Propriedades de Data Centers de Borda | |
| Propriedades de Data Centers Modulares | |
| Outros (Atacado, Varejo e Empresarial) | |
| Por Propriedade | Arrendado |
| Ocupado pelo Proprietário | |
| Por Porte de Empresa | Grandes Empresas |
| Pequenas e Médias Empresas | |
| Por Usuários Finais | Tecnologia da Informação e Telecomunicações |
| Serviços Bancários, Financeiros e de Seguros | |
| Governo e Setor Público | |
| Saúde | |
| Outros Usuários Finais | |
| Por País | Emirados Árabes Unidos |
| Arábia Saudita | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
Principais Perguntas Respondidas no Relatório
Qual é a perspectiva para 2031 para imóveis para data centers no Oriente Médio e África?
O mercado de imóveis para data centers no Oriente Médio e África tem previsão de atingir 8,83 bilhões de USD até 2031, a partir de 4,70 bilhões de USD em 2026, crescendo a um CAGR de 13,44%.
Qual país está crescendo mais rapidamente nesta região?
A Arábia Saudita é o país de crescimento mais rápido, com um CAGR projetado de 17,50% até 2031, apoiado por compromissos soberanos de IA e infraestrutura digital.
Qual tipo de propriedade lidera a receita atualmente?
O colocation lidera a receita atual, com participação de 43,90% em 2025, porque os inquilinos ainda valorizam a infraestrutura flexível de terceiros e os ecossistemas neutros de operadoras.
Por que a capacidade de borda está ganhando momentum neste espaço?
As propriedades de data centers de borda têm previsão de crescimento a um CAGR de 16,80% até 2031, à medida que a implantação do 5G e a inferência de IA aumentam o valor da infraestrutura de menor latência mais próxima dos usuários.
Por que a demanda governamental é tão importante para futuras adições de capacidade?
A demanda do setor público está se tornando mais estrutural porque os programas de IA soberana e os mandatos de governo digital exigem capacidade de computação doméstica segura ao longo de vários anos.