
Taille et Part du Marché des Micro-Turbines
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
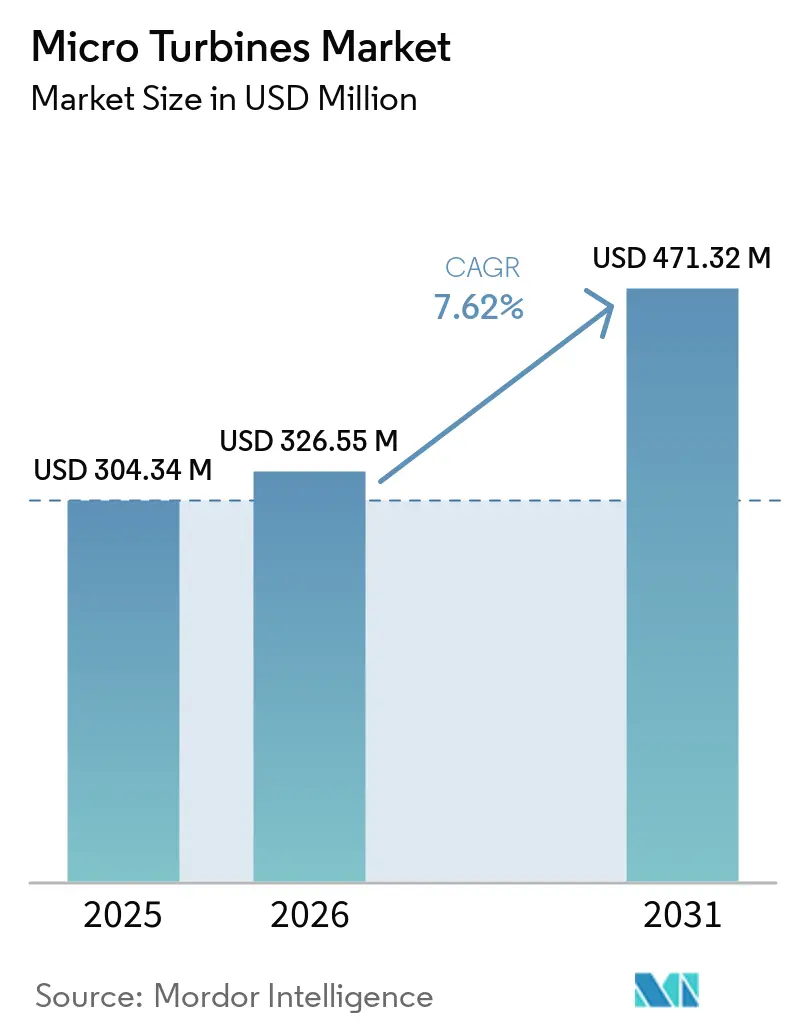
| Taille du Marché (2026) | 326.55 Millions de dollars américains |
| Taille du Marché (2031) | 471.32 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 7.62 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
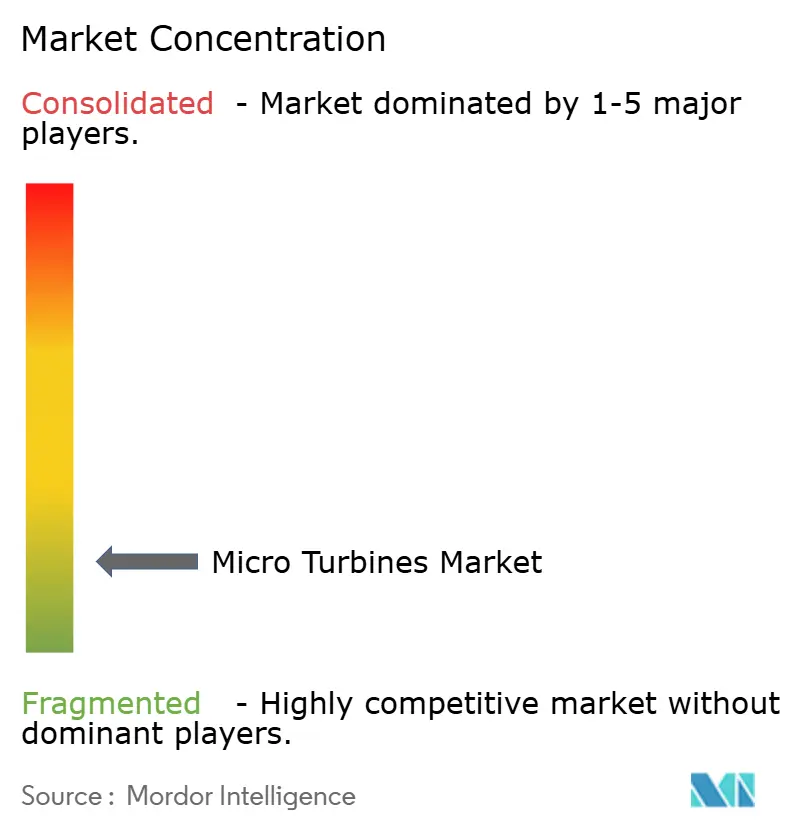
| Concentration du Marché | Faible |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du Marché des Micro-Turbines par Mordor Intelligence
La taille du Marché des Micro-Turbines était évaluée à 304,34 millions USD en 2025 et devrait croître de 326,55 millions USD en 2026 pour atteindre 471,32 millions USD d'ici 2031, à un CAGR de 7,62 % durant la période de prévision (2026-2031). La demande se concentre sur les sites nécessitant une alimentation électrique fiable sur site, notamment les installations commerciales, les usines industrielles, les opérations pétrolières et gazières, les centres de données et les sites isolés. Les systèmes de cogénération soutiennent l'adoption car ils produisent de l'électricité et de la chaleur utile à partir du même approvisionnement en combustible. Le fonctionnement multi-combustible, les paliers à air et les exigences de maintenance réduites influencent également les décisions d'achat. Les fournisseurs sont en concurrence avec le solaire associé au stockage et les piles à combustible, de sorte que la résilience, les performances en matière d'émissions et la disponibilité du combustible restent au cœur de leur positionnement. Des règles plus strictes sur le torchage et les nouvelles conceptions de centres de données à courant continu peuvent élargir la base de demande adressable au-delà des utilisations établies en cogénération et en secours.
Points Clés du Rapport
- Par puissance nominale, la tranche 51–250 kW détenait 44,3 % de la part du marché des Micro-Turbines en 2025, tandis que la tranche 251–500 kW devrait croître à un CAGR de 7,9 % jusqu'en 2031.
- Par application, la cogénération représentait 64,4 % de la part du marché des Micro-Turbines en 2025, tandis que les microréseaux devraient croître à un CAGR de 8,1 % jusqu'en 2031.
- Par utilisation finale, les utilisateurs commerciaux et industriels détenaient 78,2 % des revenus de 2025, tandis que les services publics devraient croître à un CAGR de 7,8 % jusqu'en 2031.
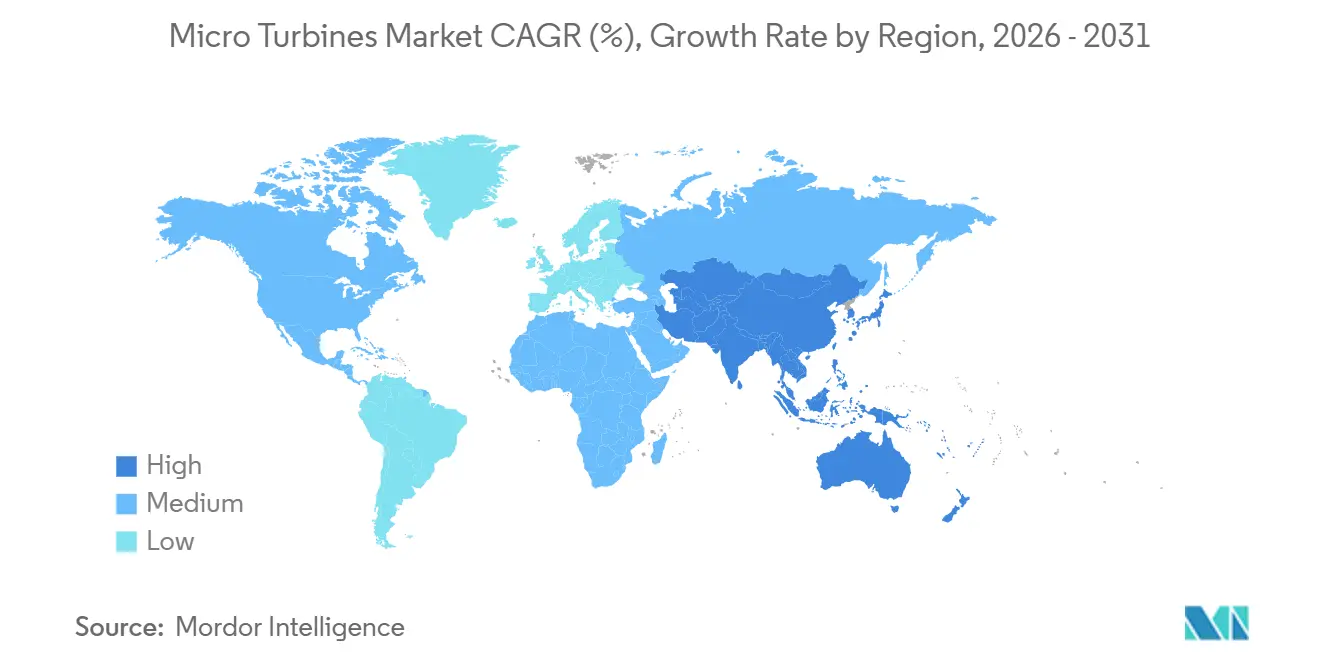
- Par géographie, l'Amérique du Nord détenait 37,9 % des revenus de 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 8,4 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché Mondial des Micro-Turbines
Analyse de l'Impact des Moteurs*
| Moteur | % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Adoption Croissante de la Cogénération | +2.50% | Mondial | Moyen terme (2–4 ans) |
| Demande d'Alimentation Distribuée Résiliente | +1.80% | Amérique du Nord et UE, extension vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Mandats de Réduction des Émissions et d'Efficacité Énergétique | +1.00% | Amérique du Nord et UE en cœur, Asie-Pacifique émergente | Moyen terme (2–4 ans) |
| Flexibilité des Combustibles entre Gaz Naturel et Gaz Renouvelables | +0.70% | Mondial | Moyen terme (2–4 ans) |
| Exigences en Alimentation des Centres de Données et des Installations Critiques | +1.20% | Amérique du Nord et Asie-Pacifique en cœur | Court terme (≤ 2 ans) |
| Intégration des Micro-Turbines avec les Centrales Électriques Virtuelles et les Actifs Hybrides | +0.60% | Europe et Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption Croissante de la Cogénération
La cogénération demeure l'application principale du marché des Micro-Turbines car elle soutient à la fois la production électrique et la récupération de chaleur. Les micro-turbines en service de cogénération peuvent atteindre une efficacité thermique et électrique combinée de 75 % à 90 %[1]Commission européenne, "Recommandation de la Commission (UE) 2024/2395," Journal officiel de l'Union européenne, eur-lex.europa.eu.. La Commission européenne a publié des orientations d'évaluation actualisées en septembre 2024 dans le cadre de la Directive (UE) 2023/1791. Ces orientations ont renforcé les critères d'efficacité utilisés dans les décisions de soutien aux projets de chauffage et de refroidissement. Des critères de qualification plus clairs peuvent donner aux prêteurs plus de certitude lorsqu'ils évaluent des projets de cogénération. La transformation alimentaire, les hôtels, les raffineries et les propriétés commerciales constituent une demande auprès de plusieurs groupes de clients.
Le cadre réglementaire soutient des pipelines de projets de cogénération pluriannuels en Allemagne, en France, en Italie et en Pologne. Ces marchés valorisent les équipements capables de remplacer les systèmes d'électricité et de chaudière séparés. Les systèmes de cogénération aident également les clients à évaluer la performance énergétique sur l'ensemble de leur site plutôt que sur la seule charge électrique. Ce calcul plus large favorise les micro-turbines lorsque la chaleur des gaz d'échappement peut être utilisée de manière constante. Il réduit également l'exposition à un déclin dans l'une ou l'autre catégorie d'utilisateurs finaux. Le marché des Micro-Turbines reste donc étroitement lié au rythme auquel les clients peuvent utiliser la chaleur récupérée sur site.
Demande d'Alimentation Distribuée Résiliente
Les délais plus longs de raccordement au réseau ont rendu la production sur site plus pertinente pour le marché des Micro-Turbines. L'Université du Texas a rapporté en 2026 que les développeurs de centres de données envisageaient des technologies de production d'énergie sur site alors que les contraintes du réseau retardaient l'expansion[2]Bureau of Economic Geology, University of Texas at Austin, "On-Site Power Generation Technologies Reshaping Data Center Power Strategy," COMPASS White Paper, compass.beg.utexas.edu. . Le même rapport indiquait que les délais d'interconnexion pour les grands projets dans les zones contraintes dépassaient 3 ans. Les équipements sur site peuvent permettre à un projet de fonctionner avant qu'une connexion permanente au réseau soit disponible. Ils peuvent également servir de pont pendant que les développeurs attendent les mises à niveau du réseau. Cela est particulièrement pertinent dans les régions exposées aux intempéries où les clients accordent une plus grande valeur à la continuité de l'approvisionnement.
Les micro-turbines s'adaptent aux projets derrière le compteur où les équipements diesel font face à des exigences d'émissions plus strictes et où les turbines plus grandes dépassent la demande du site. Les unités modulaires permettent aux clients d'ajouter de la capacité à mesure que leur charge augmente. L'Université du Texas a estimé que 27 % des centres de données disposaient d'une forme quelconque de production sur site en 2026. Il est estimé que cette part pourrait atteindre 50 % d'ici 2035. Les microréseaux ont été identifiés comme une architecture principale pour cette expansion. Les préoccupations européennes en matière de sécurité énergétique ont également maintenu l'intérêt pour un approvisionnement résilient sur les sites industriels et commerciaux.
Mandats de Réduction des Émissions et d'Efficacité Énergétique
Les règles relatives aux émissions et à l'efficacité influencent les choix d'équipements sur le marché des Micro-Turbines. L'Agence de protection de l'environnement des États-Unis a finalisé des amendements pour les turbines à combustion stationnaires en janvier 2026. Les règles ont révisé les limites d'oxydes d'azote par taille de turbine, taux d'utilisation et type de combustible[3]Agence de protection de l'environnement des États-Unis, "Règle finale : Révision des normes de performance pour les nouvelles sources pour les turbines à combustion stationnaires et les turbines à gaz stationnaires," Agence de protection de l'environnement des États-Unis, epa.gov.. Les micro-turbines utilisant la combustion à prémélange pauvre peuvent atteindre des émissions d'oxydes d'azote aussi basses que 9 parties par million à pleine charge. Les normes amendées peuvent favoriser les systèmes de turbines à faibles émissions par rapport aux équipements diesel et alternatifs plus anciens. Cela importe le plus dans les zones soumises à des exigences locales plus strictes en matière de qualité de l'air.
La conformité peut devenir une condition d'achat dans les bassins atmosphériques de l'ouest des États-Unis où les secours diesel font face à une pression croissante. La cogénération bénéficie également lorsque les acheteurs sont tenus d'examiner la consommation totale d'énergie plutôt que la seule consommation électrique du site. Le marché des Micro-Turbines présente un avantage là où la récupération de chaleur réduit la consommation de combustible au niveau de l'installation. Les fabricants doivent encore démontrer les performances d'un système dans les conditions de combustible et d'exploitation de chaque site. Les règles diffèrent selon les sous-catégories, de sorte que les allégations de conformité nécessitent une sélection minutieuse des équipements. Cela donne plus de poids à la capacité de service et aux performances d'exploitation documentées dans les achats.
Exigences en Alimentation des Centres de Données et des Installations Critiques
La construction de centres de données crée une nouvelle demande pour le marché des Micro-Turbines dans les rôles d'alimentation principale et hybride. Capstone Energy+ a déclaré dans son formulaire 10-K de 2026 que sa plateforme 800 VDC était conçue pour s'interfacer avec les architectures NVIDIA Kyber et Rubin Ultra[4]Capstone Energy+ Inc., "Rapport annuel sur le formulaire 10-K pour la période se terminant le 31 mars 2026," U.S. Securities and Exchange Commission EDGAR, sec.gov.. La société a déclaré que les micro-turbines produisent nativement près de 760 VDC. Elle a également rapporté que sa conception pourrait réduire l'utilisation du cuivre jusqu'à 45 % et améliorer l'efficacité énergétique jusqu'à 5 % par rapport aux systèmes 54 V hérités. Un nombre réduit d'étapes de conversion de puissance pourrait être important pour les installations conçues autour de la distribution en courant continu. Cela offre aux fournisseurs d'équipements une voie d'accès aux nouvelles conceptions d'alimentation des centres de données.
Aurelia Technologies a rapporté un rôle d'approvisionnement de 232 MW dans le cadre d'un projet d'usine d'intelligence artificielle et de centre de données hyperscale de 1,18 GW. Le projet montre que les petits fournisseurs poursuivent des commandes de centres de données à une échelle substantielle. Pure DC et AVK ont déployé un microgréseau sur site de 110 MW dans un campus de Dublin en mars 2026. Les partenaires prévoyaient la pleine exploitation des Centres d'Énergie 1 et 2 d'ici fin 2026. Ces projets intègrent la production sur site dans la conception centrale des installations plutôt que dans la seule planification d'urgence. Le marché des Micro-Turbines peut en bénéficier là où les charges des centres de données dépassent le rythme d'expansion du réseau local.
Analyse de l'Impact des Freins*
| Frein | % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coût d'Installation Initial Élevé et Longues Périodes de Retour sur Investissement | -0.90% | Mondial | Court à moyen terme (≤ 4 ans) |
| Concurrence du Solaire avec Stockage, des Piles à Combustible et des Moteurs | -0.60% | Amérique du Nord et UE | Moyen terme (2–4 ans) |
| Volatilité des Prix des Combustibles et Exposition aux Infrastructures Gazières | -0.40% | Mondial | Court terme (≤ 2 ans) |
| Complexité d'Interconnexion et de Contrôle dans les Microréseaux Hybrides | -0.30% | Europe et Amérique du Nord | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Coût d'Installation Initial Élevé et Longues Périodes de Retour sur Investissement
Le coût initial élevé reste une contrainte sur le marché des Micro-Turbines. Une étude Applied Energy de 2024 a estimé les coûts installés des micro-turbines à gaz entre 800 et 2 000 USD par kW. La même comparaison a estimé les coûts des groupes électrogènes diesel entre 300 et 500 USD par kW. Cet écart est difficile à surmonter pour les petites entreprises et les acheteurs sans financement à long terme. Les coûts d'exploitation sur le cycle de vie peuvent soutenir les projets d'alimentation principale, mais les budgets d'investissement et d'exploitation sont souvent évalués séparément. Cette structure budgétaire peut désavantager un système avec un coût initial plus élevé et un coût d'exploitation plus faible dans le temps.
Une base de fabrication limitée peut également ralentir les réductions de coûts unitaires. Des recherches évaluées par des pairs ont décrit comment le faible volume de production peut limiter les effets d'apprentissage pour les micro-turbines à gaz. Des volumes plus faibles peuvent alors maintenir la même barrière de coût qui limite les nouveaux déploiements. Les structures de location-vente, d'accord d'achat d'énergie et de construction-propriété-transfert cherchent à déplacer le coût initial du bilan du client. Capstone Energy+ utilise ces types de structures commerciales pour ses offres. Ces modèles peuvent aider les clients à évaluer la valeur énergétique sur toute la période d'exploitation. Ils ne suppriment pas la nécessité pour les fournisseurs de financer les équipements et la capacité de support.
Concurrence du Solaire avec Stockage, des Piles à Combustible et des Moteurs
La concurrence du solaire associé au stockage, des piles à combustible et des moteurs limite certaines opportunités sur le marché des Micro-Turbines. Une revue technique de 2024 a noté le long déclin des coûts des modules photovoltaïques solaires jusqu'en 2020. Cette tendance des coûts réduit l'avantage d'une micro-turbine là où un site ne peut pas utiliser sa chaleur récupérée. Les piles à combustible à oxyde solide peuvent atteindre une efficacité électrique de 45 % à 60 % en fonctionnement uniquement électrique. La revue a situé l'efficacité électrique des micro-turbines en service uniquement électrique entre 26 % et 35 %. Cette différence importe lorsque l'efficacité électrique est le critère de sélection principal.
Les fournisseurs de micro-turbines répondent en mettant l'accent sur la flexibilité des combustibles, le fonctionnement résilient et la récupération de chaleur. Cette position est la plus forte sur les sites isolés, les installations pétrolières et gazières et les installations critiques. Elle est plus difficile à maintenir sur les sites commerciaux urbains qui ont accès à plusieurs alternatives. La volatilité des prix des combustibles peut également modifier l'économie d'exploitation des systèmes alimentés au gaz. Les microréseaux hybrides ajoutent des exigences de contrôle et d'interconnexion qui peuvent retarder la mise en œuvre. Ces conditions font de la conception de projet, de l'accès aux combustibles et du support de service des éléments centraux de la sélection concurrentielle.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Puissance Nominale : Les Tranches de Capacité Supérieure Gagnent du Terrain dans les Projets Industriels et de Centres de Données
La tranche 51–250 kW représentait 44,3 % de la taille du marché des Micro-Turbines en 2025. Les hôtels, les producteurs alimentaires, les hôpitaux et les fabricants légers constituent la base de clientèle principale pour cette gamme. Ces sites ont souvent besoin d'un niveau de production qui soutient une récupération de chaleur utile sans nécessiter une grande installation de turbine. La catégorie jusqu'à 50 kW sert les applications de secours pour les télécommunications et la télédétection. Sa demande provient de sites où les équipements transportables et le fonctionnement multi-combustible importent plus que la haute puissance. La tranche 501–1 000 kW sert les projets de cogénération industrielle et de centres de données plus importants.
La catégorie 251–500 kW devrait croître à un CAGR de 7,9 % jusqu'en 2031. Cette partie de la taille du marché des Micro-Turbines reflète des projets qui empilent des unités modulaires pour des charges derrière le compteur plus importantes. Aurelia Technologies propose ses plateformes A400 et A800 dans cette gamme. La société indique que ces systèmes sont compatibles avec l'hydrogène et le biogaz et ont une efficacité électrique allant jusqu'à 40 %. En juin 2026, Aurelia et Velo3D ont annoncé un partenariat de fabrication additive pour les composants de nouvelle génération. Le partenariat vise des composants plus intégrés et un risque de maintenance réduit.
Par Application : La Cogénération Mène Tandis que les Microréseaux Croissent sur les Sites à Contraintes de Réseau
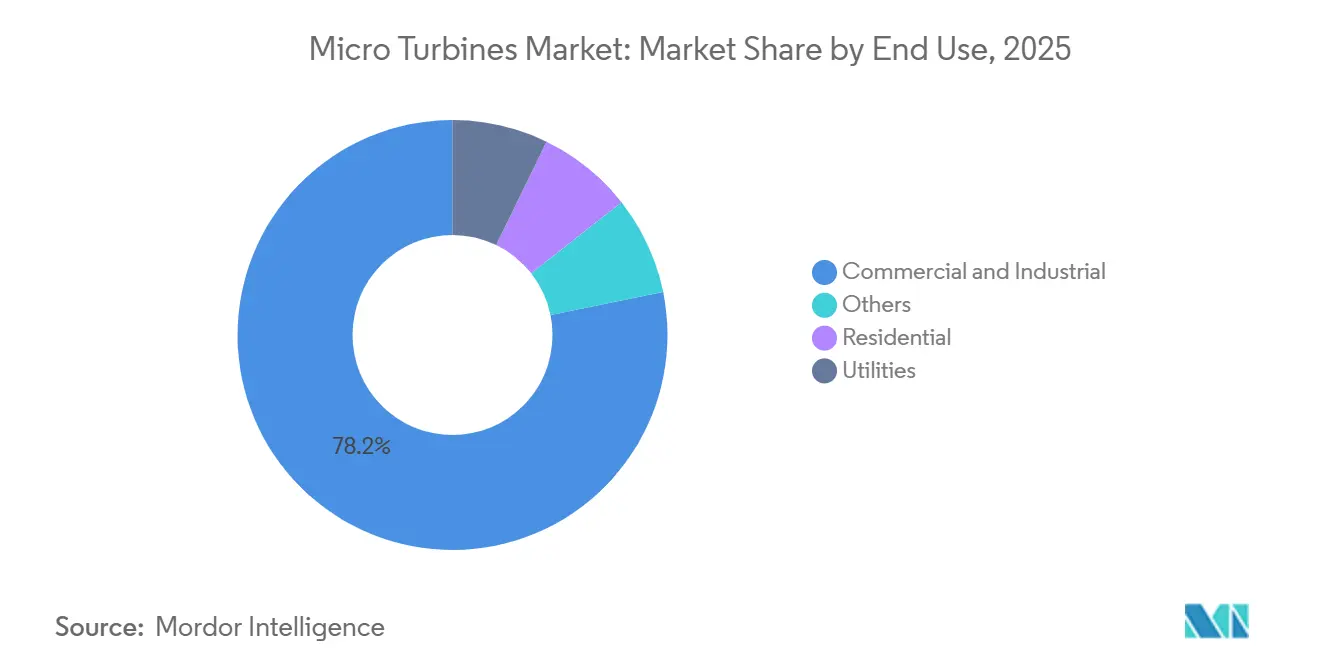
La cogénération détenait 64,4 % de la taille du marché des Micro-Turbines en 2025. Sa position de leader reflète la valeur de la production de chaleur et d'électricité à partir d'un seul flux de combustible. Le cadre politique européen reconnaît le rôle des évaluations efficaces du chauffage et du refroidissement pour les projets de cogénération. L'alimentation de secours reste pertinente pour les établissements de santé, les services financiers et autres installations où les coûts d'interruption sont élevés. La production distribuée et les applications hors réseau servent les mines, les champs pétroliers et les systèmes insulaires. Ces applications sont importantes là où le service de réseau est indisponible ou la livraison de diesel est coûteuse.
Les microréseaux devraient croître à un CAGR de 8,1 % jusqu'en 2031. Cette croissance reflète la construction de centres de données dans des zones où les connexions aux services publics peuvent prendre 3 ans ou plus. Capstone Energy+ a lancé son Programme d'Excédent d'Énergie pour les centres de données d'intelligence artificielle en mars 2026. Le programme combine des micro-turbines avec des systèmes de refroidissement, de stockage et des contrôles de microréseaux. Un article IEEE de 2025 a rapporté qu'un modèle d'enchères pour une centrale électrique virtuelle multi-ressources avait amélioré le profit du portefeuille de 12,86 % par rapport à une méthode d'optimisation traditionnelle. Ce résultat montre pourquoi les actifs distribués dispatchables reçoivent de l'attention dans les cadres des marchés de l'électricité.


Par Utilisation Finale : Le Commercial et Industriel Mène Tandis que les Services Publics Gagnent en Dynamisme
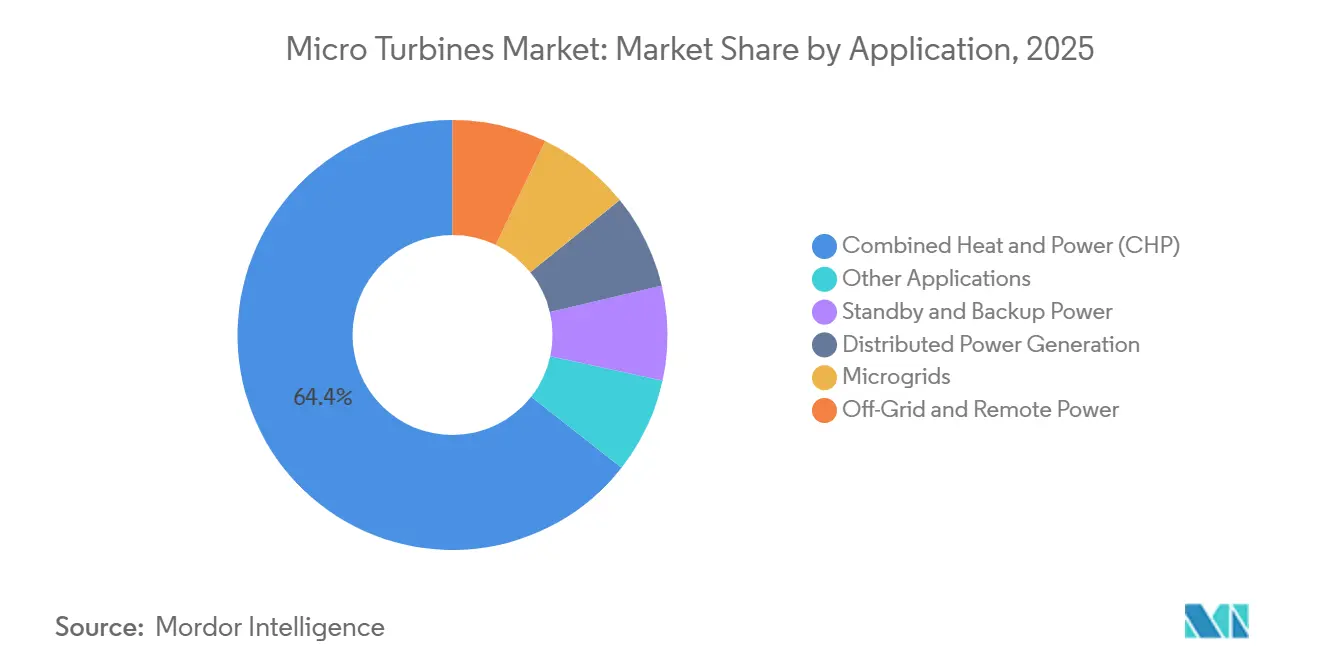
Les utilisateurs commerciaux et industriels représentaient 78,2 % de la taille du marché des Micro-Turbines en 2025. La fabrication alimentaire, l'hôtellerie, la santé et le raffinage sont les principaux contextes clients. Ces utilisateurs peuvent souvent utiliser la chaleur des gaz d'échappement pour leurs procédés ou leurs besoins en bâtiment. En août 2025, Capstone Green Energy a reçu une commande complémentaire de 5,8 MW d'un fabricant alimentaire mexicain. L'équipement utilise la chaleur des gaz d'échappement pour soutenir les processus de déshydratation. L'usage résidentiel reste faible car le coût en capital est élevé par rapport à la demande des ménages.
Les services publics devraient croître à un CAGR de 7,8 % jusqu'en 2031. Les services publics intègrent davantage de ressources énergétiques distribuées et de centrales électriques virtuelles dans leurs modèles d'exploitation. Cela peut faire passer les micro-turbines d'un rôle autonome sur site à un approvisionnement dispatchable agrégé. Une étude de 2026 publiée dans Frontiers in Energy Research a constaté que des cadres adaptatifs de centrales électriques virtuelles multi-énergies pouvaient réduire les coûts d'exploitation tout en soutenant la stabilité par temps extrême. La recherche soutient le cas opérationnel de la production distribuée dans les portefeuilles des services publics. Le déploiement dépendra des règles locales en matière d'agrégation, d'interconnexion et de dispatch.
Analyse Géographique
L'Amérique du Nord détenait 37,9 % de la part du marché des Micro-Turbines en 2025. La couverture du réseau de gazoducs de gaz naturel et les incitations à la cogénération soutiennent la position établie de la région. La Californie, New York et la Nouvelle-Angleterre fournissent un soutien au niveau des États pour les systèmes de cogénération éligibles. Les files d'attente de connexion PJM et MISO dépassaient 36 mois pour les grands projets en 2026. Cela a encouragé les développeurs de centres de données à évaluer les systèmes de micro-turbines et de microréseaux comme production principale ou de transition. Capstone Energy+ a reçu des commandes en Utah, en Caroline du Nord, au Brésil, au Chili et en Afrique de l'Ouest au cours de 2026.
La société regroupe des turbines, des refroidisseurs à absorption, des refroidisseurs secs, du stockage par batteries et des systèmes de contrôle via son Programme d'Excédent d'Énergie. Un grand producteur américain de gaz naturel a étendu sa flotte dans le schiste de Marcellus au-delà de 150 unités après une commande complémentaire en septembre 2025. La commande reflète la demande là où les opérateurs en amont n'ont pas de connexion au réseau disponible. Le Mexique a ajouté une commande complémentaire de cogénération de 5,8 MW en août 2025. Les extensions de flotte existantes font donc partie de la demande régionale aux côtés des nouvelles installations.
L'Asie-Pacifique devrait croître à un CAGR de 8,4 % jusqu'en 2031. La Chine et l'Inde ajoutent une demande industrielle, tandis que Singapour, la Corée du Sud, le Japon et l'Australie ajoutent une demande de centres de données. La capacité installée non fossile de l'Inde a dépassé 242 GW en juin 2026 et a franchi 50 % de la capacité de production nationale installée. Les clients industriels ont besoin d'une alimentation sur site dispatchable qui peut compléter l'approvisionnement renouvelable intermittent. La Chine offre la plus grande opportunité par pays unique grâce aux programmes de cogénération industrielle et d'énergie distribuée. L'Europe conserve une position significative grâce aux mandats d'efficacité et à la tarification du carbone, tandis que l'Amérique du Sud et le Moyen-Orient et l'Afrique offrent des applications de récupération de gaz de torchage en tête de puits.

Paysage Concurrentiel
Le marché des Micro-Turbines est fragmenté, aucun fournisseur ne détenant une position dominante sur les puissances nominales, les combustibles et les régions. Capstone Energy+ dispose de la plus grande base installée et a déclaré une capacité de fabrication allant jusqu'à 728 MW par an dans son usine existante. Ses modèles de location-vente, d'accord d'achat d'énergie et de construction-propriété-transfert réduisent le coût initial pour le client. FlexEnergy Solutions se concentre sur les applications à très faible pouvoir calorifique et à gaz résiduaires pour les opérateurs pétroliers et gaziers. Ansaldo Energia propose l'AE-T100, qui peut supporter jusqu'à 80 % d'hydrogène dans son mélange de combustibles. La société indique que la plateforme peut atteindre une efficacité combinée allant jusqu'à 90 %.
Aurelia Turbines est active dans la tranche 251–500 kW et indique que sa conception à écoulement radial sortant peut atteindre une efficacité électrique allant jusqu'à 40 %. Son accord de juin 2026 avec Velo3D se concentre sur la fabrication additive et les composants de turbines intégrés. L'accord vise la simplification de la chaîne d'approvisionnement et la réduction du risque de maintenance. Capstone Energy+ fait progresser un bloc d'alimentation AI 800 VDC et dispose d'une unité pilote C600 en cours de qualification en août 2026. Aurelia a également rapporté un rôle d'approvisionnement de 232 MW dans le cadre d'un projet d'infrastructure d'intelligence artificielle de 1,18 GW. Ces mouvements montrent une orientation vers l'alimentation des centres de données à courant continu et les installations modulaires plus importantes.
Les règles de l'Agence de protection de l'environnement des États-Unis finalisées en janvier 2026 peuvent renforcer le rôle des systèmes de turbines à faibles émissions sur les marchés américains réglementés. La flexibilité des combustibles, la couverture de service, le financement et la compatibilité avec les centres de données restent des points de différenciation clés. Les petits déploiements hors réseau dans les marchés émergents restent un domaine mal desservi. Bladon Micro Turbine répond à ce besoin avec des équipements pour les tours de télécommunications et les applications à distance. Le segment des centres de données d'intelligence artificielle se forme également autour des conceptions de systèmes 800 VDC. L'échelle des fournisseurs et la portée des services régionaux affecteront les entreprises capables de convertir les offres techniques en déploiements reproductibles.
Leaders du Secteur des Micro-Turbines
-
Capstone Energy+
-
Ansaldo Energia
-
FlexEnergy Solutions
-
Bladon Micro Turbine
-
Aurelia Turbines
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Septembre 2026 : Ansaldo Energia a fait progresser sa stratégie de flexibilité des combustibles avec des certifications de TÜV SÜD pour la Préparation à l'Hydrogène pour la plateforme GT36 et de DNV pour le système de combustion AE94.3A validé sur l'huile végétale hydrotraitée, préparant son portefeuille de turbines pour le fonctionnement aux combustibles bas carbone avant le resserrement des objectifs UE 2030.
- Juillet 2026 : Capstone Energy+ a conclu un accord de location-vente de 36 mois pour fournir une micro-turbine C600 Signature Series à Maurel & Prom pour la récupération de gaz de torchage sur un actif terrestre au Gabon, avec une mise en service prévue en novembre 2026.
- Juin 2026 : Velo3D et Aurelia Technologies ont annoncé un partenariat stratégique de fabrication additive pour les composants de micro-turbines à gaz de nouvelle génération utilisant la plateforme Sapphire XC de Velo3D.
- Mars 2026 : Pure DC et AVK ont déployé un microgréseau sur site de 110 MW dans un campus de centre de données à Dublin, avec les Centres d'Énergie 1 et 2 ciblés pour une pleine exploitation d'ici fin 2026.


Périmètre du Rapport sur le Marché Mondial des Micro-Turbines
Les micro-turbines sont des systèmes de turbines à combustion compacts et à grande vitesse qui génèrent de l'électricité en convertissant l'énergie de combustibles tels que le gaz naturel, le biogaz, le diesel ou l'hydrogène en puissance mécanique puis en puissance électrique. Allant généralement de quelques kilowatts à environ 1 MW, elles sont utilisées pour la production d'énergie distribuée, la cogénération, l'alimentation de secours/sauvegarde et les applications à distance ou hors réseau.
Le Marché des Micro-Turbines est segmenté par puissance nominale, application, utilisation finale et géographie. Par puissance nominale, le marché est segmenté en jusqu'à 50 kW, 51–250 kW, 251–500 kW et 501–1 000 kW. Par application, le marché est segmenté en cogénération, alimentation de secours, production d'énergie distribuée, microréseaux et alimentation hors réseau. Par utilisation finale, le marché est segmenté en résidentiel, commercial et industriel, services publics et autres. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des micro-turbines dans 26 pays dans les régions clés. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
| Jusqu'à 50 kW |
| 51–250 kW |
| 251–500 kW |
| 501–1 000 kW |
| Cogénération (CHP) |
| Alimentation de Secours et de Sauvegarde |
| Production d'Énergie Distribuée |
| Microréseaux |
| Alimentation Hors Réseau et à Distance |
| Autres Applications |
| Résidentiel |
| Commercial et Industriel |
| Services Publics |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Viêt Nam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Émirats Arabes Unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Puissance Nominale | Jusqu'à 50 kW | |
| 51–250 kW | ||
| 251–500 kW | ||
| 501–1 000 kW | ||
| Par Application | Cogénération (CHP) | |
| Alimentation de Secours et de Sauvegarde | ||
| Production d'Énergie Distribuée | ||
| Microréseaux | ||
| Alimentation Hors Réseau et à Distance | ||
| Autres Applications | ||
| Par Utilisation Finale | Résidentiel | |
| Commercial et Industriel | ||
| Services Publics | ||
| Autres | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Viêt Nam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions Clés Répondues dans le Rapport
Qu'est-ce qui stimule la demande de micro-turbines ?
La cogénération, l'alimentation sur site résiliente, les exigences en matière d'émissions et les besoins en alimentation des centres de données soutiennent la demande jusqu'en 2031.
Quelle est la taille du marché des Micro-Turbines en 2026 ?
La taille du marché des Micro-Turbines s'établit à 326,55 millions USD en 2026 et devrait atteindre 471,32 millions USD d'ici 2031.
Quelle puissance nominale mène la demande de micro-turbines ?
La tranche 51–250 kW détenait 44,3 % des revenus de 2025, tandis que la tranche 251–500 kW affiche le CAGR prévisionnel le plus rapide à 7,9 %.
Pourquoi les centres de données utilisent-ils des micro-turbines ?
Les systèmes sur site peuvent pallier les retards de raccordement au réseau et s'aligner sur les nouvelles conceptions d'alimentation 800 VDC émergentes.
Quelle région connaît la croissance la plus rapide pour les micro-turbines ?
L'Asie-Pacifique devrait croître à un CAGR de 8,4 % jusqu'en 2031, soutenue par les investissements industriels et dans les centres de données.
Quelle est la principale limitation à l'adoption des micro-turbines ?
Le coût initial du système peut être plus élevé que les alternatives diesel, en particulier pour les acheteurs disposant d'un financement à long terme limité.
Dernière mise à jour de la page le:



