
Tamaño y Participación del Mercado de Micro Turbinas
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
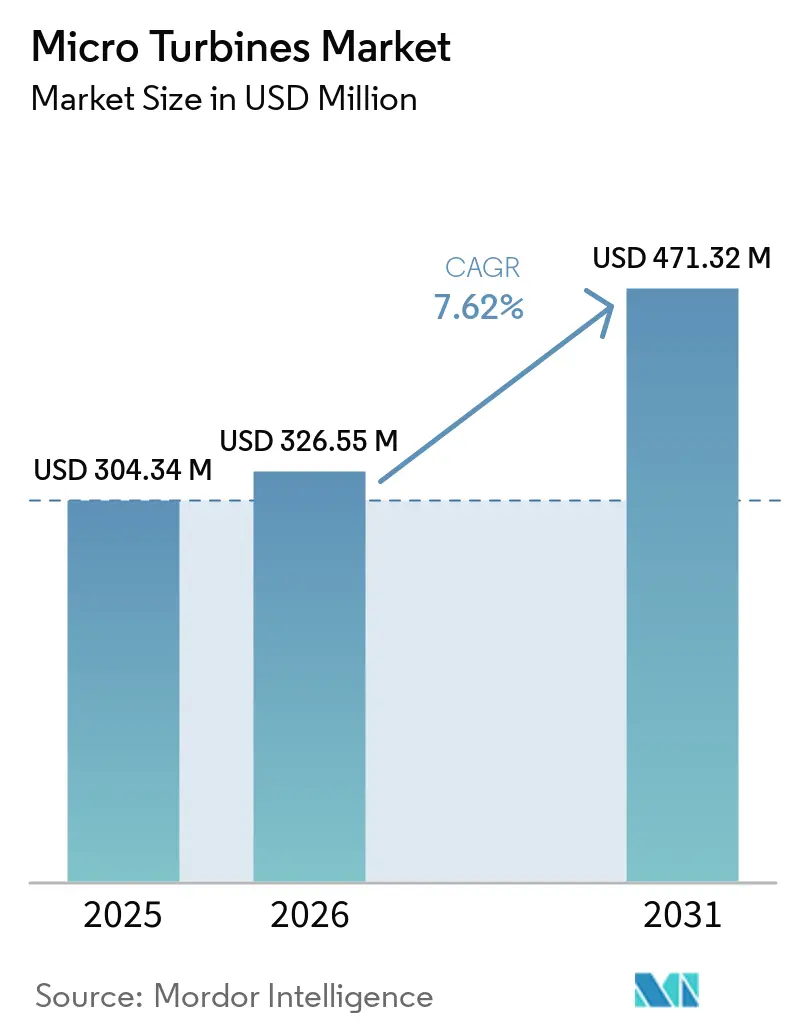
| Tamaño del Mercado (2026) | 326.55 Millones de dólares |
| Tamaño del Mercado (2031) | 471.32 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.62 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Micro Turbinas por Mordor Intelligence
El tamaño del Mercado de Micro Turbinas fue valorado en 304,34 millones de USD en 2025 y se estima que crecerá desde 326,55 millones de USD en 2026 hasta alcanzar 471,32 millones de USD en 2031, a una CAGR del 7,62% durante el período de pronóstico (2026-2031). La demanda se concentra en sitios que necesitan energía confiable en el lugar, incluidas instalaciones comerciales, plantas industriales, operaciones de petróleo y gas, centros de datos y ubicaciones remotas. Los sistemas de calor y energía combinados apoyan la adopción porque producen electricidad y calor útil a partir del mismo suministro de combustible. La operación con múltiples combustibles, los cojinetes de aire y los menores requisitos de mantenimiento también influyen en las decisiones de compra. Los proveedores compiten con la energía solar combinada con almacenamiento y celdas de combustible, por lo que la resiliencia, el rendimiento en emisiones y la disponibilidad de combustible siguen siendo centrales para su posicionamiento. Las normas más estrictas sobre quema de gas y los nuevos diseños de centros de datos de corriente continua pueden ampliar la base de demanda direccionable más allá de los usos establecidos de CHP y respaldo.
Conclusiones Clave del Informe
- Por potencia nominal, el rango de 51–250 kW representó el 44,3% de la participación del mercado de Micro Turbinas en 2025, mientras que el rango de 251–500 kW tiene un pronóstico de crecimiento a una CAGR del 7,9% hasta 2031.
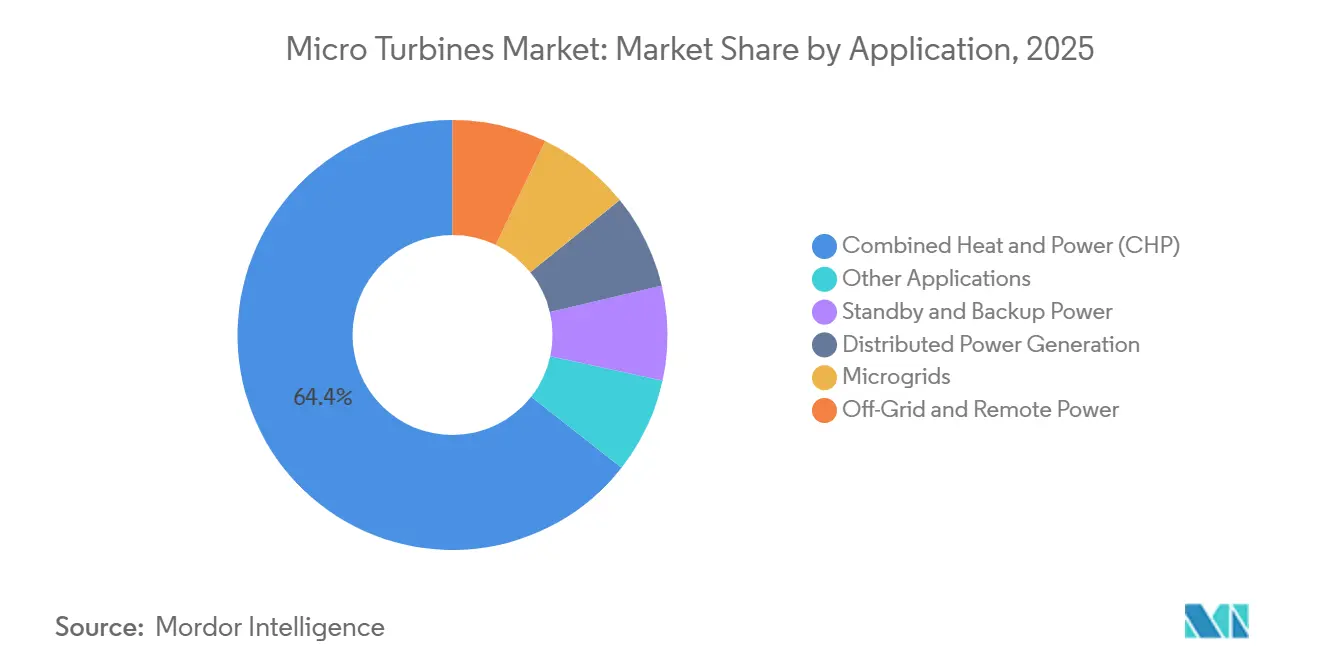
- Por aplicación, el CHP representó el 64,4% de la participación del mercado de Micro Turbinas en 2025, mientras que las microrredes tienen un pronóstico de crecimiento a una CAGR del 8,1% hasta 2031.
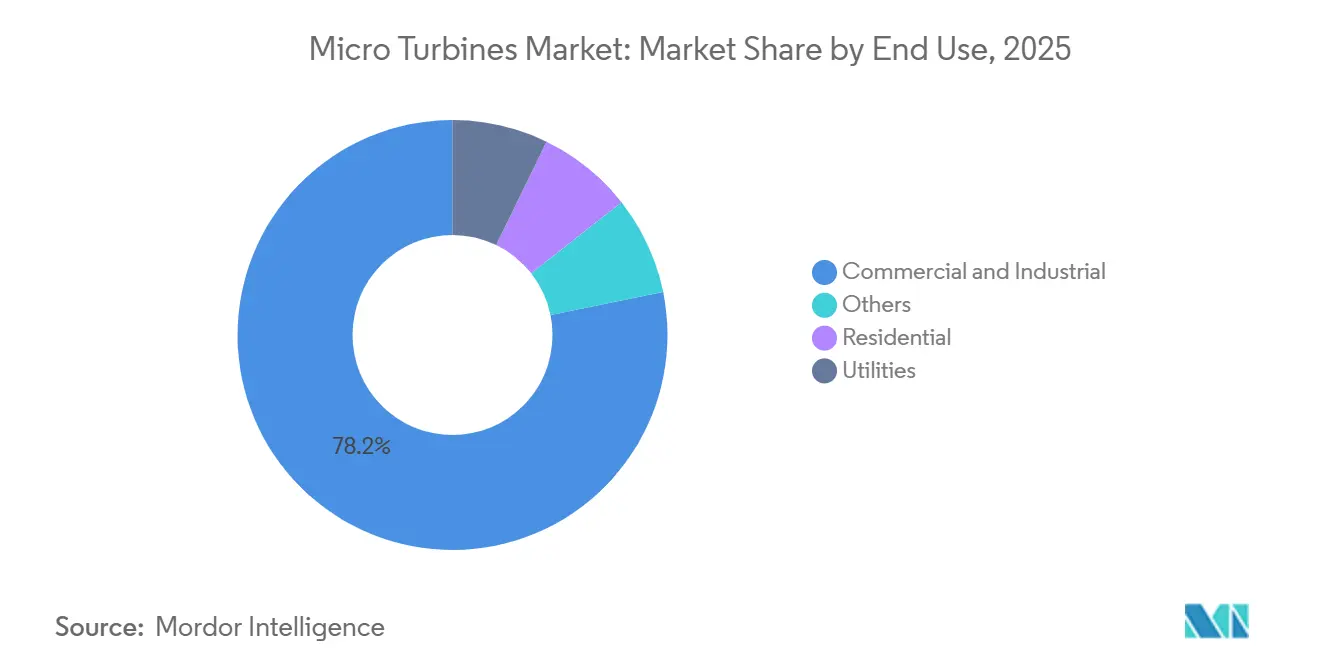
- Por uso final, los usuarios comerciales e industriales representaron el 78,2% de los ingresos de 2025, mientras que los servicios públicos tienen un pronóstico de crecimiento a una CAGR del 7,8% hasta 2031.
- Por geografía, América del Norte representó el 37,9% de los ingresos de 2025, mientras que Asia-Pacífico tiene un pronóstico de crecimiento a una CAGR del 8,4% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Micro Turbinas
Análisis del Impacto de los Impulsores*
| Impulsor | % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción Creciente de Calor y Energía Combinados | +2.50% | Global | Mediano plazo (2–4 años) |
| Demanda de Energía Distribuida Resiliente | +1.80% | América del Norte y UE, expansión hacia APAC | Corto plazo (≤ 2 años) |
| Mandatos de Reducción de Emisiones y Eficiencia Energética | +1.00% | América del Norte y UE como núcleo, APAC emergente | Mediano plazo (2–4 años) |
| Flexibilidad de Combustible entre Gas Natural y Gases Renovables | +0.70% | Global | Mediano plazo (2–4 años) |
| Requisitos de Energía para Centros de Datos e Instalaciones Críticas | +1.20% | América del Norte y APAC como núcleo | Corto plazo (≤ 2 años) |
| Integración de Micro Turbinas con Plantas de Energía Virtuales y Activos Híbridos | +0.60% | Europa y APAC | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Adopción Creciente de Calor y Energía Combinados
El CHP sigue siendo la aplicación principal del mercado de Micro Turbinas porque admite tanto la producción eléctrica como la recuperación de calor. Las micro turbinas en servicio de CHP pueden alcanzar una eficiencia térmica y eléctrica combinada del 75% al 90%[1]Comisión Europea, "Recomendación de la Comisión (UE) 2024/2395," Diario Oficial de la Unión Europea, eur-lex.europa.eu.. La Comisión Europea publicó una guía de evaluación actualizada en septiembre de 2024 en virtud de la Directiva (UE) 2023/1791. La guía reforzó los criterios de eficiencia utilizados en las decisiones de apoyo para proyectos de calefacción y refrigeración. Unos criterios de calificación más claros pueden dar a los prestamistas mayor certeza al evaluar proyectos de CHP. La industria alimentaria, los hoteles, las refinerías y las propiedades comerciales generan demanda en varios grupos de clientes.
El entorno regulatorio apoya las carteras de proyectos de CHP plurianuales en Alemania, Francia, Italia y Polonia. Estos mercados valoran los equipos que pueden reemplazar sistemas separados de electricidad y calderas. Los sistemas de CHP también ayudan a los clientes a evaluar el rendimiento energético en toda su instalación, no solo en la carga eléctrica. Ese cálculo más amplio favorece a las micro turbinas donde el calor de los gases de escape puede utilizarse de forma constante. También reduce la exposición a una caída en cualquier categoría de usuario final. El mercado de Micro Turbinas, por tanto, sigue estrechamente vinculado a la tasa a la que los clientes pueden utilizar el calor recuperado en el lugar.
Demanda de Energía Distribuida Resiliente
Los plazos más largos de conexión a la red han hecho que la generación en el lugar sea más relevante para el mercado de Micro Turbinas. La Universidad de Texas informó en 2026 que los desarrolladores de centros de datos estaban considerando tecnologías de generación de energía en el lugar a medida que las restricciones de la red retrasaban la expansión[2]Oficina de Geología Económica, Universidad de Texas en Austin, "Tecnologías de Generación de Energía en el Lugar que Reconfiguran la Estrategia de Energía de los Centros de Datos," Documento Técnico COMPASS, compass.beg.utexas.edu. . El mismo informe señaló que los plazos de interconexión de grandes proyectos en áreas con restricciones superaban los 3 años. Los equipos en el lugar pueden permitir que un proyecto opere antes de que esté disponible una conexión permanente a la red. También pueden servir de puente mientras los desarrolladores esperan las actualizaciones de la red. Esto es especialmente relevante en regiones expuestas a condiciones climáticas adversas, donde los clientes otorgan mayor valor a la continuidad del suministro.
Las micro turbinas se adaptan a proyectos detrás del medidor donde los equipos diésel enfrentan requisitos de emisiones más estrictos y las turbinas más grandes superan la demanda del sitio. Las unidades modulares permiten a los clientes agregar capacidad a medida que crece su carga. La Universidad de Texas estimó que el 27% de los centros de datos contaba con alguna forma de generación en el lugar en 2026. Se estima que esa proporción podría alcanzar el 50% para 2035. Las microrredes fueron identificadas como una arquitectura principal para esta expansión. Las preocupaciones europeas sobre seguridad energética también han sostenido el interés en el suministro resiliente en sitios industriales y comerciales.
Mandatos de Reducción de Emisiones y Eficiencia Energética
Las normas de emisiones y eficiencia afectan las decisiones de equipamiento en el mercado de Micro Turbinas. La Agencia de Protección Ambiental de los Estados Unidos finalizó enmiendas para turbinas de combustión estacionarias en enero de 2026. Las normas revisaron los límites de óxidos de nitrógeno por tamaño de turbina, tasa de utilización y tipo de combustible[3]Agencia de Protección Ambiental de los Estados Unidos, "Norma Final: Revisión de las Normas de Rendimiento para Nuevas Fuentes para Turbinas de Combustión Estacionarias y Turbinas de Gas Estacionarias," Agencia de Protección Ambiental de los Estados Unidos, epa.gov.. Las micro turbinas que utilizan combustión de premezcla pobre pueden alcanzar emisiones de óxidos de nitrógeno tan bajas como 9 partes por millón a plena carga. Las normas enmendadas pueden favorecer a los sistemas de turbinas de menores emisiones frente a los equipos diésel y de pistón más antiguos. Esto importa más en ubicaciones con requisitos locales de calidad del aire más estrictos.
El cumplimiento puede convertirse en una condición de compra en las cuencas de aire del oeste de los Estados Unidos, donde el respaldo diésel enfrenta una presión creciente. El CHP también se beneficia cuando se exige a los compradores que examinen el uso total de energía en lugar de solo el consumo eléctrico del sitio. El mercado de Micro Turbinas tiene una ventaja donde la recuperación de calor reduce el uso de combustible a nivel de instalación. Los fabricantes deben demostrar cómo funciona un sistema bajo las condiciones de combustible y operación de cada sitio. Las normas difieren entre subcategorías, por lo que las declaraciones de cumplimiento requieren una selección cuidadosa del equipo. Esto otorga mayor peso a la capacidad de servicio y al rendimiento operativo documentado en las adquisiciones.
Requisitos de Energía para Centros de Datos e Instalaciones Críticas
La construcción de centros de datos está generando nueva demanda para el mercado de Micro Turbinas en roles de energía primaria e híbrida. Capstone Energy+ declaró en su Formulario 10-K de 2026 que su plataforma de 800 VDC fue diseñada para interactuar con las arquitecturas NVIDIA Kyber y Rubin Ultra[4]Capstone Energy+ Inc., "Informe Anual en el Formulario 10-K para el Período que Finaliza el 31 de Marzo de 2026," EDGAR de la Comisión de Bolsa y Valores de los Estados Unidos, sec.gov.. La empresa declaró que las micro turbinas producen de forma nativa cerca de 760 VDC. También informó que su diseño podría reducir el uso de cobre hasta en un 45% y mejorar la eficiencia energética hasta en un 5% en comparación con los sistemas heredados de 54V. Menos etapas de conversión de energía podrían ser relevantes para instalaciones diseñadas en torno a la distribución de corriente continua. Esto ofrece a los proveedores de equipos una vía hacia los nuevos diseños de energía para centros de datos.
Aurelia Technologies informó un papel de suministro de 232 MW dentro de un proyecto de fábrica de inteligencia artificial e infraestructura de centros de datos a hiperescala de 1,18 GW. El proyecto muestra que los proveedores más pequeños están persiguiendo pedidos de centros de datos a una escala considerable. Pure DC y AVK desplegaron una microrred en el lugar de 110 MW en un campus de Dublín en marzo de 2026. Los socios planearon la operación completa de los Centros de Energía 1 y 2 para finales de 2026. Estos proyectos sitúan la generación en el lugar dentro del diseño central de las instalaciones, no solo en la planificación de emergencias. El mercado de Micro Turbinas puede beneficiarse donde las cargas de los centros de datos superen el ritmo de expansión de la red eléctrica local.
Análisis del Impacto de las Restricciones*
| Restricción | % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo Inicial de Instalación y Largos Períodos de Recuperación de la Inversión | -0.90% | Global | Corto a mediano plazo (≤ 4 años) |
| Competencia de la Energía Solar con Almacenamiento, Celdas de Combustible y Motores | -0.60% | América del Norte y UE | Mediano plazo (2–4 años) |
| Volatilidad del Precio del Combustible y Exposición a la Infraestructura de Gas | -0.40% | Global | Corto plazo (≤ 2 años) |
| Complejidad de Interconexión y Control en Microrredes Híbridas | -0.30% | Europa y América del Norte | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo Inicial de Instalación y Largos Períodos de Recuperación de la Inversión
El alto costo inicial sigue siendo una restricción para el mercado de Micro Turbinas. Un estudio de Applied Energy de 2024 situó los costos instalados de micro turbinas de gas entre 800 y 2.000 USD por kW. La misma comparación situó los costos de los generadores diésel entre 300 y 500 USD por kW. Esta brecha es difícil de superar para las empresas más pequeñas y los compradores sin financiamiento a largo plazo. Los costos operativos durante el ciclo de vida pueden respaldar los proyectos de energía primaria, pero los presupuestos de capital y operación a menudo se evalúan por separado. Esa estructura presupuestaria puede perjudicar a un sistema con un costo inicial más alto y un costo operativo más bajo a lo largo del tiempo.
Una base de fabricación limitada también puede ralentizar las reducciones en el costo unitario. Investigaciones revisadas por pares describieron cómo el bajo volumen de producción puede limitar los efectos de aprendizaje para las micro turbinas de gas. Los volúmenes más bajos pueden entonces preservar la misma barrera de costos que limita los nuevos despliegues. Las estructuras de arrendamiento con opción a compra, acuerdo de compra de energía y construcción-propiedad-transferencia buscan trasladar el costo inicial del balance del cliente. Capstone Energy+ utiliza este tipo de estructuras comerciales para sus ofertas. Dichos modelos pueden ayudar a los clientes a evaluar el valor energético durante todo el período operativo. No eliminan la necesidad de que los proveedores financien equipos y capacidad de soporte.
Competencia de la Energía Solar con Almacenamiento, Celdas de Combustible y Motores
La competencia de la energía solar combinada con almacenamiento, celdas de combustible y motores limita algunas oportunidades en el mercado de Micro Turbinas. Una revisión técnica de 2024 señaló el largo declive en los costos de los módulos fotovoltaicos solares hasta 2020. Esa tendencia de costos reduce la ventaja de una micro turbina donde un sitio no puede utilizar el calor recuperado. Las celdas de combustible de óxido sólido pueden alcanzar una eficiencia eléctrica del 45% al 60% en operación solo de energía. La revisión situó la eficiencia eléctrica de las micro turbinas en servicio solo de energía entre el 26% y el 35%. Esta diferencia importa cuando la eficiencia eléctrica es el criterio de selección principal.
Los proveedores de micro turbinas responden enfatizando la flexibilidad de combustible, la operación resiliente y la recuperación de calor. Esta posición es más sólida en sitios remotos, instalaciones de petróleo y gas e instalaciones críticas. Es más difícil de sostener en sitios comerciales urbanos que tienen acceso a varias alternativas. La volatilidad del precio del combustible también puede cambiar la economía operativa de los sistemas alimentados con gas. Las microrredes híbridas añaden requisitos de control e interconexión que pueden retrasar la implementación. Estas condiciones hacen que el diseño del proyecto, el acceso al combustible y el soporte de servicio sean centrales para la selección competitiva.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Potencia Nominal: Las Bandas de Mayor Capacidad Ganan Terreno en Proyectos Industriales y de Centros de Datos
El rango de 51–250 kW representó el 44,3% del tamaño del mercado de Micro Turbinas en 2025. Los hoteles, los productores de alimentos, los hospitales y los fabricantes ligeros forman la base de clientes principal para este rango. Estos sitios a menudo necesitan una escala de producción que admita una recuperación de calor útil sin requerir una instalación de turbina grande. La categoría de hasta 50 kW sirve para aplicaciones de respaldo de telecomunicaciones y detección remota. Su demanda proviene de ubicaciones donde el equipo transportable y la operación con múltiples combustibles importan más que la alta producción. El rango de 501–1.000 kW sirve para proyectos más grandes de CHP industrial y centros de datos.
Se prevé que la categoría de 251–500 kW crezca a una CAGR del 7,9% hasta 2031. Esta parte del tamaño del mercado de Micro Turbinas refleja proyectos que apilan unidades modulares para cargas más grandes detrás del medidor. Aurelia Technologies ofrece sus plataformas A400 y A800 en este rango. La empresa afirma que estos sistemas tienen compatibilidad con hidrógeno y biogás y una eficiencia eléctrica de hasta el 40%. En junio de 2026, Aurelia y Velo3D anunciaron una asociación de fabricación aditiva para componentes de próxima generación. La asociación apunta a componentes más integrados y menor riesgo de mantenimiento.
Por Aplicación: El CHP Lidera Mientras las Microrredes Crecen en el Desarrollo de Sitios con Restricciones de Red
El CHP representó el 64,4% del tamaño del mercado de Micro Turbinas en 2025. Su liderazgo refleja el valor de producir calor y energía a partir de un solo flujo de combustible. El marco de política europeo reconoce el papel de las evaluaciones eficientes de calefacción y refrigeración para los proyectos de CHP. La energía de respaldo sigue siendo relevante para la atención médica, los servicios financieros y otras instalaciones donde los costos de interrupción son altos. La generación distribuida y las aplicaciones fuera de la red sirven a minas, campos petroleros y sistemas insulares. Estas aplicaciones son importantes donde el servicio de red no está disponible o la entrega de diésel es costosa.
Se prevé que las microrredes crezcan a una CAGR del 8,1% hasta 2031. El crecimiento refleja la construcción de centros de datos en áreas donde las conexiones de servicios públicos pueden tardar 3 o más años. Capstone Energy+ introdujo su Programa de Excedente de Energía para centros de datos de inteligencia artificial en marzo de 2026. El programa combina micro turbinas con refrigeración, almacenamiento y controles de microrredes. Un artículo del IEEE de 2025 informó que un modelo de oferta de planta de energía virtual con múltiples recursos mejoró el beneficio de la cartera en un 12,86% sobre un método de optimización tradicional. El hallazgo muestra por qué los activos distribuidos despachables están recibiendo atención en los marcos del mercado eléctrico.


Por Uso Final: El Sector Comercial e Industrial Lidera Mientras los Servicios Públicos Ganan Impulso
Los usuarios comerciales e industriales representaron el 78,2% del tamaño del mercado de Micro Turbinas en 2025. La fabricación de alimentos, la hostelería, la atención médica y el refino son los principales entornos de clientes. Estos usuarios a menudo pueden utilizar el calor de los gases de escape para procesos o necesidades de edificios. En agosto de 2025, Capstone Green Energy recibió un pedido de seguimiento de 5,8 MW de un fabricante de alimentos mexicano. El equipo utiliza el calor de los gases de escape para apoyar los procesos de deshidratación. El uso residencial sigue siendo pequeño porque el costo de capital es alto en relación con la demanda doméstica.
Se prevé que los servicios públicos crezcan a una CAGR del 7,8% hasta 2031. Los servicios públicos están incorporando más recursos de energía distribuida y plantas de energía virtuales en sus modelos operativos. Esto puede mover a las micro turbinas de un papel autónomo en el lugar a un suministro despachable agregado. Un estudio de 2026 de Frontiers in Energy Research encontró que los marcos adaptativos de plantas de energía virtual de múltiples energías podrían reducir los costos operativos al tiempo que apoyan la estabilidad en condiciones climáticas extremas. La investigación respalda el caso operativo para la generación distribuida en las carteras de servicios públicos. El despliegue dependerá de las normas locales para la agregación, la interconexión y el despacho.
Análisis Geográfico
América del Norte representó el 37,9% de la participación del mercado de Micro Turbinas en 2025. La cobertura de gasoductos de gas natural y los incentivos de CHP respaldan la posición establecida de la región. California, Nueva York y Nueva Inglaterra brindan apoyo a nivel estatal para los sistemas de CHP elegibles. Las colas de conexión de PJM y MISO superaron los 36 meses para grandes proyectos en 2026. Eso ha alentado a los desarrolladores de centros de datos a evaluar sistemas de micro turbinas y microrredes como generación primaria o de transición. Capstone Energy+ recibió pedidos en Utah, Carolina del Norte, Brasil, Chile y África Occidental durante 2026.
La empresa empaqueta turbinas, enfriadores de absorción, enfriadores secos, almacenamiento de baterías y controles a través de su Programa de Excedente de Energía. Un importante productor de gas natural de los Estados Unidos amplió su flota de Marcellus Shale más allá de 150 unidades tras un pedido de seguimiento en septiembre de 2025. El pedido refleja la demanda donde los operadores de upstream carecen de una conexión de red disponible. México añadió un pedido de seguimiento de CHP de 5,8 MW durante agosto de 2025. Las expansiones de flotas existentes son, por tanto, parte de la demanda regional junto con las nuevas instalaciones.
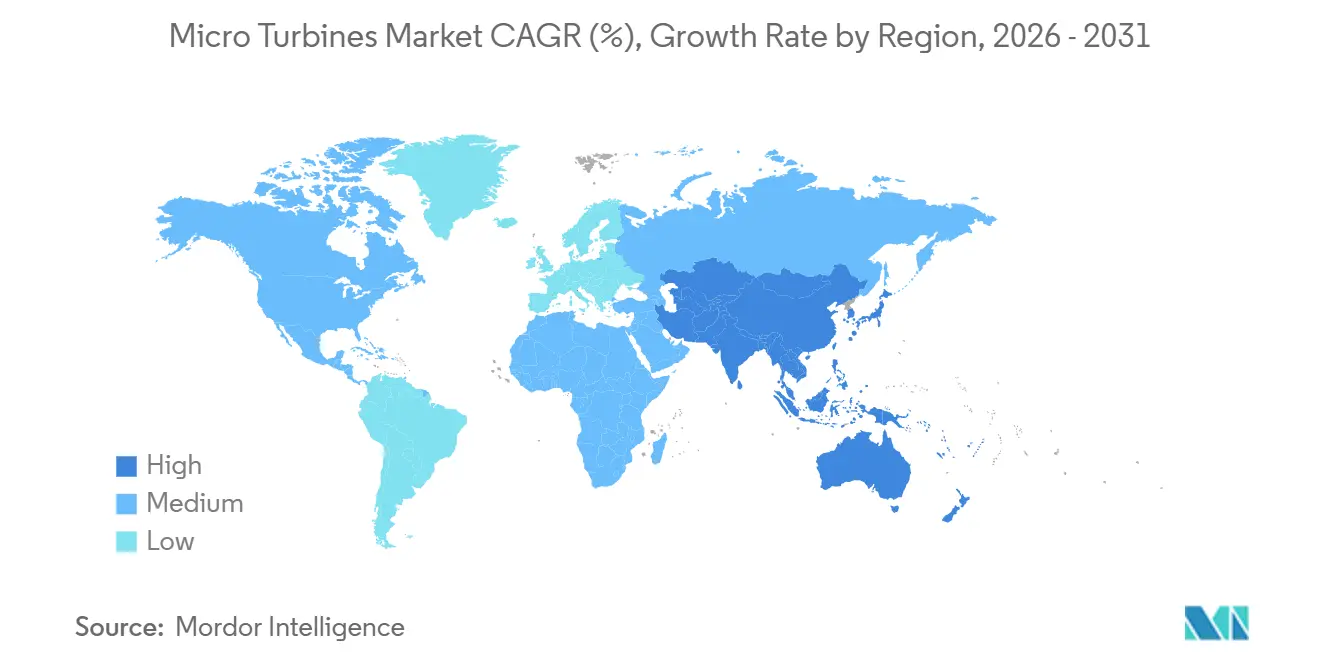
Se prevé que Asia-Pacífico crezca a una CAGR del 8,4% hasta 2031. China e India añaden demanda industrial, mientras que Singapur, Corea del Sur, Japón y Australia añaden demanda de centros de datos. La capacidad instalada de energía no fósil de India superó los 242 GW en junio de 2026 y superó el 50% de la capacidad de generación instalada nacional. Los clientes industriales necesitan energía despachable en el lugar que pueda complementar el suministro renovable intermitente. China ofrece la mayor oportunidad por país a través de programas de CHP industrial y energía distribuida. Europa mantiene una posición significativa a través de mandatos de eficiencia y precios del carbono, mientras que América del Sur y Oriente Medio y África ofrecen aplicaciones de gas de antorcha en cabeza de pozo.

Panorama Competitivo
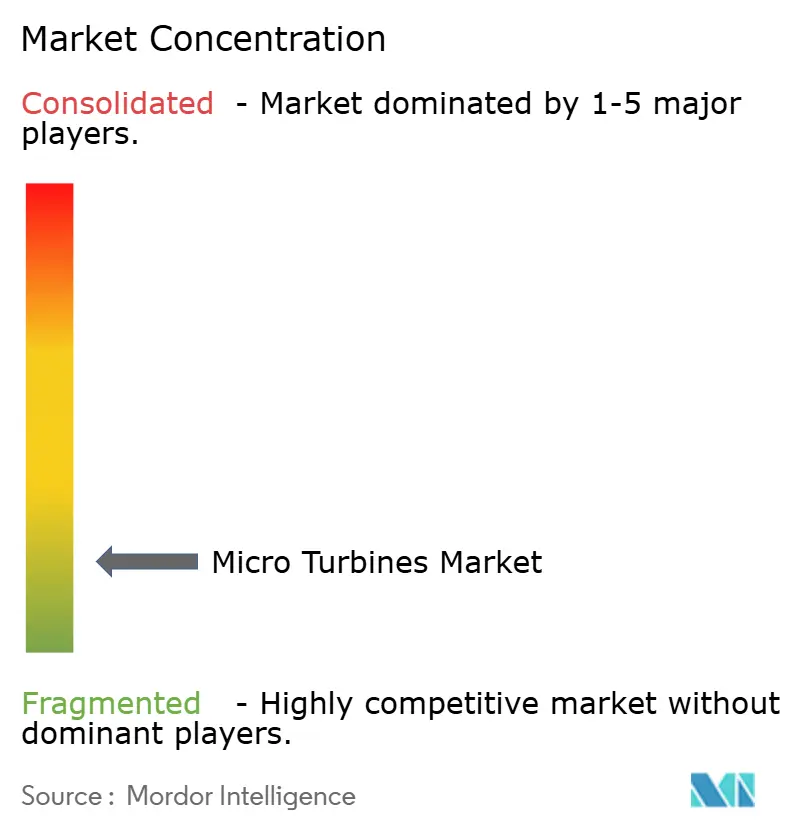
El mercado de Micro Turbinas está fragmentado, sin ningún proveedor que ocupe una posición dominante en potencias nominales, combustibles y regiones. Capstone Energy+ tiene la mayor base instalada e informó una capacidad de fabricación de hasta 728 MW anuales en su fábrica existente. Sus modelos de arrendamiento con opción a compra, acuerdo de compra de energía y construcción-propiedad-transferencia reducen el costo inicial para el cliente. FlexEnergy Solutions se centra en aplicaciones de gas residual de ultra bajo BTU para operadores de petróleo y gas. Ansaldo Energia ofrece el AE-T100, que puede admitir hasta un 80% de hidrógeno en su mezcla de combustible. La empresa afirma que la plataforma puede alcanzar una eficiencia combinada de hasta el 90%.
Aurelia Turbines está activa en el rango de 251–500 kW y afirma que su diseño de flujo radial hacia afuera puede alcanzar una eficiencia eléctrica de hasta el 40%. Su acuerdo de junio de 2026 con Velo3D se centra en la fabricación aditiva y los componentes integrados de turbinas. El acuerdo apunta a la simplificación de la cadena de suministro y a un menor riesgo de mantenimiento. Capstone Energy+ está avanzando en un Bloque de Energía de IA de 800 VDC y tiene una unidad piloto C600 en pruebas de calificación en agosto de 2026. Aurelia también informó un papel de suministro de 232 MW dentro de un proyecto de infraestructura de inteligencia artificial de 1,18 GW. Estos movimientos muestran un enfoque en la energía de corriente continua para centros de datos y en instalaciones modulares más grandes.
Las normas de la Agencia de Protección Ambiental de los Estados Unidos finalizadas en enero de 2026 pueden fortalecer el papel de los sistemas de turbinas de bajas emisiones en los mercados regulados de los Estados Unidos. La flexibilidad de combustible, la cobertura de servicio, el financiamiento y la compatibilidad con centros de datos siguen siendo puntos clave de diferenciación. Los pequeños despliegues fuera de la red en mercados emergentes siguen siendo un área desatendida. Bladon Micro Turbine aborda esa necesidad con equipos para torres de telecomunicaciones y aplicaciones remotas. El segmento de centros de datos de inteligencia artificial también se está formando en torno a diseños de sistemas de 800 VDC. La escala del proveedor y el alcance del servicio regional afectarán qué empresas pueden convertir las ofertas técnicas en despliegues repetibles.
Líderes de la Industria de Micro Turbinas
Capstone Energy+
Ansaldo Energia
FlexEnergy Solutions
Bladon Micro Turbine
Aurelia Turbines
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: Ansaldo Energia avanzó en su estrategia de flexibilidad de combustible con certificaciones de TÜV SÜD para la Preparación para el Hidrógeno de la plataforma GT36 y de DNV para el sistema de combustión AE94.3A validado con Aceite Vegetal Hidrotratado, preparando su cartera de turbinas para la operación con combustibles bajos en carbono antes del endurecimiento de los objetivos de la UE para 2030.
- Julio de 2026: Capstone Energy+ aseguró un acuerdo de arrendamiento con opción a compra a 36 meses para suministrar una micro turbina C600 Signature Series a Maurel & Prom para la recuperación de gas de antorcha en un activo terrestre en Gabón, con la puesta en marcha prevista para noviembre de 2026.
- Junio de 2026: Velo3D y Aurelia Technologies anunciaron una asociación estratégica de fabricación aditiva para componentes de micro turbinas de gas de próxima generación utilizando la plataforma Sapphire XC de Velo3D.
- Marzo de 2026: Pure DC y AVK desplegaron una microrred en el lugar de 110 MW en un campus de centros de datos en Dublín, con los Centros de Energía 1 y 2 previstos para plena operación a finales de 2026.


Alcance del Informe Global del Mercado de Micro Turbinas
Las micro turbinas son sistemas de turbinas de combustión compactos y de alta velocidad que generan electricidad convirtiendo la energía de combustibles como el gas natural, el biogás, el diésel o el hidrógeno en energía mecánica y posteriormente eléctrica. Con un rango típico de unos pocos kilovatios hasta alrededor de 1 MW, se utilizan para la generación de energía distribuida, el calor y energía combinados (CHP), la energía de respaldo/reserva y las aplicaciones remotas o fuera de la red.
El Mercado de Micro Turbinas está segmentado por potencia nominal, aplicación, uso final y geografía. Por potencia nominal, el mercado está segmentado en hasta 50 kW, 51–250 kW, 251–500 kW y 501–1.000 kW. Por aplicación, el mercado está segmentado en calor y energía combinados (CHP), energía de respaldo, generación de energía distribuida, microrredes y energía fuera de la red. Por uso final, el mercado está segmentado en residencial, comercial e industrial, servicios públicos y otros. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de micro turbinas en 26 países en regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
| Hasta 50 kW |
| 51–250 kW |
| 251–500 kW |
| 501–1.000 kW |
| Calor y Energía Combinados (CHP) |
| Energía de Respaldo y Reserva |
| Generación de Energía Distribuida |
| Microrredes |
| Energía Fuera de la Red y Remota |
| Otras Aplicaciones |
| Residencial |
| Comercial e Industrial |
| Servicios Públicos |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Potencia Nominal | Hasta 50 kW | |
| 51–250 kW | ||
| 251–500 kW | ||
| 501–1.000 kW | ||
| Por Aplicación | Calor y Energía Combinados (CHP) | |
| Energía de Respaldo y Reserva | ||
| Generación de Energía Distribuida | ||
| Microrredes | ||
| Energía Fuera de la Red y Remota | ||
| Otras Aplicaciones | ||
| Por Uso Final | Residencial | |
| Comercial e Industrial | ||
| Servicios Públicos | ||
| Otros | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Qué impulsa la demanda de micro turbinas?
El CHP, la energía resiliente en el lugar, los requisitos de emisiones y las necesidades de energía de los centros de datos respaldan la demanda hasta 2031.
¿Cuál es el tamaño del mercado de Micro Turbinas en 2026?
El tamaño del mercado de Micro Turbinas se sitúa en 326,55 millones de USD en 2026 y se prevé que alcance 471,32 millones de USD en 2031.
¿Qué potencia nominal lidera la demanda de micro turbinas?
El rango de 51–250 kW representó el 44,3% de los ingresos de 2025, mientras que el rango de 251–500 kW tiene la CAGR pronosticada más rápida del 7,9%.
¿Por qué los centros de datos utilizan micro turbinas?
Los sistemas en el lugar pueden abordar las conexiones de red retrasadas y alinearse con los diseños de energía emergentes de 800 VDC.
¿Qué región crece más rápido en micro turbinas?
Se prevé que Asia-Pacífico crezca a una CAGR del 8,4% hasta 2031, respaldada por la inversión industrial y en centros de datos.
¿Cuál es la principal limitación para la adopción de micro turbinas?
El costo inicial del sistema puede ser más alto que las alternativas diésel, especialmente para los compradores con financiamiento a largo plazo limitado.
Última actualización de la página el:



