
Marktgröße und Marktanteile für Mikroturbinen
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
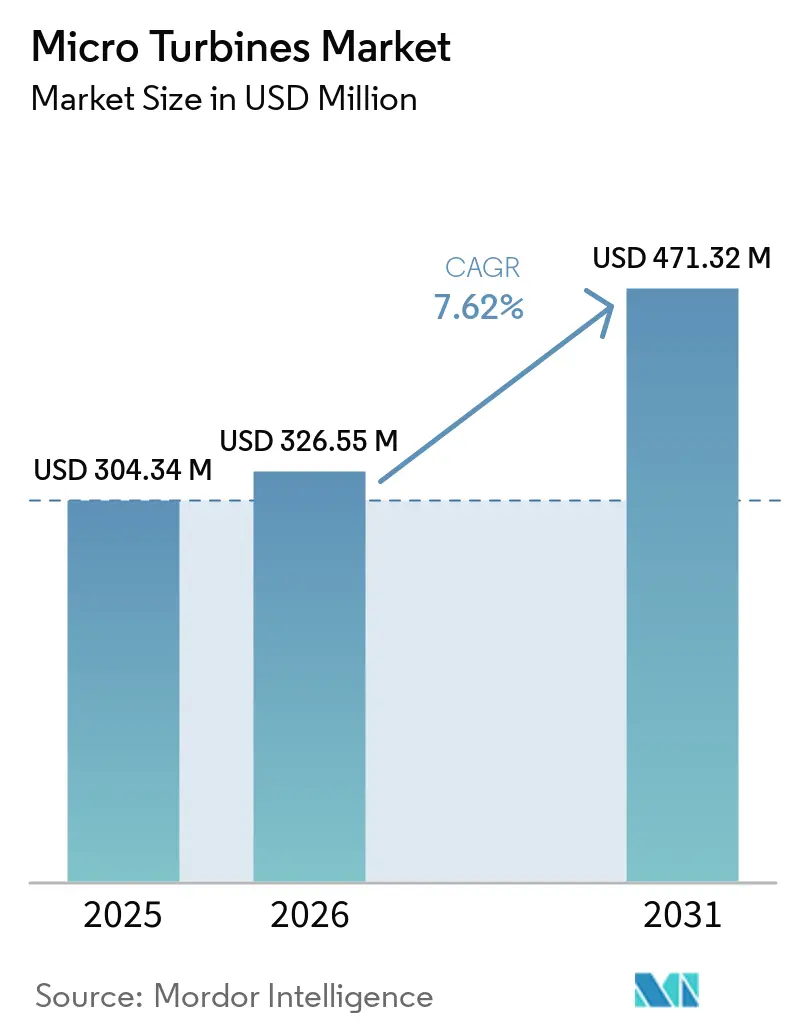
| Marktgröße (2026) | 326.55 Millionen US-Dollar |
| Marktgröße (2031) | 471.32 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.62 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Mikroturbinen-Marktanalyse von Mordor Intelligence
Die Marktgröße für Mikroturbinen wurde im Jahr 2025 auf 304,34 Millionen USD geschätzt und soll von 326,55 Millionen USD im Jahr 2026 auf 471,32 Millionen USD bis 2031 wachsen, bei einer CAGR von 7,62 % während des Prognosezeitraums (2026–2031). Die Nachfrage konzentriert sich auf Standorte, die eine zuverlässige Vor-Ort-Stromversorgung benötigen, darunter Gewerbeimmobilien, Industrieanlagen, Öl- und Gasanlagen, Rechenzentren und abgelegene Standorte. Kraft-Wärme-Kopplungssysteme fördern die Akzeptanz, da sie aus demselben Brennstoffvorrat sowohl Strom als auch nutzbare Wärme erzeugen. Mehrbrennstoffbetrieb, Luftlager und geringere Wartungsanforderungen beeinflussen ebenfalls Kaufentscheidungen. Anbieter konkurrieren mit solargestützten Speicherlösungen und Brennstoffzellen, sodass Ausfallsicherheit, Emissionsleistung und Brennstoffverfügbarkeit zentrale Positionierungsmerkmale bleiben. Strengere Vorschriften zur Abfackelung und neue Gleichstrom-Rechenzentrumsdesigns können die adressierbare Nachfragebasis über etablierte KWK- und Notstromnutzungen hinaus erweitern.
Wichtigste Erkenntnisse des Berichts
- Nach Leistungsklasse hielt das Segment 51–250 kW im Jahr 2025 einen Marktanteil von 44,3 % am Mikroturbinen-Markt, während das Segment 251–500 kW bis 2031 mit einer CAGR von 7,9 % wachsen soll.
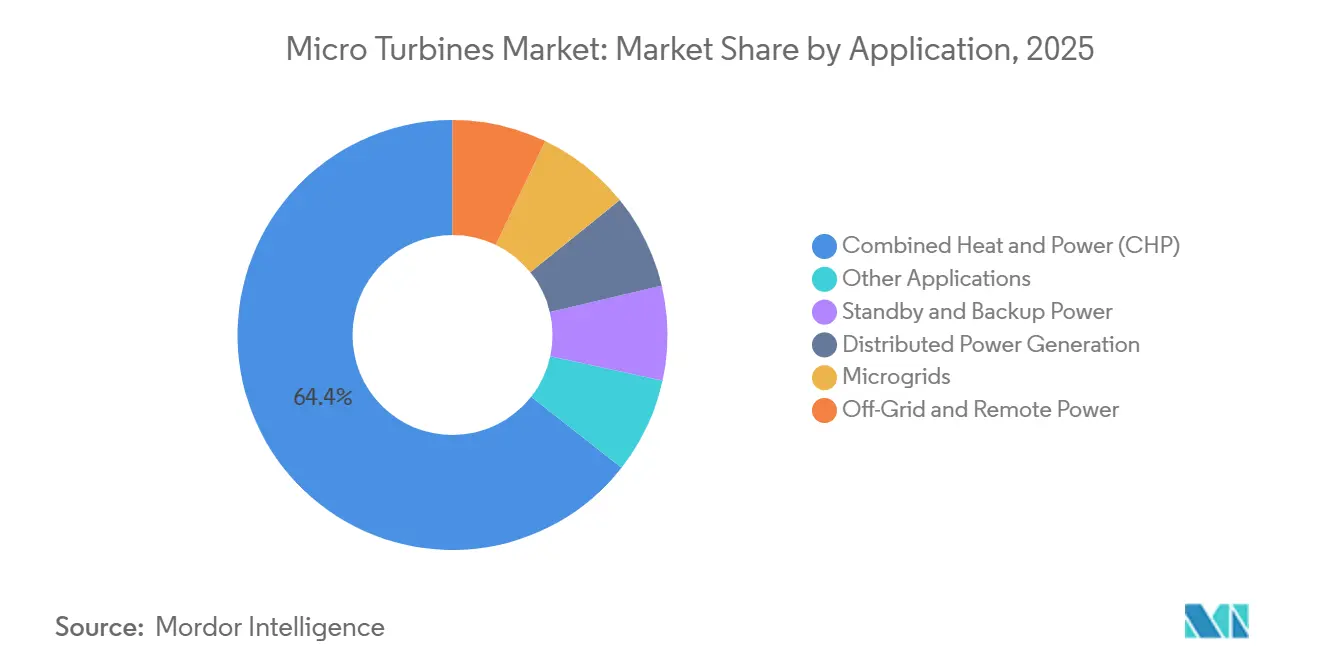
- Nach Anwendung entfiel auf KWK im Jahr 2025 ein Marktanteil von 64,4 % am Mikroturbinen-Markt, während Mikronetze bis 2031 mit einer CAGR von 8,1 % wachsen sollen.
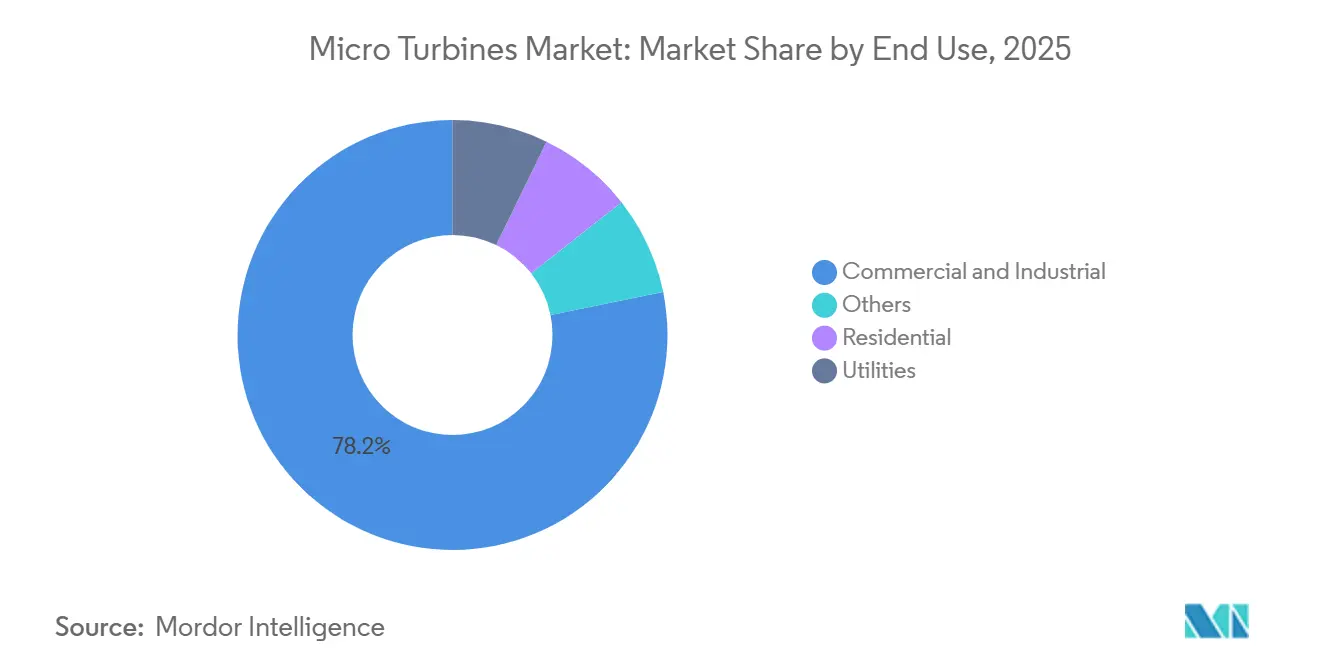
- Nach Endverwendung hielten gewerbliche und industrielle Nutzer im Jahr 2025 einen Anteil von 78,2 % am Umsatz, während Versorgungsunternehmen bis 2031 mit einer CAGR von 7,8 % wachsen sollen.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 37,9 % am Umsatz, während Asien-Pazifik bis 2031 mit einer CAGR von 8,4 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Mikroturbinen-Markt
Analyse der Treiberwirkung*
| Treiber | Prozentualer Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Zunehmende Verbreitung der Kraft-Wärme-Kopplung | +2.50% | Global | Mittelfristig (2–4 Jahre) |
| Nachfrage nach ausfallsicherer dezentraler Stromversorgung | +1.80% | Nordamerika und EU, Ausstrahlungseffekte auf Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Emissionsreduzierungs- und Energieeffizienzvorschriften | +1.00% | Nordamerika und EU als Kernmärkte, Asien-Pazifik im Entstehen | Mittelfristig (2–4 Jahre) |
| Brennstoffflexibilität bei Erdgas und erneuerbaren Gasen | +0.70% | Global | Mittelfristig (2–4 Jahre) |
| Stromanforderungen von Rechenzentren und kritischen Einrichtungen | +1.20% | Nordamerika und Asien-Pazifik als Kernmärkte | Kurzfristig (≤ 2 Jahre) |
| Integration von Mikroturbinen in virtuelle Kraftwerke und hybride Anlagen | +0.60% | Europa und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Verbreitung der Kraft-Wärme-Kopplung
KWK bleibt die wichtigste Anwendung für den Mikroturbinen-Markt, da sie sowohl elektrische Leistung als auch Wärmerückgewinnung unterstützt. Mikroturbinen im KWK-Betrieb können eine kombinierte thermische und elektrische Effizienz von 75 % bis 90 % erreichen[1]Europäische Kommission, „Empfehlung der Kommission (EU) 2024/2395”, Amtsblatt der Europäischen Union, eur-lex.europa.eu.. Die Europäische Kommission veröffentlichte im September 2024 aktualisierte Bewertungsleitlinien gemäß der Richtlinie (EU) 2023/1791. Die Leitlinien verschärften die Effizienzkriterien, die bei Förderentscheidungen für Heizungs- und Kühlprojekte herangezogen werden. Klarere Qualifikationskriterien können Kreditgebern mehr Sicherheit bei der Bewertung von KWK-Projekten geben. Lebensmittelverarbeitung, Hotels, Raffinerien und Gewerbeimmobilien sorgen für Nachfrage in mehreren Kundengruppen.
Der regulatorische Rahmen unterstützt mehrjährige KWK-Projektpipelines in Deutschland, Frankreich, Italien und Polen. Diese Märkte schätzen Anlagen, die separate Strom- und Kesselsysteme ersetzen können. KWK-Systeme helfen Kunden auch dabei, die Energieleistung über ihren gesamten Standort hinweg zu bewerten, anstatt nur die elektrische Last zu berücksichtigen. Diese umfassendere Berechnung begünstigt Mikroturbinen, bei denen Abwärme konsistent genutzt werden kann. Sie verringert auch die Abhängigkeit von einem einzelnen Endnutzersegment. Der Mikroturbinen-Markt bleibt daher eng mit der Rate verknüpft, mit der Kunden die zurückgewonnene Wärme vor Ort nutzen können.
Nachfrage nach ausfallsicherer dezentraler Stromversorgung
Längere Netzanschlussfristen haben die Vor-Ort-Erzeugung für den Mikroturbinen-Markt relevanter gemacht. Die Universität von Texas berichtete im Jahr 2026, dass Rechenzentrumsentwickler angesichts von Netzengpässen, die Erweiterungen verzögerten, Vor-Ort-Stromerzeugungstechnologien in Betracht zogen[2]Bureau of Economic Geology, Universität von Texas in Austin, „On-Site Power Generation Technologies Reshaping Data Center Power Strategy”, COMPASS White Paper, compass.beg.utexas.edu. . Derselbe Bericht stellte fest, dass die Netzanschlussfristen für Großprojekte in engpassbelasteten Gebieten 3 Jahre überschritten. Vor-Ort-Anlagen können es einem Projekt ermöglichen, vor dem Vorliegen eines dauerhaften Netzanschlusses in Betrieb zu gehen. Sie können auch als Überbrückung dienen, während Entwickler auf Netzausbaumaßnahmen warten. Dies ist besonders relevant in wetterexponierten Regionen, in denen Kunden der Versorgungskontinuität einen höheren Wert beimessen.
Mikroturbinen eignen sich für Projekte hinter dem Zähler, bei denen Dieselanlagen strengeren Emissionsanforderungen unterliegen und größere Turbinen den Standortbedarf übersteigen. Modulare Einheiten ermöglichen es Kunden, die Kapazität entsprechend ihrem wachsenden Bedarf zu erweitern. Die Universität von Texas schätzte, dass im Jahr 2026 27 % der Rechenzentren über eine Form der Vor-Ort-Erzeugung verfügten. Es wird geschätzt, dass dieser Anteil bis 2035 auf 50 % steigen könnte. Mikronetze wurden als primäre Architektur für diese Expansion identifiziert. Europäische Energiesicherheitsbedenken haben ebenfalls das Interesse an einer ausfallsicheren Versorgung an Industrie- und Gewerbestandorten aufrechterhalten.
Emissionsreduzierungs- und Energieeffizienzvorschriften
Emissions- und Effizienzvorschriften beeinflussen Gerätewahl im Mikroturbinen-Markt. Die US-amerikanische Umweltschutzbehörde (U.S. Environmental Protection Agency) verabschiedete im Januar 2026 endgültige Änderungen für stationäre Verbrennungsturbinen. Die Vorschriften revidierten die Stickoxidgrenzwerte nach Turbinengröße, Auslastungsgrad und Brennstoffart[3]U.S. Environmental Protection Agency, „Final Rule: New Source Performance Standards Review for Stationary Combustion Turbines and Stationary Gas Turbines”, U.S. Environmental Protection Agency, epa.gov.. Mikroturbinen mit Magervorgemisch-Verbrennung können Stickoxidemissionen von bis zu 9 Teilen pro Million bei Volllast erreichen. Die geänderten Standards können emissionsärmere Turbinensysteme gegenüber älteren Diesel- und Kolbenmaschinen begünstigen. Dies ist vor allem an Standorten mit strengeren lokalen Luftqualitätsanforderungen von Bedeutung.
Die Einhaltung der Vorschriften kann in westlichen US-amerikanischen Luftqualitätszonen, in denen Diesel-Notstromaggregate zunehmendem Druck ausgesetzt sind, zu einer Kaufbedingung werden. KWK profitiert auch dann, wenn Käufer verpflichtet sind, den Gesamtenergieverbrauch und nicht nur den elektrischen Verbrauch des Standorts zu prüfen. Der Mikroturbinen-Markt hat dort einen Vorteil, wo Wärmerückgewinnung den Brennstoffverbrauch auf Anlagenebene reduziert. Hersteller müssen dennoch nachweisen, wie ein System unter den Brennstoff- und Betriebsbedingungen des jeweiligen Standorts funktioniert. Da die Vorschriften je nach Unterkategorie unterschiedlich sind, erfordert die Einhaltung eine sorgfältige Geräteauswahl. Dies verleiht Servicekompetenz und dokumentierter Betriebsleistung bei der Beschaffung mehr Gewicht.
Stromanforderungen von Rechenzentren und kritischen Einrichtungen
Der Bau von Rechenzentren schafft neue Nachfrage für den Mikroturbinen-Markt in primären und hybriden Stromerzeugungsrollen. Capstone Energy+ erklärte in seinem Formular 10-K für 2026, dass seine 800-VDC-Plattform für die Schnittstelle mit den NVIDIA Kyber- und Rubin Ultra-Architekturen konzipiert wurde[4]Capstone Energy+ Inc., „Annual Report on Form 10-K for the Period Ending March 31, 2026”, U.S. Securities and Exchange Commission EDGAR, sec.gov.. Das Unternehmen erklärte, dass Mikroturbinen nativ nahezu 760 VDC erzeugen. Es berichtete auch, dass sein Design den Kupferverbrauch um bis zu 45 % reduzieren und die Energieeffizienz gegenüber älteren 54-V-Systemen um bis zu 5 % verbessern könnte. Weniger Leistungsumwandlungsstufen könnten für Einrichtungen relevant sein, die auf Gleichstromverteilung ausgelegt sind. Dies eröffnet Gerätelieferanten einen Zugang zu neuen Rechenzentrum-Stromdesigns.
Aurelia Technologies berichtete von einer Lieferrolle von 232 MW innerhalb eines 1,18-GW-KI-Fabrik- und Hyperscale-Rechenzentrumsprojekts. Das Projekt zeigt, dass kleinere Anbieter Rechenzentrumaufträge in erheblichem Umfang verfolgen. Pure DC und AVK installierten im März 2026 ein 110-MW-Vor-Ort-Mikronetz auf einem Dubliner Campus. Die Partner planten den vollständigen Betrieb der Energiezentren 1 und 2 bis Ende 2026. Diese Projekte integrieren die Vor-Ort-Erzeugung in das Kerndesign der Einrichtung und nicht nur in die Notfallplanung. Der Mikroturbinen-Markt kann dort profitieren, wo Rechenzentrumlasten das Tempo des lokalen Netzausbaus übersteigen.
Analyse der Hemmnisse*
| Hemmnis | Prozentualer Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionskosten und lange Amortisationszeiten | -0.90% | Global | Kurz- bis mittelfristig (≤ 4 Jahre) |
| Wettbewerb durch Solar-Speicher-Kombinationen, Brennstoffzellen und Motoren | -0.60% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Brennstoffpreisvolatilität und Gasinfrastrukturabhängigkeit | -0.40% | Global | Kurzfristig (≤ 2 Jahre) |
| Netzanschluss- und Regelungskomplexität in hybriden Mikronetzen | -0.30% | Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionskosten und lange Amortisationszeiten
Hohe Anfangskosten bleiben eine Einschränkung für den Mikroturbinen-Markt. Eine Studie aus dem Jahr 2024 in Applied Energy bezifferte die installierten Kosten für Mikro-Gasturbinen auf 800 bis 2.000 USD pro kW. Derselbe Vergleich setzte die Kosten für Dieselgeneratoren bei 300 bis 500 USD pro kW an. Diese Lücke ist für kleinere Unternehmen und Käufer ohne langfristige Finanzierung schwer zu überbrücken. Lebenszyklusbetriebskosten können Primärstromprojekte unterstützen, aber Investitions- und Betriebsbudgets werden häufig getrennt bewertet. Diese Budgetstruktur kann ein System mit höheren Anfangskosten und niedrigeren Betriebskosten im Zeitverlauf benachteiligen.
Eine begrenzte Fertigungsbasis kann auch Stückkostenreduzierungen verlangsamen. Peer-reviewed Forschung beschrieb, wie geringe Produktionsvolumina Lerneffekte für Mikro-Gasturbinen einschränken können. Niedrigere Volumina können dann dieselbe Kostenbarriere aufrechterhalten, die neue Installationen begrenzt. Leasing-to-own-, Power-Purchase-Agreement- und Build-to-own-Transfer-Strukturen versuchen, die Anfangskosten aus der Bilanz des Kunden zu verlagern. Capstone Energy+ nutzt diese Arten von kommerziellen Strukturen für seine Angebote. Solche Modelle können Kunden helfen, den Energiewert über den gesamten Betriebszeitraum zu bewerten. Sie beseitigen nicht die Notwendigkeit für Lieferanten, Anlagen und Supportkapazitäten zu finanzieren.
Wettbewerb durch Solar-Speicher-Kombinationen, Brennstoffzellen und Motoren
Der Wettbewerb durch Solar-Speicher-Kombinationen, Brennstoffzellen und Motoren schränkt einige Chancen im Mikroturbinen-Markt ein. Ein technischer Überblick aus dem Jahr 2024 verwies auf den langen Rückgang der Kosten für Solarmodule bis 2020. Dieser Kostentrend verringert den Vorteil einer Mikroturbine an Standorten, an denen die zurückgewonnene Wärme nicht genutzt werden kann. Festoxid-Brennstoffzellen können im reinen Strombetrieb einen elektrischen Wirkungsgrad von 45 % bis 60 % erreichen. Der Überblick bezifferte den elektrischen Wirkungsgrad von Mikroturbinen im reinen Strombetrieb auf 26 % bis 35 %. Dieser Unterschied ist relevant, wenn der elektrische Wirkungsgrad das primäre Auswahlkriterium ist.
Mikroturbinenanbieter reagieren, indem sie Brennstoffflexibilität, ausfallsicheren Betrieb und Wärmerückgewinnung betonen. Diese Position ist an abgelegenen Standorten, Öl- und Gasanlagen und kritischen Installationen am stärksten. An städtischen Gewerbestandorten mit Zugang zu mehreren Alternativen ist sie schwerer aufrechtzuerhalten. Brennstoffpreisvolatilität kann auch die Betriebswirtschaft gasbetriebener Systeme verändern. Hybride Mikronetze stellen Steuerungs- und Netzanschlussanforderungen, die die Umsetzung verzögern können. Diese Bedingungen machen Projektdesign, Brennstoffzugang und Serviceunterstützung zu zentralen Faktoren bei der Wettbewerbsauswahl.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Leistungsklasse: Höhere Leistungsklassen gewinnen in Industrie- und Rechenzentrumsprojekten an Bedeutung
Das Segment 51–250 kW entfiel im Jahr 2025 auf 44,3 % der Mikroturbinen-Marktgröße. Hotels, Lebensmittelproduzenten, Krankenhäuser und Leichtindustriebetriebe bilden die Kernkundenbasis für diesen Bereich. Diese Standorte benötigen häufig eine Leistungsgröße, die eine nutzbare Wärmerückgewinnung ermöglicht, ohne eine große Turbineninstallation zu erfordern. Die Kategorie bis 50 kW bedient Telekommunikations-Notstrom- und Fernüberwachungsanwendungen. Die Nachfrage kommt von Standorten, an denen transportable Anlagen und Mehrbrennstoffbetrieb wichtiger sind als hohe Leistung. Der Bereich 501–1.000 kW bedient größere industrielle KWK- und Rechenzentrumsprojekte.
Die Kategorie 251–500 kW soll bis 2031 mit einer CAGR von 7,9 % wachsen. Dieser Teil der Mikroturbinen-Marktgröße spiegelt Projekte wider, bei denen modulare Einheiten für größere Lasten hinter dem Zähler gestapelt werden. Aurelia Technologies bietet seine A400- und A800-Plattformen in diesem Bereich an. Das Unternehmen gibt an, dass diese Systeme Wasserstoff- und Biogaskompatibilität sowie einen elektrischen Wirkungsgrad von bis zu 40 % aufweisen. Im Juni 2026 kündigten Aurelia und Velo3D eine Partnerschaft für additive Fertigung für Komponenten der nächsten Generation an. Die Partnerschaft zielt auf stärker integrierte Komponenten und ein geringeres Wartungsrisiko ab.
Nach Anwendung: KWK führt, während Mikronetze durch netzeingeschränkte Standortentwicklung wachsen
KWK hielt im Jahr 2025 einen Anteil von 64,4 % an der Mikroturbinen-Marktgröße. Die Führungsposition spiegelt den Wert der Erzeugung von Wärme und Strom aus einem Brennstoffstrom wider. Der europäische Politikrahmen erkennt die Rolle effizienter Heizungs- und Kühlungsbewertungen für KWK-Projekte an. Notstromversorgung bleibt für Gesundheitseinrichtungen, Finanzdienstleister und andere Einrichtungen relevant, bei denen Unterbrechungskosten hoch sind. Dezentrale Erzeugung und netzunabhängige Anwendungen bedienen Bergwerke, Ölfelder und Inselsysteme. Diese Anwendungen sind wichtig, wo Netzversorgung nicht verfügbar ist oder Diesellieferungen kostspielig sind.
Mikronetze sollen bis 2031 mit einer CAGR von 8,1 % wachsen. Das Wachstum spiegelt den Bau von Rechenzentren in Gebieten wider, in denen Netzanschlüsse 3 oder mehr Jahre dauern können. Capstone Energy+ führte im März 2026 sein Energy Surplus Program für KI-Rechenzentren ein. Das Programm kombiniert Mikroturbinen mit Kühlung, Speicherung und Mikronetz-Steuerungen. Ein IEEE-Papier aus dem Jahr 2025 berichtete, dass ein Multi-Ressourcen-Modell für virtuelle Kraftwerke mit Gebotsabgabe den Portfoliogewinn um 12,86 % gegenüber einer traditionellen Optimierungsmethode verbesserte. Das Ergebnis zeigt, warum dispatchfähige dezentrale Anlagen in Strommarktrahmen Aufmerksamkeit erhalten.


Nach Endverwendung: Gewerbe und Industrie führt, während Versorgungsunternehmen an Dynamik gewinnen
Gewerbliche und industrielle Nutzer entfielen im Jahr 2025 auf 78,2 % der Mikroturbinen-Marktgröße. Lebensmittelproduktion, Gastgewerbe, Gesundheitswesen und Raffinerien sind wichtige Kundensegmente. Diese Nutzer können die Abwärme häufig für Prozesse oder Gebäudebedarf nutzen. Im August 2025 erhielt Capstone Green Energy einen Folgeauftrag über 5,8 MW von einem mexikanischen Lebensmittelhersteller. Die Anlage nutzt Abwärme zur Unterstützung von Dehydrierungsprozessen. Der Wohnbereich bleibt klein, da die Kapitalkosten im Verhältnis zum Haushaltsbedarf hoch sind.
Versorgungsunternehmen sollen bis 2031 mit einer CAGR von 7,8 % wachsen. Versorgungsunternehmen integrieren zunehmend mehr dezentrale Energieressourcen und virtuelle Kraftwerke in ihre Betriebsmodelle. Dies kann Mikroturbinen von einer eigenständigen Vor-Ort-Rolle in eine aggregierte dispatchfähige Versorgung überführen. Eine Studie aus dem Jahr 2026 in Frontiers in Energy Research ergab, dass adaptive Multi-Energie-Rahmen für virtuelle Kraftwerke die Betriebskosten senken und gleichzeitig die Stabilität bei extremen Wetterereignissen unterstützen könnten. Die Forschung unterstützt den betrieblichen Fall für dezentrale Erzeugung in Versorgungsportfolios. Die Einführung wird von lokalen Vorschriften für Aggregation, Netzanschluss und Dispatch abhängen.
Geografische Analyse
Nordamerika hielt im Jahr 2025 einen Anteil von 37,9 % am Mikroturbinen-Markt. Die Abdeckung durch Erdgaspipelines und KWK-Anreize unterstützen die etablierte Position der Region. Kalifornien, New York und Neuengland bieten staatliche Unterstützung für förderfähige KWK-Systeme. Die PJM- und MISO-Netzanschlusswartelisten überschritten im Jahr 2026 für Großprojekte 36 Monate. Dies hat Rechenzentrumsentwickler dazu veranlasst, Mikroturbinen- und Mikronetz-Systeme als primäre oder Überbrückungserzeugung zu prüfen. Capstone Energy+ erhielt im Jahr 2026 Aufträge aus Utah, North Carolina, Brasilien, Chile und Westafrika.
Das Unternehmen bündelt Turbinen, Absorptionskältemaschinen, Trockenkühler, Batteriespeicher und Steuerungen über sein Energy Surplus Program. Ein großer US-amerikanischer Erdgasproduzent erweiterte seine Marcellus-Schiefer-Flotte nach einem Folgeauftrag im September 2025 auf über 150 Einheiten. Der Auftrag spiegelt die Nachfrage wider, wo vorgelagerte Betreiber keinen verfügbaren Netzanschluss haben. Mexiko fügte im August 2025 einen KWK-Folgeauftrag über 5,8 MW hinzu. Erweiterungen bestehender Flotten sind daher neben Neuinstallationen Teil der regionalen Nachfrage.
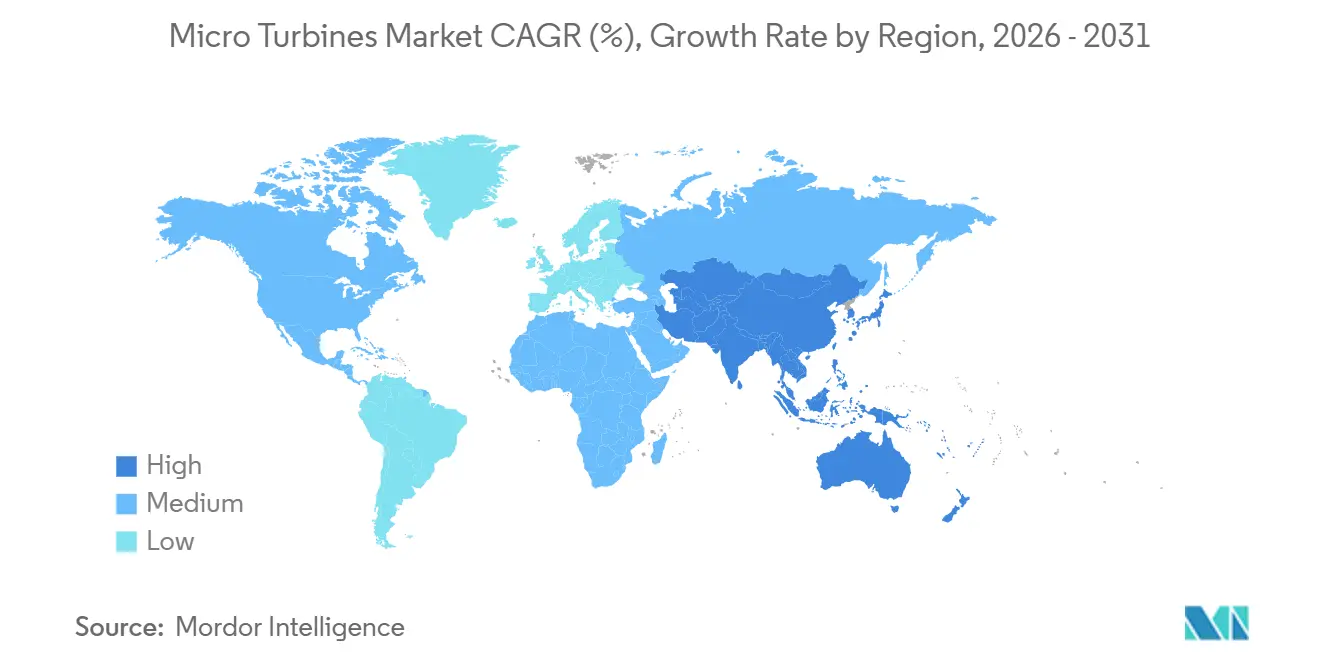
Asien-Pazifik soll bis 2031 mit einer CAGR von 8,4 % wachsen. China und Indien steigern die industrielle Nachfrage, während Singapur, Südkorea, Japan und Australien die Rechenzentrumsnachfrage erhöhen. Indiens installierte Nicht-Fossil-Stromerzeugungskapazität überschritt im Juni 2026 242 GW und überstieg 50 % der nationalen installierten Erzeugungskapazität. Industriekunden benötigen dispatchfähige Vor-Ort-Energie, die intermittierende erneuerbare Versorgung ergänzen kann. China bietet die größte Einzellandchance durch industrielle KWK- und dezentrale Energieprogramme. Europa behält eine bedeutende Position durch Effizienzvorschriften und CO₂-Bepreisung, während Südamerika sowie der Nahe Osten und Afrika Anwendungen zur Bohrkopf-Abgasrückgewinnung bieten.

Wettbewerbslandschaft
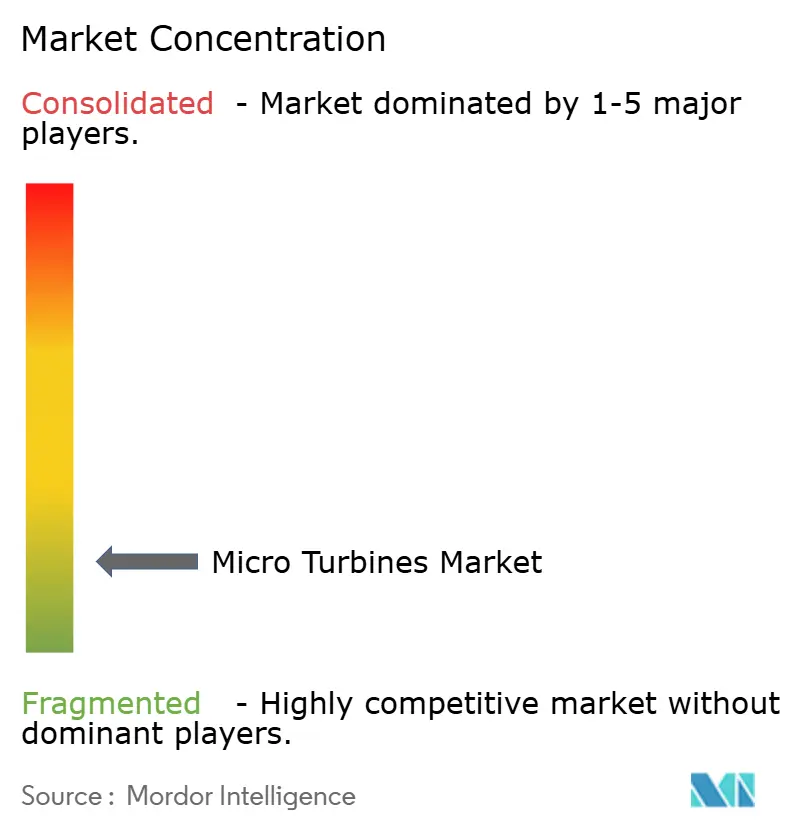
Der Mikroturbinen-Markt ist fragmentiert, wobei kein Anbieter eine dominante Position über Leistungsklassen, Brennstoffe und Regionen hinweg innehat. Capstone Energy+ verfügt über die größte installierte Basis und berichtete von einer Fertigungskapazität von bis zu 728 MW jährlich in seiner bestehenden Fabrik. Seine Leasing-to-own-, Power-Purchase-Agreement- und Build-to-own-Transfer-Modelle reduzieren die anfänglichen Kundenkosten. FlexEnergy Solutions konzentriert sich auf Ultra-Niedrig-BTU- und Abgasanwendungen für Öl- und Gasbetreiber. Ansaldo Energia bietet den AE-T100 an, der bis zu 80 % Wasserstoff in seiner Brennstoffmischung unterstützen kann. Das Unternehmen gibt an, dass die Plattform einen kombinierten Wirkungsgrad von bis zu 90 % erreichen kann.
Aurelia Turbines ist im Bereich 251–500 kW aktiv und gibt an, dass sein Radialausströmungsdesign einen elektrischen Wirkungsgrad von bis zu 40 % erreichen kann. Die im Juni 2026 geschlossene Vereinbarung mit Velo3D konzentriert sich auf additive Fertigung und integrierte Turbinenkomponenten. Die Vereinbarung zielt auf Lieferkettenoptimierung und geringeres Wartungsrisiko ab. Capstone Energy+ entwickelt einen 800-VDC-KI-Stromblock und hat im August 2026 eine C600-Piloteinheit in der Qualifizierungsprüfung. Aurelia berichtete auch von einer Lieferrolle von 232 MW innerhalb eines 1,18-GW-KI-Infrastrukturprojekts. Diese Schritte zeigen einen Fokus auf Gleichstrom-Rechenzentrumsstrom und größere modulare Installationen.
Die im Januar 2026 finalisierten US-EPA-Vorschriften können die Rolle emissionsarmer Turbinensysteme in regulierten US-Märkten stärken. Brennstoffflexibilität, Serviceabdeckung, Finanzierung und Rechenzentrumkompatibilität bleiben wichtige Differenzierungsmerkmale. Kleine netzunabhängige Installationen in Schwellenmärkten bleiben ein unterversorgter Bereich. Bladon Micro Turbine adressiert diesen Bedarf mit Anlagen für Telekommunikationstürme und abgelegene Anwendungen. Das KI-Rechenzentrumssegment bildet sich auch noch rund um 800-VDC-Systemdesigns heraus. Anbieterkapazität und regionale Servicereichweite werden beeinflussen, welche Unternehmen technische Angebote in wiederholbare Installationen umwandeln können.
Marktführer im Mikroturbinen-Bereich
Capstone Energy+
Ansaldo Energia
FlexEnergy Solutions
Bladon Micro Turbine
Aurelia Turbines
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- September 2026: Ansaldo Energia trieb seine Brennstoffflexibilitätsstrategie mit Zertifizierungen von TÜV SÜD für Wasserstoffbereitschaft der GT36-Plattform und DNV für das AE94.3A-Verbrennungssystem voran, das für hydrierten Pflanzenöl validiert wurde, und bereitete sein Turbinenportfolio für den Betrieb mit kohlenstoffarmen Brennstoffen vor den sich verschärfenden EU-Zielen für 2030 vor.
- Juli 2026: Capstone Energy+ sicherte sich eine 36-monatige Leasing-to-own-Vereinbarung zur Lieferung einer C600 Signature Series Mikroturbine an Maurel & Prom für die Abgasrückgewinnung an einem Onshore-Asset in Gabun, mit erwarteter Inbetriebnahme im November 2026.
- Juni 2026: Velo3D und Aurelia Technologies kündigten eine strategische Partnerschaft für additive Fertigung für Mikro-Gasturbinen-Komponenten der nächsten Generation unter Verwendung der Sapphire XC-Plattform von Velo3D an.
- März 2026: Pure DC und AVK installierten ein 110-MW-Vor-Ort-Mikronetz auf einem Dubliner Rechenzentrumscampus, wobei Energiezentrum 1 und 2 bis Ende 2026 den vollständigen Betrieb aufnehmen sollen.


Globaler Mikroturbinen-Marktberichtsumfang
Mikroturbinen sind kompakte Hochgeschwindigkeits-Verbrennungsturbinensysteme, die Strom erzeugen, indem sie Energie aus Brennstoffen wie Erdgas, Biogas, Diesel oder Wasserstoff in mechanische Leistung und anschließend elektrische Leistung umwandeln. Mit einer typischen Leistung von einigen Kilowatt bis etwa 1 MW werden sie für dezentrale Stromerzeugung, Kraft-Wärme-Kopplung (KWK), Notstrom- und Reservestromversorgung sowie netzunabhängige und abgelegene Anwendungen eingesetzt.
Der Mikroturbinen-Markt ist nach Leistungsklasse, Anwendung, Endverwendung und Geografie segmentiert. Nach Leistungsklasse ist der Markt in bis zu 50 kW, 51–250 kW, 251–500 kW und 501–1.000 kW segmentiert. Nach Anwendung ist der Markt in Kraft-Wärme-Kopplung (KWK), Notstromversorgung, dezentrale Stromerzeugung, Mikronetze und netzunabhängige Stromversorgung segmentiert. Nach Endverwendung ist der Markt in Wohnbereich, Gewerbe und Industrie, Versorgungsunternehmen und Sonstige segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Mikroturbinen-Markt in 26 Ländern in wichtigen Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage von Wertangaben (USD) bereitgestellt.
| Bis 50 kW |
| 51–250 kW |
| 251–500 kW |
| 501–1.000 kW |
| Kraft-Wärme-Kopplung (KWK) |
| Notstrom- und Reservestromversorgung |
| Dezentrale Stromerzeugung |
| Mikronetze |
| Netzunabhängige und abgelegene Stromversorgung |
| Sonstige Anwendungen |
| Wohnbereich |
| Gewerbe und Industrie |
| Versorgungsunternehmen |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Leistungsklasse | Bis 50 kW | |
| 51–250 kW | ||
| 251–500 kW | ||
| 501–1.000 kW | ||
| Nach Anwendung | Kraft-Wärme-Kopplung (KWK) | |
| Notstrom- und Reservestromversorgung | ||
| Dezentrale Stromerzeugung | ||
| Mikronetze | ||
| Netzunabhängige und abgelegene Stromversorgung | ||
| Sonstige Anwendungen | ||
| Nach Endverwendung | Wohnbereich | |
| Gewerbe und Industrie | ||
| Versorgungsunternehmen | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Mikroturbinen an?
KWK, ausfallsichere Vor-Ort-Stromversorgung, Emissionsanforderungen und Strombedarf von Rechenzentren unterstützen die Nachfrage bis 2031.
Wie groß ist der Mikroturbinen-Markt im Jahr 2026?
Die Mikroturbinen-Marktgröße beträgt im Jahr 2026 326,55 Millionen USD und soll bis 2031 471,32 Millionen USD erreichen.
Welche Leistungsklasse führt die Mikroturbinen-Nachfrage an?
Der Bereich 51–250 kW hielt im Jahr 2025 einen Anteil von 44,3 % am Umsatz, während der Bereich 251–500 kW die schnellste prognostizierte CAGR von 7,9 % aufweist.
Warum nutzen Rechenzentren Mikroturbinen?
Vor-Ort-Systeme können verzögerte Netzanschlüsse adressieren und sich an aufkommende 800-VDC-Stromdesigns anpassen.
Welche Region wächst am schnellsten bei Mikroturbinen?
Asien-Pazifik soll bis 2031 mit einer CAGR von 8,4 % wachsen, unterstützt durch Industrie- und Rechenzentrumsinvestitionen.
Was ist die größte Einschränkung für die Einführung von Mikroturbinen?
Die anfänglichen Systemkosten können höher sein als bei Diesel-Alternativen, insbesondere für Käufer mit begrenzter langfristiger Finanzierung.
Seite zuletzt aktualisiert am:



