
Tamanho e Participação do Mercado de Micro Turbinas
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
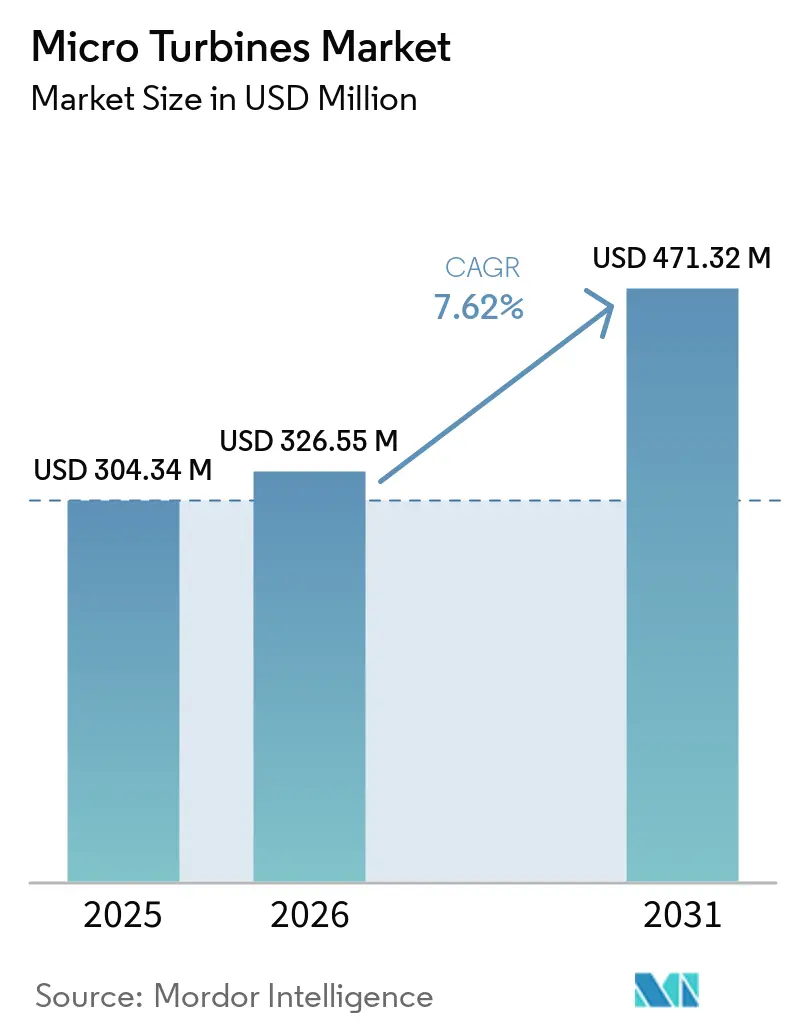
| Tamanho do Mercado (2026) | 326.55 Milhões de dólares |
| Tamanho do Mercado (2031) | 471.32 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.62 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Micro Turbinas pela Mordor Intelligence
O tamanho do Mercado de Micro Turbinas foi avaliado em 304,34 milhões de USD em 2025 e estima-se que cresça de 326,55 milhões de USD em 2026 para atingir 471,32 milhões de USD até 2031, a um CAGR de 7,62% durante o período de previsão (2026-2031). A demanda se concentra em locais que necessitam de energia confiável no local, incluindo instalações comerciais, plantas industriais, operações de petróleo e gás, centros de dados e locais remotos. Os sistemas de cogeração apoiam a adoção porque produzem eletricidade e calor útil a partir do mesmo suprimento de combustível. A operação com múltiplos combustíveis, mancais de ar e menores requisitos de manutenção também influenciam as decisões de compra. Os fornecedores competem com energia solar combinada com armazenamento e células de combustível, de modo que resiliência, desempenho em emissões e disponibilidade de combustível permanecem centrais ao seu posicionamento. Regras mais rígidas sobre queima e novos projetos de centros de dados de corrente contínua podem ampliar a base de demanda endereçável além dos usos estabelecidos de CHP e backup.
Principais Conclusões do Relatório
- Por classificação de potência, a faixa de 51–250 kW detinha 44,3% da participação do mercado de Micro Turbinas em 2025, enquanto a faixa de 251–500 kW tem previsão de crescer a um CAGR de 7,9% até 2031.
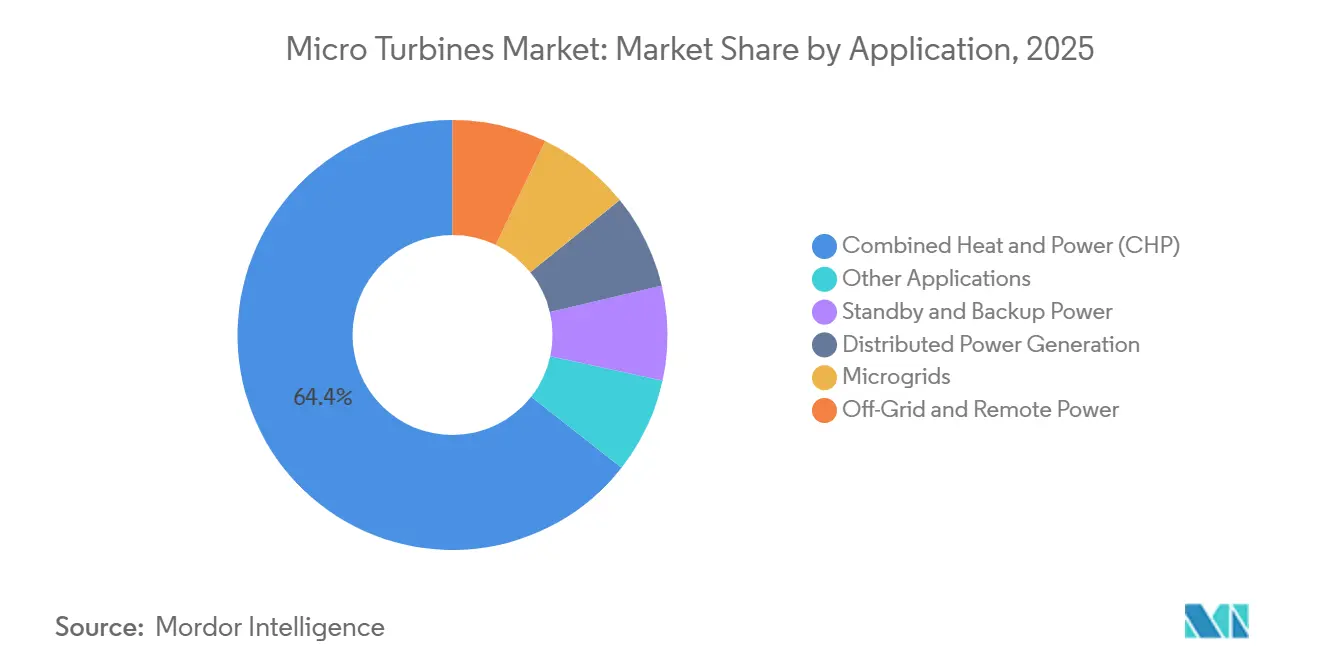
- Por aplicação, o CHP representou 64,4% da participação do mercado de Micro Turbinas em 2025, enquanto as microrredes têm previsão de crescer a um CAGR de 8,1% até 2031.
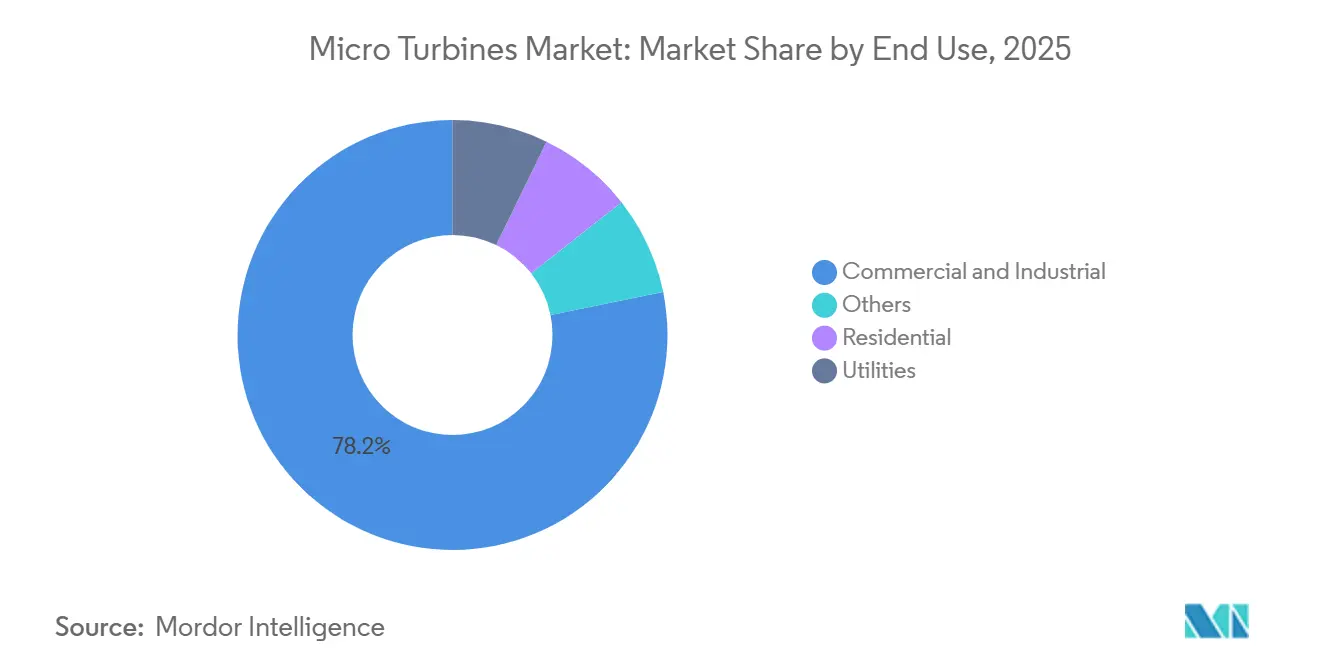
- Por uso final, os usuários comerciais e industriais detinham 78,2% da receita de 2025, enquanto as concessionárias têm previsão de crescer a um CAGR de 7,8% até 2031.
- Por geografia, a América do Norte detinha 37,9% da receita de 2025, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 8,4% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Micro Turbinas
Análise de Impacto dos Impulsionadores*
| Impulsionador | % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção Crescente de Cogeração | +2.50% | Global | Médio prazo (2–4 anos) |
| Demanda por Energia Distribuída Resiliente | +1.80% | América do Norte e UE, com expansão para a Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Mandatos de Redução de Emissões e Eficiência Energética | +1.00% | América do Norte e UE como núcleo, Ásia-Pacífico emergente | Médio prazo (2–4 anos) |
| Flexibilidade de Combustível entre Gás Natural e Gases Renováveis | +0.70% | Global | Médio prazo (2–4 anos) |
| Requisitos de Energia para Centros de Dados e Instalações Críticas | +1.20% | América do Norte e Ásia-Pacífico como núcleo | Curto prazo (≤ 2 anos) |
| Integração de Microturbinas com Usinas Virtuais de Energia e Ativos Híbridos | +0.60% | Europa e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Crescente de Cogeração
O CHP permanece a principal aplicação para o mercado de Micro Turbinas porque suporta tanto a produção elétrica quanto a recuperação de calor. As micro turbinas em serviço de CHP podem atingir uma eficiência térmica e elétrica combinada de 75% a 90%[1]Comissão Europeia, "Recomendação da Comissão (UE) 2024/2395," Jornal Oficial da União Europeia, eur-lex.europa.eu.. A Comissão Europeia publicou orientações de avaliação atualizadas em setembro de 2024 ao abrigo da Diretiva (UE) 2023/1791. As orientações reforçaram os critérios de eficiência utilizados nas decisões de apoio a projetos de aquecimento e arrefecimento. Critérios de qualificação mais claros podem dar aos credores maior certeza ao avaliar projetos de CHP. O processamento de alimentos, hotéis, refinarias e propriedades comerciais proporcionam demanda em vários grupos de clientes.
O ambiente regulatório apoia pipelines de projetos de CHP de vários anos na Alemanha, França, Itália e Polônia. Esses mercados valorizam equipamentos que possam substituir sistemas separados de eletricidade e caldeiras. Os sistemas de CHP também ajudam os clientes a avaliar o desempenho energético em toda a sua instalação, e não apenas na carga elétrica. Esse cálculo mais amplo favorece as micro turbinas onde o calor do escapamento pode ser utilizado de forma consistente. Também reduz a exposição a um declínio em qualquer categoria de usuário final. O mercado de Micro Turbinas, portanto, permanece estreitamente ligado à taxa em que os clientes podem utilizar o calor recuperado no local.
Demanda por Energia Distribuída Resiliente
Prazos mais longos de conexão à rede tornaram a geração no local mais relevante para o mercado de Micro Turbinas. A Universidade do Texas relatou em 2026 que os desenvolvedores de centros de dados estavam considerando tecnologias de geração de energia no local à medida que as restrições da rede atrasavam a expansão[2]Bureau of Economic Geology, Universidade do Texas em Austin, "Tecnologias de Geração de Energia no Local Remodelando a Estratégia de Energia de Centros de Dados," COMPASS White Paper, compass.beg.utexas.edu. . O mesmo relatório afirmou que os prazos de interconexão de grandes projetos em áreas com restrições ultrapassaram 3 anos. Os equipamentos no local podem permitir que um projeto opere antes que uma conexão permanente à rede esteja disponível. Também podem servir como ponte enquanto os desenvolvedores aguardam atualizações da rede. Isso é especialmente relevante em regiões expostas a condições climáticas adversas, onde os clientes atribuem maior valor à continuidade do fornecimento.
As micro turbinas se encaixam em projetos atrás do medidor onde os equipamentos a diesel enfrentam requisitos de emissões mais rigorosos e turbinas maiores excedem a demanda do local. As unidades modulares permitem que os clientes adicionem capacidade à medida que sua carga cresce. A Universidade do Texas estimou que 27% dos centros de dados tinham alguma forma de geração no local em 2026. Estima-se que essa participação possa atingir 50% até 2035. As microrredes foram identificadas como uma arquitetura primária para essa expansão. As preocupações com a segurança energética europeia também sustentaram o interesse em fornecimento resiliente em locais industriais e comerciais.
Mandatos de Redução de Emissões e Eficiência Energética
As regras de emissões e eficiência afetam as escolhas de equipamentos no mercado de Micro Turbinas. A Agência de Proteção Ambiental dos EUA finalizou emendas para turbinas de combustão estacionárias em janeiro de 2026. As regras revisaram os limites de óxidos de nitrogênio por tamanho de turbina, taxa de utilização e tipo de combustível[3]Agência de Proteção Ambiental dos EUA, "Regra Final: Revisão dos Padrões de Desempenho para Novas Fontes para Turbinas de Combustão Estacionárias e Turbinas a Gás Estacionárias," Agência de Proteção Ambiental dos EUA, epa.gov.. As micro turbinas que utilizam combustão de pré-mistura pobre podem atingir emissões de óxidos de nitrogênio tão baixas quanto 9 partes por milhão em carga plena. Os padrões alterados podem favorecer sistemas de turbinas de menor emissão em detrimento de equipamentos a diesel e de pistão mais antigos. Isso é mais relevante em locais com requisitos mais rigorosos de qualidade do ar local.
A conformidade pode se tornar uma condição de compra nas bacias de ar do oeste dos EUA, onde o backup a diesel enfrenta pressão crescente. O CHP também se beneficia quando os compradores são obrigados a examinar o uso total de energia em vez de apenas o consumo de eletricidade do local. O mercado de Micro Turbinas tem uma vantagem onde a recuperação de calor reduz o uso de combustível no nível da instalação. Os fabricantes ainda precisam demonstrar como um sistema funciona sob as condições de combustível e operação de cada local. As regras diferem entre subcategorias, portanto, as alegações de conformidade exigem uma seleção cuidadosa de equipamentos. Isso dá maior peso à capacidade de serviço e ao desempenho operacional documentado nas aquisições.
Requisitos de Energia para Centros de Dados e Instalações Críticas
A construção de centros de dados está criando nova demanda para o mercado de Micro Turbinas em funções de energia primária e híbrida. A Capstone Energy+ declarou em seu Formulário 10-K de 2026 que sua plataforma de 800 VCC foi projetada para interagir com as arquiteturas NVIDIA Kyber e Rubin Ultra[4]Capstone Energy+ Inc., "Relatório Anual no Formulário 10-K para o Período Encerrado em 31 de março de 2026," EDGAR da Comissão de Valores Mobiliários dos EUA, sec.gov.. A empresa declarou que as micro turbinas produzem nativamente próximo a 760 VCC. Também relatou que seu projeto poderia reduzir o uso de cobre em até 45% e melhorar a eficiência energética em até 5% em relação aos sistemas legados de 54V. Menos estágios de conversão de energia podem ser relevantes para instalações projetadas em torno da distribuição de corrente contínua. Isso oferece aos fornecedores de equipamentos uma rota para novos projetos de energia de centros de dados.
A Aurelia Technologies relatou um papel de fornecimento de 232 MW dentro de um projeto de fábrica de IA e centro de dados de hiperescala de 1,18 GW. O projeto mostra que fornecedores menores estão buscando pedidos de centros de dados em escala substancial. A Pure DC e a AVK implantaram uma microrrede no local de 110 MW em um campus em Dublin em março de 2026. Os parceiros planejaram a operação completa dos Centros de Energia 1 e 2 até o final de 2026. Esses projetos inserem a geração no local no núcleo do projeto das instalações, e não apenas no planejamento de emergência. O mercado de Micro Turbinas pode se beneficiar onde as cargas dos centros de dados excedem o ritmo de expansão da rede local.
Análise de Impacto das Restrições*
| Restrição | % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo Inicial de Instalação e Longos Períodos de Retorno | -0.90% | Global | Curto a médio prazo (≤ 4 anos) |
| Concorrência de Energia Solar com Armazenamento, Células de Combustível e Motores | -0.60% | América do Norte e UE | Médio prazo (2–4 anos) |
| Volatilidade do Preço do Combustível e Exposição à Infraestrutura de Gás | -0.40% | Global | Curto prazo (≤ 2 anos) |
| Complexidade de Interconexão e Controle em Microrredes Híbridas | -0.30% | Europa e América do Norte | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Inicial de Instalação e Longos Períodos de Retorno
O alto custo inicial permanece uma restrição ao mercado de Micro Turbinas. Um estudo da Applied Energy de 2024 situou os custos instalados de micro turbinas a gás entre 800 e 2.000 USD por kW. A mesma comparação situou os custos dos geradores a diesel entre 300 e 500 USD por kW. Essa diferença é difícil para empresas menores e compradores sem financiamento de longo prazo. Os custos operacionais ao longo do ciclo de vida podem apoiar projetos de energia primária, mas os orçamentos de capital e operacionais são frequentemente avaliados separadamente. Essa estrutura orçamentária pode desfavorecer um sistema com custo inicial mais alto e custo operacional mais baixo ao longo do tempo.
Uma base de fabricação limitada também pode retardar as reduções de custo unitário. Pesquisas revisadas por pares descreveram como o baixo volume de produção pode limitar os efeitos de aprendizado para micro turbinas a gás. Volumes mais baixos podem então preservar a mesma barreira de custo que limita novos implantações. Estruturas de arrendamento com opção de compra, acordo de compra de energia e construção-propriedade-transferência buscam transferir o custo inicial do balanço patrimonial do cliente. A Capstone Energy+ utiliza esses tipos de estruturas comerciais para suas ofertas. Esses modelos podem ajudar os clientes a avaliar o valor energético ao longo de todo o período operacional. Eles não eliminam a necessidade de os fornecedores financiarem equipamentos e capacidade de suporte.
Concorrência de Energia Solar com Armazenamento, Células de Combustível e Motores
A concorrência de energia solar combinada com armazenamento, células de combustível e motores limita algumas oportunidades no mercado de Micro Turbinas. Uma revisão técnica de 2024 observou o longo declínio nos custos dos módulos fotovoltaicos solares até 2020. Essa tendência de custo reduz a vantagem de uma micro turbina onde um local não pode utilizar o calor recuperado. As células de combustível de óxido sólido podem atingir uma eficiência elétrica de 45% a 60% em operação somente de energia. A revisão situou a eficiência elétrica das micro turbinas em serviço somente de energia entre 26% e 35%. Essa diferença é relevante quando a eficiência elétrica é o critério de seleção primário.
Os fornecedores de micro turbinas respondem enfatizando a flexibilidade de combustível, a operação resiliente e a recuperação de calor. Essa posição é mais forte em locais remotos, instalações de petróleo e gás e instalações críticas. É mais difícil de sustentar em locais comerciais urbanos que têm acesso a várias alternativas. A volatilidade do preço do combustível também pode alterar a economia operacional para sistemas a gás. As microrredes híbridas adicionam requisitos de controle e interconexão que podem atrasar a implementação. Essas condições tornam o projeto do sistema, o acesso ao combustível e o suporte de serviço centrais para a seleção competitiva.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Classificação de Potência: Faixas de Maior Capacidade Ganham Terreno em Projetos Industriais e de Centros de Dados
A faixa de 51–250 kW representou 44,3% do tamanho do mercado de Micro Turbinas em 2025. Hotéis, produtores de alimentos, hospitais e fabricantes de pequeno porte formam a base de clientes principal para essa faixa. Esses locais frequentemente precisam de uma escala de produção que suporte a recuperação útil de calor sem exigir uma grande instalação de turbina. A categoria de até 50 kW atende aplicações de backup de telecomunicações e sensoriamento remoto. Sua demanda vem de locais onde equipamentos transportáveis e operação com múltiplos combustíveis importam mais do que alta produção. A faixa de 501–1.000 kW atende projetos maiores de CHP industrial e centros de dados.
A categoria de 251–500 kW tem previsão de crescer a um CAGR de 7,9% até 2031. Essa parte do tamanho do mercado de Micro Turbinas reflete projetos que empilham unidades modulares para cargas maiores atrás do medidor. A Aurelia Technologies oferece suas plataformas A400 e A800 nessa faixa. A empresa afirma que esses sistemas têm compatibilidade com hidrogênio e biogás e eficiência elétrica de até 40%. Em junho de 2026, a Aurelia e a Velo3D anunciaram uma parceria de fabricação aditiva para componentes de próxima geração. A parceria visa componentes mais integrados e menor risco de manutenção.
Por Aplicação: CHP Lidera Enquanto as Microrredes Crescem no Desenvolvimento de Locais com Restrições de Rede
O CHP detinha 64,4% do tamanho do mercado de Micro Turbinas em 2025. Sua liderança reflete o valor de produzir calor e energia a partir de um único fluxo de combustível. O quadro político europeu reconhece o papel das avaliações eficientes de aquecimento e arrefecimento para projetos de CHP. A energia de reserva permanece relevante para saúde, serviços financeiros e outras instalações onde os custos de interrupção são elevados. A geração distribuída e as aplicações fora da rede atendem minas, campos de petróleo e sistemas insulares. Essas aplicações são importantes onde o serviço de rede não está disponível ou a entrega de diesel é dispendiosa.
As microrredes têm previsão de crescer a um CAGR de 8,1% até 2031. O crescimento reflete a construção de centros de dados em áreas onde as conexões de concessionárias podem levar 3 ou mais anos. A Capstone Energy+ introduziu seu Programa de Excedente de Energia para centros de dados de IA em março de 2026. O programa combina micro turbinas com resfriamento, armazenamento e controles de microrrede. Um artigo do IEEE de 2025 relatou que um modelo de licitação de usina virtual de múltiplos recursos melhorou o lucro do portfólio em 12,86% em relação a um método de otimização tradicional. A descoberta mostra por que os ativos distribuídos despacháveis estão recebendo atenção nos quadros do mercado de eletricidade.


Por Uso Final: Comercial e Industrial Lidera Enquanto as Concessionárias Ganham Impulso
Os usuários comerciais e industriais representaram 78,2% do tamanho do mercado de Micro Turbinas em 2025. A fabricação de alimentos, hotelaria, saúde e refino são os principais contextos de clientes. Esses usuários frequentemente podem utilizar o calor do escapamento para processos ou necessidades de edificações. Em agosto de 2025, a Capstone Green Energy recebeu um pedido de acompanhamento de 5,8 MW de um fabricante de alimentos mexicano. O equipamento utiliza o calor do escapamento para apoiar processos de desidratação. O uso residencial permanece pequeno porque o custo de capital é elevado em relação à demanda doméstica.
As concessionárias têm previsão de crescer a um CAGR de 7,8% até 2031. As concessionárias estão incorporando mais recursos de energia distribuída e usinas virtuais de energia em seus modelos operacionais. Isso pode mover as micro turbinas de um papel autônomo no local para um fornecimento despachável agregado. Um estudo de 2026 da Frontiers in Energy Research descobriu que estruturas adaptativas de usinas virtuais de múltiplas energias poderiam reduzir os custos operacionais enquanto apoiam a estabilidade em condições climáticas extremas. A pesquisa apoia o caso operacional para geração distribuída em portfólios de concessionárias. A implantação dependerá das regras locais para agregação, interconexão e despacho.
Análise Geográfica
A América do Norte detinha 37,9% da participação do mercado de Micro Turbinas em 2025. A cobertura de gasodutos de gás natural e os incentivos ao CHP apoiam a posição estabelecida da região. Califórnia, Nova York e Nova Inglaterra fornecem apoio em nível estadual para sistemas de CHP elegíveis. As filas de conexão da PJM e da MISO ultrapassaram 36 meses para grandes projetos em 2026. Isso incentivou os desenvolvedores de centros de dados a avaliar sistemas de micro turbinas e microrredes como geração primária ou de transição. A Capstone Energy+ recebeu pedidos em Utah, Carolina do Norte, Brasil, Chile e África Ocidental durante 2026.
A empresa embala turbinas, resfriadores de absorção, resfriadores a seco, armazenamento de baterias e controles por meio de seu Programa de Excedente de Energia. Um grande produtor de gás natural dos EUA expandiu sua frota de Marcellus Shale para além de 150 unidades após um pedido de acompanhamento em setembro de 2025. O pedido reflete a demanda onde os operadores upstream não têm uma conexão de rede disponível. O México adicionou um pedido de acompanhamento de CHP de 5,8 MW durante agosto de 2025. As expansões de frotas existentes são, portanto, parte da demanda regional juntamente com novas instalações.
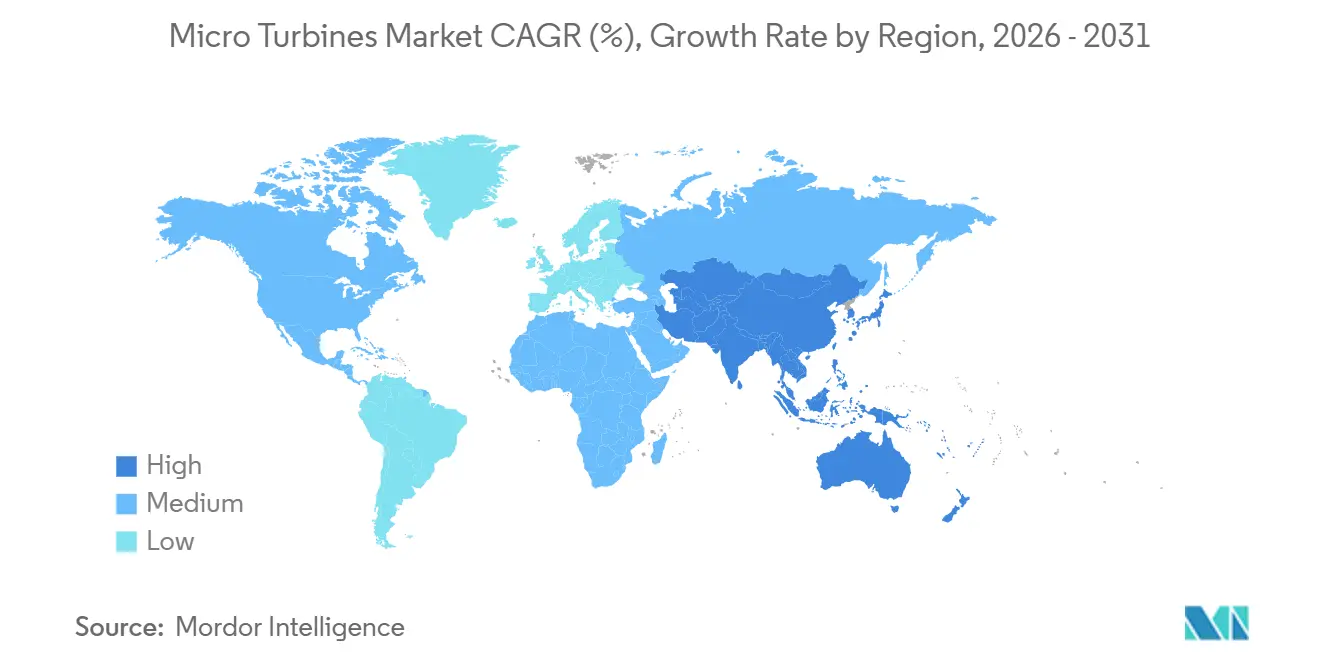
A Ásia-Pacífico tem previsão de crescer a um CAGR de 8,4% até 2031. China e Índia adicionam demanda industrial, enquanto Singapura, Coreia do Sul, Japão e Austrália adicionam demanda de centros de dados. A capacidade instalada de energia não fóssil da Índia ultrapassou 242 GW em junho de 2026 e passou de 50% da capacidade de geração instalada nacional. Os clientes industriais precisam de energia despachável no local que possa complementar o fornecimento renovável intermitente. A China oferece a maior oportunidade em um único país por meio de programas de CHP industrial e energia distribuída. A Europa mantém uma posição significativa por meio de mandatos de eficiência e precificação de carbono, enquanto a América do Sul e o Oriente Médio e África oferecem aplicações de gás de queima em cabeça de poço.

Cenário Competitivo
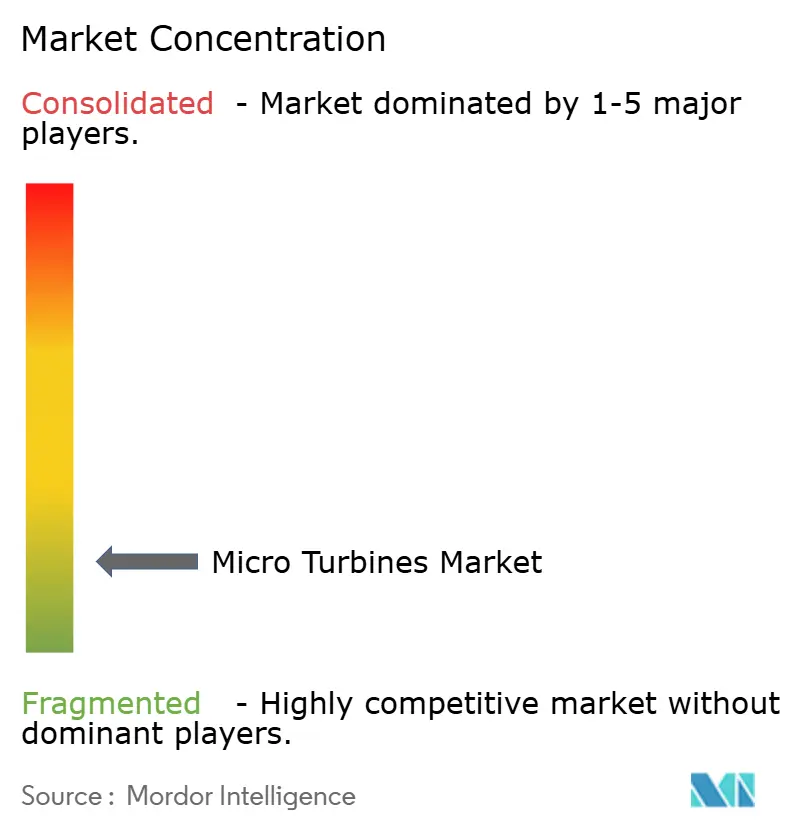
O mercado de Micro Turbinas é fragmentado, sem nenhum fornecedor detendo uma posição dominante em classificações de potência, combustíveis e regiões. A Capstone Energy+ tem a maior base instalada e relatou capacidade de fabricação de até 728 MW anualmente em sua fábrica existente. Seus modelos de arrendamento com opção de compra, acordo de compra de energia e construção-propriedade-transferência reduzem o custo inicial para o cliente. A FlexEnergy Solutions se concentra em aplicações de gás de baixo poder calorífico e gás residual para operadores de petróleo e gás. A Ansaldo Energia oferece o AE-T100, que pode suportar até 80% de hidrogênio em sua mistura de combustível. A empresa afirma que a plataforma pode atingir uma eficiência combinada de até 90%.
A Aurelia Turbines está ativa na faixa de 251–500 kW e afirma que seu projeto de fluxo radial de saída pode atingir eficiência elétrica de até 40%. Seu acordo de junho de 2026 com a Velo3D se concentra em fabricação aditiva e componentes integrados de turbinas. O acordo visa a simplificação da cadeia de suprimentos e menor risco de manutenção. A Capstone Energy+ está avançando em um Bloco de Energia de IA de 800 VCC e tem uma unidade piloto C600 em testes de qualificação em agosto de 2026. A Aurelia também relatou um papel de fornecimento de 232 MW dentro de um projeto de infraestrutura de IA de 1,18 GW. Esses movimentos mostram um foco em energia de centros de dados de corrente contínua e instalações modulares maiores.
As regras da Agência de Proteção Ambiental dos EUA finalizadas em janeiro de 2026 podem fortalecer o papel dos sistemas de turbinas de baixa emissão nos mercados regulados dos EUA. A flexibilidade de combustível, a cobertura de serviços, o financiamento e a compatibilidade com centros de dados permanecem pontos-chave de diferenciação. As pequenas implantações fora da rede em mercados emergentes permanecem uma área mal atendida. A Bladon Micro Turbine atende essa necessidade com equipamentos para torres de telecomunicações e aplicações remotas. O segmento de centros de dados de IA também ainda está se formando em torno de projetos de sistemas de 800 VCC. A escala do fornecedor e o alcance do serviço regional afetarão quais empresas podem converter ofertas técnicas em implantações repetíveis.
Líderes do Setor de Micro Turbinas
Capstone Energy+
Ansaldo Energia
FlexEnergy Solutions
Bladon Micro Turbine
Aurelia Turbines
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: A Ansaldo Energia avançou em sua estratégia de flexibilidade de combustível com certificações da TÜV SÜD para Prontidão para Hidrogênio para a plataforma GT36 e da DNV para o sistema de combustão AE94.3A validado em Óleo Vegetal Hidrotratado, preparando seu portfólio de turbinas para operação com combustível de baixo carbono antes do aperto das metas da UE para 2030.
- Julho de 2026: A Capstone Energy+ garantiu um acordo de arrendamento com opção de compra de 36 meses para fornecer uma microturbina C600 Signature Series à Maurel & Prom para recuperação de gás de queima em um ativo terrestre no Gabão, com comissionamento previsto para novembro de 2026.
- Junho de 2026: A Velo3D e a Aurelia Technologies anunciaram uma parceria estratégica de fabricação aditiva para componentes de micro turbinas a gás de próxima geração utilizando a plataforma Sapphire XC da Velo3D.
- Março de 2026: A Pure DC e a AVK implantaram uma microrrede no local de 110 MW em um campus de centro de dados em Dublin, com os Centros de Energia 1 e 2 previstos para operação plena até o final de 2026.


Escopo do Relatório Global do Mercado de Micro Turbinas
As micro turbinas são sistemas compactos de turbinas de combustão de alta velocidade que geram eletricidade convertendo energia de combustíveis como gás natural, biogás, diesel ou hidrogênio em energia mecânica e, subsequentemente, em energia elétrica. Tipicamente variando de alguns quilowatts a cerca de 1 MW, são utilizadas para geração de energia distribuída, cogeração (CHP), energia de reserva/backup e aplicações remotas ou fora da rede.
O Mercado de Micro Turbinas é segmentado por classificação de potência, aplicação, uso final e geografia. Por classificação de potência, o mercado é segmentado em até 50 kW, 51–250 kW, 251–500 kW e 501–1.000 kW. Por aplicação, o mercado é segmentado em cogeração (CHP), energia de reserva, geração de energia distribuída, microrredes e energia fora da rede. Por uso final, o mercado é segmentado em residencial, comercial e industrial, concessionárias e outros. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de micro turbinas em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram fornecidos com base no valor (USD).
| Até 50 kW |
| 51–250 kW |
| 251–500 kW |
| 501–1.000 kW |
| Cogeração (CHP) |
| Energia de Reserva e Backup |
| Geração de Energia Distribuída |
| Microrredes |
| Energia Fora da Rede e Remota |
| Outras Aplicações |
| Residencial |
| Comercial e Industrial |
| Concessionárias |
| Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Classificação de Potência | Até 50 kW | |
| 51–250 kW | ||
| 251–500 kW | ||
| 501–1.000 kW | ||
| Por Aplicação | Cogeração (CHP) | |
| Energia de Reserva e Backup | ||
| Geração de Energia Distribuída | ||
| Microrredes | ||
| Energia Fora da Rede e Remota | ||
| Outras Aplicações | ||
| Por Uso Final | Residencial | |
| Comercial e Industrial | ||
| Concessionárias | ||
| Outros | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda por micro turbinas?
O CHP, a energia resiliente no local, os requisitos de emissões e as necessidades de energia de centros de dados apoiam a demanda até 2031.
Qual é o tamanho do mercado de Micro Turbinas em 2026?
O tamanho do mercado de Micro Turbinas é de 326,55 milhões de USD em 2026 e tem previsão de atingir 471,32 milhões de USD até 2031.
Qual classificação de potência lidera a demanda por micro turbinas?
A faixa de 51–250 kW detinha 44,3% da receita de 2025, enquanto a faixa de 251–500 kW tem o CAGR previsto mais rápido de 7,9%.
Por que os centros de dados utilizam micro turbinas?
Os sistemas no local podem resolver atrasos nas conexões de rede e se alinhar com os projetos emergentes de energia de 800 VCC.
Qual região está crescendo mais rapidamente para micro turbinas?
A Ásia-Pacífico tem previsão de crescer a um CAGR de 8,4% até 2031, apoiada por investimentos industriais e em centros de dados.
Qual é a principal limitação para a adoção de micro turbinas?
O custo inicial do sistema pode ser mais alto do que as alternativas a diesel, especialmente para compradores com financiamento de longo prazo limitado.
Página atualizada pela última vez em:



