
マイクロタービン市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
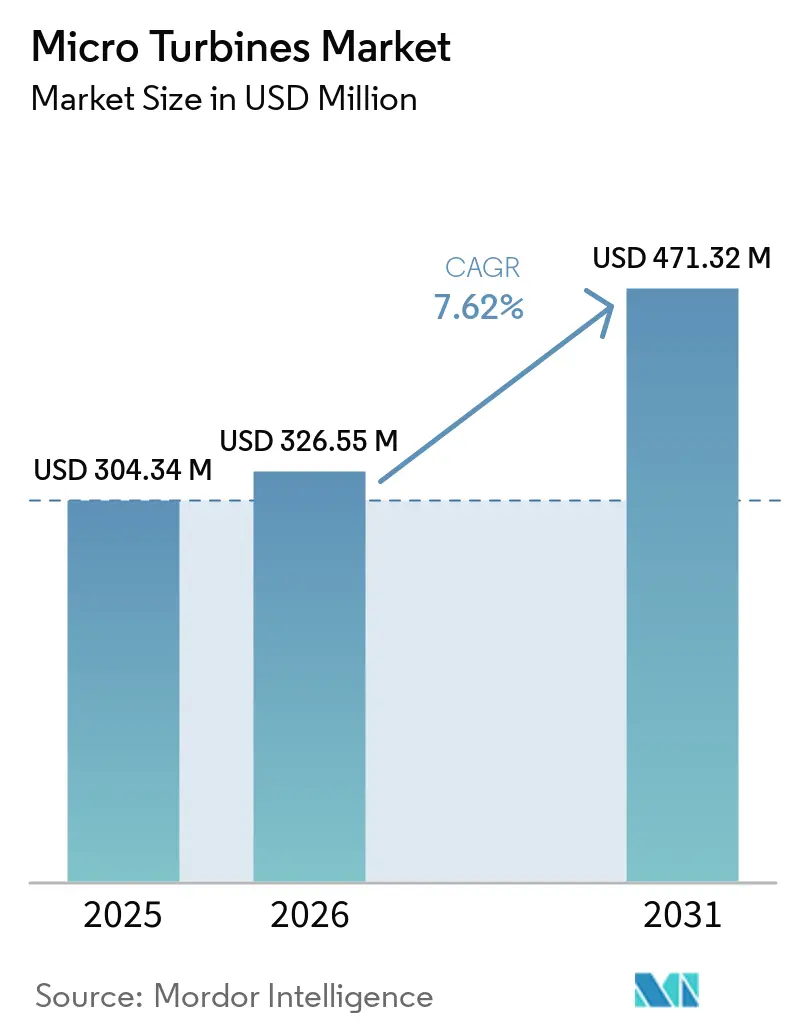
| 市場規模 (2026) | 326.55 百万米ドル |
| 市場規模 (2031) | 471.32 百万米ドル |
| 成長率 (2026 - 2031) | 7.62 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマイロタービン市場分析
マイクロタービン市場規模は2025年に304.34 ミリオン 米ドルと評価され、2026年の326.55 ミリオン 米ドルから2031年には471.32 ミリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは7.62%です。需要の中心は、商業施設、工業プラント、石油・ガス事業、データセンター、遠隔地など、信頼性の高いオンサイト電力を必要とするサイトにあります。コジェネレーションシステムは、同一の燃料供給から電力と有用な熱を生産するため、普及を後押ししています。マルチ燃料運転、エアベアリング、低メンテナンス要件も購買決定に影響を与えています。サプライヤーは蓄電池と組み合わせた太陽光発電や燃料電池と競合しているため、レジリエンス、排出性能、燃料の入手可能性がポジショニングの中心的要素であり続けています。フレアリングに関する規制強化と新しい直流データセンター設計は、確立されたCHPおよびバックアップ用途を超えて対応可能な需要基盤を拡大する可能性があります。
レポートの主要ポイント
- 出力定格別では51~250 kWが2025年のマイクロタービン市場シェアの44.3%を占め、251~500 kWは2031年までに7.9%のCAGRで成長すると予測されています。
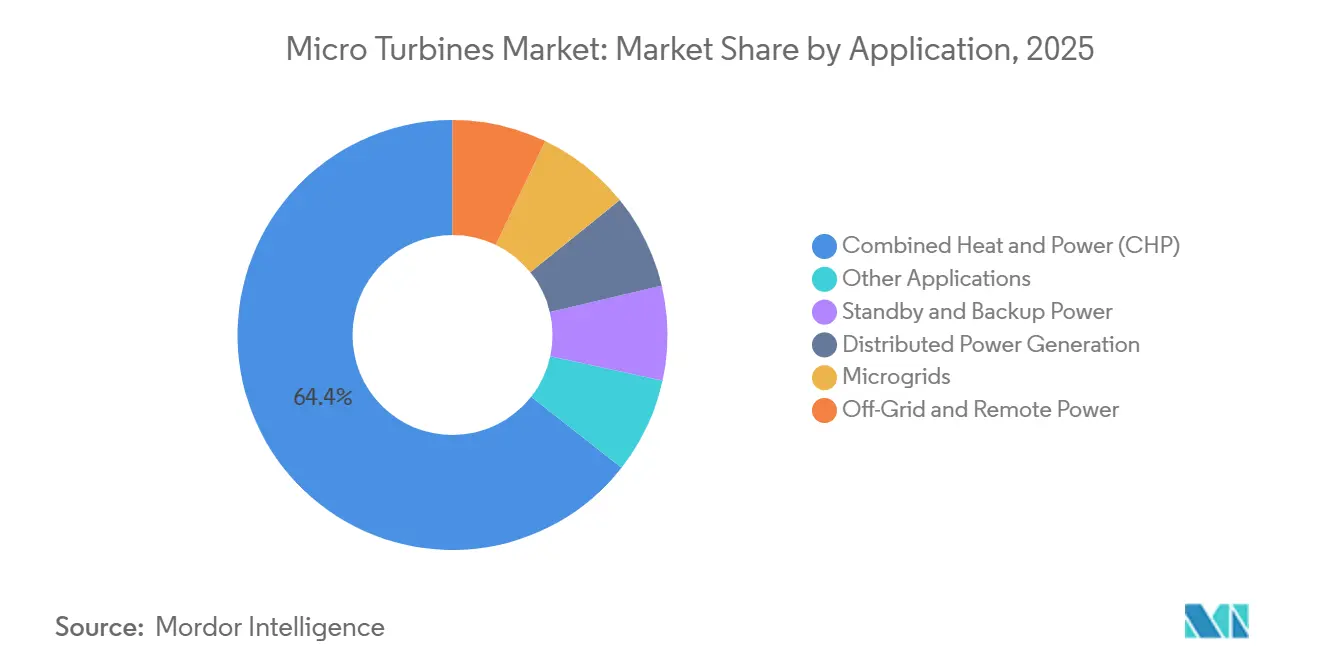
- 用途別では、CHPが2025年のマイクロタービン市場シェアの64.4%を占め、マイクログリッドは2031年までに8.1%のCAGRで成長すると予測されています。
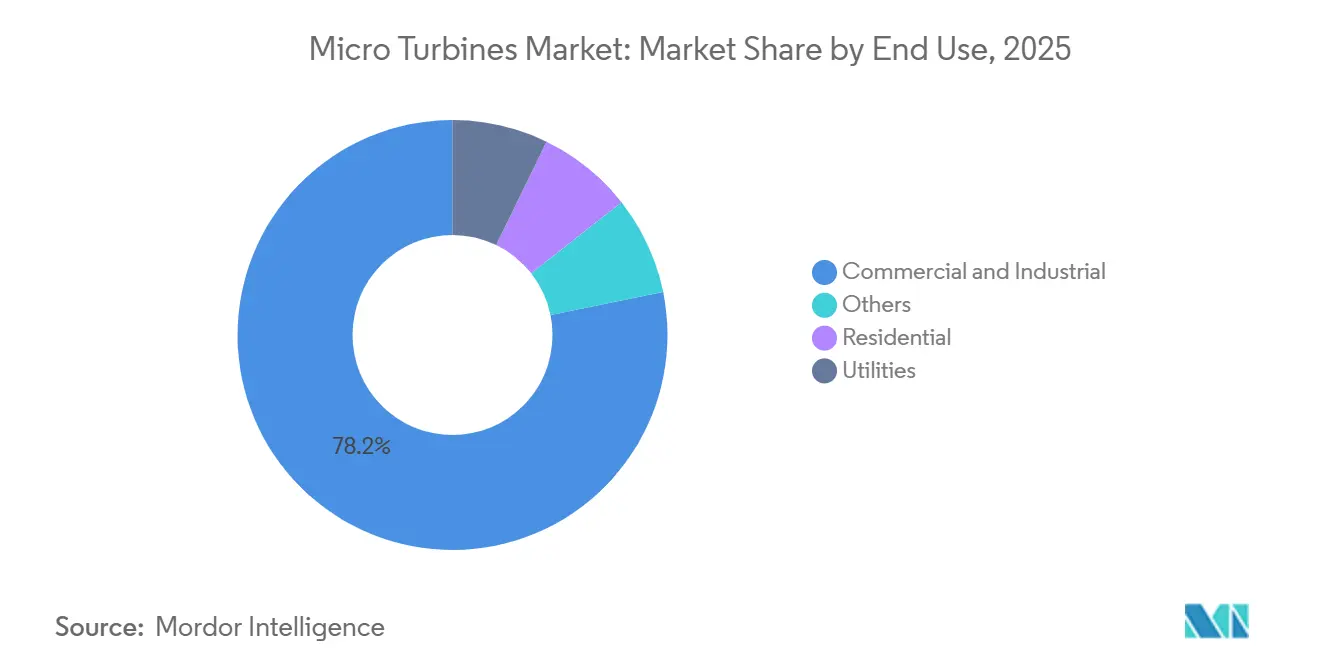
- 最終用途別では、商業・産業ユーザーが2025年の収益の78.2%を占め、公益事業は2031年までに7.8%のCAGRで成長すると予測されています。
- 地域別では、北米が2025年の収益の37.9%を占め、アジア太平洋は2031年までに8.4%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルマイクロタービン市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| コジェネレーション採用の拡大 | +2.50% | グローバル | 中期(2~4年) |
| レジリエントな分散型電力への需要 | +1.80% | 北米・EU、アジア太平洋への波及 | 短期(2年以内) |
| 排出削減およびエネルギー効率化に関する規制 | +1.00% | 北米・EUが中核、アジア太平洋は新興 | 中期(2~4年) |
| 天然ガスおよび生可能ガスにわたる燃料柔軟性 | +0.70% | グローバル | 中期(2~4年) |
| データセンターおよび重要施設の電力要件 | +1.20% | 北米・アジア太平洋が中核 | 短期(2年以内) |
| 仮想発電所およびハイブリッド資産とのマイクロタービン統合 | +0.60% | 欧州・アジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
コジェネレーション採用の拡大
CHPは電力出力と熱回収の両方を支援するため、マイクロタービン市場の主要用途であり続けています。CHP用途のマイクロタービンは、熱電合算効率75%から90%を達成できます[1]。欧州委員会は2024年9月に指令(EU)2023/1791に基づく更新された評価ガイダンスを公表しました。このガイダンスは、暖房・冷房プロジェクトの支援決定に使用される効率基準を強化しました。明確な適格基準は、貸し手がCHPプロジェクトを評価する際の確実性を高めることができます。食加工、ホテル、製油所、商業施設は複数の顧客グループにわたる需要を提供しています。
規制環境は、ドイツ、フランス、イタリア、ポーランドにおける複数年にわたるCHPプロジェクトパイプラインを支援しています。これらの市場は、独立した電力・ボイラーシステムを代替できる設備を重視しています。CHPシステムはまた、電気負荷のみならずサイト全体のエネルギー性能を評価するのに役立ちます。この広範な計算は、排気熱を継続的に利用できる場所でのマイクロタービンに有利に働きます。また、特定の最終ユーザーカテゴリーの低下に対するエクスポージャーを低減します。したがって、マイクロタービン市場は、顧客がオンサイトで回収熱を利用できる速度と密接に関連し続けています。
レジリエントな分散型電力への需要
系統接続の長期化により、マイクロタービン市場においてオンサイト発電の重要性が高まっています。テキサス大学は2026年に、系統制約が拡張を遅らせる中でデータセンター開発者がオンサイト電力技術を検討していると報告しました[2]。同レポートは、制約のある地域における大規模プロジェクトの系統連系タイムラインが3年を超えると述べています。オンサイト設備により、プロジェクトは恒久的な系統接続が利用可能になる前に稼働を開始できます。また、開発者がネットワークアップグレードを待つ間のブリッジを提供することもできます。これは、供給の継続性をより重視する気象リスクの高い地域において特に重要です。
マイクロタービンは、ディーゼル設備がより厳しい排出規制に直面し、大型タービンがサイト需要を超えるような、メーター後方プロジェクトに適しています。モジュール式ユニットにより、顧客は負荷の増加に応じて容を追加できます。テキサス大学は、2026年に27%のデータセンターが何らかの形のオンサイト発電を有していたと推定しています。その割合は2035年までに50%に達する可能性があると推定されています。マイクログリッドは、この拡大の主要なアーキテクチャとして特定されました。欧州のエネルギー安全保障への懸念も、産業・商業サイトにおけるレジリエントな供給への関心を持続させています。
排出削減およびエネルギー効率化に関する規制
排出・効率規制はマイクロタービン市場における設備選択に影響を与えています。米国環境保護庁は2026年1月に固定式燃焼タービンに関する改正規則を最終決定しました。この規則は、タービンサイズ、稼働率、燃料種別による窒素酸化物排出限界値を改定しました[3]。希薄予混合燃焼を使用するマイクロタービンは、全負荷時に百万分の9という低い窒素酸化物排出量を達成できます。改正された基準は、旧式のディーゼルおよびレシプロ設備よりも低排出タービンシステムを有利にする可能性があります。これは、より厳しい地域の大気質要件がある場所で最も重要です。
ディーゼルバックアップが増大する圧力に直面している米国西部の大気圏では、コンプライアンスが購買条件となる可能性があります。買い手がサイトの電力消費のみならず総エネルギー使用量を検討することが求められる場合、CHPも恩恵を受けます。マイクロタービン市場は、熱回収が施設レベルでの燃料使用量を削減する場所で優位性を持ちます。メーカーは、各サイトの燃料・運転条件下でのシステム性能を示す必要があります。規則はサブカテゴリーによって異なるため、コンプライアンスの主張には慎重な設備選択が必要です。これにより、調達においてサービス能力と文書化された運転実績がより重要視されます。
データセンターおよび重要施設の電力要件
データセンターの建設は、マイクロタービン市場において一次電源およびハイブリッド電源としての新たな需要を生み出しています。Capstone Energy+は2026年の10-K年次報告書において、800 VDCプラットフォームがNVIDIA KyberおよびRubin Ultraアーキテクチャとのインターフェースを目的として設計されたと述べました[4]。同社は、マイクロタービンがネイティブで760 VDCに近い電力を生産すると述べました。また、その設計により銅の使用量を最大45%削減し、レガシー54Vシステムと比較して電力効率を最大5%向上できると報告しました。電力変換段数の削減は、直流配電を中心に設計された施設にとって重要となる可能性があります。これにより、設備サプライヤーは新しいデータセンター電設計への参入経路を得ます。
Aurelia Technologiesは、1.18 GWのAIファクトリーおよびハイパースケールデータセンタープロジェクト内で232 MWの供給役割を報告しました。このプロジェクトは、小規模サプライヤーが相当規模のデータセンター受注を追求していることを示しています。Pure DCとAVKは2026年3月にダブリンのキャンパスに110 MWのオンサイトマイクログリッドを展開しました。パートナーは2026年末までにエネルギーセンター1および2の完全稼働を計画していました。これらのプロジェクトは、オンサイト発電を緊急計画のみならず中核的な施設設計に位置づけています。マイクロタービン市場は、データセンターの負荷が地域の系統拡張ペースを超える場所で恩恵を受けることができます。
制約の影響分析*
| 制約 | CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い初期設置コストと長い回収期間 | -0.90% | グローバル | 短期から中期(4年以内) |
| 太陽光発電+蓄電池、燃料電池、エンジンとの競合 | -0.60% | 北米・EU | 中期(2~4年) |
| 燃料価格の変動とガスインフラへのエクスポージー | -0.40% | グローバル | 短期(2年以内) |
| ハイブリッドマイクログリッドにおける系統連系・制御の複雑性 | -0.30% | 欧州・北米 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高い初期設置コストと長い回収期間
高い初期コストはマイクロタービン市場の制約であり続けています。2024年のApplied Energy誌の研究では、マイクロガスタービンの設置コストをkWあたり800米ドルから2,000米ドルと算定しました。同比較では、ディーゼル発電機のコストをkWあたり300米ドルから500米ドルと算定しました。このギャップは、長期融資を持たない中小企業や買い手にとって克服が困難です。ライフサイクル運転コストは一次電源プロジェクトを支援できますが、資本予算と運転予算は別々に評価されることが多いです。その予算構造は、初期コストが高く長期的な運転コストが低いシステムに不利に働く可能性があります。
限られた製造基盤もユニットコスト削減を遅らせる可能性があります。査読済み研究は、低生産量がマイクロガスタービンの学習効果を制限する可能性があることを説明しています。低い生産量は、新規展開を制限する同じコト障壁を維持する可能性があります。リース・トゥ・オウン、電力購入契約、建設・所有・移転構造は、初期コストを顧客のバランスシートから移転しようとするものです。Capstone Energy+はその提供物にこれらの商業構造を使用しています。このようなモデルは、顧客が全運転期間にわたるエネルギー価値を評価するのに役立ちます。ただし、サプライヤーが設備とサポート能力に資金を提供する必要性をなくすものではありません。
太陽光発電+蓄電池、燃料電池、エンジンとの競合
太陽光発電と蓄電池の組み合わせ、燃料電池、エンジンとの競合は、マイクロタービン市場の一部の機会を制限しています。2024年の技術レビューは、2020年までの太陽光発電モジュールコストの長期的な低下を指摘しました。このコストトレンドは、サイトが回収熱を利用できない場合のマイクロタービンの優位性を縮小させます。固体酸化物形燃料電池は、電力のみの運転で45%から60%の発電効率を達成できます。同レビューは、電力のみのサービスにおけるマイクロタービンの発電効率を26%から35%と算定しました。こ差は、発電効率が主要な選択基準である場合に重要となります。
マイクロタービンサプライヤーは、燃料柔軟性、レジリエントな運転、熱回収を強調することで対応しています。このポジションは、遠隔地、石油・ガス施設、重要インフラにおいて最も強力です。複数の代替手段にアクセスできる都市部の商業サイトでは維持が困難です。燃料価格の変動もガス焚きシステムの運転経済性を変える可能性があります。ハイブリッドマイクログリッドは、実装を遅らせる可能性のある制御・系統連系要件を追加します。これらの条件により、プロジェクト設計、燃料アクセス、サービスサポートが競合選択の中心となります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
出力定格別:産業・データセンタープロジェクトで高容量帯が台頭
51~250 kW帯は2025年のマイクロタービン市場規模の44.3%を占めました。ホテル、食品生産者、病院、軽工業メーカーがこの範囲の中核顧客基盤を形成しています。これらのサイトは多くの場合、大型タービン設置を必要とせずに有用な熱回収を支援する規模の出力を必要としています。50 kW以下のカテゴリーは、通信バックアップおよびリモートセンシング用途に対応しています。その需要は、高出力よりも可搬性設備とマルチ燃料運転が重要な場所から来ています。501~1,000 kW範囲は、より大規模な産業用CHPおよびデータセンタープロジェクトに対応しています。
251~500 kWカテゴリーは2031年までに7.9%のCAGRで成長すると予測されています。マイクロタービン市場規模のこの部分は、より大規模なメーター後方負荷のためにモジュール式ユニットを積み重ねるプロジェクトを反映しています。Aurelia TechnologiesはこのレンジでA400およびA800プラットフォームを提供しています。同社は、これらのシステムが水素およびバイオガス互換性を持ち、発電効率が最大40%であると述べています。2026年6月、AureliaとVelo3Dは次世代コンポーネントのための積層造形パートナーシップを発表しました。このパートナーシップは、より統合されたコンポーネントと低いメンテナンスリスクを目指しています。
用途別:CHPがリードしながらマイクログリッドが系統制約サイト開発で成長
CHPは2025年のマイクロタービン市場規模の64.4%を占めました。そのリードは、一つの燃料流から熱と電力を生産する価値を反映しています。欧州の政策枠組みは、CHPプロジェクトにおける効率的な暖房・冷房評価の役割を認識しています。スタンバイ電力は、停電コストが高い医療、金融サービス、その他の施設にとって引き続き重要です。分散型発電およびオフグリッド用途は、鉱山、油田、島嶼システムに対応しています。これらの用途は、系統サービスが利用できないか、ディーゼル配送コストが高い場所で重要です。
マイクログリッドは2031年までに8.1%のCAGRで成長すると予測されています。この成長は、公益事業の接続に3年以上かかる可能性がある地域でのデータセンター建設を反映しています。Capstone Energy+は2026年3月にAIデータセンター向けエネルギーサープラスプログラムを導入しました。このプログラムはマイクロタービンと冷却、蓄電池、マイクログリッド制御を組み合わせています。2025年のIEEE論文は、マルチリソース仮想発電所入札モデルが従来の最適化手法と比較してポートフォリオ利益を12.86%改善したと報告しました。この知見は、分散型の調整可能な資産が電力市場の枠組みで注目を集めている理由を示しています。
最終用途別:商業・産業がリードしながら公益事業が勢いを増す
商業・産業ユーザーは2025年のマイクロタービン市場規模の78.2%を占めました。食品製造、ホスピタリティ、医療、精製が主要な顧客環境です。これらのユーザーは多くの場合、プロセスや建物のニーズに排気熱を利用できます。2025年8月、Capstone Green Energyはメキシコの食品メーカーから5.8 MWの追加受注を受けました。この設備は脱水プロセスを支援するために排気熱を使用します。住宅用途は、家庭需要に対して資本コストが高いため、依然として小規模です。
公益事業は2031年までに7.8%のCAGRで成長すると予測されています。公益事業者は、より多くの分散型エネルギーリソースと仮想発電所を運営モデルに組み込んでいます。これにより、マイクロタービンはスタンドアロンのオンサイト役割から集約された調整可能な供給へと移行する可能性があります。2026年のFrontiers in Energy Research誌の研究は、適応型マルチエネルギー仮想発電所フレームワークが極端な気象下での安定性を支援しながら運転コストを削減できることを発見しました。この研究は、公益事業ポートフォリオにおける分散型発電の運用事例を支持しています。展開は、集約、系統連系、ディスパッチに関する地域規則に依存します。
地域分析
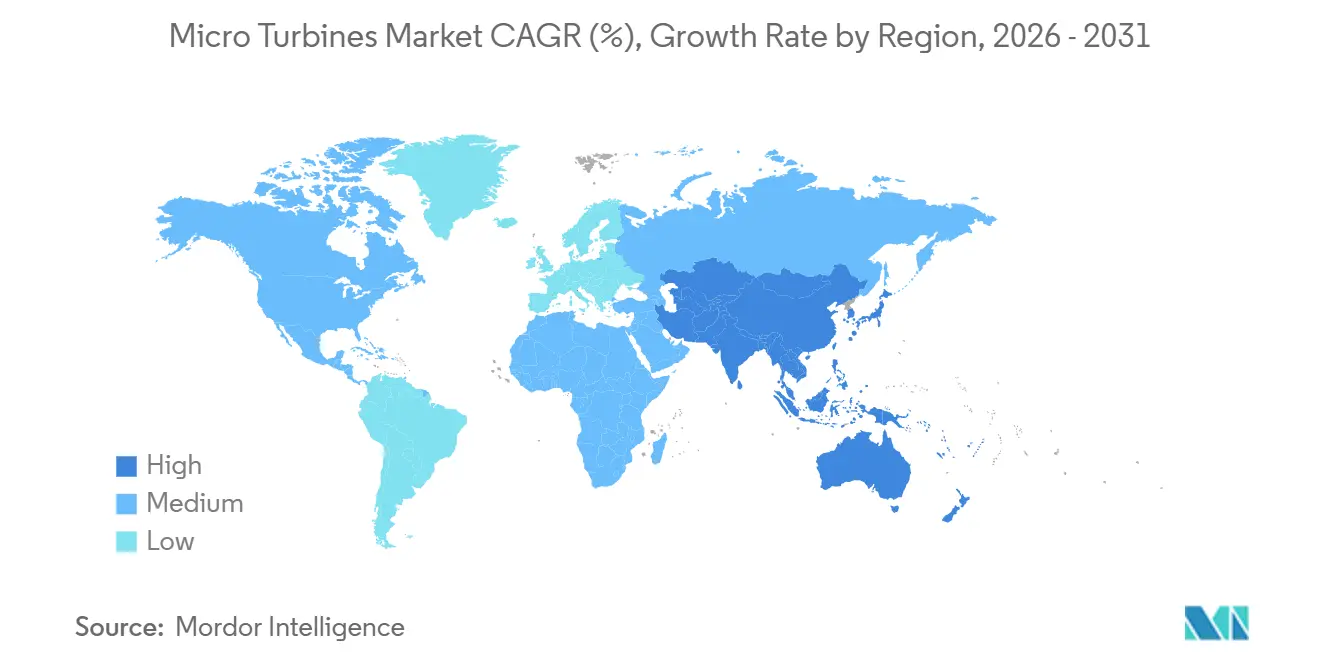
北米は2025年における マイクロタービン市場シェアの37.9%を占めた。天然ガスパイプラインの整備状況とコジェネレーション(CHP)インセンティブが、同地域の確立した地位を支えている。カリフォルニア州、ニューヨーク州、およびニューイングランドは、適格なCHPシステムに対して州レルの支援を提供している。PJMおよびMISOの系統連系申請キューは、2026年における大規模プロジェクトで36ヶ月を超えた。これにより、データセンター開発事業者はマイクロタービンおよびマイクログリッドシステムを主要電源またはブリッジ電源として評価するようになっている。Capstone Energy+は2026年中に、ユタ州、ノースカロライナ州、ブラジル、チリ、および西アフリカから受注を獲得した。
同社はエネルギー余剰プログラム(Energy Surplus Program)を通じて、タービン、吸収式冷凍機、ドライクーラー、蓄電池、および制御システムをパッケージとして提供している。米国の大手天然ガス生産事業者は、2025年9月の追加受注を経て、マーセラスシェールのフリートを150ユニット超に拡大した。この受注は、上流事業者が利用可能な系統接続を持たない地域における需要を反映している。メキシコは2025年8月に5.8 MWのCHP追加受注を獲得した。既存フリートの拡張は、新規設置と並んで地域需要の一部を構成している。
アジア太平洋地域は2031年にかけて8.4%のCAGRで成長すると予測されている。中国およびンドが産業用需要を牽引する一方、シンガポール、韓国、日本、およびオーストラリアはデータセンター需要を押し上げている。インドの非化石燃料による設備電力容量は2025年6月に242 GWを超え、国内総設備発電容量の50%を上回った。産業用顧客は、断続的な再生可能エネルギー供給を補完できる、ディスパッチ可能なオンサイト電力を必要としている。中国は産業用CHPおよび分散型エネルギープログラムを通じて、単一国として最大の市場機会を提供している。欧州はエネルギー効率規制およびカーボンプライシングを通じて重要な地位を維持しており、南米ならびに中東・アフリカは坑口フレアガス活用の用途において機会を提供している。
競合環境
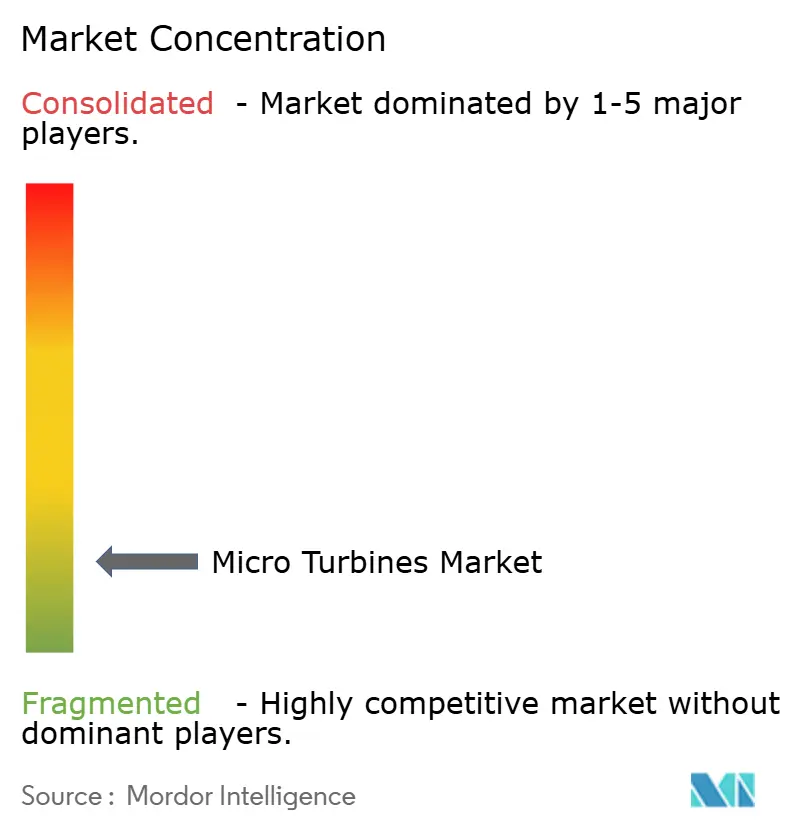
マイクロタービン市場は断片化しており、出力定格、燃料、地域にわたって支配的なポジションを持つサプライヤーはいません。Capstone Energy+は最大の設置基盤を持ち、既存工場で年間最大728 MWの製造能力を報告しています。リース・トゥ・オウン、電力購入契約、建設・所有・移転モデルは顧客の初期コストを削減します。FlexEnergy Solutionsは石油・ガス事業者向けの超低BTUおよび廃ガス用途に特化しています。Ansaldo EnergiaはAE-T100を提供しており、燃料混合物中で最大80%の水素を支援できます。同社は、このプラットフォームが最大90%の合算効率を達成できると述べています。
Aurelia Turbinesは251~500 kW範囲で活動しており、そのラジルアウトフロー設計が最大40%の発電効率を達成できると述べています。2026年6月のVelo3Dとの契約は積層造形と統合タービンコンポーネントに焦点を当てています。この契約はサプライチェーンの簡素化と低いメンテナンスリスクを目指しています。Capstone Energy+は800 VDC AIパワーブロックを推進しており、2026年8月にC600パイロットユニットの適格性試験を実施しています。Aureliaはまた、1.18 GWのAIインフラプロジェクト内で232 MWの供給役割を報告しました。これらの動きは、直流データセンター電力と大規模モジュール設置への注力を示しています。
2026年1月に最終決定された米国環境保護庁の規則は、規制された米国市場における低排出タービンシステムの役割を強化する可能性があります。燃料柔軟性、サービスカバレッジ、資金調達、データセンター互換性が差別化の主要ポイントであり続けています。新興市場における小規模オフグリッド展開は依然として未開拓の分野です。Bladon Micro Turbineは通信タワーおよび遠隔用途向けの設備でその需要に対応しています。AIデータセンターセグメントも800 VDCシスム設計を中心に形成されつつあります。サプライヤーの規模と地域サービスリーチは、どの企業が技術的提供を繰り返し可能な展開に転換できるかに影響します。
マイクロタービン産業のリーダー企業
-
Capstone Energy+
-
Ansaldo Energia
-
FlexEnergy Solutions
-
Bladon Micro Turbine
-
Aurelia Turbines
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年9月:Ansaldo Energiaは、GT36プラットフォームの水素対応に関するTÜV SÜDの認証と、加水分解植物油で検証されたAE94.3A燃焼システムに関するDNVの認証を取得し、EU 2030目標の厳格化に先立ちタービンポートフォリオの低炭素燃料運転に向けた燃料柔軟性戦略を推進しました。
- 2026年7月:Capstone Energy+は、ガボンの陸上資産でのフレアガス回収のためにMaurel & PromにC600シグネチャーシリーズマイクロタービンを供給する36ヶ月のリース・トゥ・オウン契約を締結し、2026年11月に試運転が予定されています。
- 20266月:Velo3DとAurelia Technologiesは、Velo3DのSapphire XCプラットフォームを使用した次世代マイクロガスタービンコンポーネントの戦略的積層造形パートナーシップを発表しました。
- 2026年3月:Pure DCとAVKはダブリンのデータセンターキャンパスに110 MWのオンサイトマイクログリッドを展開し、エネルギーセンター1および2は2026年末までの完全稼働を目標としています。
グローバルマイクロタービン市場レポートの範囲
マイクロタービンは、天然ガス、バイオガス、ディーゼル、水素などの燃料からのエネルギーを機械動力、そして電力に変換することで発電する、コンパクトな高速燃焼タービンシステムです。通常、数キロワットから約1 MWの範囲で、分散型電力供給、コジェネレーション(CHP)、スタンバイ・バックアップ電力、遠隔地・オフグリッド用途に使用されます。
マイクロタービン市場は、出力定格、用途、最終用途、地域別にセグメント化されています。出力定格別では、市場は50 kW以下、51~250 kW、251~500 kW、501~1,000 kWにセグメント化されています。用途別では、市場はコジェネレーション(CHP)、スタンバイ電力、分散型電力供給、マイクログリッド、オフグリッ電力にセグメント化されています。最終用途別では、市場は住宅、商業・産業、公益事業、その他にセグメント化されています。レポートはまた、主要地域の26カ国にわたるグローバルマイクロタービン市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されています。
| 50 kW以下 |
| 51~250 kW |
| 251~500 kW |
| 501~1,000 kW |
| コジェネレーション(CHP) |
| スタンバイ・バックアップ電力 |
| 分散型電力供給 |
| マイクログリッド |
| オフグリッド・遠隔電力 |
| その他の用途 |
| 住宅 |
| 商業・産業 |
| 公益事業 |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| 出力定格別 | 50 kW以下 | |
| 51~250 kW | ||
| 251~500 kW | ||
| 501~1,000 kW | ||
| 用途別 | コジェネレーション(CHP) | |
| スタンバイ・バックアップ電力 | ||
| 分散型電力供給 | ||
| マイクログリッド | ||
| オフグリッド・遠隔電力 | ||
| その他の用途 | ||
| 最終用途別 | 住宅 | |
| 商業・産業 | ||
| 公益事業 | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
マイクロタービンへの需要を牽引しているものは何ですか?
CHP、レジリエントなオンサイト電力、排出規制、データセンターの電力ニーズが2031年まで需要を支援しています。
2026年のマイクロタービン市場の規模はどのくらいですか?
マイクロタービン市場規模は2026年に326.55 ミリオン 米ドルであり、2031年までに471.32 ミリオン 米ドルに達すると予測されています。
マイクロタービン需要をリードする出力定格はどれですか?
51~250 kW範囲が2025年の収益の44.3%を占め、251~500 kW範囲が最速の7.9%の予測CAGRを持っています。
データセンターがマイクロタービンを使用する理由は何ですか?
オンサイトシステムは遅延した系統接続に対応し、新興の800 VDC電力設計と整合することができます。
マイクロタービンで最も成長が速い地域はどこですか?
アジア太平洋は産業・データセンター投資に支援され、2031年までに8.4%のCAGRで成長すると予測されています。
マイクロタービン採用の主な制限は何ですか?
初期システムコストは、特に長期融資が限られた買い手にとって、ディーゼル代替品よりも高くなる可能性があります。