
Taille et part du marché de la plateforme de gestion des identités machines
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 4.85 Milliards de dollars |
| Taille du Marché (2031) | 14.28 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 24.11 % |
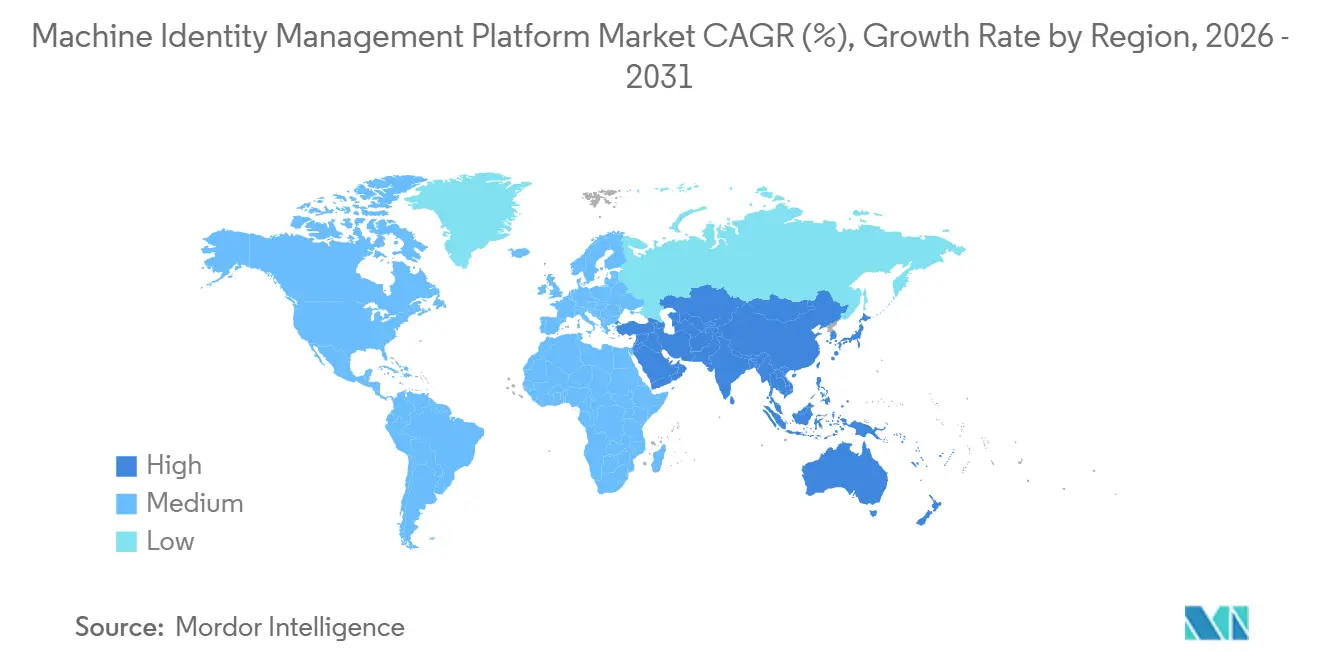
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
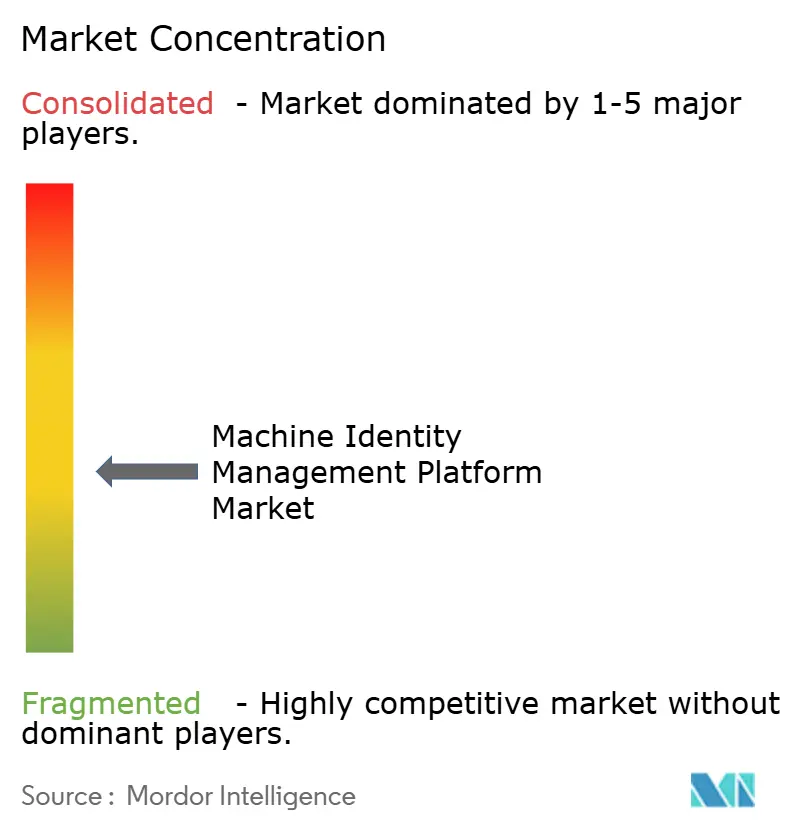
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la plateforme de gestion des identités machines par Mordor Intelligence
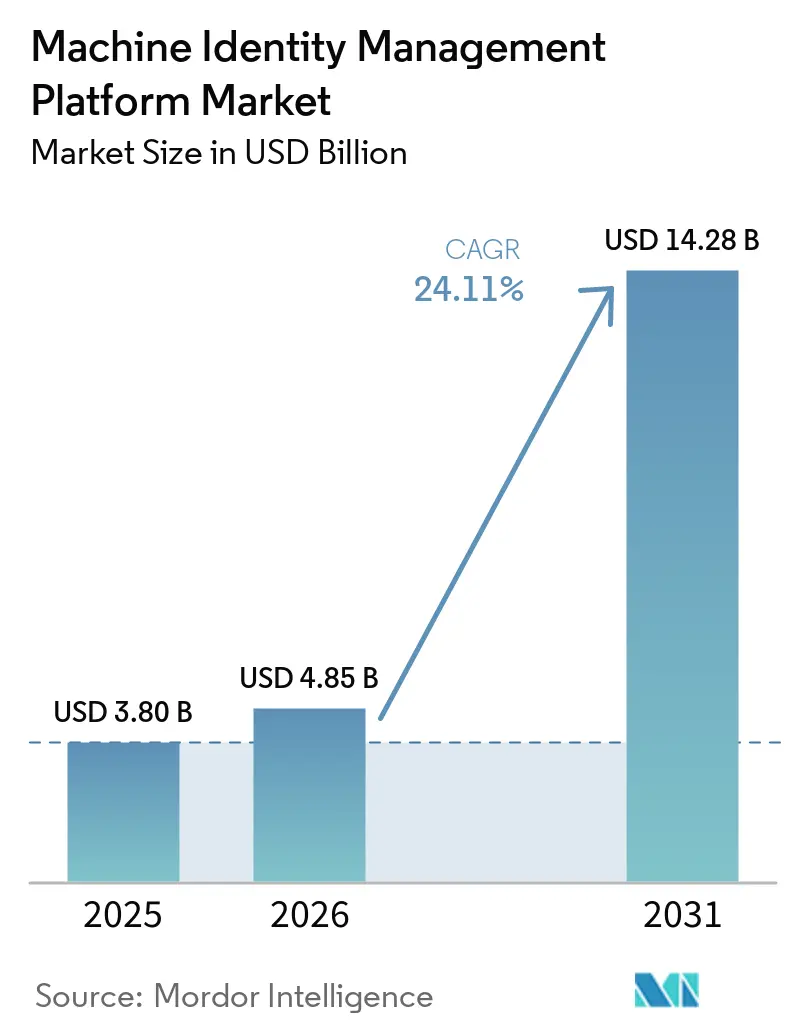
La taille du marché de la plateforme de gestion des identités machines devrait s'étendre de 3,80 milliards USD en 2025 et 4,85 milliards USD en 2026 à 14,28 milliards USD d'ici 2031, enregistrant un CAGR de 24,11 % entre 2026 et 2031. Le marché de la gestion des identités machines est façonné par l'augmentation rapide des identités non humaines dans les applications cloud, les API, les conteneurs et les flux de travail automatisés. La réduction des périodes de validité des certificats TLS rend la découverte, le renouvellement et la révocation automatisés plus importants pour les organisations qui gèrent des certificats à grande échelle. Les programmes de confiance zéro font également évoluer l'authentification des machines d'une tâche PKI restreinte vers une exigence de sécurité plus large. Les fournisseurs répondent en intégrant la gestion du cycle de vie des certificats, la gestion des secrets, l'identité des charges de travail et les contrôles des agents d'IA dans des plateformes plus unifiées. La capacité de mise en œuvre reste importante car la fragmentation des responsabilités et le manque d'expertise PKI peuvent retarder la réalisation des bénéfices d'un achat de plateforme.
Points clés du rapport
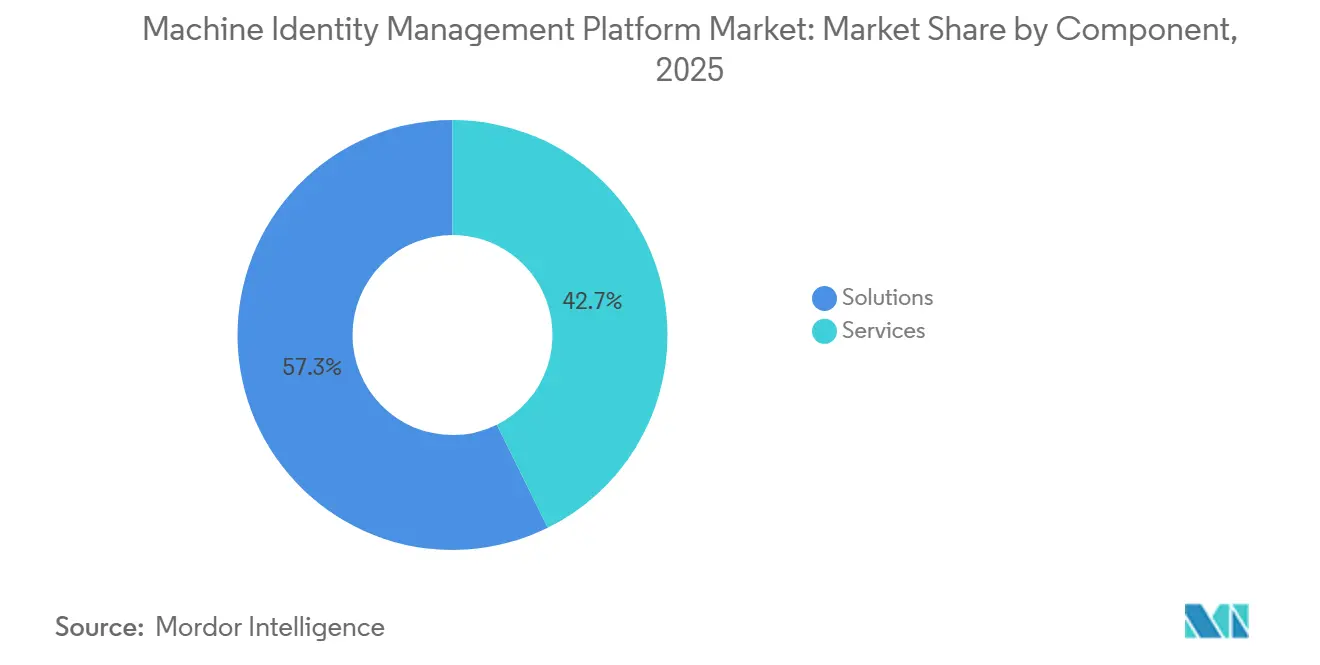
- Par composant, les solutions détenaient 57,31 % de part du marché de la gestion des identités machines en 2025, tandis que les services devraient se développer à un CAGR de 24,51 % jusqu'en 2031
- Par type d'identité, les identités d'applications et de services représentaient 28,53 % de part du marché de la gestion des identités machines en 2025, tandis que les identités d'agents d'IA devraient se développer à un CAGR de 25,51 % jusqu'en 2031.
- Par mode de déploiement, le déploiement basé sur le cloud détenait 48,18 % de part en 2025, tandis que le déploiement hybride devrait se développer à un CAGR de 24,71 % jusqu'en 2031.
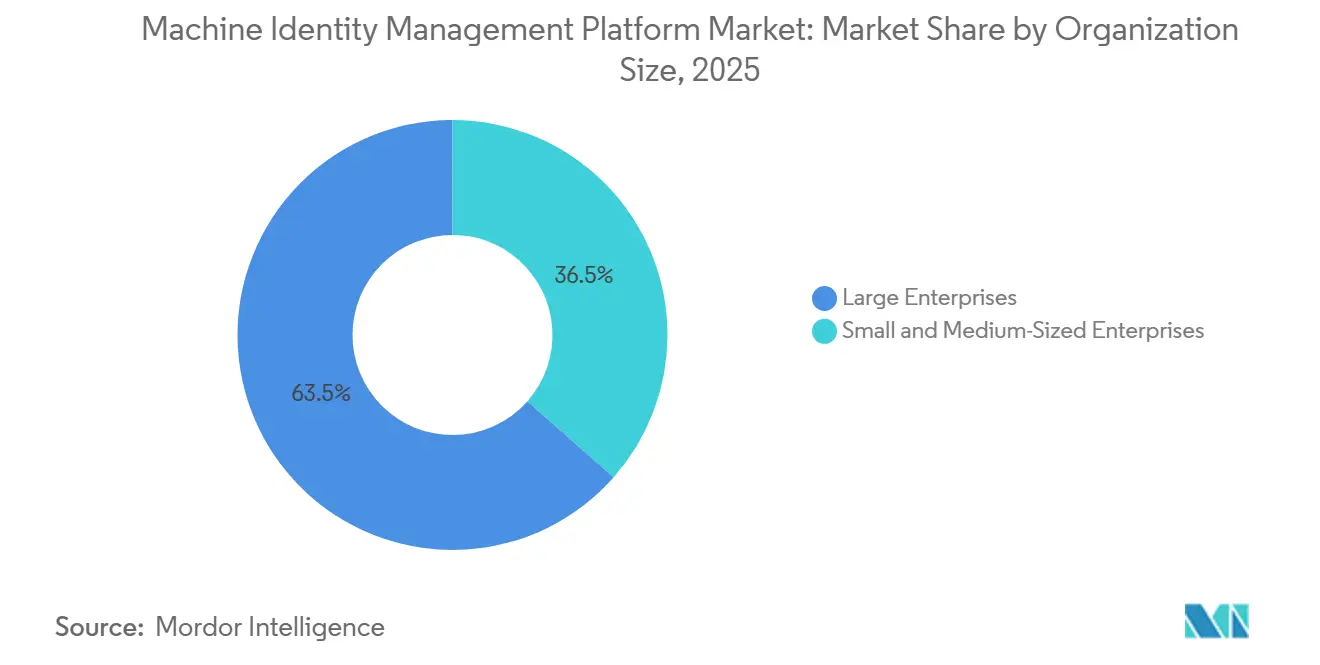
- Par taille d'organisation, les grandes entreprises représentaient 63,49 % de part en 2025, tandis que les petites et moyennes entreprises devraient se développer à un CAGR de 24,47 % jusqu'en 2031.
- Par secteur d'utilisation final, le BFSI représentait 23,64 % de la taille du marché de la gestion des identités machines en 2025, tandis que les technologies de l'information et les télécommunications devraient se développer à un CAGR de 25,69 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord représentait 43,77 % de la taille du marché de la gestion des identités machines en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 25,09 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des charges de travail cloud natives et des API | +4.8% | Mondial, concentré en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Adoption de la confiance zéro pour l'accès machine à machine | +4.2% | Amérique du Nord et Europe, en expansion vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Réduction des durées de vie des certificats et exigences de renouvellement automatisé | +3.6% | Mondial, avec des gains de conformité précoces en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Prolifération des agents d'IA et des flux de travail autonomes | +3.2% | Mondial, avec une adoption précoce en Amérique du Nord et une montée en puissance rapide en Asie-Pacifique | Court terme (≤ 2 ans) |
| Gouvernance des identités machines pour les chaînes d'approvisionnement logicielles | +2.1% | Amérique du Nord et Europe, avec expansion en Asie-Pacifique | Moyen terme (2-4 ans) |
| Préparation à la cryptographie post-quantique et programmes de crypto-agilité | +1.8% | Mondial, avec des gains précoces en Amérique du Nord, en Allemagne et au Japon | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'expansion des charges de travail cloud natives et des API stimule la demande en identifiants
Les architectures cloud natives créent des identités machines à un rythme bien plus rapide que les systèmes de centres de données traditionnels. Chaque microservice, conteneur, fonction sans serveur et point de terminaison d'API nécessite une identité cryptographique distincte pour une communication authentifiée. Les environnements multi-cloud augmentent cette exigence car chaque environnement peut utiliser des outils et des politiques différents. IBM a introduit la gestion des identités machines comme discipline dédiée au sein de son portefeuille de gestion des identités et des accès en 2026, avec un accent sur la découverte, l'émission, le renouvellement et la révocation automatisés.[1] La prolifération des API peut également laisser les clés d'API et les jetons OAuth en dehors de la visibilité de l'équipe de sécurité lorsque les équipes de développement les créent de manière indépendante. Le marché de la gestion des identités machines bénéficie donc à la fois d'un volume d'identifiants plus élevé et de la nécessité de combler le manque de visibilité qui en résulte.
L'adoption de la confiance zéro redéfinit l'authentification machine à machine
La confiance zéro exige une vérification pour chaque connexion, quel que soit l'endroit où cette connexion commence. Ce principe s'applique directement au trafic machine à machine, qui soutient une grande partie de l'activité dans les réseaux d'entreprise. La norme SPIFFE et SPIRE maintenue par la Cloud Native Computing Foundation prend en charge les identités de charges de travail via des SVID cryptographiques à courte durée de vie et une attestation continue pour les conteneurs et les machines virtuelles. Corsha a reçu un contrat IDIQ à source unique de 50 millions USD de l'Agence de logistique de défense des États-Unis en 2025 pour la connectivité à confiance zéro dans les systèmes opérationnels critiques. Cette activité montre que l'authentification des machines devient pertinente dans les secteurs de la défense, des services publics et de la fabrication qui s'appuyaient historiquement davantage sur la segmentation du réseau, étendant le marché de la gestion des identités machines au-delà des projets PKI d'entreprise traditionnels.
La compression de la durée de vie des certificats crée un impératif d'automatisation
Le scrutin du CA/Browser Forum fait passer la validité des certificats TLS de 398 jours à 200 jours, puis 100 jours, et finalement 47 jours d'ici 2029. Les processus de renouvellement manuels deviennent difficiles à maintenir lorsque les inventaires de certificats sont importants et que les cycles de renouvellement sont courts, soutenant le marché de la gestion des identités machines où l'automatisation remplace les pratiques de renouvellement dispersées. Une étude Ponemon-Sullivan de 2026 a rapporté une moyenne de 114 591 certificats internes sous gestion, ce qui met en évidence la charge opérationnelle des flux de travail manuels. Les recommandations du NIST sur la gestion des certificats de serveur TLS identifient la gestion automatisée des certificats comme un contrôle fondamental. Les organisations opérant avec plusieurs autorités de certification doivent également gérer la découverte, le renouvellement et le déploiement sur plusieurs API. Cette exigence soutient l'adoption de la gestion des identités machines dans les grandes organisations comme dans les petites et moyennes entreprises.
La prolifération des agents d'IA et des flux de travail autonomes ouvre une surface d'identité non gouvernée
Les agents d'IA qui travaillent dans les systèmes d'entreprise ont besoin d'identités vérifiables et d'identifiants à courte durée de vie liés à des tâches spécifiques. De nombreux programmes existants de gestion des identités et des accès n'ont pas été conçus pour ce type d'activité autonome. La Cloud Security Alliance a rapporté en 2026 que plus de 16 % des organisations ne suivent pas la création d'identités liées à l'IA. L'OWASP a identifié des défaillances d'identité et d'autorisation dans 8 des 10 risques les mieux classés dans son Top 10 de décembre 2025 pour les applications agentiques. La Coalition for Secure AI a déclaré que chaque agent d'IA a besoin d'une identité distincte et vérifiable liée à son code et à sa version de modèle. Le marché de la gestion des identités machines s'étend par conséquent vers des contrôles capables de gouverner les identités des agents aux côtés des certificats, des clés d'API et des secrets.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| PKI héritée fragmentée et outillage de gestion des secrets | -2.8% | Mondial, le plus aigu en Amérique du Nord et en Europe parmi les grandes entreprises | Moyen terme (2-4 ans) |
| Pénurie de spécialistes PKI et en identités machines | -2.1% | Mondial, le plus sévère en Asie-Pacifique et dans les marchés émergents | Long terme (≥ 4 ans) |
| Ambiguïté des responsabilités entre les équipes d'ingénierie de plateforme et de sécurité | -1.6% | Mondial | Moyen terme (2-4 ans) |
| Faux positifs liés aux identités machines éphémères et fantômes | -1.0% | Mondial, concentré dans les environnements cloud natifs | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
La PKI héritée fragmentée et l'outillage de gestion des secrets retardent l'adoption de la plateforme
Plus d'un tiers des organisations ont identifié le coût et le risque de la PKI héritée comme un obstacle principal à la sécurisation des identifiants machines dans une étude Ponemon de 2026 citée par Palo Alto Networks. Les grandes organisations exploitent souvent Microsoft Active Directory Certificate Services, HashiCorp Vault, des magasins de secrets cloud et des modules de sécurité matériels de différents fournisseurs. Ces outils doivent être connectés à une couche de gouvernance commune avant que l'application automatisée des politiques puisse fonctionner de manière cohérente. L'étude Ponemon-Sullivan a révélé que 53 % des organisations utilisaient encore des méthodes manuelles ou ad hoc pour évaluer la santé de la PKI. Le NIST a finalisé les normes FIPS 203, FIPS 204 et FIPS 205 en août 2024, ajoutant la migration post-quantique aux travaux déjà nécessaires pour moderniser les opérations PKI.[2] Le marché de la gestion des identités machines connaît une adoption plus lente, car les organisations doivent repenser leur infrastructure héritée tout en maintenant des opérations quotidiennes stables sur les certificats.
La pénurie de spécialistes en identités machines limite l'envergure des programmes
Les organisations n'affectaient en moyenne que 4 membres du personnel à la gestion PKI dans l'étude Ponemon-Sullivan de 2026. Seulement 42 % des répondants ont déclaré disposer d'une expertise interne suffisante, tandis que 63 % externalisaient les opérations de base sur les certificats à des prestataires de services gérés. Le manque de compétences est particulièrement difficile pour les organisations du marché intermédiaire et les acheteurs en Asie-Pacifique et en Amérique du Sud qui disposent de moins de spécialistes PKI locaux. Les agents d'IA ajoutent des exigences supplémentaires car les équipes doivent comprendre l'identité des charges de travail, SPIFFE et SPIRE, OAuth 2.1 et la rotation des secrets. Les fournisseurs introduisent une automatisation guidée et une gestion des politiques assistée par IA, mais ces outils ne remplacent pas le jugement des praticiens dans les déploiements complexes. La pénurie peut retarder l'envergure des programmes, tout en soutenant la demande de services gérés dans le secteur de la gestion des identités machines.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
les modèles de prestation de services compensent les lacunes structurelles en matière de capacitésLes solutions détenaient 57,31 % de la part du marché de la gestion des identités machines en 2025. Cette catégorie comprend les plateformes de gestion du cycle de vie des certificats, les coffres de gestion des secrets, les offres de PKI en tant que service et les outils d'identité des charges de travail qui constituent la couche technologique centrale des programmes de gouvernance des identités machines. Les services devraient se développer à un CAGR de 24,51 % de 2026 à 2031. Les déploiements de plateformes nécessitent souvent une assistance à la mise en œuvre, à l'intégration et aux opérations gérées avant que les organisations puissent obtenir des résultats cohérents. Le schéma des composants reflète la pénurie de talents PKI dans de nombreuses équipes de sécurité d'entreprise.
La demande de services professionnels reflète également le travail nécessaire pour migrer vers la cryptographie post-quantique. Une étude de 2025 publiée dans Computers estimait des délais de migration de 8 à 12 ans pour les entreprises de taille moyenne et de 12 à 15 ans et plus pour les grandes entreprises. Cette durée soutient des opportunités continues de conseil et d'accompagnement pour les fournisseurs disposant d'une expertise cryptographique. Les services gérés servent les organisations qui manquent de personnel PKI interne, et la même étude Ponemon-Sullivan de 2026 a révélé que 63 % des organisations externalisaient les opérations PKI de base. Les fournisseurs qui combinent la gestion du cycle de vie des certificats avec des évaluations de préparation post-quantique peuvent répondre à la fois aux besoins opérationnels et de planification.
Par type d'identité :
les identités d'agents d'IA mènent la frontière de la croissanceLes identités d'applications et de services détenaient 28,53 % de la part du marché de la gestion des identités machines en 2025. Leur position reflète la base établie d'applications et de microservices qui utilisent des comptes de service, des certificats clients et des jetons OAuth pour la communication API authentifiée. Les identités d'agents d'IA devraient se développer à un CAGR de 25,51 % de 2026 à 2031. Cette croissance reflète le besoin d'une attestation d'identité continue plutôt que d'identifiants de compte de service statiques. Le projet de cadre d'identité des agents de l'IETF décrit des couches pour l'identité, l'autorisation, l'attestation, les preuves et la confiance.[3]
Les identités de charges de travail et de conteneurs, ainsi que les clés SSH et les clés cryptographiques, restent essentielles aux pipelines DevSecOps. Leur potentiel d'automatisation augmente à mesure que les périodes de validité des certificats se raccourcissent. Les secrets, mots de passe, jetons d'accès, clés d'API et identités de jetons OAuth représentent également de grandes bases installées où les identifiants fantômes créent des besoins de gouvernance. Un seul flux de travail agentique peut utiliser des clés d'API, invoquer des services via TLS mutuel et accéder à des secrets en une seule transaction, créant des dépendances entre les catégories d'identités. Le secteur de la gestion des identités machines a donc besoin de plateformes qui gèrent les cycles de vie de tous les types d'identités plutôt que d'outils fonctionnant de manière isolée.
Par mode de déploiement :
les architectures hybrides font le pont entre souveraineté et efficacité du cloudLe déploiement basé sur le cloud représentait 48,18 % du marché de la gestion des identités machines en 2025. Cette position reflète la demande des organisations qui utilisent la gestion du cycle de vie des certificats SaaS et la gestion des secrets pour les charges de travail cloud publiques. Le déploiement hybride devrait se développer à un CAGR de 24,71 % de 2026 à 2031. Les règles de souveraineté des données dans l'Union européenne, en Inde et en Asie du Sud-Est peuvent exiger que le matériel de clé cryptographique reste dans les frontières nationales ou organisationnelles, permettant les flux de travail cloud tout en conservant un contrôle local sur les clés sensibles. Le déploiement sur site continue d'être important dans les services financiers, la défense et la santé, où des racines de confiance PKI isolées sont requises par l'architecture.
La migration post-quantique soutient également les modèles de déploiement hybrides. Microsoft a rendu généralement disponible l'émission de certificats post-quantiques ML-DSA dans Windows Server 2025 Active Directory Certificate Services via la mise à jour KB5087539 en mai 2026. Cette capacité permet aux environnements PKI internes d'émettre des certificats résistants aux ordinateurs quantiques, tandis que les outils cloud automatisent les cycles de vie des certificats. Red Hat a publié Zero Trust Workload Identity Manager version 1.1 en 2026 avec des identités attestées à l'exécution dans un modèle d'opérateur cloud natif et la prise en charge de la PKI personnalisée. Ces publications montrent comment la garde locale des clés et l'automatisation cloud native peuvent fonctionner ensemble. L'architecture hybride offre aux acheteurs qui ont besoin à la fois de contrôle et de flexibilité opérationnelle.
Par taille d'organisation :
les PME émergent comme le segment d'acheteurs à la croissance la plus rapideLes grandes entreprises représentaient 63,49 % de part du marché de la gestion des identités machines en 2025. Les grandes organisations ont historiquement adopté les outils de sécurité plus tôt car leurs inventaires de certificats et leurs environnements applicatifs sont plus complexes, tandis que les petites et moyennes entreprises devraient se développer à un CAGR de 24,47 % de 2026 à 2031. L'exigence de validité des certificats TLS de 47 jours s'applique aux organisations de toutes tailles. Le développement cloud natif crée également des volumes d'identifiants qui peuvent dépasser la capacité de gestion manuelle bien plus tôt que dans les environnements informatiques traditionnels. Ces conditions réduisent l'avantage que les grandes entreprises ont historiquement détenu dans les programmes formels d'identités machines, tandis que la livraison SaaS et le support géré augmentent l'accessibilité.
Les services gérés et les modèles de livraison SaaS sont particulièrement pertinents pour les acheteurs plus petits sans personnel PKI dédié. L'étude Ponemon-Sullivan a révélé que 63 % des organisations externalisaient déjà les opérations PKI de base. Les petites entreprises technologiques utilisent également des flux de travail autonomes plus tôt dans leur cycle de maturité en matière de sécurité et peuvent avoir besoin de contrôles d'identité des agents d'IA avant d'avoir établi des programmes de gouvernance formels. Les fournisseurs ciblant ce groupe mettent l'accent sur l'intégration guidée et les modèles de politiques plutôt que sur une configurabilité approfondie. Cette approche produit peut affaiblir l'avantage traditionnel des fournisseurs historiques de gestion du cycle de vie des certificats axés sur les grandes entreprises.
Par secteur d'utilisation final :
le BFSI en tête tandis que les technologies de l'information et les télécommunications accélèrentLe BFSI représentait 23,64 % de la taille du marché de la gestion des identités machines en 2025. Les institutions financières font face à des exigences de visibilité du cycle de vie des certificats, de gestion des clés cryptographiques et de renouvellement automatisé dans le cadre de DORA et PCI DSS v4.0, tandis que les technologies de l'information et les télécommunications devraient se développer à un CAGR de 25,69 % de 2026 à 2031. Les organisations de développement de logiciels cloud natifs et les opérateurs de télécommunications gèrent des volumes élevés d'identifiants de dispositifs et d'éléments de réseau. Cet environnement opérationnel soutient une demande continue de contrôles automatisés des identités machines. Le marché de la gestion des identités machines bénéficie également du besoin du secteur de sécuriser les pipelines de développement riches en API.
Les organisations de santé et des sciences de la vie ont besoin de contrôles d'identités machines pour les dispositifs médicaux connectés, les intégrations de dossiers de santé électroniques et les environnements de recherche pharmaceutique. Les recommandations de la Food and Drug Administration des États-Unis sur la cybersécurité des dispositifs médicaux ont accru l'attention portée à la sécurité de la chaîne d'approvisionnement logicielle pour les fabricants de dispositifs. Les exigences fédérales de confiance zéro soutiennent la demande des gouvernements et du secteur public, tandis que les organisations manufacturières et industrielles étendent la gouvernance à la technologie opérationnelle à mesure que l'automatisation augmente les volumes d'API et de certificats. Le commerce de détail, l'énergie et les services publics, ainsi que le transport et la logistique restent des adoptants à un stade plus précoce. Les risques de rançongiciels affectant les systèmes opérationnels et logistiques augmentent la pertinence de ces contrôles dans ces secteurs.
Analyse géographique
Marché des Plateformes de Gestion des Identités Machine en Amérique du Nord
L'Amérique du Nord représentait 43,77 % de la taille du marché de la gestion des identités machine en 2025. La région bénéficie de la concentration d'acheteurs technologiques à l'échelle du cloud, de programmes zero-trust établis et de fournisseurs de premier plan tels que CyberArk, Keyfactor, AppViewX et DigiCert. La directive fédérale américaine en matière de zero-trust, issue du mémorandum M-22-09 du Bureau de la gestion et du budget, continue d'étendre les exigences aux agences civiles et aux contractants fédéraux. Cela génère une demande au-delà des plus grandes entreprises privées et permet au marché de la gestion des identités machine d'atteindre les fournisseurs et agences gouvernementaux. Le Canada et le Mexique contribuent aux volumes grâce aux services financiers et aux opérations technologiques transfrontalières, tandis que Microsoft a élargi sa stratégie Zero Trust pour l'IA en août 2026 avec un pilier DevSecOps dans son Zero Trust Workshop comprenant 15 groupes de contrôle et 91 tâches.
Marché des Plateformes de Gestion des Identités Machine en Europe et en Amérique du Sud
L'Europe détenait la deuxième part régionale en importance en 2025. L'Allemagne, le Royaume-Uni et la France constituent la principale base de demande, et le DORA est entré en vigueur en janvier 2025 pour les entités financières et leurs prestataires de services TIC. Le BSI allemand et l'ANSSI française ont publié des orientations sur la transition vers la cryptographie post-quantique, tandis que 70 % des professionnels de la sécurité allemands s'attendaient à ce qu'au moins un algorithme PQC soit en production d'ici 2026, selon une enquête du Trusted Computing Group de novembre 2025. Le Royaume-Uni promeut l'automatisation du cycle de vie des certificats dans ses orientations en matière de cyber-résilience, tandis que l'Amérique du Sud demeure une région émergente, le Brésil étant soutenu par la numérisation des services financiers et les exigences de la Banco Central do Brasil.
Marché des Plateformes de Gestion des Identités Machine en Asie-Pacifique et au Moyen-Orient et Afrique
L'Asie-Pacifique devrait se développer à un CAGR de 25,09 % de 2026 à 2031, et le marché de la gestion des identités machine gagne en pertinence à mesure que les systèmes d'identité régionaux se modernisent. En 2026, Palo Alto Networks a signalé que les identités machine surpassaient en nombre les travailleurs humains dans un rapport de 111 pour 1 dans les environnements d'entreprise de la région. L'Inde connaît une demande portée par l'expansion du fintech, l'infrastructure de paiement numérique et une large base de développeurs, où les travaux à forte densité d'API génèrent d'importants inventaires d'identifiants. Le Japon et la Corée du Sud font progresser des programmes de cybersécurité qui mettent l'accent sur les principes zero-trust pour l'authentification des machines, tandis qu'une enquête Okta menée en 2026 en Australie, à Singapour et au Japon a révélé que moins de 10 % des répondants estimaient que leurs systèmes d'identité étaient pleinement équipés pour gérer les identités non humaines. La Chine génère des volumes d'identités machine grâce à l'infrastructure cloud et au développement de l'IA piloté par l'État, la localisation des données influençant l'accès des fournisseurs, tandis que le Moyen-Orient et l'Afrique en sont à des stades d'adoption plus précoces, soutenus par les réglementations du secteur financier et les programmes numériques gouvernementaux.
Paysage concurrentiel
Le marché de la gestion des identités machines est modérément fragmenté. Les fournisseurs de plateformes larges sont en concurrence avec des prestataires spécialisés dans l'identité des charges de travail, la gestion des secrets et la gouvernance des agents d'IA. Palo Alto Networks a finalisé son acquisition de CyberArk pour 25 milliards USD en février 2026.[4] CyberArk avait précédemment acquis Venafi pour 1,54 milliard USD, ajoutant des capacités de gestion du cycle de vie des certificats et plaçant les capacités d'identité humaine, machine et agentique au sein d'une plateforme de sécurité plus large. La transaction a accru la pression concurrentielle sur les fournisseurs indépendants de gestion du cycle de vie des certificats et de gestion des accès à privilèges.
Keyfactor a obtenu plus de 1 milliard USD d'investissement stratégique de croissance de Summit Partners en juillet 2026. Il a également annoncé son intention d'acquérir Cofide pour les capacités d'identité des agents d'IA et des charges de travail cloud. AppViewX a acquis Eos en mars 2026 pour ajouter un plan de contrôle d'identité natif à l'IA. DigiCert a introduit une architecture AI Trust en avril 2026 pour la gouvernance des agents, l'intégrité des modèles et la provenance du contenu. Ces mouvements reflètent l'évolution du marché de la gestion des identités machines, passant de produits ponctuels séparés vers des plateformes capables de gouverner ensemble les certificats, les secrets, les charges de travail et les agents d'IA.
Sectigo a finalisé l'acquisition de l'activité de certificats publics d'Entrust Corporation en janvier 2025 et a transféré plus de 500 000 certificats vers Sectigo Certificate Manager. Oasis Security s'est intégré à Zscaler en juin 2026 pour étendre la gouvernance du cycle de vie des identités non humaines à travers le Zscaler Zero Trust Exchange. Des spécialistes tels qu'Oasis Security, Akeyless Security Ltd., Aembit, Inc. et SPIRL, Inc. se différencient par le cycle de vie des identités non humaines, la gestion des secrets et l'identité des charges de travail basée sur SPIFFE. L'inventaire cryptographique multi-cloud, la migration hybride des certificats post-quantiques et la gouvernance des agents d'IA n'ont pas de fournisseur clairement dominant.
Leaders du secteur de la plateforme de gestion des identités machines
-
Keyfactor, Inc.
-
DigiCert, Inc.
-
Sectigo Limited
-
AppViewX, Inc.
-
Palo Alto Networks
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Plateformes de Gestion des Identités Machine
- Palo Alto Networks
- Keyfactor, Inc.
- AppViewX, Inc.
- DigiCert, Inc.
- Sectigo Limited
- Entrust Corporation
- GlobalSign, Inc.
- SSH Communications Security Corporation
- Akeyless Security Ltd.
- Aembit, Inc.
- Astrix Security, Inc.
- Clutch Security, Inc.
- GitGuardian SAS
- P0 Security, Inc.
- Oasis Security Ltd.
- Token Security Ltd.
- SPIRL, Inc.
- Smallstep Labs, Inc.
- Teleport, Inc.
- Corsha, Inc.
- Delinea, Inc.
- BeyondTrust Corporation
- Fortanix, Inc.
- One Identity LLC
Recent Industry Developments in Marché des Plateformes de Gestion des Identités Machine
- Août 2026 : Sectigo a publié Sectigo Orchestration Gateway en disponibilité générale, une couche d'automatisation au sein de la plateforme Sectigo Certificate Manager qui permet la gestion de bout en bout du cycle de vie des certificats, incluant la découverte, l'émission, le renouvellement et le déploiement, dans des environnements hybrides et multi-cloud, répondant directement à la pression opérationnelle créée par le futur mandat de validité des certificats TLS de 47 jours du CA/Browser Forum.
- Juillet 2026 : Keyfactor a obtenu plus de 1 milliard USD d'investissement stratégique de croissance de Summit Partners, avec les investisseurs existants Insight Partners et Sixth Street Growth conservant une participation significative, pour accélérer l'expansion mondiale, l'innovation produit, le développement des équipes et les acquisitions stratégiques dans l'infrastructure d'identité des agents d'IA et des machines post-quantiques.
- Juillet 2026 : Keyfactor a annoncé son intention d'acquérir Cofide, une plateforme d'identité basée au Royaume-Uni pour les agents d'IA et les charges de travail cloud, étendant le Trust Control Plane de Keyfactor aux identités non humaines en utilisant des identités cryptographiques à courte durée de vie remplaçant les identifiants statiques dans les environnements hybrides et multi-cloud.
- Juillet 2026 : AppViewX a publié sa mise à jour de plateforme Été 2026, introduisant la prise en charge des certificats de cryptographie post-quantique composite hybride et un serveur AppViewX Model Context Protocol permettant aux agents d'IA de découvrir, émettre, renouveler et gérer de manière autonome des certificats, faisant converger la préparation PQC et la gouvernance des identités agentiques sur une seule plateforme.
Périmètre du rapport mondial sur le marché de la plateforme de gestion des identités machines
Le marché de la plateforme de gestion des identités machines comprend des solutions logicielles et des services associés conçus pour découvrir, identifier, authentifier, sécuriser, gouverner, surveiller et gérer les identités non humaines et leurs identifiants tout au long de leur cycle de vie. Ces plateformes permettent aux organisations d'établir et d'appliquer des politiques pour l'accès machine à machine, d'automatiser le provisionnement des identités et la rotation des identifiants, de contrôler les privilèges, de surveiller l'activité des identités et de réduire les risques de sécurité associés aux identités machines non gérées, compromises, expirées ou excessives.
Le rapport sur le marché de la plateforme de gestion des identités machines est segmenté par composant (solutions et services), type d'identité (identités d'applications et de services, identités de clés d'API et de jetons OAuth, identités de charges de travail et de conteneurs, certificats machines, secrets, mots de passe et jetons d'accès, clés SSH et clés cryptographiques, identités d'agents d'IA et autres types d'identités), mode de déploiement (basé sur le cloud, sur site et hybride), taille d'organisation (grandes entreprises et petites et moyennes entreprises), secteur d'utilisation final (BFSI, technologies de l'information et télécommunications, santé et sciences de la vie, gouvernement et secteur public, fabrication et industrie, commerce de détail et commerce électronique, énergie et services publics, et transport et logistique) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Solutions |
| Services |
| Identités d'applications et de services |
| Identités de clés d'API et de jetons OAuth |
| Identités de charges de travail et de conteneurs |
| Certificats machines |
| Secrets, mots de passe et jetons d'accès |
| Clés SSH et clés cryptographiques |
| Identités d'agents d'IA |
| Autres types d'identités |
| Basé sur le cloud |
| Sur site |
| Hybride |
| Grandes entreprises |
| Petites et moyennes entreprises |
| BFSI |
| Technologies de l'information et télécommunications |
| Santé et sciences de la vie |
| Gouvernement et secteur public |
| Fabrication et industrie |
| Commerce de détail et commerce électronique |
| Énergie et services publics |
| Transport et logistique |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique |
| Par composant | Solutions | |
| Services | ||
| Par type d'identité | Identités d'applications et de services | |
| Identités de clés d'API et de jetons OAuth | ||
| Identités de charges de travail et de conteneurs | ||
| Certificats machines | ||
| Secrets, mots de passe et jetons d'accès | ||
| Clés SSH et clés cryptographiques | ||
| Identités d'agents d'IA | ||
| Autres types d'identités | ||
| Par mode de déploiement | Basé sur le cloud | |
| Sur site | ||
| Hybride | ||
| Par taille d'organisation | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par secteur d'utilisation final | BFSI | |
| Technologies de l'information et télécommunications | ||
| Santé et sciences de la vie | ||
| Gouvernement et secteur public | ||
| Fabrication et industrie | ||
| Commerce de détail et commerce électronique | ||
| Énergie et services publics | ||
| Transport et logistique | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la plateforme de gestion des identités machines ?
Le marché était évalué à 3,80 milliards USD en 2025 et s'établit à 4,85 milliards USD en 2026. Il devrait atteindre 14,28 milliards USD d'ici 2031 à un CAGR de 24,11 %.
Qu'est-ce qui stimule la demande de plateformes de gestion des identités machines ?
Les charges de travail cloud natives, l'adoption de la confiance zéro, la réduction des durées de vie des certificats TLS et les agents d'IA augmentent le besoin de gouvernance automatisée des identifiants.
Quel composant domine les dépenses en plateformes de gestion des identités machines ?
Les solutions étaient en tête avec 57,31 % de part en 2025, tandis que les services devraient enregistrer le CAGR de composant le plus rapide à 24,51 % jusqu'en 2031.
Quel type d'identité se développe le plus rapidement ?
Les identités d'agents d'IA devraient se développer à un CAGR de 25,51 % de 2026 à 2031 à mesure que les organisations introduisent des flux de travail autonomes.
Quel modèle de déploiement devrait se développer le plus rapidement ?
Le déploiement hybride devrait se développer à un CAGR de 24,71 % jusqu'en 2031 car les organisations ont besoin d'automatisation cloud tout en conservant le contrôle sur le matériel de clé cryptographique.
Quelle région devrait progresser le plus rapidement ?
L'Asie-Pacifique devrait se développer à un CAGR de 25,09 % jusqu'en 2031, soutenue par la numérisation, l'adoption du cloud et les besoins croissants en identités non humaines.