
マシンアイデンティティ管理プラットフォーム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
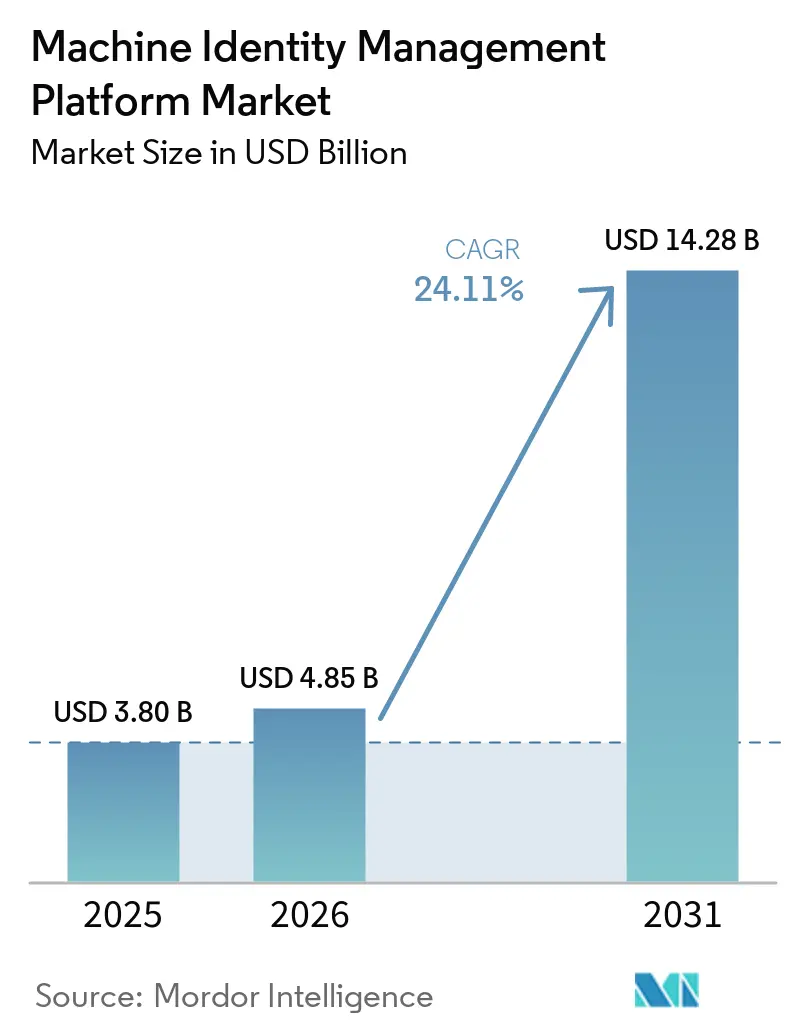
| 市場規模 (2026) | 4.85 十億米ドル |
| 市場規模 (2031) | 14.28 十億米ドル |
| Growth Rate (2026 - 2031) | 24.11 % |
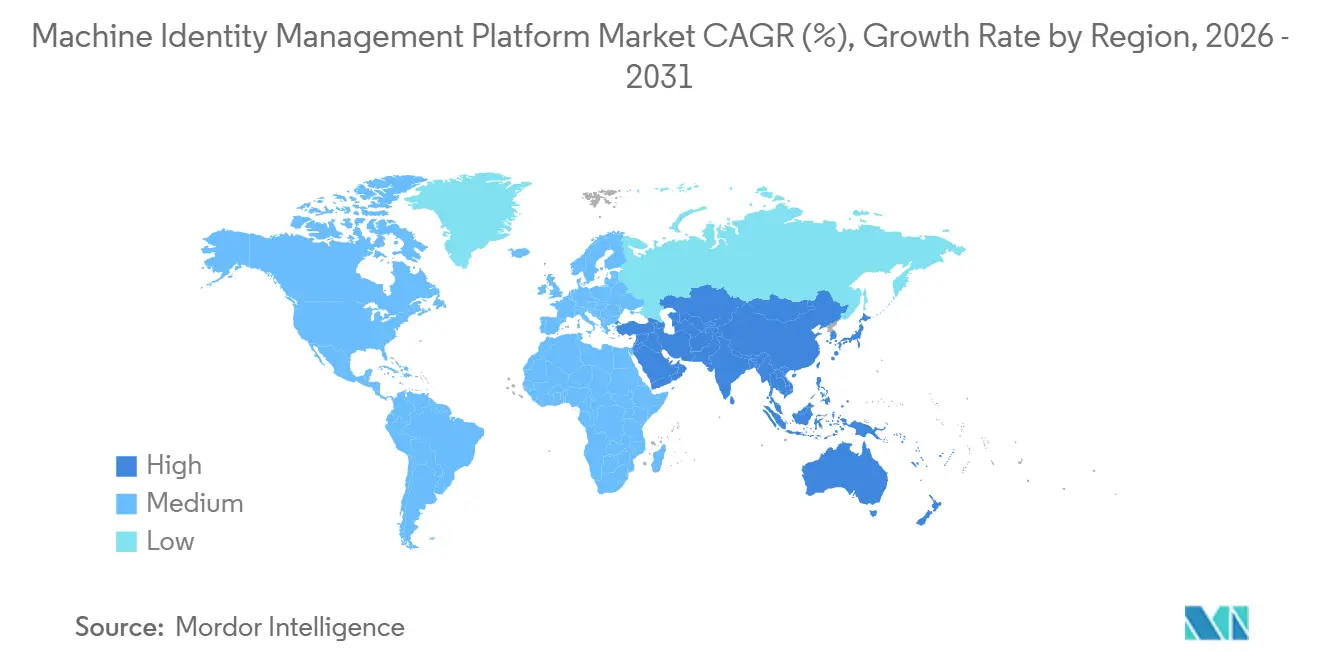
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマシンアイデンティティ管理プラットフォーム市場分析
マシンアイデンティティ管理プラットフォーム市場規模は、2025年の3.80 ビリオン 米ドル、2026年の4.85 ビリオン 米ドルから、2031年までに14.28 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 24.11%を記録すると予測されます。マシンアイデンティティ管理市場は、クラウドアプリケーション、API、コンテナ、自動化ワークフロー全体における非人間アイデンティティの急速な増加によって形成されています。TLS証明書の有効期間の短縮により、大規模に証明書を管理する組織にとって、自動化された検出・更新・失効がより重要になっています。ゼロトラストプログラムも、マシン認証を狭義のPKIタスクからより広範なセキュリティ要件へと移行させています。ベンダーは、証明書ライフサイクル管理、シークレット管理、ワークロードアイデンティティ、AIエージェント制御をより統合されたプラットフォームに統合することで対応しています。断片化された所有権とPKI専門知識の不足がプラットフォーム購入の効果実現を遅らせる可能性があるため、実装能力は引き続き重要です。
レポートの主要ポイント
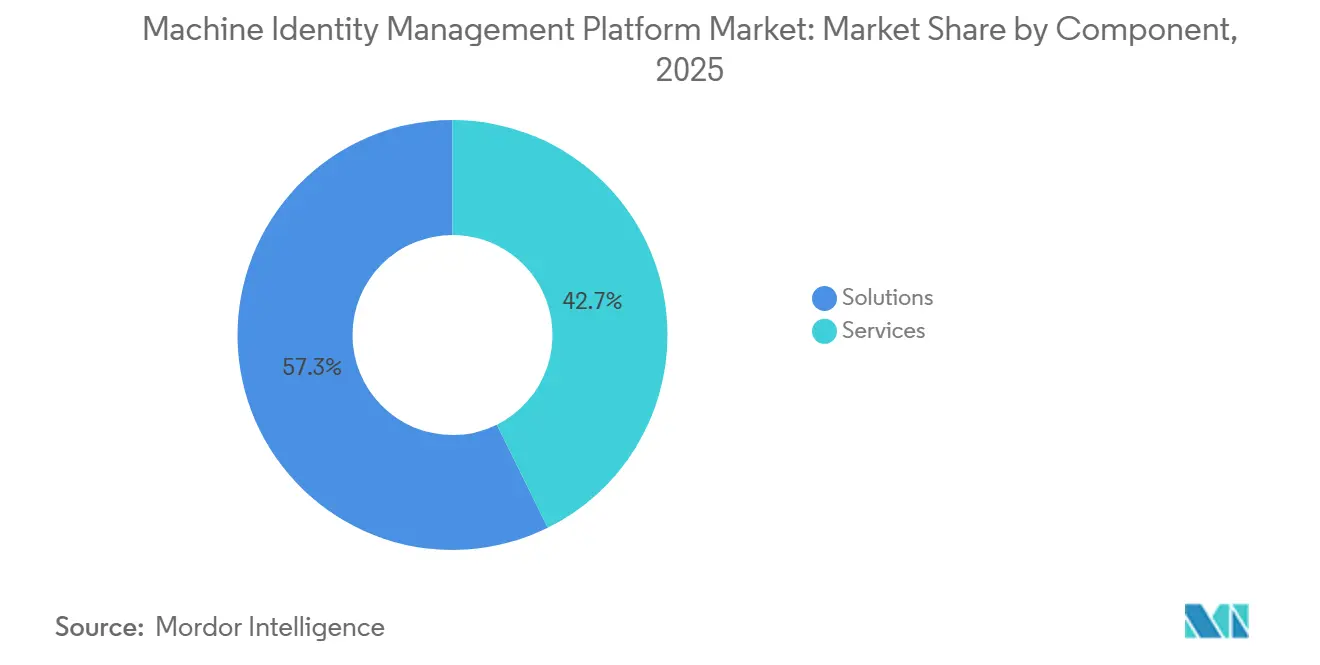
- コンポーネント別では、ソリューションが2025年のマシンアイデンティティ管理市場において57.31%のシェアを占め、サービスは2031年にかけてCAGR 24.51%で拡大する見込みです。
- アイデンティティタイプ別では、アプリケーション・サービスアイデンティティが2025年のマシンアイデンティティ管理市場において28.53%のシェアを占め、AIエージェントアイデンティティは2031年にかけてCAGR 25.51%で拡大する見込みです。
- デプロイメントモード別では、クラウドベースのデプロイメントが2025年に48.18%のシェアを占め、ハイブリッドデプロイメントは2031年にかけてCAGR 24.71%で拡大する見込みです。
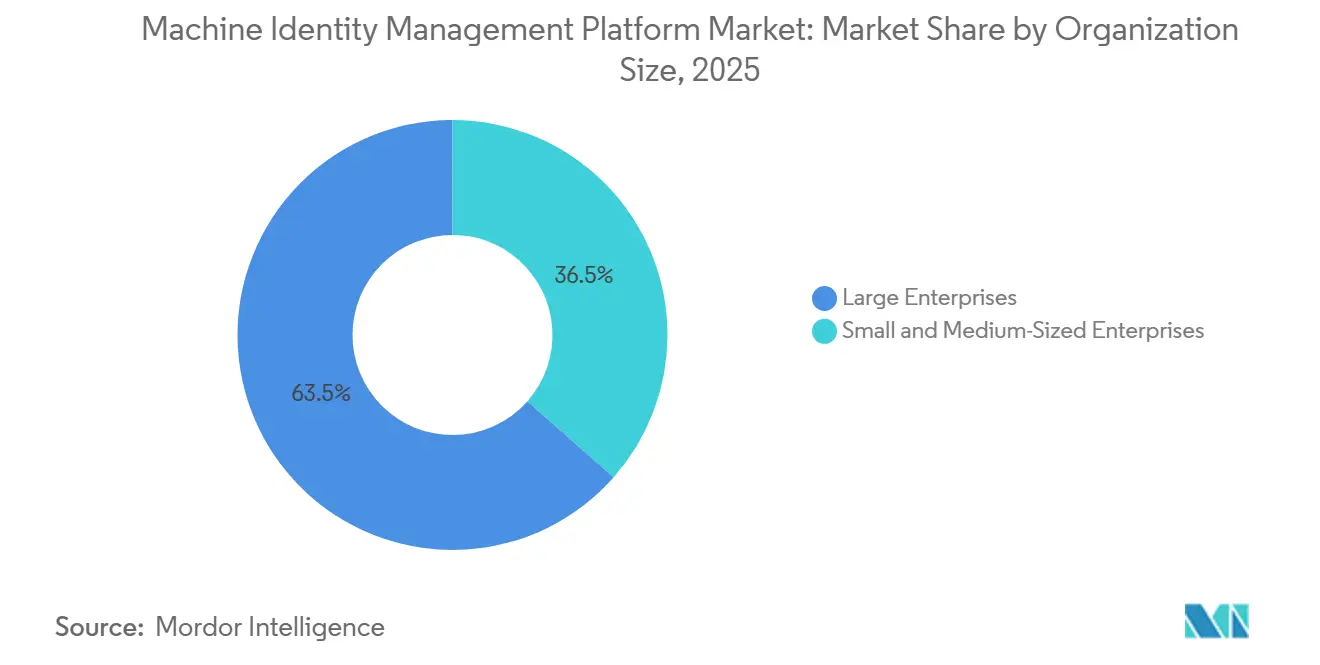
- 組織規模別では、大企業が2025年に63.49%のシェアを占め、中小企業は2031年にかけてCAGR 24.47%で拡大する見込みです。
- エンドユーザー産業別では、BFSIが2025年のマシンアイデンティティ管理市場規模の23.64%を占め、ITおよび通信は2031年にかけてCAGR 25.69%で拡大する見込みです。
- 地域別では、北米が2025年のマシンアイデンティティ管理市場規模の43.77%を占め、アジア太平洋は2031年にかけてCAGR 25.09%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルマシンアイデンティティ管理プラットフォーム市場のトレンドとインサイト
促進要因の影響析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| クラウドネイティブワークロードとAPIの拡大 | +4.8% | グローバル、北米とアジア太平洋に集中 | 短期(2年以内) |
| マシン間アクセスにおけるゼロトラストの採用 | +4.2% | 北米とヨーロッパ、アジア太平洋へ拡大中 | 短期(2年以内) |
| 証明書有効期間の短縮と自動更新要件 | +3.6% | グローバル、北米とヨーロッパでのコンプライアンス対応が先行 | 中期(2〜4年) |
| AIエージェントと自律型ワークフローの普及 | +3.2% | グローバル、北米での早期採用とアジア太平洋での急速な普及 | 短期(2年以内) |
| ソフトウェアサプライチェーンにおけるマシンアイデンティティガバナンス | +2.1% | 北米とヨーロッパ、アジア太平洋が拡大中 | 中期(2〜4年) |
| 耐量子暗号への対応とクリプトアジリティプログラム | +1.8% | グローバル、北米・ドイツ・日本での早期対応 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
クラウドネイティブワークロードとAPIの拡大がクレデンシャル需要を促進
クラウドネイティブ設計は、従来のデータセンターシステムよりもはるかに速いペースでマシンアイデンティティを生成します。各マイクロサービス、コンテナ、サーバーレス関数、APIエンドポイントは、認証された通信のために個別の暗号アイデンティティを必要とします。マルチクラウド環境では、各環境が異なるツールとポリシーを使用する可能性があるため、この要件がさらに高まります。IBMは2026年に、自動化された検出・発行・更新・失効に重点を置いたマシンアイデンティティ管理を、アイデンティティおよびアクセス管理ポートフォリオ内の専門分野として導入しました。[1]IBM、「非人間アイデンティティのIAM強化のためのマシンアイデンティティ管理の導入」、IBM、ibm.com。 APIの乱立により、開発チームが独自にAPIキーやOAuthトークンを作成した場合、セキュリティチームの可視性の外に置かれることもあります。したがって、マシンアイデンティティ管理市場は、クレデンシャル量の増加と、それによって生じる可視性のギャップを解消する必要性の両方から恩恵を受けています。
ゼロトラストの採用がマシン間認証を再定義
ゼロトラストは、接続がどこから始まるかに関わらず、すべての接続に対して検証を要求します。この原則は、エンタープライズネットワークの活動の多くを支えるマシン間トラフィックに直接適用されます。Cloud Native Computing Foundationが管理するSPIFFEおよびSPIREの標準は、コンテナと仮想マシンに対して短命の暗号SVIDと継続的な認証を通じてワークロードアイデンティティをサポートします。Corshaは2025年に、重要な運用システム全体にわたるゼロトラスト接続のために、米国国防兵站局から5,000万米ドルの単独ソースIDIQ契約を受注しました。この動向は、マシン認証が、歴史的にネットワークセグメンテーションに大きく依存してきた防衛・公益事業・製造業の現場でも重要性を増していることを示しており、マシンアイデンティティ管理市場を従来のエンタープライズPKIプロジェクトの枠を超えて拡大させています。
証明書有効期間の短縮が自動化の必須化をもたらす
CA/ブラウザフォーラムの投票により、TLS証明書の有効期間は398日から200日、次いで100日、そして2029年までに最終的に47日へと段階的に短縮されます。証明書インベントリが大規模で更新サイクルが短い場合、手動による更新プロセスの維持が困難になり、自動化が散在した更新作業に取って代わるマシンアイデンティティ管理市場を支援します。2026年のポネモン・サリバン調査では、管理下にある内部証明書の平均数が114,591件と報告されており、手動ワークフローの運用上の負担が浮き彫りになっています。TLSサーバー証明書管理に関するNISTガイダンスは、自動化された証明書管理を基盤的な制御として位置づけています。複数の認証局を運用する組織は、複数のAPIにわたる検出・更新・デプロイメントを管理する必要もあります。この要件は、大規模組織と中小企業の両方においてマシンアイデンティティ管理の採用を後押ししています。
AIエージェントと自律型ワークフローの普及が未管理のアイデンティティ領域を生み出す
エンタープライズシステム全体で稼働するAIエージェントは、特定のタスクに紐付けられた検証可能なアイデンティティと短命のクレデンシャルを必要とします。既存のアイデンティティおよびアクセス管理プログラムの多くは、このような自律的な活動を想定して設計されていませんでした。クラウドセキュリティアライアンスは2026年に、組織の16%以上がAI関連アイデンティティの作成を追跡していないと報告しました。OWASPは2025年12月のエージェント型アプリケーション向けトップ10において、最高リスク評価の10項目のうち8項目でアイデンティティと認可の失敗を特定しました。セキュアAIのための連合は、各AIエージェントがそのコードとモデルバージョンに紐付けられた個別かつ検証可能なアイデンティティを必要とすると述べています。したがって、マシンアイデンティティ管理市場は、証明書・APIキー・シークレットと並んでエージェントアイデンティティを管理できる制御へと拡大しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 断片化されたレガシーPKIとシークレットツール | -2.8% | グローバル、大企業の北米とヨーロッパで最も深刻 | 中期(2〜4年) |
| PKIおよびマシンアイデンティティ専門家の不足 | -2.1% | グローバル、アジア太平洋と新興市場で最も深刻 | 長期(4年以上) |
| プラットフォームエンジニアリングチームとセキュリティチーム間の所有権の曖昧さ | -1.6% | グローバル | 中期(2〜4年) |
| 一時的なマシンアイデンティティとシャドウマシンアイデンティティによる誤検知 | -1.0% | グローバル、クラウドネイティブ環境に集中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
断片化されたレガシーPKIとシークレットツールがプラットフォーム採用を遅延させる
Palo Alto Networksが引用した2026年のポネモン調査では、組織の3分の1以上がレガシーPKIのコストとリスクをマシンクレデンシャルのセキュリティ確保における主要な障壁として挙げています。大規模組織は多くの場合、異なるベンダーのMicrosoft Active Directory証明書サービス、HashiCorp Vault、クラウドシークレットストア、ハードウェアセキュリティモジュールを運用しています。自動化されたポリシー適用を一貫して機能させるには、これらのツールを共通のガバナンスレイヤーに接続する必要があります。ポネモン・サリバン調査では、組織の53%がPKIの健全性評価に手動またはアドホックな方法を依然として使用していることが判明しました。米国国立標準技術研究所は2024年8月にFIPS 203、FIPS 204、FIPS 205を最終化し、PKI運用の近代化に既に必要な作業に耐量子暗号への移行を追加しました。[2]米国国立標準技術研究所、「耐量子暗号標準」、米国国立標準技術研究所、nist.gov。 組織は安定した日常の証明書運用を維持しながらレガシーインフラを再設計しなければならないため、マシンアイデンティティ管理市場では採用の遅れが生じています。
マシンアイデンティティ専門家の不足がプログラムの規模拡大を制限
2026年のポネモン・サリバン調査では、組織は通常PKI管理にわずか4名のスタッフしか配置していませんでした。回答者の42%のみが十分な社内専門知識を有していると回答し、63%が基本的な証明書運用をマネージドサービスプロバイダーにアウトソーシングしていました。スキルギャップは、地域のPKI専門家が少ない中堅市場の組織やアジア太平洋・南米のバイヤーにとって特に困難な課題です。AIエージェントはさらなる要件を追加しており、チームはワークロードアイデンティティ、SPIFFEおよびSPIRE、OAuth 2.1、シークレットローテーションを理解する必要があります。ベンダーはガイド付き自動化とAI支援ポリシー管理を導入していますが、これらのツールは複雑なデプロイメントにおける実務者の判断に取って代わるものではありません。この不足はプログラムの規模拡大を遅らせる可能性がある一方、マシンアイデンティティ管理産業におけるマネージドサービスへの需要を支えています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:サービス提供モデルが構造的な能力ギャップを補完
ソリューションは2025年のマシンアイデンティティ管理市場シェアの57.31%を占めました。このカテゴリには、マシンアイデンティティガバナンスプログラムのコア技術レイヤーを提供する証明書ライフサイクル管理プラットフォーム、シークレット管理ボールト、サービスとしてのPKI、ワークロードアイデンティティツールが含まれます。サービスは2026年から2031年にかけてCAGR 24.51%で拡大する見込みです。プラットフォームのデプロイメントは、組織が一貫した成果を達成する前に、実装・統合・マネージドオペレーションのサポートを必要とすることが多いです。このコンポーネントパターンは、多くのエンタープライズセキュリティチームにおけるPKI人材の不足を反映しています。
プロフェッショナルサービスへの需要は、耐量子暗号への移行に必要な作業も反映しています。2025年の「Computers」誌の研究では、中規模企業で8〜12年、大企業で12〜15年以上の移行期間が推定されています。この期間は、暗号の専門知識を持つベンダーにとって継続的なコンサルティングおよびアドバイザリーの機会を支えます。マネージドサービスは社内PKI人員が不足している組織に対応しており、同じ2026年のポネモン・サリバン調査では組織の63%が基本的なPKI運用をアウトソーシングしていることが判明しました。マネージドな証明書ライフサイクル管理と耐量子暗号対応評価を組み合わせるベンダーは、運用ニーズと計画ニーズの両方に対応できます。


アイデンティティタイプ別:AIエージェントアイデンティティが成長の最前線をリード
アプリケーション・サービスアイデンティティは2025年のマシンアイデンティティ管理市場シェアの28.53%を占めました。その地位は、認証されたAPI通信にサービスアカウント、クライアント証明書、OAuthトークンを使用するアプリケーションとマイクロサービスの確立された基盤を反映しています。AIエージェントアイデンティティは2026年から2031年にかけてCAGR 25.51%で拡大する見込みです。この成長は、静的なサービスアカウントクレデンシャルではなく、継続的なアイデンティティ認証の必要性を反映しています。IETFエージェントアイデンティティフレームワーク草案は、アイデンティティ、認可、認証、証拠、信頼のレイヤーを概説しています。[3]インターネットエンジニアリングタスクフォース、「エージェントアイデンティティフレームワーク:自律型AIエージェントの信頼とアイデンティティ」、IETFデータトラッカー、ietf.org。
ワークロードおよびコンテナアイデンティティは、SSHキーおよび暗号鍵とともに、DevSecOpsパイプラインに不可欠であり続けています。証明書の有効期間が短縮されるにつれて、その自動化の可能性は高まります。シークレット、パスワード、アクセストークン、APIキー、OAuthトークンアイデンティティも、シャドウクレデンシャルがガバナンスニーズを生み出す大規模なインストールベースを表しています。単一のエージェント型ワークフローが、1回のトランザクションでAPIキーを使用し、相互TLSを介してサービスを呼び出し、シークレットにアクセスする場合があり、アイデンティティカテゴリ間の依存関係が生まれます。したがって、マシンアイデンティティ管理産業は、単独で動作するツールではなく、アイデンティティタイプ全体のライフサイクルを管理できるプラットフォームを必要としています。
デプロイメントモード別:ハイブリッドアーキテクチャがデータ主権とクラウド効率を橋渡し
クラウドベースのデプロイメントは2025年のマシンアイデンティティ管理市場の48.18%を占めました。この地位は、パブリッククラウドワークローにSaaS証明書ライフサイクルおよびシークレット管理を使用する組織からの需要を反映しています。ハイブリッドデプロイメントは2026年から2031年にかけてCAGR 24.71%で拡大する見込みです。欧州連合、インド、東南アジアのデータ主権規制により、暗号鍵マテリアルを国内または組織の境界内に保持することが求められる場合があり、機密鍵のローカル管理を維持しながらクラウドワークフローを可能にします。オンプレミスデプロイメントは、アーキテクチャ上で独立したPKIルートオブトラストが必要とされる金融サービス、防衛、ヘルスケアにおいて引き続き重要です。
耐量子暗号への移行もハイブリッドデプロイメントモデルを支援しています。Microsoftは2026年5月に更新プログラムKB5087539を通じて、Windows Server 2025 Active Directory証明書サービスでML-DSA耐量子暗号証明書の発行を一般提供しました。この機能により、内部PKI環境が量子耐性証明書を発行しながら、クラウドツールが証明書ライフサイクルを自動化できます。Red Hatは2026年にゼロトラストワークロードアイデンティティマネージャーバージョン1.1をリリースし、クラウドネイティブオペレーターモデルでのランタイム認証アイデンティティと独自PKI持ち込みのサポートを提供しました。これらのリリースは、ローカルキー管理とクラウドネイティブ自動化が連携して動作できることを示しています。ハイブリッドアーキテクチャは、制御と運用上の柔軟性の両方を必要とするバイヤーに選択肢を提供します。
組織規模別:中小企業が最も急成長するバイヤーセグメントとして台頭
大企業は2025年のマシンアイデンティティ管理市場において63.49%のシェアを占めました。大規模組織は証明書インベントリとアプリケーション環境がより複雑であるため、歴史的にセキュリティツールをより早く採用してきた一方、中小企業は2026年から2031年にかけてCAGR 24.47%で拡大する見込みです。47日間のTLS証明書有効期間要件はあらゆる規模の組織に適用されます。クラウドネイティブ開発も、従来のIT環境よりもはるかに早い段階で手動管理の能力を超えるクレデンシャル量を生み出します。これらの条件により、大企業が正式なマシンアイデンティティプログラムで歴史的に持っていた優位性が低下する一方、SaaS提供とマネージドサポートによりアクセスが向上しています。
マネージドサービスとSaaS提供モデルは、専任のPKI担当者を持たない小規模バイヤーにとって特に重要です。ポネモン・サリバン調査では、組織の63%がすでに基本的なPKI運用をアウトソーシングしていることが判明しました。小規模テクノロジー企業も、セキュリティ成熟度サイクルの早い段階で自律型ワークフローを使用しており、正式なガバナンスプログラムを確立する前にAIエージェントアイデンティティ制御が必要になる場合があります。このグループをターゲットとするベンダーは、深い設定可能性よりもガイド付きオンボーディングとポリシーテンプレートを重視しています。この製品アプローチは、大企業に焦点を当てたレガシー証明書ライフサイクル管理プロバイダーの従来の優位性を弱める可能性があります。
エンドユーザー産業別:BFSIがリードし、ITおよび通信が加速
BFSIは2025年のマシンアイデンティティ管理市場規模の23.64%を占めました。金融機関はDORAおよびPCI DSS v4.0の下で証明書ライフサイクルの可視性、暗号鍵管理、自動更新の要件に直面しており、ITおよび通信は2026年から2031年にかけてCAGR 25.69%で拡大する見込みです。クラウドネイティブソフトウェア開発組織と通信事業者は、大量のデバイスおよびネットワーク要素クレデンシャルを管理しています。この運用環境は、自動化されたマシンアイデンティティ制御への継続的な需要を支えています。マシンアイデンティティ管理市場は、セクターのAPIリッチな開発パイプラインを保護する必要性からも恩恵を受けています。
ヘルスケアおよびライフサイエンス組織は、接続された医療機器、電子健康記録の統合、製薬研究環境のためのマシンアイデンティティ制御を必要としています。医療機器サイバーセキュリティに関する米国食品医薬品局のガイダンスは、機器メーカーのソフトウェアサプライチェーンセキュリティへの注目を高めています。連邦ゼロトラスト要件は政府および公共部門の需要を支え、製造業および産業組織は自動化によってAPIと証明書の量が増加するにつれてガバナンスを運用技術にまで拡大しています。小売、エネルギーおよびユーティリティ、輸送および物流は依然として採用の初期段階にあります。運用システムおよびロジスティクスシステムに影響を与えるランサムウェアリスクが、これらのセクターにおけるこれらの制御の重要性を高めています。
地域分析
北米は2025年のマシンアイデンティティ管理市場規模の43.77%を占めました。この地域は、クラウドスケールのテクノロジーバイヤーの集中、確立されたゼロトラストプログラム、CyberArk、Keyfactor、AppViewX、DigiCertなどの主要ベンダーの存在から恩恵を受けています。行政管理予算局覚書M-22-09に基づく米国連邦ゼロトラスト指針は、民間機関と連邦政府請負業者全体に要件を拡大し続けています。これにより、最大規模の民間企業を超えた需要が生まれ、マシンアイデンティティ管理市場が政府サプライヤーや機関に到達するのを助けています。カナダとメキシコは金融サービスと国境を越えたテクノロジー事業を通じて量を追加し、Microsoftは2026年8月にゼロトラストワークショップにDevSecOpsの柱を追加してAI向けゼロトラスト戦略を拡大し、15のコントロールグループと91のタスクを含めました。
ヨーロッパは2025年に2番目に大きな地域シェアを保持しました。ドイツ、英国、フランスが主要な需要基盤を形成しており、DORAは2025年1月に金融機関とそのICTサービスプロバイダーに対して発効しました。ドイツのBSIとフランスのANSSIは耐量子暗号移行ガイダンスを発行しており、2025年11月のトラステッドコンピューティンググループ調査によると、ドイツのセキュリティ専門家の70%が2026年までに少なくとも1つのPQCアルゴリズムが本番稼働すると予想していました。英国はサイバーレジリエンスガイダンスで証明書ライフサイクル自動化を推進しており、南米は新興地域であり、ブラジルは金融サービスのデジタル化とブラジル中央銀行の要件によって支えられています。
アジア太平洋は2026年から2031年にかけてCAGR 25.09%で拡大する見込みであり、地域のアイデンティティシステムが近代化されるにつれてマシンアイデンティティ管理市場の重要性が高まっています。2026年にPalo Alto Networksは、同地域のエンタープライズ環境において機械アイデンティティが人間の労働者を111対1で上回っていると報告しました。インドでは、fintech拡大、デジタル決済インフラ、大規模な開発者基盤によって需要が牽引されており、APIが密集した業務が大規模なクレデンシャルインベントリを生み出しています。日本と韓国は、マシン認証にゼロトラスト原則を重視するサイバーセキュリティプログラムを推進しており、2026年のオーストラリア・シンガポール・日本を対象としたOkta調査では、回答者の10%未満が自社のアイデンティティシステムが非人間アイデンティティの管理に完全に対応していると考えていることが判明しました。中国はクラウドインフラと国家主導のAI開発を通じてマシンアイデンティティ量を生み出しており、データローカライゼーションがベンダーアクセスを形成しています。中東とアフリカは採用の初期段階にあり、金融セクターの規制と政府のデジタルプログラムによって支えられています。

競合環境
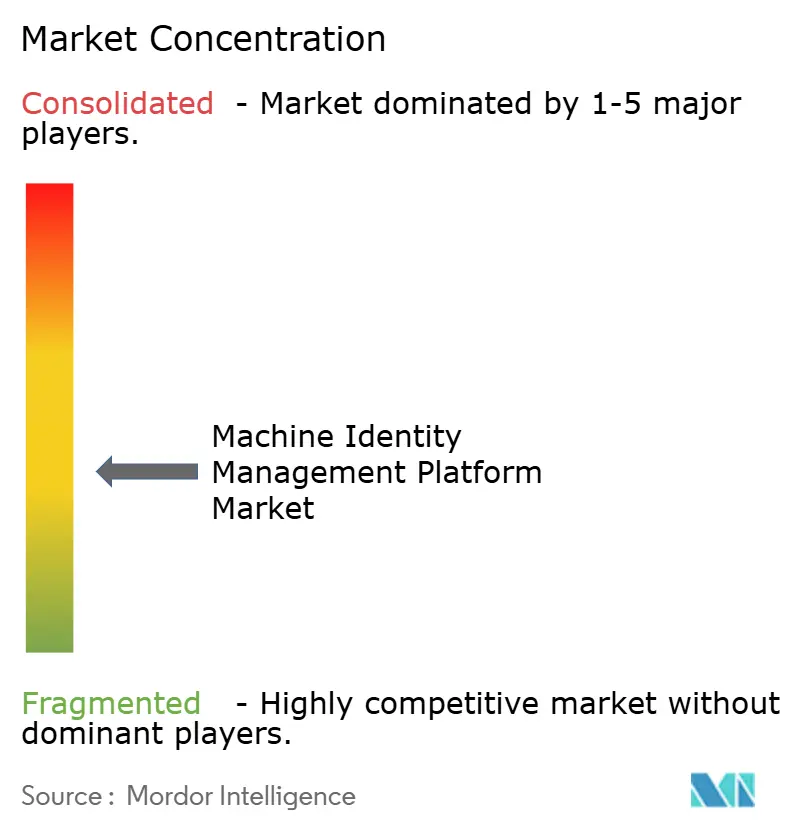
マシンアイデンティティ管理市場は中程度に断片化されています。広範なプラットフォームベンダーが、ワークロードアイデンティティ、シークレット管理、AIエージェントガバナンスに特化したプロバイダーと競合しています。Palo Alto Networksは2026年2月にCyberArkの買収を250 ビリオン 米ドルで完了しました。[4]Palo Alto Networks、「Palo Alto NetworksがAI時代のセキュリティ確保のためCyberArkの買収を完了」、Palo Alto Networks、paloaltonetworks.com。 CyberArkは以前にVenafiを1.54 ビリオン 米ドルで買収し、証明書ライフサイクル管理機能を追加して、人間・マシン・エージェント型アイデンティティ機能をより大きなセキュリティプラットフォームに統合していました。この取引は、証明書ライフサイクル管理と特権アクセス管理のスタンドアロンプロバイダーへの競争圧力を高めました。
Keyfactorは2026年7月にSummit Partnersから10 ビリオン 米ドルを超える戦略的成長投資を確保しました。また、AIエージェントおよびクラウドワークロードアイデンティティ機能のためにCofideを買収する意向を発表しました。AppViewXは2026年3月にEosを買収し、AIネイティブなアイデンティティコントロールプレーンを追加しました。DigiCertは2026年4月にエージェントガバナンス、モデルの整合性、コンテンツの出所確認のためのAIトラストアーキテクチャを導入しました。これらの動きは、マシンアイデンティティ管理市場が個別のポイント製品から、証明書・シークレット・ワークロード・AIエージェントを一括して管理きるプラットフォームへとシフトしていることを反映しています。
Sectigoは2025年1月にEntrustのパブリック証明書事業の買収を完了し、50万件以上の証明書をSectigoセルティフィケートマネージャーに移行しました。Oasis Securityは2026年6月にZscalerと統合し、Zscalerゼロトラストエクスチェンジ全体で非人間アイデンティティライフサイクルガバナンスを拡張しました。Oasis Security、Akeyless、Aembit、SPIRLなどのスペシャリストは、非人間アイデンティティライフサイクル、シークレット管理、SPIFFEベースのワークロードアイデンティティを通じて差別化しています。クロスクラウド暗号インベントリ、ハイブリッド耐量子暗号証明書移行、AIエージェントガバナンスには、明確に支配的なプロバイダーが存在しません。
マシンアイデンティティ管理プラットフォーム産業のリーダー企業
Keyfactor, Inc.
DigiCert, Inc.
Sectigo Limited
AppViewX, Inc.
Palo Alto Networks
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年8月:Sectigoは、Sectigoセルティフィケートマネージャープラットフォーム内の自動化レイヤーであるSectigoオーケストレーションゲートウェイを一般提供としてリリースしました。これにより、ハイブリッドおよびマルチクラウド環境全体で検出・発行・更新・デプロイメントを含むエンドツーエンドの証明書ライフサイクル管理が可能となり、CA/ブラウザフォーラムが予定する47日間TLS証明書有効間義務化によって生じる運用上の圧力に直接対応しています。
- 2026年7月:Keyfactorは、AIエージェントおよび耐量子暗号マシンアイデンティティインフラにおけるグローバル展開・製品革新・チーム構築・戦略的買収を加速するため、Summit Partnersから10 ビリオン 米ドルを超える戦略的成長投資を確保し、既存投資家のInsight PartnersとSixth Street Growthが重要な所有権を維持しました。
- 2026年7月:Keyfactorは、AIエージェントとクラウドワークロード向けの英国拠点のアイデンティティプラットフォームであるCofideを買収する意向を発表し、ハイブリッドおよびマルチクラウド環境全体で静的クレデンシャルに代わる短命の暗号アイデンティティを使用して、KeyfactorのトラストコントロールプレーンをNon-Humanアイデンティティに拡張します。
- 2026年7月:AppViewXは2026年夏のプラットフォームアップデートをリリースし、ハイブリッド複合耐量子暗号証明書のサポートと、AIエージェントが証明書を自律的に検出・発行・更新・管理できるAppViewXモデルコンテキストプロトコルサーバーを導入し、PQC対応とエージェント型アイデンティティガバナンスを単一プラットフォームに統合しました。


グローバルマシンアイデンティティ管理プラットフォーム市場レポートの調査範囲
マシンアイデンティティ管理プラットフォーム市場は、非人間アイデンティティとそのクレデンシャルをライフサイクル全体にわたって検出・識別・認証・保護・管理・監視・管理するために設計されたソフトウェアソリューションおよび関連サービスで構成されています。これらのプラットフォームにより、組織はマシン間アクセスのポリシーを確立・適用し、アイデンティティのプロビジョニングとクレデンシャルのローテーションを自動化し、権限を制御し、アイデンティティ活動を監視し、管理されていない・侵害された・期限切れの・過剰なマシンアイデンティティに関連するセキュリティリスクを低減できます。
マシンアイデンティティ管理プラットフォーム市場レポートは、コンポーネント(ソリューション、サービス)、アイデンティティタイプ(アプリケーション・サービスアイデンティティ、APIキーおよびOAuthトークンアイデンティティ、ワークロードおよびコンテナアイデンティティ、マシン証明書、シークレット・パスワード・アクセストークン、SSHキーおよび暗号鍵、AIエージェントアイデンティティ、その他のアイデンティティタイプ)、デプロイメントモード(クラウドベース、オンプレミス、ハイブリッド)、組織規模(大企業、中小企業)、エンドユーザー産業(BFSI、情報技術および通信、ヘルスケアおよびライフサイエンス、政府および公共部門、製造業および産業、小売およびeコマース、エネルギーおよびユーティリティ、輸送および物流)、地域(北米、南米、ヨーロッパ、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| ソリューション |
| サービス |
| アプリケーション・サービスアイデンティティ |
| APIキーおよびOAuthトークンアイデンティティ |
| ワークロードおよびコンテナアイデンティティ |
| マシン証明書 |
| シークレット、パスワード、アクセストークン |
| SSHキーおよび暗号鍵 |
| AIエージェントアイデンティティ |
| その他のアイデンティティタイプ |
| クラウドベース |
| オンプレミス |
| ハイブリッド |
| 大企業 |
| 中小企業 |
| BFSI |
| 情報技術および通信 |
| ヘルスケアおよびライフサイエンス |
| 政府および公共部門 |
| 製造業および産業 |
| 小売およびeコマース |
| エネルギーおよびユーティリティ |
| 輸送および物流 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| インド | |
| 日 | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ |
| コンポーネント別 | ソリューション | |
| サービス | ||
| アイデンティティタイプ別 | アプリケーション・サービスアイデンティティ | |
| APIキーおよびOAuthトークンアイデンティティ | ||
| ワークロードおよびコンテナアイデンティティ | ||
| マシン証明書 | ||
| シークレット、パスワード、アクセストークン | ||
| SSHキーおよび暗号鍵 | ||
| AIエージェントアイデンティティ | ||
| その他のアイデンティティタイプ | ||
| デプロイメントモード別 | クラウドベース | |
| オンプレミス | ||
| ハイブリッド | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー産業別 | BFSI | |
| 情報技術および通信 | ||
| ヘルスケアおよびライフサイエンス | ||
| 政府および公共部門 | ||
| 製造業および産業 | ||
| 小売およびeコマース | ||
| エネルギーおよびユーティリティ | ||
| 輸送および物流 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日 | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||


レポートで回答される主要な質問
マシンアイデンティティ管理プラットフォーム市場の規模はどのくらいですか?
市場は2025年に3.80 ビリオン 米ドルと評価され、2026年には4.85 ビリオン 米ドルとなっています。CAGR 24.11%で2031年までに14.28 ビリオン 米ドルに達する見込みです。
マシンアイデンティティ管理プラットフォームへの需要を牽引しているものは何ですか?
クラウドネイティブワークロード、ゼロトラストの採用、TLS証明書有効期間の短縮、AIエージェントが自動化されたクレデンシャルガバナンスの必要性を高めています。
マシンアイデンティティ管理プラットフォームの支出においてどのコンポーネントがリードしていますか?
ソリューションが2025年に57.31%のシェアでリードし、サービスは2031年にかけてCAGR 24.51%でコンポーネント別最速の成長を記録する見込みです。
最も急速に拡大しているアイデンティティタイプはどれですか?
AIエージェントアイデンティティは、組織が自律型ワークフローを導入するにつれて、2026年から2031年にかけてCAGR 25.51%で拡大する見込みです。
最も急速に拡大すると予想されるデプロイメントモデルはどれですか?
ハイブリッドデプロイメントは、組織がクラウド自動化を必要としながら暗号鍵マテリアルの管理を維持する必要があるため、2031年にかけてCAGR 24.71%で拡大する見込みです。
最も急速に進展すると予測されている地域はどこですか?
アジア太平洋は、デジタル化、クラウド採用、非人間アイデンティティニーズの高まりに支えられ、2031年にかけてCAGR 25.09%で拡大する見込みです。
最終更新日:



