
Tamaño y Participación del Mercado de Plataformas de Gestión de Identidad de Máquinas
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 4.85 Mil millones de dólares |
| Tamaño del Mercado (2031) | 14.28 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 24.11 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Plataformas de Gestión de Identidad de Máquinas por Mordor Intelligence
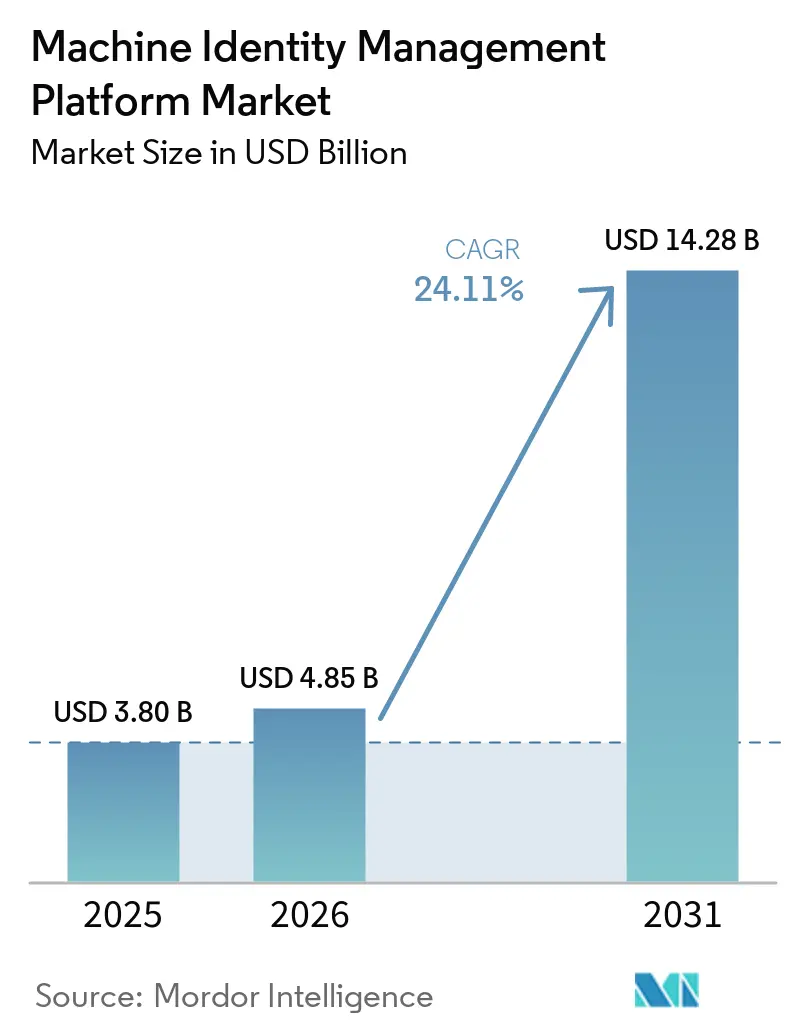
Se proyecta que el tamaño del Mercado de Plataformas de Gestión de Identidad de Máquinas se expanda desde 3,80 mil millones de USD en 2025 y 4,85 mil millones de USD en 2026 hasta 14,28 mil millones de USD en 2031, registrando una CAGR del 24,11% entre 2026 y 2031. El mercado de gestión de identidad de máquinas está siendo moldeado por el rápido aumento de identidades no humanas en aplicaciones en la nube, APIs, contenedores y flujos de trabajo automatizados. Los períodos de validez más cortos de los certificados TLS están haciendo que el descubrimiento, la renovación y la revocación automatizados sean más importantes para las organizaciones que gestionan certificados a escala. Los programas de confianza cero también están trasladando la autenticación de máquinas desde una tarea de PKI limitada hacia un requisito de seguridad más amplio. Los proveedores están respondiendo integrando la gestión del ciclo de vida de certificados, la gestión de secretos, la identidad de cargas de trabajo y los controles de agentes de inteligencia artificial en plataformas más unificadas. La capacidad de implementación sigue siendo importante porque la propiedad fragmentada y la experiencia limitada en PKI pueden retrasar la materialización de los beneficios de la adquisición de una plataforma.
Conclusiones Clave del Informe
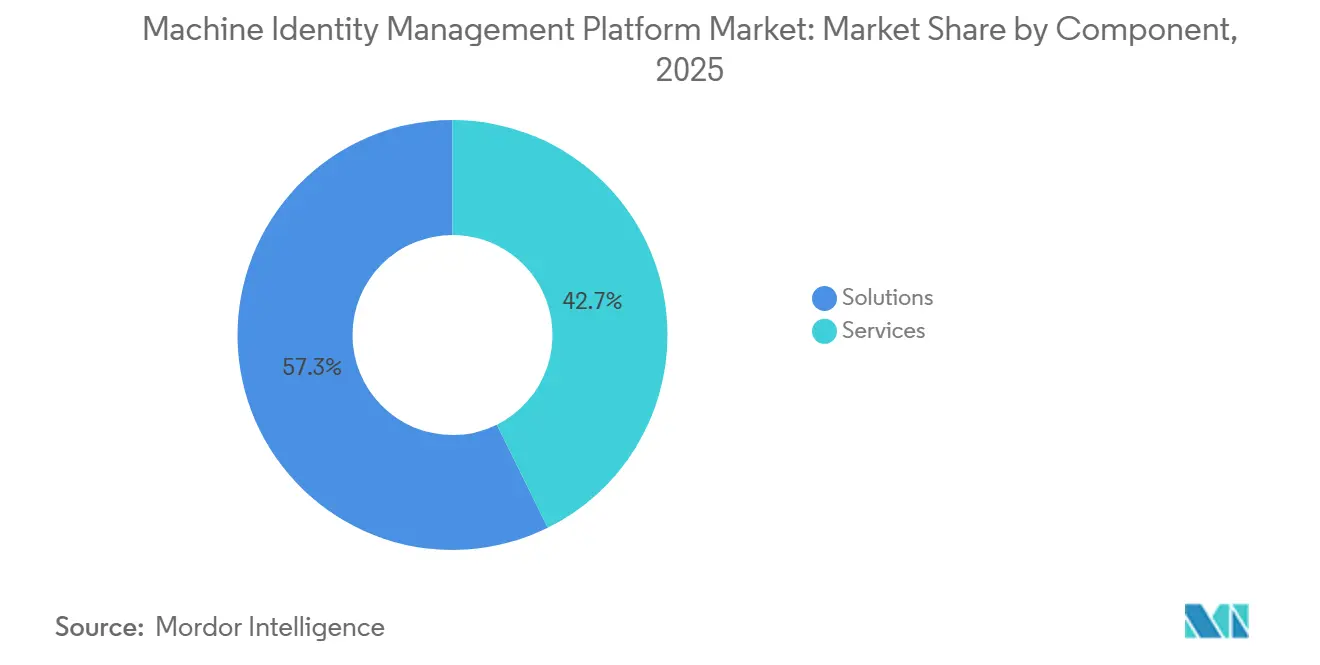
- Por componente, las soluciones representaron el 57,31% de la participación en el mercado de gestión de identidad de máquinas en 2025, mientras que se proyecta que los servicios se expandan a una CAGR del 24,51% hasta 2031.
- Por tipo de identidad, las identidades de aplicaciones y servicios representaron el 28,53% de la participación en el mercado de gestión de identidad de máquinas en 2025, mientras que se proyecta que las identidades de agentes de inteligencia artificial se expandan a una CAGR del 25,51% hasta 2031.
- Por modo de implementación, la implementación basada en la nube representó el 48,18% de la participación en 2025, mientras que se proyecta que la implementación híbrida se expanda a una CAGR del 24,71% hasta 2031.
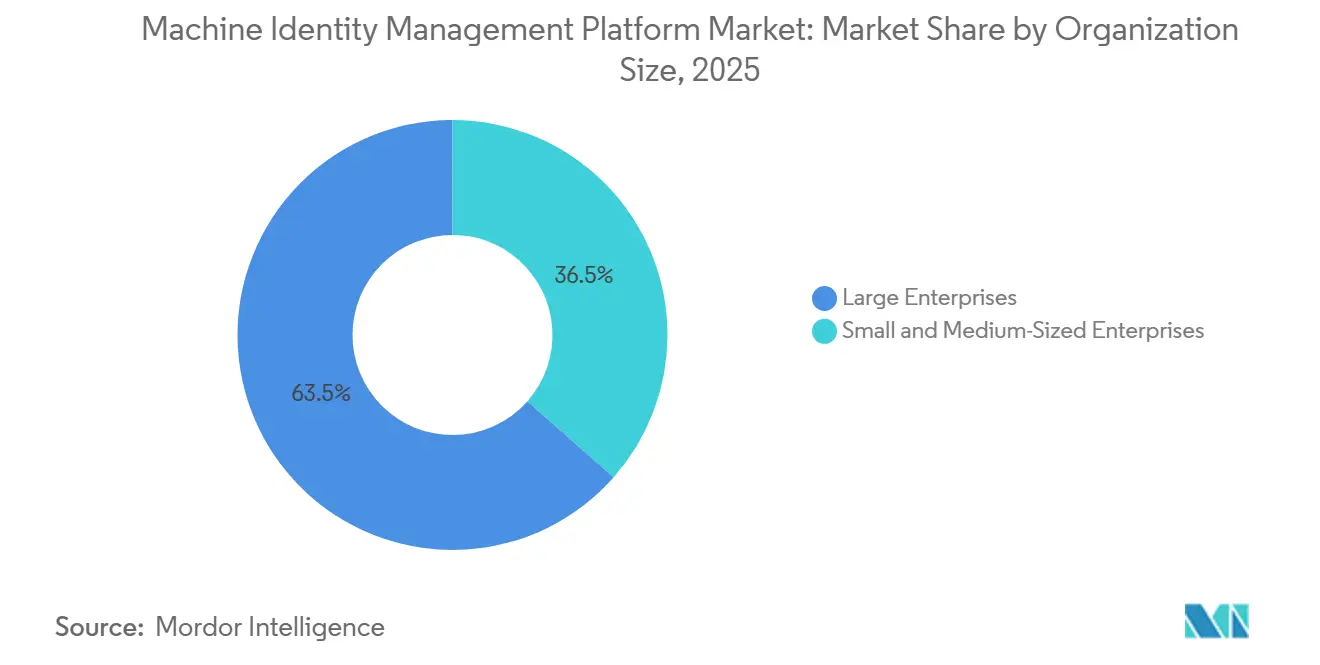
- Por tamaño de organización, las grandes empresas representaron el 63,49% de la participación en 2025, mientras que se proyecta que las pequeñas y medianas empresas se expandan a una CAGR del 24,47% hasta 2031.
- Por industria de usuario final, BFSI representó el 23,64% del tamaño del mercado de gestión de identidad de máquinas en 2025, mientras que se proyecta que las tecnologías de la información y las telecomunicaciones se expandan a una CAGR del 25,69% hasta 2031.
- Por geografía, América del Norte representó el 43,77% del tamaño del mercado de gestión de identidad de máquinas en 2025, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 25,09% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Plataformas de Gestión de Identidad de Máquinas
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Expansión de Cargas de Trabajo Nativas en la Nube y APIs | +4.8% | Global, concentrado en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Adopción de Confianza Cero para el Acceso Máquina a Máquina | +4.2% | América del Norte y Europa, en expansión hacia Asia-Pacífico | Corto plazo (≤ 2 años) |
| Reducción de la Vida Útil de los Certificados y Requisitos de Renovación Automatizada | +3.6% | Global, con ganancias tempranas de cumplimiento en América del Norte y Europa | Mediano plazo (2-4 años) |
| Proliferación de Agentes de Inteligencia Artificial y Flujos de Trabajo Autónomos | +3.2% | Global, con adopción temprana en América del Norte y rápida expansión en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Gobernanza de Identidad de Máquinas para Cadenas de Suministro de Software | +2.1% | América del Norte y Europa, con expansión en Asia-Pacífico | Mediano plazo (2-4 años) |
| Preparación para la Criptografía Poscuántica y Programas de Cripto-Agilidad | +1.8% | Global, con ganancias tempranas en América del Norte, Alemania y Japón | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Expansión de Cargas de Trabajo Nativas en la Nube y APIs Impulsa la Demanda de Credenciales
Los diseños nativos en la nube crean identidades de máquinas a una velocidad mucho mayor que los sistemas de centros de datos tradicionales. Cada microservicio, contenedor, función sin servidor y punto de conexión de API necesita una identidad criptográfica distinta para la comunicación autenticada. Los entornos multinube aumentan este requisito porque cada entorno puede utilizar diferentes herramientas y políticas. IBM introdujo la gestión de identidad de máquinas como una disciplina dedicada dentro de su cartera de gestión de identidad y acceso en 2026, con un enfoque en el descubrimiento, la emisión, la renovación y la revocación automatizados.[1]IBM, "Introducción de la Gestión de Identidad de Máquinas para Fortalecer la IAM para Identidades No Humanas," IBM, ibm.com. La proliferación de APIs también puede dejar claves de API y tokens OAuth fuera de la visibilidad del equipo de seguridad cuando los equipos de desarrollo los crean de forma independiente. El mercado de gestión de identidad de máquinas se beneficia, por tanto, tanto de un mayor volumen de credenciales como de la necesidad de cerrar la brecha de visibilidad resultante.
La Adopción de Confianza Cero Redefine la Autenticación Máquina a Máquina
La confianza cero requiere verificación para cada conexión, independientemente de dónde comience esa conexión. Este principio se aplica directamente al tráfico máquina a máquina, que sustenta gran parte de la actividad en las redes empresariales. El estándar SPIFFE y SPIRE mantenido por la Cloud Native Computing Foundation admite identidades de cargas de trabajo a través de SVIDs criptográficos de corta duración y atestación continua para contenedores y máquinas virtuales. Corsha recibió un contrato IDIQ de fuente única de 50 millones de USD de la Agencia de Logística de Defensa de los Estados Unidos en 2025 para la conectividad de confianza cero en sistemas operativos críticos. Esta actividad demuestra que la autenticación de máquinas está adquiriendo relevancia en entornos de defensa, servicios públicos y manufactura que históricamente dependían más de la segmentación de redes, extendiendo el mercado de gestión de identidad de máquinas más allá de los proyectos tradicionales de PKI empresarial.
La Compresión de la Vida Útil de los Certificados Crea un Imperativo de Automatización
El proceso de votación del Foro CA/Browser reduce la validez de los certificados TLS de 398 días a 200 días, luego a 100 días y finalmente a 47 días para 2029. Los procesos de renovación manual se vuelven difíciles de mantener cuando los inventarios de certificados son grandes y los ciclos de renovación son cortos, lo que favorece al mercado de gestión de identidad de máquinas donde la automatización reemplaza las prácticas de renovación dispersas. Un estudio Ponemon-Sullivan de 2026 reportó un promedio de 114.591 certificados internos bajo gestión, lo que pone de relieve la carga operativa de los flujos de trabajo manuales. La guía del NIST sobre la gestión de certificados de servidores TLS identifica la gestión automatizada de certificados como un control fundamental. Las organizaciones que operan con múltiples autoridades de certificación también necesitan gestionar el descubrimiento, la renovación y la implementación a través de múltiples APIs. Este requisito favorece la adopción de la gestión de identidad de máquinas tanto en grandes organizaciones como en pequeñas y medianas empresas.
La Proliferación de Agentes de Inteligencia Artificial y Flujos de Trabajo Autónomos Abre una Superficie de Identidad sin Gobernanza
Los agentes de inteligencia artificial que trabajan en sistemas empresariales necesitan identidades verificables y credenciales de corta duración vinculadas a tareas específicas. Muchos programas existentes de gestión de identidad y acceso no fueron diseñados para este tipo de actividad autónoma. La Cloud Security Alliance informó en 2026 que más del 16% de las organizaciones no rastrean la creación de identidades relacionadas con la inteligencia artificial. OWASP identificó fallos de identidad y autorización en 8 de los 10 riesgos mejor calificados en su Top 10 de diciembre de 2025 para Aplicaciones Agénticas. La Coalición para la Inteligencia Artificial Segura declaró que cada agente de inteligencia artificial necesita una identidad distinta y verificable vinculada a su código y versión del modelo. El mercado de gestión de identidad de máquinas se está expandiendo, en consecuencia, hacia controles que puedan gobernar las identidades de los agentes junto con certificados, claves de API y secretos.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| PKI Heredada Fragmentada y Herramientas de Gestión de Secretos | -2.8% | Global, más agudo en América del Norte y Europa entre las grandes empresas | Mediano plazo (2-4 años) |
| Escasez de Especialistas en PKI e Identidad de Máquinas | -2.1% | Global, más grave en Asia-Pacífico y mercados emergentes | Largo plazo (≥ 4 años) |
| Ambigüedad de Propiedad entre los Equipos de Ingeniería de Plataformas y Seguridad | -1.6% | Global | Mediano plazo (2-4 años) |
| Falsos Positivos de Identidades de Máquinas Efímeras y en la Sombra | -1.0% | Global, concentrado en entornos nativos en la nube | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
La PKI Heredada Fragmentada y las Herramientas de Gestión de Secretos Retrasan la Adopción de la Plataforma
Más de un tercio de las organizaciones identificaron el costo y el riesgo de la PKI heredada como una barrera principal para asegurar las credenciales de máquinas en un estudio Ponemon de 2026 citado por Palo Alto Networks. Las grandes organizaciones a menudo operan Microsoft Active Directory Certificate Services, HashiCorp Vault, almacenes de secretos en la nube y módulos de seguridad de hardware de diferentes proveedores. Estas herramientas deben conectarse a una capa de gobernanza común antes de que la aplicación automatizada de políticas pueda funcionar de manera consistente. El estudio Ponemon-Sullivan encontró que el 53% de las organizaciones todavía utilizaban métodos manuales o ad hoc para evaluar la salud de la PKI. El NIST finalizó FIPS 203, FIPS 204 y FIPS 205 en agosto de 2024, añadiendo la migración poscuántica al trabajo ya requerido para modernizar las operaciones de PKI.[2]Instituto Nacional de Estándares y Tecnología, "Estándares de Criptografía Poscuántica," Instituto Nacional de Estándares y Tecnología, nist.gov. El mercado de gestión de identidad de máquinas está experimentando una adopción más lenta, ya que las organizaciones deben rediseñar la infraestructura heredada mientras mantienen operaciones diarias estables de certificados.
La Escasez de Especialistas en Identidad de Máquinas Limita la Escala del Programa
Las organizaciones típicamente asignaron solo 4 miembros del personal a la gestión de PKI en el estudio Ponemon-Sullivan de 2026. Solo el 42% de los encuestados informó tener suficiente experiencia interna, mientras que el 63% externalizó las operaciones básicas de certificados a proveedores de servicios gestionados. La brecha de habilidades es particularmente desafiante para las organizaciones del mercado medio y los compradores en Asia-Pacífico y América del Sur que tienen menos especialistas locales en PKI. Los agentes de inteligencia artificial añaden requisitos adicionales porque los equipos deben comprender la identidad de cargas de trabajo, SPIFFE y SPIRE, OAuth 2.1 y la rotación de secretos. Los proveedores están introduciendo automatización guiada y gestión de políticas asistida por inteligencia artificial, pero estas herramientas no reemplazan el juicio del profesional en implementaciones complejas. La escasez puede retrasar la escala del programa, al tiempo que también apoya la demanda de servicios gestionados en la industria de gestión de identidad de máquinas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente: Los Modelos de Prestación de Servicios Compensan las Brechas de Capacidad Estructural
Las soluciones representaron el 57,31% de la participación del mercado de gestión de identidad de máquinas en 2025. Esta categoría incluye plataformas de gestión del ciclo de vida de certificados, bóvedas de gestión de secretos, ofertas de PKI como servicio y herramientas de identidad de cargas de trabajo que proporcionan la capa tecnológica central para los programas de gobernanza de identidad de máquinas. Se proyecta que los servicios se expandan a una CAGR del 24,51% de 2026 a 2031. Las implementaciones de plataformas a menudo requieren soporte de implementación, integración y operaciones gestionadas antes de que las organizaciones puedan lograr resultados consistentes. El patrón de componentes refleja la escasez de talento en PKI en muchos equipos de seguridad empresarial.
La demanda de servicios profesionales también refleja el trabajo requerido para migrar a la criptografía poscuántica. Un estudio de 2025 en Computers estimó plazos de migración de 8 a 12 años para medianas empresas y de 12 a 15 o más años para grandes empresas. Esta duración apoya oportunidades continuas de consultoría y asesoramiento para proveedores con experiencia criptográfica. Los servicios gestionados están atendiendo a organizaciones que carecen de personal interno de PKI, y el mismo estudio Ponemon-Sullivan de 2026 encontró que el 63% de las organizaciones externalizó las operaciones básicas de PKI. Los proveedores que combinan la gestión del ciclo de vida de certificados gestionada con evaluaciones de preparación poscuántica pueden abordar tanto las necesidades operativas como las de planificación.


Por Tipo de Identidad: Las Identidades de Agentes de Inteligencia Artificial Lideran la Frontera del Crecimiento
Las identidades de aplicaciones y servicios representaron el 28,53% de la participación del mercado de gestión de identidad de máquinas en 2025. Su posición refleja la base establecida de aplicaciones y microservicios que utilizan cuentas de servicio, certificados de cliente y tokens OAuth para la comunicación autenticada de API. Se proyecta que las identidades de agentes de inteligencia artificial se expandan a una CAGR del 25,51% de 2026 a 2031. Este crecimiento refleja la necesidad de atestación continua de identidad en lugar de credenciales estáticas de cuentas de servicio. El borrador del Marco de Identidad de Agentes del IETF describe capas para identidad, autorización, atestación, evidencia y confianza.[3]Grupo de Trabajo de Ingeniería de Internet, "Marco de Identidad de Agentes: Confianza e Identidad para Agentes de IA Autónomos," IETF Datatracker, ietf.org.
Las identidades de cargas de trabajo y contenedores, junto con las claves SSH y las claves criptográficas, siguen siendo esenciales para los flujos de trabajo de DevSecOps. Su potencial de automatización aumenta a medida que se acortan los períodos de validez de los certificados. Los secretos, contraseñas, tokens de acceso, claves de API e identidades de tokens OAuth también representan grandes bases instaladas donde las credenciales en la sombra crean necesidades de gobernanza. Un único flujo de trabajo agéntico puede utilizar claves de API, invocar servicios a través de TLS mutuo y acceder a secretos en una sola transacción, creando dependencias entre categorías de identidad. La industria de gestión de identidad de máquinas, por tanto, necesita plataformas que gestionen ciclos de vida en todos los tipos de identidad en lugar de herramientas que operen de forma aislada.
Por Modo de Implementación: Las Arquitecturas Híbridas Conectan la Soberanía y la Eficiencia en la Nube
La implementación basada en la nube representó el 48,18% del mercado de gestión de identidad de máquinas en 2025. Esta posición refleja la demanda de organizaciones que utilizan la gestión del ciclo de vida de certificados SaaS y la gestión de secretos para cargas de trabajo en la nube pública. Se proyecta que la implementación híbrida se expanda a una CAGR del 24,71% de 2026 a 2031. Las normas de soberanía de datos en la Unión Europea, India y el Sudeste Asiático pueden requerir que el material de claves criptográficas permanezca dentro de los límites nacionales u organizacionales, permitiendo flujos de trabajo en la nube mientras se retiene el control local sobre las claves sensibles. La implementación en instalaciones propias sigue siendo importante en servicios financieros, defensa y atención médica, donde la arquitectura requiere raíces de confianza de PKI aisladas.
La migración poscuántica también favorece los modelos de implementación híbrida. Microsoft puso a disposición general la emisión de certificados poscuánticos ML-DSA en Windows Server 2025 Active Directory Certificate Services a través de la actualización KB5087539 en mayo de 2026. Esta capacidad permite que los entornos de PKI internos emitan certificados resistentes a la computación cuántica, mientras que las herramientas en la nube automatizan los ciclos de vida de los certificados. Red Hat lanzó Zero Trust Workload Identity Manager versión 1.1 en 2026 con identidades atestadas en tiempo de ejecución en un modelo de operador nativo en la nube y soporte para traer su propia PKI. Estas versiones muestran cómo la custodia local de claves y la automatización nativa en la nube pueden operar juntas. La arquitectura híbrida ofrece a los compradores que necesitan tanto control como flexibilidad operativa.
Por Tamaño de Organización: Las Pymes Emergen como el Segmento de Compradores de Mayor Crecimiento
Las grandes empresas representaron el 63,49% de la participación en el mercado de gestión de identidad de máquinas en 2025. Las grandes organizaciones han adoptado históricamente las herramientas de seguridad antes porque sus inventarios de certificados y entornos de aplicaciones son más complejos, mientras que se proyecta que las pequeñas y medianas empresas se expandan a una CAGR del 24,47% de 2026 a 2031. El requisito de validez de certificados TLS de 47 días se aplica a organizaciones de todos los tamaños. El desarrollo nativo en la nube también crea volúmenes de credenciales que pueden superar la capacidad de la gestión manual mucho antes que en los entornos de TI tradicionales. Estas condiciones reducen la ventaja que las grandes empresas han tenido históricamente en los programas formales de identidad de máquinas, mientras que la entrega SaaS y el soporte gestionado aumentan el acceso.
Los modelos de entrega de servicios gestionados y SaaS son especialmente relevantes para los compradores más pequeños sin personal dedicado de PKI. El estudio Ponemon-Sullivan encontró que el 63% de las organizaciones ya externalizó las operaciones básicas de PKI. Las pequeñas empresas tecnológicas también están utilizando flujos de trabajo autónomos antes en su ciclo de madurez de seguridad y pueden necesitar controles de identidad de agentes de inteligencia artificial antes de haber establecido programas formales de gobernanza. Los proveedores que se dirigen a este grupo están enfatizando la incorporación guiada y las plantillas de políticas en lugar de la configurabilidad profunda. Este enfoque de producto puede debilitar la ventaja tradicional de los proveedores heredados de gestión del ciclo de vida de certificados enfocados en grandes empresas.
Por Industria de Usuario Final: BFSI Lidera mientras las Tecnologías de la Información y las Telecomunicaciones Aceleran
BFSI representó el 23,64% del tamaño del mercado de gestión de identidad de máquinas en 2025. Las instituciones financieras enfrentan requisitos de visibilidad del ciclo de vida de certificados, gestión de claves criptográficas y renovación automatizada bajo DORA y PCI DSS v4.0, mientras que se proyecta que las tecnologías de la información y las telecomunicaciones se expandan a una CAGR del 25,69% de 2026 a 2031. Las organizaciones de desarrollo de software nativo en la nube y los operadores de telecomunicaciones gestionan altos volúmenes de credenciales de dispositivos y elementos de red. Este entorno operativo apoya la demanda continua de controles automatizados de identidad de máquinas. El mercado de gestión de identidad de máquinas también se beneficia de la necesidad del sector de asegurar los flujos de trabajo de desarrollo ricos en APIs.
Las organizaciones de atención médica y ciencias de la vida necesitan controles de identidad de máquinas para dispositivos médicos conectados, integraciones de registros electrónicos de salud y entornos de investigación farmacéutica. La guía de la Administración de Alimentos y Medicamentos de los Estados Unidos sobre ciberseguridad de dispositivos médicos ha aumentado la atención a la seguridad de la cadena de suministro de software para los fabricantes de dispositivos. Los requisitos federales de confianza cero apoyan la demanda del gobierno y el sector público, mientras que las organizaciones manufactureras e industriales están extendiendo la gobernanza a la tecnología operativa a medida que la automatización aumenta los volúmenes de APIs y certificados. El comercio minorista, la energía y los servicios públicos, y el transporte y la logística siguen siendo adoptantes en etapas más tempranas. Los riesgos de ransomware que afectan a los sistemas operativos y de logística están aumentando la relevancia de estos controles en esos sectores.
Análisis Geográfico
América del Norte representó el 43,77% del tamaño del mercado de gestión de identidad de máquinas en 2025. La región se beneficia de la concentración de compradores de tecnología a escala de nube, programas establecidos de confianza cero y proveedores líderes como CyberArk, Keyfactor, AppViewX y DigiCert. La dirección federal de confianza cero de los Estados Unidos bajo el memorando M-22-09 de la Oficina de Gestión y Presupuesto continúa extendiendo los requisitos a las agencias civiles y los contratistas federales. Esto crea demanda más allá de las grandes empresas privadas y ayuda al mercado de gestión de identidad de máquinas a llegar a los proveedores y agencias gubernamentales. Canadá y México añaden volumen a través de los servicios financieros y las operaciones tecnológicas transfronterizas, mientras que Microsoft amplió su estrategia de Confianza Cero para la Inteligencia Artificial en agosto de 2026 con un pilar de DevSecOps en su Taller de Confianza Cero que incluye 15 grupos de control y 91 tareas.
Europa ocupó la segunda mayor participación regional en 2025. Alemania, el Reino Unido y Francia forman la base principal de demanda, y DORA entró en vigor en enero de 2025 para las entidades financieras y sus proveedores de servicios de TIC. La BSI de Alemania y la ANSSI de Francia han emitido orientaciones sobre la transición a la criptografía poscuántica, mientras que el 70% de los profesionales de seguridad alemanes esperaban que al menos 1 algoritmo de criptografía poscuántica estuviera en producción para 2026, según una encuesta del Trusted Computing Group de noviembre de 2025. El Reino Unido promueve la automatización del ciclo de vida de certificados en su guía de resiliencia cibernética, mientras que América del Sur sigue siendo una región emergente, con Brasil apoyado por la digitalización de los servicios financieros y los requisitos del Banco Central do Brasil.
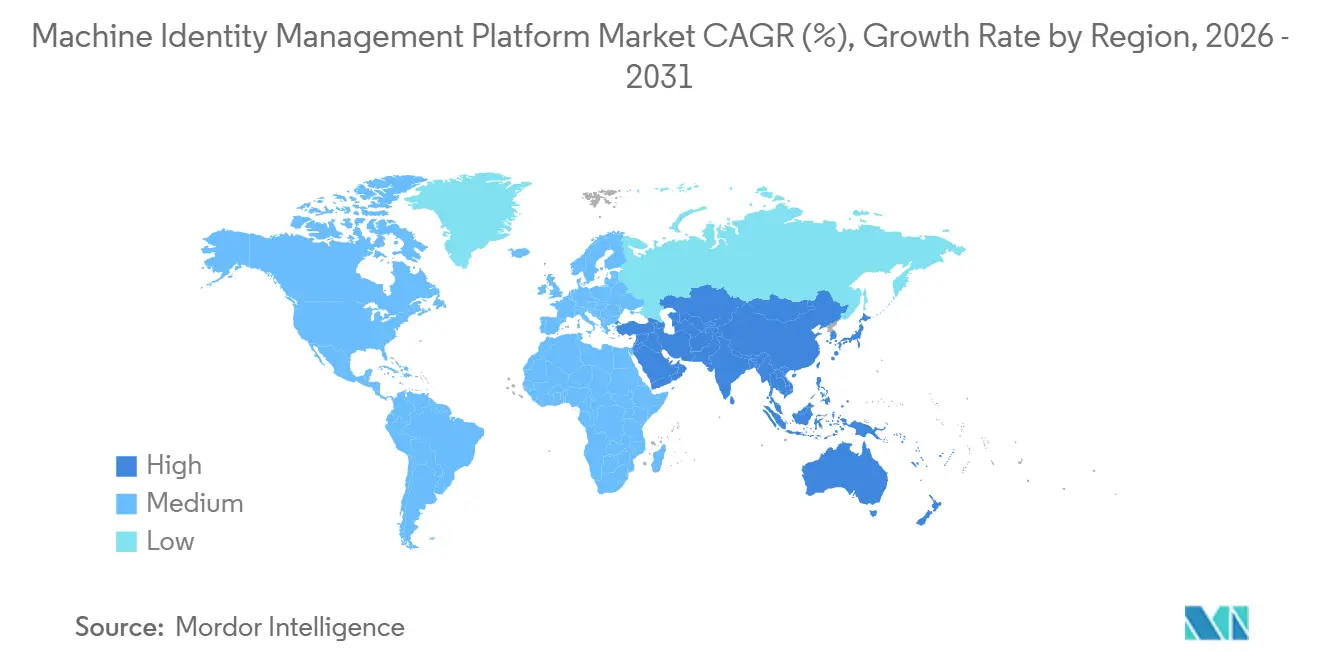
Se proyecta que Asia-Pacífico se expanda a una CAGR del 25,09% de 2026 a 2031, y el mercado de gestión de identidad de máquinas está ganando relevancia a medida que se modernizan los sistemas de identidad regionales. En 2026, Palo Alto Networks informó que las identidades de máquinas superaban en número a los trabajadores humanos en una proporción de 111 a 1 en los entornos empresariales de la región. India está viendo una demanda impulsada por la expansión del fintech, la infraestructura de pagos digitales y una gran base de desarrolladores, donde el trabajo intensivo en APIs crea grandes inventarios de credenciales. Japón y Corea del Sur están avanzando en programas de ciberseguridad que enfatizan los principios de confianza cero para la autenticación de máquinas, mientras que una encuesta de Okta en 2026 en Australia, Singapur y Japón encontró que menos del 10% de los encuestados consideraba que sus sistemas de identidad estaban completamente equipados para gestionar identidades no humanas. China genera volúmenes de identidad de máquinas a través de la infraestructura en la nube y el desarrollo de inteligencia artificial liderado por el Estado, con la localización de datos que da forma al acceso de los proveedores, mientras que Oriente Medio y África se encuentran en etapas más tempranas de adopción, apoyados por las normas del sector financiero y los programas digitales gubernamentales.

Panorama Competitivo
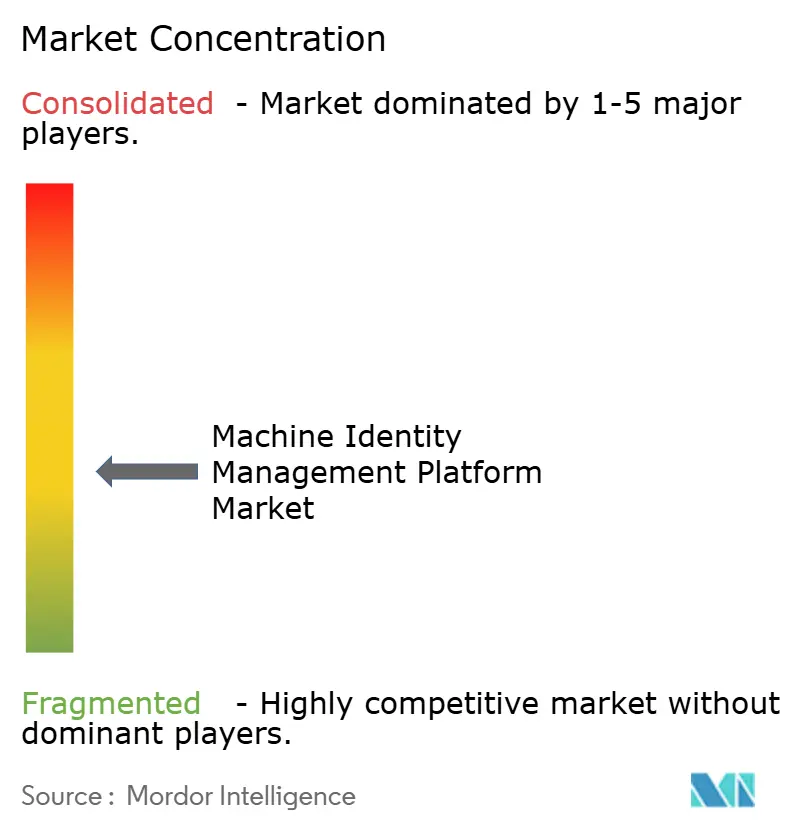
El mercado de gestión de identidad de máquinas está moderadamente fragmentado. Los proveedores de plataformas amplias compiten con proveedores especializados en identidad de cargas de trabajo, gestión de secretos y gobernanza de agentes de inteligencia artificial. Palo Alto Networks completó su adquisición de CyberArk por 25 mil millones de USD en febrero de 2026.[4]Palo Alto Networks, "Palo Alto Networks Completa la Adquisición de CyberArk para Asegurar la Era de la IA," Palo Alto Networks, paloaltonetworks.com. CyberArk había adquirido previamente Venafi por 1,54 mil millones de USD, añadiendo capacidades de gestión del ciclo de vida de certificados y situando las capacidades de identidad humana, de máquinas y agéntica dentro de una plataforma de seguridad más amplia. La transacción aumentó la presión competitiva sobre los proveedores independientes de gestión del ciclo de vida de certificados y gestión de acceso privilegiado.
Keyfactor aseguró más de 1 mil millones de USD en inversión estratégica de crecimiento de Summit Partners en julio de 2026. También anunció su intención de adquirir Cofide para capacidades de identidad de agentes de inteligencia artificial y cargas de trabajo en la nube. AppViewX adquirió Eos en marzo de 2026 para añadir un plano de control de identidad nativo de inteligencia artificial. DigiCert introdujo una arquitectura de Confianza en IA en abril de 2026 para la gobernanza de agentes, la integridad de modelos y la procedencia del contenido. Estos movimientos reflejan el cambio en el mercado de gestión de identidad de máquinas desde productos puntuales separados hacia plataformas que pueden gobernar certificados, secretos, cargas de trabajo y agentes de inteligencia artificial de forma conjunta.
Sectigo completó la adquisición del negocio de certificados públicos de Entrust Corporation en enero de 2025 y transfirió más de 500.000 certificados a Sectigo Certificate Manager. Oasis Security Ltd. se integró con Zscaler en junio de 2026 para extender la gobernanza del ciclo de vida de identidades no humanas a través de Zscaler Zero Trust Exchange. Los especialistas como Oasis Security Ltd., Akeyless Security Ltd., Aembit, Inc. y SPIRL, Inc. se diferencian a través del ciclo de vida de identidades no humanas, la gestión de secretos y la identidad de cargas de trabajo basada en SPIFFE. El inventario criptográfico multinube, la migración híbrida de certificados poscuánticos y la gobernanza de agentes de inteligencia artificial no tienen un proveedor claramente dominante.
Líderes de la Industria de Plataformas de Gestión de Identidad de Máquinas
-
Keyfactor, Inc.
-
DigiCert, Inc.
-
Sectigo Limited
-
AppViewX, Inc.
-
Palo Alto Networks
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: Sectigo lanzó Sectigo Orchestration Gateway como disponible de forma general, una capa de automatización dentro de la plataforma Sectigo Certificate Manager que permite la gestión integral del ciclo de vida de certificados, incluyendo el descubrimiento, la emisión, la renovación y la implementación, en entornos híbridos y multinube, abordando directamente la presión operativa creada por el próximo mandato de validez de certificados TLS de 47 días del Foro CA/Browser.
- Julio de 2026: Keyfactor aseguró más de 1 mil millones de USD en inversión estratégica de crecimiento de Summit Partners, con los inversores existentes Insight Partners y Sixth Street Growth reteniendo una participación significativa, para acelerar la expansión global, la innovación de productos, la formación de equipos y las adquisiciones estratégicas en infraestructura de identidad de máquinas de agentes de inteligencia artificial y poscuántica.
- Julio de 2026: Keyfactor anunció su intención de adquirir Cofide, una plataforma de identidad con sede en el Reino Unido para agentes de inteligencia artificial y cargas de trabajo en la nube, extendiendo el Plano de Control de Confianza de Keyfactor a identidades no humanas utilizando identidades criptográficas de corta duración que reemplazan las credenciales estáticas en entornos híbridos y multinube.
- Julio de 2026: AppViewX lanzó su actualización de plataforma de Verano 2026, introduciendo soporte para certificados híbridos compuestos de criptografía poscuántica y un servidor de Protocolo de Contexto de Modelo de AppViewX que permite a los agentes de inteligencia artificial descubrir, emitir, renovar y gestionar certificados de forma autónoma, convergiendo la preparación para la criptografía poscuántica y la gobernanza de identidad agéntica en una sola plataforma.


Alcance del Informe Global del Mercado de Plataformas de Gestión de Identidad de Máquinas
El mercado de Plataformas de Gestión de Identidad de Máquinas comprende soluciones de software y servicios asociados diseñados para descubrir, identificar, autenticar, asegurar, gobernar, monitorear y gestionar identidades no humanas y sus credenciales a lo largo de su ciclo de vida. Estas plataformas permiten a las organizaciones establecer y aplicar políticas para el acceso máquina a máquina, automatizar el aprovisionamiento de identidades y la rotación de credenciales, controlar privilegios, monitorear la actividad de identidades y reducir los riesgos de seguridad asociados con identidades de máquinas no gestionadas, comprometidas, vencidas o excesivas.
El Informe del Mercado de Plataformas de Gestión de Identidad de Máquinas está segmentado por Componente (Soluciones y Servicios), Tipo de Identidad (Identidades de Aplicaciones y Servicios, Identidades de Claves de API y Tokens OAuth, Identidades de Cargas de Trabajo y Contenedores, Certificados de Máquinas, Secretos, Contraseñas y Tokens de Acceso, Claves SSH y Claves Criptográficas, Identidades de Agentes de Inteligencia Artificial y Otros Tipos de Identidad), Modo de Implementación (Basado en la Nube, En Instalaciones Propias e Híbrido), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Industria de Usuario Final (BFSI, Tecnologías de la Información y Telecomunicaciones, Atención Médica y Ciencias de la Vida, Gobierno y Sector Público, Manufactura e Industrial, Comercio Minorista y Comercio Electrónico, Energía y Servicios Públicos, y Transporte y Logística) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Soluciones |
| Servicios |
| Identidades de Aplicaciones y Servicios |
| Identidades de Claves de API y Tokens OAuth |
| Identidades de Cargas de Trabajo y Contenedores |
| Certificados de Máquinas |
| Secretos, Contraseñas y Tokens de Acceso |
| Claves SSH y Claves Criptográficas |
| Identidades de Agentes de Inteligencia Artificial |
| Otros Tipos de Identidad |
| Basado en la Nube |
| En Instalaciones Propias |
| Híbrido |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| BFSI |
| Tecnologías de la Información y Telecomunicaciones |
| Atención Médica y Ciencias de la Vida |
| Gobierno y Sector Público |
| Manufactura e Industrial |
| Comercio Minorista y Comercio Electrónico |
| Energía y Servicios Públicos |
| Transporte y Logística |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Componente | Soluciones | |
| Servicios | ||
| Por Tipo de Identidad | Identidades de Aplicaciones y Servicios | |
| Identidades de Claves de API y Tokens OAuth | ||
| Identidades de Cargas de Trabajo y Contenedores | ||
| Certificados de Máquinas | ||
| Secretos, Contraseñas y Tokens de Acceso | ||
| Claves SSH y Claves Criptográficas | ||
| Identidades de Agentes de Inteligencia Artificial | ||
| Otros Tipos de Identidad | ||
| Por Modo de Implementación | Basado en la Nube | |
| En Instalaciones Propias | ||
| Híbrido | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Industria de Usuario Final | BFSI | |
| Tecnologías de la Información y Telecomunicaciones | ||
| Atención Médica y Ciencias de la Vida | ||
| Gobierno y Sector Público | ||
| Manufactura e Industrial | ||
| Comercio Minorista y Comercio Electrónico | ||
| Energía y Servicios Públicos | ||
| Transporte y Logística | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de plataformas de gestión de identidad de máquinas?
El mercado fue valorado en 3,80 mil millones de USD en 2025 y se sitúa en 4,85 mil millones de USD en 2026. Se proyecta que alcance 14,28 mil millones de USD en 2031 a una CAGR del 24,11%.
¿Qué está impulsando la demanda de plataformas de gestión de identidad de máquinas?
Las cargas de trabajo nativas en la nube, la adopción de confianza cero, los períodos de vida más cortos de los certificados TLS y los agentes de inteligencia artificial están aumentando la necesidad de gobernanza automatizada de credenciales.
¿Qué componente lidera el gasto en plataformas de gestión de identidad de máquinas?
Las soluciones lideraron con el 57,31% de participación en 2025, mientras que se proyecta que los servicios registren la CAGR de componente más rápida del 24,51% hasta 2031.
¿Qué tipo de identidad se está expandiendo más rápido?
Se proyecta que las identidades de agentes de inteligencia artificial se expandan a una CAGR del 25,51% de 2026 a 2031 a medida que las organizaciones introducen flujos de trabajo autónomos.
¿Qué modelo de implementación se espera que se expanda más rápido?
Se proyecta que la implementación híbrida se expanda a una CAGR del 24,71% hasta 2031 porque las organizaciones necesitan automatización en la nube mientras retienen el control sobre el material de claves criptográficas.
¿Qué región se proyecta que avance más rápido?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 25,09% hasta 2031, apoyada por la digitalización, la adopción de la nube y las crecientes necesidades de identidades no humanas.
Última actualización de la página el:



