
Taille et part du marché des normes d'émissions des véhicules au Japon et analyse d'impact
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2019 - 2024 |
| Taille du Marché (2026) | 0.99 Milliards de dollars |
| Taille du Marché (2031) | 1.22 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.28 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des normes d'émissions des véhicules au Japon et analyse d'impact par Mordor Intelligence
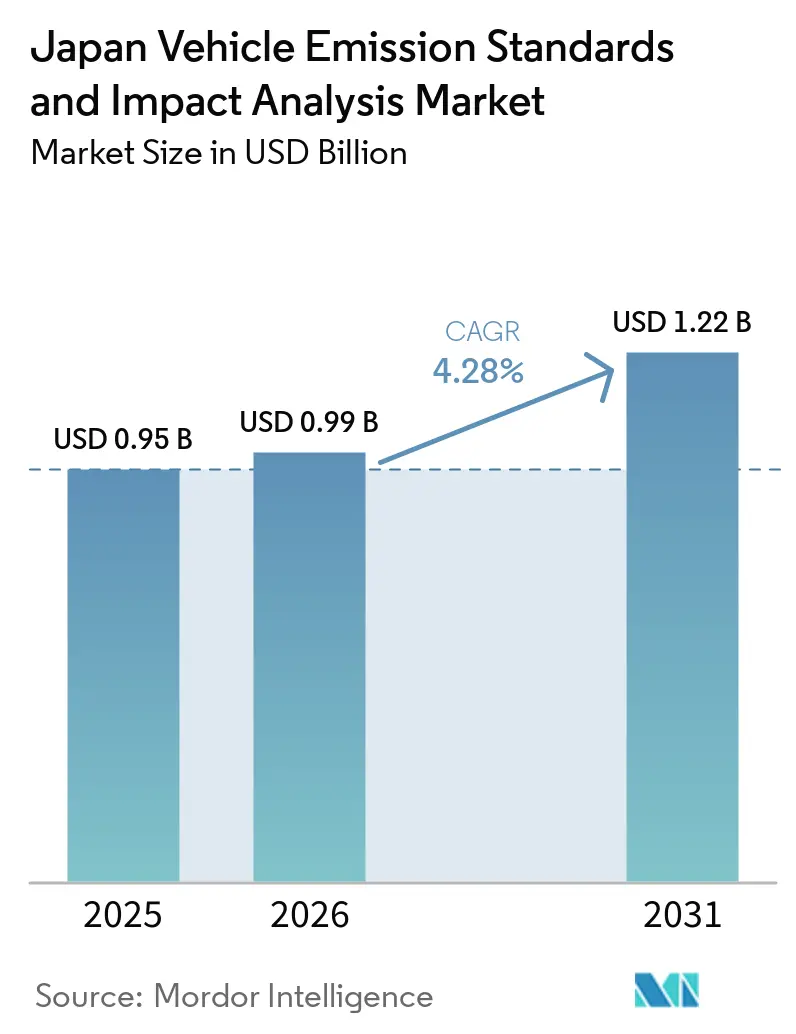
La taille du marché des normes d'émissions des véhicules au Japon et analyse d'impact était évaluée à 0,95 milliard USD en 2025, est estimée à 0,99 milliard USD en 2026 et devrait atteindre 1,22 milliard USD d'ici 2031, avec un CAGR de 4,28 % sur la période 2026-2031. Alors que les règles relatives aux émissions en conditions de conduite réelle imposent aux constructeurs de voitures particulières de valider la conformité à la fois sur route et en laboratoire, les laboratoires d'essais indépendants connaissent une forte hausse de la demande. Cette progression stimule davantage les ventes de systèmes de mesure des émissions portables et de diagnostics embarqués connectés au cloud. En prévision de l'introduction de plafonds sur le nombre de particules pour les véhicules lourds, les acteurs du marché renforcent leurs capacités. Parallèlement, les essais de zones à faibles émissions à Tokyo et à Osaka incitent les exploitants de flottes à obtenir des certifications en temps opportun. La demande des entreprises en matière de divulgations ESG fait augmenter les volumes de tests de CO₂. Dans le même temps, les nouvelles réglementations sur le nombre de particules amplifient la demande de tests de NOₓ et de PM. Le paysage concurrentiel se concentre de plus en plus sur des services de conformité complets qui intègrent de manière transparente l'instrumentation, l'analyse des données et la documentation adaptées à des juridictions spécifiques.
Principaux Enseignements du Rapport
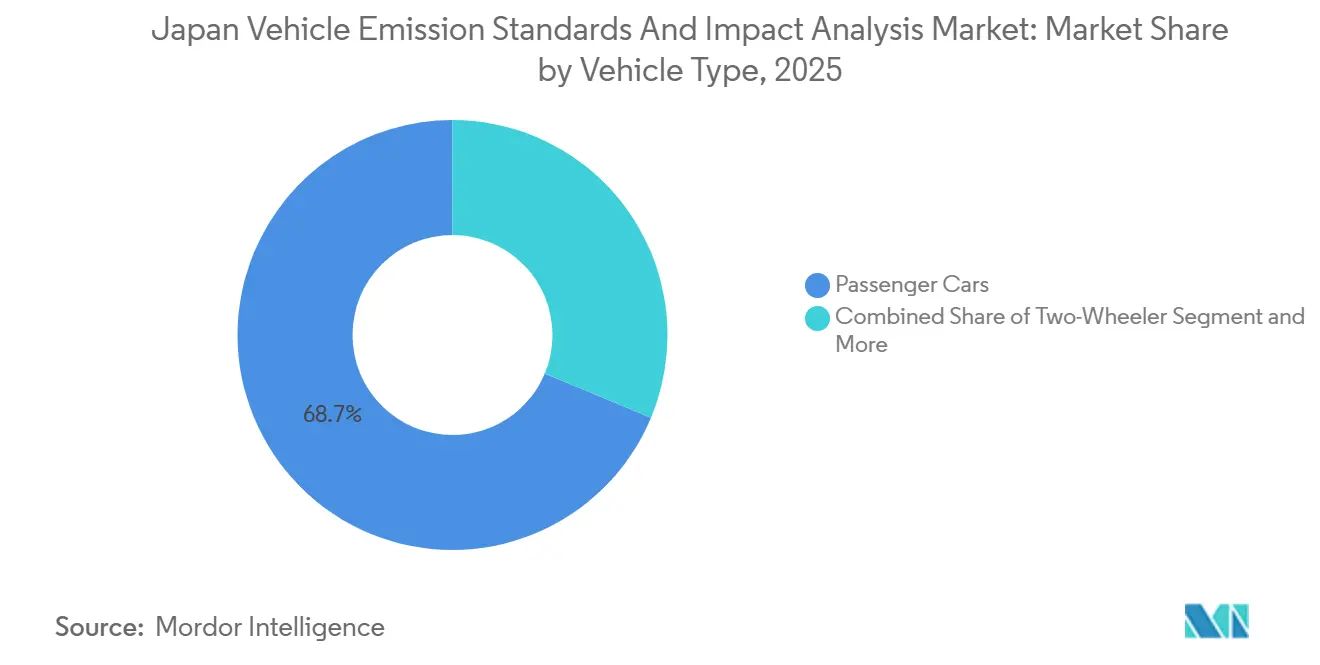
- Par type de véhicule, les voitures particulières ont dominé avec une part de revenus de 68,72 % du marché des normes d'émissions des véhicules au Japon et de l'analyse d'impact en 2025, et le segment devrait croître à un CAGR de 6,29 % jusqu'en 2031.
- Par type de propulsion, les plateformes à moteur à combustion interne représentaient 87,47 % de la taille du marché japonais des normes d'émissions des véhicules et de l'analyse d'impact en 2025. En revanche, les essais sur véhicules électriques à batterie constituent la catégorie de propulsion à la croissance la plus rapide, avec un CAGR de 6,28 % sur la période 2026-2031.
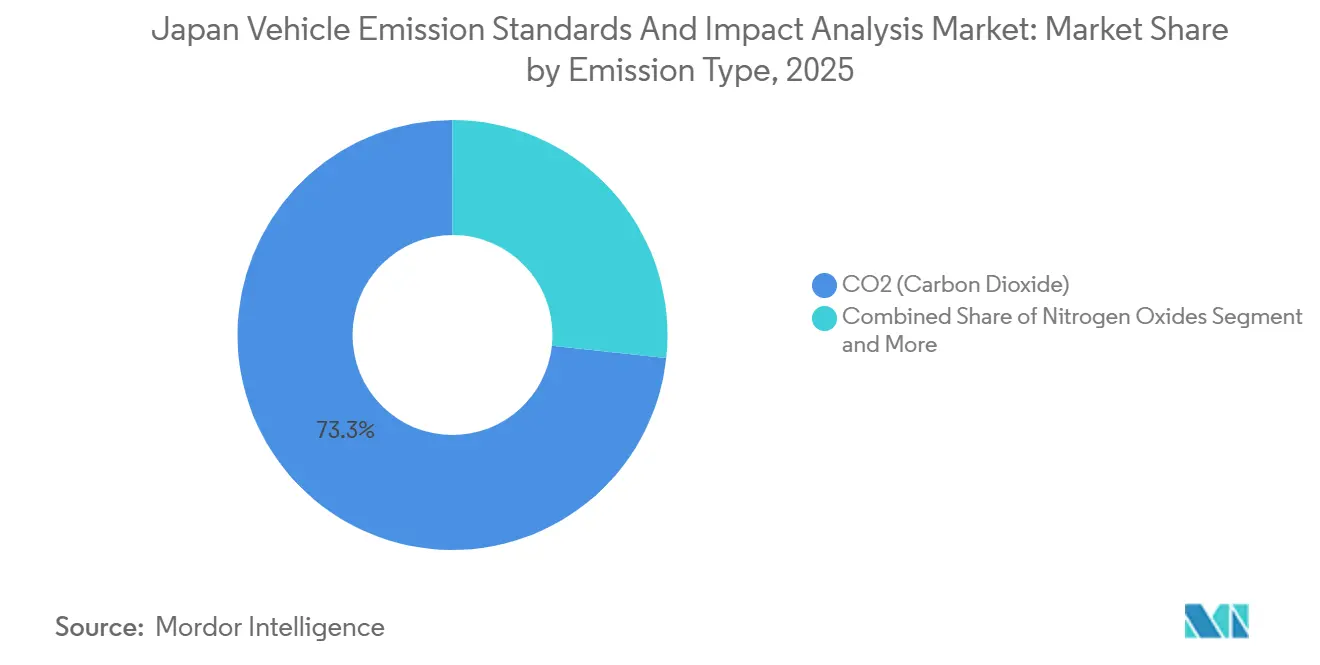
- Par type d'émission, les essais de CO₂ ont capté une part de 73,29 % des revenus du marché en 2025, tandis que les essais d'oxydes d'azote ont enregistré le CAGR le plus élevé, à 6,35 % durant la période de prévision.
- Par utilisateur final, les équipementiers d'origine représentaient 54,37 % des dépenses en 2025, mais les laboratoires d'essais indépendants constituent le groupe à la croissance la plus rapide, avec un CAGR projeté de 6,63 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des normes d'émissions des véhicules au Japon et analyse d'impact
Analyse de l'Impact des Facteurs Moteurs*
| Facteur moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Renforcement des limites PNLT 2030 pour les véhicules lourds | +1.2% | Régions Kanto et Chubu | Moyen terme (2 à 4 ans) |
| Objectif de 100 % de véhicules zéro émission pour les véhicules légers d'ici 2035 | +0.9% | Métropoles de Tokyo, Osaka, Nagoya | Long terme (≥ 4 ans) |
| Adoption des tests RDE et PEMS | +0.8% | Préfectures pilotes à l'échelle nationale | Court terme (≤ 2 ans) |
| Zones à faibles émissions dans les préfectures | +0.5% | Tokyo, Osaka, Kyoto et autres | Moyen terme (2 à 4 ans) |
| Conformité OBD à distance et télématique | +0.4% | Corridors urbains | Court terme (≤ 2 ans) |
| Monétisation des données CO₂ des flottes | +0.3% | Pôles d'entreprises dans le Kanto | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Renforcement des limites post-Nouvelles Normes à Long Terme 2030 pour les véhicules lourds
Le Japon est sur le point de mettre en œuvre des limites sur le nombre de particules et des contrôles des émissions en conditions de conduite réelle pour les camions et les bus, à l'image des réglementations existantes pour les voitures diesel. Ces mesures visent à réduire l'impact environnemental, à améliorer la qualité de l'air et à garantir la conformité aux normes d'émissions mondiales. L'introduction de ces réglementations devrait stimuler les avancées dans les technologies de contrôle des émissions et encourager les constructeurs à innover davantage. La réaction du marché est claire : les camions de tonnage moyen qui respectent les normes NOx/PM se négocient avec des primes de prix, soulignant une demande robuste pour des tests rigoureux, des véhicules respectueux de l'environnement et des technologies avancées de contrôle des émissions. Par ailleurs, ces développements reflètent un accent croissant sur la durabilité et des cadres réglementaires plus stricts au sein du marché automobile.
Objectif de 100 % de véhicules zéro émission pour les véhicules légers d'ici 2035
Les entreprises sont tenues de valider les modèles hybrides rechargeables et électriques à batterie dans le cadre de divers dispositifs préfectoraux, en s'alignant sur l'objectif national qui inclut les hybrides. Ces processus de validation garantissent la conformité aux réglementations régionales et soutiennent l'adoption plus large de véhicules respectueux de l'environnement. À Tokyo, une obligation imposée aux grandes flottes exige qu'un certain pourcentage de voitures particulières ne fonctionnent pas à l'essence, soulignant la demande de contrats d'essais groupés multi-juridictions. Cette exigence stimule le besoin de cadres d'essais complets adaptés à des environnements réglementaires diversifiés.
Adoption des Tests d'Émissions en Conditions de Conduite Réelle et des Tests PEMS
À compter de février 2026, la nouvelle règle supprime les marges de tolérance entre les résultats des essais en laboratoire et sur route. Ce changement réglementaire a un impact significatif sur le paysage des essais automobiles, soulignant la nécessité de systèmes d'essais précis et fiables. Des systèmes tels que l'OBS-ONE PEMS de HORIBA sont devenus indispensables pour les validations des équipementiers, garantissant la conformité à des normes de plus en plus strictes. Ces systèmes jouent un rôle essentiel pour combler l'écart entre les conditions d'essais en laboratoire et en conditions réelles. De plus, ils sont essentiels pour les fournisseurs de rang 2 ne disposant pas d'installations d'essais internes, leur permettant de satisfaire efficacement aux exigences réglementaires et de maintenir leur compétitivité sur le marché [1].
Programmes Pilotes de Zones à Faibles Émissions au Niveau des Préfectures
Lors des cycles précédents, la loi NOx/PM des 8 préfectures, qui interdit l'immatriculation des anciens véhicules diesel, a provoqué une forte hausse des nouvelles immatriculations de camions. Cette réglementation a également généré une demande constante pour la validation des équipements de post-traitement, les entreprises et les propriétaires de véhicules cherchant à se conformer à la loi pour continuer à opérer dans les régions concernées. Par ailleurs, la loi a encouragé l'adoption de technologies plus propres et la modernisation des flottes de véhicules, améliorant ainsi la qualité de l'air et s'alignant sur des objectifs environnementaux plus larges [2].
Analyse de l'Impact des Facteurs Limitants*
| Facteur limitant | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Stagnation des ventes nationales de véhicules | -0.7% | Régions rurales | Long terme (≥ 4 ans) |
| Investissements élevés pour les bancs de nouvelle génération | -0.5% | À l'échelle nationale | Moyen terme (2 à 4 ans) |
| Pénurie de techniciens | -0.4% | Kyushu et Tohoku | Moyen terme (2 à 4 ans) |
| Coûts de conformité liés à la confidentialité des données télématiques | -0.2% | Kanto à forte densité d'entreprises | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Stagnation de la Croissance du Volume des Ventes Nationales de Véhicules
Alors que les villes privilégient le développement axé sur les transports en commun et que les populations vieillissent, les certifications de nouveaux modèles se heurtent à des contraintes. Ces contraintes découlent de l'évolution des besoins en matière d'urbanisme et de l'accent croissant mis sur les infrastructures durables. Les modifications des règles d'inspection ont redistribué les tests sans augmenter leur nombre total. Cette redistribution reflète un changement d'orientation vers la conformité aux normes mises à jour plutôt que vers l'augmentation de la fréquence des tests. Par conséquent, la croissance du marché repose désormais davantage sur les subtilités réglementaires que sur le simple nombre d'unités, soulignant le rôle essentiel des cadres politiques dans la dynamique du secteur.
Dépenses d'Investissement Élevées pour les Bancs d'Essai d'Émissions de Nouvelle Génération
HORIBA a massivement investi dans la modernisation de son usine, mettant en évidence le coût considérable des installations conformes à la norme Euro 7. Ces améliorations soulignent les obstacles financiers et technologiques redoutables auxquels le secteur est confronté pour s'aligner sur les exigences rigoureuses de la norme Euro 7. Conçues pour réduire les émissions des véhicules, les réglementations Euro 7 imposent des infrastructures d'essais et de conformité sophistiquées, entraînant des dépenses en capital significatives. Cette pression financière pousse les laboratoires de plus petite taille vers l'externalisation, voire à envisager une sortie du marché, car ils peinent à rivaliser avec des entités plus grandes capables de supporter ces coûts plus élevés. De plus, ce virage vers l'externalisation ouvre la voie à des prestataires de services tiers spécialisés dans les essais d'émissions et les solutions de conformité.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par type de véhicule : les voitures particulières stimulent l'expansion du marché
Les voitures particulières représentaient 68,72 % des émissions des véhicules au Japon en 2025. Elles surpasseront le marché total avec un CAGR de 6,29 % jusqu'en 2031, car chaque niveau de finition hybride et électrique à batterie doit démontrer une parité avec les références historiques à combustion interne. Les variantes électrifiées des SUV et des véhicules multi-usages stimulent les revenus grâce à leurs packages de certification à haute marge. En revanche, les berlines et les compactes connaissent des dépenses plus mesurées, principalement axées sur la conformité. Bien que les deux-roues occupent actuellement un statut de niche, l'adoption anticipée de normes pertinentes laisse entrevoir une trajectoire de croissance prometteuse, notamment une fois que le protocole PEMS validé aura résolu les problèmes de vibration existants.
Les segments commerciaux élargissent leurs sources de revenus. Dans les grandes villes, les interdictions frappant les véhicules diesel anciens dans les zones à faibles émissions entraînent une forte demande de validation des équipements de post-traitement. Par ailleurs, les camions étant soumis à des limites plus strictes en matière de nombre de particules, une couche de certification supplémentaire se profile à l'horizon. Les exploitants de bus municipaux sont tenus d'atteindre des ratios de flotte à faible pollution plus élevés, ce qui crée un goulot d'étranglement pour les tests de bus électriques dans les laboratoires indépendants.



Par type de propulsion : domination des moteurs à combustion interne au milieu de la transition électrique
En 2025, les moteurs à combustion interne dominaient le marché des normes d'émissions des véhicules au Japon, représentant 87,47 % du marché, portés par un parc important de véhicules à essence et diesel. L'introduction des règles de parité des émissions en conditions de conduite réelle a supprimé les tolérances de conformité antérieures, entraînant une augmentation du nombre de tests pour chaque modèle. Ce changement met en évidence l'accent réglementaire croissant sur la garantie que les émissions réelles correspondent étroitement aux résultats des tests en laboratoire, poussant les constructeurs à adopter des protocoles de test plus stricts.
Les véhicules électriques à batterie émergent comme la catégorie de propulsion à la croissance la plus rapide, affichant un CAGR de 6,28 %. Cette progression intervient alors que les réglementations de 2026 élargissent leur champ d'application pour inclure le comptage des particules de poussière de freins et d'usure des pneus. Ces nouvelles normes visent à traiter les émissions non liées aux gaz d'échappement, qui deviennent un contributeur significatif à la pollution particulaire. De plus, les améliorations apportées aux laboratoires intègrent désormais des compteurs de nombre de particules inférieurs à 23 nm et des bancs d'essai pour les scénarios d'emballement thermique des batteries, reflétant l'engagement du secteur à améliorer la sécurité et les performances environnementales.
Par type d'émission : les tests CO₂ en tête, la croissance des tests NOx s'accélère
La conformité au CO₂ (dioxyde de carbone) représentait 73,29 % des revenus des tests en 2025, les évaluations des gaz à effet de serre sur l'ensemble du cycle de vie étant devenues courantes. Les laboratoires effectuent des cycles de conduite prolongés et des simulations en amont de la chaîne d'approvisionnement en carburant pour générer des indicateurs ESG d'entreprise. Les contrôles des particules et des hydrocarbures restent essentiels pour les modèles diesel et essence, avec une expansion régulière, bien que plus lente.
Les tests de NOₓ (oxydes d'azote) constituent la catégorie en plein essor, avec une progression projetée à un CAGR de 6,35 % jusqu'en 2031, portée par le renforcement de l'application des règles RDE. Des analyseurs portables suivent désormais les véhicules sur des parcours urbains et alpins afin de détecter les pics au-delà des conditions de laboratoire. La couverture complète des polluants accroît la complexité opérationnelle, mais permet aux prestataires intégrés de proposer des packages multi-gaz et de renforcer leur présence sur le marché japonais des normes d'émissions des véhicules et de l'analyse d'impact.

Par utilisateurs finaux : les équipementiers en tête, les laboratoires indépendants en forte progression
Les centres internes des équipementiers détenaient 54,37 % de la part de revenus en 2025, reflétant leur responsabilité en matière de réception par type et d'essais de développement. Ces centres restent le choix par défaut pour les constructeurs automobiles qui ont besoin d'un contrôle strict sur les données propriétaires et les calendriers d'essais. Les laboratoires indépendants progressent à un CAGR de 6,63 % à mesure que les réglementations se diversifient, remportant des contrats pour des travaux spécialisés en matière d'émissions en conditions réelles de conduite, d'essais de piles à combustible et de conformité télématique que les équipes internes jugent non rentables ou pour lesquels elles ne disposent pas des équipements nécessaires.
Les agences gouvernementales ont élargi leurs programmes de surveillance à la suite du scandale Volkswagen, commandant des nouveaux essais de surveillance du marché et des enquêtes sur les dispositifs de manipulation qui ont imposé de nouvelles exigences aux capacités d'essais de tiers. Les opérateurs de flottes externalisent de plus en plus l'analyse des données CO₂ pour monétiser les crédits d'émissions, élargissant ainsi la clientèle au-delà des constructeurs automobiles traditionnels. Cette évolution soutient l'expansion des capacités au sein de réseaux mondiaux tels que SGS et Intertek, qui intègrent l'approvisionnement en équipements, le conseil réglementaire et la certification pour les normes d'émissions des véhicules au Japon et l'analyse d'impact afin de servir un éventail plus large de clients.
Analyse Géographique
Le marché des normes d'émissions des véhicules et de l'analyse d'impact au Japon est principalement concentré dans huit préfectures clés : Tokyo, Kanagawa, Osaka, Hyogo, Aichi, Mie, Chiba et Saitama. À Tokyo, les réglementations exigent qu'une partie des véhicules des grandes flottes respecte des normes antipollution, stimulant ainsi la demande de services d'essais et de conformité. Kanagawa applique une approche d'étiquetage par niveaux, imposant des certificats distincts pour ses différentes catégories, ce qui ajoute de la complexité aux processus de conformité et accroît les exigences administratives pour les constructeurs et les opérateurs de flottes.
À Osaka et à Hyogo, les acheteurs de camions choisissent de payer une prime pour des véhicules conformes aux normes, ce qui entraîne une hausse des validations de post-traitement et une demande de solutions aftermarket, notamment de technologies de contrôle des émissions. En raison de leur proximité avec les usines des constructeurs automobiles, Aichi et Mie connaissent une intensification des activités d'essais en pré-production, les constructeurs cherchant à rationaliser les processus, à garantir la conformité dès le début du cycle de production et à réduire les éventuels retards à l'entrée sur le marché.
En revanche, les préfectures rurales, confrontées à une population déclinante et à des ressources limitées, optent pour des flux de données OBD à distance plutôt que de créer de nouveaux laboratoires. Les gouvernements locaux de ces zones trouvent plus pratique de s'appuyer sur des outils de surveillance numérique que de financer des infrastructures physiques. Cette approche modère le rythme de l'expansion nationale et oriente l'attention vers des solutions numériques pour la surveillance des émissions.
Paysage Concurrentiel
Concentration du Marché
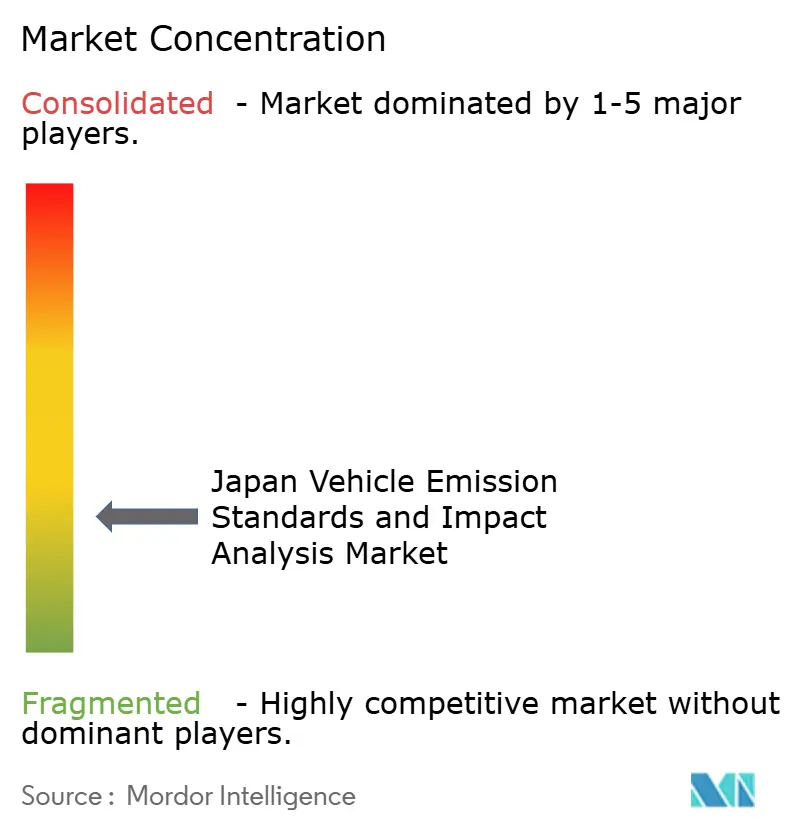
Le marché des normes d'émissions des véhicules au Japon est modérément fragmenté, aucun acteur unique ne détenant un contrôle dominant sur l'ensemble des segments. HORIBA et Shimadzu sont en tête dans le domaine de l'instrumentation, tandis que le Japan Automobile Research Institute et la Japan Automobile Transport Technology Association dominent les contrats gouvernementaux. Cette structure crée un environnement concurrentiel où l'expertise spécialisée et les relations établies avec les organismes de réglementation jouent un rôle déterminant dans le positionnement sur le marché.
Des entreprises telles que SGS, Intertek et AVL répondent à la demande croissante de capacités conformes à la norme Euro 7, reconnaissant une opportunité d'élargir leur présence dans le paysage réglementaire en évolution du Japon. HORIBA prévoit d'investir à Fukuchiyama, en se concentrant sur des projets intégrés de cellules d'essais et d'analyseurs, ce qui devrait renforcer sa capacité à proposer des solutions complètes. Cet investissement reflète une tendance sectorielle plus large consistant à aligner les infrastructures sur des exigences d'émissions de plus en plus strictes.
Parallèlement, Shimadzu élargit son portefeuille avec la gamme Autograph AGS-V, qui répond aux besoins des essais structurels pour véhicules électriques. Cet ajout stratégique répond non seulement à la demande croissante d'essais pour véhicules électriques, mais renforce également la position de Shimadzu sur le marché [3]. Tsuzuki Denki est en tête dans les projets pilotes de télématique OBD, mais fait face à des défis potentiels liés à l'augmentation des coûts de conformité en matière de protection des données, ce qui pourrait désavantager les fournisseurs de plus petite taille ou moins solides financièrement opérant dans cet espace.
Leaders du secteur des normes d'émissions des véhicules au Japon et analyse d'impact
-
HORIBA Ltd.
-
Shimadzu Corporation
-
SGS Japan Inc.
-
Intertek Group plc
-
Applus+ IDIADA Japan
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements Récents du Secteur
- Mars 2026 : À partir d'avril 2026, 300 à 400 entreprises japonaises émettant plus de 100 000 tonnes métriques (Scope 1) devront déclarer leurs émissions. D'ici septembre 2027, elles devront calculer leur impact climatique et fixer des objectifs de réduction. Les échanges de droits d'émissions débuteront l'année suivante dans le cadre du dispositif GX-ETS, soutenant l'objectif de neutralité carbone du Japon à l'horizon 2050.
- Janvier 2026 : Mitsubishi Fuso et Foxconn ont annoncé leur intention de créer un nouvel équipementier de bus au Japon axé sur les bus zéro émission. Mitsubishi Fuso Truck and Bus Corporation (MFTBC), filiale de Daimler Truck, a annoncé une collaboration avec Hon Hai Technology Group (Foxconn) pour former une société de bus indépendante qui s'alignera sur les normes d'émissions des véhicules au Japon.
Périmètre du rapport sur le marché des normes d'émissions des véhicules au Japon et analyse d'impact
Le rapport sur le marché des normes d'émissions des véhicules au Japon et de l'analyse d'impact est segmenté par type de véhicule, type de propulsion, type d'émission et utilisateurs finaux. Par type de véhicule, le marché est segmenté en (deux-roues, trois-roues, voitures particulières et véhicules commerciaux) ; par type de propulsion, le marché est segmenté en (moteur à combustion interne, véhicules électriques hybrides et véhicules électriques à batterie) ; par type d'émission, le marché est segmenté en (CO₂, NOₓ, PM, HC et autres) ; et par utilisateurs finaux, le marché est segmenté en (agences gouvernementales, équipementiers et laboratoires d'essais indépendants). Les prévisions du marché sont fournies en termes de valeur (USD).
| Deux-roues | |
| Trois-roues | |
| Voitures particulières | Compactes |
| Berlines | |
| SUV et véhicules multiusages | |
| Véhicules commerciaux | Véhicules commerciaux légers |
| Véhicules commerciaux moyens et lourds | |
| Bus et autocars |
| Véhicules à moteur à combustion interne |
| Véhicules électriques hybrides |
| Véhicules électriques à batterie |
| CO₂ (Dioxyde de carbone) |
| NOₓ (Oxydes d'azote) |
| PM (Particules) |
| HC (Hydrocarbures) |
| Autres (CO, SO₂, etc.) |
| Agences de réglementation gouvernementales |
| Équipementiers |
| Laboratoires d'essais indépendants |
| Par type de véhicule (valeur) | Deux-roues | |
| Trois-roues | ||
| Voitures particulières | Compactes | |
| Berlines | ||
| SUV et véhicules multiusages | ||
| Véhicules commerciaux | Véhicules commerciaux légers | |
| Véhicules commerciaux moyens et lourds | ||
| Bus et autocars | ||
| Par type de propulsion (valeur) | Véhicules à moteur à combustion interne | |
| Véhicules électriques hybrides | ||
| Véhicules électriques à batterie | ||
| Par type d'émission (valeur) | CO₂ (Dioxyde de carbone) | |
| NOₓ (Oxydes d'azote) | ||
| PM (Particules) | ||
| HC (Hydrocarbures) | ||
| Autres (CO, SO₂, etc.) | ||
| Par utilisateurs finaux (valeur) | Agences de réglementation gouvernementales | |
| Équipementiers | ||
| Laboratoires d'essais indépendants | ||
Questions clés auxquelles le rapport répond
Quelle est la prévision de taille du marché des normes d'émissions des véhicules au Japon et analyse d'impact pour 2031 ?
Le marché des normes d'émissions des véhicules au Japon et analyse d'impact devrait atteindre 1,22 milliard USD d'ici 2031, reflétant un CAGR de 4,28 % de 2026 à 2031.
Quel segment de véhicules est en tête de la demande de certification ?
Les voitures particulières détenaient 68,72 % de la part du marché des normes d'émissions des véhicules au Japon et analyse d'impact en 2025 et devraient continuer à dominer jusqu'en 2031.
Pourquoi les laboratoires indépendants gagnent-ils des parts de marché ?
Les constructeurs automobiles externalisent les émissions en conditions de conduite réelle et la conformité télématique pour éviter des dépenses en capital élevées, offrant aux laboratoires indépendants une trajectoire de croissance à un CAGR de 6,63 %.
Pourquoi les tests NOx gagnent-ils en importance au Japon ?
Le renforcement des normes PNLT et l'adoption nationale des essais d'émissions en conditions réelles de conduite font progresser les charges de travail liées aux NOx à un CAGR de 6,35 % jusqu'en 2031.
Comment les laboratoires indépendants sont-ils positionnés sur ce marché ?
Ils constituent le groupe d'utilisateurs finaux à la croissance la plus rapide, progressant à un CAGR de 6,63 % alors que les équipementiers externalisent les validations spécialisées d'émissions en conditions de conduite réelle et de consommation d'énergie des véhicules électriques.