
Taille et part du marché des paiements mobiles au Japon
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
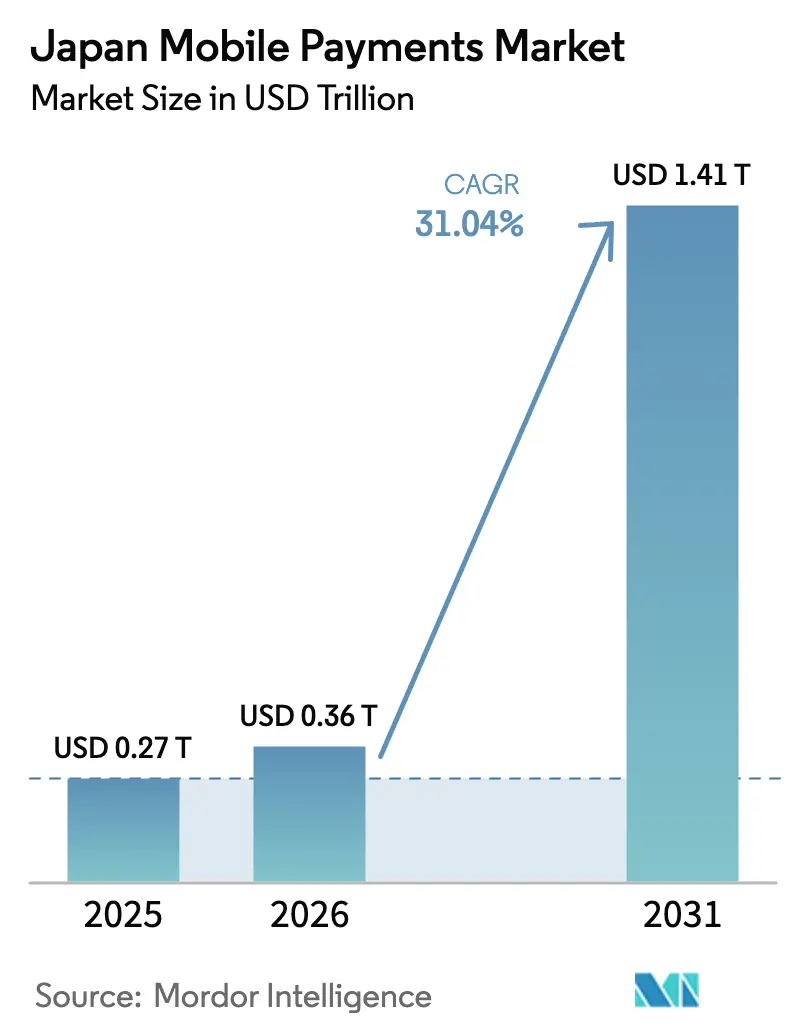
| Taille du marché de l'année de base (2025) | 0.27 Trillions de dollars américains |
| Taille du Marché (2026) | 0.36 Trillions de dollars américains |
| Taille du Marché (2031) | 1.41 Trillions de dollars américains |
| Growth Rate (2026 - 2031) | 31.04 % |
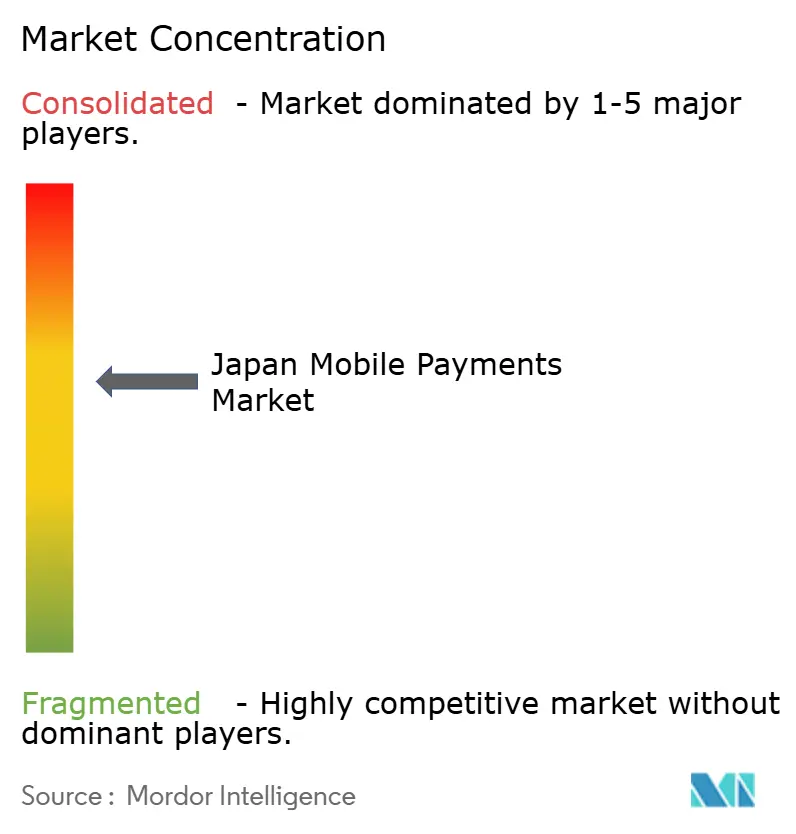
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des paiements mobiles au Japon par Mordor Intelligence
La taille du marché des paiements mobiles au Japon s'élevait à 0,36 billion USD en 2026 et devrait atteindre 1,41 billion USD d'ici 2031, enregistrant un TCAC de 31,04 %. Cette expansion s'aligne sur la Vision sans espèces du gouvernement, qui vise un ratio sans espèces de 80 % d'ici 2030, en hausse par rapport à 42,8 % en 2024. L'adoption des portefeuilles mobiles, la pénétration rapide du commerce électronique et l'omniprésence des smartphones compatibles 5G sous-tendent ce pivot structurel vers les transactions numériques. Les règlements en temps réel, portés par l'infrastructure de virement bancaire domestique et les nouvelles voies de paiement en temps réel, ainsi que le mouvement vers un yen numérique, réduisent davantage les délais de règlement, tandis que la reprise du tourisme entrant génère de nouveaux volumes dans les dépenses de commerce de détail, d'hôtellerie et de transport. La dynamique concurrentielle reste fluide alors que les portefeuilles adossés aux opérateurs télécoms, les écosystèmes de commerce électronique et les passerelles de paiement s'efforcent de convertir les segments japonais encore dépendants des espèces.
Points clés du rapport
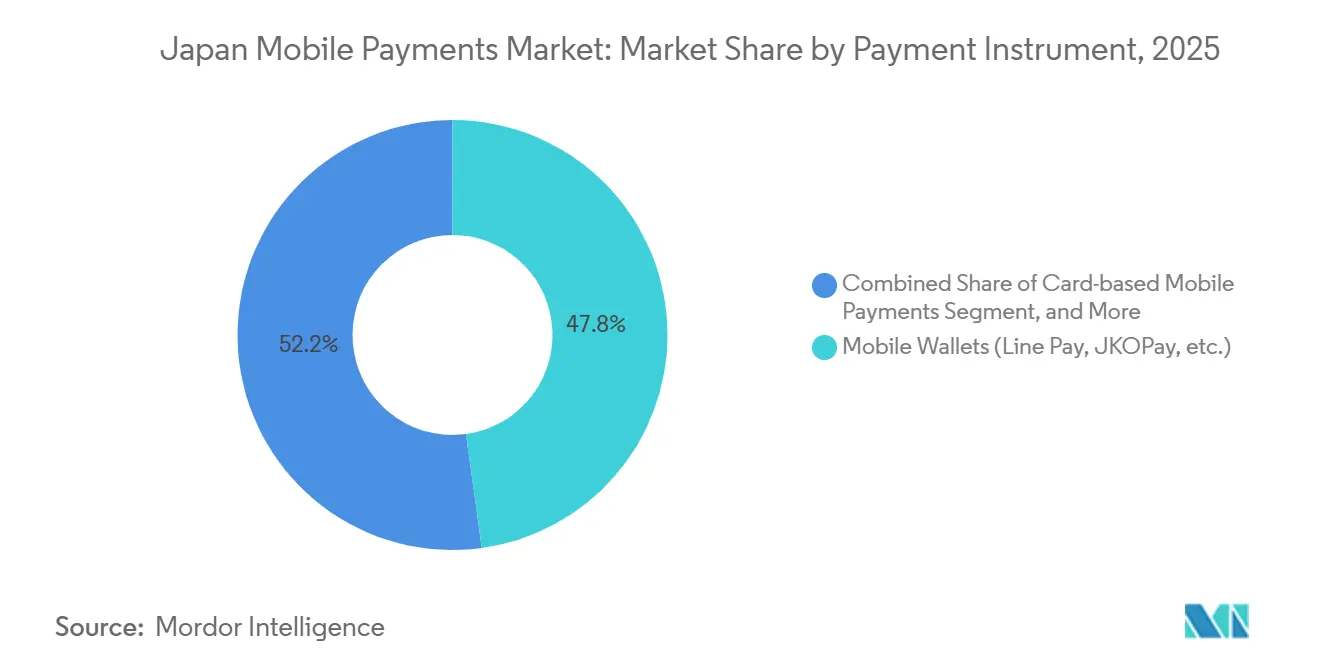
- Par instrument de paiement, les portefeuilles mobiles ont représenté 47,83 % de la part des instruments de paiement en 2025, tandis que les virements en temps réel devraient progresser à un TCAC de 31,76 % jusqu'en 2031.
- Par canal de transaction, les canaux de commerce électronique ont représenté 47,83 % du volume des transactions en 2025, tandis que les paiements transfrontaliers et touristiques devraient se développer à un TCAC de 31,83 % jusqu'en 2031.
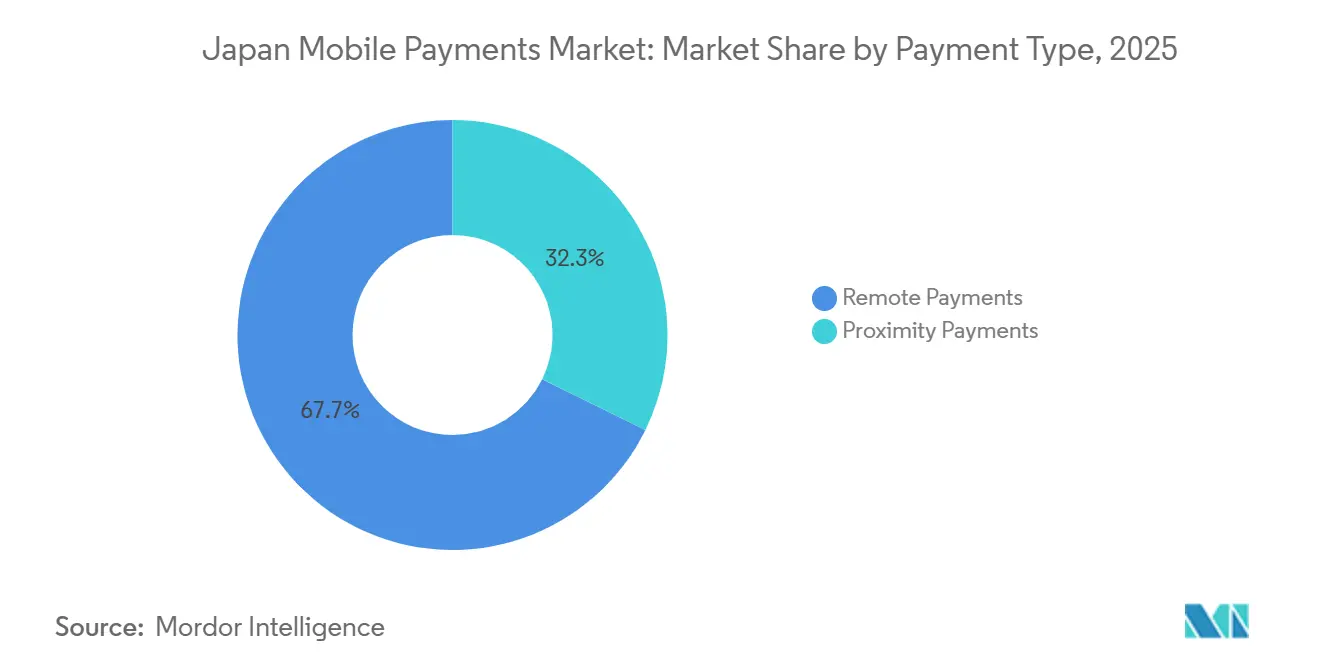
- Par type de paiement, les paiements à distance représentaient 67,72 % des types de transactions en 2025 et devraient croître à un TCAC de 32,03 % jusqu'en 2031.
- Par secteur d'utilisation finale, le commerce de détail et les produits de grande consommation détenaient 34,72 % des revenus du secteur d'utilisation finale en 2025, tandis que l'hôtellerie et le tourisme affichent la trajectoire la plus rapide avec un TCAC de 31,98 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des paiements mobiles au Japon
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Objectif de la Vision sans espèces du gouvernement : 80 % d'ici 2030 | +8.2% | National – Tokyo, Osaka, Nagoya | Moyen terme (2 à 4 ans) |
| Essor du commerce électronique et du commerce mobile | +7.5% | National – centres urbains et hubs logistiques | Court terme (≤ 2 ans) |
| Incitations nationales au code QR pour les PME | +5.8% | National – villes régionales, clusters ruraux | Moyen terme (2 à 4 ans) |
| Forte pénétration des smartphones et de la 5G | +4.9% | National – corridors 5G | Long terme (≥ 4 ans) |
| Voies d'intégration du projet pilote de yen numérique | +2.6% | National – quartiers financiers | Long terme (≥ 4 ans) |
| Numérisation de la paie après la révision de la loi sur le travail | +2.0% | National – grandes entreprises | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Objectif de la Vision sans espèces du gouvernement : 80 % d'ici 2030
Le ministère de l'Économie, du Commerce et de l'Industrie a relevé l'objectif national de ratio sans espèces à 80 % d'ici 2030, après avoir dépassé le seuil de 40 % deux ans avant le calendrier prévu. Les subventions couvrent désormais jusqu'aux deux tiers des coûts de terminal pour les petites et moyennes entreprises, une incitation décisive pour près de 60 % des commerçants qui restaient exclusivement en espèces jusqu'en 2024. Les cartes de crédit génèrent encore la majeure partie du chiffre d'affaires numérique, mais les paiements par code QR ont déjà atteint une part à deux chiffres, reflétant un pivot générationnel vers les transactions centrées sur les smartphones. Les ratios sans espèces supérieurs à 50 % dans les zones urbaines soulignent la dynamique à Tokyo, Osaka et Nagoya, tandis que les préfectures rurales sont à la traîne, créant une marge d'expansion pour les fournisseurs de portefeuilles. La standardisation JPQR vise à unifier les codes sur huit réseaux asiatiques à temps pour l'Expo 2025, supprimant un obstacle clé à l'interopérabilité.[1]Ministère de l'Économie, du Commerce et de l'Industrie, "Promotion des paiements sans espèces," meti.go.jp
Essor du commerce électronique et du commerce mobile dans le commerce de détail et les services
Le secteur du commerce électronique japonais a atteint 112,9 milliards USD en 2024, le commerce mobile représentant déjà plus de la moitié de l'ensemble du chiffre d'affaires en ligne. Les leaders des écosystèmes tels que Rakuten relient de manière transparente les achats, les paiements, le crédit et la fidélité, produisant une fréquence d'achat répété plus élevée et une friction moindre lors du paiement. Les plateformes entre pairs comme Mercari intègrent Merpay pour maintenir les paiements natifs au flux de navigation, renforçant des gains de conversion de 15 % à 20 % par rapport aux ordinateurs de bureau. La conception axée sur le mobile a un large attrait dans la mode, l'électronique et la livraison de repas, tandis que les acheteurs entrants utilisent UnionPay et Alipay Plus pour estomper les frontières entre les transactions nationales et internationales.
Incitations nationales à l'acceptation du code QR pour les PME
Les frais d'acquisition de 2 % à 4 % et les coûts des équipements hérités compris entre 500 et 2 000 USD ont longtemps découragé les petits commerçants. Le programme de subventions du gouvernement réduit les dépenses d'investissement, tandis que les autocollants QR gratuits de PayPay et les promotions de remboursement permettent effectivement d'obtenir des frais nets inférieurs à 1,5 % pendant les campagnes. JPQR permet désormais aux magasins d'afficher un seul code fonctionnant avec PayPay, Rakuten Pay, d-Barai, au PAY et les portefeuilles des banques régionales, réduisant ainsi l'effort d'intégration. L'adoption rurale, autrefois en retard de 18 à 24 mois sur les centres urbains, s'accélère à mesure que les banques locales coparrainent des formations et des incitations. Cette convergence réduit la fracture numérique au Japon tout en augmentant les volumes sur le marché des paiements mobiles au Japon.
Forte pénétration des smartphones et de la 5G favorisant l'adoption des portefeuilles
Les connexions smartphones ont atteint 194 millions en 2025, soit 157 % de la population, et la 5G couvre déjà 37 % des résidents. Les réseaux à faible latence prennent en charge les confirmations instantanées, les coupons en réalité augmentée et les vérifications biométriques qui réduisent les temps de paiement de près de moitié par rapport aux cartes physiques. Les portefeuilles des opérateurs télécoms exploitent la facturation opérateur pour pré-authentifier les utilisateurs et étendre le crédit via les factures téléphoniques, contournant les obstacles conventionnels de notation pour les étudiants et les travailleurs indépendants. Apple Pay et Google Pay dominent les appareils haut de gamme, mais les portefeuilles nationaux occupent des positions sur le marché de masse Android, ce qui incite la Mobile Payment Alliance à poursuivre une interopérabilité plus profonde pour des expériences fluides.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Vieillissement des équipements de point de vente des PME et frais élevés | -3.8% | National – clusters ruraux et périurbains | Court terme (≤ 2 ans) |
| Écosystème de portefeuilles fragmenté | -2.9% | National – commerce de détail multi-enseignes | Moyen terme (2 à 4 ans) |
| Cyberfraude et rétrofacturations sans présentation de carte | -1.7% | National – commerce électronique, pair à pair | Court terme (≤ 2 ans) |
| Lenteur de l'interopérabilité QR transfrontalière | -1.2% | Chine, Corée du Sud, Taïwan, corridors ASEAN | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Vieillissement des équipements de point de vente des PME et frais d'acquisition élevés
Environ 60 % des petits commerçants utilisent encore des terminaux obsolètes ou restent exclusivement en espèces, méfiants à l'égard des frais qui érodent des marges déjà minces. Même avec les subventions, les coûts résiduels du matériel et de la maintenance découragent les exploitants dans les sites ruraux à faible volume. Les fournisseurs de portefeuilles répondent avec des autocollants QR sans investissement initial et des périodes de gratuité des frais, mais ces promotions nécessitent des subventions croisées provenant des dépenses urbaines pour rester viables. L'écosystème à deux vitesses qui en résulte ralentit l'ubiquité nationale pour le marché des paiements mobiles au Japon.
Écosystème de portefeuilles fragmenté, source de confusion pour les utilisateurs et les commerçants
PayPay, Rakuten Pay, d-Barai, au PAY, Merpay et de nombreux portefeuilles régionaux proposent chacun des codes propriétaires, des programmes de fidélité et des promotions. Les magasins jonglant avec jusqu'à huit autocollants font face à un encombrement opérationnel, et les terminaux multi-portefeuilles intégrés ajoutent entre 1 000 et 1 500 USD de dépenses initiales. La consolidation JPQR n'avait atteint que 15 000 magasins en 2024, loin de l'objectif de 100 000, en partie parce que chaque fournisseur hésite à renoncer à la différenciation de sa marque. La fermeture de LINE Pay en 2025 signale une attrition inévitable, mais l'échelle des effets de réseau est encore loin d'être atteinte.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par instrument de paiement : la part des portefeuilles s'ancre tandis que les virements en temps réel s'accélèrent
Les portefeuilles détenaient 47,83 % du volume des instruments de paiement en 2025 sur le marché des paiements mobiles au Japon. PayPay seul a traité 7,8 milliards de transactions d'une valeur de 12,5 billions de JPY (83,3 milliards USD) au cours de l'exercice 2024, s'appuyant sur le soutien des opérateurs télécoms et les incitations de remboursement pour atteindre 70 millions d'utilisateurs. Rakuten Pay convertit les points de l'écosystème en monnaie d'échange et se classe en tête des enquêtes de satisfaction depuis trois ans consécutifs, tandis que d-Barai et au PAY utilisent la facturation opérateur pour étendre le micro-crédit. Malgré cette avance, les virements en temps réel devraient afficher un TCAC de 31,76 %, soutenus par les améliorations du règlement de la Banque du Japon et une décision imminente sur le yen numérique. La taille du marché des paiements mobiles au Japon liée aux voies de paiement en temps réel se développe donc plus rapidement que toute autre catégorie d'instrument. Les API interbancaires et les projets pilotes de stablecoin adossé au yen par les grandes banques illustrent une voie vers la monnaie programmable qui pourrait contourner les réseaux de cartes hérités.
La tokenisation des cartes via Apple Pay et Google Pay maintient les utilisateurs iOS et Android haut de gamme dans les écosystèmes de communication en champ proche, mais ces segments restent plus petits que les portefeuilles pilotés par code QR. La facturation opérateur prend en charge les achats de contenu numérique de niche et les recharges prépayées, mais fait face à des limites réglementaires sur l'exposition au crédit. Parallèlement, les exigences de la norme de sécurité des données de l'industrie des cartes de paiement introduites en 2024 augmentent les coûts de conformité, orientant les émetteurs plus petits vers des partenariats avec des passerelles. Ces facteurs maintiennent collectivement les portefeuilles comme ancre, mais préparent le terrain pour que les solutions de paiement en temps réel et de monnaie numérique de banque centrale gagnent des parts progressives au sein du secteur des paiements mobiles au Japon.


Par canal de transaction : le commerce électronique plafonne tandis que les volumes transfrontaliers augmentent
Le commerce électronique représentait 47,83 % du volume total des transactions en 2025, soutenu par des intégrations de portefeuilles en un clic qui réduisent l'abandon de panier jusqu'à un cinquième. La part de 58,2 % du commerce mobile dans les dépenses en ligne souligne le confort des consommateurs avec les paiements biométriques sur les appareils portables. Pourtant, la croissance la plus élevée réside dans les canaux transfrontaliers et touristiques avec un TCAC de 31,83 %, un changement qui remodèlera le marché des paiements mobiles au Japon. Les arrivées de visiteurs ont rebondi à 36,87 millions en 2024 et se dirigent vers l'objectif de 60 millions, canalisant des dépenses supplémentaires via les réseaux Alipay Plus et UnionPay.
La monnaie électronique intégrée aux transports, à savoir Suica et PASMO, étend l'acceptation en magasin au-delà des portiques ferroviaires, renforçant le commerce hybride numérique-physique. Les transferts entre pairs augmentent également, portés par le modèle sans frais de PayPay, soulignant l'appétit des consommateurs pour les envois de fonds instantanés sans banque. Ensemble, ces tendances diversifient les sources de revenus tout en augmentant la pression concurrentielle sur les canaux de commerce électronique statiques au sein du marché des paiements mobiles au Japon.
Par type de paiement : les transactions à distance dominent tandis que les modèles hybrides émergent
Les transactions à distance représentaient 67,72 % de l'activité de paiement en 2025, portées par des cas d'usage robustes dans le commerce électronique, le paiement de factures et les transferts entre pairs. Le TCAC de 32,03 % du segment signale une dynamique soutenue pour la taille du marché des paiements mobiles au Japon. Cependant, une augmentation de la fraude sans présentation de carte a souligné la nécessité de la version 2.0 du protocole 3D Secure, qui réduit désormais les fausses approbations jusqu'à 40 %.
Les paiements de proximité restent ancrés dans le commerce de détail en magasin, l'hôtellerie et les transports. La Renaissance Suica, prévue pour l'automne 2026, prévoit d'ajouter des capacités de code QR pour 155 millions d'utilisateurs de monnaie électronique ferroviaire et de réduire l'écart entre les expériences hors ligne et en ligne. À mesure que les portefeuilles superposent des offres en réalité augmentée, la frontière entre les paiements à distance et de proximité se réduit, orientant le marché des paiements mobiles au Japon vers des architectures d'applications unifiées qui gèrent de manière transparente les deux modes.
Par secteur d'utilisation finale : l'hôtellerie dépasse le commerce de détail dans le contexte de la reprise du tourisme
Le commerce de détail et les produits de grande consommation ont représenté 34,72 % des dépenses de 2025, soutenus par les réseaux de supérettes qui acceptent Nanaco, WAON et les codes QR universels. Les grands magasins combinent la monnaie électronique à marque propre avec l'analyse de la fidélité, mais les formats nativement en ligne croissent plus rapidement en intégrant le paiement profondément dans les parcours de navigation. L'hôtellerie et le tourisme, dont la croissance devrait atteindre un TCAC de 31,98 %, bénéficient des remboursements de taxe instantanés et de l'acceptation multi-portefeuilles qui capte les achats touristiques à plus haute valeur. Cette dynamique élargit la part du marché des paiements mobiles au Japon attachée aux hôtels, restaurants et divertissements, éclipsant la croissance traditionnelle du commerce de détail.
Les transports restent pertinents via les cartes de transit sans contact qui s'étendent désormais aux caisses de commerce de détail, tandis que les services publics et les télécoms s'appuient sur la facturation opérateur pour agréger les paiements des ménages. La santé et l'éducation montrent une demande latente mais attendent des voies réglementaires plus claires. Dans l'ensemble, les trajectoires divergentes entre les secteurs renforcent la raison pour laquelle les fournisseurs de portefeuilles adaptent leurs propositions aux points de douleur spécifiques à chaque secteur au sein du secteur des paiements mobiles au Japon plus large.
Analyse géographique
Tokyo, Osaka et Nagoya ont représenté la majeure partie du volume des transactions de 2025, grâce à des réseaux de commerçants denses, une utilisation élevée des smartphones et des campagnes promotionnelles fréquentes. Les ratios sans espèces dépassant la plupart des autres villes dans ces métropoles mettent en évidence une adoption rapide, tandis que les préfectures rurales telles que Hokkaido et Kyushu restent à un taux significatif, contraintes par des bases de commerçants vieillissantes et un déploiement plus lent du haut débit. Les banques régionales se sont associées aux portefeuilles nationaux en 2025 pour offrir des incitations localisées, mais l'adoption rurale reste en retard de jusqu'à 2 ans sur l'adoption urbaine. Atteindre la majeure partie de l'objectif national sans espèces dépend de la réduction de cette fracture numérique.
Les corridors transfrontaliers avec la Chine, la Corée du Sud, Taïwan et les marchés ASEAN gagnent en importance à mesure que l'interopérabilité JPQR s'étend à huit réseaux asiatiques. Alipay Plus revendique une acceptation dans plus de 1 million de sites japonais, et UnionPay couvre 2 millions, transformant les quartiers de Ginza, Dotonbori et Gion en zones de dépenses touristiques sans friction. Le projet pilote de yen numérique de la Banque du Japon inclut le change en temps réel, laissant entrevoir des capacités transfrontalières sans frais d'ici 2026.[2]Banque du Japon, "Aperçu du projet pilote de yen numérique," boj.or.jp
Les hubs logistiques périurbains de Saitama, Chiba et Kanagawa ont connu une forte augmentation du commerce mobile en 2025, portée par des modèles de livraison le jour même qui favorisent les paiements via application. À mesure que la couverture 5G s'accélère vers 92 % d'ici 2030, les promotions en réalité augmentée et la sécurité biométrique migreront vers les villes secondaires, ajoutant de nouveaux nœuds au marché des paiements mobiles au Japon.
Paysage réglementaire
Les paiements mobiles au Japon sont réglementés principalement par l'Agence des services financiers (FSA) en vertu de la loi sur les services de paiement (PSA), la surveillance connexe des structures de paiement différé/crédit étant assurée par des cadres administrés par le ministère de l'Économie, du Commerce et de l'Industrie (METI). Une étape réglementaire clé a été la loi modifiant la loi sur les services de paiement (loi n° 66 de 2025), promulguée le 6 juin 2025, qui a introduit et clarifié des règles pour les services de paiement numérisés, y compris un cadre pour les stablecoins en tant qu'instruments de paiement électronique, ainsi que des ajustements pour les services de transfert de fonds et les services de paiement connexes.
En 2026, la mise en œuvre a progressé rapidement. Le Cabinet a approuvé les décrets gouvernementaux et arrêtés du Cabinet Office nécessaires le 19 mai 2026, et les dispositions modifiées de la PSA sont pleinement entrées en vigueur le 13 juin 2026. Cela comprenait des exigences affectant les intermédiaires de stablecoins et des attentes de conformité AML/CFT plus strictes. La normalisation de l'interopérabilité continue également de façonner l'environnement opérationnel, la Payments Japan Association maintenant les spécifications JPQR (MPM et CPM) pour soutenir une acceptation QR unifiée entre les fournisseurs de paiements mobiles.
Analyse de la chaîne de valeur
La chaîne de valeur des paiements mobiles au Japon commence par le financement et les rails de compte, y compris les banques et l'infrastructure de transfert interbancaire, puis passe par des fournisseurs de paiement agréés tels que les prestataires de services de transfert de fonds et les émetteurs d'instruments de paiement prépayés. L'activation de l'acceptation suit, avec des acquéreurs, des passerelles de paiement et des outils d'acceptation POS/QR reliant l'initiation du paiement par le consommateur au traitement par le marchand. Au-dessus de ces couches, les opérateurs de plateformes et les écosystèmes, y compris les portefeuilles adossés aux télécoms et les places de marché e-commerce, stimulent l'intégration, la fidélisation et la fréquence d'utilisation répétée.
Les marchands des secteurs du commerce de détail, du transport et de l'hôtellerie se connectent via des API de passerelle et des solutions d'acceptation multi-paiements qui regroupent portefeuilles, cartes et méthodes alternatives. Tout au long de la chaîne, la réglementation et les normes influencent où la valeur est captée et comment les produits sont conçus, notamment via la PSA administrée par la FSA et les règles de crédit/paiement échelonné liées au METI pour la valeur stockée, le BNPL, les transferts et les propositions de paiement liées aux stablecoins. Les principaux points de friction se situent généralement au dernier kilomètre, où des réseaux QR fragmentés et une acceptation encore fortement dépendante de l'argent liquide chez les petits marchands ralentissent l'intégration. JPQR et les partenariats entre portefeuilles, passerelles et institutions financières visent à réduire l'effort d'intégration et à améliorer l'interopérabilité entre les canaux, y compris les flux transfrontaliers et touristiques.
Paysage concurrentiel
Le marché est modérément fragmenté. PayPay représente la majeure partie des paiements par code QR et capte un cinquième de l'ensemble du volume sans espèces, mais aucun acteur unique ne domine tous les instruments ou canaux. GMO Payment Gateway traite annuellement 21 billions de JPY (140 milliards USD) pour 150 000 commerçants, agissant comme une infrastructure neutre pour plusieurs portefeuilles.[3]GMO Payment Gateway, "Livre de faits d'entreprise 2025," gmo-pg.com Les offres adossées aux opérateurs télécoms exploitent les données de facturation opérateur pour souscrire du micro-crédit, tandis que Rakuten construit sa fidélisation à travers un prisme d'écosystème reliant achats, banque et valeurs mobilières.
Les feuilles de route produits pivotent sur l'authentification biométrique, le commerce en réalité augmentée et les portefeuilles gérés par serveur. La Renaissance Suica de JR East illustre comment les acteurs historiques des transports peuvent exploiter de vastes bases de titulaires de cartes pour s'étendre au-delà du transit. Parallèlement, les grandes banques ont testé des stablecoins adossés au yen en novembre 2025, signalant leur disposition à entrer dans les segments de monnaie programmable si un yen numérique obtient une traction officielle. La consolidation continue des portefeuilles est probable, suite à la sortie de LINE Pay en 2025 et à l'acquisition par PayPay d'une participation de 40 % dans Binance Japan, une opération qui intègre le trading de cryptomonnaies dans les portefeuilles grand public.
Le mandat de conformité à la norme de sécurité des données de l'industrie des cartes de paiement de l'Agence des services financiers, appliqué en 2024, a relevé les exigences de sécurité de base, mais les pertes persistantes dues à la fraude sans présentation de carte de 54,1 milliards de JPY (360 millions USD) en 2024 soulignent la nécessité d'un investissement continu dans l'authentification sécurisée tridimensionnelle et l'analyse comportementale.
Leaders du secteur des paiements mobiles au Japon
GMO Payment Gateway Inc.
SB Payment Service Corp.
PayPay Corporation
Rakuten Payment, Inc.
LY Corporation (Line Pay)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Une opportunité claire réside dans la simplification de l'acceptation par les marchands et l'amélioration des mises à niveau axées sur la sécurité, à mesure que le Japon passe des chiffres d'adoption vers une fréquence de transaction plus élevée. L'approche de suivi révisée du METI, qui a rapporté un taux de dématérialisation de 58,0 % pour 2025 dans le cadre de son indice national annoncé le 31 mars 2026, accorde plus de poids aux catégories de dépenses quotidiennes et à la couverture des marchands qu'à la seule pénétration globale. Ce cadrage crée une opportunité pour les fournisseurs d'intégrer et de fidéliser les PME encore fortement dépendantes du liquide grâce à une acceptation QR à faible friction et des outils intégrés tels que la facturation, la fidélisation et le rapprochement.
Une deuxième opportunité concerne les paiements adjacents aux actifs numériques réglementés et les cas d'usage de règlement programmable liés à l'entrée en vigueur opérationnelle, le 13 juin 2026, de la loi modifiée sur les services de paiement. Cette mise à jour formalise les exigences relatives aux instruments de paiement électronique et aux intermédiaires connexes. Parallèlement, la Banque du Japon a élargi ses expérimentations en mars 2026 via un bac à sable testant les règlements et dépôts bancaires utilisant des points de monnaie de banque centrale tokenisés, ce qui façonne les feuilles de route produits reliant portefeuilles, passerelles et marchands à des flux de règlement et de trésorerie plus rapides et automatisés. Cela est particulièrement pertinent pour l'e-commerce et les secteurs à forte composante transfrontalière comme l'hôtellerie et le tourisme.
Développements récents du secteur
- Juillet 2026 : GMO Payment Gateway a lancé un plan de recrutement et de fidélisation pour les emplois à temps partiel qui relie le média d'emploi Gigabaito à PayPay Paycheck pour soutenir la paie numérique. Ce plan intègre les paiements dans les flux de travail RH, étendant la valeur liée aux paiements mobiles au-delà du passage en caisse et renforçant la fidélité transactionnelle dans les segments marchands à forte intensité de main-d'œuvre.
- Juin 2025 : GMO Payment Gateway a ajouté le service BNPL atokara à son PG Multi-Payment Service en collaboration avec Sumitomo Mitsui Card Company et GMO Payment Service. Cela a élargi les options de paiement pour les marchands utilisant la passerelle et renforcé les propositions de paiement différé au sein des flux d'e-commerce pilotés par le mobile.
- Novembre 2024 : GMO Payment Gateway a mis à jour le SDK de son PG Multi-Payment Service pour permettre les paiements PayPay sans nécessiter de transition vers l'application PayPay. Ce passage en caisse in-app simplifié réduit la friction de paiement pour les marchands et favorise une conversion plus élevée dans les parcours de commerce mobile.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Nous définissons le marché des paiements mobiles au Japon comme la valeur des paiements initiés sur un appareil mobile et finalisés via un rail de paiement reconnu, couvrant les cas d'usage consommateur et marchand au Japon, mesurée en USD pour l'année indiquée.
Exclusions du périmètre : nous excluons les paiements en espèces et les activités bancaires mobiles hors paiement (telles que la consultation de solde) qui n'aboutissent pas à une transaction de paiement.
Aperçu de la segmentation
- Par instrument de paiement
- Virements PromptPay / RTP
- Portefeuilles mobiles (ex. : PayPay, Rakuten Pay, d-Barai)
- Paiements mobiles par carte
- Facturation opérateur / autres
- Par canal de transaction
- Point de vente en magasin
- Commerce électronique
- Transferts P2P
- Paiements de factures et gouvernementaux
- Transfrontalier / touristique
- Par type de paiement
- Paiements de proximité
- Paiements à distance
- Par secteur d'utilisation finale
- Commerce de détail et produits de grande consommation
- Transport et mobilité
- Hôtellerie et tourisme
- Services publics et télécoms
- Santé et éducation
- Autres secteurs d'utilisation finale
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par définir des limites claires de ce qui constitue un paiement mobile au Japon, puis à faire correspondre ces limites aux canaux où la valeur des transactions peut être suivie de manière cohérente au fil du temps. Nous nous sommes appuyés sur des statistiques de paiement publiques et des mises à jour sur la dématérialisation provenant de sources telles que la Banque du Japon, le ministère de l'Économie, du Commerce et de l'Industrie du Japon, le Bureau des statistiques du Japon, et des cadres de paiement plus larges de la Banque des règlements internationaux.
Pour ancrer les estimations, nous avons également examiné les signaux de comportement de paiement des marchands et des consommateurs provenant de sources telles que les publications d'associations professionnelles, les divulgations des réseaux de cartes et des acquéreurs, les dépôts d'entreprises et les présentations aux investisseurs. Dans quelques cas, nous avons utilisé des abonnements payants compilant les données financières d'entreprises, les actualités et l'activité de brevets, uniquement pour combler des lacunes et vérifier des chronologies, et non pour établir les totaux finaux du marché. Les sources listées ici sont illustratives, et des références publiques et propriétaires supplémentaires ont été utilisées pour collecter, valider et clarifier les données.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la confirmation de la manière dont la valeur des transactions circule entre les paiements de proximité et à distance, et sur la façon dont le mix d'instruments modifie la valeur moyenne implicite du ticket. Nous avons échangé avec des parties prenantes des domaines de l'acceptation des paiements, des écosystèmes de portefeuilles, des secteurs marchands et de l'infrastructure habilitante. Nous avons ensuite utilisé ces apports pour valider les hypothèses d'adoption pour les principaux bassins de demande urbains et régionaux au Japon.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 34 % | Direction générale (CXO) : 16 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 39 % |
| Petits acteurs : 16 % | Managers : 45 % |
Dimensionnement et prévisions du marché
Notre modèle de base utilise une approche descendante, où la valeur nationale des paiements dématérialisés, la répartition par canal (POS en magasin, e-commerce, P2P, factures et paiements gouvernementaux) et les hypothèses de part mobile sont utilisées pour reconstituer le pool des paiements mobiles pour le Japon. Nous corroborons les résultats à l'aide d'approximations ascendantes sélectives, telles que des vérifications d'acceptation marchande échantillonnées et des signaux de volume pilotés par les portefeuilles, afin de garder des résultats réalistes lorsque les répartitions publiques ne sont pas entièrement visibles.
Les principales données utilisées dans la construction comprenaient l'usage des smartphones comme indicateur pratique des utilisateurs adressables, l'expansion de l'acceptation marchande pour le QR et le sans contact, l'orientation des dépenses e-commerce, le glissement du mix entre portefeuilles, paiements mobiles par carte et transferts de compte à compte, et l'évolution attendue de la valeur moyenne des transactions à mesure que l'usage passe de petits achats quotidiens à des catégories de valeur plus élevée. Pour la prévision, nous nous sommes appuyés sur une analyse de scénarios étayée par des avis d'experts sur la vitesse d'adoption, les incitations des marchands et les objectifs de dématérialisation induits par la réglementation, et les variables ont été soumises à des tests de résistance avant de finaliser la trajectoire de croissance. Lorsque les vérifications ascendantes présentaient des lacunes de couverture par canal, nous avons appliqué des fourchettes prudentes, puis les avons affinées après validation de suivi auprès des personnes interrogées.
Validation des données et cycle de mise à jour
La validation se fait par de multiples contrôles afin que le chiffre final ne repose pas sur un seul flux de données. Nous comparons les totaux modélisés à des signaux indépendants tels que la progression de la part dématérialisée, la croissance par canal et les glissements du mix d'instruments, et nous examinons les valeurs aberrantes telles que des changements soudains dans la valeur moyenne du ticket ou un canal croissant plus vite que l'ensemble du pool de dépenses.
Avant validation finale, le modèle et les hypothèses passent par un examen analyste en plusieurs étapes, et les experts sont recontactés si une donnée clé sort des bornes attendues. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs se produisent, tels que des changements réglementaires majeurs, des variations tarifaires importantes ou des changements d'étape dans l'adoption. Juste avant la livraison, nous effectuons une dernière vérification pour nous assurer que les dernières publications publiques et les évolutions significatives du marché sont reflétées.
Taille du marché des paiements mobiles au Japon selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les paiements mobiles au Japon diffèrent souvent car les instruments de paiement et les canaux inclus ne sont pas cohérents entre les études. Certains chiffres représentent la valeur des transactions, tandis que d'autres s'alignent plus étroitement sur des pools de revenus. Le calendrier affecte également la comparabilité, car la conversion de devise de fin d'année, l'année de base exacte utilisée et l'évolution de la valeur moyenne des transactions peuvent modifier un total important en USD.
Les principaux facteurs d'écart proviennent généralement du fait que les transferts de compte à compte et les paiements de factures ou gouvernementaux soient comptabilisés ou non, et que les dépenses transfrontalières et touristiques soient incluses ou non dans le même ensemble. Une autre différence courante concerne le comportement d'actualisation, car de nouvelles publications de statistiques sur la dématérialisation peuvent modifier sensiblement les deux dernières années et alimenter ensuite la prévision. Mordor Intelligence utilise généralement une fenêtre de devise définie, des contrôles de validation et une date de verrouillage finale, ce qui peut aboutir à une valeur 2025 différente par rapport à des estimations reposant sur un calendrier de change plus ancien ou une hypothèse simplifiée de taille de ticket.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,27 billion d'USD (2025) | |
| Éditeur sectoriel A | 1,73 billion d'USD (2024) | Ce chiffre semble utiliser un pool de valeur transactionnelle plus large pouvant intégrer des flux de paiement numérique adjacents et peut appliquer une fenêtre de conversion de change différente, ce qui gonfle la valeur en USD par rapport à une définition plus stricte des paiements initiés en mobilité. |
| Portail sectoriel B | 0,16 billion d'USD (2024) | Cette estimation se rapproche davantage d'un cadrage de type mobile money et peut sous-estimer les paiements mobiles par carte en point de vente et le commerce à distance à ticket plus élevé, ce qui réduit le total par rapport à un ensemble complet de canaux de paiements mobiles. |
Le tableau montre que l'écart s'explique largement par des choix de périmètre (quels instruments et canaux sont considérés comme des paiements mobiles) et par la manière dont la valeur est convertie en USD pour une année donnée. En maintenant des règles de périmètre explicites, en vérifiant la progression de la taille des tickets par rapport au comportement des canaux et en alignant le calendrier des données, nous parvenons à un chiffre pratique qui peut être retracé jusqu'à des leviers clairs et révisé lorsque de nouvelles statistiques sont publiées.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des paiements mobiles au Japon ?
Le marché s'élève à 0,36 billion USD en 2026 et devrait atteindre 1,41 billion USD d'ici 2031.
Quel instrument de paiement détient la plus grande part ?
Les portefeuilles mobiles sont en tête avec 47,83 % du volume des instruments de paiement en 2025.
Quel segment connaît la croissance la plus rapide jusqu'en 2031 ?
Les virements par paiement en temps réel devraient se développer à un TCAC de 31,76 %.
Comment le tourisme entrant influencera-t-il les volumes de paiement ?
Les canaux transfrontaliers et touristiques devraient croître à un TCAC de 31,83 % sur la voie de l'objectif gouvernemental de 60 millions de visiteurs.
Qu'est-ce qui freine les petits commerçants dans l'adoption des solutions sans espèces ?
Les frais d'acquisition élevés et les équipements de point de vente obsolètes restent les obstacles les plus importants malgré les programmes de subventions.
Dernière mise à jour de la page le:



