
Taille et part de marché du verre de conditionnement au Japon
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
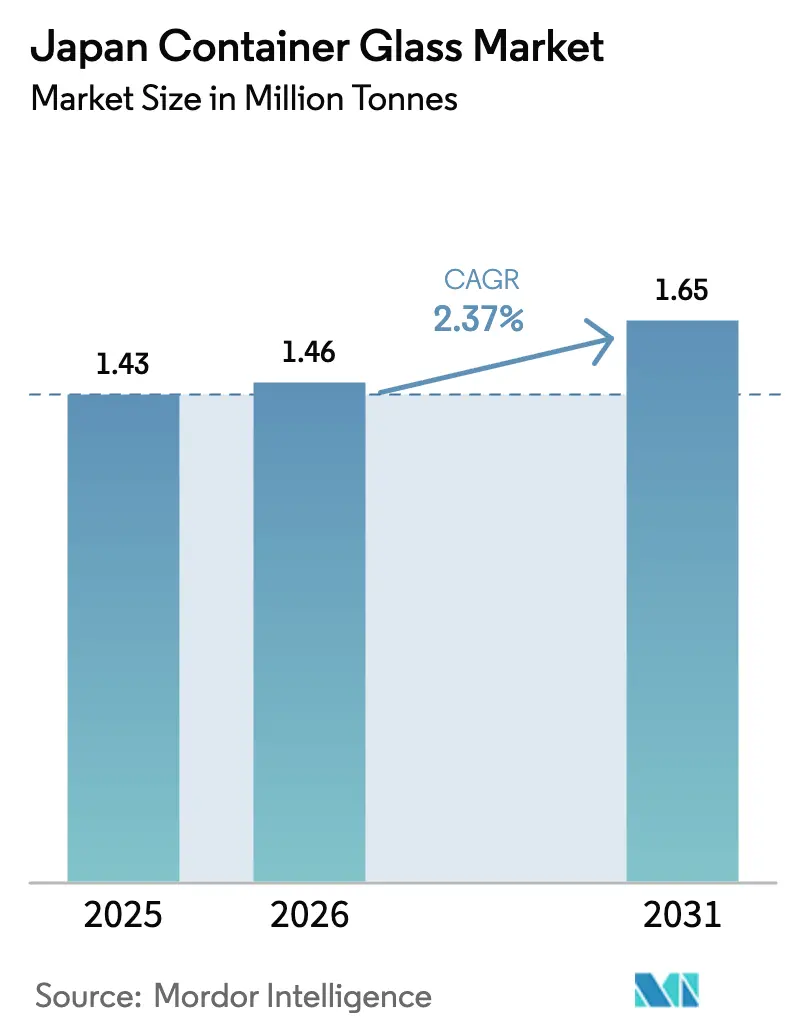
| Taille du marché de l'année de base (2025) | 1.43 Millions de tonnes |
| Volume du Marché (2026) | 1.46 Millions de tonnes |
| Volume du Marché (2031) | 1.65 Millions de tonnes |
| Growth Rate (2026 - 2031) | 2.37 % |
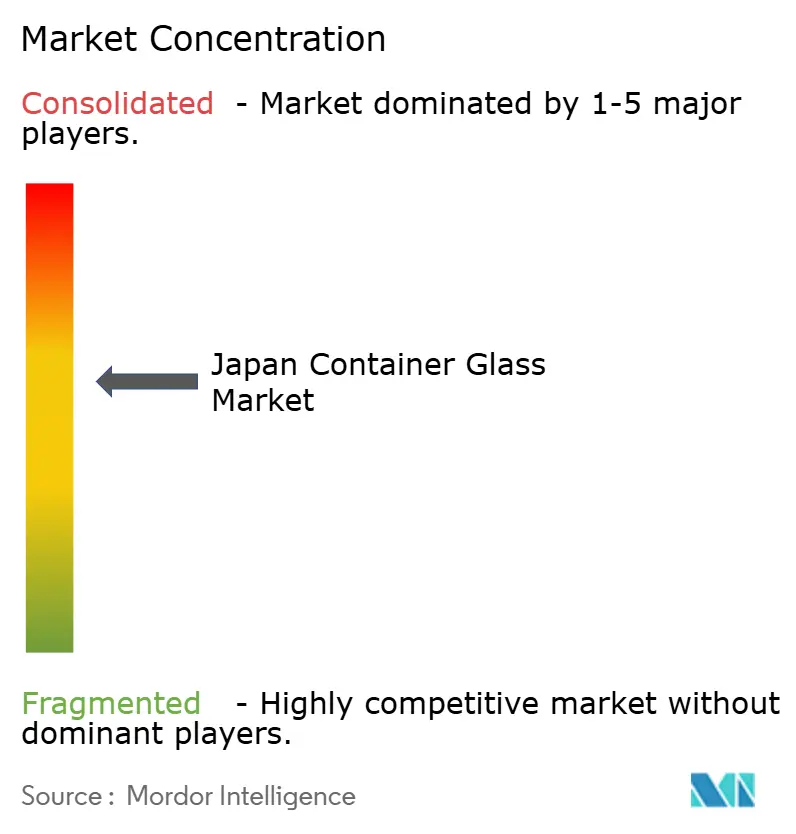
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du verre de conditionnement au Japon par Mordor Intelligence
La taille du marché du verre de conditionnement au Japon devrait progresser de 1,43 million de tonnes en 2025 à 1,46 million de tonnes en 2026 et est prévue d'atteindre 1,65 million de tonnes d'ici 2031, à un TCAC de 2,37 % sur la période 2026-2031. Des volumes solides persistent malgré la concurrence intense des polymères allégés, car le verre offre une valorisation premium en rayon, satisfait aux normes de qualité pharmaceutique strictes et s'aligne sur les politiques d'économie circulaire du Japon. Les producteurs de boissons alcoolisées haut de gamme et les brasseurs orientés vers l'exportation maintiennent le recours au verre pour l'authenticité de leur image de marque, tandis que le contrôle réglementaire exercé sur les substances per- et polyfluoroalkylées (PFAS) oriente certaines applications en contact alimentaire vers le verre. Les fabricants contrent les pressions liées aux coûts énergétiques grâce à l'électrification des fours, aux essais de combustibles à l'hydrogène et à la conception de bouteilles allégées, qui stabilisent collectivement les marges. Par ailleurs, une boucle de recyclage verre-à-verre bien établie fournit du calcin de haute qualité qui atténue l'inflation des matières premières et soutient les objectifs nationaux de réduction des déchets.
Principaux enseignements du rapport
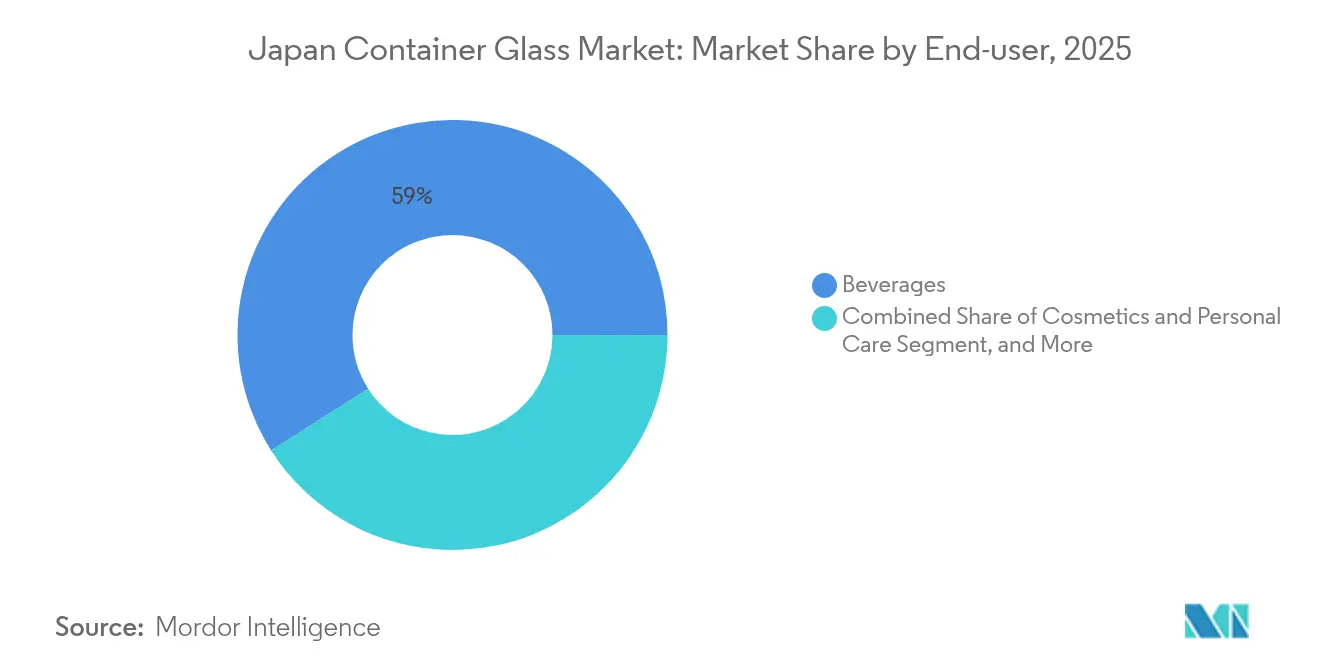
- Par utilisateur final, les boissons ont capté 59,02 % de la part de marché du verre de conditionnement au Japon en 2025.
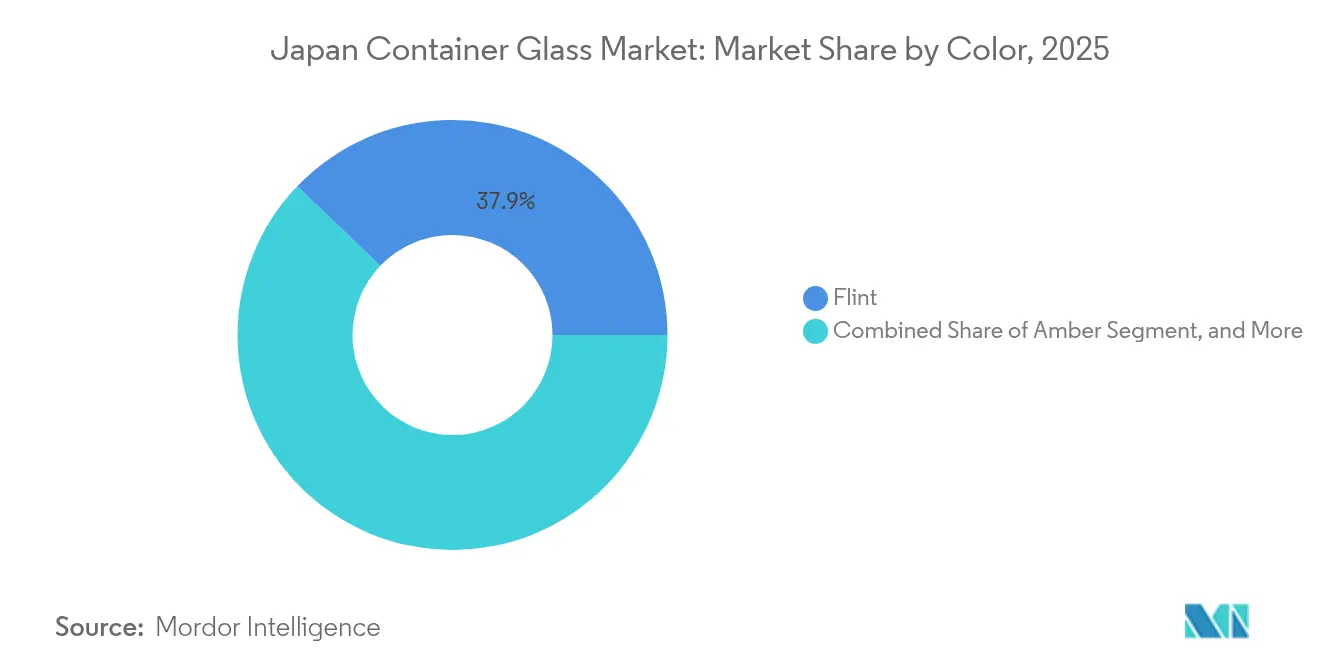
- Par couleur, la taille du marché du verre de conditionnement au Japon pour le segment du verre ambré devrait croître à un TCAC de 4,42 % entre 2026 et 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché du verre de conditionnement au Japon
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Durabilité environnementale et soutien réglementaire | +0.6% | National, avec des gains précoces dans les zones métropolitaines de Tokyo et d'Osaka | Moyen terme (2 à 4 ans) |
| Image de marque premium et différenciation des produits | +0.5% | National, concentré dans les centres de consommation urbains | Long terme (≥ 4 ans) |
| Croissance robuste des segments des boissons et des boissons alcoolisées | +0.4% | National, avec des effets d'entraînement à l'export | Court terme (≤ 2 ans) |
| Demande croissante dans les produits pharmaceutiques et les soins personnels | +0.3% | National, avec des pôles de fabrication dans la région du Kansai | Moyen terme (2 à 4 ans) |
| Avancées technologiques dans la fabrication du verre - Efficacité énergétique | +0.2% | National, axé sur les grands sites de production | Long terme (≥ 4 ans) |
| Avancées technologiques dans la fabrication du verre - Innovation produit | +0.2% | National, avec les centres de R&D en tête de l'adoption | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Durabilité environnementale et soutien réglementaire
Les producteurs de verre japonais bénéficient d'un ensemble de politiques qui positionnent le verre comme le substrat d'emballage rigide le plus circulaire. Le programme de marquage de recyclage des bouteilles en verre accroît les taux de récupération du calcin, et les contrôles émergents sur les PFAS mettent en évidence la nature inerte du verre dans les applications au contact des aliments.[1]AGC Inc., "AGC Glass Europe et ROSI annoncent un partenariat stratégique," agc.com Les objectifs nationaux de réduction des déchets incitent les détaillants à fixer des seuils minimaux de contenu recyclé que le verre peut atteindre sans perte de qualité. Les mandats d'économie d'énergie encouragent également les projets de reconstruction de fours intégrant un appoint électrique, ce qui réduit l'intensité globale en combustibles et débloque des crédits carbone. L'opinion publique est favorable à la réduction des déchets plastiques, créant une demande durable qui protège le marché du verre de conditionnement au Japon contre la substitution par les polymères dans les catégories sensibles.
Image de marque premium et différenciation des produits
Les propriétaires de marques tirent parti des qualités tactiles et visuelles du verre pour justifier des prix premium en rayon. Le fabricant artisanal de boissons non alcoolisées Hata Kōsen a relancé sa bouteille de Ramune entièrement en verre après une interruption de 30 ans, capitalisant sur la nostalgie et le rituel sensoriel pour atteindre des prix au carton de 7 776 JPY (53,7 USD). Dans le domaine des cosmétiques, les pots en verre en petits lots permettent des effets de gaufrage complexes et de laque colorée que les plastiques de grande série ne peuvent pas reproduire en faibles volumes. Les brasseries maintiennent des formats de verre lourd pour leurs bières phares à l'exportation, car les exportateurs établissent un lien direct entre l'embouteillage en verre et l'authenticité perçue. La latitude de conception bénéficie aux transformateurs spécialisés qui proposent des commandes en édition limitée à forte marge, soutenant un paysage concurrentiel à deux vitesses.
Croissance robuste des segments des boissons et des boissons alcoolisées
Les brasseurs japonais visent une croissance à deux chiffres des exportations tout en maintenant le recours au verre pour renforcer les symboles patrimoniaux sur les marchés étrangers. Le chiffre d'affaires des exportations de saké a atteint 43,47 milliards de JPY (0,30 milliard USD) en 2024, soit une hausse de 5,8 % en glissement annuel, avec des étiquettes premium expédiées presque exclusivement dans des flacons en verre. Sur le marché intérieur, la bière artisanale, les cocktails prêts-à-boire et le kombucha artisanal élargissent l'empreinte du verre dans les boissons, même si les lignes de boissons non alcoolisées grand public migrent vers le bio-PET. Ces gains tirés par les exportations et les niches premium compensent les vents contraires démographiques liés au vieillissement de la population japonaise, maintenant un plancher de demande stable pour le marché du verre de conditionnement au Japon.
Demande croissante dans les produits pharmaceutiques et les soins personnels
Les exigences strictes en matière de stabilité des médicaments maintiennent les flacons, cartouches et ampoules fermement ancrés dans le verre. SCHOTT Pharma a enregistré une croissance de 54 % dans sa division de délivrance de médicaments, soulignant l'appétit mondial pour les seringues préremplies en verre borosilicaté spécialisé.[2]SCHOTT Pharma, "SCHOTT Pharma atteint ses objectifs 2023," schott-pharma.com Les transformateurs de flacons japonais adoptent des systèmes d'étiquetage protecteurs tels que le VPP2 d'Iwata Label pour réduire les émissions de particules et maintenir la conformité en salle blanche. Dans les soins personnels, les consommateurs soucieux de durabilité acceptent des pots en verre plus lourds en échange d'une pureté et d'une recyclabilité perçues. Ensemble, ces applications ajoutent un tonnage incrémental qui atténue les fluctuations cycliques de la demande de verre alimentaire ou de boissons.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts énergétiques et de production élevés | -0.4% | National, concentré dans les grands sites de production | Court terme (≤ 2 ans) |
| Concurrence intense des matériaux d'emballage de substitution | -0.3% | National, avec les marchés urbains les plus touchés | Moyen terme (2 à 4 ans) |
| Fragilité et risque de casse lors de la manutention et du transport | -0.2% | National, avec un impact plus élevé dans les zones de distribution éloignées | Moyen terme (2 à 4 ans) |
| Vulnérabilités de la chaîne d'approvisionnement et contraintes en matières premières | -0.3% | National, avec les installations dépendantes des importations les plus exposées | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts énergétiques et de production élevés
Les combustibles et l'électricité représentent plus d'un tiers des dépenses d'exploitation des fours. Les prix du gaz naturel importé ont fortement augmenté après 2022, et la faiblesse du yen a alourdi les coûts du carbonate de soude et des additifs, comprimant les marges des lignes de bouteilles standard.[3]Bureau des statistiques, "Manuel statistique du Japon 2024," stat.go.jp Les reconstructions de fours intégrant la technologie oxy-combustible ou l'appoint électrique nécessitent des dépenses d'investissement pouvant atteindre 400 millions USD, prolongeant les délais de remboursement. Bien que certains producteurs testent des mélanges à l'hydrogène, l'échelle de la chaîne d'approvisionnement reste limitée, et les compensations sur le prix du carbone n'ont pas encore pleinement compensé les factures de combustibles plus élevées. Ces dynamiques pèsent sur la rentabilité à court terme et pourraient ralentir les ajouts de capacité sur le marché du verre de conditionnement au Japon.
Concurrence intense des matériaux d'emballage de substitution
Les avancées du PET biosourcé et chimiquement recyclé réduisent l'écart environnemental avec le verre tout en conservant des avantages en termes de poids et de logistique. La feuille de route bio-PET de Suntory vise 100 % de résine d'origine végétale pour ses boissons phares, et le poids des bouteilles descend désormais en dessous de 20 g pour les formats 500 mL. Les plastiques allégés érodent la part du verre dans les catégories sensibles au prix et à fort renouvellement, comme le thé économique et les boissons fonctionnelles. Bien que le verre conserve des niches liées au prestige et à l'intégrité du produit, les innovateurs des polymères comblent continuellement les écarts de performance, freinant les trajectoires de croissance volumique sur le marché du verre de conditionnement au Japon.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par utilisateur final : les boissons maintiennent leur volume tandis que les cosmétiques accélèrent
Le domaine des boissons a occupé 59,02 % de la part de marché du verre de conditionnement au Japon en 2025, illustrant dans quelle mesure les habitudes de consommation enracinées et les ambitions à l'export soutiennent les volumes de masse. Les marques alcoolisées continuent de privilégier le verre pour sa neutralité aromatique et son épaisseur premium, tandis que les cocktails prêts-à-boire et les sodas artisanaux adoptent des bouteilles personnalisées qui amplifient la narration visuelle. Les grandes lignes non alcoolisées ont en partie migré vers le PET, mais les acteurs artisanaux plus modestes contrebalancent ce recul en choisissant le verre pour véhiculer le patrimoine et l'authenticité. La demande pharmaceutique reste stable car les médicaments injectables et les vita-liquides nécessitent des contenants primaires inertes et imperméables. Les cosmétiques et les soins personnels progressent à un TCAC de 3,18 %, portés par la volonté des consommateurs de payer pour des pots en verre rechargeables qui améliorent l'esthétique de la salle de bains et réduisent les déchets plastiques. Les applications alimentaires se répartissent entre les condiments premium, où la transparence renforce les signaux de qualité, et les sauces de base qui s'appuient sur le plastique pour économiser sur les coûts de transport. La parfumerie, bien que de niche, ajoute un tonnage à forte marge car les propriétaires de marques exigent des formes complexes et des effets de couleur que seul le verre peut soutenir.
La domination continue des boissons garantit une utilisation de base des fours, mais la croissance des marges se déplace vers les segments spécialisés. Les formulateurs de cosmétiques spécifient de plus en plus des revêtements par laque colorée, des finitions électrodéposées et des finitions de col basses que les petits transformateurs peuvent livrer avec un outillage agile. Les fournisseurs pharmaceutiques maintiennent des normes de salle blanche de premier rang et des produits phares tels que les flacons en borosilicate de type I, qui affichent des primes de prix par rapport aux bouteilles standard en verre sodo-calcique. Les brasseurs et producteurs de saké orientés vers l'exportation associent les silhouettes de bouteilles traditionnelles à des structures allégées, montrant que même les catégories axées sur le volume visent la réduction des matériaux. Le marché du verre de conditionnement au Japon évolue donc d'un moteur à segment unique vers un portefeuille de demande diversifié qui équilibre la stabilité des volumes avec des flux de revenus premium.


Par couleur : le verre blanc (flint) commande la visibilité tandis que l'ambre gagne en dynamique pharmaceutique
Les contenants en verre blanc (flint) ont capté 37,85 % du marché du verre de conditionnement au Japon en 2025, leur transparence mettant en valeur la clarté des liquides dans le saké, le shōchū, les sodas artisanaux et les sauces soja premium. Les responsables de marques tirent parti des manchons thermorétractables pleine hauteur et de l'impression numérique directe sur verre pour ajouter des graphismes sans masquer le contenu. Les consommateurs associent la visibilité du produit à la fraîcheur, ce qui maintient la position du verre blanc (flint) malgré les préoccupations liées à l'exposition à la lumière. Les bouteilles ambrées, quant à elles, affichent le TCAC le plus élevé à 4,42 % jusqu'en 2031, car les fabricants de médicaments et les brasseries artisanales recherchent une protection contre les rayonnements ultraviolets. La pharmacopée japonaise impose des flacons ambrés pour certains antibiotiques et vitamines injectables, ce qui génère des débouchés réguliers. Les exportateurs de bière artisanale préfèrent l'ambre pour signaler l'authenticité sur les marchés occidentaux, renforçant la tradition esthétique tout en préservant les composés liés au houblon.
Le verre vert reste limité au vin et à certaines liqueurs, où la couleur s'harmonise avec le patrimoine de marque. D'autres teintes — bleu cobalt, rubis et finitions givrées — servent les cosmétiques haut de gamme et la parfumerie. Le choix de la couleur joue un rôle dans la narration du produit : une teinte gris fumé peut évoquer un whisky tourbé, tandis que les bouteilles bleu profond évoquent la fraîcheur marine dans les eaux minérales de niche. La flexibilité de production est importante ; les avant-creusets multicouleurs permettent un changement rapide sans mise en veille du four, donnant aux producteurs agiles un avantage concurrentiel. Dans l'ensemble, la dynamique des couleurs illustre la façon dont le marché du verre de conditionnement au Japon passe de considérations purement fonctionnelles vers une esthétique portée par le marketing qui motive les propriétaires de marques à absorber les surcoûts liés à la couleur.
Analyse géographique
Le couloir industriel du Kansai autour d'Osaka et de Hyogo concentre la majeure partie des capacités de fusion, capitalisant sur la proximité des traiteurs de verre recyclé, des maisons de décoration de bouteilles et des embouteilleurs de boissons. Les usines de ce pôle bénéficient d'une logistique intégrée, mais des tarifs d'électricité régionaux élevés incitent à des mises à niveau continues en matière d'efficacité énergétique. Tokyo et les préfectures environnantes représentent le principal nœud de consommation, alimenté par une population dense, les flux touristiques et les sièges sociaux des grands groupes cosmétiques et pharmaceutiques. Les embouteilleurs du Kantō s'appuient sur le train à grande vitesse et le transport côtier pour s'approvisionner en bouteilles depuis le Kansai, équilibrant les flux entrants de calcin issus des circuits de recyclage métropolitains avec les produits finis sortants.
Kyūshū et le nord de Honshū offrent des sites de fusion secondaires spécialisés dans les formats de bouteilles plus petits pour les brasseries artisanales régionales et les distilleries de shōchū. Ces usines périphériques allègent les coûts de fret pour les expéditions fragiles et soutiennent les économies locales, mais leurs fours de taille moyenne sont davantage exposés aux coûts lorsque les prix de l'énergie augmentent. Les implantations côtières près de Kobe et de Nagoya facilitent la conteneurisation à l'export, permettant aux expéditeurs de saké, de bière et de sauce soja de charger directement des palettes de verre sur des navires à destination de la Chine, des États-Unis et de l'Asie du Sud-Est. Les exportations de verre ont atteint 649,28 millions USD en 2024, soulignant l'importance stratégique des capacités situées à proximité des ports.
La géographie insulaire du Japon complique la distribution nationale, incitant les producteurs à privilégier des dépôts régionaux et des bouteilles allégées pour réduire la consommation de carburant au retour. Les programmes de recyclage urbain fournissent un flux régulier de calcin, mais les préfectures rurales affichent des rendements de collecte plus faibles, contraignant à des transports longue distance de calcin qui nuisent aux indicateurs de durabilité. Néanmoins, la concentration géographique du savoir-faire technique au sein des régions verrières traditionnelles confère des avantages en termes d'expertise, même si elle accroît l'exposition locale aux événements sismiques et aux pénuries de main-d'œuvre. Le résultat net est un réseau régionalement équilibré mais à forte densité de capacité qui répond aux besoins expansifs du marché du verre de conditionnement au Japon.
Paysage réglementaire
Le secteur du verre d'emballage au Japon opère dans le cadre de la loi sur le recyclage des contenants et emballages, qui impose des obligations de recyclage aux entités commerciales désignées impliquées dans la fabrication, l'importation et l'utilisation de produits emballés. L'association japonaise de recyclage des contenants et emballages (JCPRA), désignée par cinq ministères, administre ce dispositif et exige des entreprises concernées qu'elles déclarent et remplissent leurs responsabilités de recyclage sur la base de quantités liées aux enquêtes gouvernementales.
Sur le plan opérationnel, le ministère de l'Environnement fournit des normes de tri qui exigent une collecte séparée du verre en trois flux : incolore, brun et autres couleurs. Cela affecte directement la qualité du calcin et la faisabilité du recyclage verre-à-verre, favorisant l'accès à un calcin de haute qualité pour la refonte nationale tout en renforçant la demande, motivée par la conformité, pour des filières de recyclage traçables dans les secteurs des boissons, de l'alimentation et des produits pharmaceutiques.
Analyse de la chaîne de valeur
La chaîne de valeur commence par les matières premières (sable de silice, carbonate de sodium, calcaire) et le calcin, suivis de la fusion et du formage dans les fours à verre d'emballage, puis de la décoration en aval (revêtements, gaufrage, étiquetage), des fermetures et de l'expédition vers les conditionneurs desservant les boissons, l'alimentation, les cosmétiques et les produits pharmaceutiques. La boucle de recyclage du Japon est structurellement intégrée à la chaîne, les consommateurs déposant le verre trié, les municipalités collectant et préparant le matériau, et les entreprises assujetties finançant le recyclage via le système JCPRA. Ce dispositif améliore la régularité des apports de calcin destinés à la refonte.
Au niveau de la fabrication et de la technologie, les producteurs et leurs partenaires travaillent sur des mises à niveau des fours et des procédés qui influencent les performances de coût et d'émissions, notamment les technologies de combustion liées à l'hydrogène et la recherche sur les carburants alternatifs. Nihon Yamamura Glass a fait état d'activités de collaboration impliquant des partenaires industriels et académiques, ainsi qu'une gestion environnementale conforme à l'ISO 14001, reflétant la manière dont la conformité, la stratégie énergétique et la circularité des matériaux sont de plus en plus gérées comme des capacités intégrées de la chaîne d'approvisionnement plutôt que comme des initiatives isolées au niveau des usines.
Paysage concurrentiel
La concentration du marché est modérée : deux groupes intégrés, Toyo Seikan Group Holdings et Nihon Yamamura Glass, ancrent l'offre de produits standard, tandis qu'un niveau de spécialistes occupe les niches cosmétiques, pharmaceutiques et de parfumerie. Les grands acteurs bénéficient d'opérations captives de capsules et d'étiquettes, permettant des solutions clé en main qui fidélisent les clients du secteur des boissons et atténuent l'érosion des marges. Leur taille soutient des reconstructions de fours à plusieurs millions de dollars et des projets pilotes à l'hydrogène, les positionnant favorablement en vue des systèmes de tarification carbone envisagés. Les transformateurs plus petits tels que Koa Glass, Ishizuka Glass et la division de flacons de Nipro ciblent les commandes à forte complexité où l'agilité l'emporte sur la taille, capturant des marges premium grâce à des itérations de conception rapides et à de faibles quantités minimales de commande.
L'orientation stratégique s'incline vers la durabilité. Le projet Reborn Cap de Yamamura Glass collecte les fermetures post-consommation, les intégrant dans des applications de résine recyclée qui complètent le récit circulaire du verre. Toyo Glass développe des bouteilles highball ultralégers, réduisant la masse jusqu'à 20 % sans compromettre la résistance aux chocs, réduisant ainsi les émissions logistiques. L'activité d'acquisition dans des substrats adjacents souligne une consolidation plus large du secteur de l'emballage : l'acquisition par Sumitomo Bakelite de la ligne polycarbonate d'AGC signale une construction de portefeuille agnostique aux matériaux qui pourrait influencer la dynamique concurrentielle à long terme. Pendant ce temps, des méga-fusions mondiales telles que l'opération Amcor-Berry à 15,7 milliards USD relèvent la barre en matière de pouvoir d'achat et de budgets de R&D, poussant les acteurs japonais de taille moyenne à se différencier ou à se consolider.
La proximité client et le service technique restent décisifs. Les brasseries exigent des audits de qualité des bouteilles sur site et des analyses rapides des défauts, des services que les verriers en place ont intégrés dans des relations de plusieurs décennies. Les marques de cosmétiques cherchent des moules personnalisés avec des gaufrages complexes livrés en quelques semaines ; les transformateurs disposant d'équipements de prototypage par impression 3D répondent à ces attentes et sécurisent des frais d'outillage plus élevés. Les acheteurs pharmaceutiques insistent sur une chimie parfaite de la surface intérieure ; les fournisseurs répondent avec des recettes en borosilicate à faible teneur en alcali et des contrôles de recuit post-formage. Ces capacités spécialisées soutiennent collectivement un équilibre concurrentiel où les acteurs d'échelle garantissent la sécurité des volumes tandis que les entreprises de niche fournissent des solutions personnalisées à haute valeur ajoutée, façonnant la trajectoire de performance du marché du verre de conditionnement au Japon.
Leaders du secteur du verre de conditionnement au Japon
Nihon Yamamura Glass Co. Ltd
Japan Seiko Glass Co., Ltd.
KOA Glass Co., LTD
Nihon Taisanbin Glass Bottle MFG, Co., Ltd.
Toyo Glass Co., Ltd. (Toyo Seikan Group Holdings, Inc.)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Une offre de verre d'emballage prête pour la décarbonation constitue un espace pratique inexploité, les propriétaires de marques et les conditionneurs recherchant des spécifications à plus faible teneur en carbone tout en conservant les performances du verre pour les boissons premium et les applications proches du pharmaceutique. En avril 2025, Nihon Yamamura Glass a démontré une production de bouteilles en verre alimentée à l'hydrogène. En septembre 2025, l'entreprise a lancé des recherches avec l'université d'Osaka pour étudier la substitution du gaz de ville par de l'ammoniac dans les fours à verre sodocalcique, ce qui crée une voie plus claire vers des offres de bouteilles différenciées à plus faible teneur en carbone pouvant être commercialisées dans des références premium et destinées à l'exportation.
Une autre opportunité consiste à améliorer la cohérence du contenu recyclé grâce à un meilleur tri du calcin par couleur et à une coordination plus étroite de la chaîne de recyclage. Le cadre de la loi sur le recyclage des contenants et emballages, administré par la JCPRA et soutenu par les normes de tri du ministère de l'Environnement (incolore, brun, autres couleurs), fournit un mécanisme permettant aux verriers et aux propriétaires de marques de co-concevoir des spécifications pour des matières premières de refonte de haute qualité. Cela favorise l'expansion des boucles verre-à-verre dans les catégories sensibles à la pureté et à l'inertie des matériaux, tout en aidant à compenser la volatilité des coûts énergétiques et des matières premières importées grâce à une utilisation accrue du calcin.
Développements récents du secteur
- Juin 2026 : Nihon Yamamura Glass Co., Ltd. a confirmé la séparation du CO2 à base de MOF et la conversion du CO2 en CO par plasma dans un environnement simulé de four de fusion du verre, en collaboration avec Atomis Co., Ltd. et l'université métropolitaine d'Osaka. Les avancées en matière de valorisation du CO2 pourraient influencer les coûts d'exploitation et l'alignement réglementaire pour la production de verre d'emballage.
- Avril 2026 : TOYO GLASS (Toyo Seikan Group Holdings, Inc.) a lancé l'exploitation à grande échelle d'un four de fusion du verre à combustion oxygénée au Japon, conçu pour réduire les émissions de gaz à effet de serre de 20 %. Cela renforce les atouts en matière de durabilité et l'impact potentiel sur les coûts/marges dans le cadre des régimes de tarification du carbone.
- Février 2026 : Koa Glass Co., Ltd. a exposé lors de la Paris Packaging Week (PCD), présentant des flacons de parfum et des tubes de rouge à lèvres en verre. Cela démontre ses capacités en matière de produits à haute valeur ajoutée et son positionnement dans les segments de l'emballage de luxe.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché couvre le verre d'emballage fabriqué et vendu au Japon pour des applications d'emballage, mesuré principalement en volume expédié ou consommé (tonnes) dans les principaux usages finaux qui reposent sur des contenants en verre.
Exclusions du périmètre : nous excluons les articles en verre autres que les contenants, tels que le verre plat, la fibre de verre, la vaisselle et les produits techniques en verre qui ne sont pas utilisés comme contenants d'emballage.
Aperçu de la segmentation
- Par utilisateur final
- Boissons
- Alcoolisées
- Bière
- Vin
- Spiritueux
- Autres boissons alcoolisées (cidre et autres boissons fermentées)
- Non alcoolisées
- Jus
- Boissons gazeuses (CSDs)
- Boissons à base de produits laitiers
- Autres boissons non alcoolisées
- Alcoolisées
- Alimentation (confiture, gelée, marmelades, miel, saucisses et condiments, huile, cornichons)
- Cosmétiques et soins personnels
- Produits pharmaceutiques (à l'exclusion des flacons et ampoules)
- Parfumerie
- Boissons
- Par couleur
- Vert
- Ambre
- Blanc (Flint)
- Autres couleurs
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour cartographier le contexte de l'offre et de la demande de verre d'emballage au Japon avant toute finalisation de la modélisation. Nous avons examiné des statistiques publiques et des références techniques telles que les données douanières commerciales japonaises, les statistiques industrielles du METI, les publications de la Japan Glass Bottle Association, les communiqués du ministère de l'Environnement japonais sur l'économie circulaire et le recyclage, ainsi que des revues pertinentes évaluées par des pairs sur l'emballage et les matériaux.
Ces sources ancrent des données de base telles que l'orientation de la production de boissons, les besoins en emballage pharmaceutique, les taux de recyclage, ainsi que les contraintes énergétiques et de matières premières qui influencent l'exploitation des fours. Nous avons également examiné les rapports annuels des entreprises, les présentations aux investisseurs et les communiqués de presse pour saisir les changements de capacité, les cycles de reconstruction des fours et les évolutions du mix produits, éléments qui sont ensuite vérifiés dans le modèle. Si nécessaire, des abonnements payants pour les données financières et de renseignement des entreprises, des bases de données de brevets et des données d'importation-exportation au niveau des expéditions ont été utilisés pour recouper les chronologies et combler les lacunes non systématiquement rapportées dans les jeux de données publics. Les sources documentaires citées sont illustratives, et de nombreux autres documents et publications de données publics ont également été consultés pour la collecte, les recoupements et les clarifications.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la validation de ce qui influence réellement le volume au Japon, et sur les endroits où les substitutions ou l'allègement des contenants modifient le nombre de contenants par tonne. Nous nous sommes entretenus avec un panel de fabricants de verre d'emballage, d'acteurs du calcin et du recyclage, de transformateurs d'emballages et d'utilisateurs en aval dans les secteurs des boissons, de l'alimentation et des produits pharmaceutiques, puis nous avons confronté leurs apports aux indicateurs documentaires pour arrêter nos hypothèses.
Pour réduire les angles morts, la couverture des entretiens a été équilibrée entre les fonctions commerciales, opérationnelles et d'achats, car les évolutions de prix, l'utilisation des fours et les changements de spécifications sont souvent décrits différemment selon ces groupes.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 38 % | Dirigeants (CXO) : 12 % |
| Rang intermédiaire : 48 % | Responsables fonctionnels/d'unité : 28 % |
| Acteurs de petite taille : 14 % | Managers : 60 % |
Dimensionnement du marché et prévisions
Le dimensionnement part d'une approche descendante où les bassins de demande d'emballage sont reconstitués à partir des signaux de production par usage final au Japon et des hypothèses d'intensité de contenants, puis convertis en tonnes à l'aide de fourchettes de poids typiques des contenants et de facteurs de mix. Étant donné que les séries rapportées peuvent différer selon l'usage final et le calendrier, nous vérifions le résultat à l'aide d'approximations ascendantes sélectives, incluant l'orientation de la capacité des fournisseurs, les ajouts liés à la reconstruction des fours, et une conversion échantillonnée du volume en tonnes à partir des tendances observées en matière d'allègement.
Les principales données utilisées dans le modèle comprennent l'orientation du volume d'expédition et de consommation de verre d'emballage (tonnes), la part des contenants consignés par rapport aux contenants à usage unique le cas échéant, la disponibilité du calcin et les taux d'utilisation du calcin, l'utilisation des fours et les cycles de reconstruction, ainsi que les indicateurs de production par usage final pour les boissons alcoolisées, les boissons non alcoolisées, les aliments transformés et l'emballage pharmaceutique. Lorsqu'une donnée est manquante pour une sous-période, nous appliquons une logique de report prudente, puis la testons au moyen d'entretiens et d'indicateurs connexes, afin que le total final ne repose pas sur une source unique.
Pour les prévisions, une analyse de scénarios est utilisée autour de deux ou trois facteurs pratiques qui comptent le plus au Japon, tels que la pression des coûts énergétiques sur l'exploitation des fours, le rythme de l'allègement et la stabilité de la boucle de recyclage. La trajectoire finale est retenue lorsqu'elle s'aligne sur les attentes des personnes interrogées concernant la stabilité de la capacité, la demande du marché final et les spécifications des contenants, ce qui garantit des prévisions explicables et reproductibles.
Validation des données et cycle de mise à jour
La validation s'effectue par le biais de multiples recoupements avant validation finale, afin que les totaux finaux correspondent à la vision la plus raisonnable de l'offre et de la demande au Japon. Nous comparons les résultats du modèle avec des signaux indépendants tels que les tendances de production par usage final, l'orientation commerciale des intrants d'emballage connexes et les événements de capacité, puis nous examinons les écarts lorsqu'une variation semble trop importante par rapport aux facteurs sous-jacents.
Les anomalies déclenchent un second examen des hypothèses, suivi de reprises de contact ciblées avec les acteurs du secteur lorsque l'écart ne peut être expliqué par les seuls signaux publics. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements significatifs surviennent, tels que des fermetures majeures de fours, des redémarrages ou des changements réglementaires affectant les choix d'emballage. Avant la livraison, une nouvelle revue par un analyste est effectuée afin que les clients reçoivent la vision la plus récente et actualisée.
Taille du marché japonais du verre d'emballage selon Mordor Intelligence par rapport à d'autres estimations publiées
Les tailles de marché publiées pour le verre d'emballage au Japon peuvent varier car le marché peut être exprimé en valeur ou en volume, et parce que les sources retiennent souvent des périmètres différents pour définir ce qui constitue un contenant. Même lorsque la même zone géographique est utilisée, la fenêtre temporelle, les facteurs de conversion et le traitement du contenu recyclé peuvent encore modifier le chiffre final.
En suivant les principaux indicateurs de production par usage final et en actualisant chaque année la logique de conversion en tonnes, Mordor Intelligence maintient l'estimation liée à la demande de contenants au Japon plutôt qu'aux recettes globales de l'emballage en verre, qui peuvent inclure des éléments connexes.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,43 million USD (2025) | |
| Portail de données sectorielles A | 2,51 milliards USD (2025) | Utilise une approche basée sur les revenus qui peut regrouper des catégories d'emballages en verre plus larges et applique des hypothèses de prix moyens qui ne sont pas rattachées au tonnage des contenants japonais. |
| Éditeur mondial B | 1,37 million USD (2025) | Utilise le volume d'expédition mais s'appuie sur une croissance plus élevée et des choix de conversion différents concernant l'allègement et le mix d'usages finaux, ce qui peut gonfler ou réduire les tonnages au fil du temps. |
La comparaison montre que les principales différences proviennent du choix de l'unité et du périmètre retenu, et pas seulement du calcul. Lorsque le périmètre est limité au volume de verre d'emballage et que les vérifications de conversion sont rendues explicites, la taille de marché obtenue est plus facile à rattacher aux signaux réels de la demande d'emballage et à reproduire lors des mises à jour futures.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché du verre de conditionnement au Japon ?
La taille du marché du verre de conditionnement au Japon est de 1,46 million de tonnes en 2026 et devrait atteindre 1,65 million de tonnes d'ici 2031.
Quel segment d'utilisateur final est en tête de la demande ?
Les boissons dominent le marché avec une part de 59,02 % en 2025, portées par les marques alcoolisées premium et orientées vers l'exportation.
Quel segment de couleur connaît la croissance la plus rapide ?
Les bouteilles ambrées affichent le TCAC le plus élevé à 4,42 % jusqu'en 2031 grâce à l'adoption par le secteur pharmaceutique et les boissons artisanales.
Comment les coûts énergétiques influencent-ils les producteurs ?
La hausse des prix du gaz et de l'électricité pousse les fabricants vers l'électrification des fours et les essais de combustibles à l'hydrogène pour contenir les dépenses d'exploitation.
Pourquoi les marques de cosmétiques préfèrent-elles aujourd'hui l'emballage en verre ?
Le verre véhicule une qualité premium, prend en charge les formats rechargeables et s'aligne sur les attentes des consommateurs en matière de durabilité, permettant aux marques de pratiquer des prix plus élevés.
Quel est le niveau de concentration du marché dans ce secteur ?
Le marché obtient un score de 6 sur une échelle de concentration de 10 points, car les cinq premiers acteurs contrôlent légèrement plus de 60 % du volume national de verre de conditionnement.
Dernière mise à jour de la page le:



