
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
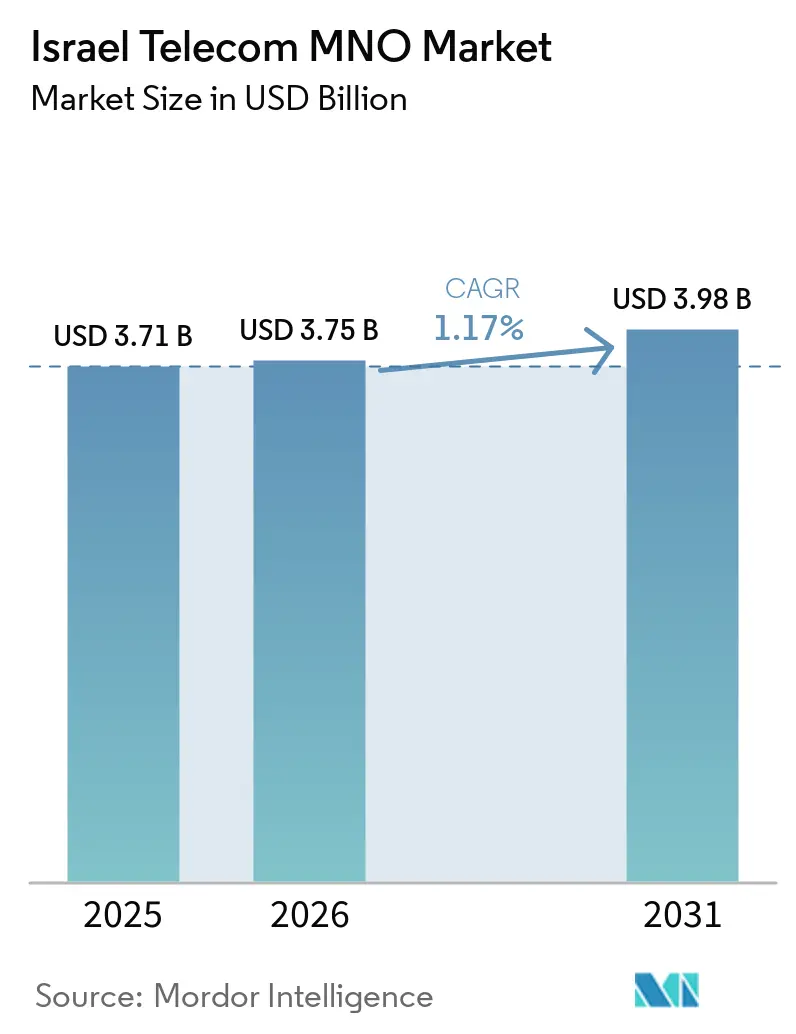
| Taille du marché de l'année de base (2025) | 3.71 Milliards de dollars |
| Taille du Marché (2026) | 3.75 Milliards de dollars |
| Taille du Marché (2031) | 3.98 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 1.17 % |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
- Afrique du Sud
- Allemagne
- Arabie saoudite
- Argentine
- Australie
- Bahreïn
- Bangladesh
- Brésil
- Cambodge
- Canada
- Chili
- Chine
- Colombie
- Corée du Sud
- Égypte
- Émirats arabes unis
- Espagne
- États-Unis
- France
- Hong Kong
- Inde
- Indonésie
- Iran
- Italie
- Japon
- Koweït
- Malaisie
- Mexique
- Moyen-Orient et Afrique
- Myanmar
- Népal
- Nigeria
- Nouvelle-Zélande
- Oman
- Pakistan
- Philippines
- Pologne
- Qatar
- Royaume-Uni
- Singapour
- Sri Lanka
- Thaïlande
- Turquie
- Vietnam
Analyse du marché des MNO Télécom en Israël par Mordor Intelligence
La taille du marché des opérateurs de réseau mobile (MNO) des télécommunications en Israël était évaluée à 3,71 milliards USD en 2025 et devrait croître de 3,75 milliards USD en 2026 pour atteindre 3,98 milliards USD d'ici 2031, à un CAGR de 1,17 % au cours de la période de prévision (2026-2031). En termes de volume d'abonnés, le marché était évalué à 9,32 millions d'abonnés en 2025 et devrait croître de 9,48 millions d'abonnés en 2026 pour atteindre 10,30 millions d'abonnés d'ici 2031, à un CAGR de 1,68 % au cours de la période de prévision (2026-2031). Le déploiement soutenu de la fibre optique, les arrêts imposés des réseaux hérités et une attention rigoureuse portée aux solutions 5G de niveau entreprise reconfigurent la composition des revenus, tandis que les opérateurs réduisent leur dépendance à la voix et aux SMS. La consommation d'applications à large bande passante, notamment le streaming, les jeux mobiles et les solutions de travail à distance, continue de faire augmenter les volumes de trafic de données, encourageant des niveaux de connectivité différenciés et des modèles de monétisation premium. La facilitation réglementaire de nouvelles entités d'infrastructure, conjuguée à la politique d'Israël visant à retirer les réseaux 2G et 3G d'ici décembre 2025, libère du spectre de bande moyenne pour la densification de la 5G. Les impératifs géopolitiques et l'appétit du secteur de la défense pour des réseaux résilients et ultra-sécurisés maintiennent fermement les opportunités de 5G privée dans les feuilles de route des opérateurs. Par ailleurs, la volatilité des chaînes d'approvisionnement et la persistance de la concurrence par les prix tempèrent les perspectives d'expansion des marges.
Principaux enseignements du rapport
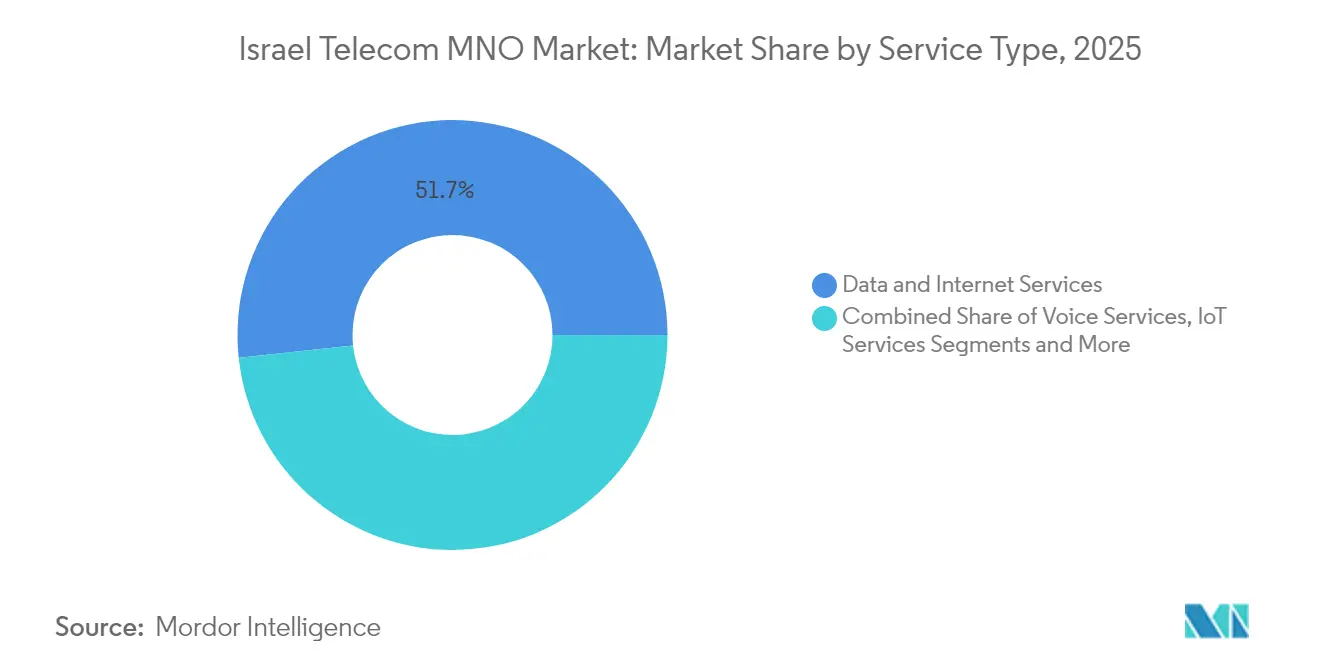
- Par type de service, les services de données et d'internet ont capté 51,68 % de la part de marché des MNO Télécom en Israël en 2025, tandis que les services IoT et M2M devraient afficher la croissance la plus rapide avec un CAGR de 1,45 % jusqu'en 2031.
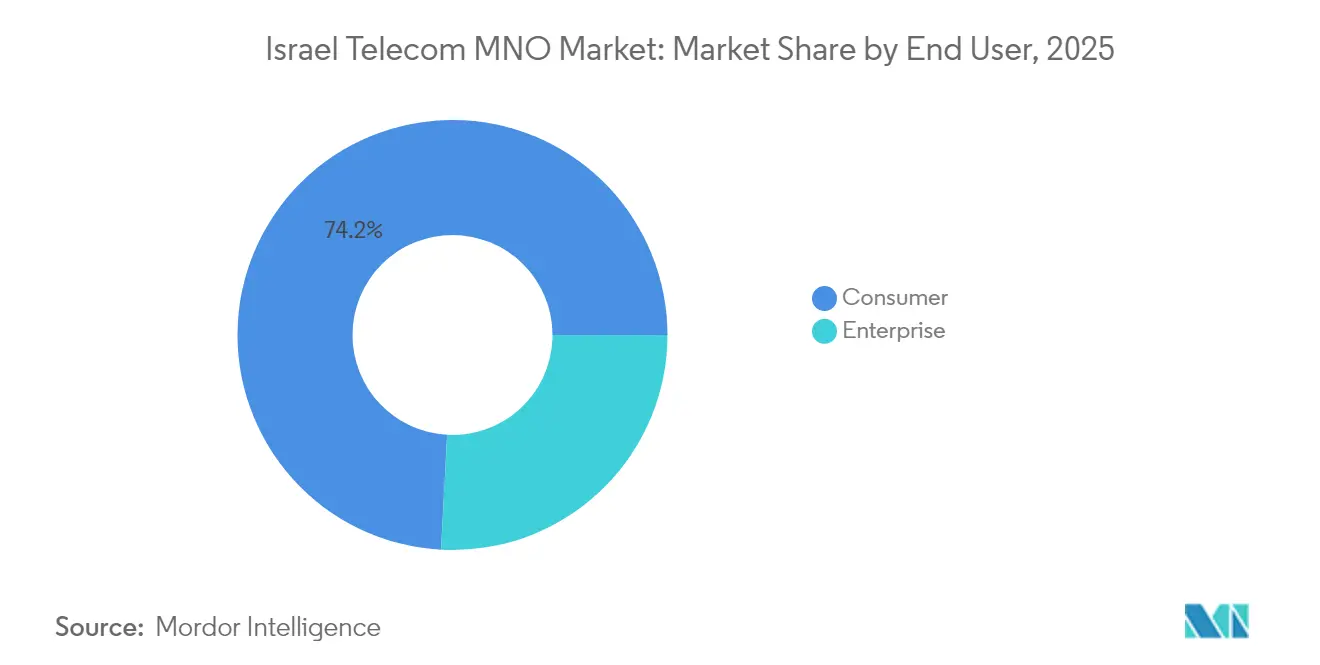
- Par utilisateur final, le segment des consommateurs a représenté 74,15 % de la taille du marché des MNO Télécom en Israël en 2025 ; le segment des entreprises progresse à un CAGR de 1,27 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % Impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Couverture réseau 5G croissante et premiers déploiements en mode autonome (SA) | +0.4% | Corridors de Tel Aviv, Jérusalem, Haïfa | Moyen terme (2-4 ans) |
| Hausse de la consommation de données portée par la diffusion en continu et les jeux vidéo | +0.3% | Centres urbains à l'échelle nationale | Court terme (≤ 2 ans) |
| Déploiements de fibre fixe renforçant les offres groupées à ARPU élevé | +0.2% | National ; couverture des foyers à 90 %+ | Moyen terme (2-4 ans) |
| Convergence défense-technologie stimulant la demande de 5G privée | +0.2% | Parcs industriels et clusters de défense | Long terme (≥ 4 ans) |
| Afflux accéléré d'olim hadachim élargissant la base d'abonnés | +0.1% | Principales zones métropolitaines | Court terme (≤ 2 ans) |
| Réglementation sur l'accès en gros à la fibre permettant la montée en gamme des MVNO | +0.1% | National | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Couverture réseau 5G croissante et premiers déploiements en mode autonome (SA)
Le réaménagement à grande échelle du spectre hérité, associé à des accords de partage d'infrastructure et à une impulsion réglementaire permettant à de nouvelles entités d'exploiter des réseaux passifs sur les fréquences des opérateurs en place, comprime les coûts de déploiement et raccourcit les délais de couverture. Bezeq et Cellcom ont chacun franchi le seuil de 35 % de couverture 5G de la population début 2025, tandis que Partner Communications a activé son premier cœur de réseau en mode autonome, permettant le découpage du réseau pour les charges de travail IoT industriels et de défense sensibles à la latence. Décembre 2025 marquera la mise hors service des services 2G et 3G, libérant les fréquences 900 MHz et 1 800 MHz pour la stratification 4G/5G et éliminant les dépenses opérationnelles liées aux opérations en double pile. Les premiers adoptants font déjà état de débits descendants dépassant 1,2 Gbps dans les couloirs urbains denses, soutenant les cas d'usage en RA/RV immersive et en jeux cloud. L'écosystème habilitant, allant des fournisseurs de petites cellules aux start-ups en cybersécurité, renforce la dynamique du marché des MNO Télécom en Israël vers des niveaux de service 5G différenciés.
Hausse de la consommation de données portée par la diffusion en continu et les jeux vidéo
La consommation mensuelle de données mobiles en Israël a progressé de 17 % en glissement annuel, parallèlement à la croissance du débit fibre à la suite des mises à niveau de routeurs WiFi 7 proposées par Bezeq et Partner. Une enquête ConsumerLab d'Ericsson menée en 2024 a révélé que 35 % des utilisateurs 5G domestiques accepteraient de payer un supplément pour une diffusion en continu sans congestion aux heures de grande écoute. Les smartphones dotés de l'intelligence artificielle générative sont sur le point d'intensifier le trafic montant grâce à l'entraînement de modèles sur l'appareil et à la création de contenu en temps réel. Les opérateurs proposent désormais des tranches de réseau prioritaires associées à des abonnements de jeux cloud, convertissant la demande brute de données en suppléments d'ARPU à haute marge. Cette dynamique soutient l'augmentation des revenus même lorsque les tarifs de référence se stabilisent, illustrant comment les acteurs du marché des MNO Télécom en Israël compensent les érosions historiques des prix par une différenciation de la qualité de service.
Déploiements de fibre fixe renforçant les offres groupées à ARPU élevé
Plus de 90 % des foyers peuvent accéder à la fibre jusqu'aux locaux, faisant d'Israël l'un des pays disposant des empreintes optiques les plus denses au monde[1]. Le pilote symétrique 25 Gbps de Bezeq, déployé sur la plateforme Lightspan MF-14 de Nokia, souligne la marge de capacité disponible qui permet de proposer des niveaux multi-gigabits ciblant les prosommateurs et les PME. Le ministère des Communications consulte sur l'assouplissement des plafonds tarifaires pour la location en gros de fibre, une mesure susceptible de favoriser un packaging MVNO plus agressif et d'encourager l'expérimentation des niveaux de service. Les offres groupées convergentes intégrant le haut débit premium, les cartes SIM 5G et la vidéo OTT représentent désormais environ 28 % des revenus grand public, et les taux de résiliation des abonnés convergents sont inférieurs de 40 % à ceux des comptes mobile uniquement. À mesure que les systèmes WiFi 7 en maillage se généralisent, les écarts d'expérience à domicile se réduisent, maintenant la volonté de payer pour des offres ultra-haut débit qui élèvent la valeur vie client sur le marché des MNO Télécom en Israël.
Convergence défense-technologie stimulant la demande de 5G privée
La culture israélienne de R&D à double usage mêle l'innovation télécom civile aux exigences du champ de bataille, créant un vivier considérable pour des installations de 5G privée à l'échelle d'un campus dans les domaines de l'aérospatiale, des systèmes sans pilote et des installations de cyber-entraînement.[2]Communication Towers, l'unique gestionnaire de tours, aligne ses sites à hôte neutre avec les opportunités de découpage de réseau d'entreprise, réduisant les barrières en termes de dépenses d'investissement pour les acteurs industriels désireux de déployer des liaisons ultra-fiables à faible latence. Les restrictions minimales sur l'activation des cartes SIM IoT rationalisent davantage l'intégration des appareils dans les domaines de la fabrication, de la logistique et des villes intelligentes. Les contrats de 5G privée intègrent souvent des nœuds de calcul en périphérie et une cybersécurité gérée, permettant aux opérateurs de se diversifier au-delà de la connectivité. Ces comptes à haute valeur de service et faible taux de résiliation ancrent la résilience des revenus à long terme pour le marché des MNO Télécom en Israël.
Guerres des prix intenses maintenant l'ARPU stagnant
La libéralisation réglementaire amorcée en 2013 a introduit des entrants disruptifs tels que HOT Mobile et Golan Telecom, déclenchant des effondrements tarifaires qui ont réduit l'ARPU mixte de près de 40 % en cinq ans.[3] Bien que Cellcom et HOT aient relevé les prix de leurs forfaits en janvier 2025 — des mesures qui ont provoqué une hausse de 12,1 % du cours de l'action de Cellcom —, la rigidité concurrentielle limite la capacité des opérateurs à maintenir ces hausses. Un taux de résiliation mensuel historique avoisinant 15 % indique que les consommateurs sensibles aux prix migrent rapidement dès que des promotions se manifestent. Les opérateurs ripostent avec des applications de fidélité, des offres groupées de contenus et des remises multi-services, mais la reprise des marges reste fragile. À moins qu'une consolidation ne s'accélère ou que la différenciation des services ne s'approfondisse, la hausse de l'ARPU restera à la traîne de la croissance du trafic de données, atténuant la dynamique des bénéfices sur le marché des MNO Télécom en Israël.
Analyse de l'impact des freins*
| Frein | (~) % Impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Guerres des prix intenses maintenant l'ARPU stagnant | -0.3% | National | Court terme (≤ 2 ans) |
| Retards dans la chaîne d'approvisionnement pour les équipements radio et fibre | -0.2% | Répercussions à l'échelle nationale | Moyen terme (2-4 ans) |
| Restrictions motivées par la sécurité sur les fournisseurs chinois | -0.1% | National | Long terme (≥ 4 ans) |
| Retour sur investissement rural limité ralentissant la densification 5G en bande médiane | -0.1% | Districts périphériques et ruraux | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Retards dans la chaîne d'approvisionnement pour les équipements radio et fibre
La tension mondiale sur les semi-conducteurs et l'allongement des délais d'expédition ont rallongé les délais de livraison pour les radios 5G massives MIMO 32T32R et les ports OLT à haute densité, introduisant des retards de déploiement allant de trois à six mois. La diversification des fournisseurs, combinée à des stocks de sécurité plus importants, atténue partiellement le risque, mais gonfle les besoins en fonds de roulement. Les interdictions liées à la sécurité visant certains fournisseurs chinois réduisent les sources d'approvisionnement alternatives, augmentant parfois les coûts unitaires de 10 à 12 %. Ces retards freinent les programmes de densification des réseaux, mettant en péril les objectifs de qualité de service dans les quartiers saturés de Tel Aviv et de Jérusalem. Les opérateurs ont commencé à réorienter leurs dépenses d'investissement vers des mises à niveau de RAN défini par logiciel, moins gourmandes en matériel mais toujours dépendantes de la disponibilité mondiale des jeux de puces, illustrant l'exposition systémique du marché des MNO Télécom en Israël aux chocs d'approvisionnement internationaux.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
La dominance des données ancre la stabilité des revenusLes services de données et d'internet ont capté 51,68 % de la part de marché des MNO Télécom en Israël en 2025, reflétant l'essor de la diffusion vidéo en continu, de la collaboration en nuage et des jeux mobiles auprès de la base de consommateurs. La part des revenus de la voix, à 21,62 %, continue de s'éroder à mesure que les applications d'appel OTT se multiplient, tandis que les services IoT et M2M affichent la croissance unitaire la plus rapide avec un CAGR de 1,45 % jusqu'en 2031. La taille du marché des MNO Télécom en Israël pour les services de données et d'internet devrait atteindre 2,15 milliards USD en 2031, soit un revenu incrémentiel de 125 millions USD sur six ans aux taux de change actuels. Les opérateurs exploitent l'élasticité du segment en proposant des forfaits différenciés selon les vitesses de téléchargement descendant garanties et les améliorations de latence pour les jeux, une tactique maintenant l'ARPU mixte même sous pression concurrentielle sur les prix.
Les opérateurs s'appuient sur leurs dorsales fibre quasi-ubiquitaires pour proposer des offres groupées incluant le haut débit fixe multi-gigabit, la télévision payante et des compléments de diffusion en continu. Le lancement du routeur WiFi 7 de Bezeq en 2025 a amélioré le débit à domicile jusqu'à 40 %, portant la consommation moyenne de données des foyers à plus de 1,1 To par mois et faisant passer la pénétration des offres groupées premium à 28 %. Les services OTT et PayTV représentent désormais 7,96 % des revenus, avec des plateformes locales telles que Cellcom TV enrichissant leurs bibliothèques de contenus pour concurrencer les acteurs mondiaux. La messagerie, les services à valeur ajoutée et l'itinérance représentent collectivement 12,96 % de part, portés par des abonnements de communications unifiées destinés aux entreprises intégrant des extensions mobiles, la voix fixe et des outils de collaboration dans une facture unique.



Par utilisateur final :
La dynamique entreprise s'accélèreLes offres grand public représentaient 74,15 % de la taille du marché des MNO Télécom en Israël en 2025, mais les revenus des entreprises progressent plus rapidement avec un CAGR de 1,27 %, tendant vers une part de 25,90 % d'ici 2031. La demande émane des fabricants de haute technologie, des établissements de défense et des start-ups cloud natives ayant besoin d'une connectivité déterministe, d'une analyse en périphérie et de superpositions de sécurité à confiance zéro. La nouvelle division internationale des entreprises de Partner Communications cible ce segment avec des liaisons transfrontalières en fibre noire et du SD-WAN géré, élargissant son pipeline entreprise. Les pilotes de 5G privée sur des campus aéronavals délivrent déjà des latences inférieures à 10 millisecondes, soutenant les tests de véhicules autonomes et la R&D en chirurgie robotique à distance, ancrant le pivot du marché des MNO Télécom en Israël vers des services entreprise à valeur ajoutée.
Le segment grand public, quant à lui, fait face à une saturation, avec un taux de pénétration des smartphones supérieur à 150 % et un déclin des lignes prépayées. Les opérateurs cherchent à accroître la part de portefeuille grâce au financement des mises à niveau d'appareils, aux offres groupées de stockage en nuage et aux parrainages d'esports. Les hausses tarifaires de janvier 2025 indiquent un renouveau de la discipline tarifaire, mais les risques d'élasticité demeurent si la sous-enchère concurrentielle réapparaît. La diversification des revenus à long terme repose donc sur les gains dans le segment entreprise, les analystes s'attendant à ce que l'ARPU des entreprises dépasse celui des consommateurs d'ici 2028, aidé par des niveaux de service cyber-renforcés conformes aux réglementations d'exportation de défense.

Analyse géographique
Les couloirs métropolitains de Tel Aviv, Jérusalem et Haïfa concentrent les deux tiers des revenus, reflétant des revenus disponibles plus élevés et des clusters d'entreprises denses. Les vitesses médianes de téléchargement descendant dans les districts centraux dépassent 250 Mbit/s en 5G et 1 Gbit/s en fibre, permettant des essais en tant qu'adoptants précoces de jeux cloud et de conférences immersives. Les zones périphériques du nord, notamment la Galilée et le plateau du Golan, sont confrontées à une topographie accidentée qui nécessite des relais micro-ondes et une redondance satellitaire. Les subventions gouvernementales liées à l'objectif de fibre universelle de 2025 visent à égaliser l'accès, les opérateurs étant collectivement chargés d'étendre la couverture optique à 92 % des foyers.
Les régions frontalières sensibles sur le plan de la sécurité nécessitent des abris renforcés, des alimentations électriques redondantes et des liaisons micro-ondes chiffrées. Les hostilités récentes ont validé cette stratégie : la dorsale renforcée de Bezeq a connu des interruptions négligeables lors des bombardements de missiles de 2024. Les municipalités arabes, où 25 % des résidents s'appuient principalement sur l'internet mobile, bénéficient d'un déploiement ciblé de petites cellules 4G/5G et de programmes de Wi-Fi communautaire pour combler la fracture numérique. Les étendues méridionales telles que le Néguev attirent des pilotes IoT pour l'agriculture de précision.
Paysage réglementaire
Le marché des opérateurs de réseaux mobiles (MNO) d'Israël est supervisé par le ministère des Communications (MoC), qui remodèle la dynamique concurrentielle grâce à des règles d'accès en gros et à des mandats de transition technologique. En 2026, le MoC a fait progresser une réforme de l'accès à la fibre et de la tarification des infrastructures qui exige que Bezeq fournisse un accès à la fibre à d'autres fournisseurs, dont HOT, renforçant le lien entre les conditions de gros fixe et les stratégies de regroupement axées sur le mobile. Par ailleurs, l'arrêt national des services 2G et 3G d'ici décembre 2025 est mis en œuvre par le biais d'exigences de conformité post-arrêt, y compris des règles du MoC empêchant la connexion d'appareils ne prenant pas en charge les appels d'urgence basés sur la VoLTE.
Des changements plus larges de politique en matière de communications ajoutent également une incertitude en matière de conformité et de réglementation pour les acteurs du secteur ayant des positions convergentes en mobile, haut débit et médias. En juillet 2026, la Knesset a adopté la loi sur les communications (diffusions), qui refonde la réglementation des médias et révise le cadre de gouvernance d'un nouveau régulateur des médias, tandis que le MoC a assoupli certaines exigences de paiement des frais de licence de diffusion à peu près à la même période. Ensemble, ces mesures augmentent le besoin de préparation opérationnelle dans les opérations de réseaux mobiles, l'accès aux infrastructures de gros et les obligations connexes à la diffusion, susceptibles d'influencer les stratégies des groupes d'opérateurs.
Paysage concurrentiel
Concentration du Marché
Quatre opérateurs de réseau mobile — Bezeq (Pelephone), Cellcom, Partner Communications et Hot Mobile — dominent l'infrastructure radio nationale, tandis qu'une douzaine de MVNO environ se concentrent sur des niches sensibles aux prix. L'acquisition par Cellcom de Golan Telecom pour 172 millions USD a consolidé les détentions de spectre et ajouté 900 000 abonnés, renforçant l'échelle dans un contexte de pression sur les dépenses opérationnelles. Les opérateurs partagent de plus en plus les tours et les actifs passifs : Communication Towers gère des sites à hôte neutre loués à plusieurs opérateurs, améliorant l'efficacité du capital et accélérant les déploiements en zones rurales.
Les feuilles de route technologiques différencient les fournisseurs. Bezeq est en tête du haut débit fixe avec des essais à 25 Gbps, tandis que Partner met l'accent sur la connectivité mondiale et le SD-WAN d'entreprise. Cellcom et Hot ciblent les consommateurs du marché intermédiaire via des offres groupées agressives et le financement d'appareils. Les MVNO tels que Rami Levy menacent les opérateurs en place sur le prix, mais restent sous 5 % de part de marché en raison d'un contrôle limité du réseau. Les discussions réglementaires autour de la tarification en gros de la fibre pourraient rééquilibrer les leviers concurrentiels, permettant aux challengers basés sur les services d'innover sans lourdes dépenses d'infrastructure.
Les alliances stratégiques avec les hyperscalers et les intégrateurs de défense façonnent la prochaine vague de croissance. La participation d'AT&T à hauteur de 650 millions USD dans DriveNets témoigne de sa confiance dans le routage cloud natif israélien et offre aux opérateurs locaux une voie vers des réseaux cœur désagrégés. Les opérateurs s'associent également avec AWS et Microsoft Azure pour héberger des nœuds de calcul en périphérie d'accès multiple à l'intérieur des centraux locaux, offrant des zones à ultra-faible latence pour les studios de technologie financière et de jeux vidéo. Ainsi, l'étendue des partenariats d'innovation, plus que le nombre brut d'abonnés, est appelée à définir les positions de leadership sur le marché des MNO Télécom en Israël jusqu'en 2030.
Leaders du secteur des MNO Télécom en Israël
-
Pelephone
-
Cellcom
-
Partner Communications
-
Hot Mobile
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des opérateurs de réseau mobile des télécommunications en Israël Entreprises couvertes dans ce rapport
- Cellcom
- Partner Communications
- Pelephone
- Hot Mobile
Opportunités de marché et perspectives d'avenir
La réforme de l'accès en gros à la fibre et de la tarification crée de la place pour des offres multi-services et une concurrence davantage fondée sur le service, au-delà du simple rabais sur les prix. En 2026, le ministère des Communications a imposé l'accès à la fibre de Bezeq pour toutes les entreprises, y compris HOT, ainsi qu'une réforme de la tarification de la fibre et des infrastructures que l'actualisation présente comme réduisant les coûts d'infrastructure de gros de Bezeq de 30 % en 2026, avec une trajectoire annoncée sur deux ans vers des réductions plus profondes. Ce cadre soutient des offres de convergence différenciées, un conditionnement de la connectivité d'entreprise et des modèles de montée en gamme pour les MVNO qui bénéficient d'une meilleure économie de gros plutôt que de dupliquer la construction du dernier kilomètre.
La première phase de l'arrêt de la 2G/3G d'ici février 2026, combinée au calendrier d'extinction imposé d'ici décembre 2025, crée également un espace à court terme pour la superposition et la densification de la 4G/5G en utilisant des fréquences reconverties, tout en nécessitant une modernisation du parc d'appareils via des règles de conformité aux appels d'urgence VoLTE. Par ailleurs, la consolidation offre une voie vers des gains d'échelle, de spectre et de distribution, soutenue par des protocoles d'accord non contraignants concernant des acquisitions d'actifs mobiles et télécoms impliquant des entités du groupe Bezeq. Parallèlement aux exigences de 5G privée de niveau entreprise et de réseaux sécurisés axés sur la défense déjà présentes dans les feuilles de route des opérateurs, cela soutient des opportunités dans la connectivité gérée, les SLA activés par le slicing et les niveaux de services renforcés en cybersécurité, où les revenus sont moins liés au churn des consommateurs.
Développements industriels récents dans Marché des opérateurs de réseau mobile des télécommunications en Israël
- Juillet 2026 : Keystone Infrastructure a signé un accord avec Delek Israel et Leumi Partners pour acquérir Hot Mobile auprès du groupe Altice pour environ 1,88 milliard NIS. La consolidation des actifs d'infrastructure cellulaire centraux élargit l'échelle au sein de l'écosystème MNO israélien et soutient une planification de capacité plus efficace tandis que les opérateurs poursuivent des stratégies multimarques.
- Juillet 2026 : Pelephone (groupe Bezeq) a signé un protocole d'accord non contraignant pour acquérir Wecom Mobile pour environ 265 millions NIS. L'accord élargit le portefeuille réseau de Bezeq et améliore sa capacité à regrouper les offres fixes et mobiles pour la demande du marché intermédiaire.
- Juillet 2026 : Protocole d'accord de Bezeq Israel Telecom pour acquérir Exelera Telecom (anciennement Tamares Telecom) pour environ 160 millions $, avec une diligence raisonnable de 75 jours. L'acquisition élargit l'empreinte hybride fixe et mobile de Bezeq et renforce l'échelle du spectre et des infrastructures pour le paysage évolutif de la 5G et de la fibre en Israël.
Marché des opérateurs de réseau mobile des télécommunications en Israël Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour ce rapport, le marché est mesuré comme le chiffre d'affaires annuel généré par les services MNO des télécommunications en Israël, couvrant les revenus de connectivité de base et les revenus de services associés facturés aux utilisateurs grand public et aux entreprises.
Exclusions du périmètre : sont exclus de ce dimensionnement les ventes pures d'équipements réseau, les revenus de la vente au détail de terminaux mobiles, ainsi que les services informatiques autonomes qui ne sont pas facturés en tant que revenus de services d'opérateur télécom.
Aperçu de la segmentation
- Revenus télécom globaux et ARPU
- Type de service
- Services vocaux
- Services de données et d'internet
- Services de messagerie
- Services IoT et M2M
- Services OTT et PayTV
- Autres services (services à valeur ajoutée, itinérance et services internationaux, services entreprise et en gros, etc.)
- Utilisateur final
- Entreprises
- Consommateurs
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour construire la structure initiale du modèle et l'ancrer à des indicateurs pays réels et reproductibles. Nous nous sommes principalement appuyés sur des statistiques télécom publiques et des mises à jour réglementaires pour comprendre les tendances de la base d'abonnés, les déploiements de couverture et l'évolution des prix, éléments nécessaires avant toute estimation des revenus.
Les principales sources publiques comprenaient notamment les publications et jeux de données du Ministère des Communications d'Israël, les indicateurs de l'UIT sur les abonnements et l'adoption du haut débit, les indicateurs numériques et de communications de l'OCDE, les séries macroéconomiques de la Banque mondiale à des fins de normalisation, ainsi que les avis publics relatifs aux spectres et aux licences. Nous avons également examiné les rapports annuels des opérateurs et les présentations aux investisseurs pour identifier les changements de forfaits et les évolutions tarifaires, puis consulté certains abonnements à des services financiers et d'intelligence brevets lorsqu'un poste public n'était pas clair. Cette liste n'est pas exhaustive et d'autres sources ont également été utilisées pour la collecte, la vérification croisée et la clarification.
Entretiens primaires et enquêtes
Nous nous entretenons avec des opérateurs, des spécialistes des infrastructures, des acheteurs en entreprise ainsi que des responsables réglementaires ou commerciaux en Israël. Leurs retours permettent de tester les tendances en matière d'abonnés, l'ARPU, le déploiement de la fibre et de la 5G, les revenus des tours, et la demande des entreprises, nous aidant ainsi à combler les lacunes, à trianguler les hypothèses et à valider les estimations finales.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 29 % | Directeurs généraux (CXO) : 15 % |
| Niveau intermédiaire : 46 % | Responsables fonctionnels/d'unité : 31 % |
| Acteurs de plus petite taille : 25 % | Managers : 54 % |
Dimensionnement du marché et prévisions
Le dimensionnement a débuté par une construction descendante dans laquelle les abonnements nationaux et les indicateurs d'utilisation ont été reconstitués par ligne de service, puis traduits en revenus à l'aide des tendances observées en matière d'ARPU et de tarification des offres groupées. Afin de maintenir des totaux réalistes, les résultats ont été corroborés par des approximations ascendantes sélectives, telles que l'échantillonnage des points de prix des forfaits, la vérification des fourchettes de revenus de services déclarées dans les documents publics, et la validation des revenus implicites par abonné au regard des retours d'entretiens.
Les données les plus déterminantes comprenaient les volumes d'abonnés mobiles et fixes, la répartition entre postpayé et prépayé, les tendances de consommation de données, le calendrier d'adoption de la 4G vers la 5G, ainsi que la part des ménages couverts par les réseaux fibre, dans la mesure où cela influence l'adoption des niveaux de débit haut débit et la tarification. Lorsqu'une série de données était manquante pour un sous-segment, les lacunes ont été comblées à l'aide de passerelles courtes et défendables, telles que l'interpolation sur des années adjacentes, puis vérifiées au regard des commentaires des opérateurs et des mises à jour des régulateurs.
Pour les prévisions, une analyse de scénarios a été appliquée aux quelques variables qui influencent le plus les revenus en Israël, notamment l'intensité de la concurrence par les prix et le rythme de migration vers les forfaits premium. Ces scénarios ont été affinés en un cas de base à l'aide du consensus d'experts recueilli lors des discussions primaires. La trajectoire finale a été soumise à un contrôle de cohérence au regard des contraintes macroéconomiques telles que les dépenses des ménages et la demande en connectivité des entreprises.
Validation des données et cycle de mise à jour
Les résultats ont été validés par triangulation selon trois niveaux : vérifications mathématiques du modèle, signaux de marché indépendants (abonnements, couverture et évolutions des prix), et contrôles de vraisemblance étayés par les entretiens. Si un segment croissait plus vite que le signal de demande associé, les hypothèses étaient réexaminées et l'analyste revisitait les volumes unitaires, la tarification et le calendrier jusqu'à ce que l'écart se réduise.
Avant validation finale, le modèle fait l'objet de révisions internes en plusieurs étapes au cours desquelles les anomalies sont signalées, réconciliées et documentées. Les répondants peuvent être recontactés lorsqu'un facteur spécifique évolue ou contredit une autre source. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires pour les événements significatifs, et une dernière vérification de fraîcheur est effectuée juste avant la livraison afin que les clients reçoivent la vue la plus récente et actualisée.
Comparaison de la taille du marché télécom en Israël selon Mordor Intelligence avec d'autres estimations publiées
Les différentes tailles de marché publiées pour les télécommunications en Israël peuvent sembler très éloignées les unes des autres, car le périmètre est défini différemment et les revenus peuvent être comptabilisés au niveau de l'opérateur ou élargis pour inclure des services numériques adjacents. Le calendrier joue également un rôle, certains éditeurs utilisant des années de base plus anciennes, tandis que d'autres appliquent des hypothèses de reprise des prix plus agressives dans un marché où les tarifs peuvent se réajuster rapidement.
Les revenus de revente de terminaux et d'appareils sont exclus du périmètre de Mordor Intelligence. C'est l'une des principales raisons pour lesquelles certains chiffres télécom plus larges apparaissent plus élevés, même lorsque les totaux d'abonnés semblent similaires.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 3,75 milliards USD (2026) | |
| Cabinet de conseil mondial A | 4,60 milliards USD (2026) | Utilise une définition plus large des télécommunications qui mélange les revenus de services des opérateurs avec les revenus liés aux terminaux et certains compléments TIC, et applique une hypothèse de rebond de l'ARPU plus rapide après les changements de tarification. |
| Association sectorielle B | 3,20 milliards USD (2025) | S'appuie sur une base de revenus de l'année précédente et met l'accent sur la voix traditionnelle et l'accès mobile de base, ce qui peut sous-estimer la monétisation plus récente issue des niveaux de débit haut débit plus élevés et des services à valeur ajoutée. |
En examinant le tableau dans son ensemble, l'écart s'explique principalement par ce qui est comptabilisé comme revenu télécom et par l'année retenue comme point de départ pour les tendances de prix et de mix. En maintenant les données d'entrée liées aux abonnements observables, à la tarification des forfaits et aux contrôles de cohérence des revenus de services, l'estimation reste traçable selon des étapes claires qu'un autre analyste peut reproduire.
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des MNO Télécom en Israël ?
La taille du marché des MNO Télécom en Israël est de 3,75 milliards USD en 2026 et devrait enregistrer un CAGR de 1,17 % durant la période de prévision (2026-2031).
Qui sont les principaux acteurs du marché des MNO Télécom en Israël ?
Bezeq, Pelephone, Cellcom, Golan Telecom et AT&T sont les principales entreprises opérant sur le marché des MNO Télécom en Israël.
Quelles années ce rapport sur le marché des MNO Télécom en Israël couvre-t-il ?
Le rapport couvre les données historiques du marché des MNO Télécom en Israël pour les années : 2019, 2020, 2021, 2022, 2023 et 2024. Le rapport prévoit également la taille du marché des MNO Télécom en Israël pour les années : 2026, 2027, 2028, 2029, 2030 et 2031.