
Taille et part du marché des scintillateurs inorganiques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 452.78 Millions de dollars américains |
| Taille du Marché (2031) | 645.17 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 7.34 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des scintillateurs inorganiques par Mordor Intelligence
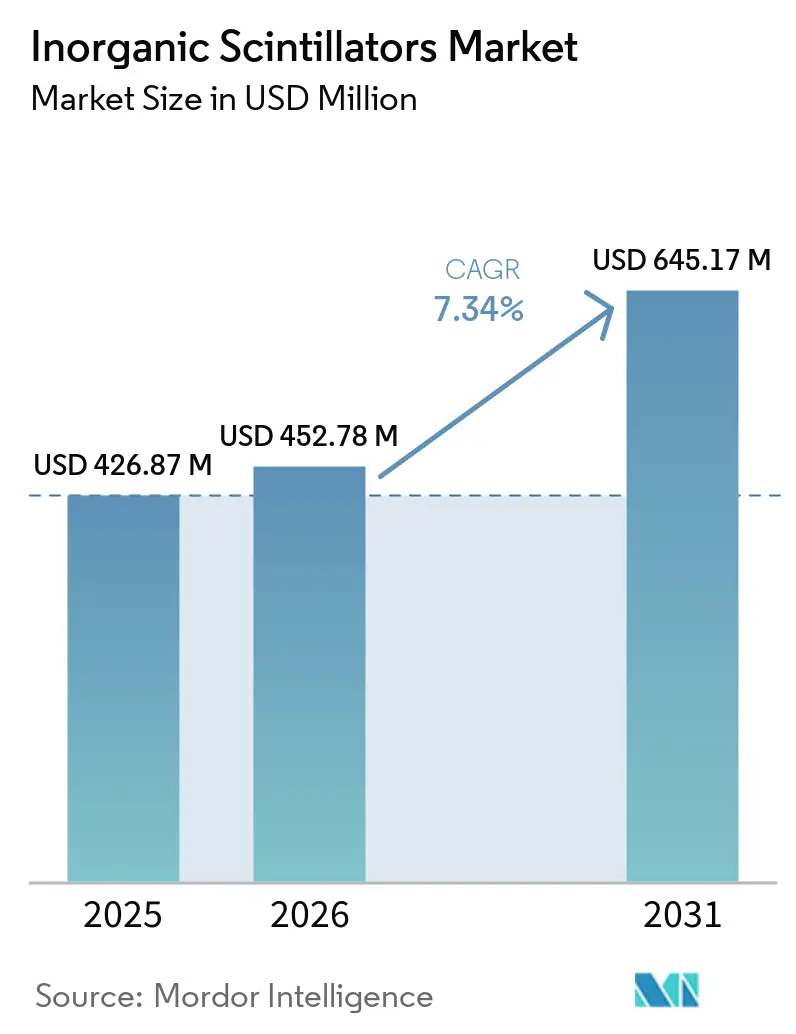
Le marché des scintillateurs inorganiques devrait passer de 426,87 millions USD en 2025 à 452,78 millions USD en 2026, pour atteindre 645,17 millions USD d'ici 2031, avec un CAGR de 7,34 % sur la période 2026-2031. Le marché des scintillateurs inorganiques est soutenu par une demande soutenue en imagerie TEP et TEMP, alors que les programmes de soins oncologiques, les flux de travail en théranostique et la modernisation de l'imagerie continuent de se développer dans les réseaux hospitaliers et les centres de recherche. Le marché des scintillateurs inorganiques évolue également vers des chimies cristallines plus performantes, les acheteurs accordant davantage d'importance à la résolution temporelle, à la résolution en énergie et à la compatibilité avec les architectures de détecteurs numériques. Le positionnement dans la chaîne d'approvisionnement revêt désormais presque autant d'importance que les performances des détecteurs, car la production de cristaux haut de gamme dépend encore de méthodes de croissance spécialisées et d'un accès concentré aux intrants en terres rares. Le marché des scintillateurs inorganiques voit également des opportunités dans les systèmes d'imagerie de qualité recherche, les infrastructures radiopharmaceutiques intégrées et les matériaux alternatifs à base de lutétium ou céramiques susceptibles d'élargir la base de fournisseurs à terme. La concurrence reste la plus forte au niveau des cristaux, où un groupe limité de fabricants détient un savoir-faire procédural durable, tandis que l'intégration des détecteurs en aval reste plus ouverte et spécifique aux applications.
Points clés du rapport
- Par type, l'iodure de sodium (NaI) représentait 38,47 % du chiffre d'affaires en 2025, tandis que les scintillateurs à base de lutétium devraient se développer à un CAGR de 7,84 % jusqu'en 2031.
- Par forme, les monocristaux représentaient 41,35 % du chiffre d'affaires en 2025, tandis que les matériaux polycristallins devraient croître à un CAGR de 8,17 % jusqu'en 2031.
- Par technologie de détection, les systèmes à tube photomultiplicateur représentaient 42,26 % du chiffre d'affaires en 2025, tandis que les systèmes de détection hybrides devraient croître à un CAGR de 8,56 % jusqu'en 2031.
- Par application, la tomographie par émission de positons (TEP) représentait 39,62 % du chiffre d'affaires en 2025, tandis que la recherche en médecine nucléaire devrait progresser à un CAGR de 9,11 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux représentaient 43,37 % de la demande en 2025, tandis que les centres d'imagerie diagnostique devraient se développer à un CAGR de 7,56 % jusqu'en 2031.
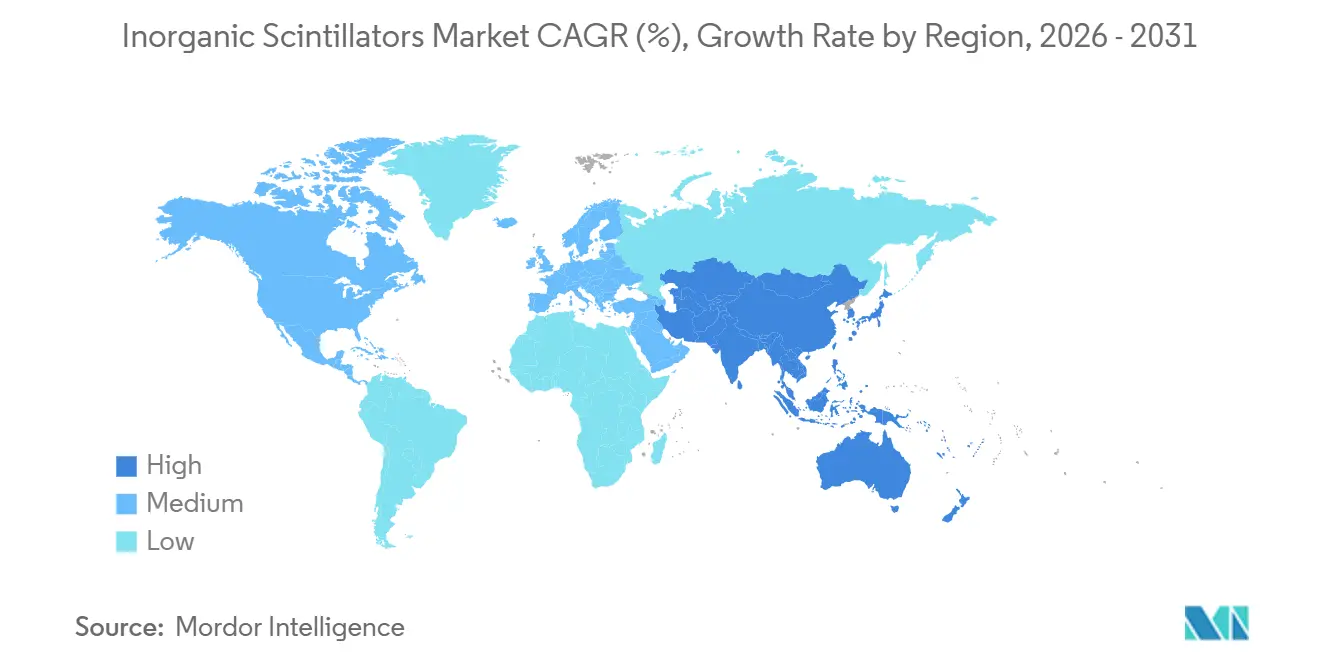
- Par géographie, l'Amérique du Nord représentait 46,28 % du chiffre d'affaires en 2025, tandis que l'Asie-Pacifique devrait enregistrer le CAGR régional le plus rapide à 10,24 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des scintillateurs inorganiques
Analyse de l'impact des moteurs*
| Moteur | (~) % Impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Adoption croissante de l'imagerie TEP et TEMP pour le diagnostic précoce des maladies | +2.1% | Mondial, plus prononcé en Amérique du Nord et en Europe occidentale | Moyen terme (2-4 ans) |
| Charge mondiale croissante du cancer et des maladies chroniques | +1.5% | Mondial, s'accélérant en Asie-Pacifique et en Amérique latine | Long terme (≥ 4 ans) |
| Avancées technologiques dans les matériaux scintillateurs | +1.4% | Amérique du Nord, Europe, Asie de l'Est | Moyen terme (2-4 ans) |
| Expansion des systèmes d'imagerie hybrides | +1.2% | Amérique du Nord, Allemagne, Japon, Chine | Moyen terme (2-4 ans) |
| Investissements croissants dans les infrastructures de médecine nucléaire | +1.0% | Asie-Pacifique, Moyen-Orient, économies émergentes | Long terme (≥ 4 ans) |
| Demande croissante d'imagerie médicale haute résolution et à faible dose | +0.8% | Amérique du Nord, UE | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Adoption croissante de l'imagerie TEP et TEMP pour le diagnostic précoce des maladies
L'imagerie TEP et TEMP occupe désormais une place beaucoup plus proche de la pratique diagnostique de routine dans les grands établissements d'oncologie, et cette évolution confère au marché des scintillateurs inorganiques une base de demande en équipements plus stable. Chaque scanner installé génère une demande non seulement pour le réseau de détecteurs d'origine, mais aussi pour les cycles de remplacement ultérieurs qui se poursuivent bien après la première décision d'achat. Les perspectives à long terme d'une demande d'imagerie soutenue restent solides, car The Lancet a projeté que l'incidence mondiale du cancer dépasserait 30,5 millions de cas par an d'ici 2050.[1]The Lancet, "La charge mondiale, régionale et nationale du cancer, 1990–2023, avec des prévisions jusqu'en 2050, une analyse systématique pour l'étude sur la charge mondiale des maladies 2023," The Lancet, thelancet.com La théranostique ajoute une autre dimension à cette demande, car les protocoles de traitement à base de Lu-177 nécessitent des examens d'imagerie répétés pour la dosimétrie, la planification du traitement et le suivi de la réponse. SHINE Technologies a reçu l'autorisation de mise sur le marché de l'Union européenne pour Ilumira en mai 2026, ce qui favorise une utilisation clinique plus large du Lu-177 sans porteur et peut augmenter les volumes d'imagerie autour des programmes de traitement.[2]SHINE Technologies, "SHINE obtient l'autorisation de mise sur le marché européenne pour Ilumira," SHINE Technologies, shinefusion.com En conséquence, le marché des scintillateurs inorganiques bénéficie d'une utilisation des scanners liée à la fois au diagnostic et au suivi thérapeutique, plutôt qu'à un seul événement d'imagerie.
Avancées technologiques dans les matériaux scintillateurs
Les performances des matériaux sont devenues un facteur d'achat plus direct sur le marché des scintillateurs inorganiques, car le choix des cristaux détermine désormais la résolution temporelle, la sensibilité et la compatibilité avec les architectures de détecteurs numériques. Des recherches publiées en 2025 ont montré que les cristaux LYSO:Ce de 5e génération surpassaient les générations précédentes en termes de sensibilité, de résolution en énergie et de temps de résolution en coïncidence. Une étude de 2026 a également révélé que les cristaux de silicate de lutétium LFS-3 offraient des performances comparables ou supérieures au LYSO de qualité clinique sur des indicateurs clés, ce qui élargit l'éventail des matériaux commercialement crédibles pour les scanners avancés.[3]J. Wehr et al., "Analyse comparative de trois générations de cristaux LYSO:Ce pour les applications d'imagerie médicale," Nuclear Instruments and Methods in Physics Research, doi.org Ces gains en termes de matériaux réduisent l'avantage de durée de vie utile des anciens systèmes NaI couplés à des tubes photomultiplicateurs dans les environnements d'imagerie haut de gamme. Le marché des scintillateurs inorganiques évolue donc vers une courbe de performance où des améliorations cristallines progressives peuvent directement influencer le calendrier de mise à niveau dans les hôpitaux et les centres de recherche.
Expansion des systèmes d'imagerie hybrides
Les plateformes d'imagerie hybrides TEP et liées à la TEP jouent un rôle croissant dans les infrastructures oncologiques, ce qui confère au marché des scintillateurs inorganiques une source récurrente de demande provenant de systèmes à forte densité de détecteurs. Ces systèmes nécessitent de grands réseaux de cristaux, et leurs cycles de remplacement prolongent la demande bien au-delà de l'année de la première installation. Le Journal of Nuclear Medicine a également rapporté en 2025 que le rayonnement intrinsèque des scanners TEP à champ de vision axial étendu à base de LYSO ne constitue pas un problème de sécurité pour les patients, ce qui lève une préoccupation d'achat pour les systèmes avancés. Étant donné qu'une seule plateforme hybride peut prendre en charge l'oncologie, la neurologie, la cardiologie et le suivi théranostique, le marché des scintillateurs inorganiques bénéficie d'une utilisation moyenne plus élevée des systèmes après installation.
Investissements croissants dans les infrastructures de médecine nucléaire
Les dépenses d'infrastructure offrent au marché des scintillateurs inorganiques un pipeline de demande plus organisé en Asie-Pacifique et dans d'autres régions émergentes. L'Inde a annoncé des plans pour un réacteur dédié aux isotopes médicaux dans le cadre d'un modèle de partenariat public-privé, ce qui laisse présager un développement domestique plus large des capacités de médecine nucléaire. L'Australie suit une voie similaire, le plan d'entreprise 2025-2029 de l'ANSTO étant engagé en faveur d'un approvisionnement souverain en médecine nucléaire grâce à des investissements ciblés. Telix Pharmaceuticals a ensuite inauguré en juillet 2026 à Melbourne la première installation intégrée d'Australie dédiée à la fabrication radiopharmaceutique, à la recherche, au traitement clinique et à l'imagerie. Lorsque la production d'isotopes et les capacités d'imagerie se développent en parallèle, le marché des scintillateurs inorganiques bénéficie d'un soutien plus solide de l'utilisation locale des scanners plutôt que du seul déploiement ponctuel de matériel.
Analyse de l'impact des freins*
| Frein | (~) % Impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Coût de fabrication élevé des cristaux scintillateurs haut de gamme | -0.7% | Mondial, plus aigu dans les marchés émergents sensibles aux coûts | Moyen terme (2-4 ans) |
| Contraintes d'approvisionnement en matières premières de terres rares | -0.6% | Mondial, plus aigu en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Longs cycles de qualification des produits et d'approbation réglementaire | -0.4% | Amérique du Nord, UE | Moyen terme (2-4 ans) |
| Compromis de performance tels que la phosphorescence résiduelle et l'hygroscopicité | -0.3% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût de fabrication élevé des cristaux scintillateurs haut de gamme
La production de cristaux haut de gamme reste coûteuse, et ce problème de coût continue de limiter la rapidité avec laquelle le marché des scintillateurs inorganiques peut évoluer vers les chimies de pointe. Le procédé Czochralski utilisé pour des matériaux tels que le LYSO et le BGO nécessite des équipements d'investissement coûteux, des matières premières de haute pureté et de longs cycles de croissance qui maintiennent l'économie de production sous tension. Les matières premières représentent une part importante du coût total dans les cristaux à base de lutétium, et les taux de rendement plus faibles font encore monter le prix final pour les petits producteurs. L'écart entre le NaI(Tl) moins coûteux et le LYSO haut de gamme reste important en 2026, ce qui maintient de nombreux parcs de scanners liés à des configurations plus économiques en dehors des grands centres académiques. Cet écart concentre également l'offre parmi les fabricants capables de maintenir de meilleurs rendements et d'absorber les coûts fixes de la croissance cristalline avancée. Le marché des scintillateurs inorganiques est donc confronté à une barrière structurelle de coût qui ralentit l'adoption des matériaux haut de gamme, même lorsque la demande clinique progresse clairement.
Contraintes d'approvisionnement en matières premières de terres rares
La disponibilité des terres rares est devenue un enjeu plus visible pour le marché des scintillateurs inorganiques après que la Chine a introduit des exigences de licence d'exportation en avril 2025 pour le lutétium, le gadolinium, l'yttrium et d'autres éléments utilisés dans les chaînes d'approvisionnement en cristaux avancés. L'analyse de Taylor Wessing de juin 2025 indiquait que la Chine représentait près de 90 % de la capacité mondiale de raffinage des terres rares et que l'examen standard des licences pouvait prendre jusqu'à 45 jours ouvrables. Les délais d'obtention des licences ont déjà accru le risque de ralentissement des calendriers de production et de durcissement des conditions contractuelles pour certains fabricants européens. Cela signifie que le marché des scintillateurs inorganiques peut subir des tensions d'approvisionnement même dans des périodes où la demande clinique reste solide.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : le NaI conserve son leadership en volume, mais la chimie du lutétium définit la frontière de croissance
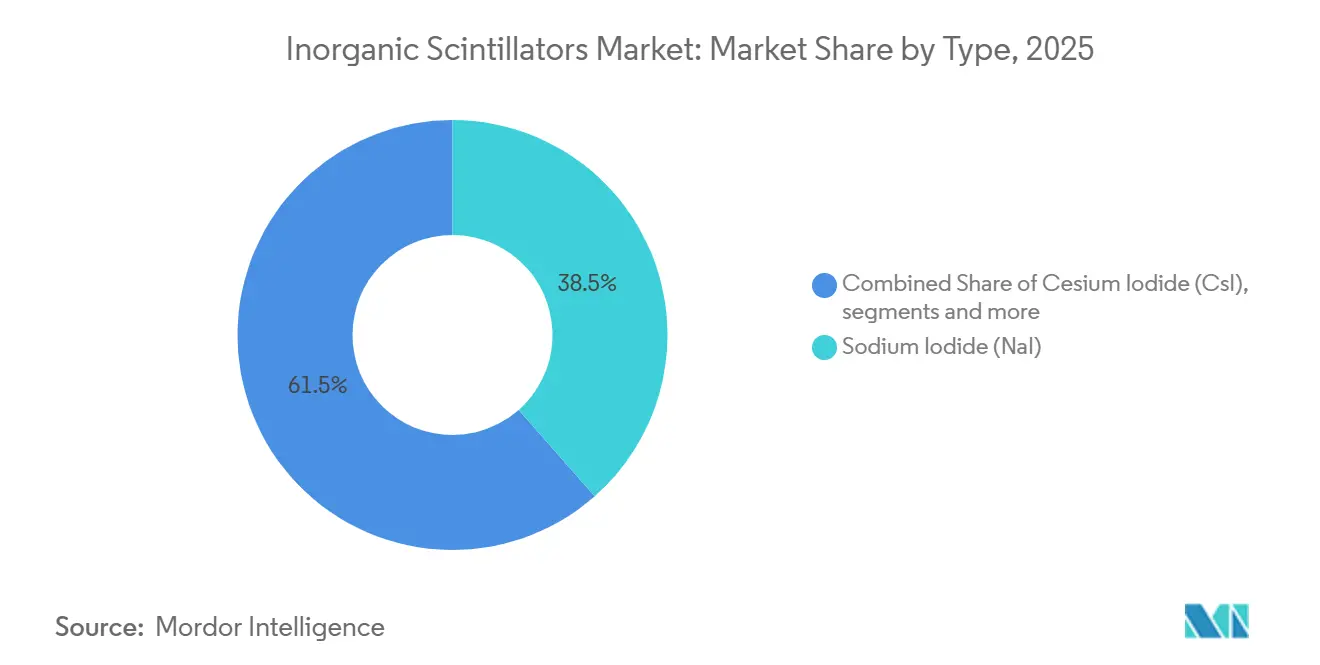
L'iodure de sodium représentait 38,47 % du marché des scintillateurs inorganiques en 2025, et il reste central dans les flux de travail des caméras gamma et de la TEMP, où la maîtrise des coûts continue de guider les décisions d'achat. L'iodure de sodium continue de bénéficier d'un rendement lumineux élevé et d'une base installée bien plus importante que le segment des détecteurs haut de gamme les plus récents. Les scintillateurs à base de lutétium devraient se développer à un CAGR de 7,84 % jusqu'en 2031, ce qui en fait le groupe de matériaux à la croissance la plus rapide sur le marché des scintillateurs inorganiques. Les exigences de la TEP à temps de vol poussent les spécifications des détecteurs vers le haut, ce qui soutient une demande plus forte pour les chimies de silicate de lutétium capables de répondre à des attentes de résolution temporelle plus strictes dans les plateformes avancées.
L'iodure de césium reste pertinent dans les détecteurs à rayons X à panneau plat et les systèmes de tomodensitométrie, car la flexibilité mécanique reste importante dans ces configurations. Les matériaux à base de gadolinium tels que le GAGG:Ce suscitent également de l'intérêt dans l'imagerie préclinique et la dosimétrie en radiothérapie, en partie parce qu'ils réduisent la dépendance directe aux chaînes d'approvisionnement à forte teneur en lutétium.


Par forme : les monocristaux ancrent les normes de qualité, les voies polycristallines stimulent l'expansion des volumes
Les monocristaux représentaient 41,35 % de la demande en 2025, et ils définissent toujours la référence de qualité pour les réseaux de détecteurs de précision. Une résolution en énergie uniforme sur de grands réseaux reste une exigence impérative dans les systèmes TEP, de sorte que les équipementiers continuent de s'appuyer sur des formats cristallins à la reproductibilité éprouvée. Les scintillateurs céramiques jouent déjà un rôle pratique dans les applications de tomodensitométrie à grand volume, où l'échelle et la durabilité importent davantage que la plus grande uniformité au niveau TEP. Les scintillateurs en verre occupent une niche plus restreinte mais défendable dans la détection des neutrons rapides et le contrôle de sécurité, où la fragilité peut être un inconvénient pour les formats cristallins conventionnels.
Les matériaux polycristallins devraient croître à un CAGR de 8,17 % jusqu'en 2031, ce qui fait de l'innovation en termes de forme l'un des thèmes les plus actifs sur le marché des scintillateurs inorganiques. Les céramiques transparentes et les voies polycristallines associées progressent car elles peuvent prendre en charge des formes et des volumes plus difficiles à produire par la croissance cristalline monocristalline traditionnelle.
Par technologie de détection : les systèmes à tubes photomultiplicateurs installés maintiennent la base, mais les conceptions hybrides et à SiPM façonnent la nouvelle demande
Les systèmes à tubes photomultiplicateurs représentaient 42,26 % du chiffre d'affaires en 2025, et cette base installée leur confère toujours le rôle le plus important dans la demande de remplacement actuelle. De nombreuses caméras gamma TEMP et les anciens systèmes TEP restent en service pendant de longues durées d'exploitation, ce qui signifie que leurs besoins en détecteurs se poursuivent même lorsque les ventes de nouveaux scanners fluctuent. Les systèmes de détection hybrides devraient croître à un CAGR de 8,56 % jusqu'en 2031, ce qui reflète l'attrait d'une combinaison de gains de performance et d'un meilleur contrôle des coûts. Sur le marché des scintillateurs inorganiques, ces conceptions hybrides sont particulièrement pertinentes pour les hôpitaux qui souhaitent une meilleure capacité TEP à temps de vol sans passer entièrement à l'architecture de détecteurs la plus coûteuse.
Les systèmes à base de SiPM captent une part croissante des nouvelles installations car ils prennent en charge des configurations numériques compactes et peuvent fonctionner dans des environnements à champ magnétique tels que la TEP/IRM. Frontiers in Physics a rapporté en 2026 que les cartes de lecture SiPM multicanaux obtenaient des résultats de résolution temporelle équivalents aux configurations monocanaux, même avec un multiplexage 4:1. Le marché des scintillateurs inorganiques évolue donc vers une période où les systèmes hybrides pourraient servir d'étape de transition, tandis que les plateformes SiPM entièrement numériques gagnent davantage de terrain dans les installations haut de gamme.
Par application : la TEP détient la plus grande base, tandis que les utilisations en recherche établissent le rythme le plus rapide
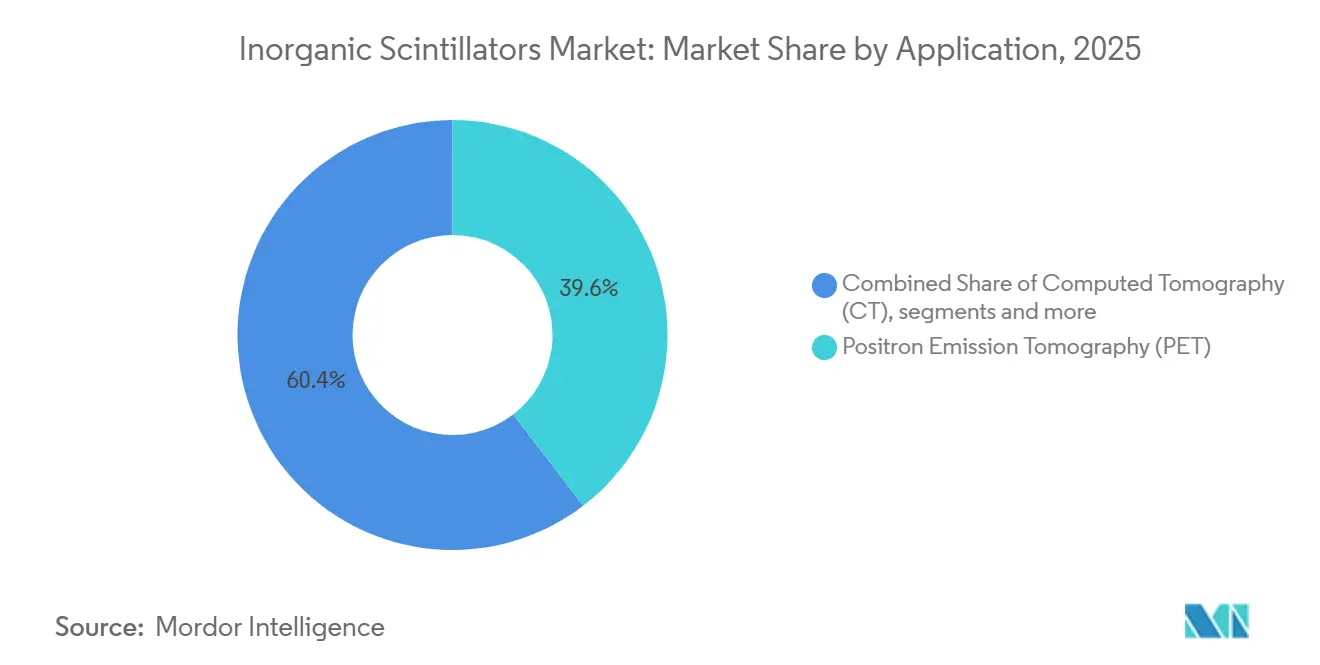
La tomographie par émission de positons (TEP) représentait 39,62 % du chiffre d'affaires en 2025, tandis que la recherche en médecine nucléaire devrait progresser à un CAGR de 9,11 % jusqu'en 2031, ce qui en fait le domaine d'application à la croissance la plus rapide sur le marché des scintillateurs inorganiques. Cette croissance est liée aux programmes d'imagerie préclinique, aux systèmes de recherche TEP corps entier et au développement clinique en théranostique qui nécessite des détecteurs à base de cristaux haute résolution. L'essor des protocoles de traitement au Lu-177 ajoute des cycles d'imagerie répétés pour la dosimétrie et le suivi, ce qui augmente l'utilisation de la TEP au-delà du premier examen diagnostique.
Le Journal of Nuclear Medicine a rapporté en 2025 que le rayonnement intrinsèque du 176Lu dans les scanners TEP LYSO à champ de vision axial étendu ne constitue pas un problème de sécurité pour les patients. La tomodensitométrie continue de consommer de grands volumes de matériaux scintillateurs car les réseaux de détecteurs sont importants et les cycles de remplacement restent actifs. La dosimétrie en radiothérapie assume également davantage de rôles de surveillance en temps réel à base de scintillateurs dans les environnements de traitement.
Par utilisateur final : les hôpitaux dominent le volume actuel, tandis que les centres d'imagerie apportent le delta de croissance
Les hôpitaux représentaient 43,37 % de la demande en 2025, ce qui les maintient comme le plus grand groupe d'utilisateurs finaux sur le marché des scintillateurs inorganiques. Les hôpitaux tertiaires et les centres médicaux universitaires concentrent toujours les budgets d'achat TEP/TDM et TEMP les plus importants, et ils abritent de nombreux services de médecine nucléaire qui façonnent l'adoption des technologies. Les centres d'imagerie diagnostique devraient croître à un CAGR de 7,56 % jusqu'en 2031, ce qui en fait le groupe d'utilisateurs finaux à l'expansion la plus rapide.
Les fournisseurs de cristaux haut de gamme pourraient donc avoir besoin de structures tarifaires plus différenciées et de structures d'approvisionnement basées sur la performance à mesure que les réseaux d'imagerie indépendants se développent. Les centres de soins oncologiques deviennent également plus importants car les cycles de traitement répétés au Lu-177 créent une demande d'imagerie TEP répétée tout au long du parcours de chaque patient. À mesure que cette composition évolue, le secteur des scintillateurs inorganiques voit davantage de croissance se déplacer vers les établissements capables de transformer un débit de patients plus rapide en une utilisation plus élevée des scanners.
Analyse géographique
L'Amérique du Nord représentait 46,28 % de la part du marché des scintillateurs inorganiques en 2025, ce qui la maintenait comme la plus grande base régionale. La région bénéficie d'une large base installée de systèmes TEP/TDM et TEMP, d'un financement étendu des soins oncologiques et d'un dense écosystème académique de médecine nucléaire. SHINE Technologies a renforcé cette position avec 240 millions USD de financement de série E en février 2026 et avec l'acquisition finalisée de l'activité TEMP de Lantheus en janvier 2026.
L'Europe reste le deuxième pôle régional du marché des scintillateurs inorganiques, avec des achats toujours façonnés par des budgets de santé nationaux pluriannuels. L'Allemagne se distingue dans la demande de cristaux haut de gamme car les programmes d'imagerie TEP de qualité recherche et d'imagerie corps entier continuent d'attirer des financements publics. En mars 2026, le HZDR et l'UKDD ont confirmé près de 8 millions EUR d'investissement conjoint pour un système TEP corps entier, dont près de 5 millions EUR de cofinancement de l'UE. L'Espagne, la France et l'Italie ajoutent également une demande de centres de diagnostic privés pour des capacités hybrides TEP/TDM. Les exigences de licence d'exportation chinoises de 2025 créent un environnement opérationnel plus difficile pour les fabricants européens de cristaux qui dépendent des intrants en terres rares raffinés en Chine.
L'Asie-Pacifique devrait enregistrer le CAGR régional le plus rapide à 10,24 % jusqu'en 2031, ce qui en fait la partie à la croissance la plus rapide du marché des scintillateurs inorganiques. La Chine, l'Inde et l'Australie constituent les principales ancres de demande régionale car les infrastructures d'imagerie et les capacités radiopharmaceutiques se développent conjointement. L'Inde progresse à travers un développement coordonné qui comprend un réacteur isotopique dédié planifié et un accord portant sur quatre cyclotrons entre IBA et Shreeji. L'Australie renforce la demande locale grâce au plan d'approvisionnement souverain de l'ANSTO et à l'installation intégrée de Melbourne de Telix inaugurée en juillet 2026. Le Moyen-Orient et l'Afrique restent des zones d'opportunité à un stade précoce, tandis que l'Amérique du Sud progresse encore principalement grâce à l'expansion des centres d'oncologie privés au Brésil et en Argentine.

Paysage concurrentiel
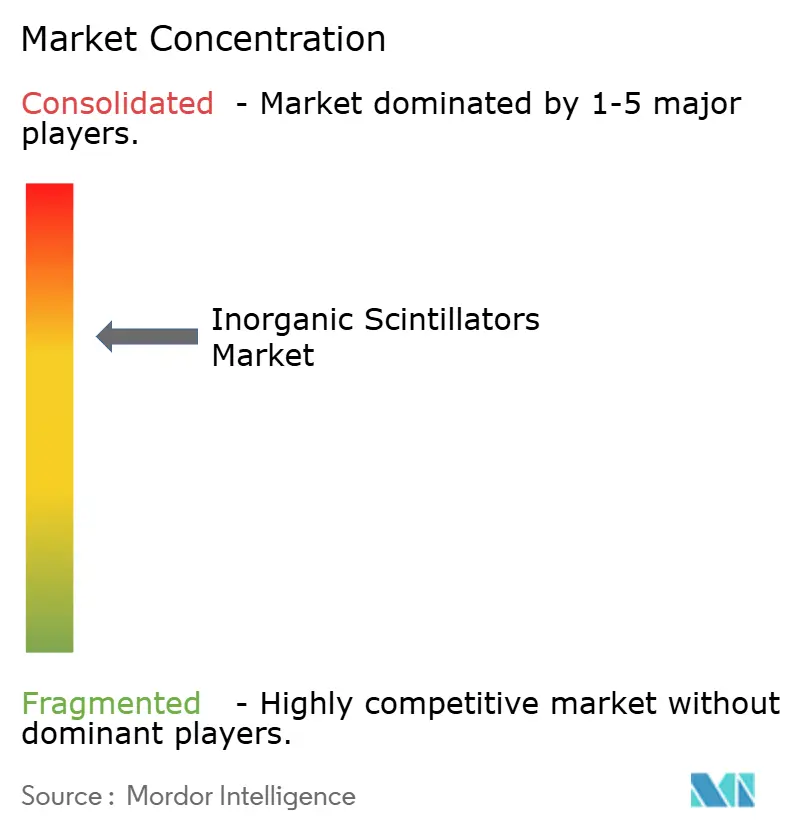
Le marché des scintillateurs inorganiques est modérément consolidé au niveau de la fabrication de cristaux, où la capacité de procédé constitue toujours la principale barrière à l'entrée. L'expertise dans la croissance Czochralski et Bridgman, la manipulation des terres rares et la finition optique n'est pas facilement reproductible à une qualité commerciale. C'est pourquoi un groupe limité de producteurs continue de donner le rythme dans l'approvisionnement en cristaux haut de gamme.
Excelitas a indiqué que Luxium apportait plus de 170 brevets, plus de 650 clients et sept installations mondiales couvrant l'imagerie médicale, les semi-conducteurs et les activités photoniques liées à la défense. Cette envergure est importante car le marché des scintillateurs inorganiques récompense les entreprises capables de combiner la science des cristaux avec une large portée applicative et une production manufacturière fiable. Les principaux fournisseurs se font également concurrence par des gains matériels progressifs plutôt que par le seul prix. Des recherches menées en 2026 ont ensuite montré que le LFS-3 pouvait rivaliser avec le LYSO de qualité clinique ou le surpasser sur des indicateurs clés de détecteurs.
La concurrence s'étend également à l'architecture des détecteurs, et pas seulement à la chimie des cristaux. Le marché des scintillateurs inorganiques laisse encore de la place aux producteurs régionaux à moindre coût, notamment là où la demande intérieure est en hausse et où les acheteurs acceptent différents compromis de performance. Les espaces blancs restent les plus importants dans la fabrication de céramiques transparentes et dans les alternatives non lutetium telles que le GAGG:Ce qui peuvent atténuer l'exposition aux terres rares. Parmi les exemples stratégiques récents, on peut citer SHINE qui construit une plateforme de médecine nucléaire plus intégrée et Telix qui ouvre un site radiopharmaceutique et d'imagerie de bout en bout à Melbourne.
Leaders du secteur des scintillateurs inorganiques
-
Saint-Gobain Crystals
-
Hamamatsu Photonics K.K.
-
Proterial Ltd.
-
Toshiba Materials Co., Ltd.
-
Mirion Technologies, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents dans le secteur
- Juillet 2026 : Telix Pharmaceuticals a officiellement inauguré son installation Telix Manufacturing Solutions North Melbourne (TMSNM), premier site en Australie intégrant la recherche radiopharmaceutique, la fabrication clinique, l'administration de doses aux patients et l'imagerie. L'installation ancre directement l'utilisation des scanners TEP domestiques en éliminant les pertes de décroissance des isotopes liées au transport.
- Juillet 2026 : Radnostix, Inc. a finalisé l'acquisition d'actifs clés de Lucerno Dynamics, LLC, notamment la plateforme technologique LARA System et le logiciel ELLEXA Explorer. La transaction élargit le portefeuille de dispositifs de médecine nucléaire de Radnostix dans les domaines de la dosimétrie, de la quantification de la captation et du suivi de l'administration des médicaments.
- Mai 2026 : SHINE Technologies a reçu l'autorisation de mise sur le marché centralisée dans l'Union européenne pour Ilumira (lutétium-177 sans porteur), ouvrant l'UE comme marché majeur pour la thérapie par radioligands ciblés à base de Lu-177. L'autorisation a suivi le financement de série E de 240 millions USD de SHINE en février 2026.


Périmètre du rapport mondial sur le marché des scintillateurs inorganiques
Selon le périmètre du rapport, le marché des scintillateurs inorganiques comprend les matériaux et composants qui émettent de la lumière lorsqu'ils sont exposés à des rayonnements ionisants, permettant la détection et la mesure des rayonnements dans diverses applications. Ces scintillateurs sont largement utilisés dans les systèmes d'imagerie médicale, la détection nucléaire, le contrôle de sécurité, la recherche en physique des hautes énergies et l'inspection industrielle en raison de leur rendement lumineux élevé, de leur sensibilité aux rayonnements et de leur résolution en énergie.
Le marché des scintillateurs inorganiques est segmenté par type, forme, technologie de détection, application, utilisateur final et géographie. Par type, le marché est segmenté en iodure de sodium (NaI), iodure de césium (CsI), germanate de bismuth (BGO), scintillateurs à base de lutétium, scintillateurs à base de gadolinium et autres types de matériaux. Par forme, le marché est segmenté en monocristaux, matériaux polycristallins, scintillateurs céramiques et scintillateurs en verre. Par détection, le marché est segmenté en systèmes à tube photomultiplicateur, systèmes à photomultiplicateur au silicium et systèmes de détection hybrides. Par application, le marché est segmenté en tomographie par émission de positons (TEP), tomodensitométrie (TDM), radiographie numérique et fluoroscopie, dosimétrie en radiothérapie, recherche en médecine nucléaire, imagerie préclinique et autres applications. Par utilisateur final, le marché est segmenté en hôpitaux, centres d'imagerie diagnostique, centres de soins oncologiques et autres utilisateurs finaux. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions mondiales. Le rapport propose des valeurs (USD) pour tous les segments ci-dessus.
| Iodure de sodium (NaI) |
| Iodure de césium (CsI) |
| Germanate de bismuth (BGO) |
| Scintillateurs à base de lutétium |
| Scintillateurs à base de gadolinium |
| Autres types de matériaux |
| Monocristaux |
| Matériaux polycristallins |
| Scintillateurs céramiques |
| Scintillateurs en verre |
| Systèmes à tube photomultiplicateur |
| Systèmes à photomultiplicateur au silicium |
| Systèmes de détection hybrides |
| Tomographie par émission de positons (TEP) |
| Tomodensitométrie (TDM) |
| Radiographie numérique et fluoroscopie |
| Dosimétrie en radiothérapie |
| Recherche en médecine nucléaire |
| Imagerie préclinique |
| Autres applications |
| Hôpitaux |
| Centres d'imagerie diagnostique |
| Centres de soins oncologiques |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type | Iodure de sodium (NaI) | |
| Iodure de césium (CsI) | ||
| Germanate de bismuth (BGO) | ||
| Scintillateurs à base de lutétium | ||
| Scintillateurs à base de gadolinium | ||
| Autres types de matériaux | ||
| Par forme | Monocristaux | |
| Matériaux polycristallins | ||
| Scintillateurs céramiques | ||
| Scintillateurs en verre | ||
| Par technologie de détection | Systèmes à tube photomultiplicateur | |
| Systèmes à photomultiplicateur au silicium | ||
| Systèmes de détection hybrides | ||
| Par application | Tomographie par émission de positons (TEP) | |
| Tomodensitométrie (TDM) | ||
| Radiographie numérique et fluoroscopie | ||
| Dosimétrie en radiothérapie | ||
| Recherche en médecine nucléaire | ||
| Imagerie préclinique | ||
| Autres applications | ||
| Par utilisateur final | Hôpitaux | |
| Centres d'imagerie diagnostique | ||
| Centres de soins oncologiques | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||


Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché des scintillateurs inorganiques d'ici 2031 ?
Le marché des scintillateurs inorganiques devrait atteindre 645,17 millions USD d'ici 2031, contre 426,87 millions USD en 2025 et 452,78 millions USD en 2026, avec un CAGR de 7,34 % sur la période 2026-2031.
Quel segment d'application est en tête, et lequel connaît la croissance la plus rapide ?
La tomographie par émission de positons (TEP) était en tête en 2025 avec une part de 39,62 %, tandis que la recherche en médecine nucléaire devrait connaître la croissance la plus rapide à un CAGR de 9,11 % en raison des avancées croissantes dans les radiotraceurs, l'imagerie moléculaire et les applications de recherche clinique.
Quel type de matériau est en tête, et lequel connaît la croissance la plus rapide ?
L'iodure de sodium était en tête en 2025 avec une part de 38,47 %, tandis que les scintillateurs à base de lutétium devraient connaître la croissance la plus rapide à un CAGR de 7,84 % à mesure que les exigences de la TEP à temps de vol augmentent.
Pourquoi l'Asie-Pacifique se développe-t-elle plus rapidement que les autres régions ?
L'Asie-Pacifique devrait se développer à un CAGR de 10,24 % jusqu'en 2031, bénéficiant d'investissements coordonnés dans les réacteurs isotopiques, les cyclotrons, la planification d'un approvisionnement souverain et les installations radiopharmaceutiques intégrées en Inde et en Australie.
Dernière mise à jour de la page le:



