
Tamanho e Participação do Mercado de Cintiladores Inorgânicos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 452.78 Milhões de dólares |
| Tamanho do Mercado (2031) | 645.17 Milhões de dólares |
| Growth Rate (2026 - 2031) | 7.34 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Cintiladores Inorgânicos por Mordor Intelligence
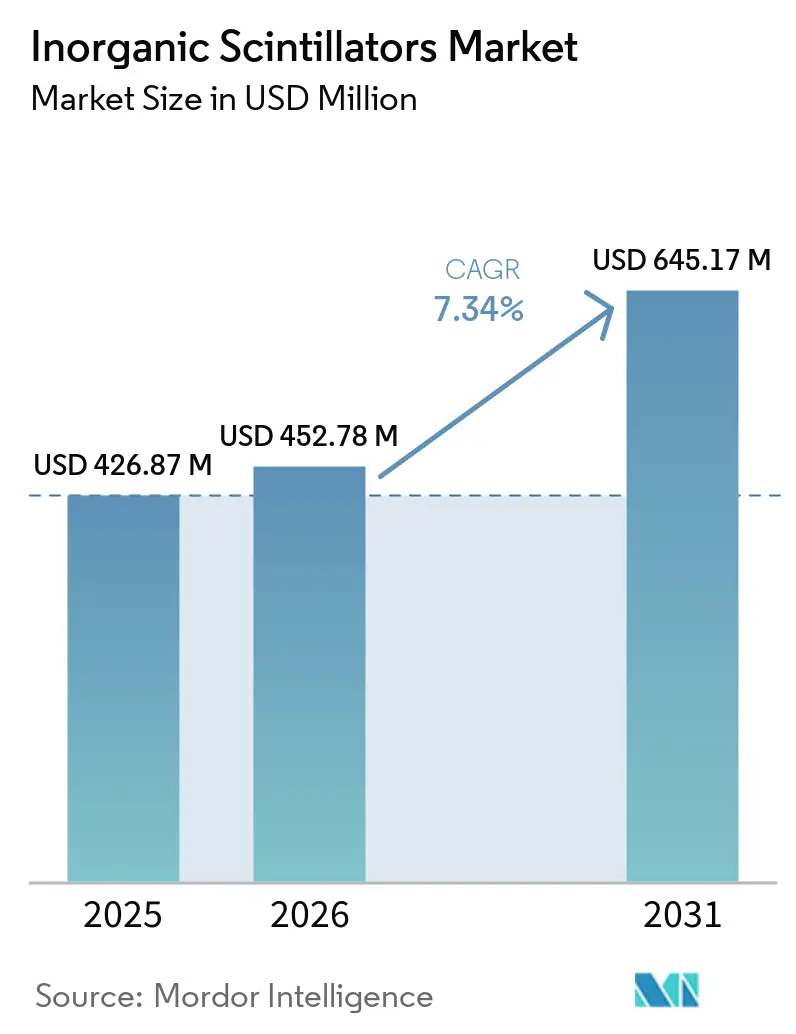
Espera-se que o mercado de cintiladores inorgânicos aumente de 426,87 milhões de USD em 2025 para 452,78 milhões de USD em 2026 e atinja 645,17 milhões de USD até 2031, crescendo a um CAGR de 7,34% no período de 2026 a 2031. O mercado de cintiladores inorgânicos está sendo sustentado pela demanda contínua de imagens PET e SPECT, à medida que os programas de tratamento do câncer, os fluxos de trabalho de teranóstica e a modernização de imagens continuam a se expandir nas redes hospitalares e centros de pesquisa. O mercado de cintiladores inorgânicos também está se deslocando para químicas de cristais de maior desempenho, pois os compradores atribuem mais peso à resolução temporal, resolução de energia e compatibilidade com projetos de detectores digitais. O posicionamento na cadeia de suprimentos agora importa quase tanto quanto o desempenho do detector, porque a produção de cristais premium ainda depende de métodos de crescimento especializados e acesso concentrado a insumos de terras raras. O mercado de cintiladores inorgânicos também está vendo oportunidades em sistemas de imagem de grau de pesquisa, infraestrutura integrada de radiofármacos e materiais alternativos à base de lutécio ou cerâmicos que podem ampliar a base de fornecedores ao longo do tempo. A concorrência permanece mais forte no nível de cristais, onde um grupo limitado de fabricantes detém conhecimento de processo duradouro, enquanto a integração de detectores a jusante permanece mais aberta e específica para cada aplicação.
Principais Conclusões do Relatório
- Por tipo, o iodeto de sódio (NaI) deteve 38,47% da receita em 2025, enquanto os cintiladores à base de lutécio devem se expandir a um CAGR de 7,84% até 2031.
- Por forma, os cristais únicos representaram 41,35% da receita em 2025, enquanto os materiais policristalinos devem crescer a um CAGR de 8,17% até 2031.
- Por tecnologia de detecção, os sistemas baseados em tubos fotomultiplicadores detiveram 42,26% da receita em 2025, enquanto os sistemas de detecção híbridos devem crescer a um CAGR de 8,56% até 2031.
- Por aplicação, a tomografia por emissão de pósitrons (PET) representou 39,62% da receita em 2025, enquanto a pesquisa em medicina nuclear deve avançar a um CAGR de 9,11% até 2031.
- Por usuário final, os hospitais representaram 43,37% da demanda em 2025, enquanto os centros de imagem diagnóstica devem se expandir a um CAGR de 7,56% até 2031.
- Por geografia, a América do Norte deteve 46,28% da receita em 2025, enquanto a Ásia-Pacífico deve registrar o CAGR regional mais rápido de 10,24% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Cintiladores Inorgânicos
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção Crescente de Imagens PET e SPECT para Diagnóstico Precoce de Doenças | +2.1% | Global, mais pronunciado na América do Norte e Europa Ocidental | Médio prazo (2-4 anos) |
| Crescente Carga Global de Câncer e Doenças Crônicas | +1.5% | Global, acelerando na APAC e América Latina | Longo prazo (≥ 4 anos) |
| Avanços Tecnológicos em Materiais de Cintiladores | +1.4% | América do Norte, Europa, Leste Asiático | Médio prazo (2-4 anos) |
| Expansão de Sistemas de Imagem Híbridos | +1.2% | América do Norte, Alemanha, Japão, China | Médio prazo (2-4 anos) |
| Investimentos Crescentes em Infraestrutura de Medicina Nuclear | +1.0% | APAC, Oriente Médio, economias emergentes | Longo prazo (≥ 4 anos) |
| Demanda Crescente por Imagens Médicas de Alta Resolução e Baixa Dose | +0.8% | América do Norte, UE | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Crescente de Imagens PET e SPECT para Diagnóstico Precoce de Doenças
As imagens PET e SPECT agora estão muito mais próximas da prática diagnóstica de rotina nos principais ambientes de oncologia, e essa mudança confere ao mercado de cintiladores inorgânicos uma base de demanda de equipamentos mais estável. Cada scanner instalado cria demanda não apenas para o conjunto de detectores original, mas também para ciclos de substituição posteriores que continuam bem após a primeira decisão de aquisição. O caso de longo prazo para a demanda contínua de imagens permanece sólido porque The Lancet projetou que a incidência global de câncer superaria 30,5 milhões de casos anuais até 2050.[1]The Lancet, "O Fardo Global, Regional e Nacional do Câncer, 1990–2023, com Previsões até 2050, Uma Análise Sistemática para o Estudo da Carga Global de Doenças 2023," The Lancet, thelancet.com A teranóstica está adicionando outra camada a essa demanda, porque as vias de tratamento baseadas em Lu-177 exigem imagens repetidas para dosimetria, planejamento de tratamento e monitoramento de resposta. A SHINE Technologies recebeu autorização de comercialização da União Europeia para o Ilumira em maio de 2026, o que apoia o uso clínico mais amplo do Lu-177 sem carreador e pode aumentar os volumes de imagem em torno dos programas de tratamento.[2]SHINE Technologies, "SHINE Obtém Autorização de Comercialização Europeia para o Ilumira," SHINE Technologies, shinefusion.com Como resultado, o mercado de cintiladores inorgânicos está se beneficiando da utilização de scanners vinculada tanto ao diagnóstico quanto ao acompanhamento terapêutico, em vez de a um único evento de imagem.
Avanços Tecnológicos em Materiais de Cintiladores
O desempenho dos materiais tornou-se um fator de compra mais direto no mercado de cintiladores inorgânicos, porque a seleção de cristais agora molda a temporização, a sensibilidade e a compatibilidade com arquiteturas de detectores digitais. Uma pesquisa publicada em 2025 mostrou que os cristais LYSO:Ce de 5ª geração superaram as gerações anteriores em sensibilidade, resolução de energia e tempo de resolução de coincidência. Um estudo de 2026 também constatou que os cristais de silicato de lutécio LFS-3 apresentaram desempenho competitivo ou superior ao LYSO de grau clínico em métricas-chave, o que amplia o conjunto de materiais comercialmente credíveis para scanners avançados.[3]J. Wehr et al., "Análise Comparativa de Três Gerações de Cristais LYSO:Ce para Aplicações de Imagem Médica," Instrumentos Nucleares e Métodos em Pesquisa de Física, doi.org Esses ganhos materiais estão reduzindo a vantagem de vida útil dos sistemas NaI mais antigos acoplados a tubos fotomultiplicadores em ambientes de imagem de ponta. O mercado de cintiladores inorgânicos está, portanto, se movendo em direção a uma curva de desempenho em que melhorias incrementais nos cristais podem influenciar diretamente o momento das atualizações em hospitais e centros de pesquisa.
Expansão de Sistemas de Imagem Híbridos
As plataformas de imagem híbridas PET e vinculadas ao PET estão aumentando seu papel na infraestrutura oncológica, e isso confere ao mercado de cintiladores inorgânicos uma fonte recorrente de demanda proveniente de sistemas com grande quantidade de detectores. DOI.ORG Esses sistemas requerem grandes conjuntos de cristais, e seus ciclos de substituição estendem a demanda muito além do ano da primeira instalação. O Journal of Nuclear Medicine também relatou em 2025 que a radiação intrínseca de scanners PET de campo de visão axial longo baseados em LYSO não representa um problema de segurança para o paciente, o que elimina uma preocupação de aquisição para sistemas avançados. Como uma única plataforma híbrida pode suportar oncologia, neurologia, cardiologia e monitoramento de teranóstica, o mercado de cintiladores inorgânicos se beneficia de maior utilização média do sistema após a instalação.
Investimentos Crescentes em Infraestrutura de Medicina Nuclear
Os gastos com infraestrutura estão proporcionando ao mercado de cintiladores inorgânicos um pipeline de demanda mais organizado na Ásia-Pacífico e em outras regiões emergentes. A Índia anunciou planos para um reator dedicado de isótopos médicos sob um modelo de parceria público-privada, o que aponta para uma construção doméstica mais ampla de capacidade de medicina nuclear. A Austrália está seguindo um caminho semelhante, pois o plano corporativo 2025-2029 da ANSTO está comprometido com o fornecimento soberano de medicina nuclear por meio de investimentos direcionados. A Telix Pharmaceuticals então inaugurou a primeira instalação integrada de fabricação, pesquisa, tratamento clínico e imagem de radiofármacos da Austrália em Melbourne em julho de 2026. Quando a produção de isótopos e a capacidade de imagem crescem em paralelo, o mercado de cintiladores inorgânicos obtém suporte mais sólido da utilização local de scanners, em vez de apenas da colocação pontual de hardware.
Análise de Impacto das Restrições*
| Restrição | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Fabricação de Cristais Cintiladores Premium | -0.7% | Global, mais agudo em mercados emergentes sensíveis a custos | Médio prazo (2-4 anos) |
| Restrições de Fornecimento de Materiais de Terras Raras | -0.6% | Global, mais agudo na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Longos Ciclos de Qualificação de Produtos e Aprovação Regulatória | -0.4% | América do Norte, UE | Médio prazo (2-4 anos) |
| Compensações de Desempenho como Pós-brilho e Higroscopicidade | -0.3% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Fabricação de Cristais Cintiladores Premium
A produção de cristais premium continua cara, e esse problema de custo continua a limitar a velocidade com que o mercado de cintiladores inorgânicos pode se deslocar para as químicas de ponta. O processo Czochralski utilizado para materiais como LYSO e BGO requer equipamentos de capital dispendiosos, matérias-primas de alta pureza e longos ciclos de crescimento que mantêm a economia de produção apertada. As matérias-primas representam uma grande parcela do custo total nos cristais à base de lutécio, e as taxas de rendimento mais baixas elevam ainda mais o preço final para os produtores menores. A diferença entre o NaI(Tl) de menor custo e o LYSO premium permanece ampla em 2026, o que mantém muitos parques de scanners vinculados a configurações mais econômicas fora dos principais centros acadêmicos. Essa diferença também concentra o fornecimento entre os fabricantes que podem sustentar melhores rendimentos e absorver os custos fixos do crescimento avançado de cristais. O mercado de cintiladores inorgânicos, portanto, enfrenta uma barreira de custo estrutural que retarda a adoção de materiais premium mesmo quando a demanda clínica está claramente em alta.
Restrições de Fornecimento de Materiais de Terras Raras
A disponibilidade de terras raras tornou-se uma questão mais visível para o mercado de cintiladores inorgânicos depois que a China introduziu requisitos de licenciamento de exportação em abril de 2025 para lutécio, gadolínio, ítrio e outros elementos utilizados nas cadeias de suprimentos de cristais avançados. A análise da Taylor Wessing de junho de 2025 afirmou que a China respondia por cerca de 90% da capacidade global de refino de terras raras e que a revisão padrão de licenciamento poderia levar até 45 dias úteis. Os atrasos no licenciamento já aumentaram o risco de cronogramas de produção mais lentos e condições contratuais mais rígidas para alguns fabricantes europeus. Isso significa que o mercado de cintiladores inorgânicos pode enfrentar estresse de fornecimento mesmo em períodos em que a demanda clínica permanece sólida.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: NaI Mantém a Liderança em Escala, mas a Química do Lutécio Define a Fronteira de Crescimento
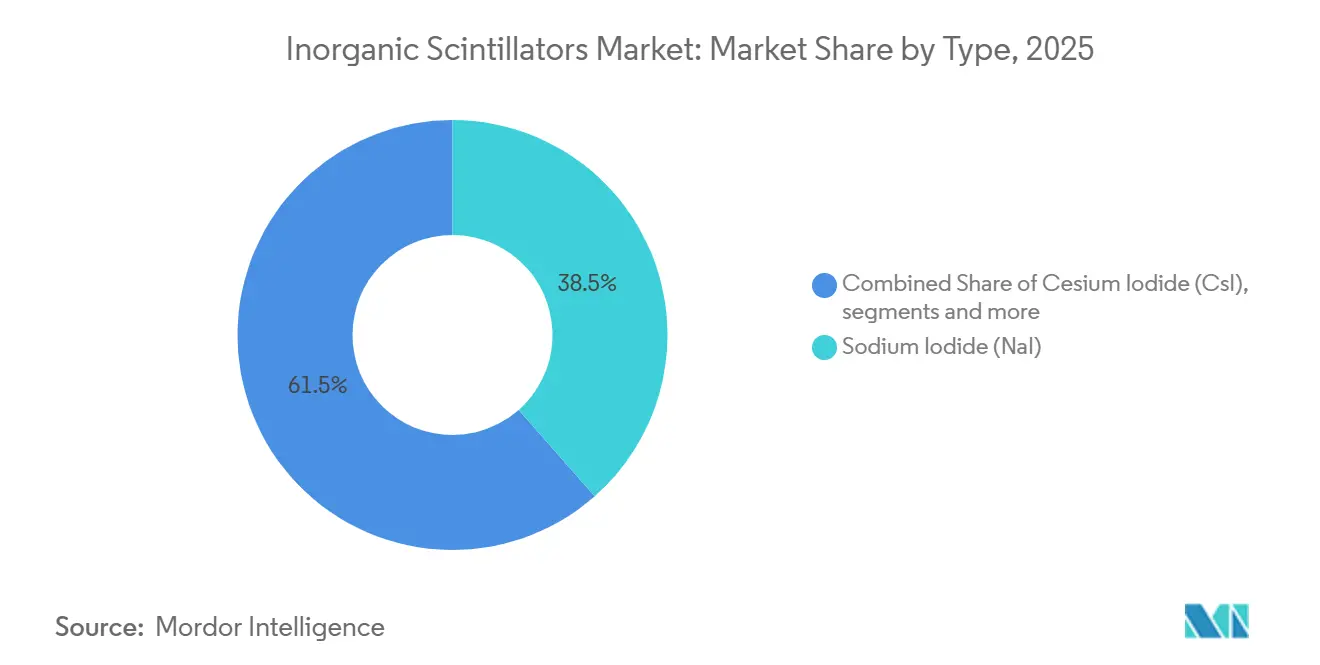
O iodeto de sódio deteve 38,47% do mercado de cintiladores inorgânicos em 2025 e permanece central nos fluxos de trabalho de câmeras gama e SPECT, onde a disciplina de custos ainda molda as decisões de compra. O iodeto de sódio continua a se beneficiar do alto rendimento de luz e de uma base instalada muito maior do que o segmento de detectores premium mais recente. Os cintiladores à base de lutécio devem se expandir a um CAGR de 7,84% até 2031, tornando-os o grupo de materiais de crescimento mais rápido no mercado de cintiladores inorgânicos. Os requisitos de PET com tempo de voo estão elevando as especificações dos detectores, e isso sustenta uma demanda mais forte por químicas de silicato de lutécio que podem atender às expectativas de temporização mais rígidas em plataformas avançadas.
O iodeto de césio permanece relevante em detectores de raios X de painel plano e sistemas de TC porque a flexibilidade mecânica ainda importa nessas configurações. Os materiais à base de gadolínio, como o GAGG:Ce, também estão atraindo interesse em imagens pré-clínicas e dosimetria de radioterapia, em parte porque reduzem a dependência direta de cadeias de suprimentos com alto teor de lutécio.


Por Forma: Cristais Únicos Ancoram os Padrões de Qualidade, Rotas Policristalinas Impulsionam a Expansão de Volume
Os cristais únicos representaram 41,35% da demanda em 2025 e ainda definem o padrão de qualidade para conjuntos de detectores de precisão. A resolução de energia uniforme em grandes conjuntos permanece um requisito rígido nos sistemas PET, portanto os OEMs continuam a depender de formatos de cristais com reprodutibilidade comprovada. Os cintiladores cerâmicos já têm um papel prático em aplicações de TC de alto volume, onde a escala e a durabilidade importam mais do que a uniformidade mais rígida no nível PET. Os cintiladores de vidro ocupam um nicho menor, mas defensável, na detecção de nêutrons rápidos e triagem de segurança, onde a fragilidade pode ser uma desvantagem para os formatos de cristais convencionais.
Os materiais policristalinos devem crescer a um CAGR de 8,17% até 2031, e isso torna a inovação de forma um dos temas mais ativos no mercado de cintiladores inorgânicos. As cerâmicas transparentes e as rotas policristalinas relacionadas estão avançando porque podem suportar formas e volumes mais difíceis de produzir por meio do crescimento tradicional de cristais únicos.
Por Tecnologia de Detecção: Sistemas PMT Instalados Mantêm a Base, mas Projetos Híbridos e SiPM Moldam a Nova Demanda
Os sistemas baseados em tubos fotomultiplicadores detiveram 42,26% da receita em 2025, e essa base instalada ainda lhes confere o maior papel na demanda de substituição atual. Muitas câmeras gama SPECT e sistemas PET legados permanecem em serviço por longos períodos operacionais, o que significa que suas necessidades de detectores continuam mesmo quando as vendas de novos scanners flutuam. Os sistemas de detecção híbridos devem crescer a um CAGR de 8,56% até 2031, e isso reflete o apelo de combinar ganhos de desempenho com melhor controle de custos. No mercado de cintiladores inorgânicos, esses projetos híbridos são especialmente relevantes para hospitais que desejam maior capacidade de TOF-PET sem migrar totalmente para a arquitetura de detectores de maior custo.
Os sistemas baseados em SiPM estão conquistando mais da oportunidade de novas instalações porque suportam layouts digitais compactos e podem operar em ambientes de campo magnético, como PET/MRI. A Frontiers in Physics relatou em 2026 que as placas de leitura SiPM multicanal alcançaram resultados de temporização equivalentes às configurações de canal único, mesmo com multiplexação 4:1. O mercado de cintiladores inorgânicos está, portanto, se movendo em direção a um período em que os sistemas híbridos podem servir como uma etapa de transição, enquanto as plataformas SiPM totalmente digitais ganham mais espaço nas instalações premium.
Por Aplicação: PET Detém a Maior Base, enquanto os Usos em Pesquisa Definem o Ritmo Mais Rápido
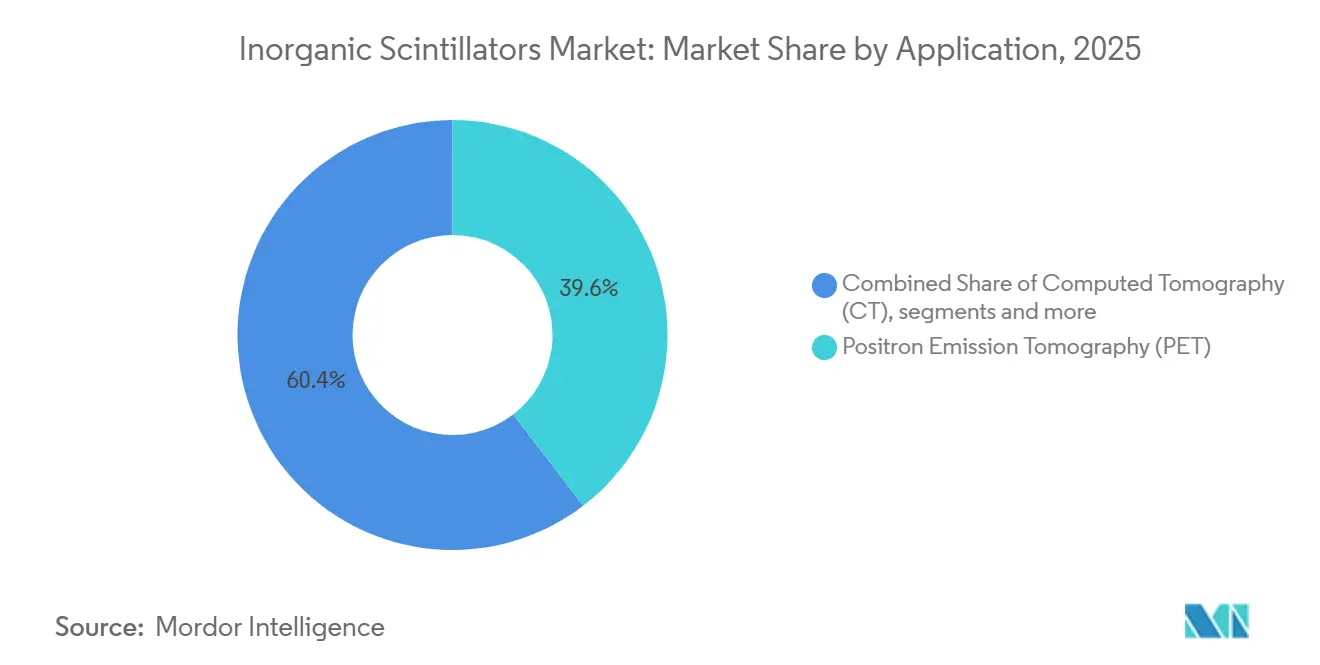
A tomografia por emissão de pósitrons (PET) deteve 39,62% da receita em 2025, enquanto a pesquisa em medicina nuclear deve avançar a um CAGR de 9,11% até 2031, tornando-a a área de aplicação de crescimento mais rápido no mercado de cintiladores inorgânicos. Esse crescimento está vinculado a programas de imagem pré-clínica, sistemas de pesquisa PET de corpo inteiro e desenvolvimento clínico de teranóstica que necessitam de detectores de alta resolução baseados em cristais. O aumento das vias de tratamento com Lu-177 está adicionando ciclos de imagem repetidos para dosimetria e acompanhamento, o que eleva o uso do PET além da primeira varredura diagnóstica.
O Journal of Nuclear Medicine relatou em 2025 que a radiação intrínseca de 176Lu em scanners PET LYSO de campo de visão axial longo não representa um problema de segurança para o paciente. A TC continua a consumir grandes volumes de material cintilador porque os conjuntos de detectores são grandes e os ciclos de substituição permanecem ativos. A dosimetria de radioterapia também está assumindo mais funções de monitoramento em tempo real baseadas em cintiladores em ambientes de tratamento.
Por Usuário Final: Hospitais Lideram o Volume Atual, enquanto os Centros de Imagem Adicionam o Delta de Crescimento
Os hospitais representaram 43,37% da demanda em 2025, mantendo-os como o maior grupo de usuários finais no mercado de cintiladores inorgânicos. Os hospitais terciários e os centros médicos acadêmicos ainda concentram os maiores orçamentos de aquisição de PET/TC e SPECT, e abrigam muitos dos departamentos de medicina nuclear que moldam a adoção de tecnologia. Os centros de imagem diagnóstica devem crescer a um CAGR de 7,56% até 2031, tornando-os o grupo de usuários finais de expansão mais rápida.
Os fornecedores de cristais premium podem, portanto, precisar de estruturas de preços mais escalonadas e de fornecimento baseado em desempenho à medida que as redes de imagem independentes se expandem. Os centros de tratamento do câncer também estão se tornando mais importantes porque os ciclos repetidos de tratamento com Lu-177 criam demanda repetida de imagens PET em torno da jornada de cada paciente. À medida que essa combinação muda, o setor de cintiladores inorgânicos está vendo mais crescimento se deslocar para instalações que podem converter um maior fluxo de pacientes em maior utilização de scanners.
Análise Geográfica
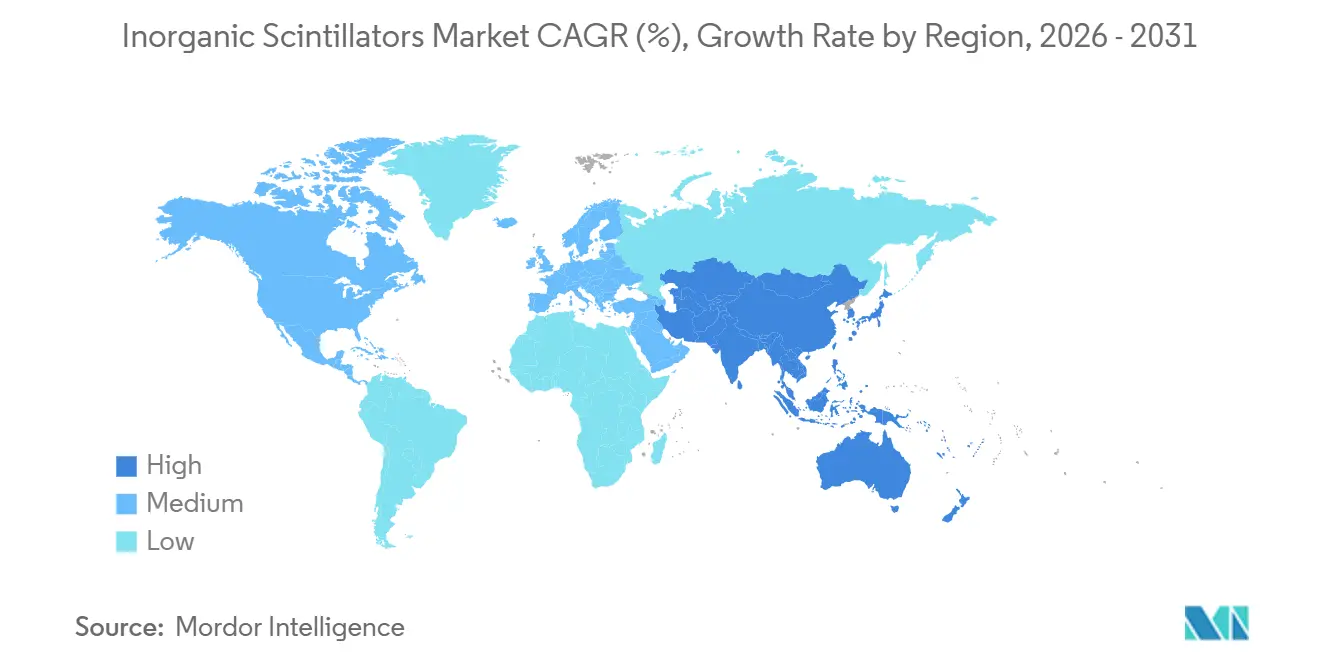
A América do Norte deteve 46,28% da participação do mercado de cintiladores inorgânicos em 2025, mantendo-a como a maior base regional. A região se beneficia de uma grande base instalada de sistemas PET/TC e SPECT, amplo financiamento para tratamento do câncer e um denso ecossistema acadêmico de medicina nuclear. A SHINE Technologies fortaleceu essa posição com 240 milhões de USD em financiamento da Série E em fevereiro de 2026 e com a aquisição concluída do negócio SPECT da Lantheus em janeiro de 2026.
A Europa permanece o segundo maior cluster regional no mercado de cintiladores inorgânicos, com as aquisições ainda moldadas por orçamentos nacionais de saúde plurianuais. A Alemanha se destaca na demanda por cristais premium porque os programas de PET de grau de pesquisa e imagem de corpo inteiro continuam a atrair financiamento público. Em março de 2026, o HZDR e o UKDD confirmaram cerca de 8 milhões de EUR em investimento conjunto para um sistema PET de corpo inteiro, incluindo cerca de 5 milhões de EUR em cofinanciamento da UE. Espanha, França e Itália também estão adicionando demanda de centros de diagnóstico privados por capacidade híbrida de PET/TC. Os requisitos de licenciamento de exportação da China em 2025 estão criando um ambiente operacional mais difícil para os fabricantes europeus de cristais que dependem de insumos de terras raras refinados na China.
Espera-se que a Ásia-Pacífico registre o CAGR regional mais rápido de 10,24% até 2031, tornando-a a parte de crescimento mais rápido do mercado de cintiladores inorgânicos. China, Índia e Austrália formam as principais âncoras de demanda regional porque a infraestrutura de imagem e a capacidade de radiofármacos estão se expandindo juntas. A Índia está passando por uma construção coordenada que inclui um reator de isótopos dedicado planejado e um acordo de quatro cíclotrons entre a IBA e a Shreeji. A Austrália está reforçando a demanda local por meio do plano de fornecimento soberano da ANSTO e da instalação integrada de Melbourne da Telix, inaugurada em julho de 2026. O Oriente Médio e a África permanecem áreas de oportunidade em estágio inicial, enquanto a América do Sul ainda avança principalmente por meio da expansão de centros privados de oncologia no Brasil e na Argentina.

Cenário Competitivo
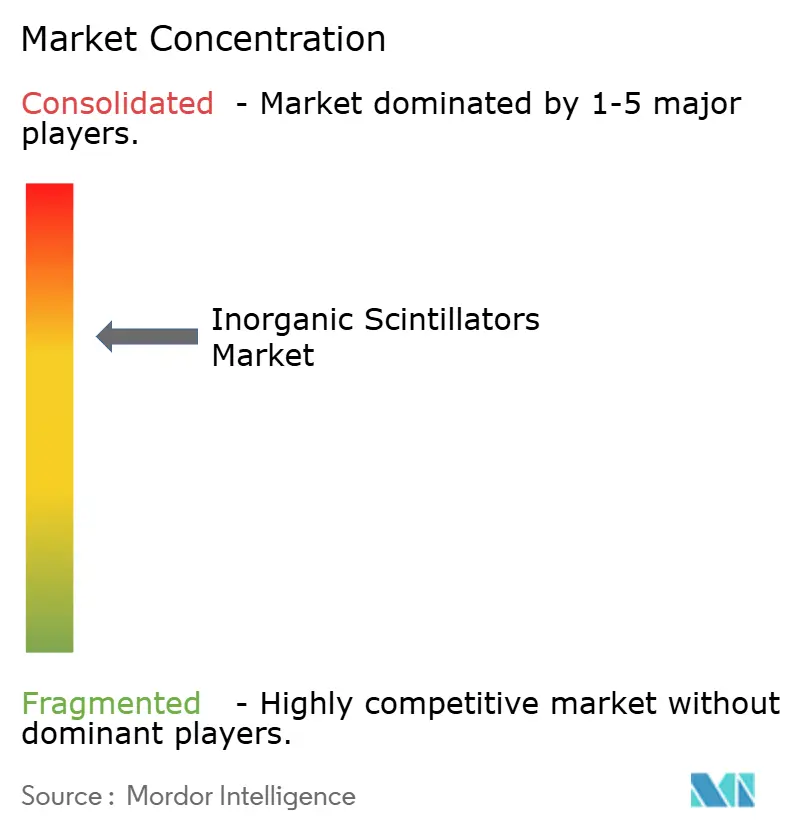
O mercado de cintiladores inorgânicos é moderadamente consolidado no nível de fabricação de cristais, onde a capacidade de processo ainda atua como a principal barreira de entrada. A expertise nos processos de crescimento Czochralski e Bridgman, no manuseio de terras raras e no acabamento óptico não é facilmente replicada em qualidade comercial. É por isso que um grupo limitado de produtores continua a definir o ritmo no fornecimento de cristais premium.
A Excelitas afirmou que a Luxium trouxe mais de 170 patentes, mais de 650 clientes e sete instalações globais nas áreas de imagem médica, semicondutores e fotônica relacionada à defesa. Essa escala importa porque o mercado de cintiladores inorgânicos recompensa empresas que podem combinar ciência de cristais com amplo alcance de aplicações e produção manufatureira confiável. Os principais fornecedores também estão competindo por meio de ganhos materiais incrementais, e não apenas por preço. Uma pesquisa de 2026 mostrou que o LFS-3 poderia competir com ou superar o LYSO de grau clínico em métricas-chave de detectores.
A concorrência também está se movendo para a arquitetura de detectores, não apenas para a química de cristais. O mercado de cintiladores inorgânicos ainda deixa espaço para produtores regionais de menor custo, especialmente onde a demanda doméstica está crescendo e os compradores aceitam diferentes compensações de desempenho. As oportunidades de espaço em branco permanecem mais fortes na fabricação de cerâmicas transparentes e em alternativas não baseadas em lutécio, como o GAGG:Ce, que podem reduzir a exposição a terras raras. Exemplos estratégicos recentes incluem a SHINE construindo uma plataforma de medicina nuclear mais integrada e a Telix abrindo um site completo de radiofármacos e imagem em Melbourne.
Líderes do Setor de Cintiladores Inorgânicos
-
Saint-Gobain Crystals
-
Hamamatsu Photonics K.K.
-
Proterial Ltd.
-
Toshiba Materials Co., Ltd.
-
Mirion Technologies, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Julho de 2026: A Telix Pharmaceuticals inaugurou oficialmente sua instalação Telix Manufacturing Solutions North Melbourne (TMSNM), o primeiro local da Austrália que integra pesquisa de radiofármacos, fabricação clínica, administração de doses ao paciente e imagem. A instalação ancora diretamente a utilização doméstica de scanners PET ao eliminar a perda de decaimento de isótopos relacionada ao transporte.
- Julho de 2026: A Radnostix, Inc. concluiu a aquisição de ativos-chave da Lucerno Dynamics, LLC, incluindo a plataforma tecnológica LARA System e o software ELLEXA Explorer. A transação expande o portfólio de dispositivos de medicina nuclear da Radnostix em dosimetria, quantificação de captação e monitoramento de entrega de medicamentos.
- Maio de 2026: A SHINE Technologies recebeu Autorização de Comercialização Centralizada na União Europeia para o Ilumira (lutécio-177 sem carreador), desbloqueando a UE como um mercado importante para a terapia com radioligantes direcionados baseada em Lu-177. A autorização seguiu o financiamento da Série E de 240 milhões de USD da SHINE em fevereiro de 2026.


Escopo do Relatório Global do Mercado de Cintiladores Inorgânicos
De acordo com o escopo do relatório, o mercado de cintiladores inorgânicos compreende materiais e componentes que emitem luz quando expostos à radiação ionizante, permitindo a detecção e medição de radiação em diversas aplicações. Esses cintiladores são amplamente utilizados em sistemas de imagem médica, detecção nuclear, triagem de segurança, pesquisa em física de alta energia e inspeção industrial devido ao seu alto rendimento de luz, sensibilidade à radiação e resolução de energia.
O mercado de cintiladores inorgânicos é segmentado por tipo, forma, tecnologia de detecção, aplicação, usuário final e geografia. Por tipo, o mercado é segmentado em iodeto de sódio (NaI), iodeto de césio (CsI), germanato de bismuto (BGO), cintiladores à base de lutécio, cintiladores à base de gadolínio e outros tipos de materiais. Por forma, o mercado é segmentado em cristais únicos, materiais policristalinos, cintiladores cerâmicos e cintiladores de vidro. Por detecção, o mercado é segmentado em sistemas baseados em tubos fotomultiplicadores, sistemas baseados em fotomultiplicadores de silício e sistemas de detecção híbridos. Por aplicação, o mercado é segmentado em tomografia por emissão de pósitrons (PET), tomografia computadorizada (TC), radiografia digital e fluoroscopia, dosimetria de radioterapia, pesquisa em medicina nuclear, imagem pré-clínica e outras aplicações. Por usuário final, o mercado é segmentado em hospitais, centros de imagem diagnóstica, centros de tratamento do câncer e outros usuários finais. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul. O relatório também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globalmente. O relatório oferece valores (USD) para todos os segmentos acima.
| Iodeto de Sódio (NaI) |
| Iodeto de Césio (CsI) |
| Germanato de Bismuto (BGO) |
| Cintiladores à Base de Lutécio |
| Cintiladores à Base de Gadolínio |
| Outros Tipos de Materiais |
| Cristais Únicos |
| Materiais Policristalinos |
| Cintiladores Cerâmicos |
| Cintiladores de Vidro |
| Sistemas Baseados em Tubos Fotomultiplicadores |
| Sistemas Baseados em Fotomultiplicadores de Silício |
| Sistemas de Detecção Híbridos |
| Tomografia por Emissão de Pósitrons (PET) |
| Tomografia Computadorizada (TC) |
| Radiografia Digital e Fluoroscopia |
| Dosimetria de Radioterapia |
| Pesquisa em Medicina Nuclear |
| Imagem Pré-clínica |
| Outras Aplicações |
| Hospitais |
| Centros de Imagem Diagnóstica |
| Centros de Tratamento do Câncer |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | CCG |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo | Iodeto de Sódio (NaI) | |
| Iodeto de Césio (CsI) | ||
| Germanato de Bismuto (BGO) | ||
| Cintiladores à Base de Lutécio | ||
| Cintiladores à Base de Gadolínio | ||
| Outros Tipos de Materiais | ||
| Por Forma | Cristais Únicos | |
| Materiais Policristalinos | ||
| Cintiladores Cerâmicos | ||
| Cintiladores de Vidro | ||
| Por Tecnologia de Detecção | Sistemas Baseados em Tubos Fotomultiplicadores | |
| Sistemas Baseados em Fotomultiplicadores de Silício | ||
| Sistemas de Detecção Híbridos | ||
| Por Aplicação | Tomografia por Emissão de Pósitrons (PET) | |
| Tomografia Computadorizada (TC) | ||
| Radiografia Digital e Fluoroscopia | ||
| Dosimetria de Radioterapia | ||
| Pesquisa em Medicina Nuclear | ||
| Imagem Pré-clínica | ||
| Outras Aplicações | ||
| Por Usuário Final | Hospitais | |
| Centros de Imagem Diagnóstica | ||
| Centros de Tratamento do Câncer | ||
| Outros Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | CCG | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de cintiladores inorgânicos até 2031?
O mercado de cintiladores inorgânicos deve atingir 645,17 milhões de USD até 2031, partindo de 426,87 milhões de USD em 2025 e 452,78 milhões de USD em 2026, com um CAGR de 7,34% no período de 2026 a 2031.
Qual segmento de aplicação lidera e qual está crescendo mais rapidamente?
A tomografia por emissão de pósitrons (PET) liderou em 2025 com uma participação de 39,62%, enquanto a pesquisa em medicina nuclear deve crescer mais rapidamente a um CAGR de 9,11% devido aos crescentes avanços em radiotraçadores, imagem molecular e aplicações de pesquisa clínica.
Qual tipo de material lidera e qual está crescendo mais rapidamente?
O iodeto de sódio liderou em 2025 com uma participação de 38,47%, enquanto os cintiladores à base de lutécio devem crescer mais rapidamente a um CAGR de 7,84% à medida que os requisitos de TOF-PET aumentam.
Por que a Ásia-Pacífico está se expandindo mais rapidamente do que outras regiões?
Espera-se que a Ásia-Pacífico se expanda a um CAGR de 10,24% até 2031, beneficiando-se de investimentos coordenados em reatores de isótopos, cíclotrons, planejamento de fornecimento soberano e instalações integradas de radiofármacos na Índia e na Austrália.
Página atualizada pela última vez em:



