
無機シンチレーター市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 452.78 百万米ドル |
| 市場規模 (2031) | 645.17 百万米ドル |
| Growth Rate (2026 - 2031) | 7.34 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる無機シンチレーター市場分析
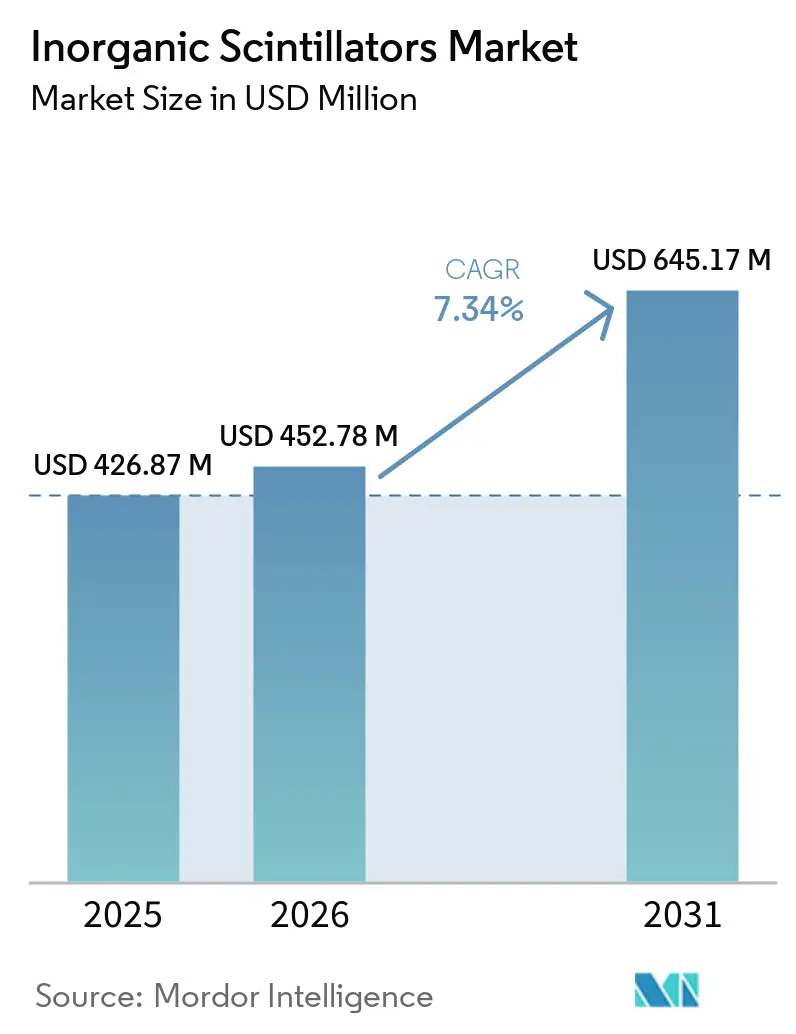
無機シンチレーター市場は、2025年の4億2,687万米ドルから2026年には4億5,278万米ドルに増加し、2031年までに6億4,517万米ドルに達すると予測されており、2026年から2031年にかけてCAGR 7.34%で成長します。無機シンチレーター市場は、がん治療プログラム、セラノスティクスのワークフロー、および病院ネットワークや研究センター全体での画像診断の近代化が引き続き拡大する中、PETおよびSPECT画像診断からの持続的な需要に支えられています。また、購買者がタイミング分解能、エネルギー分解能、およびデジタル検出器設計との互換性をより重視するようになるにつれ、無機シンチレーター市場はより高性能な結晶化学へとシフトしています。プレミアム結晶の生産が依然として特殊な成長方法と希土類原料への集中的なアクセスに依存しているため、サプライポジショニングは検出器性能とほぼ同等の重要性を持つようになっています。無機シンチレーター市場はまた、研究グレードの画像診断システム、統合された放射性医薬品インフラ、および時間をかけてサプライヤーベースを拡大できる代替ルテチウムベースまたはセラミック材料においても機会を見出しています。競争は結晶層で最も激しく、限られたグループのメーカーが耐久性のあるプロセスノウハウを保持している一方、下流の検出器統合はよりオープンで用途特化型のままです。
主要レポートのポイント
- タイプ別では、ヨウ化ナトリウム(NaI)が2025年の収益の38.47%を占め、ルテチウムベースのシンチレーターは2031年にかけてCAGR 7.84%で拡大すると予測されています。
- 形態別では、単結晶が2025年の収益の41.35%を占め、多結晶材料は2031年にかけてCAGR 8.17%で成長すると予測されています。
- 検出技術別では、光電子増倍管ベースシステムが2025年の収益の42.26%を占め、ハイブリッド検出システムは2031年にかけてCAGR 8.56%で成長すると予測されています。
- 用途別では、陽電子放射断層撮影(PET)が2025年の収益の39.62%を占め、核医学研究は2031年にかけてCAGR 9.11%で進展すると予測されています。
- エンドユーザー別では、病院が2025年の需要の43.37%を占め、診断画像センターは2031年にかけてCAGR 7.56%で拡大すると予測されています。
- 地域別では、北米が2025年の収益の46.28%を占め、アジア太平洋地域は2031年にかけてCAGR 10.24%で最も速い地域成長を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバル無機シンチレーター市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGR予測への影響 | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| 早期疾患診断のためのPETおよびSPECT画像診断の採用拡大 | +2.1% | グローバル、 北米および西欧で最も顕著 | 中期 (2〜4年) |
| がんおよび慢性疾患の世界的な負担の増大 | +1.5% | グローバル、 アジア太平洋地域およびラテンアメリカで加速 | 長期 (4年以上) |
| シンチレーター材料における技術的進歩 | +1.4% | 北米、 欧州、東アジア | 中期 (2〜4年) |
| ハイブリッド画像診断システムの拡大 | +1.2% | 北米、 ドイツ、日本、中国 | 中期 (2〜4年) |
| 核医学インフラへの投資増加 | +1.0% | アジア太平洋地域、 中東、新興経済国 | 長期 (4年以上) |
| 高解像度・線量医療画像診断への需要増加 | +0.8% | 北米、 欧州連合 | 短期 (2年以内) |
| 情報源: Mordor Intelligence | |||
早期疾患診断のためのPETおよびSPECT画像診断の採用拡大
PETおよびSPECT画像診断は、主要な腫瘍学の現場において日常的な診断実践に大きく近づいており、その変化が無機シンチレーター市場に対してより安定した機器需要基盤をもたらしています。設置された各スキャナーは、元の検出器アレイに対する需要だけでなく、最初の調達決定後も長期にわたって続く交換サイクルに対する需要も生み出します。ランセット誌が2050年までに世界のがん発生率が年間3,050万件を超えると予測しているため、継続的な画像診断需要の長期的な根拠は依然として強固です。[1]ランセット誌、「がんの世界的・地域的・国家的負担、1990年〜2023年、2050年までの予測を含む:世界疾病負担研究2023のための系統的分析」、ランセット誌、thelancet.com セラノスティクスはこの需要にさらなる層を加えています。Lu-177ベースの治療経路では、線量測定、治療計画、および治療効果モニタリングのために繰り返し画像診断が必要となるためです。SHINE Technologiesは2026年5月にIlumira(非担体添加Lu-177)の欧州連合中央販売承認を取得し、Lu-177の臨床使用の拡大を支援し、治療プログラム周辺の画像診断量を増加させる可能性があります。[2]SHINE Technologies、「SHINEがIlumiraの欧州販売承認を取得」、SHINE Technologies、shinefusion.com その結果、無機シンチレーター市場は、単一の画像診断イベントではなく、診断と治療フォローアップの両方に結びついたスキャナー稼働率の恩恵を受けています。
シンチレーター材料における技術的進歩
材料性能は無機シンチレーター市場においてより直接的な購買要因となっています。結晶の選択がタイミング、感度、およびデジタル検出器アーキテクチャとの互換性を左右するためです。2025年に発表された研究では、第5世代LYSO:Ce結晶が感度、エネルギー分解能、および同時計数分解時間において以前の世代を上回ることが示されました。また2026年の研究では、LFS-3ルテチウムシリケート結晶が主要な指標において臨床グレードのLYSOと同等またはそれ以上の性能を発揮することが明らかになり、先進スキャナー向けの商業的に有望な材料の選択肢が広がりました。[3]J. Wehrら、「医療画像応用のためのLYSO:Ce結晶の3世代の比較分析」、核計測器および物理研究方法、doi.org これらの材料面での進歩は、高性能画像診断環境において旧来のPMT結合NaIシステムの有効寿命上の優位性を縮小させています。したがって無機シンチレーター市場は、結晶の段階的な改善が病院や研究センターにおけるアップグレードのタイミングに直接影響を与えうる性能曲線へと移行しています。
ハイブリッド画像診断システムの拡大
ハイブリッドPETおよびPET連携画像診断プラットフォームは腫瘍学インフラにおける役割を拡大しており、それが無機シンチレーター市場に対して検出器集約型システムからの継続的な需要源をもたらしています。これらのシステムは大型の結晶アレイを必要とし、その交換サイクルは最初の設置年をはるかに超えて需要を持続させます。核医学ジャーナルも2025年に、長軸視野LYSOベースPETスキャナーのLYSOに固有の放射線は患者安全上の問題ではないと報告しており、先進システムの調達における懸念の一つが払拭されました。単一のハイブリッドプラットフォームが腫瘍学、神経学、心臓病学、およびセラノスティクスモニタリングを支援できるため、無機シンチレーター市場は設置後のシステム平均使用率の向上から恩恵を受けています。
核医学インフラへの投資増加
インフラ支出は、アジア太平洋地域およびその他の新興地域において無機シンチレーター市場に対してより組織化された需要パイプラインをもたらしています。インドは官民パートナーシップモデルの下で専用医療用同位体炉の計画を発表しており、核医学能力の国内的な広範な整備を示しています。オーストラリアも同様の方向性を追っており、ANSTOの2025年〜2029年の事業計画は目標投資を通じた自国の核医学供給の確保にコミットしています。テリックス・ファーマシューティカルズは2026年7月にメルボルンにオーストラリア初の統合放射性医薬品製造・研究・臨床治療・画像診断施設を開設しました。同位体生産と画像診断能力が並行して成長することで、無機シンチレーター市場は一時的なハードウェア設置だけでなく、地域のスキャナー稼働率からより強固な支援を得ることができます。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGR予測への影響 | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| プレミアムシンチレーター結晶の高い製造コスト | -0.7% | グローバル、 コスト感応度の高い新興市場で最も深刻 | 中期 (2〜4年) |
| 希土類材料の供給制約 | -0.6% | グローバル、 北米および欧州で最も深刻 | 短期 (2年以内) |
| 製品認定および規制承認サイクルの長期化 | -0.4% | 北米、 欧州連合 | 中期 (2〜4年) |
| 残光および潮解性などの性能上のトレードオフ | -0.3% | グローバル | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
プレミアムシンチレーター結晶の高い製造コスト
プレミアム結晶の生産は依然としてコストが高く、そのコスト問題が無機シンチレーター市場が最高水準の化学物質へとシフトするスピードを引き続き制限しています。LYSOやBGOなどの材料に使用されるチョクラルスキー法は、高価な設備投資、高純度原料、および長い成長サイクルを必要とし、生産経済性を厳しく保っています。ルテチウムベースの結晶では原材料が総コストの大部分を占め、歩留まり率の低さが小規模生産者の最終価格をさらに押し上げています。低コストのNaI(Tl)とプレミアムLYSOの価格差は2026年においても依然として大きく、主要な学術センター以外では多くのスキャナー群がより経済的な構成に縛られたままです。この価格差はまた、より良い歩留まりを維持し、先進結晶成長の固定費を吸収できるメーカーへの供給集中をもたらしています。したがって無機シンチレーター市場は、臨床需要が明らかに上昇傾向にある場合でもプレミアム材料の採用を遅らせる構造的なコスト障壁に直面しています。
希土類材料の供制約
中国が2025年4月にルテチウム、ガドリニウム、イットリウム、および先進結晶サプライチェーン全体で使用されるその他の元素に対して輸出ライセンス要件を導入した後、希土類の入手可能性は無機シンチレーター市場においてより顕在化した問題となりました。テイラー・ウェッシングの2025年6月の分析によると、中国は世界の希土類精製能力の約90%を占めており、標準的なライセンス審査には最大45営業日かかる可能性があるとされています。ライセンスの遅延は、一部の欧州メーカーにとって生産スケジュールの遅延リスクと契約条件の厳格化をすでに高めています。これは、臨床需要が堅調な時期においても無機シンチレーター市場が供給ストレスに直面しうることを意味しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:NaIが規模のリーダーシップを維持、ルテチウム化学が成長フロンティアを定義
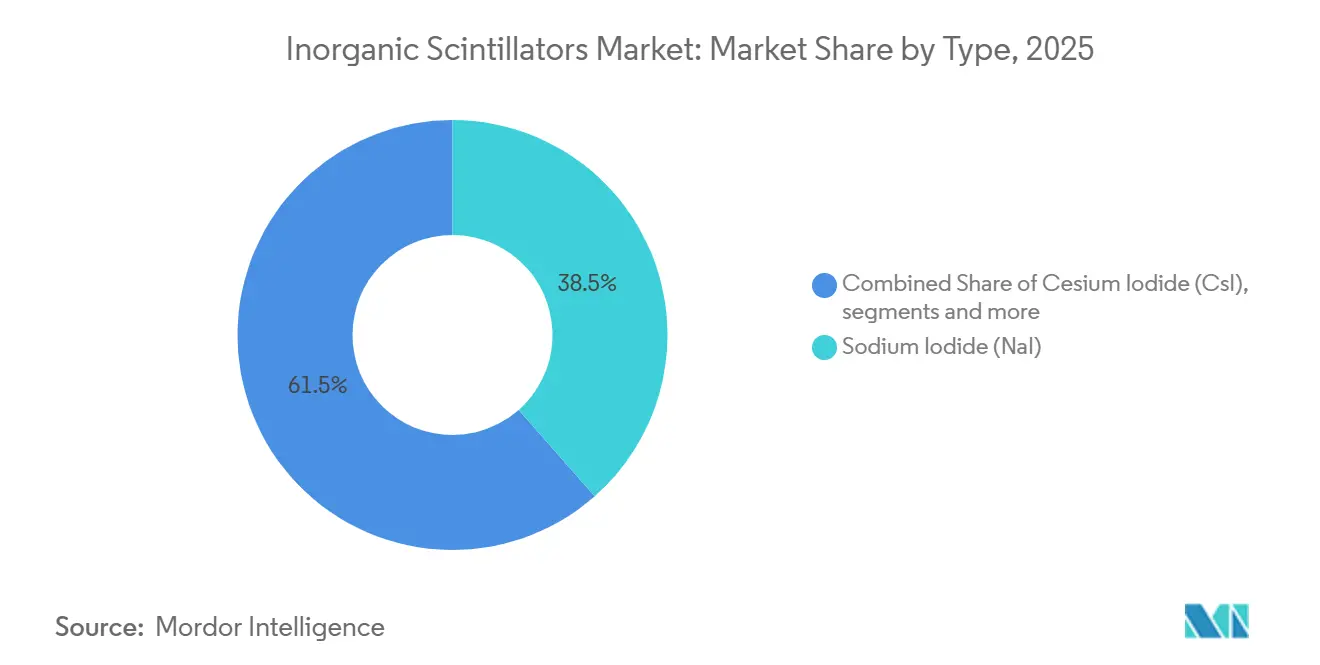
ヨウ化ナトリウムは2025年の無機シンチレーター市場の38.47%を占め、コスト規律が依然として購買決定を左右するガンマカメラおよびSPECTワークフローの中心的存在であり続けています。ヨウ化ナトリウムは高い光収量と、最新のプレミアム検出器セグメントをはるかに上回る規模の設置ベースから引き続き恩恵を受けています。ルテチウムベースのシンチレーターは2031年にかけてCAGR 7.84%で拡大すると予測されており、無機シンチレーター市場において最も成長の速い材料グループとなっています。飛行時間型PETの要件が検出器仕様を引き上げており、先進プラットフォームにおけるより厳格なタイミング要件を満たせるルテチウムシリケート化学への需要が強まっています。
ヨウ化セシウムは、機械的柔軟性がそれらの構成において依然として重要であるため、フラットパネルX線検出器およびCTシステムにおいて引き続き関連性を保っています。GAGG:Ceなどのガドリニウムベースの材料も、ルテチウム重視のサプライチェーンへの直接依存を軽減できることもあり、前臨床画像診断および放射線治療線量測定において関心を集めています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


形態別:単結晶が品質基準を確立、多結晶ルートが量的拡大を牽引
単結晶は2025年の需要の41.35%を占め、精密検出器アレイの品質基準を依然として定義しています。大型アレイ全体での均一なエネルギー分解能はPETシステムにおける厳格な要件であり続けているため、OEMは実証された再現性を持つ結晶フォーマットに引き続き依存しています。セラミックシンチレーターは、最も厳格なPETレベルの均一性よりも規模と耐久性が重視される大量CT用途においてすでに実用的な役割を担っています。ガラスシンチレーターは、従来の結晶フォーマットでは脆性が不利になりうる高速中性子検出およびセキュリティスクリーニングにおいて、小規模ながら守りやすいニッチを保持しています。
多結晶材料は2031年にかけてCAGR 8.17%で成長すると予測されており、形態革新が無機シンチレーター市場においてり活発なテーマの一つとなっています。透明セラミックおよび関連する多結晶ルートは、従来の単結晶成長では製造が困難な形状や体積を支援できるため、進歩を続けています。
検出技術別:設置済みPMTシステムが基盤を保持、ハイブリッドおよびSiPM設計が新たな需要を形成
PMTベースシステムは2025年の収益の42.26%を占め、その設置ベースが現在の交換需要において依然として最大の役割を担っています。多くのSPECTガンマカメラおよびレガシーPETシステムは長い稼働寿命にわたって使用され続けており、新規スキャナーの販売が変動する場合でも検出器ニーズが継続することを意味しています。ハイブリッド検出システムは2031年にかけてCAGR 8.56%で成長すると予測されており、これは性能向上とより良いコスト管理を組み合わせることの魅力を反映しています。無機シンチレーター市場において、これらのハイブリッド設計は、最高コストの検出器アーキテクチャに完全移行することなく、より強力な飛行時間型PET能力を求める病院にとって特に関連性が高いです。
SiPMベースシステムは、コンパクトなデジタルレイアウトをサポートし、PET/MRIなどの磁場環境で動作できるため、新規設置の機会をより多く獲得しています。フロンティアーズ・イン・フィジックス誌は2026年に、マルチチャンネルSiPM読み出しボードが4:1多重化においても単一チャンネル設定と同等のタイミング結果を達成したと報告しました。したがって無機シンチレーター市場は、ハイブリッドシステムが移行ステップとして機能しながら、全デジタルSiPMプラットフォームがプレミアム設置においてより多くの地位を獲得する時期へと移行しています。
用途別:PETが最大の基盤を保持、研究用途が最速のペースを設定
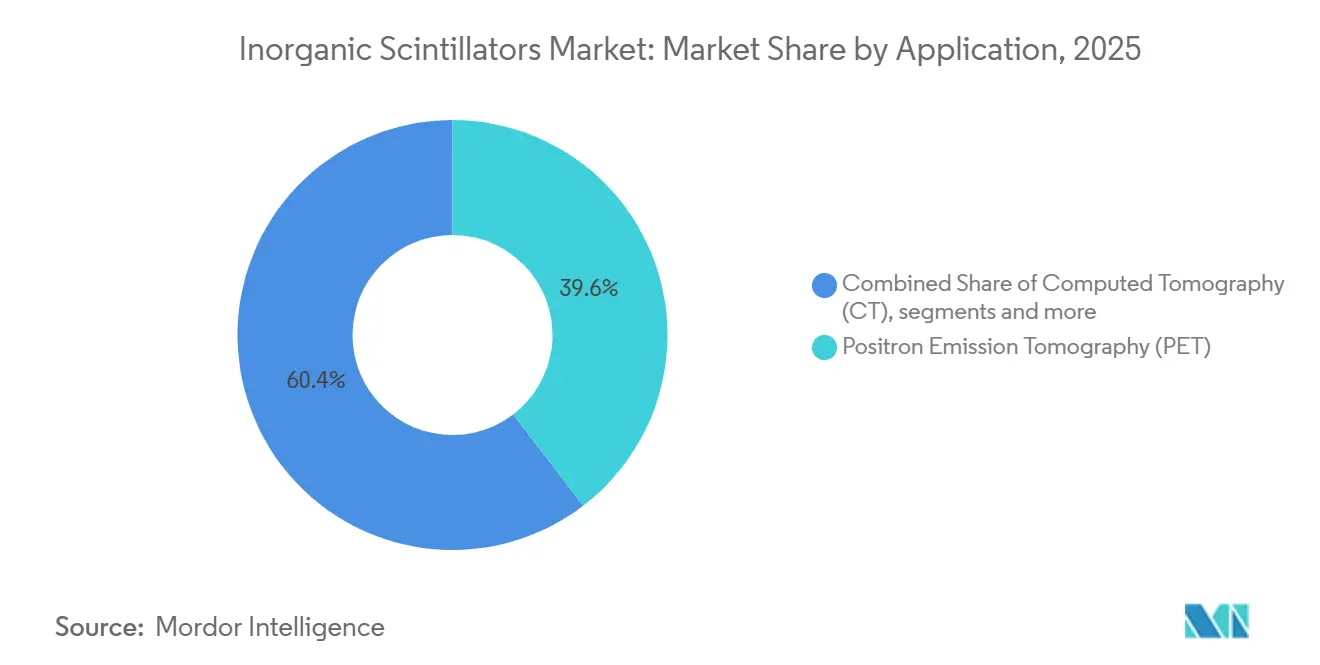
陽電子放射断層撮影(PET)は2025年の収益の39.62%を占め、核医学研究は2031年にかけてCAGR 9.11%で進展すると予測されており、無機シンチレーター市場において最も成長の速い用途分野となっています。この成長は、前臨床画像診断プログラム、全身PET研究システム、および高解像度結晶ベース検出器を必要とするセラノスティクスの臨床開発と結びついています。Lu-177治療経路の台頭は、線量測定とフォローアップのための繰り返し画像診断サイクルを追加しており、最初の診断スキャンを超えてPET使用を押し上げています。
核医学ジャーナルは2025年に、長軸視野LYSO PETスキャナーにおける176Luの固有放射線は患者安全上の問題ではないと報告しました。CTは検出器アレイが大型で交換サイクルが活発なため、引き続き大量のシンチレーター材料を消費しています。放射線治療線量測定も、治療現場においてリアルタイムのシンチレーターベースモニタリングの役割をより多く担うようになっています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:病院が現在の需要量をリード、画像診断センターが成長の差分を追加
病院は2025年の需要の43.37%を占め、無機シンチレーター市場にいて最大のエンドユーザーグループとしての地位を維持しました。三次病院および学術医療センターは依然として最大のPET/CTおよびSPECT調達予算を集中させており、技術採用を形成する核医学部門の多くを擁しています。診断画像センターは2031年にかけてCAGR 7.56%で成長すると予測されており、最も急速に拡大するエンドユーザーグループとなっています。
独立した画像診断ネットワークが拡大するにつれ、プレミアム結晶サプライヤーはより段階的な価格設定と性能ベースの供給構造を必要とする可能性があります。がん治療センターも、繰り返されるLu-177治療サイクルが各患者の治療過程において繰り返しのPET画像診断需要を生み出すため、より重要性を増しています。このミックスが変化するにつれ、無機シンチレーター産業は、より速い患者スループットをより高いスキャナー稼働率に転換できる施設へと成長がシフトするのを目にしています。
地域分析
北米は2025年の無機シンチレーター市場シェアの46.28%を占め、最大の地域基盤としての地位を維持しました。この地域は、大規模なPET/CTおよびSPECTシステムの設置ベース、広範ながん治療の資金調達、および密度の高い学術核医学エコシステムから恩恵を受けています。SHINE Technologiesは2026年2月に2億4,000万米ドルのシリーズEファイナンシングを完了し、2026年1月にはLantheusのSPECT事業の買収を完了することでその地位を強化しました。
欧州は無機シンチレーター市場において第2位の地域クラスターであり続けており、調達は依然として複数年の国家医療予算によって形成されています。ドイツは研究グレードのPETおよび全身画像診断プログラムが引き続き公的資金を集めているため、プレミアム結晶需要において際立っています。2026年3月、HZDRとUKDDは全身PETシステムへの約800万ユーロの共同投資(約500万ユーロの欧州連合共同資金を含む)を確認しました。スペイン、フランス、イタリアもハイブリッドPET/CT能力に対する民間診断センターの需要を追加しています。中国の2025年の輸出ライセンス要件は、中国で精製された希土類原料に依存する欧州の結晶メーカーにとってより困難な事業環境を生み出しています。
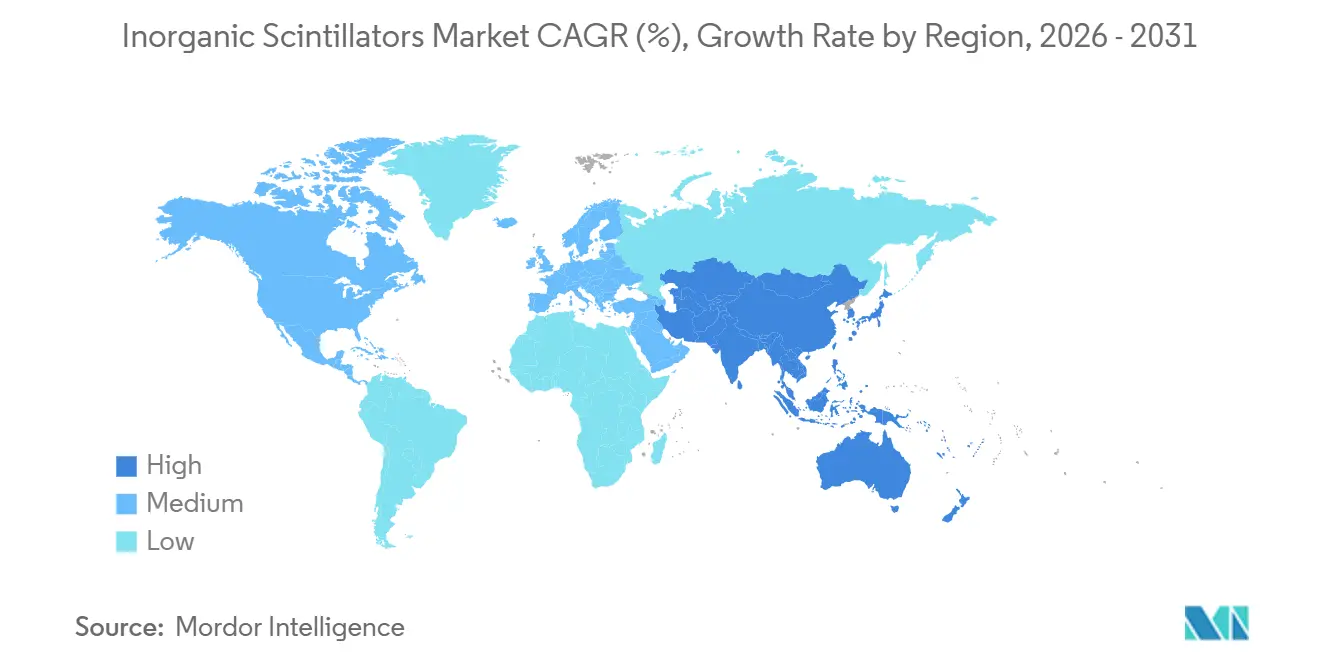
アジア太平洋地域2031年にかけてCAGR 10.24%で最も速い地域成長を記録すると予測されており、無機シンチレーター市場において最も成長の速い地域となっています。中国、インド、オーストラリアが主要な地域需要の柱を形成しており、画像診断インフラと放射性医薬品能力が並行して拡大しています。インドは、計画中の専用同位体炉とIBAとシュリージの間の4サイクロトロン協定を含む協調的な整備を進めています。オーストラリアはANSTOの自国供給計画と2026年7月に開設されたテリックスの統合メルボルン施設を通じて地域需要を強化しています。中東・アフリカは依然として初期段階の機会領域であり、南米はブラジルとアルゼンチンにおける民間腫瘍学センターの拡大を主な推進力として引き続き前進しています。

競合環境
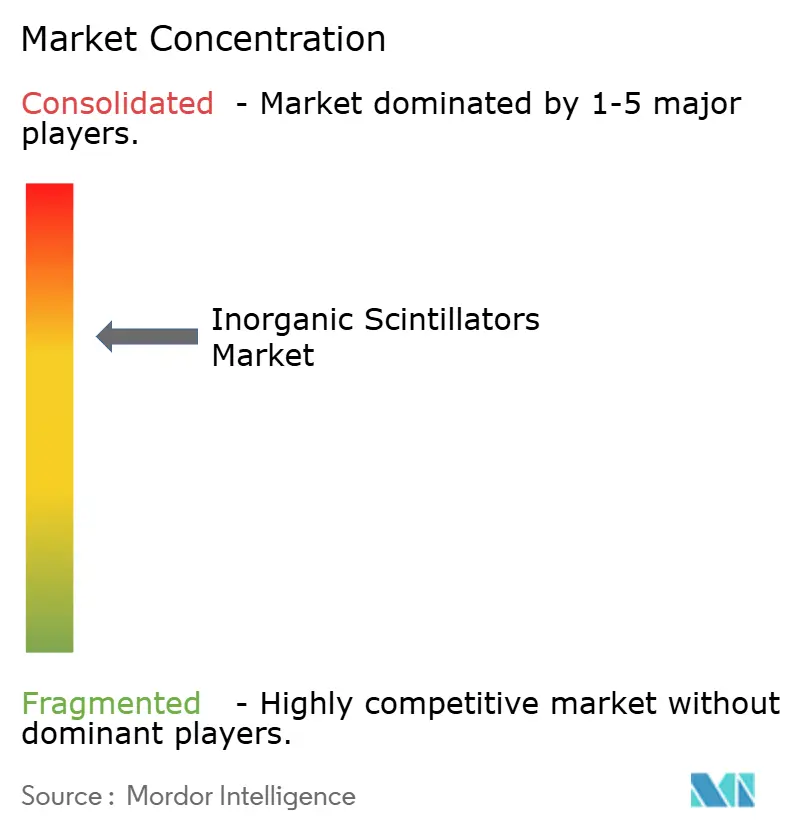
無機シンチレーター市場は結晶製造層において中程度に集約されており、プロセス能力が依然として主要な参入障壁として機能しています。チョクラルスキー法およびブリッジマン法による成長、希土類の取り扱い、および光学仕上げの専門知識は、商業品質で容易に複製できるものではありません。そのため、限られたグループの生産者がプレミアム結晶供給においてペースを設定し続けています。
Excelitasによると、Luxiumは医療画像診断、半導体、および防衛関連フォトニクス活動にわたって170件以上の特許、650社以上の顧客、および7つのグローバル施設をもたらしました。無機シンチレーター市場は、結晶科学を幅広い用途展開と信頼性の高い製造アウトプットと組み合わせられる企業を評価するため、この規模は重要です。主要サプライヤーはまた、価格だけでなく段階的な材料改善を通じて競争しています。2026年の研究では、LFS-3が主要な検出器指標において臨床グレードのLYSOと競合または上回ることができることが示されました。
競争はまた、結晶化学だけでなく検出器アーキテクチャにも移行しています。無機シンチレーター市場は依然として低コストの地域生産者に余地を残しており、特に国内需要が増加し、購買者が異なる性能上のトレードオフを受け入れる場所においてそうです。ホワイトスペースの機会は、透明セラミック製造と、希土類エクスポージャーを軽減できるGAGG:Ceなどの非ルテチウム代替品において最も強く残っています。最近の戦略的事例としては、SHINEがより統合された核医学プラットフォームを構築していること、およびテリックスがメルボルンにエンドツーエンドの放射性医薬品・画像診断サイトを開設したことが挙げられます。
無機シンチレーター産業のリーダー企業
Saint-Gobain Crystals
Hamamatsu Photonics K.K.
Proterial Ltd.
Toshiba Materials Co., Ltd.
Mirion Technologies, Inc.
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年7月:テリックス・ファーマシューティカルズは、放射性医薬品研究、臨床製造、患者投与、および画像診断を統合したオーストラリア初の施設であるTelix Manufacturing Solutions North Melbourne(TMSNM)施設を正式に開設しました。この施設は、輸送に関連する同位体崩壊損失を排除することで、国内PETスキャナーの稼働率を直接支えています。
- 2026年7月:Radnostix, Inc.は、LARASシステム技術プラットフォームおよびELLEXA Explorerソフトウェアを含む、Lucerno Dynamics, LLCの主要資産の買収を完了しました。この取引により、Radnostixの線量測定、取り込み定量化、および薬物送達モニタリングにおける核医学デバイスポートフォリオが拡大されます。
- 2026年5月:SHINE Technologiesは、欧州連合においてIlumira(非担体添加ルテチウム-177)の中央販売承認を取得し、Lu-177ベースの標的放射性リガンド療法の主要市場として欧州連合を開放しました。この承認は、2026年2月のSHINEの2億4,000万米ドルのシリーズEファイナンシングに続くものです。


グローバル無機シンチレーター市場レポートの範囲
レポートの範囲によると、無機シンチレーター市場は、電離放射線にさらされると光を放出し、様々な用途にわたる放射線検出および測定を可能にする材料およびコンポーネントで構成されています。これらのシンチレーターは、高い光出力、放射線感度、およびエネルギー分解能より、医療画像診断システム、核検出、セキュリティスクリーニング、高エネルギー物理学研究、および産業検査において広く使用されています。
無機シンチレーター市場は、タイプ、形態、検出技術、用途、エンドユーザー、および地域に区分されています。タイプ別では、市場はヨウ化ナトリウム(NaI)、ヨウ化セシウム(CsI)、ゲルマン酸ビスマス(BGO)、ルテチウムベースのシンチレーター、ガドリニウムベースのシンチレーター、およびその他の材料タイプに区分されています。形態別では、市場は単結晶、多結晶材料、セラミックシンチレーター、およびガラスシンチレーターに区分されています。検出技術別では、市場は光電子増倍管ベースシステム、シリコン光電子増倍管ベースシステム、およびハイブリッド検出システムに区分されています。用途別では、市場は陽電子放射断層撮影(PET)、コンピューター断層撮影(CT)、デジタルラジオグラフィーおよびフルオロスコピー、放射線治療線量測定、核医学研究、前臨床画像診断、およびその他の用途に区分されています。エンドユーザー別では、市場は病院、診断画像センター、がん治療センター、およびその他のエンドユーザーに区分されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米に区分されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドも対象としています。レポートは上記すべてのセグメントの金額(米ドル)を提供しています。
| ヨウ化ナトリウム(NaI) |
| ヨウ化セシウム(CsI) |
| ゲルマン酸ビスマス(BGO) |
| ルテチウムベースのシンチレーター |
| ガドリニウムベースのシンチレーター |
| その他の材料タイプ |
| 単結晶 |
| 多結晶材料 |
| セラミックシンチレーター |
| ガラスシンチレーター |
| 光電子増倍管ベースシステム |
| シリコン光電子増倍管ベースシステム |
| ハイブリッド検出システム |
| 陽電子放射断層撮影(PET) |
| コンピューター断層撮影(CT) |
| デジタルラジオグラフィーおよびフルオロスコピー |
| 放射線治療線量測定 |
| 核医学研究 |
| 前臨床画像診断 |
| その他の用途 |
| 病院 |
| 診断画像センター |
| がん治療センター |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| タイプ別 | ヨウ化ナトリウム(NaI) | |
| ヨウ化セシウム(CsI) | ||
| ゲルマン酸ビスマス(BGO) | ||
| ルテチウムベースのシンチレーター | ||
| ガドリニウムベースのシンチレーター | ||
| その他の材料タイプ | ||
| 形態別 | 単結晶 | |
| 多結晶材料 | ||
| セラミックシンチレーター | ||
| ガラスシンチレーター | ||
| 検出技術別 | 光電子増倍管ベースシステム | |
| シリコン光電子増倍管ベースシステム | ||
| ハイブリッド検出システム | ||
| 用途別 | 陽電子放射断層撮影(PET) | |
| コンピューター断層撮影(CT) | ||
| デジタルラジオグラフィーおよびフルオロスコピー | ||
| 放射線治療線量測定 | ||
| 核医学研究 | ||
| 前臨床画像診断 | ||
| その他の用途 | ||
| エンドユーザー別 | 病院 | |
| 診断画像センター | ||
| がん治療センター | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||


レポートで回答される主要な質問
2031年までの無機シンチレーター市場の予測値は?
無機シンチレーター市場は、2025年の4億2,687万米ドルから2026年の4億5,278万米ドルを経て、2031年までに6億4,517万米ドルに達すると予測されており、2026年〜2031年にかけてCAGR 7.34%で成長します。
どの用途セグメントがリードし、どのセグメントが最も速く成長していますか?
陽電子放射断層撮影(PET)は2025年に39.62%のシェアでリードし、核医学研究は放射性トレーサー、分子画像診断、および臨床研究用途における進歩の増加により、CAGR 9.11%で最も速く成長すると予測されています。
どの材料タイプがリードし、どのタイプが最も速く成長していますか?
ヨウ化ナトリウムは2025年に38.47%のシェアでリードし、飛行時間型PET要件の高まりに伴い、ルテチウムベースのシンチレーターがCAGR 7.84%で最も速く成長すると予測されています。
アジア太平洋地域が他の地域より速く拡大しているのはなぜですか?
アジア太平洋地域は2031年にかけてCAGR 10.24%で拡大すると予測されており、インドとオーストラリア全体での同位体炉、サイクロトロン、自国供給計画、および統合放射性医薬品施設への協調投資から恩恵を受けています。
最終更新日:



