
Marktgröße und Marktanteil für anorganische Szintillatoren
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 452.78 Millionen US-Dollar |
| Marktgröße (2031) | 645.17 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 7.34 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für anorganische Szintillatoren von Mordor Intelligence
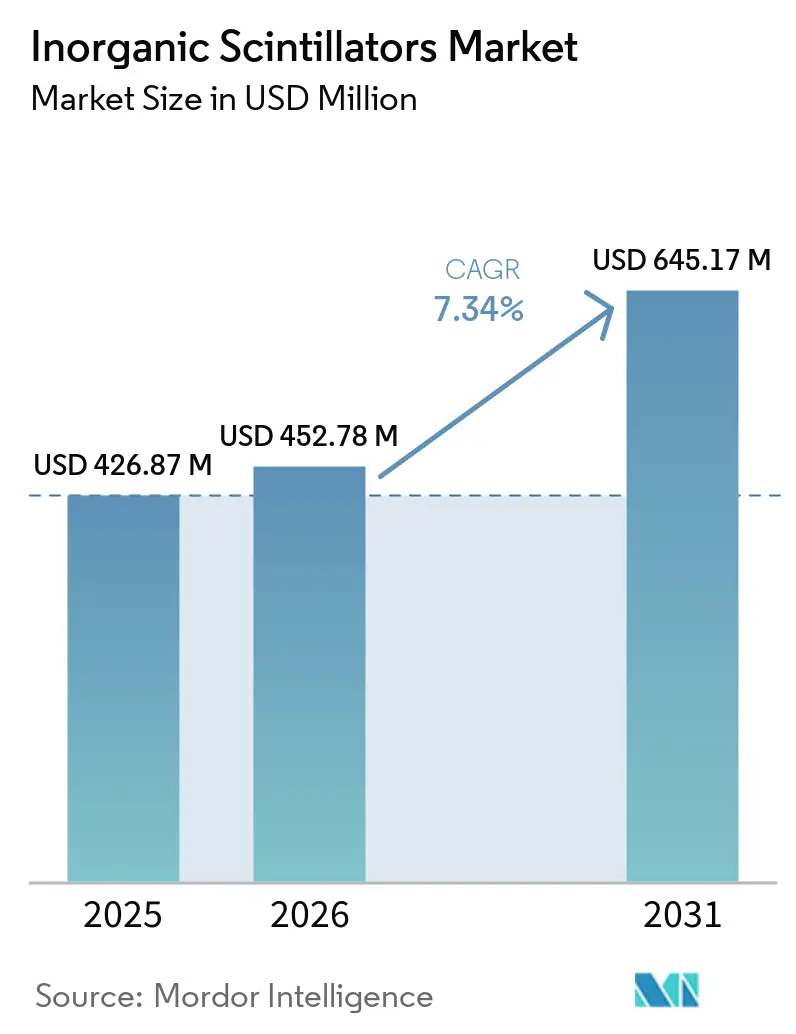
Es wird erwartet, dass der Markt für anorganische Szintillatoren von 426,87 Millionen USD im Jahr 2025 auf 452,78 Millionen USD im Jahr 2026 ansteigt und bis 2031 einen Wert von 645,17 Millionen USD erreicht, mit einer CAGR von 7,34 % über den Zeitraum 2026–2031. Der Markt für anorganische Szintillatoren wird durch eine anhaltende Nachfrage aus der PET- und SPECT-Bildgebung gestützt, da Krebsversorgungsprogramme, Theranostik-Workflows und die Modernisierung der Bildgebung in Krankenhausnetzwerken und Forschungszentren weiter ausgebaut werden. Der Markt für anorganische Szintillatoren verlagert sich zudem hin zu leistungsstärkeren Kristallchemien, da Käufer der Zeitauflösung, der Energieauflösung und der Kompatibilität mit digitalen Detektordesigns mehr Gewicht beimessen. Die Versorgungspositionierung ist mittlerweile fast ebenso wichtig wie die Detektorleistung, da die Produktion von Premiumkristallen nach wie vor von spezialisierten Wachstumsverfahren und einem konzentrierten Zugang zu Seltenerdelementen abhängt. Der Markt für anorganische Szintillatoren sieht auch Chancen in Bildgebungssystemen für Forschungszwecke, integrierter Infrastruktur für Radiopharmazeutika sowie alternativen Lutetium-basierten oder keramischen Materialien, die die Lieferantenbasis langfristig erweitern können. Der Wettbewerb ist auf der Kristallebene am stärksten, wo eine begrenzte Gruppe von Herstellern dauerhaftes Prozess-Know-how besitzt, während die nachgelagerte Detektorintegration offener und anwendungsspezifischer bleibt.
Wichtigste Erkenntnisse des Berichts
- Nach Typ hielt Natriumiodid (NaI) im Jahr 2025 einen Umsatzanteil von 38,47 %, während Lutetium-basierte Szintillatoren bis 2031 voraussichtlich mit einer CAGR von 7,84 % wachsen werden.
- Nach Form entfielen im Jahr 2025 41,35 % des Umsatzes auf Einkristalle, während polykristalline Materialien bis 2031 voraussichtlich mit einer CAGR von 8,17 % wachsen werden.
- Nach Detektionstechnologie hielten Systeme auf Basis von Photomultiplier-Röhren im Jahr 2025 einen Umsatzanteil von 42,26 %, während hybride Detektionssysteme bis 2031 voraussichtlich mit einer CAGR von 8,56 % wachsen werden.
- Nach Anwendung entfielen im Jahr 2025 39,62 % des Umsatzes auf die Positronenemissionstomographie (PET), während die nuklearmedizinische Forschung bis 2031 voraussichtlich mit einer CAGR von 9,11 % wachsen wird.
- Nach Endnutzer repräsentierten Krankenhäuser im Jahr 2025 43,37 % der Nachfrage, während diagnostische Bildgebungszentren bis 2031 voraussichtlich mit einer CAGR von 7,56 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 46,28 %, während der asiatisch-pazifische Raum mit einer regionalen CAGR von 10,24 % bis 2031 das schnellste Wachstum verzeichnen dürfte.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für anorganische Szintillatoren
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Nutzung von PET und SPECT zur Früherkennung von Krankheiten | +2.1% | Global, am ausgeprägtesten in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Wachsende globale Belastung durch Krebs und chronische Krankheiten | +1.5% | Global, mit Beschleunigung in APAC und Lateinamerika | Langfristig (≥ 4 Jahre) |
| Technologische Fortschritte bei Szintillatormaterialien | +1.4% | Nordamerika, Europa, Ostasien | Mittelfristig (2–4 Jahre) |
| Ausweitung von hybriden Bildgebungssystemen | +1.2% | Nordamerika, Deutschland, Japan, China | Mittelfristig (2–4 Jahre) |
| Zunehmende Investitionen in die nuklearmedizinische Infrastruktur | +1.0% | APAC, Naher Osten, Schwellenländer | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach hochauflösender und niedrigdosierter medizinischer Bildgebung | +0.8% | Nordamerika, EU | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Nutzung von PET und SPECT zur Früherkennung von Krankheiten
PET und SPECT sind in führenden onkologischen Einrichtungen mittlerweile deutlich näher an der Routinediagnostik, und diese Entwicklung verschafft dem Markt für anorganische Szintillatoren eine stabilere Nachfragebasis für Geräte. Jeder installierte Scanner erzeugt nicht nur Nachfrage für das ursprüngliche Detektorarray, sondern auch für spätere Ersatzzyklen, die weit über die erste Beschaffungsentscheidung hinaus andauern. Die langfristige Perspektive für eine anhaltende Bildgebungsnachfrage bleibt stark, da The Lancet prognostizierte, dass die weltweite Krebsinzidenz bis 2050 30,5 Millionen Fälle jährlich übersteigen wird.[1]The Lancet, "Die globale, regionale und nationale Belastung durch Krebs, 1990–2023, mit Prognosen bis 2050, eine systematische Analyse für die Global Burden of Disease Study 2023," The Lancet, thelancet.com Die Theranostik fügt dieser Nachfrage eine weitere Ebene hinzu, da Lu-177-basierte Behandlungspfade wiederholte Bildgebungen für Dosimetrie, Behandlungsplanung und Ansprechmonitoring erfordern. SHINE Technologies erhielt im Mai 2026 die Zentralisierte Marktzulassung der Europäischen Union für Ilumira, was eine breitere klinische Nutzung von trägerfreiem Lu-177 unterstützt und die Bildgebungsvolumina rund um Behandlungsprogramme steigern kann.[2]SHINE Technologies, "SHINE sichert sich europäische Marktzulassung für Ilumira," SHINE Technologies, shinefusion.com Infolgedessen profitiert der Markt für anorganische Szintillatoren von einer Scannerauslastung, die sowohl mit der Diagnose als auch mit der Therapienachsorge verbunden ist, und nicht nur mit einem einzelnen Bildgebungsereignis.
Technologische Fortschritte bei Szintillatormaterialien
Die Materialleistung ist zu einem direkteren Kaufentscheidungsfaktor im Markt für anorganische Szintillatoren geworden, da die Kristallauswahl nun Timing, Empfindlichkeit und Kompatibilität mit digitalen Detektorarchitekturen beeinflusst. Im Jahr 2025 veröffentlichte Forschungsergebnisse zeigten, dass LYSO:Ce-Kristalle der 5. Generation frühere Generationen in Bezug auf Empfindlichkeit, Energieauflösung und Koinzidenzauflösungszeit übertrafen. Eine Studie aus dem Jahr 2026 ergab zudem, dass LFS-3-Lutetiumsilikat-Kristalle in wichtigen Kennzahlen eine wettbewerbsfähige oder bessere Leistung als klinisches LYSO erbrachten, was die Anzahl kommerziell glaubwürdiger Materialien für fortschrittliche Scanner erweitert.[3]J. Wehr et al., "Vergleichende Analyse von drei Generationen von LYSO:Ce-Kristallen für medizinische Bildgebungsanwendungen," Nuclear Instruments and Methods in Physics Research, doi.org Diese Materialfortschritte verkürzen den Nutzungsdauervorteil älterer PMT-gekoppelter NaI-Systeme in hochwertigen Bildgebungsumgebungen. Der Markt für anorganische Szintillatoren bewegt sich daher auf eine Leistungskurve zu, bei der schrittweise Kristallverbesserungen den Upgrade-Zeitplan in Krankenhäusern und Forschungszentren direkt beeinflussen können.
Ausweitung von hybriden Bildgebungssystemen
Hybride PET- und PET-verknüpfte Bildgebungsplattformen gewinnen in der onkologischen Infrastruktur an Bedeutung, was dem Markt für anorganische Szintillatoren eine wiederkehrende Nachfragequelle aus detektorintensiven Systemen verschafft. Diese Systeme erfordern große Kristallarrays, und ihre Ersatzzyklen verlängern die Nachfrage weit über das Jahr der Erstinstallation hinaus. Das Journal of Nuclear Medicine berichtete 2025 auch, dass die intrinsische Strahlung von LYSO-basierten PET-Scannern mit langem axialem Sichtfeld kein Patientensicherheitsproblem darstellt, was eine Beschaffungsbedenken für fortschrittliche Systeme ausräumt. Da eine einzelne Hybridplattform Onkologie, Neurologie, Kardiologie und Theranostik-Monitoring unterstützen kann, profitiert der Markt für anorganische Szintillatoren von einer höheren durchschnittlichen Systemauslastung nach der Installation.
Zunehmende Investitionen in die nuklearmedizinische Infrastruktur
Infrastrukturausgaben verschaffen dem Markt für anorganische Szintillatoren eine geordnetere Nachfragepipeline im asiatisch-pazifischen Raum und anderen Schwellenregionen. Indien kündigte Pläne für einen dedizierten medizinischen Isotopenreaktor im Rahmen eines öffentlich-privaten Partnerschaftsmodells an, was auf einen umfassenderen inländischen Ausbau der nuklearmedizinischen Kapazitäten hindeutet. Australien verfolgt einen ähnlichen Weg, da ANSTOs Unternehmensplan 2025–2029 auf eine souveräne nuklearmedizinische Versorgung durch gezielte Investitionen ausgerichtet ist. Telix Pharmaceuticals eröffnete dann im Juli 2026 Australiens erste integrierte Anlage für Herstellung, Forschung, klinische Behandlung und Bildgebung von Radiopharmazeutika in Melbourne. Wenn Isotopenproduktion und Bildgebungskapazität parallel wachsen, erhält der Markt für anorganische Szintillatoren eine stärkere Unterstützung durch die lokale Scannerauslastung und nicht nur durch einmalige Hardwareinstallationen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Herstellungskosten für Premium-Szintillatorkristalle | -0.7% | Global, am stärksten in kostenempfindlichen Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Versorgungsengpässe bei Seltenerdematerialien | -0.6% | Global, am stärksten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Lange Produktqualifizierungs- und Zulassungszyklen | -0.4% | Nordamerika, EU | Mittelfristig (2–4 Jahre) |
| Leistungskompromisse wie Nachleuchten und Hygroskopizität | -0.3% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Herstellungskosten für Premium-Szintillatorkristalle
Die Produktion von Premiumkristallen bleibt kostspielig, und dieses Kostenproblem schränkt weiterhin ein, wie schnell der Markt für anorganische Szintillatoren auf erstklassige Chemien umsteigen kann. Das für Materialien wie LYSO und BGO verwendete Czochralski-Verfahren erfordert kostspielige Kapitalanlagen, hochreine Ausgangsstoffe und lange Wachstumszyklen, die die Produktionsökonomie eng halten. Rohstoffe machen einen großen Anteil der Gesamtkosten bei Lutetium-basierten Kristallen aus, und niedrigere Ausbeuten treiben den Endpreis für kleinere Hersteller noch weiter in die Höhe. Die Lücke zwischen kostengünstigerem NaI(Tl) und Premium-LYSO bleibt im Jahr 2026 groß, was viele Scannerflotten außerhalb führender akademischer Zentren an wirtschaftlichere Konfigurationen bindet. Diese Lücke konzentriert auch das Angebot bei Herstellern, die bessere Ausbeuten erzielen und die Fixkosten des fortschrittlichen Kristallwachstums absorbieren können. Der Markt für anorganische Szintillatoren steht daher vor einer strukturellen Kostenbarriere, die die Einführung von Premiummaterialien verlangsamt, selbst wenn die klinische Nachfrage klar nach oben tendiert.
Versorgungsengpässe bei Seltenerdematerialien
Die Verfügbarkeit von Seltenerdelementen wurde für den Markt für anorganische Szintillatoren zu einem sichtbareren Problem, nachdem China im April 2025 Exportlizenzanforderungen für Lutetium, Gadolinium, Yttrium und andere Elemente eingeführt hatte, die in fortschrittlichen Kristalllieferketten verwendet werden. Die Analyse von Taylor Wessing vom Juni 2025 besagte, dass China für nahezu 90 % der weltweiten Raffineriekapazität für Seltenerdelemente verantwortlich ist und dass die standardmäßige Lizenzprüfung bis zu 45 Arbeitstage dauern kann. Lizenzverzögerungen haben bereits das Risiko langsamerer Produktionspläne und engerer Vertragsbedingungen für einige europäische Hersteller erhöht. Dies bedeutet, dass der Markt für anorganische Szintillatoren auch in Zeiten, in denen die klinische Nachfrage stabil bleibt, unter Versorgungsdruck geraten kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: NaI behält die Führungsposition im Volumen, aber Lutetiumchemie definiert die Wachstumsgrenze
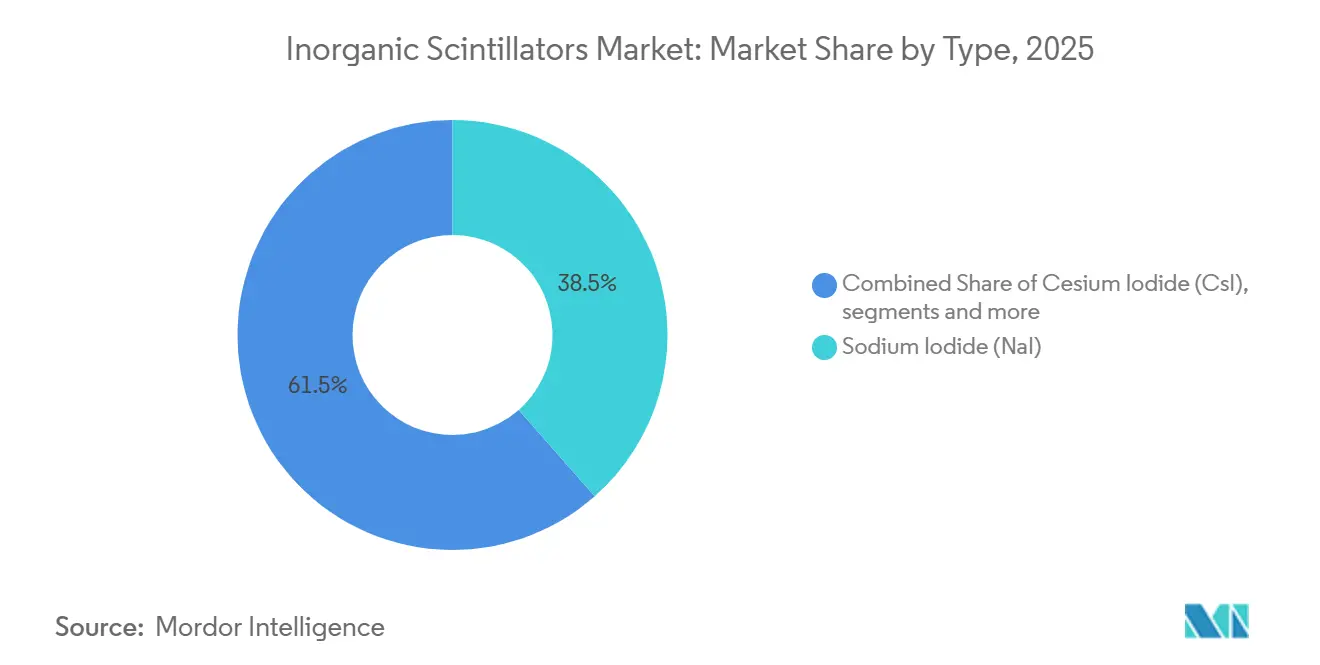
Natriumiodid hielt im Jahr 2025 einen Anteil von 38,47 % am Markt für anorganische Szintillatoren und bleibt zentral für Gammakamera- und SPECT-Workflows, in denen Kostendisziplin die Kaufentscheidungen nach wie vor prägt. Natriumiodid profitiert weiterhin von einer hohen Lichtausbeute und einer installierten Basis, die weit größer ist als das neueste Premium-Detektorsegment. Lutetium-basierte Szintillatoren werden bis 2031 voraussichtlich mit einer CAGR von 7,84 % wachsen, was sie zur am schnellsten wachsenden Materialgruppe im Markt für anorganische Szintillatoren macht. Die Anforderungen an Time-of-Flight-PET treiben die Detektorspezifikationen nach oben, was eine stärkere Nachfrage nach Lutetiumsilikat-Chemien unterstützt, die engere Timing-Anforderungen in fortschrittlichen Plattformen erfüllen können.
Cäsiumiodid bleibt in Flachbild-Röntgendetektoren und CT-Systemen relevant, da mechanische Flexibilität in diesen Konfigurationen nach wie vor wichtig ist. Gadolinium-basierte Materialien wie GAGG:Ce ziehen auch in der präklinischen Bildgebung und der Strahlungstherapiedosimetrie Interesse auf sich, teilweise weil sie die direkte Abhängigkeit von Lutetium-schweren Lieferketten reduzieren.


Nach Form: Einkristalle verankern Qualitätsstandards, polykristalline Verfahren treiben die Volumenexpansion voran
Einkristalle machten im Jahr 2025 41,35 % der Nachfrage aus und definieren nach wie vor den Qualitätsmaßstab für präzise Detektorarrays. Eine gleichmäßige Energieauflösung über große Arrays hinweg bleibt eine harte Anforderung in PET-Systemen, sodass OEMs weiterhin auf Kristallformate mit bewährter Reproduzierbarkeit setzen. Keramische Szintillatoren haben bereits eine praktische Rolle in hochvolumigen CT-Anwendungen, bei denen Skalierbarkeit und Haltbarkeit wichtiger sind als die engste PET-Gleichmäßigkeit. Glasszintillatoren halten eine kleinere, aber verteidigungsfähige Nische in der schnellen Neutronendetektion und der Sicherheitsüberprüfung, wo Sprödigkeit bei konventionellen Kristallformaten ein Nachteil sein kann.
Polykristalline Materialien werden bis 2031 voraussichtlich mit einer CAGR von 8,17 % wachsen, was Forminnovation zu einem der aktiveren Themen im Markt für anorganische Szintillatoren macht. Transparente Keramiken und verwandte polykristalline Verfahren schreiten voran, weil sie Formen und Volumina unterstützen können, die durch traditionelles Einkristallwachstum schwerer herzustellen sind.
Nach Detektionstechnologie: Installierte PMT-Systeme halten die Basis, aber hybride und SiPM-Designs prägen die neue Nachfrage
PMT-basierte Systeme hielten im Jahr 2025 einen Umsatzanteil von 42,26 %, und diese installierte Basis gibt ihnen nach wie vor die größte Rolle bei der aktuellen Ersatznachfrage. Viele SPECT-Gammakameras und ältere PET-Systeme bleiben lange in Betrieb, was bedeutet, dass ihre Detektorbedürfnisse auch dann bestehen bleiben, wenn die Verkäufe neuer Scanner schwanken. Hybride Detektionssysteme werden bis 2031 voraussichtlich mit einer CAGR von 8,56 % wachsen, was die Attraktivität der Kombination von Leistungsgewinnen mit besserer Kostenkontrolle widerspiegelt. Im Markt für anorganische Szintillatoren sind diese Hybriddesigns besonders relevant für Krankenhäuser, die eine stärkere TOF-PET-Fähigkeit wünschen, ohne vollständig auf die teuerste Detektorarchitektur umzusteigen.
SiPM-basierte Systeme gewinnen mehr Anteil an der Neuinstallationsmöglichkeit, da sie kompakte digitale Layouts unterstützen und in Magnetfeldumgebungen wie PET/MRT betrieben werden können. Frontiers in Physics berichtete 2026, dass Mehrkanalauslesekarten für SiPM Timing-Ergebnisse erzielten, die mit Einzelkanalaufbauten vergleichbar waren, selbst bei einem 4:1-Multiplexing. Der Markt für anorganische Szintillatoren bewegt sich daher auf eine Phase zu, in der hybride Systeme als Übergangsstufe dienen können, während volldigitale SiPM-Plattformen in Premium-Installationen mehr Boden gewinnen.
Nach Anwendung: PET hält die größte Basis, während Forschungsanwendungen das schnellste Tempo vorgeben
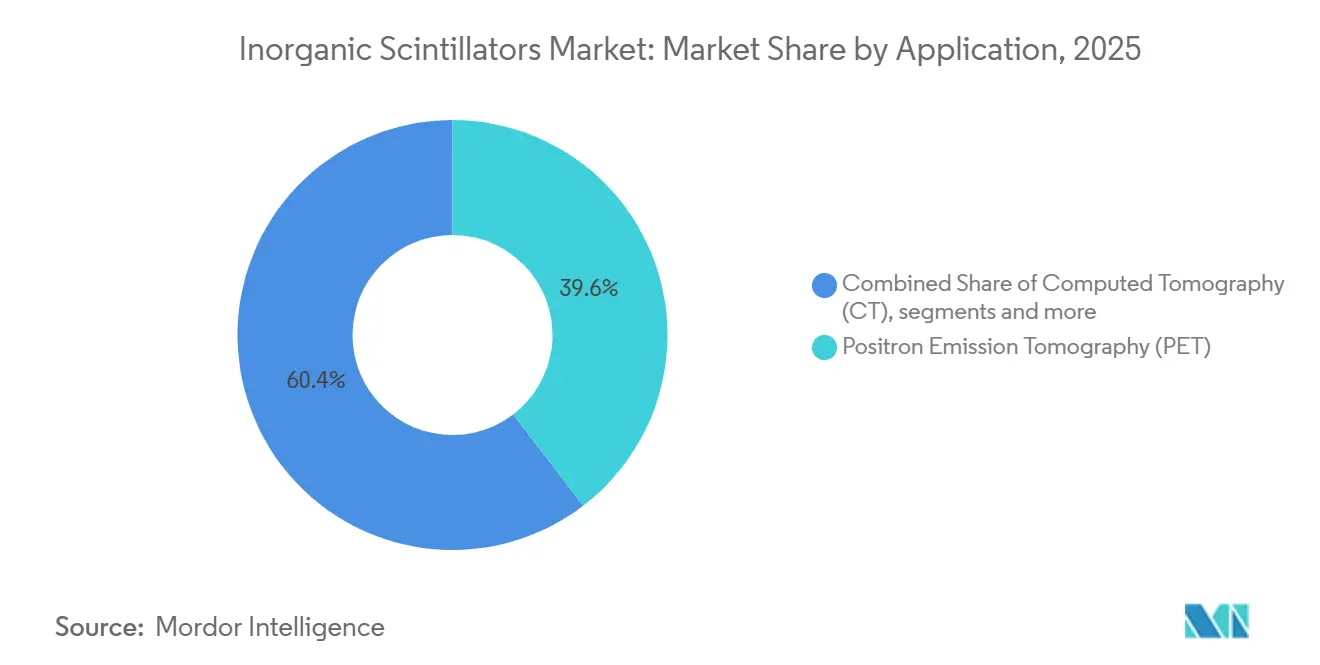
Die Positronenemissionstomographie (PET) hielt im Jahr 2025 einen Umsatzanteil von 39,62 %, während die nuklearmedizinische Forschung bis 2031 voraussichtlich mit einer CAGR von 9,11 % wachsen wird, was sie zum am schnellsten wachsenden Anwendungsbereich im Markt für anorganische Szintillatoren macht. Dieses Wachstum ist mit präklinischen Bildgebungsprogrammen, Ganzkörper-PET-Forschungssystemen und der klinischen Entwicklung der Theranostik verbunden, die hochauflösende kristallbasierte Detektoren benötigt. Der Aufstieg von Lu-177-Behandlungspfaden fügt wiederholte Bildgebungszyklen für Dosimetrie und Nachsorge hinzu, was die PET-Nutzung über den ersten diagnostischen Scan hinaus steigert.
Das Journal of Nuclear Medicine berichtete 2025, dass die intrinsische 176Lu-Strahlung in LYSO-PET-Scannern mit langem axialem Sichtfeld kein Patientensicherheitsproblem darstellt. CT verbraucht weiterhin große Mengen an Szintillatormaterial, da Detektorarrays groß sind und Ersatzzyklen aktiv bleiben. Die Strahlungstherapiedosimetrie übernimmt auch in Behandlungsumgebungen zunehmend Echtzeit-Überwachungsrollen auf Szintillatorbasis.
Nach Endnutzer: Krankenhäuser führen das aktuelle Volumen an, während Bildgebungszentren das Wachstumsdelta liefern
Krankenhäuser machten im Jahr 2025 43,37 % der Nachfrage aus, was sie als größte Endnutzergruppe im Markt für anorganische Szintillatoren beibehielt. Tertiärkrankenhäuser und akademische medizinische Zentren konzentrieren nach wie vor die größten PET/CT- und SPECT-Beschaffungsbudgets und beherbergen viele der nuklearmedizinischen Abteilungen, die die Technologieeinführung prägen. Diagnostische Bildgebungszentren werden bis 2031 voraussichtlich mit einer CAGR von 7,56 % wachsen, was sie zur am schnellsten wachsenden Endnutzergruppe macht.
Premium-Kristalllieferanten müssen daher möglicherweise stärker gestaffelte Preisgestaltungen und leistungsbasierte Versorgungsstrukturen entwickeln, da unabhängige Bildgebungsnetzwerke expandieren. Krebsversorgungszentren werden ebenfalls wichtiger, da wiederholte Lu-177-Behandlungszyklen eine wiederholte PET-Bildgebungsnachfrage rund um den Behandlungsweg jedes Patienten erzeugen. Da sich dieser Mix verändert, verlagert sich im Markt für anorganische Szintillatoren mehr Wachstum hin zu Einrichtungen, die einen schnelleren Patientendurchsatz in eine höhere Scannerauslastung umwandeln können.
Geografische Analyse
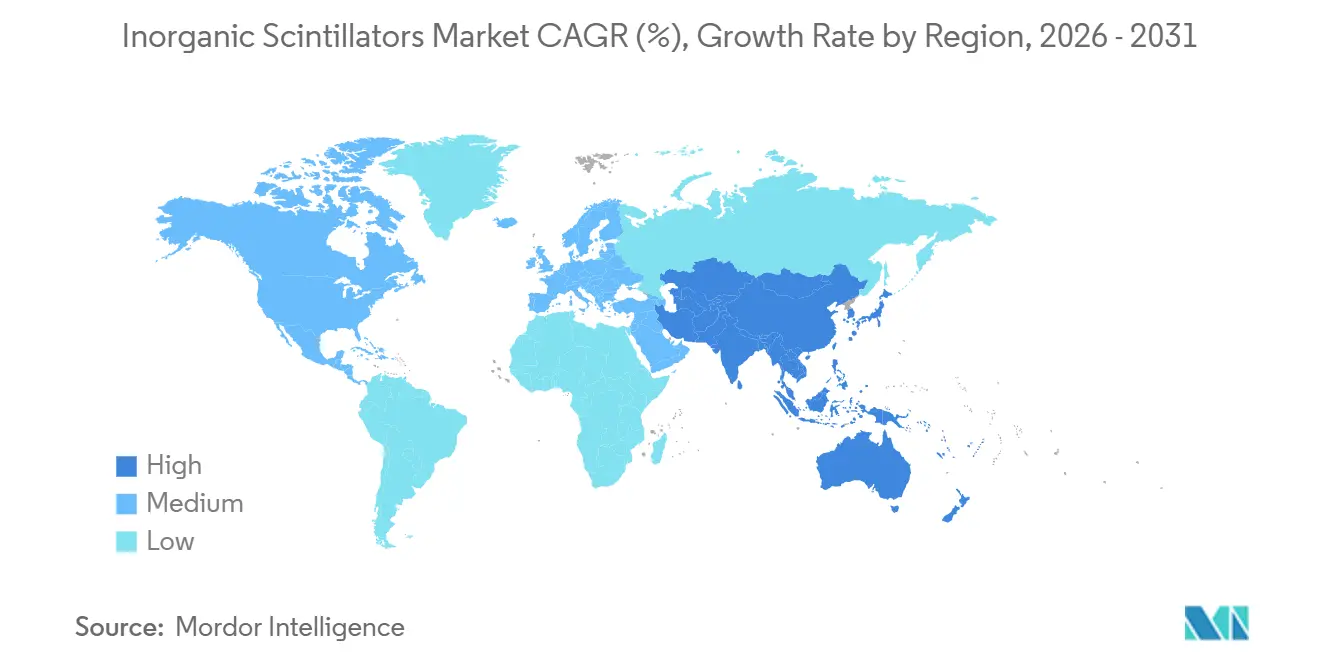
Nordamerika hielt im Jahr 2025 einen Marktanteil von 46,28 % am Markt für anorganische Szintillatoren und blieb damit die größte regionale Basis. Die Region profitiert von einer großen installierten Basis an PET/CT- und SPECT-Systemen, einer breiten Krebsversorgungsfinanzierung und einem dichten akademischen nuklearmedizinischen Ökosystem. SHINE Technologies stärkte diese Position mit 240 Millionen USD in einer Series-E-Finanzierungsrunde im Februar 2026 und mit der abgeschlossenen Übernahme des SPECT-Geschäfts von Lantheus im Januar 2026.
Europa bleibt das zweitgrößte regionale Cluster im Markt für anorganische Szintillatoren, wobei die Beschaffung nach wie vor durch mehrjährige nationale Gesundheitsbudgets geprägt wird. Deutschland sticht bei der Nachfrage nach Premium-Kristallen hervor, da Forschungs-PET- und Ganzkörper-Bildgebungsprogramme weiterhin öffentliche Förderung erhalten. Im März 2026 bestätigten HZDR und UKDD eine gemeinsame Investition von nahezu 8 Millionen EUR für ein Ganzkörper-PET-System, einschließlich nahezu 5 Millionen EUR an EU-Kofinanzierung. Spanien, Frankreich und Italien bauen ebenfalls private Nachfrage nach hybrider PET/CT-Kapazität in diagnostischen Zentren auf. Chinas Exportlizenzanforderungen von 2025 schaffen ein schwierigeres Betriebsumfeld für europäische Kristallhersteller, die auf in China raffinierte Seltenerdeingaben angewiesen sind.
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich die schnellste regionale CAGR von 10,24 % verzeichnen und damit der am schnellsten wachsende Teil des Marktes für anorganische Szintillatoren sein. China, Indien und Australien bilden die wichtigsten regionalen Nachfrageanker, da Bildgebungsinfrastruktur und Kapazitäten für Radiopharmazeutika gemeinsam ausgebaut werden. Indien durchläuft einen koordinierten Ausbau, der einen geplanten dedizierten Isotopenreaktor und eine Vier-Zyklotron-Vereinbarung zwischen IBA und Shreeji umfasst. Australien stärkt die lokale Nachfrage durch ANSTOs Plan zur souveränen Versorgung und durch Telixs integrierte Melbourne-Anlage, die im Juli 2026 eröffnet wurde. Der Nahe Osten und Afrika bleiben Frühphasenchancengebiete, während Südamerika hauptsächlich durch die Expansion privater Onkologiezentren in Brasilien und Argentinien voranschreitet.

Wettbewerbslandschaft
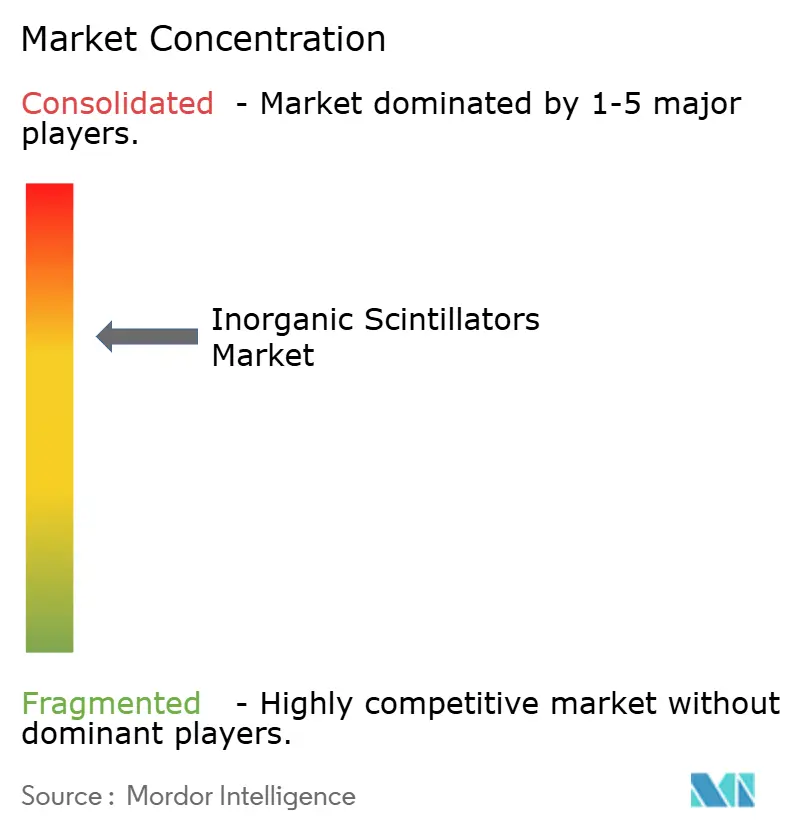
Der Markt für anorganische Szintillatoren ist auf der Ebene der Kristallherstellung mäßig konsolidiert, wo Prozesskompetenz nach wie vor die wichtigste Eintrittsbarriere darstellt. Fachwissen in den Bereichen Czochralski- und Bridgman-Wachstum, Handhabung von Seltenerdelementen und optische Endbearbeitung ist in kommerzieller Qualität nicht leicht zu replizieren. Deshalb setzt eine begrenzte Gruppe von Herstellern weiterhin das Tempo bei der Premium-Kristallversorgung.
Excelitas gab an, dass Luxium mehr als 170 Patente, mehr als 650 Kunden und sieben globale Einrichtungen in den Bereichen medizinische Bildgebung, Halbleiter und verteidigungsbezogene Photonik mitbrachte. Diese Größenordnung ist wichtig, weil der Markt für anorganische Szintillatoren Unternehmen belohnt, die Kristallwissenschaft mit breiter Anwendungsreichweite und zuverlässiger Fertigungsleistung verbinden können. Führende Lieferanten konkurrieren auch durch schrittweise Materialgewinne und nicht nur über den Preis. Forschungsergebnisse aus dem Jahr 2026 zeigten dann, dass LFS-3 in wichtigen Detektorkennzahlen mit klinischem LYSO konkurrieren oder dieses übertreffen konnte.
Der Wettbewerb verlagert sich auch in die Detektorarchitektur und nicht nur in die Kristallchemie. Der Markt für anorganische Szintillatoren lässt nach wie vor Raum für kostengünstigere regionale Hersteller, insbesondere dort, wo die inländische Nachfrage steigt und Käufer unterschiedliche Leistungskompromisse akzeptieren. Die stärksten Chancen für unbesetzte Bereiche bestehen in der transparenten Keramikherstellung und bei Nicht-Lutetium-Alternativen wie GAGG:Ce, die die Exposition gegenüber Seltenerdelementen verringern können. Jüngste strategische Beispiele umfassen SHINE, das eine stärker integrierte nuklearmedizinische Plattform aufbaut, und Telix, das einen End-to-End-Standort für Radiopharmazeutika und Bildgebung in Melbourne eröffnet hat.
Marktführer für anorganische Szintillatoren
-
Saint-Gobain Crystals
-
Hamamatsu Photonics K.K.
-
Proterial Ltd.
-
Toshiba Materials Co., Ltd.
-
Mirion Technologies, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juli 2026: Telix Pharmaceuticals eröffnete offiziell seine Anlage Telix Manufacturing Solutions North Melbourne (TMSNM), Australiens ersten Standort, der Forschung zu Radiopharmazeutika, klinische Herstellung, Verabreichung von Patientendosen und Bildgebung integriert. Die Anlage verankert direkt die inländische PET-Scannerauslastung, indem sie transportbedingte Isotopenzerfallsverluste eliminiert.
- Juli 2026: Radnostix, Inc. schloss die Übernahme wichtiger Vermögenswerte von Lucerno Dynamics, LLC ab, einschließlich der LARA-System-Technologieplattform und der ELLEXA-Explorer-Software. Die Transaktion erweitert das nuklearmedizinische Geräteportfolio von Radnostix in den Bereichen Dosimetrie, Aufnahmequantifizierung und Überwachung der Arzneimittelabgabe.
- Mai 2026: SHINE Technologies erhielt die Zentralisierte Marktzulassung in der Europäischen Union für Ilumira (trägerfreies Lutetium-177), wodurch die EU als wichtiger Markt für Lu-177-basierte zielgerichtete Radioliganden-Therapie erschlossen wird. Die Zulassung folgte auf SHINEs Finanzierungsrunde der Serie E in Höhe von 240 Millionen USD im Februar 2026.


Globaler Berichtsumfang für den Markt für anorganische Szintillatoren
Gemäß dem Berichtsumfang umfasst der Markt für anorganische Szintillatoren Materialien und Komponenten, die beim Auftreffen ionisierender Strahlung Licht emittieren und so die Strahlungsdetektion und -messung in verschiedenen Anwendungen ermöglichen. Diese Szintillatoren werden aufgrund ihrer hohen Lichtausbeute, Strahlungsempfindlichkeit und Energieauflösung in medizinischen Bildgebungssystemen, der Nukleardetektion, der Sicherheitsüberprüfung, der Hochenergiephysikforschung und der industriellen Inspektion eingesetzt.
Der Markt für anorganische Szintillatoren ist nach Typ, Form, Detektionstechnologie, Anwendung, Endnutzer und Geografie segmentiert. Nach Typ ist der Markt in Natriumiodid (NaI), Cäsiumiodid (CsI), Bismutgermanat (BGO), Lutetium-basierte Szintillatoren, Gadolinium-basierte Szintillatoren und andere Materialtypen segmentiert. Nach Form ist der Markt in Einkristalle, polykristalline Materialien, keramische Szintillatoren und Glasszintillatoren segmentiert. Nach Detektion ist der Markt in Systeme auf Basis von Photomultiplier-Röhren, Systeme auf Basis von Silizium-Photomultipliern und hybride Detektionssysteme segmentiert. Nach Anwendung ist der Markt in Positronenemissionstomographie (PET), Computertomographie (CT), digitale Radiographie & Fluoroskopie, Strahlungstherapiedosimetrie, nuklearmedizinische Forschung, präklinische Bildgebung und andere Anwendungen segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser, diagnostische Bildgebungszentren, Krebsversorgungszentren und andere Endnutzer segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, den asiatisch-pazifischen Raum, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Bericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Werte (USD) für alle oben genannten Segmente.
| Natriumiodid (NaI) |
| Cäsiumiodid (CsI) |
| Bismutgermanat (BGO) |
| Lutetium-basierte Szintillatoren |
| Gadolinium-basierte Szintillatoren |
| Andere Materialtypen |
| Einkristalle |
| Polykristalline Materialien |
| Keramische Szintillatoren |
| Glasszintillatoren |
| Systeme auf Basis von Photomultiplier-Röhren |
| Systeme auf Basis von Silizium-Photomultipliern |
| Hybride Detektionssysteme |
| Positronenemissionstomographie (PET) |
| Computertomographie (CT) |
| Digitale Radiographie & Fluoroskopie |
| Strahlungstherapiedosimetrie |
| Nuklearmedizinische Forschung |
| Präklinische Bildgebung |
| Andere Anwendungen |
| Krankenhäuser |
| Diagnostische Bildgebungszentren |
| Krebsversorgungszentren |
| Andere Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Typ | Natriumiodid (NaI) | |
| Cäsiumiodid (CsI) | ||
| Bismutgermanat (BGO) | ||
| Lutetium-basierte Szintillatoren | ||
| Gadolinium-basierte Szintillatoren | ||
| Andere Materialtypen | ||
| Nach Form | Einkristalle | |
| Polykristalline Materialien | ||
| Keramische Szintillatoren | ||
| Glasszintillatoren | ||
| Nach Detektionstechnologie | Systeme auf Basis von Photomultiplier-Röhren | |
| Systeme auf Basis von Silizium-Photomultipliern | ||
| Hybride Detektionssysteme | ||
| Nach Anwendung | Positronenemissionstomographie (PET) | |
| Computertomographie (CT) | ||
| Digitale Radiographie & Fluoroskopie | ||
| Strahlungstherapiedosimetrie | ||
| Nuklearmedizinische Forschung | ||
| Präklinische Bildgebung | ||
| Andere Anwendungen | ||
| Nach Endnutzer | Krankenhäuser | |
| Diagnostische Bildgebungszentren | ||
| Krebsversorgungszentren | ||
| Andere Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für anorganische Szintillatoren bis 2031 erreichen?
Der Markt für anorganische Szintillatoren wird bis 2031 voraussichtlich einen Wert von 645,17 Millionen USD erreichen, ausgehend von 426,87 Millionen USD im Jahr 2025 und 452,78 Millionen USD im Jahr 2026, mit einer CAGR von 7,34 % über den Zeitraum 2026–2031.
Welches Anwendungssegment führt, und welches wächst am schnellsten?
Die Positronenemissionstomographie (PET) führte im Jahr 2025 mit einem Anteil von 39,62 %, während die nuklearmedizinische Forschung voraussichtlich am schnellsten mit einer CAGR von 9,11 % wachsen wird, bedingt durch zunehmende Fortschritte bei Radiotrackern, molekularer Bildgebung und klinischen Forschungsanwendungen.
Welcher Materialtyp führt, und welcher wächst am schnellsten?
Natriumiodid führte im Jahr 2025 mit einem Anteil von 38,47 %, während Lutetium-basierte Szintillatoren voraussichtlich am schnellsten mit einer CAGR von 7,84 % wachsen werden, da die Anforderungen an Time-of-Flight-PET steigen.
Warum expandiert der asiatisch-pazifische Raum schneller als andere Regionen?
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 10,24 % wachsen und profitiert von koordinierten Investitionen in Isotopenreaktoren, Zyklotrone, souveräne Versorgungsplanung und integrierte Anlagen für Radiopharmazeutika in Indien und Australien.
Seite zuletzt aktualisiert am:



