
Tamaño y Participación del Mercado de Centelleadores Inorgánicos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 452.78 Millones de dólares |
| Tamaño del Mercado (2031) | 645.17 Millones de dólares |
| Growth Rate (2026 - 2031) | 7.34 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Centelleadores Inorgánicos por Mordor Intelligence
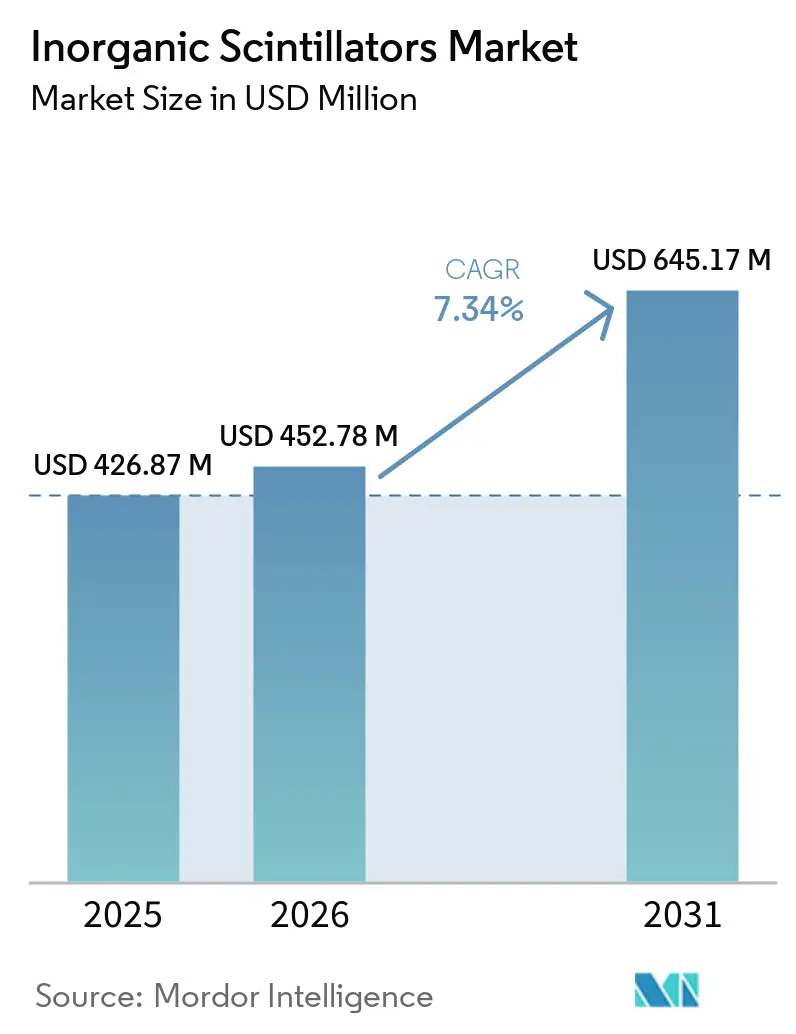
Se espera que el mercado de centelleadores inorgánicos aumente de 426,87 millones de USD en 2025 a 452,78 millones de USD en 2026 y alcance 645,17 millones de USD en 2031, creciendo a una CAGR del 7,34% durante 2026-2031. El mercado de centelleadores inorgánicos está siendo respaldado por la demanda sostenida de imágenes PET y SPECT, a medida que los programas de atención oncológica, los flujos de trabajo de teranóstica y la modernización de imágenes continúan expandiéndose en redes hospitalarias y centros de investigación. El mercado de centelleadores inorgánicos también está evolucionando hacia químicas de cristales de mayor rendimiento, ya que los compradores otorgan mayor importancia a la resolución temporal, la resolución energética y la compatibilidad con diseños de detectores digitales. El posicionamiento en la cadena de suministro ahora importa casi tanto como el rendimiento del detector, porque la producción de cristales premium sigue dependiendo de métodos de crecimiento especializados y del acceso concentrado a insumos de tierras raras. El mercado de centelleadores inorgánicos también está viendo oportunidades en sistemas de imágenes de grado investigación, infraestructura radiofarmacéutica integrada y materiales alternativos basados en lutecio o cerámicos que pueden ampliar la base de proveedores con el tiempo. La competencia sigue siendo más intensa en el nivel de cristales, donde un grupo limitado de fabricantes mantiene un sólido conocimiento de procesos, mientras que la integración de detectores en etapas posteriores permanece más abierta y específica para cada aplicación.
Conclusiones Clave del Informe
- Por tipo, el yoduro de sodio (NaI) representó el 38,47% de los ingresos en 2025, mientras que se proyecta que los centelleadores basados en lutecio se expandan a una CAGR del 7,84% hasta 2031.
- Por forma, los cristales individuales representaron el 41,35% de los ingresos en 2025, mientras que se prevé que los materiales policristalinos crezcan a una CAGR del 8,17% hasta 2031.
- Por tecnología de detección, los sistemas basados en tubos fotomultiplicadores representaron el 42,26% de los ingresos en 2025, mientras que se proyecta que los sistemas de detección híbridos crezcan a una CAGR del 8,56% hasta 2031.
- Por aplicación, la tomografía por emisión de positrones (PET) representó el 39,62% de los ingresos en 2025, mientras que se espera que la investigación en medicina nuclear avance a una CAGR del 9,11% hasta 2031.
- Por usuario final, los hospitales representaron el 43,37% de la demanda en 2025, mientras que se prevé que los centros de diagnóstico por imagen se expandan a una CAGR del 7,56% hasta 2031.
- Por geografía, América del Norte representó el 46,28% de los ingresos en 2025, mientras que se proyecta que Asia-Pacífico registre la CAGR regional más rápida del 10,24% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Centelleadores Inorgánicos
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Adopción Creciente de Imágenes PET y SPECT para el Diagnóstico Temprano de Enfermedades | +2.1% | Global, más pronunciado en América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Creciente Carga Global de Cáncer y Enfermedades Crónicas | +1.5% | Global, en aceleración en APAC y América Latina | Largo plazo (≥ 4 años) |
| Avances Tecnológicos en Materiales de Centelleadores | +1.4% | América del Norte, Europa, Asia Oriental | Mediano plazo (2-4 años) |
| Expansión de Sistemas de Imágenes Híbridos | +1.2% | América del Norte, Alemania, Japón, China | Mediano plazo (2-4 años) |
| Inversiones Crecientes en Infraestructura de Medicina Nuclear | +1.0% | APAC, Oriente Medio, economías emergentes | Largo plazo (≥ 4 años) |
| Demanda Creciente de Imágenes Médicas de Alta Resolución y Baja Dosis | +0.8% | América del Norte, UE | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Adopción Creciente de Imágenes PET y SPECT para el Diagnóstico Temprano de Enfermedades
Las imágenes PET y SPECT se encuentran ahora mucho más cerca de la práctica diagnóstica rutinaria en los principales entornos oncológicos, y ese cambio proporciona al mercado de centelleadores inorgánicos una base de demanda de equipos más estable. Cada escáner instalado genera demanda no solo para el conjunto de detectores original, sino también para ciclos de reemplazo posteriores que continúan mucho después de la primera decisión de adquisición. El caso a largo plazo para la demanda continua de imágenes sigue siendo sólido porque The Lancet proyectó que la incidencia global de cáncer superará los 30,5 millones de casos anuales para 2050.[1]The Lancet, "La Carga Global, Regional y Nacional del Cáncer, 1990–2023, con Pronósticos hasta 2050, un Análisis Sistemático para el Estudio de la Carga Global de Enfermedades 2023," The Lancet, thelancet.com La teranóstica está añadiendo otra capa a esta demanda, porque las vías de tratamiento basadas en Lu-177 requieren imágenes repetidas para dosimetría, planificación del tratamiento y monitoreo de la respuesta. SHINE Technologies recibió la autorización de comercialización de la Unión Europea para Ilumira en mayo de 2026, lo que respalda un uso clínico más amplio del Lu-177 sin portador añadido y puede aumentar los volúmenes de imágenes en torno a los programas de tratamiento.[2]SHINE Technologies, "SHINE Obtiene Autorización de Comercialización Europea para Ilumira," SHINE Technologies, shinefusion.com Como resultado, el mercado de centelleadores inorgánicos se beneficia de la utilización de escáneres vinculada tanto al diagnóstico como al seguimiento terapéutico, en lugar de a un único evento de imagen.
Avances Tecnológicos en Materiales de Centelleadores
El rendimiento de los materiales se ha convertido en un factor de compra más directo en el mercado de centelleadores inorgánicos, porque la selección de cristales ahora determina la temporización, la sensibilidad y la compatibilidad con arquitecturas de detectores digitales. Una investigación publicada en 2025 mostró que los cristales LYSO:Ce de 5.ª generación superaron a las generaciones anteriores en sensibilidad, resolución energética y tiempo de resolución de coincidencias. Un estudio de 2026 también encontró que los cristales de silicato de lutecio LFS-3 ofrecieron un rendimiento competitivo o superior al LYSO de grado clínico en métricas clave, lo que amplía el conjunto de materiales comercialmente viables para escáneres avanzados.[3]J. Wehr et al., "Análisis Comparativo de Tres Generaciones de Cristales LYSO:Ce para Aplicaciones de Imágenes Médicas," Instrumentos Nucleares y Métodos en Investigación de Física, doi.org Estos avances en materiales están acortando la ventaja de vida útil de los sistemas NaI más antiguos acoplados a tubos fotomultiplicadores en entornos de imágenes de alta gama. El mercado de centelleadores inorgánicos se est moviendo, por tanto, hacia una curva de rendimiento en la que las mejoras incrementales en cristales pueden influir directamente en el calendario de actualización en hospitales y centros de investigación.
Expansión de Sistemas de Imágenes Híbridos
Las plataformas de imágenes híbridas PET y vinculadas a PET están aumentando su papel en la infraestructura oncológica, y eso proporciona al mercado de centelleadores inorgánicos una fuente recurrente de demanda proveniente de sistemas con gran cantidad de detectores. DOI.ORG Estos sistemas requieren grandes conjuntos de cristales, y sus ciclos de reemplazo extienden la demanda mucho más allá del año de la primera instalación. El Journal of Nuclear Medicine también informó en 2025 que la radiación intrínseca del LYSO en los escáneres PET de campo de visión axial largo no representa un problema de seguridad para el paciente, lo que elimina una preocupación de adquisición para los sistemas avanzados. Dado que una sola plataforma híbrida puede respaldar oncología, neurología, cardiología y monitoreo de teranóstica, el mercado de centelleadores inorgánicos se beneficia de un mayor uso promedio del sistema tras la instalación.
Inversiones Crecientes en Infraestructura de Medicina Nuclear
El gasto en infraestructura está proporcionando al mercado de centelleadores inorgánicos una cartera de demanda más organizada en Asia-Pacífico y otras regiones emergentes. India anunció planes para un reactor de isótopos médicos dedicado bajo un modelo de asociación público-privada, lo que apunta a una construcción doméstica más amplia de capacidad en medicina nuclear. Australia está siguiendo un camino similar, ya que el plan corporativo 2025-2029 de ANSTO está comprometido con el suministro soberano de medicina nuclear a través de inversiones específicas. Telix Pharmaceuticals inauguró entonces la primera instalación integrada de fabricación radiofarmacéutica, investigación, tratamiento clínico e imágenes de Australia en Melbourne en julio de 2026. Cuando la producción de isótopos y la capacidad de imágenes crecen en paralelo, el mercado de centelleadores inorgánicos recibe un respaldo más sólido de la utilización local de escáneres en lugar de solo de la colocación puntual de hardware.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Alto Costo de Fabricación de Cristales Centelleadores Premium | -0.7% | Global, más agudo en mercados emergentes sensibles al costo | Mediano plazo (2-4 años) |
| Restricciones de Suministro de Materiales de Tierras Raras | -0.6% | Global, más agudo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Largos Ciclos de Calificación de Productos y Aprobación Regulatoria | -0.4% | América del Norte, UE | Mediano plazo (2-4 años) |
| Compromisos de Rendimiento como Fosforescencia Residual e Higroscopicidad | -0.3% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Fabricación de Cristales Centelleadores Premium
La producción de cristales premium sigue siendo costosa, y ese problema de costos continúa limitando la rapidez con que el mercado de centelleadores inorgánicos puede evolucionar hacia las químicas de mayor gama. El proceso Czochralski utilizado para materiales como LYSO y BGO requiere equipos de capital costosos, materias primas de alta pureza y largos ciclos de crecimiento que mantienen ajustada la economía de producción. Las materias primas representan una gran parte del costo total en los cristales basados en lutecio, y las tasas de rendimiento más bajas elevan aún más el precio final para los productores más pequeños. La brecha entre el NaI(Tl) de menor costo y el LYSO premium sigue siendo amplia en 2026, lo que mantiene a muchas flotas de escáneres vinculadas a configuraciones más económicas fuera de los principales centros académicos. Esa brecha también concentra el suministro entre los fabricantes que pueden mantener mejores rendimientos y absorber los costos fijos del crecimiento avanzado de cristales. El mercado de centelleadores inorgánicos enfrenta, por tanto, una barrera de costos estructural que ralentiza la adopción de materiales premium incluso cuando la demanda clínica está claramente en aumento.
Restricciones de Suministro de Materiales de Tierras Raras
La disponibilidad de tierras raras se convirtió en un problema más visible para el mercado de centelleadores inorgánicos después de que China introdujera requisitos de licencias de exportación en abril de 2025 para el lutecio, el gadolinio, el itrio y otros elementos utilizados en las cadenas de suministro de cristales avanzados. El análisis de Taylor Wessing de junio de 2025 señaló que China representaba cerca del 90% de la capacidad global de refinación de tierras raras y que la revisión estándar de licencias podría tardar hasta 45 días hábiles. Los retrasos en las licencias ya han aumentado el riesgo de calendarios de producción más lentos y condiciones contractuales más estrictas para algunos fabricantes europeos. Esto significa que el mercado de centelleadores inorgánicos puede enfrentar tensiones de suministro incluso en períodos en que la demanda clínica se mantiene sólida.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo: NaI Mantiene el Liderazgo en Escala, pero la Química del Lutecio Define la Frontera del Crecimiento
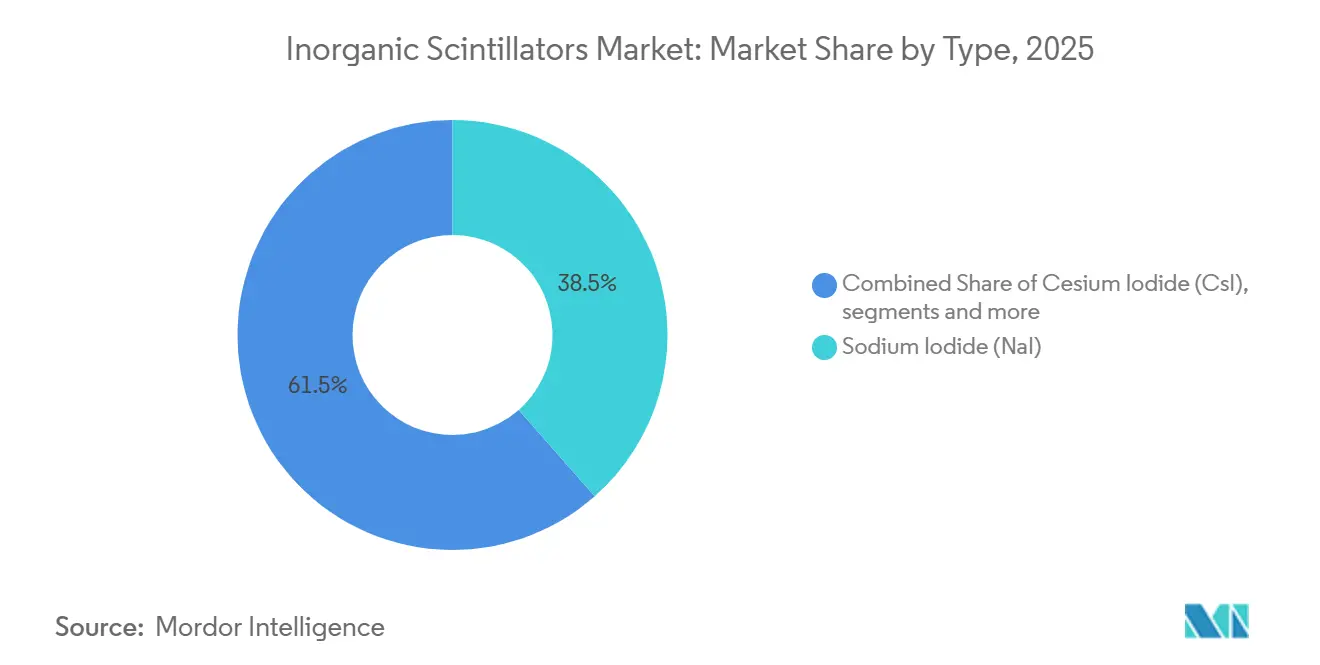
El yoduro de sodio representó el 38,47% del mercado de centelleadores inorgánicos en 2025, y sigue siendo central en los flujos de trabajo de cámaras gamma y SPECT, donde la disciplina de costos aún determina las decisiones de compra. El yoduro de sodio continúa beneficiándose de su alto rendimiento de luz y de una base instalada que es mucho mayor que el segmento de detectores premium más reciente. Se proyecta que los centelleadores basados en lutecio se expandan a una CAGR del 7,84% hasta 2031, lo que los convierte en el grupo de materiales de más rápido crecimiento en el mercado de centelleadores inorgánicos. Los requisitos de PET de tiempo de vuelo están elevando las especificaciones de los detectores, y eso respalda una mayor demanda de químicas de silicato de lutecio que pueden cumplir con expectativas de temporización más estrictas en plataformas avanzadas.
El yoduro de cesio sigue siendo relevante en detectores de rayos X de panel plano y sistemas de TC porque la flexibilidad mecánica sigue siendo importante en esas configuraciones. Los materiales basados en gadolinio, como el GAGG:Ce, también están generando interés en imágenes preclínicas y dosimetría de radioterapia, en parte porque reducen la dependencia directa de las cadenas de suministro con alto contenido de lutecio.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Forma: Los Cristales Individuales Anclan los Estándares de Calidad, las Vías Policristalinas Impulsan la Expansión de Volumen
Los cristales individuales representaron el 41,35% de la demanda en 2025, y siguen definiendo el estándar de calidad para conjuntos de detectores de precisión. La resolución energética uniforme en grandes conjuntos sigue siendo un requisito estricto en los sistemas PET, por lo que los fabricantes de equipos originales continúan dependiendo de formatos de cristales con reproducibilidad comprobada. Los centelleadores cerámicos ya tienen un papel práctico en aplicaciones de TC de alto volumen donde la escala y la durabilidad importan más que la uniformidad más estricta a nivel PET. Los centelleadores de vidrio ocupan un nicho más pequeño pero defendible en la detección de neutrones rápidos y el control de seguridad, donde la fragilidad puede ser una desventaja para los formatos de cristales convencionales.
Se prevé que los materiales policristalinos crezcan a una CAGR del 8,17% hasta 2031, lo que convierte la innovación en formas en uno de los temas más activos del mercado de centelleadores inorgánicos. Las cerámicas transparentes y las vías policristalinas relacionadas están avanzando porque pueden admitir formas y volúmenes que son más difíciles de producir mediante el crecimiento tradicional de cristales individuales.
Por Tecnología de Detección: Los Sistemas PMT Instalados Mantienen la Base, pero los Diseños Híbridos y SiPM Configuran la Nueva Demanda
Los sistemas basados en tubos fotomultiplicadores representaron el 42,26% de los ingresos en 2025, y esa base instalada aún les otorga el mayor papel en la demanda actual de reemplazo. Muchas cámaras gamma SPECT y sistemas PET heredados permanecen en servicio durante largos períodos operativos, lo que significa que sus necesidades de detectores continúan incluso cuando las ventas de nuevos escáneres fluctúan. Se proyecta que los sistemas de detección híbridos crezcan a una CAGR del 8,56% hasta 2031, lo que refleja el atractivo de combinar mejoras de rendimiento con un mejor control de costos. En el mercado de centelleadores inorgánicos, estos diseños híbridos son especialmente relevantes para los hospitales que desean una mayor capacidad TOF-PET sin pasar completamente a la arquitectura de detectores de mayor costo.
Los sistemas basados en SiPM están captando más de la oportunidad de nuevas instalaciones porque admiten diseños digitales compactos y pueden operar en entornos de campo magnético como PET/MRI. Frontiers in Physics informó en 2026 que las tarjetas de lectura SiPM multicanal lograron resultados de temporización equivalentes a las configuraciones de un solo canal incluso con multiplexación 4:1. El mercado de centelleadores inorgánicos se está moviendo, por tanto, hacia un período en el que los sistemas híbridos pueden servir como paso de transición, mientras que las plataformas SiPM totalmente digitales ganan más terreno en instalaciones premium.
Por Aplicación: PET Mantiene la Mayor Base, mientras que los Usos en Investigación Marcan el Ritmo más Rápido
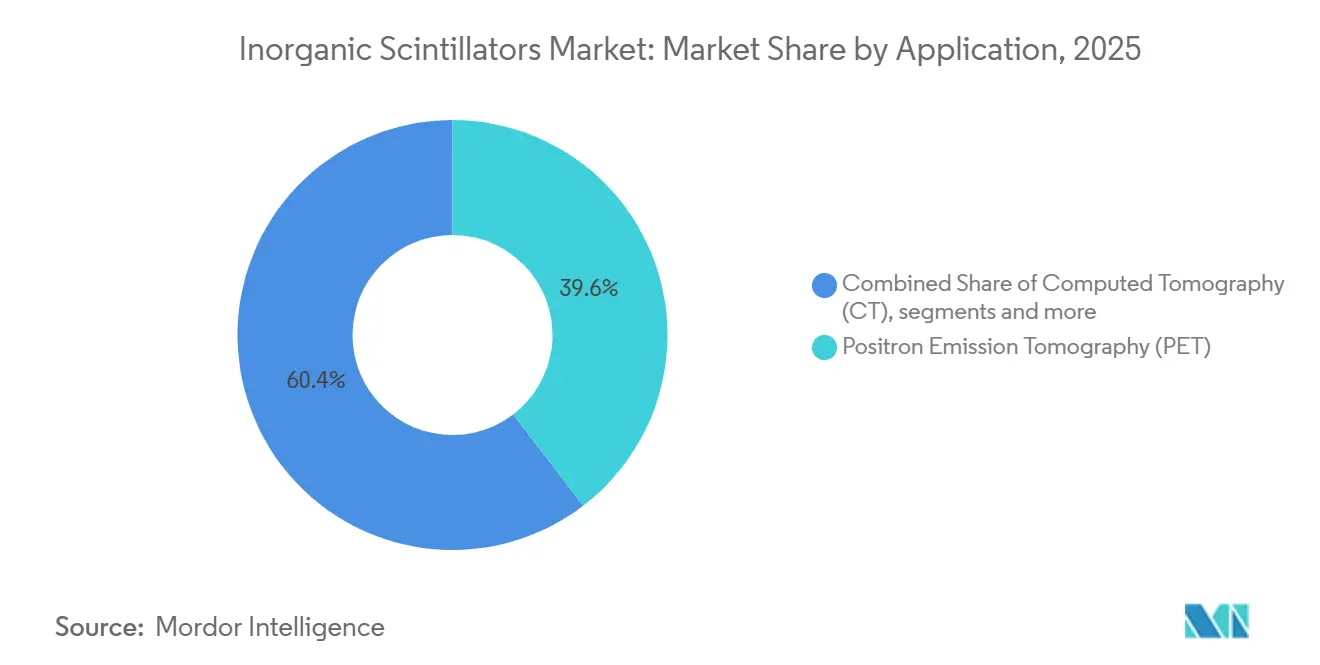
La tomografía por emisión de positrones (PET) representó el 39,62% de los ingresos en 2025, mientras que se espera que la investigación en medicina nuclear avance a una CAGR del 9,11% hasta 2031, convirtiéndola en el área de aplicación de más rápido crecimiento en el mercado de centelleadores inorgánicos. Ese crecimiento está vinculado a programas de imágenes preclínicas, sistemas de investigación PET de cuerpo entero y el desarrollo clínico de teranóstica que necesita detectores de alta resolución basados en cristales. El auge de las vías de tratamiento con Lu-177 está añadiendo ciclos de imágenes repetidos para dosimetría y seguimiento, lo que eleva el uso de PET más allá del primer diagnóstico por imagen.
El Journal of Nuclear Medicine informó en 2025 que la radiación intrínseca de 176Lu en los escáneres PET LYSO de campo de visión axial largo no representa un problema de seguridad para el paciente. La TC continúa consumiendo grandes volúmenes de material centelleador porque los conjuntos de detectores son grandes y los ciclos de reemplazo siguen activos. La dosimetría de radioterapia también está asumiendo más roles de monitoreo en tiempo real basados en centelleadores en entornos de tratamiento.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final: Los Hospitales Lideran el Volumen Actual, mientras que los Centros de Imágenes Añaden el Delta de Crecimiento
Los hospitales representaron el 43,37% de la demanda en 2025, lo que los mantuvo como el grupo de usuarios finales más grande en el mercado de centelleadores inorgánicos. Los hospitales terciarios y los centros médicos académicos siguen concentrando los mayores presupuestos de adquisición de PET/TC y SPECT, y albergan muchos de los departamentos de medicina nuclear que determinan la adopción tecnológica. Se proyecta que los centros de diagnóstico por imagen crezcan a una CAGR del 7,56% hasta 2031, lo que los convierte en el grupo de usuarios finales de más rápida expansión.
Los proveedores de cristales premium pueden, por tanto, necesitar estructuras de precios más escalonadas y de suministro basadas en el rendimiento a medida que se expanden las redes de imágenes independientes. Los centros de atención oncológica también se están volviendo más importantes porque los ciclos repetidos de tratamiento con Lu-177 generan una demanda repetida de imágenes PET en torno al recorrido de cada paciente. A medida que esta combinación cambia, la industria de centelleadores inorgánicos está viendo cómo más crecimiento se desplaza hacia instalaciones que pueden convertir un mayor flujo de pacientes en una mayor utilización de escáneres.
Análisis Geográfico
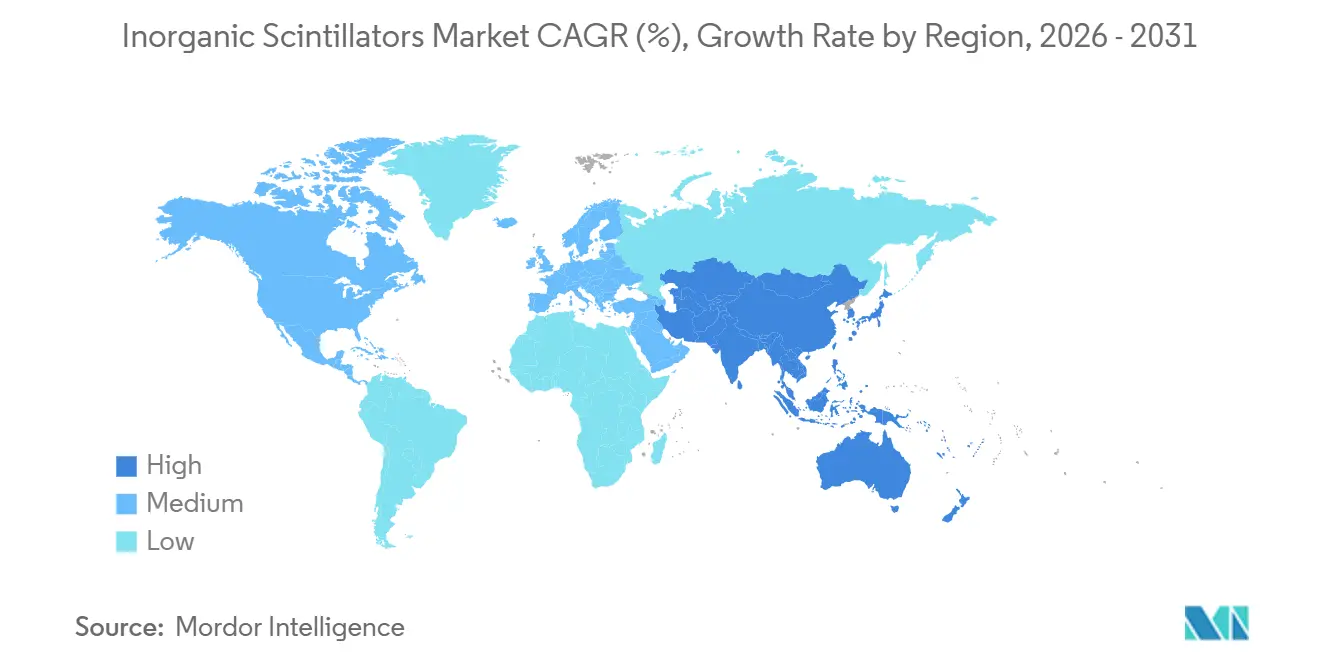
América del Norte representó el 46,28% de la participación del mercado de centelleadores inorgánicos en 2025, lo que la mantuvo como la mayor base regional. La región se beneficia de una gran base instalada de sistemas PET/TC y SPECT, un amplio financiamiento de la atención oncológica y un denso ecosistema académico de medicina nuclear. SHINE Technologies fortaleció esa posición con 240 millones de USD en financiamiento de la Serie E en febrero de 2026 y con la adquisición completada del negocio SPECT de Lantheus en enero de 2026.
Europa sigue siendo el segundo clúster regional más grande en el mercado de centelleadores inorgánicos, con adquisiciones aún determinadas por presupuestos nacionales de salud plurianuales. Alemania destaca en la demanda de cristales premium porque los programas de PET de grado investigación e imágenes de cuerpo entero continúan atrayendo financiamiento público. En marzo de 2026, HZDR y UKDD confirmaron cerca de 8 millones de EUR en inversión conjunta para un sistema PET de cuerpo entero, incluidos cerca de 5 millones de EUR en cofinanciamiento de la UE. España, Francia e Italia también están añadiendo demanda de centros de diagnóstico privados para capacidad híbrida PET/TC. Los requisitos de licencias de exportación de China en 2025 están creando un entorno operativo más difícil para los fabricantes europeos de cristales que dependen de insumos de tierras raras refinados en China.
Se espera que Asia-Pacífico registre la CAGR regional más rápida del 10,24% hasta 2031, convirtiéndola en la parte de más rápido crecimiento del mercado de centelleadores inorgánicos. China, India y Australia forman los principales anclajes de demanda regional porque la infraestructura de imágenes y la capacidad radiofarmacéutica se están expandiendo conjuntamente. India está avanzando a través de una construcción coordinada que incluye un reactor de isótopos dedicado planificado y un acuerdo de cuatro ciclotrón entre IBA y Shreeji. Australia está reforzando la demanda local a través del plan de suministro soberano de ANSTO y a través de la instalación integrada de Telix en Melbourne que se inauguró en julio de 2026. Oriente Medio y África siguen siendo áreas de oportunidad en etapa temprana, mientras que América del Sur aún avanza principalmente a través de la expansión de centros oncológicos privados en Brasil y Argentina.

Panorama Competitivo
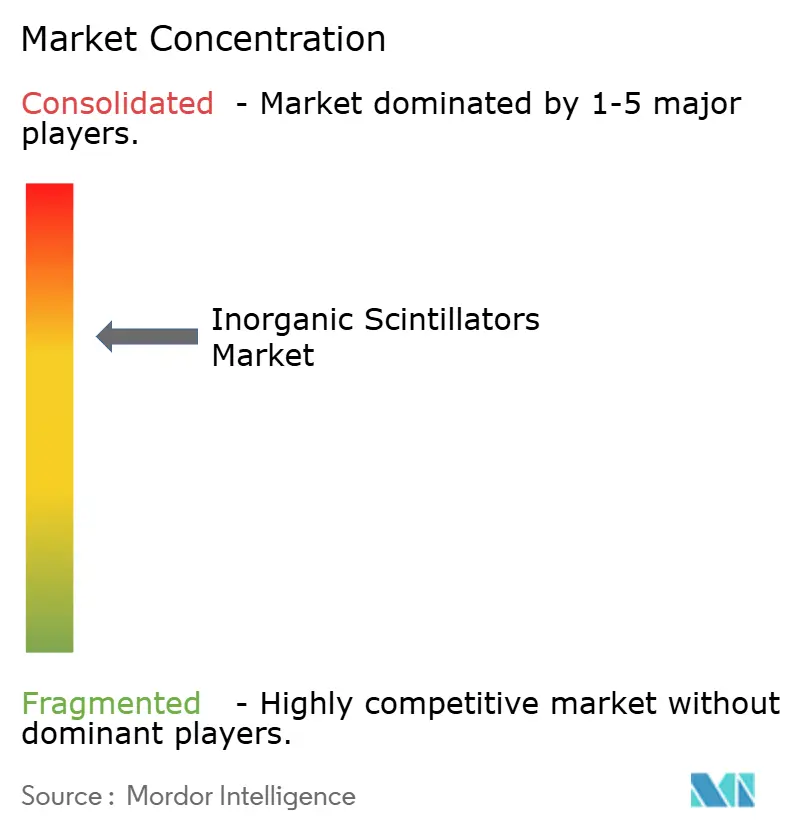
El mercado de centelleadores inorgánicos está moderadamente consolidado en el nivel de fabricación de cristales, donde la capacidad de proceso sigue actuando como la principal barrera de entrada. La experiencia en el crecimiento Czochralski y Bridgman, el manejo de tierras raras y el acabado óptico no se replica fácilmente con calidad comercial. Por eso, un grupo limitado de productores continúa marcando el ritmo en el suministro de cristales premium.
Excelitas señaló que Luxium aportó más de 170 patentes, más de 650 clientes y siete instalaciones globales en actividades de fotónica relacionadas con imágenes médicas, semiconductores y defensa. Esa escala importa porque el mercado de centelleadores inorgánicos recompensa a las empresas que pueden combinar la ciencia de cristales con un amplio alcance de aplicaciones y una producción manufacturera confiable. Los principales proveedores también compiten a través de mejoras incrementales en materiales, no solo a través del precio. Una investigación de 2026 mostró entonces que el LFS-3 podía competir con o superar al LYSO de grado clínico en métricas clave de detectores.
La competencia también se está trasladando a la arquitectura de detectores, no solo a la química de cristales. El mercado de centelleadores inorgánicos aún deja espacio para productores regionales de menor costo, especialmente donde la demanda doméstica está aumentando y los compradores aceptan diferentes compromisos de rendimiento. Las oportunidades de espacio en blanco siguen siendo más fuertes en la fabricación de cerámicas transparentes y en alternativas no basadas en lutecio como el GAGG:Ce que pueden reducir la exposición a las tierras raras. Ejemplos estratégicos recientes incluyen a SHINE construyendo una plataforma de medicina nuclear más integrada y a Telix abriendo un sitio integral de radiofarmacia e imágenes en Melbourne.
Líderes de la Industria de Centelleadores Inorgánicos
-
Saint-Gobain Crystals
-
Hamamatsu Photonics K.K.
-
Proterial Ltd.
-
Toshiba Materials Co., Ltd.
-
Mirion Technologies, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: Telix Pharmaceuticals inauguró oficialmente su instalación Telix Manufacturing Solutions North Melbourne (TMSNM), el primer sitio de Australia que integra investigación radiofarmacéutica, fabricación clínica, administración de dosis a pacientes e imágenes. La instalación ancla directamente la utilización doméstica de escáneres PET al eliminar la pérdida de decaimiento de isótopos relacionada con el transporte.
- Julio de 2026: Radnostix, Inc. completó la adquisición de activos clave de Lucerno Dynamics, LLC, incluida la plataforma tecnológica LARA System y el software ELLEXA Explorer. La transacción amplía la cartera de dispositivos de medicina nuclear de Radnostix en dosimetría, cuantificación de captación y monitoreo de administración de fármacos.
- Mayo de 2026: SHINE Technologies recibió la Autorización de Comercialización Centralizada en la Unión Europea para Ilumira (lutecio-177 sin portador añadido), abriendo la UE como un mercado importante para la terapia con radioligandos dirigidos basada en Lu-177. La autorización siguió al financiamiento de la Serie E de 240 millones de USD de SHINE en febrero de 2026.


Alcance del Informe Global del Mercado de Centelleadores Inorgánicos
Según el alcance del informe, el mercado de centelleadores inorgánicos comprende materiales y componentes que emiten luz cuando se exponen a radiación ionizante, lo que permite la detección y medición de radiación en diversas aplicaciones. Estos centelleadores se utilizan ampliamente en sistemas de imágenes médicas, detección nuclear, control de seguridad, investigación de física de alta energía e inspección industrial debido a su alta producción de luz, sensibilidad a la radiación y resolución energética.
El mercado de centelleadores inorgánicos está segmentado por tipo, forma, tecnología de detección, aplicación, usuario final y geografía. Por tipo, el mercado está segmentado en yoduro de sodio (NaI), yoduro de cesio (CsI), germanato de bismuto (BGO), centelleadores basados en lutecio, centelleadores basados en gadolinio y otros tipos de materiales. Por forma, el mercado está segmentado en cristales individuales, materiales policristalinos, centelleadores cerámicos y centelleadores de vidrio. Por detección, el mercado está segmentado en sistemas basados en tubos fotomultiplicadores, sistemas basados en fotomultiplicadores de silicio y sistemas de detección híbridos. Por aplicación, el mercado está segmentado en tomografía por emisión de positrones (PET), tomografía computarizada (TC), radiografía digital y fluoroscopia, dosimetría de radioterapia, investigación en medicina nuclear, imágenes preclínicas y otras aplicaciones. Por usuario final, el mercado está segmentado en hospitales, centros de diagnóstico por imagen, centros de atención oncológica y otros usuarios finales. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones del mundo. El informe ofrece valores (USD) para todos los segmentos anteriores.
| Yoduro de Sodio (NaI) |
| Yoduro de Cesio (CsI) |
| Germanato de Bismuto (BGO) |
| Centelleadores Basados en Lutecio |
| Centelleadores Basados en Gadolinio |
| Otros Tipos de Materiales |
| Cristales Individuales |
| Materiales Policristalinos |
| Centelleadores Cerámicos |
| Centelleadores de Vidrio |
| Sistemas Basados en Tubos Fotomultiplicadores |
| Sistemas Basados en Fotomultiplicadores de Silicio |
| Sistemas de Detección Híbridos |
| Tomografía por Emisión de Positrones (PET) |
| Tomografía Computarizada (TC) |
| Radiografía Digital y Fluoroscopia |
| Dosimetría de Radioterapia |
| Investigación en Medicina Nuclear |
| Imágenes Preclínicas |
| Otras Aplicaciones |
| Hospitales |
| Centros de Diagnóstico por Imagen |
| Centros de Atención Oncológica |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo | Yoduro de Sodio (NaI) | |
| Yoduro de Cesio (CsI) | ||
| Germanato de Bismuto (BGO) | ||
| Centelleadores Basados en Lutecio | ||
| Centelleadores Basados en Gadolinio | ||
| Otros Tipos de Materiales | ||
| Por Forma | Cristales Individuales | |
| Materiales Policristalinos | ||
| Centelleadores Cerámicos | ||
| Centelleadores de Vidrio | ||
| Por Tecnología de Detección | Sistemas Basados en Tubos Fotomultiplicadores | |
| Sistemas Basados en Fotomultiplicadores de Silicio | ||
| Sistemas de Detección Híbridos | ||
| Por Aplicación | Tomografía por Emisión de Positrones (PET) | |
| Tomografía Computarizada (TC) | ||
| Radiografía Digital y Fluoroscopia | ||
| Dosimetría de Radioterapia | ||
| Investigación en Medicina Nuclear | ||
| Imágenes Preclínicas | ||
| Otras Aplicaciones | ||
| Por Usuario Final | Hospitales | |
| Centros de Diagnóstico por Imagen | ||
| Centros de Atención Oncológica | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de centelleadores inorgánicos para 2031?
Se proyecta que el mercado de centelleadores inorgánicos alcance 645,17 millones de USD en 2031, partiendo de 426,87 millones de USD en 2025 y 452,78 millones de USD en 2026, con una CAGR del 7,34% durante 2026-2031.
¿Qué segmento de aplicación lidera y cuál crece más rápido?
La tomografía por emisión de positrones (PET) lideró en 2025 con una participación del 39,62%, mientras que se prevé que la investigación en medicina nuclear crezca más rápido con una CAGR del 9,11% debido a los crecientes avances en radiotrazadores, imágenes moleculares y aplicaciones de investigación clínica.
¿Qué tipo de material lidera y cuál crece más rápido?
El yoduro de sodio lideró en 2025 con una participación del 38,47%, mientras que se prevé que los centelleadores basados en lutecio crezcan más rápido con una CAGR del 7,84% a medida que aumentan los requisitos de TOF-PET.
¿Por qué Asia-Pacífico se expande más rápido que otras regiones?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 10,24% hasta 2031, beneficiándose de la inversión coordinada en reactores de isótopos, ciclotrón, planificación de suministro soberano e instalaciones radiofarmacéuticas integradas en India y Australia.
Última actualización de la página el:



