
Taille et Part du Marché du Sucre Industriel
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 52.07 Milliards de dollars |
| Taille du Marché (2031) | 60.29 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 2.97 % |
| Marché à la Croissance la Plus Rapide | Amérique du Sud |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Sucre Industriel par Mordor Intelligence
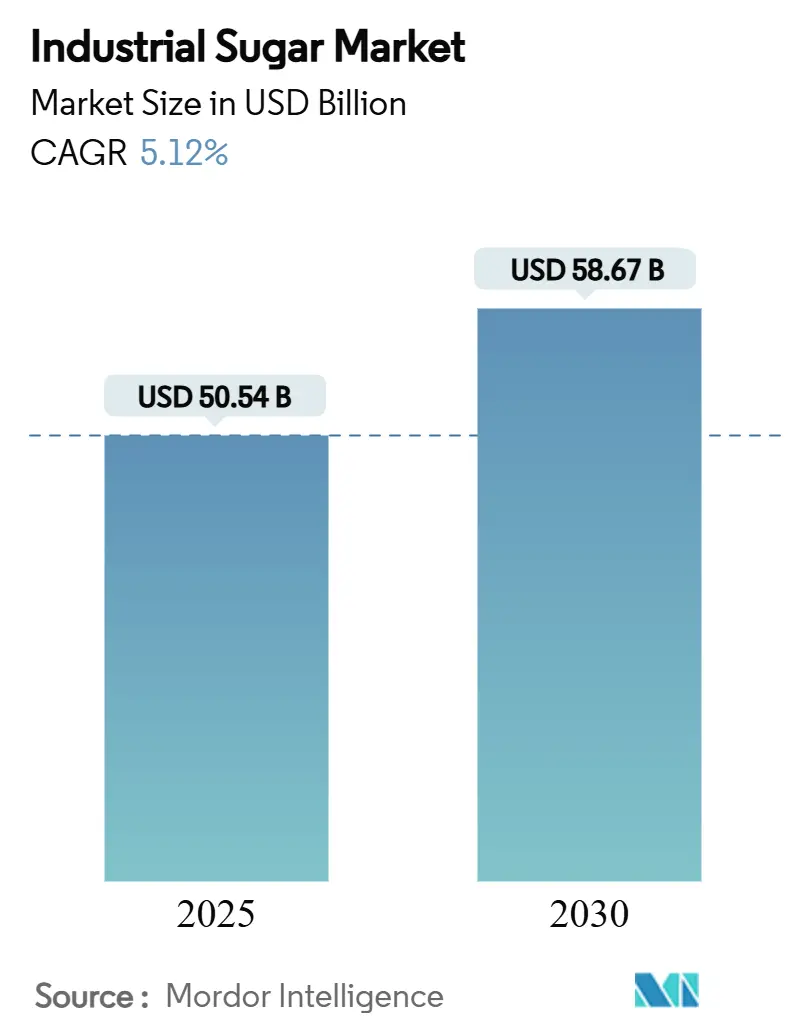
La taille du marché du sucre industriel devrait s'étendre de 50,54 milliards USD en 2025 et 52,07 milliards USD en 2026 à 60,29 milliards USD d'ici 2031, enregistrant un CAGR de 2,97 % entre 2026 et 2031. Le marché du sucre industriel est soutenu par une demande stable des fabricants de produits alimentaires, de boissons, de confiseries, de produits laitiers et de produits pharmaceutiques, qui utilisent le sucre pour bien plus que la seule saveur sucrée dans de nombreuses recettes à grande échelle. La croissance est la plus forte là où la consommation d'aliments emballés et la capacité de transformation alimentaire se développent, notamment en Asie-Pacifique et en Amérique du Sud, car ces régions ajoutent à la fois de nouveaux consommateurs et de nouveaux débouchés industriels. Les producteurs répondent par des investissements dans l'efficacité énergétique, des grades spéciaux, une meilleure logistique et des améliorations de la chaîne d'approvisionnement susceptibles de protéger les relations clients dans un environnement concurrentiel. Ces actions aident le marché du sucre industriel à maintenir une trajectoire de croissance mesurée plutôt qu'un cycle d'expansion rapide, avec des opportunités concentrées dans la demande industrielle, les produits sur mesure et un approvisionnement fiable.
Points Clés du Rapport
- Par type de produit, le sucre blanc raffiné détenait 42,04 % de la part de marché du sucre industriel en 2025, tandis que les sucres spéciaux devraient croître à un CAGR de 4,04 % jusqu'en 2031.
- Par forme, le sucre granulé détenait 50,06 % du chiffre d'affaires en 2025, tandis que le sucre en poudre et le sucre glace devraient croître à un CAGR de 3,62 % jusqu'en 2031.
- Par source, le sucre de canne détenait 64,32 % du chiffre d'affaires en 2025, tandis que le sucre de betterave devrait croître à un CAGR de 3,91 % jusqu'en 2031.
- Par application, les boissons détenaient 38,09 % du chiffre d'affaires en 2025, tandis que la boulangerie et la confiserie devraient croître à un CAGR de 4,42 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 34,26 % du chiffre d'affaires en 2025, tandis que l'Amérique du Sud devrait croître à un CAGR de 4,18 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteurs | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Demande Croissante d'Aliments Transformés et de Boissons | +1.2% | Mondial, concentré en Asie-Pacifique et en Amérique du Sud | Court terme (≤ 2 ans) |
| Avancées Technologiques dans la Transformation du Sucre | +0.5% | Mondial, porté par l'Europe et l'Amérique du Sud | Moyen terme (2-4 ans) |
| Expansion des Programmes d'Éthanol à Base de Canne Réorientant les Capacités vers le Sucre | +0.3% | Amérique du Sud, Asie-Pacifique | Moyen terme (2-4 ans) |
| Croissance du commerce international | +0.4% | Mondial, notamment le Brésil, l'Asie-Pacifique et la MEA (Moyen-Orient et Afrique) | Court terme (≤ 2 ans) |
| Incitations et subventions gouvernementales | +0.3% | Amérique du Nord, Amérique du Sud et certains marchés asiatiques | Long terme (≥ 4 ans) |
| Investissements dans la résilience de la chaîne d'approvisionnement | +0.2% | Mondial, avec un accent sur les principales régions productrices | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande Croissante d'Aliments Transformés et de Boissons
Le marché du sucre industriel dépend fortement de la demande des fabricants plutôt que des achats directs des ménages, car les raffineries et les fournisseurs d'ingrédients vendent en définitive dans le cadre de longs calendriers de production pour les aliments emballés, les boissons, les confiseries, les produits laitiers et certaines utilisations pharmaceutiques. L'OCDE et la FAO prévoient que la consommation mondiale de sucre augmentera de 1 % par an pour atteindre 199 millions de tonnes d'ici 2035, ce qui montre que la base de consommation globale continue de s'élargir malgré un ralentissement de la croissance dans certaines économies matures. L'Inde, l'Indonésie et le Pakistan sont au cœur de cette dynamique, car la croissance démographique et la hausse des revenus soutiennent les achats d'aliments emballés et de boissons dans les supermarchés, les petits commerces, la restauration et les réseaux de distribution urbains en expansion. Le marché du sucre industriel bénéficie donc de l'expansion générale de l'industrie agroalimentaire, même si les préférences des consommateurs deviennent plus sélectives et que les producteurs doivent équilibrer le coût des produits, les performances des formulations et la fiabilité de l'approvisionnement.
Avancées Technologiques dans le Traitement du Sucre
Le marché du sucre industriel est également façonné par des investissements qui réduisent la consommation d'énergie, maintiennent la cohérence des produits et améliorent la capacité des raffineries à fonctionner efficacement face à l'évolution des attentes des clients et des réglementations. Nordzucker oriente ses investissements vers l'efficacité énergétique, l'automatisation et la décarbonation sur ses sites européens en 2025/26, signalant que les producteurs établis considèrent la modernisation des installations comme une exigence opérationnelle fondamentale plutôt qu'un projet discrétionnaire. Une meilleure récupération de chaleur, une meilleure filtration et une meilleure surveillance peuvent réduire les coûts d'exploitation, améliorer le contrôle des procédés, limiter les déchets et garantir la qualité fiable dont les utilisateurs industriels ont besoin lorsqu'ils font fonctionner des lignes de production à grande vitesse. Ces projets peuvent également aider les fournisseurs à répondre aux exigences d'approvisionnement des clients qui prennent désormais en compte la fiabilité des ingrédients, la consommation d'énergie, la traçabilité et un approvisionnement à faibles émissions, en plus du prix.
Expansion des Programmes d'Éthanol à Base de Canne Redirigeant les Capacités vers le Sucre
La capacité du Brésil à orienter la canne entre le sucre et l'éthanol affecte l'équilibre de l'offre sur le marché du sucre industriel, car les deux produits se disputent la même récolte, et les sucreries peuvent réagir rapidement lorsque l'économie des carburants devient plus attractive. En avril 2026, le gouvernement a annoncé qu'il étudiait une nouvelle augmentation à E32, ajoutant une nouvelle considération de politique publique pour les fournisseurs de canne, les négociants en sucre et les acheteurs industriels. La CONAB estime que la récolte de canne à sucre du Brésil en 2026/27 atteindra 709,1 millions de tonnes, mais la production de sucre devrait diminuer de 0,5 % à 43,95 millions de tonnes, l'éthanol absorbant davantage de canne, ce qui démontre pourquoi la taille de la récolte seule ne détermine pas la disponibilité du sucre. Cette allocation liée à la politique publique rend la disponibilité du sucre moins dépendante des seules conditions de récolte et oblige les équipes d'approvisionnement à surveiller les mandats sur les carburants, les rendements relatifs et les décisions de broyage en parallèle des prévisions de récolte.
Croissance du Commerce International
Le commerce international donne au marché du sucre industriel accès à des centres de production qui fonctionnent à des coûts différents et selon des cycles de récolte différents, tout en permettant aux acheteurs d'équilibrer les limitations de l'offre locale par rapport à la disponibilité mondiale. Illustrant la reconfiguration des flux mondiaux, les États-Unis ont mis en place des mesures de sauvegarde agricoles spéciales sur les produits contenant plus de 65 % de sucre, une mesure devant durer jusqu'en septembre 2025, selon les informations de l'Agence des douanes et de la protection des frontières des États-Unis [1]. L'Union européenne et le Mercosur ont signé un accord le 17 janvier 2026, prévoyant un accès en franchise de droits pour 180 000 tonnes métriques de sucre de canne brut VHP destiné au raffinage dans l'UE chaque année, offrant un canal défini aux fournisseurs et aux raffineurs capables de satisfaire aux exigences de l'accord. Le marché du sucre industriel doit donc gérer simultanément l'accès commercial et la concentration de l'offre, plutôt que de traiter les achats internationaux comme un simple substitut à l'approvisionnement intérieur.
Analyse de l'Impact des Freins*
| Freins | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Volatilité des prix des matières premières | -0.7% | Mondial, avec un impact particulier sur les régions dépendantes des importations | Court terme (≤ 2 ans) |
| Préoccupations environnementales et de durabilité | -0.5% | Mondial, avec une application plus stricte dans les marchés développés | Moyen terme (2 à 4 ans) |
| Édulcorants à base de fermentation érodant les volumes industriels | -0.4% | Amérique du Nord et Europe, en expansion vers l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Évolution des préférences des consommateurs | -0.3% | Marchés développés, avec une adoption progressive dans les économies émergentes | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des Prix des Matières Premières
La volatilité des matières premières reste une contrainte pratique sur le marché du sucre industriel, car les fortes variations de prix affectent les agriculteurs, les sucreries, les raffineries, les négociants et les fabricants de produits alimentaires de différentes manières et sur des horizons temporels différents. Südzucker AG a indiqué que le chiffre d'affaires de son segment sucre a diminué de 3 876 millions EUR en 2024/25 à 2 786 millions EUR en 2025/26, tandis que le segment a enregistré une perte opérationnelle de 177 millions EUR, illustrant l'ampleur avec laquelle une faiblesse des prix peut affecter même les grands producteurs européens. L'entreprise a réduit sa superficie de culture de betterave en Europe de 18 % à 305 800 hectares en réponse à la faiblesse de l'environnement, ce qui illustre comment les réponses des producteurs peuvent affecter les conditions d'approvisionnement ultérieures. Les équipes d'approvisionnement ont besoin de plans d'approvisionnement qui tiennent compte des mouvements de prix, de la rentabilité des producteurs, des décisions relatives aux superficies cultivées et de la réponse de production attendue, plutôt que de se fier uniquement au prix de référence actuel.
Préoccupations Environnementales et de Durabilité
Alors que l'Agence de protection de l'environnement des États-Unis renforce son contrôle sur la transformation du sucre en fixant des limites strictes sur la DBO5, les MES et les niveaux de pH, les entreprises font face à des exigences et des coûts de conformité plus élevés. Suntory Holdings, en partenariat avec KTIS, est à l'avant-garde d'une initiative pionnière d'agriculture de canne à sucre à faible émission de carbone en Thaïlande, soulignant le passage de la durabilité d'un simple choix à un avantage concurrentiel [2]. Pourtant, les obstacles ne se limitent pas au respect des réglementations ; ils englobent l'évolution des perceptions des consommateurs et des politiques d'entreprise qui accordent une priorité croissante aux ingrédients d'approvisionnement durable. Les raffineries de sucre de canne cristallin étant désormais soumises à un plafond journalier strict de DBO5 de 2,38 livres par tonne de fonte, la nécessité d'optimiser l'utilisation de l'eau est primordiale. Cette exigence nécessite des systèmes de traitement avancés et des ajustements de processus, comme le souligne le gouvernement américain. De tels mandats environnementaux stricts ne posent pas seulement des défis aux nouveaux entrants, mais renforcent également la position des acteurs établis dotés de l'infrastructure de conformité nécessaire.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit :
Le Sucre Blanc Raffiné Ancre les Volumes, les Sucres Spéciaux Créent de la ValeurLe sucre blanc raffiné détenait 42,04 % du chiffre d'affaires 2025, la plus grande position par type de produit sur le marché du sucre industriel. Sa haute pureté, sa douceur prévisible et sa taille de cristal constante conviennent aux lignes automatisées de boissons, d'alimentation et de confiserie qui doivent produire le même résultat sur de grandes séries de production. Les fabricants choisissent ce grade lorsque la couleur nette, la dissolution fiable et la manipulation standardisée importent plus qu'un profil aromatique distinctif. La part de marché du sucre industriel détenue par le sucre blanc raffiné reflète son rôle d'intrant pratique pour les recettes à grand volume, y compris les produits où les opérateurs doivent contrôler étroitement le comportement des ingrédients. Le sucre brun répond à un ensemble différent d'exigences, car sa saveur et sa couleur de mélasse retenues sont des choix de formulation délibérés dans les applications de boulangerie, de desserts et de boissons artisanales.
Les sucres spéciaux devraient croître à un CAGR de 4,04 % jusqu'en 2031, le taux le plus rapide parmi les types de produits. Le sucre de canne biologique, le sucre inverti et les formes cristallines modifiées permettent aux fabricants de produits alimentaires de choisir des ingrédients adaptés à des exigences particulières en matière d'étiquetage, de goût, de texture ou de traitement. Ces grades peuvent générer plus de valeur que le sucre raffiné standard, car ils peuvent nécessiter un traitement supplémentaire, des spécifications plus strictes, une certification ou un soutien technique direct pour la recette d'un client. Les exigences de certification et de traçabilité favorisent également les fournisseurs capables de démontrer une qualité constante et de maintenir des systèmes établis tout au long de leur chaîne d'approvisionnement. Le marché du sucre industriel devrait conserver le sucre blanc raffiné comme base de volume, tandis que les produits spéciaux joueront un rôle plus important dans les utilisations premium, différenciées et sensibles à la formulation.


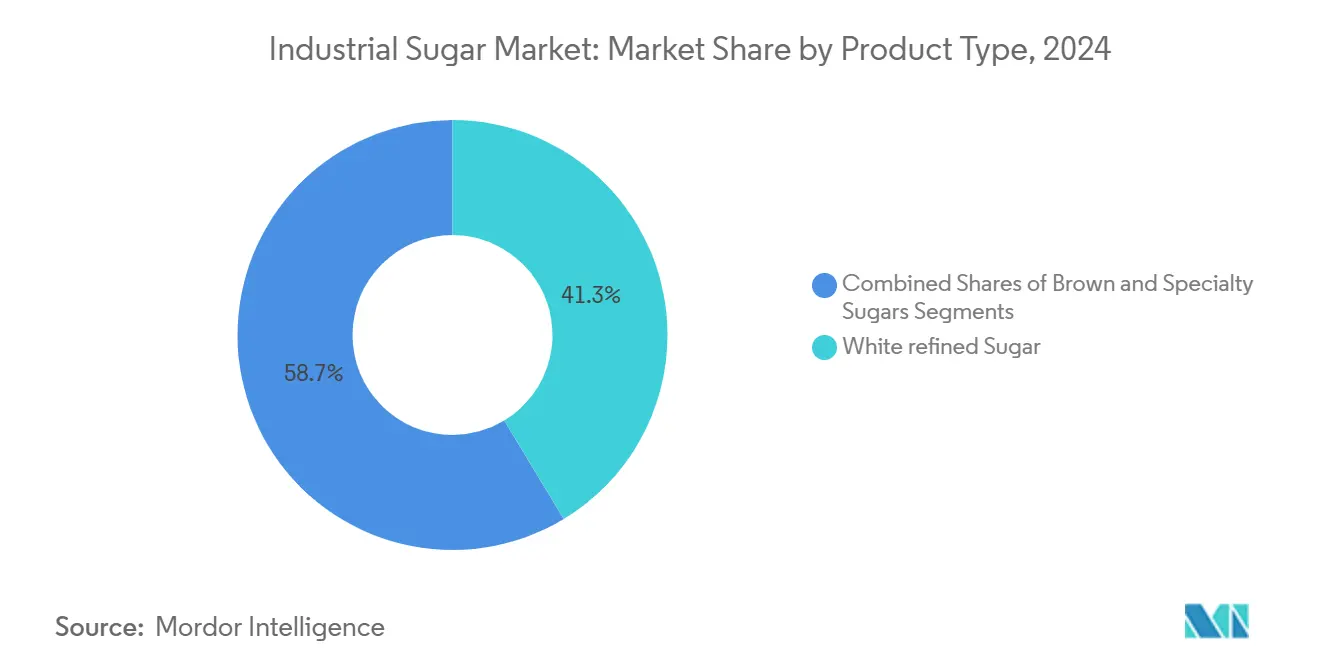
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport
Par Forme :
Le Sucre Granulé Domine à Grande Échelle, les Variantes en Poudre et Glace Servent les Circuits PremiumLe sucre granulé détenait 50,06 % du chiffre d'affaires par forme en 2025, ce qui en fait la catégorie de forme la plus large sur le marché du sucre industriel. Il est utilisé dans le mélange à sec, la cristallisation en confiserie, les mélanges pour pâtisserie et les opérations de boissons à grand volume, offrant aux transformateurs un format unique pouvant répondre à plusieurs besoins de production. Ses caractéristiques d'écoulement et de manipulation permettent aux fabricants de le doser avec précision, tandis que son profil de stockage s'adapte aux systèmes de transport et d'entreposage établis. Les grandes installations de transformation alimentaire privilégient le sucre granulé car il combine familiarité, large disponibilité et performances fiables dans des environnements de production standardisés. Cette position est renforcée par la nécessité de cristaux constants lorsque les fabricants souhaitent maintenir les vitesses de production, la texture et les niveaux de douceur sous un contrôle strict.
Le sucre en poudre et le sucre glace devraient croître à un CAGR de 3,62 % jusqu'en 2031. Les fines granulométries sont utiles dans les applications de boulangerie, de décoration de gâteaux, de garnitures, de glaçages et de confiseries qui nécessitent une dissolution rapide, une texture lisse ou une finition visuelle uniforme. Le produit soutient la création de valeur lorsque le produit fini du client dépend du toucher en bouche, de la présentation et de performances précises plutôt que de la seule teneur en saccharose. Les formes de sirop restent importantes pour la fabrication de boissons car elles se dissolvent rapidement, réduisent les étapes de manipulation et aident les grandes installations à acheminer les ingrédients à travers les lignes de traitement liquide. Le marché du sucre industriel tire une valeur supplémentaire de ces formes spécialisées, car les clients de la boulangerie, de la restauration et des boissons recherchent des ingrédients plus faciles à utiliser dans des contextes de production spécifiques.
Par Source :
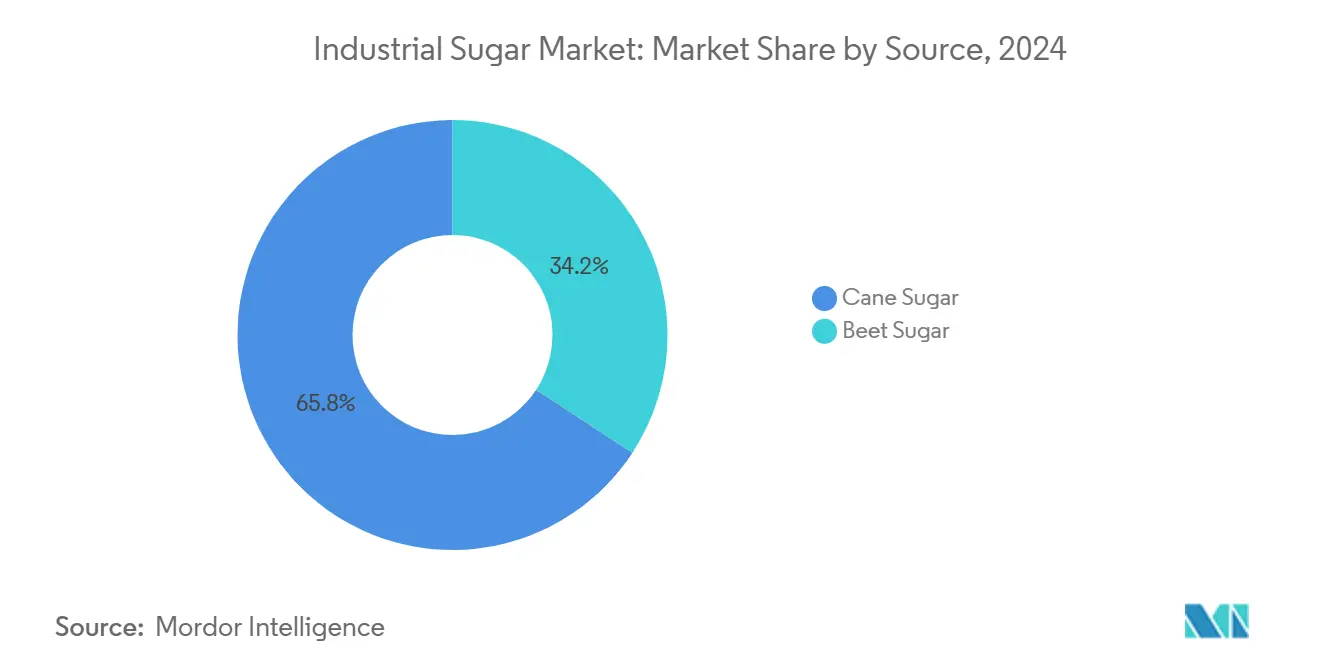
Le Sucre de Canne en Tête, le Sucre de Betterave en Expansion grâce à l'Approvisionnement Régional et aux Exigences de DurabilitéLe sucre de canne détenait 64,32 % du chiffre d'affaires en 2025, ancrant le marché du sucre industriel dans les systèmes de production tropicaux. Le Brésil, l'Inde et la Thaïlande sont de grands pays producteurs de canne, et leurs cycles de récolte, leur capacité de raffinage et leur activité commerciale influencent la disponibilité du sucre pour les utilisateurs industriels. L'échelle des exportations du Brésil rend le sucre de canne particulièrement important pour les acheteurs qui s'appuient sur les achats internationaux et ont besoin d'accéder à des volumes significatifs. Sa position de source dominante reflète également un réseau établi de sucreries et de raffineries qui servent les fabricants de produits alimentaires dans de nombreuses régions. Les acheteurs apprécient l'approvisionnement en canne pour sa familiarité et son échelle, mais la capacité du Brésil à orienter la canne vers l'éthanol crée une exposition aux politiques et aux prix que les plans d'approvisionnement doivent prendre en compte.
Le sucre de betterave devrait croître à un CAGR de 3,91 % jusqu'en 2031, ce qui en fait le segment source à la croissance la plus rapide. Son expansion est liée à la production en Égypte, en Turquie, en Chine et aux États-Unis plutôt qu'à une augmentation générale des superficies betteravières européennes. Soulignant l'influence des cadres politiques sur l'économie des sources, le Département de l'agriculture des États-Unis a fixé les taux de prêt pour le sucre pour l'exercice fiscal 2025 à 19,75 cents par livre pour le sucre de canne brut et à 25,38 cents par livre pour le sucre de betterave raffiné [3]. Face à une concurrence croissante, les producteurs de sucre de canne adoptent des stratégies d'intégration verticale et diversifient leurs sources de revenus grâce à une production d'éthanol flexible. Cette segmentation des sources reflète de plus en plus des objectifs de politique agricole plus larges, mettant l'accent sur la sécurité alimentaire, le développement rural et la durabilité environnementale.

Par Application :
Les Boissons en Tête tandis que la Boulangerie et la Confiserie Gagnent en DynamismeLes boissons représentaient 38,09 % du chiffre d'affaires par application en 2025, la part la plus importante au sein du marché du sucre industriel. Les boissons gazeuses, les thés et cafés prêts à boire, les boissons énergisantes et les boissons à base de fruits consomment du sucre à grande échelle, ce qui confère à cette application une influence durable sur les volumes d'approvisionnement. Le sucre apporte douceur, corps et un profil aromatique familier, de sorte que les modifications d'une recette de boisson peuvent nécessiter un travail au-delà du simple remplacement d'un ingrédient. Les producteurs de boissons subissent des pressions pour réduire les sucres ajoutés dans certains pays, notamment là où les taxes, les règles d'étiquetage ou les recommandations nutritionnelles encouragent la reformulation. Néanmoins, les formats à base de jus et les formats fonctionnels continuent d'utiliser le sucre industriel dans de nombreuses formulations, ce qui limite l'effet immédiat des stratégies à faible teneur en sucre sur la demande totale.
La boulangerie et la confiserie devraient croître à un CAGR de 4,42 % jusqu'en 2031. Le segment bénéficie de la demande d'aliments emballés en Asie et en Afrique et de l'intérêt continu pour les produits de boulangerie et de confiserie haut de gamme dans les économies matures. Le sucre assure le brunissement, la texture, la conservation, le volume et le goût, ce qui rend la substitution complète difficile dans de nombreuses recettes sans modifier le produit fini. Les produits laitiers et les desserts glacés constituent une base de demande stable, tandis que les utilisations pharmaceutiques nécessitent un sucre répondant aux normes de pureté et de cohérence pertinentes pour des applications spécialisées. Le marché du sucre industriel est soutenu par cette gamme d'utilisations, car chaque application a un besoin fonctionnel différent et une exposition différente à la reformulation axée sur la santé.
Analyse Géographique
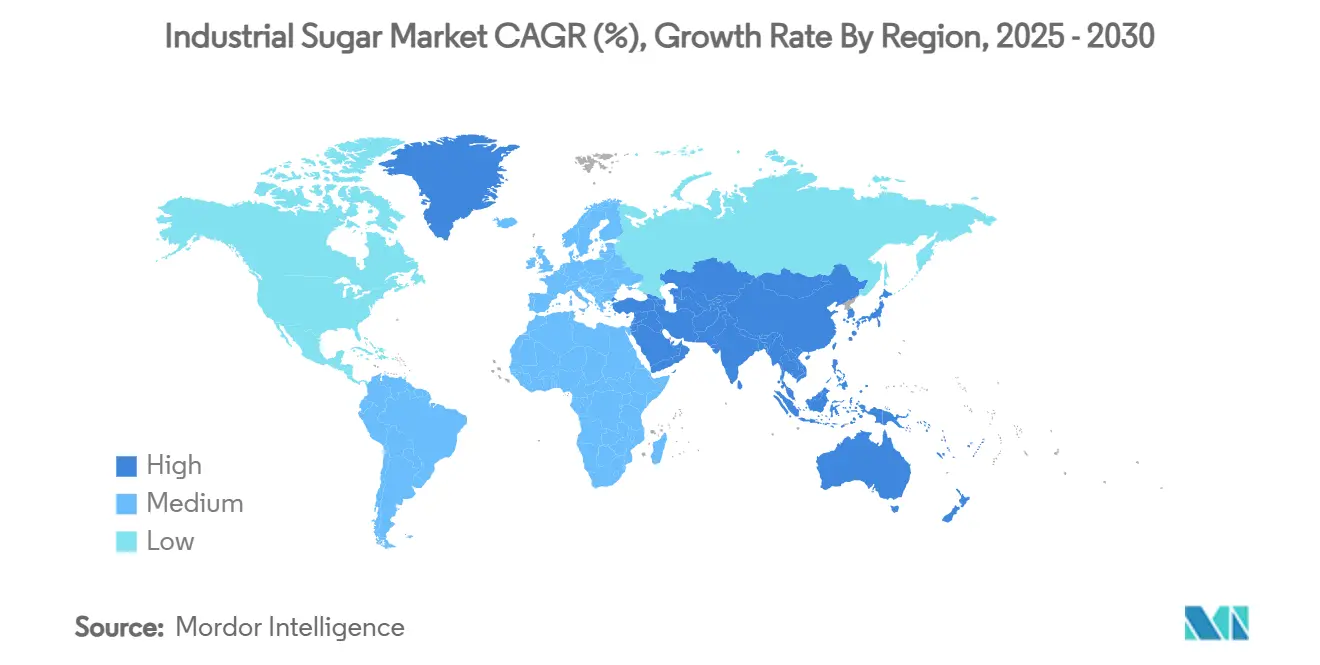
L'Asie-Pacifique détenait 34,26 % du chiffre d'affaires 2025, la position régionale dominante sur le marché du sucre industriel. La région combine de grandes populations de consommateurs avec une production croissante d'aliments emballés et de boissons, ce qui donne aux fournisseurs d'ingrédients accès à la fois à des catégories établies à grand volume et à de nouvelles capacités de transformation. L'OCDE et la FAO prévoient que l'Asie contribuera à 76 % de la croissance mondiale de la consommation de sucre jusqu'en 2035, avec l'Inde, l'Indonésie et le Pakistan au cœur de cette dynamique de demande. La Chine présente des perspectives plus modérées, car ses Directives pour le développement alimentaire et nutritionnel 2025-2030 limitent la consommation de sucres ajoutés à 25 grammes par jour, ce qui concentre la croissance dans d'autres parties de la région et dans des applications moins sensibles aux enjeux de santé. La position dominante de l'Asie-Pacifique reflète l'ampleur de sa base de transformation alimentaire, la fréquence des achats d'aliments emballés et le rôle continu du sucre dans une large gamme de formats de produits locaux et internationaux.
L'Amérique du Sud devrait croître à un CAGR de 4,18 % jusqu'en 2031, le rythme régional le plus rapide sur le marché du sucre industriel. Le Brésil a exporté 34,1 millions de tonnes métriques de sucre au cours de l'année de commercialisation 2025/26 et représentait 59 % des exportations mondiales en 2025, faisant de ses sucreries, ports et relations commerciales des éléments importants pour les acheteurs du monde entier. La Chine a acheté 4,739 millions de tonnes métriques de sucre brésilien en 2025, tandis que l'Inde et l'Algérie étaient également des destinations importantes, démontrant la portée de la région sur différents marchés importateurs. L'accord UE-Mercosur crée un canal en franchise de droits pour 180 000 tonnes métriques de sucre de canne brut VHP chaque année pour le raffinage dans l'UE, offrant aux exportateurs sud-américains un débouché structuré supplémentaire. Les incitations à l'éthanol au Brésil restent le principal facteur susceptible de réduire la disponibilité du sucre même lorsque la production de canne augmente, de sorte que les acheteurs d'autres régions continuent de surveiller la politique énergétique sud-américaine ainsi que les prévisions de récolte.
L'Europe et l'Amérique du Nord sont des régions matures avec des conditions d'offre et de demande distinctes. La réduction de 18 % de la superficie de culture de betterave en Europe par Südzucker AG en 2025/26 illustre la pression que de faibles rendements peuvent exercer sur l'approvisionnement régional et sur les décisions des transformateurs qui dépendent des betteraviers. Les livraisons de sucre en Amérique du Nord ont atteint 6,079 millions de tonnes courtes, en valeur brute, au cours du premier semestre de l'année de commercialisation 2025/26, soit une augmentation de 0,6 % par rapport à la période de l'année précédente selon le projet fourni. Le Moyen-Orient et l'Afrique présentent un profil mixte, car la capacité intérieure se développe dans certains pays tandis que les mesures sanitaires et l'évolution des habitudes de consommation limitent la demande dans d'autres. Ces différences régionales font de la sécurité de l'approvisionnement local, de la logistique, de l'accès au raffinage et des spécifications des clients des facteurs importants pour le marché du sucre industriel.
Paysage Concurrentiel
Concentration du Marché
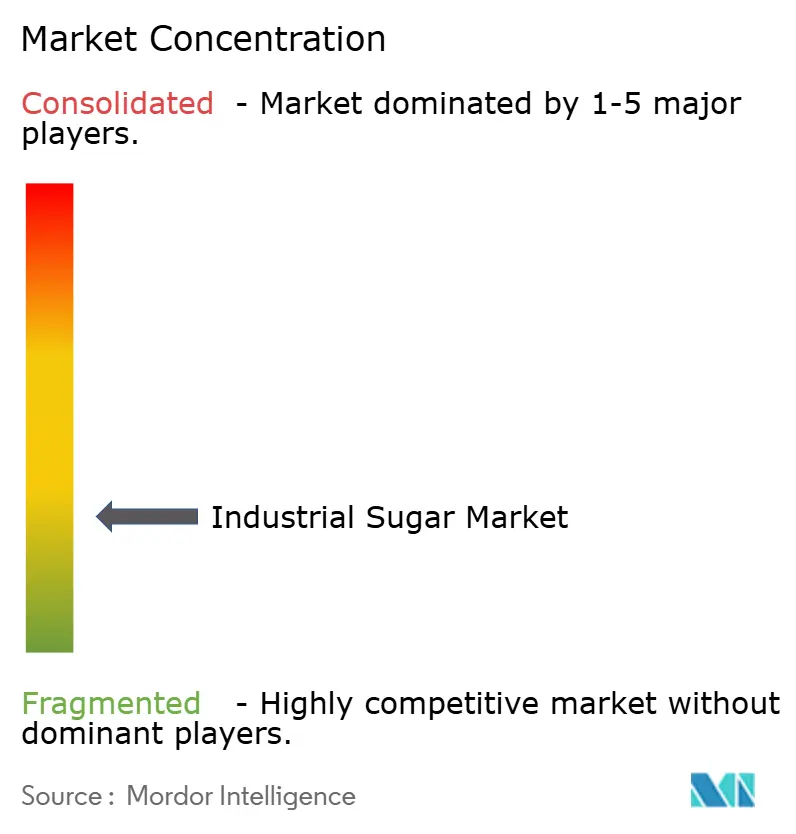
La concurrence varie selon les régions, car les producteurs opèrent dans des conditions agricoles, des coûts énergétiques, des règles commerciales, des exigences de qualité et des relations avec les grands clients de l'alimentation et des boissons différents. Les grands producteurs européens tels que Südzucker AG, Nordzucker et Tereos SCA équilibrent la pression actuelle sur les prix avec des dépenses en matière d'efficacité, d'approvisionnement fiable et de produits différenciés susceptibles de les aider à fidéliser leurs comptes industriels. Aucun producteur ne détient plus d'une part à deux chiffres bas de l'approvisionnement mondial, selon le projet fourni, et cette dispersion reflète des conditions de culture différentes, des cadres commerciaux et des structures de coûts locales.
Le commerce et la logistique sont plus concentrés que la production, ce qui modifie les choix pratiques disponibles pour les acheteurs s'approvisionnant sur les marchés internationaux. Cela donne aux acheteurs industriels moins de grandes options pour gérer les flux mondiaux que la seule fragmentation des producteurs ne le suggérerait, en particulier lorsqu'ils ont besoin de capacités établies en matière d'expédition, de financement, de stockage et de gestion des risques. Nordzucker poursuit des investissements dans l'efficacité énergétique, l'automatisation et la décarbonation en Europe, illustrant la pression exercée sur les producteurs pour moderniser leurs opérations et répondre aux attentes plus larges des clients.
La raffinerie fait avancer une stratégie de production locale au Nigeria grâce à son programme d'investissement, ce qui illustre comment les fournisseurs régionaux peuvent être compétitifs en réduisant leur dépendance au sucre importé. Les producteurs capables de fournir des sucres biologiques certifiés, de qualité pharmaceutique ou spécifiques à une application ont un moyen de se différencier au-delà de l'approvisionnement en vrac, tandis que l'échelle en logistique et en stockage peut renforcer leur position commerciale. Le marché du sucre industriel reste fragmenté au niveau des producteurs, mais l'accès aux réseaux de négoce, au traitement spécialisé et aux opérations à faibles émissions peut rendre les opérateurs plus importants plus influents dans les décisions d'approvisionnement des clients industriels.
Leaders du Secteur du Sucre Industriel
-
Südzucker AG
-
Tereos SCA
-
Associated British Foods plc (ABF Sugar)
-
Florida Crystals Corporation (ASR Group)
-
Wilmar International Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Sucre Industriel Entreprises couvertes dans ce rapport
- Sudzucker AG
- Tereos SCA
- Associated British Foods plc (ABF Sugar)
- Florida Crystals Corporation (ASR Group)
- Wilmar International Limited
- Nordzucker AG
- Cargill, Incorporated
- Raizen S.A.
- Mitr Phol Group
- Thai Roong Ruang Group
- Gujarat Co-operative Sugar Federation
- COFCO International
- Louis Dreyfus Company
- Dangote Sugar Refinery Plc
- Tongaat Hulett Limited
- Al Ghurair Group (Al-Khaleej Sugar Co.)
- DCM Shriram Ltd.
- Shree Renuka Sugars Ltd.
- Cosan S.A.
- Biosev S.A.
Développements industriels récents dans Marché du Sucre Industriel
- Septembre 2026 : Südzucker AG a inauguré un nouveau silo à sucre et une nouvelle station biologique de traitement des eaux usées dans son installation de Wabern en Allemagne, achevant un investissement combiné de 60 millions EUR. Le silo de 67 mètres plus que double la capacité de stockage de sucre en vrac non emballé, améliorant la fiabilité de l'approvisionnement tout au long de l'année pour les clients industriels.
- Septembre 2026 : Nordzucker a lancé sa campagne de traitement de betteraves 2026/27 à la suite d'investissements comprenant de nouveaux étages d'évaporateurs, une nouvelle installation de lavage de betteraves à Nordstemmen et une nouvelle tour d'extraction à Schladen pour réduire la consommation d'énergie. Le projet fourni indique que la production dans son installation de Nakskov au Danemark était en cours d'examen.
- Janvier 2026 : L'Union européenne et le Mercosur ont signé un accord commercial accordant aux exportateurs du Mercosur un accès en franchise de droits pour 180 000 tonnes métriques de sucre de canne brut VHP annuellement pour le raffinage dans l'UE.
Portée du Rapport sur le Marché Mondial du Sucre Industriel
Le rapport sur le marché du sucre industriel est segmenté par type de produit (sucre blanc raffiné, sucre brun, sucres spéciaux), par forme (granulé, en poudre/glace, sirop), par source (sucre de canne, sucre de betterave), par application (boulangerie et confiserie, produits laitiers et desserts glacés, boissons, et autres), et par géographie (Amérique du Nord, Asie-Pacifique, et autres). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Sucre Blanc Raffiné |
| Sucre Brun |
| Sucres Spéciaux |
| Granulé |
| En Poudre/Glace |
| Sirop |
| Sucre de Canne |
| Sucre de Betterave |
| Boulangerie et Confiserie |
| Produits Laitiers et Desserts Glacés |
| Boissons |
| Produits Pharmaceutiques |
| Soins Personnels et Cosmétiques |
| Autres (Produits Chimiques, Textiles) |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Pays-Bas | |
| Pologne | |
| Belgique | |
| Suède | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Indonésie | |
| Corée du Sud | |
| Thaïlande | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie Saoudite | |
| Émirats Arabes Unis | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Type de Produit | Sucre Blanc Raffiné | |
| Sucre Brun | ||
| Sucres Spéciaux | ||
| Forme | Granulé | |
| En Poudre/Glace | ||
| Sirop | ||
| Source | Sucre de Canne | |
| Sucre de Betterave | ||
| Application | Boulangerie et Confiserie | |
| Produits Laitiers et Desserts Glacés | ||
| Boissons | ||
| Produits Pharmaceutiques | ||
| Soins Personnels et Cosmétiques | ||
| Autres (Produits Chimiques, Textiles) | ||
| Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Pays-Bas | ||
| Pologne | ||
| Belgique | ||
| Suède | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Indonésie | ||
| Corée du Sud | ||
| Thaïlande | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie Saoudite | ||
| Émirats Arabes Unis | ||
| Nigéria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Qu'est-ce qui stimule la demande de sucre industriel ?
La demande de l'industrie agroalimentaire est le principal moteur, notamment là où les aliments emballés, les produits prêts à boire, la confiserie et la transformation laitière se développent.
Quelle est la taille du marché du sucre industriel en 2026 ?
La taille du marché du sucre industriel est de 52,07 milliards USD en 2026 et devrait atteindre 60,29 milliards USD d'ici 2031 à un CAGR de 2,97 %.
Quel type de produit domine les ventes de sucre industriel ?
Le sucre blanc raffiné a dominé les types de produits avec 42,04 % du chiffre d'affaires 2025, car il offre la pureté, la cohérence des cristaux et la manipulation fiable nécessaires à la production automatisée d'aliments et de boissons.
Quelle application utilise le plus de sucre industriel ?
Les boissons détenaient 38,09 % du chiffre d'affaires par application en 2025, car de nombreuses catégories de boissons à grand volume utilisent le saccharose pour la douceur, le corps et la saveur familière.