
Taille et part du marché de la margarine industrielle
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 3.66 Milliards de dollars |
| Taille du Marché (2031) | 4.57 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.57 % |
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Asie-Pacifique |
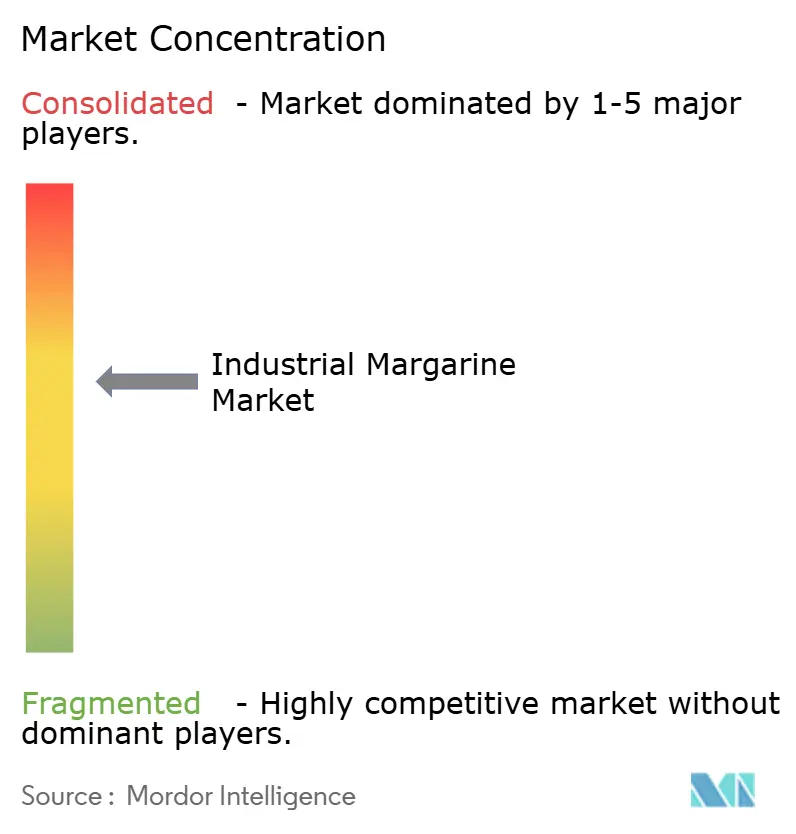
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la margarine industrielle par Mordor Intelligence
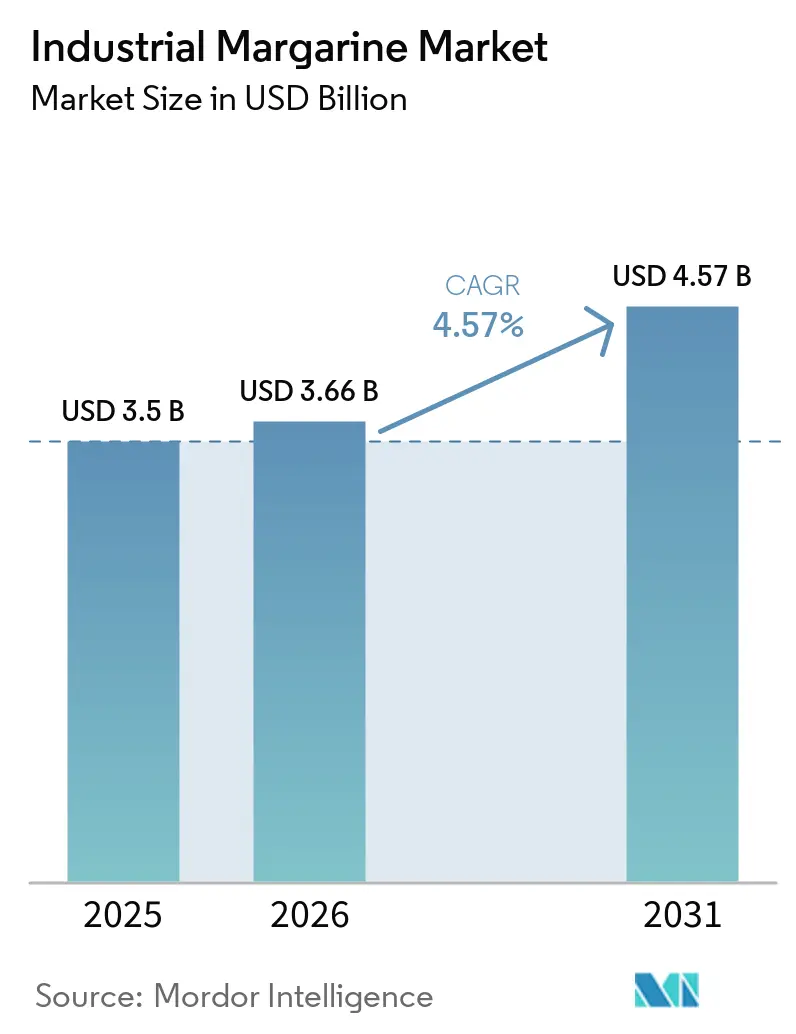
La taille du marché mondial de la margarine industrielle devrait augmenter de 3,50 milliards USD en 2025 à 3,66 milliards USD en 2026 et atteindre 4,57 milliards USD d'ici 2031, avec un CAGR de 4,57 % sur la période 2026-2031. Les boulangeries industrielles continuent d'apprécier la margarine car les intrants à base d'huiles végétales peuvent réduire l'exposition aux fluctuations des prix des matières grasses laitières. Le marché de la margarine industrielle bénéficie également lorsque les fabricants ont besoin d'une texture constante, d'une durée de conservation et de performances de transformation dans une production à grand volume. Les formulations à base végétale deviennent de plus en plus pertinentes pour les acheteurs de la restauration collective qui tiennent compte du positionnement nutritionnel en plus de la fonctionnalité. La traçabilité de la chaîne d'approvisionnement et la conformité aux règles sur les acides gras trans deviennent des facteurs importants dans la sélection des fournisseurs, en particulier pour les produits vendus sur des marchés réglementés. Les acquisitions et les investissements dans les graisses spéciales montrent que l'échelle, la capacité de formulation et l'accès à la production régionale façonnent la concurrence sur le marché de la margarine industrielle.
Points clés du rapport
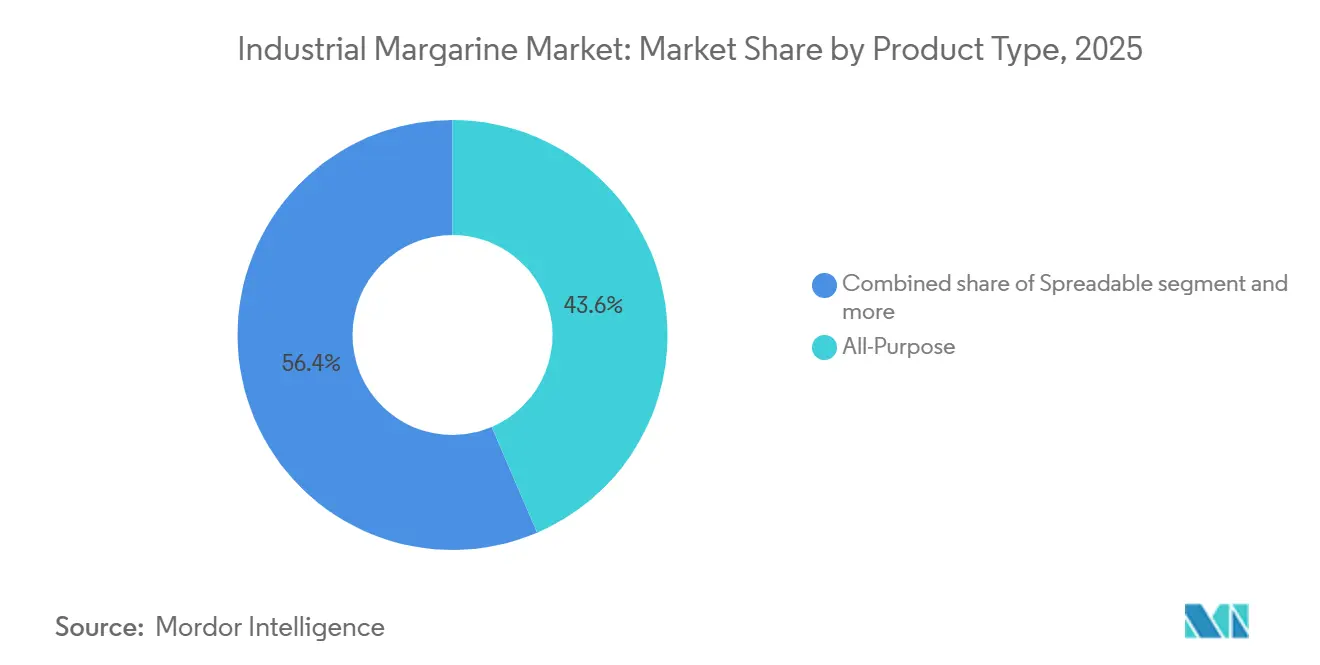
- Par type de produit, la margarine polyvalente détenait une part de 43,56 % en 2025, tandis que les grades tartinables devraient croître à un CAGR de 4,82 % jusqu'en 2031.
- Par forme, la margarine dure représentait 53,05 % de la taille du marché de la margarine industrielle en 2025, tandis que la margarine souple devrait croître à un CAGR de 4,91 % jusqu'en 2031.
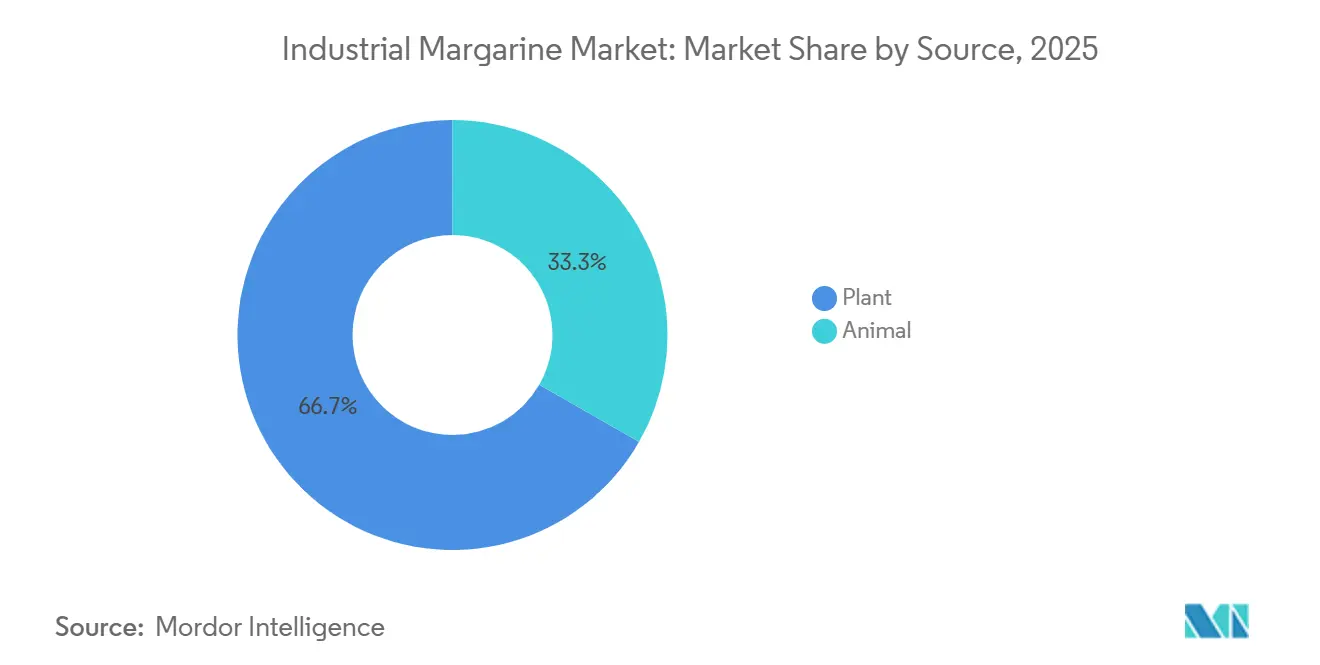
- Par source, la margarine d'origine végétale détenait 66,73 % de la part du marché de la margarine industrielle en 2025 et devrait croître à un CAGR de 5,14 % jusqu'en 2031.
- Par application, la boulangerie représentait 41,38 % de la catégorie en 2025, tandis que les aliments de commodité devraient croître à un CAGR de 4,76 % jusqu'en 2031.
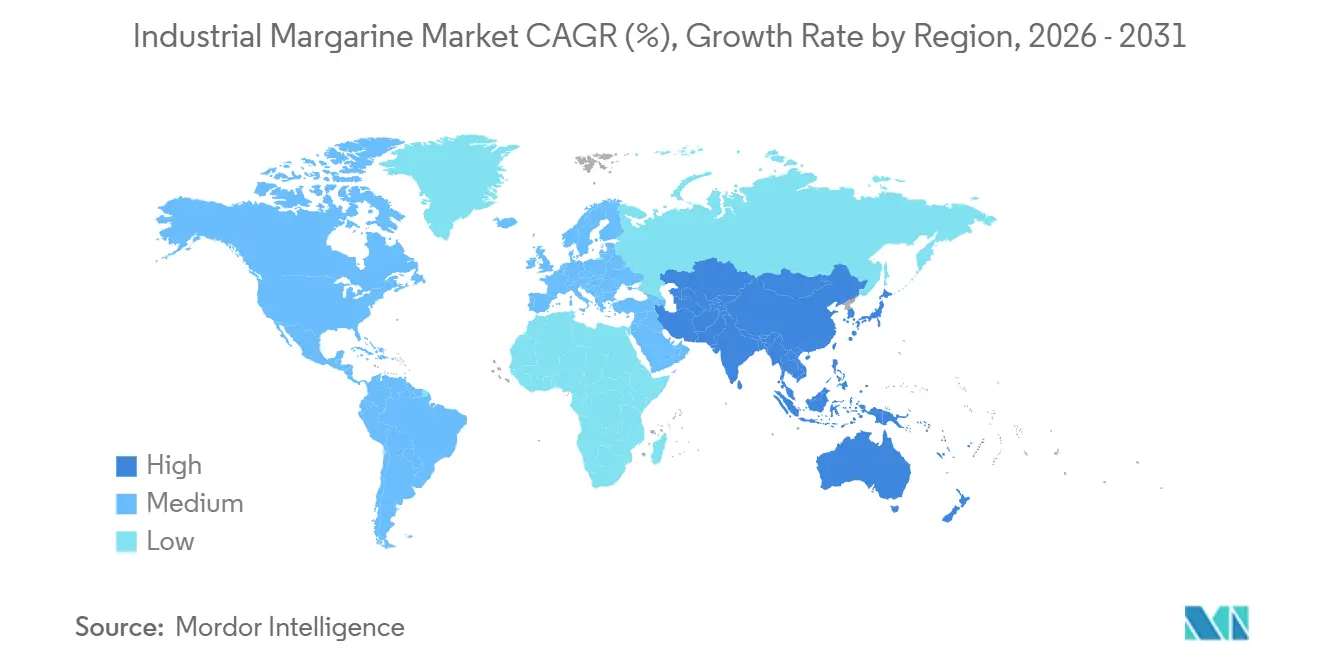
- Par géographie, l'Asie-Pacifique détenait une part de 34,28 % en 2025, tandis que l'Amérique du Nord devrait croître à un CAGR de 4,86 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Substitut au Beurre Économique pour la Boulangerie Industrielle | +1.2% | Mondial, avec la plus forte pertinence en Europe et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Demande en Boulangerie et Confiserie de Commodité dans les Économies Émergentes | +1.0% | Asie-Pacifique, notamment la Chine, l'Inde, le Vietnam et l'Indonésie, avec des retombées au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Demande en Matières Grasses Non Laitières d'Origine Végétale dans la Restauration | +0.9% | Amérique du Nord et Europe, avec une pertinence croissante en Asie-Pacifique | Moyen terme (2-4 ans) |
| Oléogélification pour les Bases Grasses Sans Acides Gras Trans | +0.5% | Mondial, avec une adoption précoce dans les filières de recherche européennes et nord-américaines | Long terme (≥ 4 ans) |
| Volatilité du Prix du Beurre et Protection des Marges | +0.6% | Europe, Amérique du Nord et marchés d'Asie-Pacifique dépendants des importations | Court terme (≤ 2 ans) |
| Réglementation sur les Produits à Faible Teneur en Acides Gras Trans | +0.4% | Mondial, avec application dans les pays signataires de l'OMS | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Substitut au Beurre Économique pour la Boulangerie Industrielle
Les boulangers industriels utilisent la margarine pour gérer le risque d'approvisionnement lié à l'évolution des coûts des matières grasses laitières. Les huiles végétales telles que l'huile de palme, l'huile de colza et l'huile de soja suivent des cycles d'approvisionnement et de prix différents de ceux du beurre. Cette séparation peut offrir aux contrats de boulangerie à prix fixe une base de coût des ingrédients plus stable. Le marché de la margarine industrielle bénéficie donc lorsque les fabricants recherchent un intrant lipidique prévisible pour des engagements clients à plus long terme. Une ligne de production adaptée à la margarine peut nécessiter des modifications des températures de cristallisation, de l'hydratation de la pâte et des paramètres de mélange. Ces changements opérationnels peuvent rendre un retour au beurre moins attrayant une fois que la boulangerie a validé les performances de la margarine.
Demande en Boulangerie et Confiserie de Commodité dans les Économies Émergentes
La production de boulangerie et de confiserie de commodité soutient une demande en volume pour des matières grasses aux spécifications constantes. L'expansion des restaurants à service rapide et la fabrication de biscuits et de gâteaux emballés créent des besoins d'approvisionnement centralisés plus importants. Ces acheteurs ont besoin d'ingrédients qui se comportent de manière constante sur des cycles de production répétables. Le marché de la margarine industrielle peut répondre à ce besoin grâce à des formats spécialisés pour la boulangerie, la friture, le fourrage et la tartinade. En Amérique latine et dans les Caraïbes, les petites et moyennes entreprises (PME) représentent 99,5 % des entreprises de la région. Ces PME adoptent de plus en plus des formulations à base de margarine, ce qui leur permet de rivaliser avec les multinationales sans alourdir leurs budgets d'ingrédients, selon l'OCDE/CAF/SELA [1]. Cette évolution démocratise la production boulangère, avec des entrepreneurs sur les marchés émergents qui créent des unités de fabrication locales pour répondre aux populations urbaines en quête d'options alimentaires pratiques. En conséquence, l'adoption de la margarine s'accélère.
Demande en Matières Grasses Non Laitières d'Origine Végétale dans la Restauration
Une étude publiée en 2025 dans JAMA Internal Medicine a associé le remplacement de 10 grammes de beurre par jour par des huiles végétales à une réduction de 17 % de la mortalité toutes causes confondues et de la mortalité par cancer parmi 221 054 participants suivis pendant plus de 30 ans. L'étude fournit aux opérateurs de restauration collective et aux grands acteurs de la restauration des éléments qu'ils peuvent prendre en compte dans leurs décisions de reformulation. Le marché de la margarine industrielle peut en bnéficier lorsque les acheteurs ont besoin de matières grasses végétales aux caractéristiques nutritionnelles documentées. Les fournisseurs du marché de la margarine industrielle proposant des formulations à faible teneur en graisses saturées pourraient être mieux positionnés pour répondre aux demandes de la restauration incluant des déclarations nutritionnelles. Cela rend la sélection des produits moins dépendante du seul coût dans les comptes nord-américains et européens. Cela augmente également la valeur des preuves de formulation et d'une documentation claire des ingrédients.
Oléogélification pour les Bases Grasses Sans Acides Gras Trans
La recherche sur l'élimination des acides gras trans élargit la gamme d'options de bases grasses disponibles pour le marché de la margarine industrielle. Une revue publiée en 2024 a décrit l'hydrogénation par plasma haute tension, l'interestérification au dioxyde de carbone supercritique et la structuration par oléogel comme des voies vers une production de margarine sans acides gras trans. Avec l'initiative REPLACE de l'Organisation Mondiale de la Santé en tête, 53 pays ont adopté des politiques de bonnes pratiques, améliorant la sécurité alimentaire pour 3,7 milliards de personnes [2]. Cependant, l'OMS vise désormais une élimination quasi totale des acides gras trans d'ici 2025, repoussant l'objectif en raison des buts non atteints en 2023. Par ailleurs, la règle de la FDA de décembre 2023 prive les huiles partiellement hydrogénées (HPH) de leur statut Généralement Reconnu comme Sûr (GRAS), limitant leur utilisation dans la margarine et d'autres aliments [3]. Cette mesure devrait générer un bénéfice de 652 millions USD sur deux décennies, principalement grâce à une diminution des cas de maladies coronariennes. De plus, le Règlement Technique GSO 2483:2024 sur les acides gras trans, assorti d'une période de grâce jusqu'en mai 2025, impose une limite de 2 % d'acides gras trans dans les aliments transformés et restreint l'utilisation de l'huile de palme dans des applications spécifiques.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Réaction Négative des Consommateurs envers les Étiquettes Propres Contre les Graisses Hydrogénées et Interestérifiées | -0.8% | Amérique du Nord et Europe, se propageant vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Réglementation sur les Acides Gras Trans Augmentant les Coûts de Reformulation | -0.6% | Europe et Amérique du Nord, avec des répercussions mondiales | Court terme (≤ 2 ans) |
| Exposition de la Chaîne d'Approvisionnement aux Risques de Contentieux liés à la Déforestation due à l'Huile de Palme | -0.4% | Mondial, aigu sur les marchés européens | Long terme (≥ 4 ans) |
| Sous-Utilisation des Capacités sur les Lignes de Margarine Reconverties Face à l'Évolution des Tendances de Consommation | -0.3% | Marchés développés, installations héritées | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Réaction Négative des Consommateurs envers les Étiquettes Propres Contre les Graisses Hydrogénées et Interestérifiées
Alors que les consommateurs exigent de plus en plus des produits à étiquette propre, les formulations traditionnelles de margarine font face à des défis croissants. Les fabricants de produits alimentaires privilégient désormais les ingrédients naturels et un étiquetage transparent, en phase avec une conscience sanitaire grandissante. À partir de février 2025, la définition révisée par la FDA du terme « sain » introduit des critères plus stricts pour les sucres ajoutés, les graisses saturées et le sodium. Cependant, elle autorise également des niveaux plus élevés de graisses saines. Cette double approche pourrait remodeler à la fois les stratégies marketing et les méthodes de formulation dans le secteur de la margarine. Parallèlement, on observe un scepticisme croissant des consommateurs envers les ingrédients transformés. Ce sentiment amplifie la pression sur les producteurs de margarine pour qu'ils pivotent vers des formulations mettant en avant des composants reconnaissables et peu transformés. Pourtant, la voie n'est pas simple. Les alternatives à étiquette propre nécessitent fréquemment des ingrédients premium, ce qui fait augmenter les coûts de production. Ces ingrédients premium peuvent également compromettre les propriétés fonctionnelles essentielles aux applications industrielles.
Réglementation sur les Acides Gras Trans Augmentant les Coûts de Reformulation
Le Règlement de la Commission Européenne 2019/649 limite les acides gras trans produits industriellement à 2 grammes pour 100 grammes de matières grasses dans les aliments vendus dans les États membres de l'Union Européenne. Cette règle a nécessité une reformulation dans toute la chaîne d'approvisionnement européenne de la margarine. Une étude de 2025 portant sur une margarine souple à faible teneur en graisses saturées et sans acides gras trans a montré que des mélanges d'huile de soja modifiée enzymatiquement et de graisse de noyau de mangue peuvent correspondre aux profils de fusion des margarines souples commerciales. De telles alternatives peuvent impliquer des coûts de recherche, de validation et de production pour les fabricants. La reconnaissance par l'OMS en 2025 de l'Autriche, de la Norvège, d'Oman et de Singapour pour leurs politiques validées d'élimination des acides gras trans indique également que des attentes de conformité plus strictes se répandent dans les flux commerciaux. Les fournisseurs qui ne peuvent pas mettre à jour leurs formulations risquent de se retrouver dans une position plus faible lors des appels d'offres réglementés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Type de Produit :
La Margarine Polyvalente Maintient une Large Utilisation IndustrielleLa margarine polyvalente détenait une part de 43,56 % du marché de la margarine industrielle en 2025. Sa position reflète une utilisation dans les pâtes feuilletées laminées, les fourrages à la crème et les opérations de friture sur les lignes de boulangerie à haut débit. Ces formats offrent aux fabricants une seule option lipidique pour plusieurs besoins de production. Leur large fonctionnalité peut simplifier la planification des achats et des stocks. Les grades tartinables devraient croître à un CAGR de 4,82 % jusqu'en 2031. Les chaînes de restauration et les traiteurs institutionnels utilisent davantage de tartinades stables à température ambiante pour réduire les besoins en réfrigération et simplifier la manutention.
Les mélanges beurre restent pertinents pour les clients qui souhaitent un goût lié aux produits laitiers ou une revendication d'authenticité tout en contrôlant leur exposition au beurre. Cela peut être utile dans la boulangerie emballée haut de gamme et certains produits de confiserie sélectionnés. Wilmar Specialty Fats a lancé Wilcake en septembre 2025, un mélange de margarine sans cholestérol, aromatisé au beurre et stable à température ambiante, destiné aux boulangeries, restaurants et fabricants de produits alimentaires. Ce lancement montre comment les fournisseurs proposent des produits multifonctionnels aux clients de la production alimentaire. La croissance des tartinables ne remplace pas nécessairement le volume des margarines polyvalentes. Elle peut créer une demande dans l'assemblage de sandwichs, la préparation de sauces et les opérations de pâtisserie à température ambiante où les blocs durs sont moins adaptés.

Par Forme :
La Margarine Dure Conserve des Fonctions Essentielles en BoulangerieLa margarine dure représentait 53,05 % de la taille du marché de la margarine industrielle en 2025. Elle reste importante pour les croissants, la viennoiserie danoise et la pâte feuilletée car ces applications nécessitent une stabilité des cristaux bêta-prime et une teneur en matières grasses solides contrôlée. Les formulations souples devraient se développer à un CAGR de 4,91 % jusqu'en 2031. Leur croissance est liée à la fabrication d'aliments de commodité et à l'utilisation directe en tartinade dans la restauration collective institutionnelle. Les produits souples peuvent s'intégrer dans des systèmes de mélange à grande vitesse sans l'étape de tempérage utilisée pour les blocs durs. Cela peut réduire le temps de traitement par lot et la consommation d'énergie dans les procédés adaptés.
Une étude de 2025 (PubMed Central) a révélé que des mélanges d'huile de soja interestérifiée enzymatiquement et de graisse de noyau de mangue pourraient fournir un profil de fusion de margarine souple avec 35 % de graisses saturées, contre 48,47 % dans le témoin conventionnel cité. La même étude n'a signalé aucun acide gras trans détectable dans la formulation alternative. Ces éléments soutiennent le développement continu de formats souples à teneur réduite en graisses saturées. Les produits durs ont toujours un rôle défini lorsque la performance des pâtes laminées est centrale pour le produit fini. Dans les opérations européennes, les mélanges durs non hydrogénés et interestérifiés restent une voie accessible pour satisfaire aux exigences de l'UE en matière d'acides gras trans. Les deux catégories de formes répondent donc à des exigences de transformation différentes plutôt que de servir de substituts directs dans toutes les applications.
Par Source :
Les Origines Végétales Dominent le Volume et la CroissanceLes margarines d'origine végétale détenaient 66,73 % de la part du marché de la margarine industrielle en 2025 et devraient croître à un CAGR de 5,14 % jusqu'en 2031. Cette combinaison montre que les sources végétales dominent à la fois l'utilisation actuelle et l'expansion attendue. Les huiles végétales soutiennent des formulations alignées sur le développement de produits non laitiers et les critères d'approvisionnement nutritionnel. L'étude JAMA de 2025 fournit des éléments que les acheteurs de la restauration peuvent utiliser pour évaluer leurs choix d'huiles végétales. Les margarines d'origine animale continuent de servir certaines applications traditionnelles de confiserie et de pâtisserie haut de gamme. Ces applications restent pertinentes là où les pratiques de formulation établies et les attentes d'authenticité liées aux produits laitiers limitent la substitution.
La traçabilité des matières premières devient un enjeu central au sein de la catégorie végétale. Les fournisseurs dépendants du palmier font face à des exigences de documentation de l'origine des ingrédients issus du palmier pour les clients premium européens. Johor Plantations Group et Fuji Oil Asia ont créé JPG Fuji Sdn Bhd en février 2025 pour développer un complexe intégré d'huile de palme durable en Malaisie. Le projet combine une raffinerie d'huiles et de graisses spéciales, un moulin à huile de palme, une usine de palmiste, un moulin à aliments pour animaux et un centre de recherche. Sa structure illustre comment les fournisseurs relient la production de graisses spéciales à des systèmes de matières premières traçables. Cette approche peut faciliter l'accès aux clients qui exigent une documentation de durabilité plus solide.
Par Application :
La Boulangerie Constitue la Base Tandis que les Aliments de Commodité se DéveloppentLa boulangerie représentait 41,38 % de la taille du marché de la margarine industrielle en 2025. La margarine soutient la texture, la durée de conservation et la transformation automatisée dans la production de pain, de pâtisserie, de gâteaux et de biscuits. Les aliments de commodité devraient croître à un CAGR de 4,76 % jusqu'en 2031. Les plats préparés, les snacks surgelés et les aliments salés transformés utilisent des matières grasses dans un ensemble croissant de formats de production. Le marché de la margarine industrielle peut répondre à ces besoins grâce à des produits développés pour des exigences spécifiques de fusion, d'aération et de saveur. Le marché de la margarine industrielle dispose d'une base boulangère plus large qui offre aux fournisseurs un volume stable tandis que les aliments de commodité élargissent la gamme d'applications.
La confiserie reste un cas d'utilisation exigeant car les matières grasses peuvent affecter la stabilité des ganaches, la structure des centres crémeux et le comportement des enrobages. Les fournisseurs affinent les profils de fusion, l'aération et la compatibilité avec le beurre de cacao pour répondre à ces besoins. Les sauces utilisent également la margarine lorsqu'une phase grasse soutient la texture et la diffusion des arômes. Les tartinades et garnitures bénéficient de l'expansion de la restauration et des formats de tartinades premium stables à température ambiante. Les margarines personnalisées peuvent combiner émulsifiants, arômes et ingrédients fortifiants dans une seule matrice fonctionnelle. Cela peut supprimer des étapes d'ajout d'ingrédients séparées pour le client et renforcer la valeur du soutien au développement des applications.
Analyse géographique
L'Asie-Pacifique détenait 34,28 % du marché de la margarine industrielle en 2025. La Chine, l'Inde, le Vietnam et l'Indonésie soutiennent cette position grâce à l'expansion des capacités de boulangerie et à l'activité des restaurants à service rapide. La région a un fort besoin de matières grasses industrielles qui se comportent de manière constante dans la production boulangère et alimentaire emballée. Les producteurs disposant de chaînes d'approvisionnement en palmier intégrées bénéficient d'avantages en matière de matières premières pour répondre à la demande régionale. Wilmar et Fuji Oil sont des exemples de fournisseurs disposant de capacités pertinentes en huiles végétales et en graisses spéciales. Les exemples d'entreprises disponibles montrent également que les producteurs intégrés peuvent étendre leurs offres de margarine polyvalente vers les marchés d'exportation et les systèmes alimentaires régionaux adjacents.
L'Amérique du Nord devrait enregistrer le CAGR régional le plus élevé à 4,86 % jusqu'en 2031. La croissance dans les circuits industriels et de restauration diffère du discours autour de l'utilisation de la margarine au détail. La reformulation à base végétale, les alternatives non hydrogénées et les nouvelles méthodes de structuration des huiles soutiennent les perspectives de la région. L'environnement réglementaire américain ne permet plus l'utilisation des huiles partiellement hydrogénées comme ingrédient alimentaire général. Cela a accru le besoin de formulations capables d'offrir des performances sans acides gras trans industriels. Les acteurs de la restauration et les fabricants de produits alimentaires peuvent utiliser ces produits dans des préparations nécessitant un comportement de transformation constant.
L'Europe est la deuxième zone régionale en importance sur le marché de la margarine industrielle. L'Allemagne, la France, le Royaume-Uni, l'Italie et les Pays-Bas ont d'importants besoins en boulangerie industrielle pour les petits pains, les croissants et la pâtisserie surgelée. Les règles de l'Union Européenne sur les acides gras trans rendent la capacité de reformulation importante pour les fournisseurs de la région. La Pologne et l'Europe centrale restent également des sites de production pertinents pour les graisses spéciales et la margarine. Vandemoortele a annoncé en mars 2025 un accord pour acquérir les activités européennes de margarines et tartinades de Bunge Limited, incluant des usines en Allemagne, en Pologne et en Finlande. L'Amérique du Sud et le Moyen-Orient et l'Afrique offrent des opportunités plus modestes mais stratégiquement pertinentes, notamment là où la croissance de la restauration et l'adoption de politiques sur les acides gras trans façonnent la demande en formulation.
Paysage concurrentiel
Le marché de la margarine industrielle comprend des fournisseurs mondiaux bien intégrés aux côtés de producteurs régionaux de graisses spéciales. Wilmar International, Bunge Limited et Vandemoortele opèrent avec de larges capacités en huiles, graisses et ingrédients alimentaires. NMGK Group, EFCO Group, Puratos Group et Kerry Group plc apportent des capacités techniques et régionales supplémentaires. La concurrence se concentre sur l'accès aux huiles végétales, au raffinage du palmier et à l'expertise en formulation. Les fournisseurs se concurrencent également par le contrôle des points de fusion, de la structure des cristaux de graisse et des accréditations de conformité. Ces capacités sont importantes car les clients industriels ont besoin de performances reproductibles à grande échelle.
Les fusions et acquisitions renforcent les plateformes de production régionales. L'accord de mars 2025 de Vandemoortele pour l'activité européenne de margarines et tartinades de Bunge Limited couvrait des actifs de fabrication en Allemagne, en Pologne et en Finlande, avec un chiffre d'affaires déclaré dépassant 450 millions EUR et plus de 800 employés. En février 2026, Dragsbæk, une filiale de Orkla Food Ingredients, a accepté d'acquérir Vortella GmbH pour établir une plateforme allemande pour le beurre et les graisses spéciales. La transaction Vortella peut améliorer la proximité avec les clients et élargir la gamme de produits disponibles en Europe. Elle montre également la valeur accordée à la capacité de production locale pour les graisses spéciales et les produits liés au beurre.
Le développement de produits crée de l'espace pour les entreprises capables de répondre rapidement aux exigences spécialisées des clients. Les grades enrichis en oméga-3, fortifiés en phytostérols et à base d'oléogel sont des domaines potentiels de différenciation. Ces formats peuvent aider les fournisseurs techniques à se concurrencer sans atteindre l'échelle de commodité des plus grandes entreprises. Le secteur de la margarine industrielle fait également face à des attentes croissantes en matière d'approvisionnement traçable en palmier et de pratiques de sécurité alimentaire. La coentreprise JPG Fuji illustre un modèle de chaîne d'approvisionnement qui combine la production de graisses spéciales avec des actifs en amont dans l'huile de palme. Les fournisseurs capables de documenter leur conformité et de fournir un soutien applicatif peuvent créer des relations clients plus solides. Une concentration modérée laisse de la place pour les spécialistes régionaux qui possèdent une expertise claire en formulation ou une base d'approvisionnement locale solide.
Leaders du secteur de la margarine industrielle
-
Bunge Limited
-
Vandemoortele
-
Puratos Group
-
Associated British Foods
-
Wilmar International
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Margarine Industrielle Entreprises couvertes dans ce rapport
- Kerry Group plc.
- Bunge Limited
- Vandemoortele
- Puratos Group
- Conagra Brands
- Associated British Foods (AB Maurit.)
- Fuji Oil Co.
- Richardson International
- Aigremont
- NMGK Group
- EFCO Group
- Wilmar International
- Cargill, Incorporated
- Unigra S.p.a.
- Zer Group
- Royal Lacroix
- Goodman Fielder
- Pamyag Gıda San. Tic. A.S.
- Grupo Empresarial Proingra
- Upstarters Foods
Développements industriels récents dans Marché de la Margarine Industrielle
- Février 2026 : Dragsbæk, une filiale de Orkla Food Ingredients, a conclu un accord pour acquérir Vortella GmbH, un producteur allemand de graisses spéciales et de margarine avec 50 millions EUR de chiffre d'affaires annuel et plus de 120 ans d'histoire opérationnelle. L'accord donne à Dragsbæk sa première installation de production en Allemagne et devait être finalisé d'ici la fin du premier trimestre 2026.
- Novembre 2025 : Puratos Group a inauguré une installation de production de margarine de pointe à Kragujevac, en Serbie. Cet investissement de 8,22 millions USD a considérablement renforcé son offre de produits pour les secteurs de la boulangerie et de la pâtisserie en Serbie et dans les Balkans occidentaux.
- Mars 2025 : Vandemoortele a annoncé un accord pour acquérir l'activité européenne de margarines et tartinades de Bunge Limited. La transaction couvrait des usines en Allemagne, en Pologne et en Finlande, avec un chiffre d'affaires dépassant 450 millions EUR et plus de 800 employés.
- Septembre 2025 : Wilmar Specialty Fats a lancé Wilcake, un mélange de margarine sans cholestérol, aromatisé au beurre et stable à température ambiante, destiné aux boulangeries, restaurants et fabricants industriels de produits alimentaires en Asie.
Portée du rapport mondial sur le marché de la margarine industrielle
Le rapport sur le Marché de la Margarine Industrielle est segmenté par type (tartinable, polyvalente, mélange beurre), forme (dure, souple), source (végétale, animale), application (boulangerie, confiserie, aliments de commodité, sauces, tartinades et garnitures) et géographie (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| À tartiner |
| Polyvalente |
| Mélange beurre |
| Dure |
| Molle |
| Végétale |
| Animale |
| Boulangerie |
| Confiserie |
| Plats cuisinés |
| Sauces |
| Pâtes à tartiner et garnitures |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Pays-Bas | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie saoudite | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type | À tartiner | |
| Polyvalente | ||
| Mélange beurre | ||
| Par forme | Dure | |
| Molle | ||
| Par source | Végétale | |
| Animale | ||
| Par application | Boulangerie | |
| Confiserie | ||
| Plats cuisinés | ||
| Sauces | ||
| Pâtes à tartiner et garnitures | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Pays-Bas | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie saoudite | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille projetée du marché mondial de la margarine industrielle d'ici 2031 ?
Le marché mondial de la margarine industrielle devrait atteindre 4,57 milliards USD d'ici 2031. Il devrait croître à un CAGR de 4,57 % de 2026 à 2031.
Quel type de produit domine la demande mondiale de margarine industrielle ?
La margarine polyvalente a dominé la demande en produits avec une part de 43,56 % en 2025.
Pourquoi la margarine dure est-elle importante pour les boulangeries commerciales ?
La margarine dure détenait une part de 53,05 % en 2025. Elle fournit la stabilité cristalline et le contrôle de la teneur en matières grasses solides nécessaires à la production de pâtisseries laminées.
Quelle catégorie de source connaît la croissance la plus rapide dans la margarine industrielle ?
Les margarines d'origine végétale détenaient une part de 66,73 % en 2025 et devraient croître à un CAGR de 5,14 % jusqu'en 2031.