
Taille et part du marché des centres de données optimisés par l'intelligence artificielle (IA) en Indonésie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
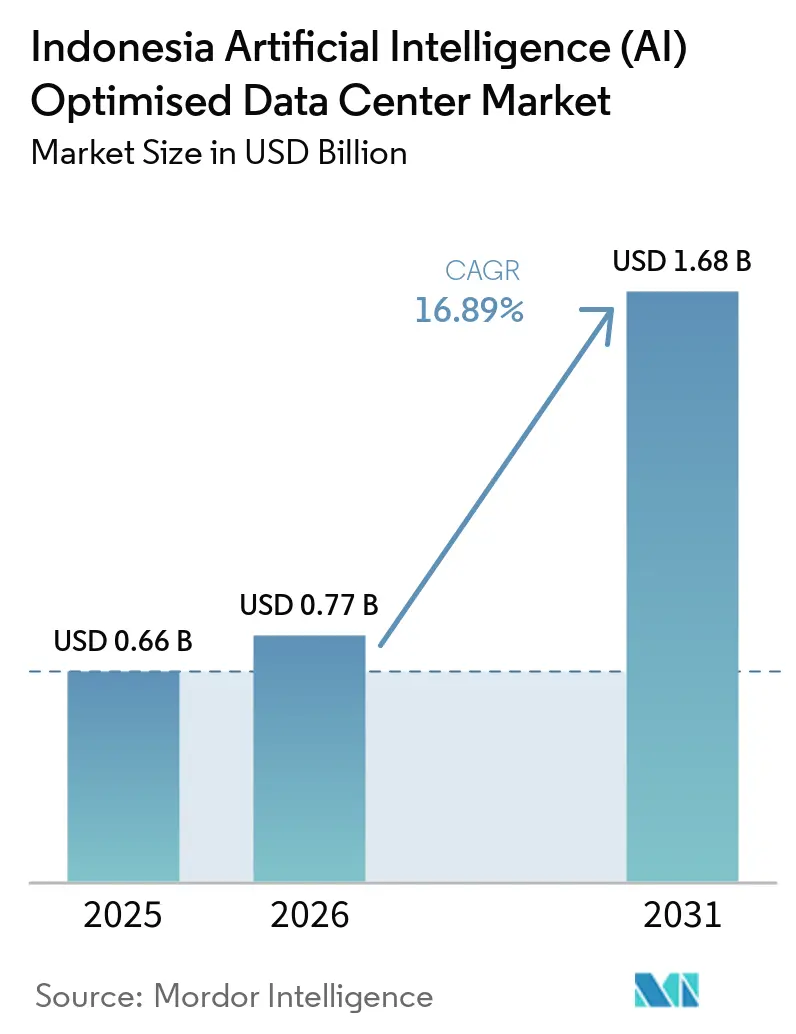
| Taille du marché de l'année de base (2025) | 0.66 Milliards de dollars |
| Taille du Marché (2026) | 0.77 Milliards de dollars |
| Taille du Marché (2031) | 1.68 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 16.89 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des centres de données optimisés par l'intelligence artificielle (IA) en Indonésie par Mordor Intelligence
La taille du marché des centres de données optimisés par l'intelligence artificielle en Indonésie était évaluée à 0,66 milliard USD en 2025 et devrait croître de 0,77 milliard USD en 2026 pour atteindre 1,68 milliard USD d'ici 2031, à un CAGR de 16,89 % au cours de la période de prévision (2026-2031).
De solides politiques souveraines en matière d'IA, des afflux de capitaux des hyperscalers et des règles strictes de localisation des données se combinent pour maintenir le marché des centres de données IA en Indonésie sur une courbe de croissance soutenue. Les annonces d'investissement de Microsoft, Sinarmas et d'autres acteurs témoignent de la confiance dans la réglementation locale, tandis que la feuille de route « Making Indonesia 4.0 » pousse les fabricants, les banques et les hôpitaux à transférer leurs charges de travail vers des infrastructures domestiques prêtes pour l'IA. Le déploiement rapide de la 5G et la forte croissance de l'utilisation des données mobiles accroissent la demande de traitement à faible latence. La pression concurrentielle s'intensifie à mesure que les opérateurs cloud étrangers rejoignent les champions locaux, mais les défis persistants liés au réseau électrique favorisent les opérateurs capables de sécuriser leur propre alimentation électrique résiliente et leur propre système de refroidissement. Cette combinaison d'opportunités et de contraintes prépare le terrain pour une consolidation accélérée au cours de la période de prévision.
Principaux enseignements du rapport
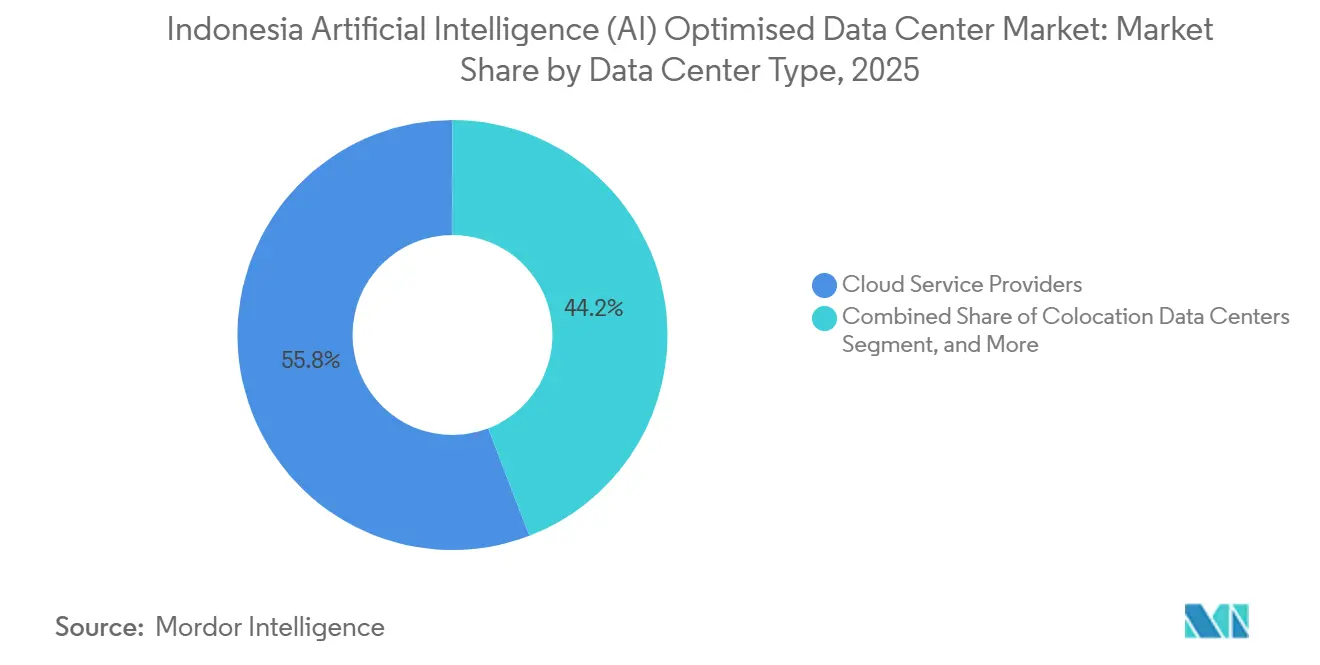
- Par type de centre de données, les fournisseurs de services cloud ont représenté 55,82 % de la part du marché des centres de données IA en Indonésie en 2025, et les centres de données de colocation devraient afficher le CAGR le plus élevé, à 18,08 %, d'ici 2031.
- Par composant, le logiciel a détenu 45,83 % de la taille du marché des centres de données IA en Indonésie en 2025, et le matériel devrait afficher le CAGR le plus élevé, à 17,53 %, d'ici 2031.
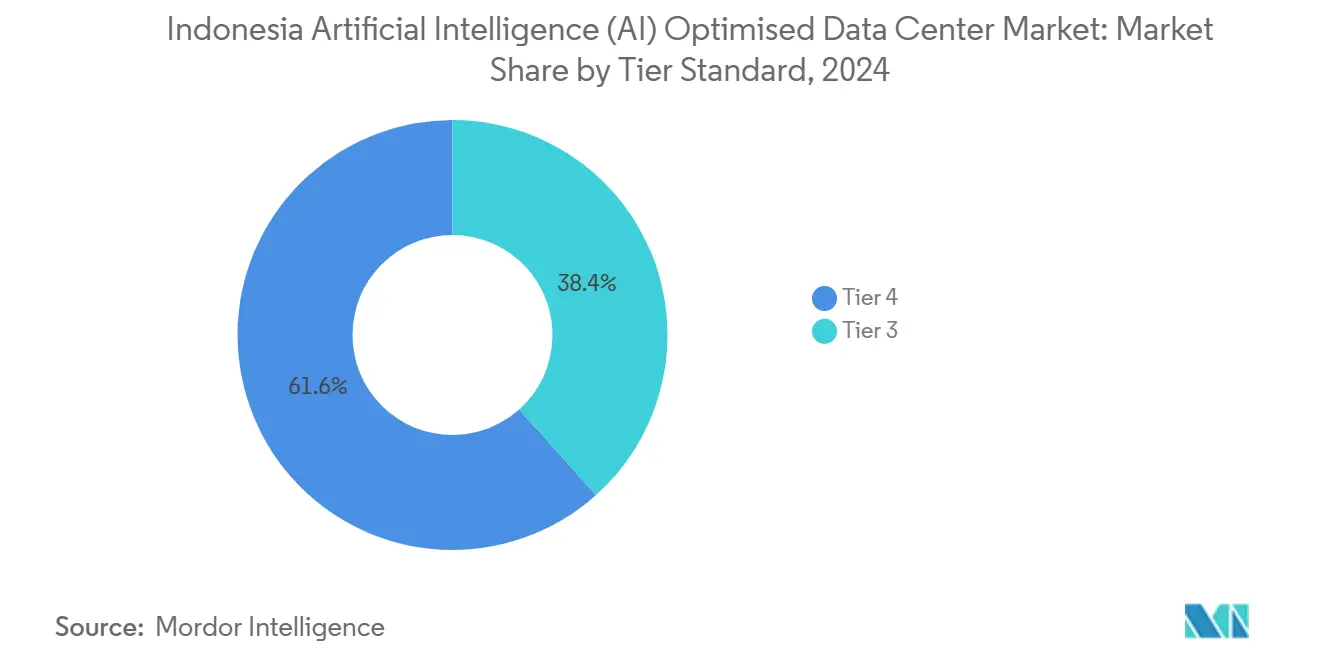
- Par niveau, le Tier 4 a détenu 61,63 % de la taille du marché des centres de données IA en Indonésie en 2025, et les infrastructures Tier III devraient se développer à un CAGR de 18,77 % jusqu'en 2031.
- Par secteur d'utilisation final, les TI et ITES ont détenu 33,82 % de la taille du marché des centres de données IA en Indonésie en 2025, et les charges de travail liées à Internet et aux médias numériques progressent au CAGR le plus rapide, à 17,56 %, d'ici 2031.
Tendances et perspectives du marché des centres de données optimisés par l'intelligence artificielle (IA) en Indonésie
Analyse de l'impact des moteurs de croissance*
| Moteur de croissance | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Les investissements directs étrangers des opérateurs hyperscale accélèrent les constructions | +8.5% | Jakarta, Batam, villes de niveau 2 | Moyen terme (2 à 4 ans) |
| L'explosion de l'utilisation du cloud sur mobile alimente la demande de capacité | +7.2% | National, Java, Sumatra | Court terme (≤ 2 ans) |
| La politique ' Making Indonesia 4.0 ' incite aux charges de travail IA | +6.8% | National | Long terme (≥ 4 ans) |
| Les câbles sous-marins permettent des architectures IA à faible latence | +4.1% | Jakarta, Batam, Surabaya | Moyen terme (2 à 4 ans) |
| Le mandat de localisation des données stimule l'empreinte IA locale | +5.9% | National | Court terme (≤ 2 ans) |
| Les nœuds de périphérie fintech et e-commerce dans les villes de niveau 2 | +3.8% | Bandung, Yogyakarta, Medan, Makassar, Surabaya | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les investissements directs étrangers des opérateurs hyperscale accélèrent les constructions
Chaque engagement d'un opérateur hyperscale génère des dépenses parallèles en lignes électriques, fibres optiques et main-d'œuvre qualifiée. L'engagement de 1,7 milliard USD de Microsoft a déclenché des alliances avec des fournisseurs et des programmes de formation qui raccourcissent les cycles de construction.[1] Des initiatives similaires d'investisseurs coréens et singapouriens élargissent le marché des centres de données optimisés par l'intelligence artificielle en Indonésie au-delà de Jakarta, Batam émergeant comme un site de débordement à faible latence. L'investissement de 200 millions USD de Nvidia à Solo signale que les capitaux étrangers ciblent désormais les villes secondaires où les terrains sont moins chers et où la demande est en hausse. Ces flux permettent à l'Indonésie de capter une part plus importante des dépenses en infrastructure IA en Asie du Sud-Est que sa taille d'économie numérique ne l'impliquerait seule.
L'explosion de l'utilisation du cloud sur mobile alimente la demande de capacité
La pénétration des smartphones et l'adoption des réseaux sociaux reconfigurent les schémas de trafic. La diffusion intensive de vidéos et le commerce en temps réel poussent les opérateurs à déployer des racks de périphérie plus proches des utilisateurs afin d'éviter les délais de backhaul.[2] Les entreprises recherchent donc des installations à Bandung, Yogyakarta et Medan qui associent des clusters GPU haute densité à une interconnexion neutre vis-à-vis des opérateurs. Le plan de Telkom pour augmenter sa capacité de 42 MW à 400 MW repose principalement sur cette exigence liée au mobile. La montée en puissance du trafic utilisateurs a déjà stimulé les demandes des entreprises pour des espaces de racks, confirmant que la culture mobile est un catalyseur direct pour de nouvelles constructions prêtes pour l'IA.
La politique ' Making Indonesia 4.0 ' incite aux charges de travail IA
Les allégements fiscaux, l'accélération des procédures d'autorisation et les programmes d'IA sectoriels spécifiques se combinent pour inciter les fabricants, les banques et les organismes publics à moderniser leur capacité de calcul locale. La stratégie nationale en matière d'IA définit des feuilles de route jusqu'en 2045, offrant aux opérateurs un horizon de demande clairement visible. Les usines de production spécifient désormais l'inférence sur site pour le contrôle qualité, et les banques développent l'IA conversationnelle liée aux règles de conformité. Étant donné que la politique favorise l'hébergement national, les opérateurs garantissant la résidence des données bénéficient d'un avantage concurrentiel décisif. La portée pluridécennale de l'initiative maintient le marché des centres de données optimisés par l'intelligence artificielle en Indonésie sur une trajectoire d'expansion visible, permettant un financement à long terme.
Les câbles sous-marins permettent des architectures IA à faible latence
Les nouveaux câbles Singapour-Batam et Bifrost réduisent considérablement les temps de transit et élargissent la bande passante internationale. Les sites d'atterrissage près de Jakarta et de Batam prennent désormais en charge une capacité de 480 Tbps, rendant ces zones attractives pour l'entraînement d'IA distribuée exploitant des ensembles de données mondiaux. Les routes redondantes réduisent le risque de pannes et justifient des tarifs de colocalisation premium. Les opérateurs regroupés autour des stations d'atterrissage de câbles peuvent proposer une latence à un chiffre en millisecondes vers Singapour et au-delà vers les nœuds cloud mondiaux, un argument de vente déterminant pour les charges de travail d'inférence en temps réel.
Analyse de l'impact des freins à la croissance*
| Frein à la croissance | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénurie de talents en ingénierie prêts pour l'IA | −4.2% | National, particulièrement aigu dans les villes de niveau 2 | Long terme (≥ 4 ans) |
| Les charges élevées d'OPEX en alimentation électrique et refroidissement pèsent sur les marges | −3.8% | Jakarta et principaux pôles | Court terme (≤ 2 ans) |
| L'instabilité du réseau électrique à travers les îles menace la disponibilité | −5.1% | Indonésie orientale, Java rural, Sumatra | Moyen terme (2 à 4 ans) |
| Le stress hydrique limite l'expansion du refroidissement liquide | −2.9% | Jakarta, Surabaya, zones industrielles | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pénurie de talents en ingénierie prêts pour l'IA
Les diplômés compétents en orchestration GPU, en entraînement de modèles et en automatisation de centres de données restent trop peu nombreux par rapport au rythme des constructions. Les opérateurs versent des salaires élevés ou font appel à du personnel étranger, ce qui érode les marges d'EBITDA. Le déficit est le plus important dans les villes secondaires où les universités se concentrent sur l'informatique générale. Les bourses gouvernementales et les formations accélérées des fournisseurs se développent, mais la plupart des programmes ne produiront pas suffisamment de spécialistes avant 2028. En attendant, les contraintes de personnel pourraient ralentir les calendriers de mise en service, en particulier pour les installations qui promettent des montées en charge rapides à leurs clients opérateurs hyperscale.
Les charges élevées d'OPEX en alimentation électrique et refroidissement pèsent sur les marges
Les baies IA consomment 3 à 5 fois plus d'énergie que les charges d'entreprise classiques. Les tarifs industriels de Jakarta restent supérieurs à ceux des marchés régionaux comparables, ce qui pousse les opérateurs à négocier des contrats à long terme ou à investir dans la production d'énergie sur site. Le refroidissement liquide surpasse les systèmes à air pour les fermes GPU à haute densité, mais entraîne des coûts en capital et en eau plus élevés.[3] Ces coûts réduisent la fenêtre de retour sur investissement et peuvent dissuader les acteurs de plus petite taille ne bénéficiant pas d'économies d'échelle. Les pionniers disposant de contrats d'énergie renouvelable ou de technologies de réutilisation de la chaleur résiduelle bénéficient d'un avantage concurrentiel évident en termes de coûts.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse par segment
Par type de centre de données : les fournisseurs cloud en tête, la colocalisation en forte progression
Les fournisseurs de services cloud ont détenu 55,82 % de la part du marché des centres de données IA en Indonésie en 2025, bénéficiant de campus hyperscale précoces et de la migration des entreprises vers le SaaS. La croissance des investissements étrangers maintient leur empreinte importante, mais la taille du marché des centres de données IA en Indonésie révèle un pivot vers la colocation, dont le CAGR est prévu à 18,08 % d'ici 2031. Les entreprises souhaitent des configurations modulables associant des clusters GPU propriétaires à une mise à l'échelle cloud à la demande. Cette logique hybride explique pourquoi Princeton Digital Group et EdgeConneX prévoient chacun des campus de plus de 90 MW à Batam et Jakarta, ciblant des locataires ayant besoin d'un hébergement souverain avec des interconnexions vers les clouds mondiaux.
Dans la seconde moitié de la décennie, les opérateurs locaux devraient combler l'écart en proposant des services d'IA gérés en offre groupée. DCI Indonesia commercialise la conformité souveraine et la disponibilité Tier IV auprès des banques, tandis que Telkom offre une proximité cloud et une fibre directe vers son réseau mobile central. L'essor des nœuds de périphérie dans les villes de rang 2 élargit la demande adressable pour des salles de colocation de taille réduite, optimisées pour le commerce électronique régional et le fintech. En conséquence, les modèles hyperscale et de colocation convergent de plus en plus, les fournisseurs proposant les deux pour sécuriser des contrats pluriannuels auprès de grands locataires.



Par composant : le logiciel domine, le matériel s'accélère
Le logiciel a capté 45,83 % de la part en 2025, car les entreprises investissent en priorité dans les modèles d'IA, les MLOps et les couches de sécurité avant de moderniser leurs baies. Les dépenses en GPU, serveurs à haute mémoire et équipements d'alimentation progressent toutefois à un CAGR de 17,53 %, augmentant la part du matériel dans la taille du marché des centres de données IA en Indonésie. Les modules de vision par ordinateur dans l'industrie manufacturière et les chatbots de traitement du langage naturel dans le secteur bancaire représentent des cas d'usage à gains rapides qui génèrent des revenus de licences, mais l'entraînement des grands modèles de langage exige désormais des clusters NVIDIA H100 locaux, poussant les opérateurs vers des conceptions à plus haute densité.
Les systèmes d'alimentation et de refroidissement évoluent ainsi vers des circuits liquides et des échangeurs de chaleur en porte arrière. Les opérateurs qui intègrent ces fonctionnalités peuvent facturer des tarifs premium et attirer des locataires tenus de conserver leurs données sur le territoire national. Les dépenses en services augmentent également, les entreprises manquant de compétences internes en apprentissage automatique externalisant la gestion des clusters et l'optimisation des modèles. Cette tendance combinée élargit les sources de valeur au-delà des baies physiques vers une activation IA en pile complète, augmentant la monétisation globale par mégawatt au sein du secteur des centres de données IA en Indonésie.
Par norme de niveau : le Niveau IV inspire confiance, le Niveau III gagne en dynamisme
Les banques averses au risque, les réseaux de santé et les agences gouvernementales ont privilégié le Tier IV, lui conférant une part de 61,63 % en 2025. La certification rassure les clients sur le fait que la disponibilité répond aux normes mondiales, et les assureurs nationaux l'exigent souvent également. Cependant, le Tier III devrait croître à un CAGR de 18,77 % à mesure que les entreprises de taille intermédiaire recherchent un équilibre entre coût et fiabilité, encouragées par l'amélioration de la qualité de l'alimentation électrique à Jakarta et Batam. Les opérateurs proposent désormais des salles Tier III modulaires au sein de campus plus grands, permettant aux clients de choisir les niveaux de service selon le type de charge de travail.
À plus long terme, davantage d'entreprises classeront leurs applications selon leurs besoins en résilience plutôt que d'opter par défaut pour une redondance maximale. Ce changement libère des budgets pour le matériel GPU et l'innovation logicielle. L'évolution continue du mix élargit donc le marché des centres de données IA en Indonésie en ajoutant un niveau de prix intermédiaire attractif pour les exportateurs, les entreprises SaaS et les plateformes de médias numériques.

Par secteur d'utilisation final : l'informatique en tête, les médias numériques en forte progression
Les entreprises de TI et ITES ont généré 33,82 % des revenus de 2025 en développant, intégrant et gérant des solutions d'IA pour leurs clients. Elles agissent également comme locataires d'ancrage pour les nouvelles infrastructures, réservant des blocs de plusieurs mégawatts tôt dans la phase de construction. Les acteurs d'Internet et des médias numériques afficheront cependant le CAGR le plus rapide, à 17,56 %, d'ici 2031, portés par les plateformes de streaming, de jeux vidéo et de création de contenu qui nécessitent une mise en cache en périphérie et une inférence GPU à proximité des utilisateurs. Les banques intensifient l'analyse de la fraude et les chatbots, tandis que les hôpitaux déploient l'imagerie par IA pour desservir les îles éloignées.
Les usines de fabrication déploient la maintenance prédictive et le contrôle qualité sur des clusters locaux afin d'éviter les risques de latence et de connectivité à l'intérieur des usines. Les organismes publics adoptent l'IA pour les flux de travail fiscaux, les prestations sociales et les procédures d'autorisation, une tendance renforcée par des réglementations interdisant l'hébergement des données des citoyens à l'étranger. La diversification sectorielle croissante protège le marché des centres de données IA en Indonésie contre les ralentissements dans un seul secteur vertical et soutient une demande pluriannuelle et multi-niveaux tout au long de la chaîne de valeur.
Analyse géographique
Jakarta concentre la majeure partie des capacités en raison des câbles sous-marins, de la proximité gouvernementale et de la concentration des sièges sociaux d'entreprises. Batam vient ensuite comme site de débordement de Singapour, offrant des incitations fiscales et des temps d'aller-retour inférieurs à 10 millisecondes vers la cité-État. Ensemble, ils représentent plus de 70 % des mégawatts installés sur le marché des centres de données optimisés par l'intelligence artificielle en Indonésie.
Le corridor industriel de Java sous-tend de nombreuses charges de travail IA liées à la fabrication automobile, électronique et de biens de consommation. Sumatra présente des besoins croissants des secteurs des ressources et de l'agrobusiness qui recherchent des analyses prédictives pour la logistique et la sécurité. L'Indonésie orientale accuse un retard en raison d'une stabilité du réseau électrique plus faible, mais des nœuds de périphérie pilotes à Makassar et Balikpapan prouvent l'existence d'une demande localisée pour des applications de services publics et d'exploitation minière.
La nouvelle capitale planifiée, IKN Nusantara, comprendra une zone cloud gouvernementale dédiée. Telkom a promis un réseau backbone initial, tandis que les opérateurs privés lobbient pour des concessions foncières autour du site. Sur l'horizon de prévision, l'amélioration de la production d'énergie renouvelable et les nouveaux atterrissages de câbles devraient permettre aux opérateurs de réduire leur dépendance à Jakarta, en répartissant la croissance vers les villes de niveau 2 et en réduisant la latence à l'échelle nationale.
Paysage concurrentiel
Concentration du Marché
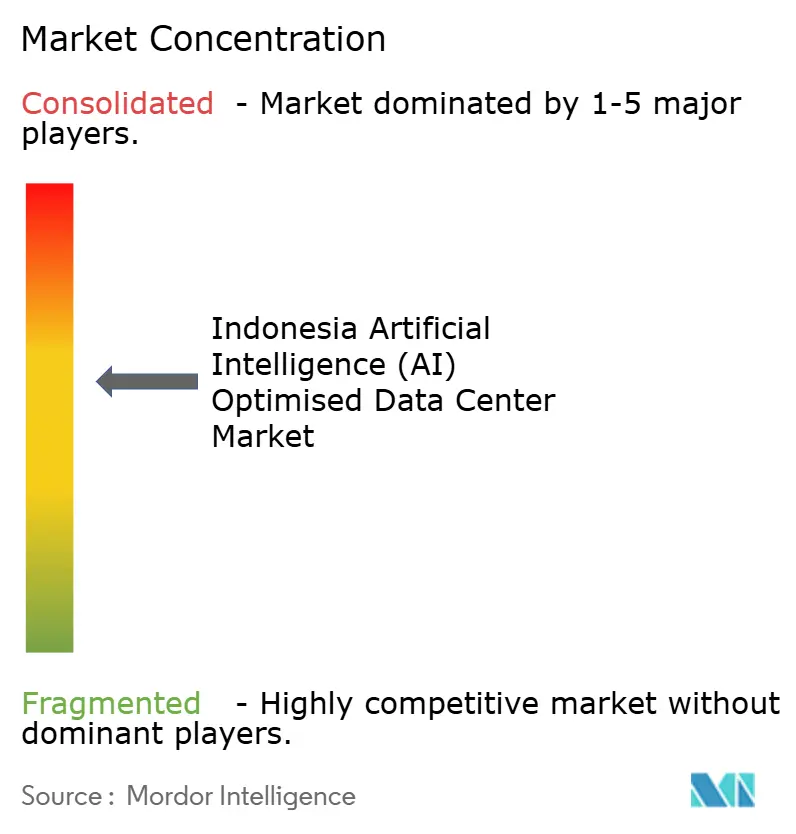
Environ 68 opérateurs se disputent le marché des centres de données IA en Indonésie, mais les économies d'échelle font pencher le pouvoir en faveur d'une poignée d'acteurs bien financés. DCI Indonesia est en tête avec 83 MW et un solide bilan Tier IV. Telkom Indonesia regroupe ses actifs réseau et mobiles pour attirer les locataires gouvernementaux et d'entreprise, avec l'objectif d'atteindre 400 MW d'ici 2031. Les entrants internationaux tels qu'EdgeConneX, Princeton Digital Group et NTT apportent une conception hyperscale, un refroidissement liquide et des interconnexions mondiales.
Les fusions, coentreprises et cessions de participations minoritaires s'accélèrent à mesure que les acteurs de plus petite taille cherchent des capitaux pour des modernisations compatibles avec les GPU. Des fonds coréens et singapouriens ont pris des positions dans des spécialistes locaux pour s'exposer tôt au marché. Les partenariats avec les hyperscalers reconfigurent également le secteur : Telkom s'associe à Microsoft Azure, tandis qu'Indosat commercialise des clusters NVIDIA H100 sous la marque « GPU Merdeka ». Les opérateurs se différencient par leurs stratégies d'approvisionnement énergétique, des accords d'achat d'énergie géothermique au solaire sur site, dans le but de se couvrir contre la hausse des tarifs de l'électricité.
Les barrières à l'entrée s'élèvent à mesure que les terrains proches des câbles se raréfient et que les procédures d'autorisation se durcissent. Des niches subsistent néanmoins dans les hubs de périphérie où la connaissance locale prime sur la seule puissance financière. Les entreprises capables de proposer des piles IA clés en main — matériel, MLOps et services de conformité — sont en mesure de sécuriser des contrats plus fidélisants et de résister à la concurrence uniquement axée sur les prix.
Leaders du secteur des centres de données optimisés par l'intelligence artificielle (IA) en Indonésie
-
DCI Indonesia
-
Princeton Digital Group Indonesia
-
ST Telemedia GDC Indonesia
-
Telkomsigma / NeuCentrIX
-
NTT Global Data Centers Indonesia
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Août 2026 : CoreWeave a annoncé son entrée en Indonésie avec des projets de construction de trois centres de données axés sur l'IA totalisant environ 360 MW de capacité informatique. Ces infrastructures devraient constituer les premiers déploiements de centres de données de CoreWeave en Asie-Pacifique et sont ciblées pour un lancement à partir de 2028.
- Juin 2026 : STT GDC a démarré les opérations à STT Jakarta 2, achevé le gros œuvre de STT Jakarta 3 et lancé la construction de STT Jakarta 5 et 6. Ces projets font partie du pipeline de campus prêts pour l'IA de l'entreprise, qui dépasse 360 MW. Les nouvelles infrastructures sont conçues pour prendre en charge les systèmes GPU NVIDIA Vera Rubin et Vera Rubin Ultra à haute densité.
- Juin 2025 : DCI Indonesia a lancé son centre de données JK6 de 36 MW à Cibitung, en Java occidental, renforçant la capacité du pays pour les charges de travail numériques et IA à grande échelle.
- Avril 2025 : Microsoft prévoit de lancer son premier centre de données indonésien, la région cloud Indonesia Central, d'ici le deuxième trimestre 2025. L'infrastructure, en construction depuis 2021, rejoindra le réseau de plus de 60 régions cloud de Microsoft. Elle soutiendra la demande de solutions cloud et d'IA, accélérera la transformation numérique et créera plus de 106 000 emplois dans les secteurs de la fabrication, de la finance, de l'administration publique et des communications.
Périmètre du rapport sur le marché des centres de données optimisés par l'intelligence artificielle (IA) en Indonésie
La recherche couvre l'ensemble du spectre des applications d'IA dans les centres de données, englobant les installations hyperscale, de colocalisation, d'entreprise et de périphérie. L'analyse est segmentée par composant, distinguant le matériel et le logiciel. Les considérations relatives au matériel comprennent l'alimentation électrique, le refroidissement, la mise en réseau, les équipements informatiques, et plus encore. Les technologies logicielles examinées englobent l'apprentissage automatique, l'apprentissage profond, le traitement du langage naturel et la vision par ordinateur. L'étude évalue également la distribution géographique de ces applications.
Elle évalue en outre l'influence de l'IA sur les objectifs de durabilité et de neutralité carbone. Un paysage concurrentiel complet est présenté, détaillant les acteurs du marché engagés dans les infrastructures favorables à l'IA, comprenant à la fois le matériel et le logiciel utilisés dans les différents types de centres de données IA. La taille du marché est calculée en termes de revenus générés par les fournisseurs de produits et de solutions sur le marché, et les prévisions sont présentées en milliards USD pour chaque segment.
| Fournisseurs de services cloud |
| Centres de données de colocalisation |
| Entreprise / Sur site / Périphérie |
| Matériel | Infrastructure d'alimentation électrique |
| Infrastructure de refroidissement | |
| Équipements informatiques | |
| Racks et autres matériels | |
| Technologie logicielle | Apprentissage automatique |
| Apprentissage profond | |
| Traitement du langage naturel | |
| Vision par ordinateur | |
| Services | Services gérés |
| Services professionnels |
| Niveau III |
| Niveau IV |
| Informatique et services informatiques |
| Internet et médias numériques |
| Opérateurs de télécommunications |
| Services bancaires, financiers et d'assurance (BFSI) |
| Santé et sciences de la vie |
| Fabrication et IoT industriel |
| Gouvernement et défense |
| Par type de centre de données | Fournisseurs de services cloud | |
| Centres de données de colocalisation | ||
| Entreprise / Sur site / Périphérie | ||
| Par composant | Matériel | Infrastructure d'alimentation électrique |
| Infrastructure de refroidissement | ||
| Équipements informatiques | ||
| Racks et autres matériels | ||
| Technologie logicielle | Apprentissage automatique | |
| Apprentissage profond | ||
| Traitement du langage naturel | ||
| Vision par ordinateur | ||
| Services | Services gérés | |
| Services professionnels | ||
| Par norme de niveau | Niveau III | |
| Niveau IV | ||
| Par secteur d'utilisation final | Informatique et services informatiques | |
| Internet et médias numériques | ||
| Opérateurs de télécommunications | ||
| Services bancaires, financiers et d'assurance (BFSI) | ||
| Santé et sciences de la vie | ||
| Fabrication et IoT industriel | ||
| Gouvernement et défense | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des centres de données optimisés par l'intelligence artificielle en Indonésie en 2025 ?
Le marché s'établit à 0,66 milliard USD en 2025 et devrait atteindre 1,68 milliard USD d'ici 2031.
Quel est le CAGR attendu pour les centres de données axés sur l'IA en Indonésie jusqu'en 2031 ?
Le CAGR prévu est de 16,89 % pour la période 2026-2031.
Quel type de centre de données connaît la croissance la plus rapide en Indonésie ?
Les centres de données de colocalisation devraient se développer à un TCAC de 18,08 % à mesure que les entreprises adoptent des architectures IA hybrides.
Pourquoi les installations de Niveau III gagnent-elles en traction malgré la domination du Niveau IV ?
De nombreuses entreprises équilibrent désormais leurs besoins en disponibilité avec les coûts, faisant du Niveau III un juste milieu attractif qui croît à un TCAC de 18,77 %.
Comment les règles de localisation des données affectent-elles les entreprises cloud étrangères ?
La loi sur la protection des données personnelles oblige les fournisseurs mondiaux à traiter les données IA en Indonésie, entraînant de nouvelles constructions et des coentreprises avec des opérateurs locaux.
- Marché de la construction de centres de données La construction sur le marché mondial, couvrant le niveau, la taille d'installation et le type d'installation.
- Marché du refroidissement des centres de données Refroidissement dans toutes les régions, réparti par technologie de refroidissement, composants de refroidissement et type d'installation.
- Marché des Centres de Données Hyperscale en Indonésie Sites hyperscale en Indonésie, répartis par type d'installation, composant et niveau.
- Marché des Processeurs de Centres de Données en Indonésie Processeurs en Indonésie, répartis par type de processeur, application et architecture.
- Marché de l'Alimentation des Centres de Données en Malaisie Systèmes d'alimentation en Malaisie, répartis par composant, type d'installation et taille d'installation.
- Marché des GPU de Centres de Données en Corée du Sud Demande de GPU à travers la Corée du Sud, couvrant le type de déploiement, le type de GPU et l'interconnexion.
- Marché des GPU de Centres de Données au Japon Les GPU du Japon, répartis par type de déploiement, type de GPU et interconnexion.
- Marché du Stockage des Centres de Données en Inde Stockage en Inde, réparti par technologie de stockage, type de stockage et type d'installation.
- Marché de l'Interconnexion des Centres de Données Interconnexion sur le marché mondial, couvrant la taille d'installation et le niveau.
- Marché de la Consommation d'Eau des Centres de Données en Europe Utilisation de l'eau en Europe, répartie par source d'approvisionnement en eau, technologie de refroidissement et type d'installation.