
Taille et parts du marché du recyclage en Inde
Analyse du marché du recyclage en Inde par Mordor Intelligence
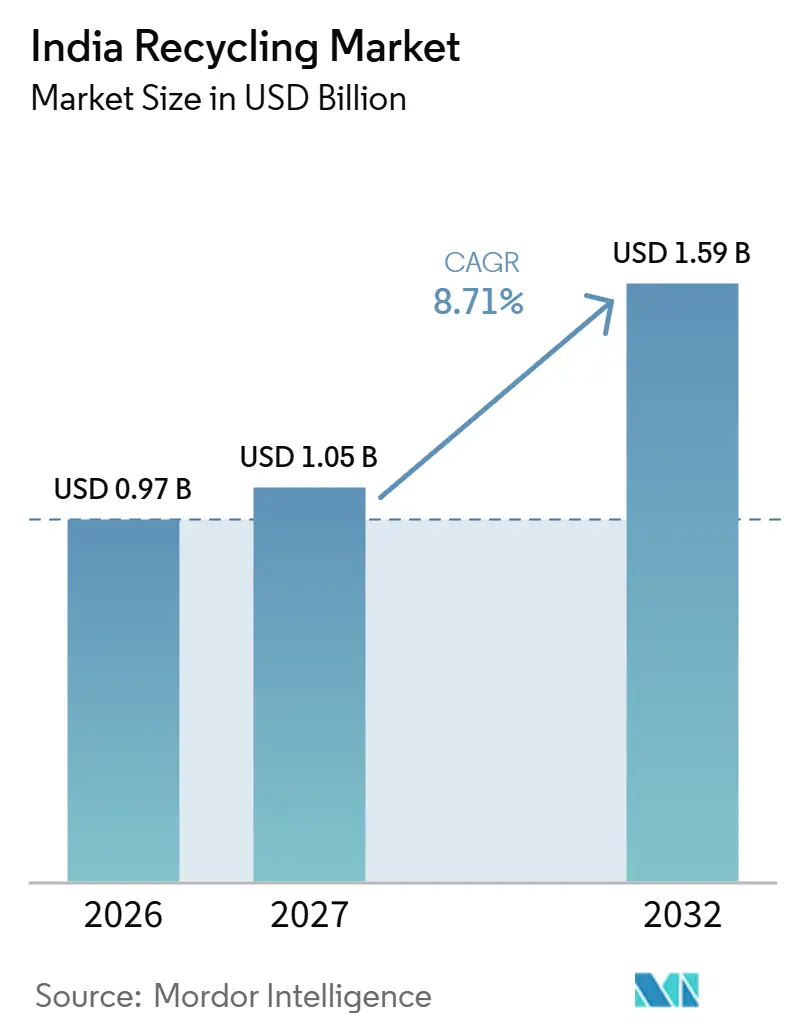
La taille du marché du recyclage en Inde devrait augmenter de 0,97 milliard USD en 2026 à 1,05 milliard USD en 2027 et atteindre 1,59 milliard USD d'ici 2032, avec un CAGR de 8,71 % sur la période 2027-2032.
En Inde, les obligations des producteurs et l'adoption de contenus recyclés relient la récupération des matériaux à la demande des utilisateurs d'emballages. Les incitations à l'extraction renforcent l'argument en faveur d'un traitement plus approfondi, tandis que les lacunes en matière de collecte et les exigences de qualité des clients limitent la conversion en revenus. Les réponses concurrentielles se concentrent sur l'augmentation des capacités de récupération des déchets électroniques, du plomb et du cuivre, faisant de la disponibilité des matières premières une limite pratique à l'expansion. Les utilisations d'emballages autorisées et les applications de construction spécifiques aux projets donnent aux matériaux récupérés une destination commerciale mieux définie. Les recycleurs qui sécurisent les matières premières peuvent utiliser la capacité supplémentaire pour approvisionner les propriétaires de marques d'emballages et les projets de construction soumis à des exigences de contenu recyclé ou d'utilisation.
Principaux enseignements du rapport
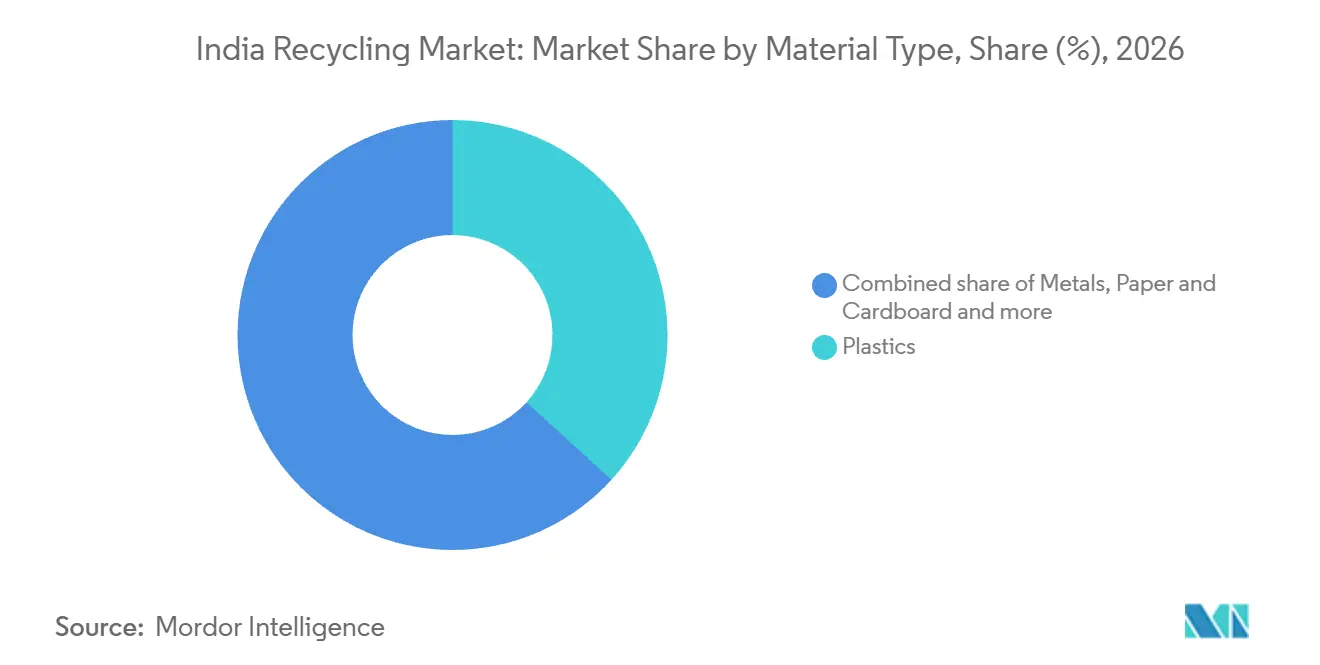
- Par type de matériau, les plastiques ont dominé avec une part de marché du recyclage en Inde de 36,75 % en 2026, tandis que les métaux devraient constituer le segment à la croissance la plus rapide avec un CAGR de 9,3 % sur la période 2027-2032.
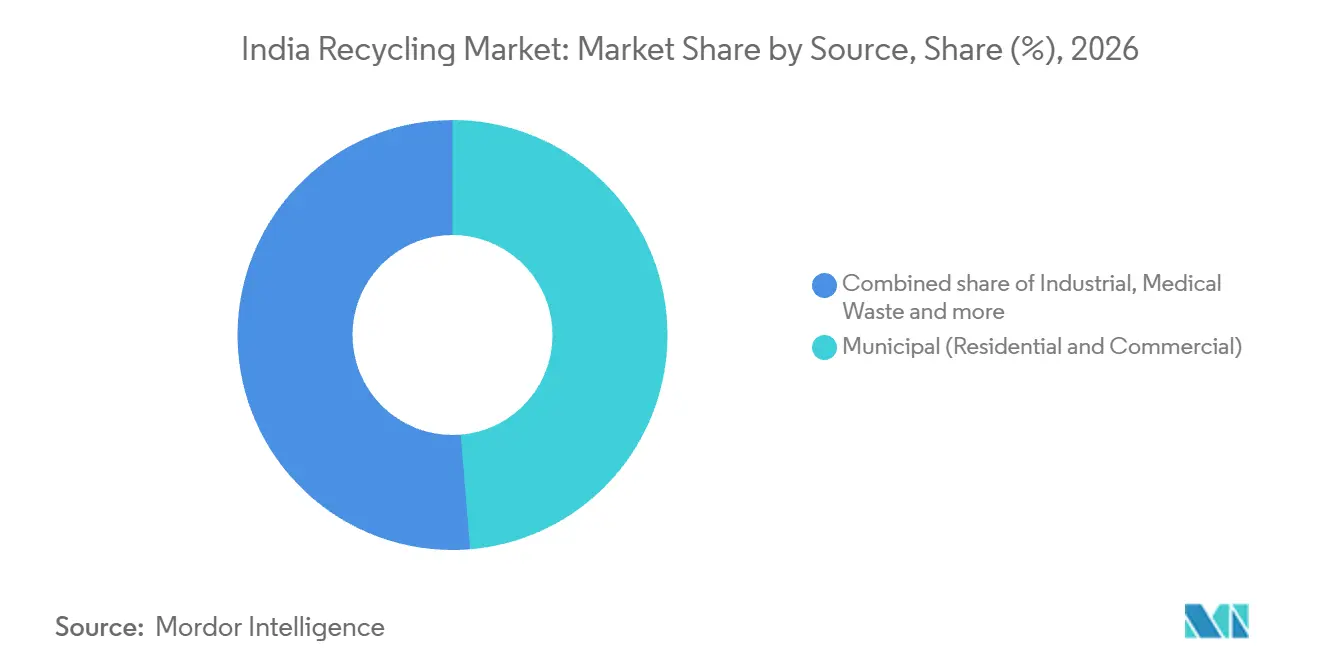
- Parmi les sources de déchets, les déchets municipaux résidentiels et commerciaux ont dominé avec une part de 48,69 % de la taille du marché du recyclage en Inde en 2026, et les déchets médicaux devraient afficher la croissance la plus rapide avec un CAGR de 9,4 % sur la période 2027-2032.
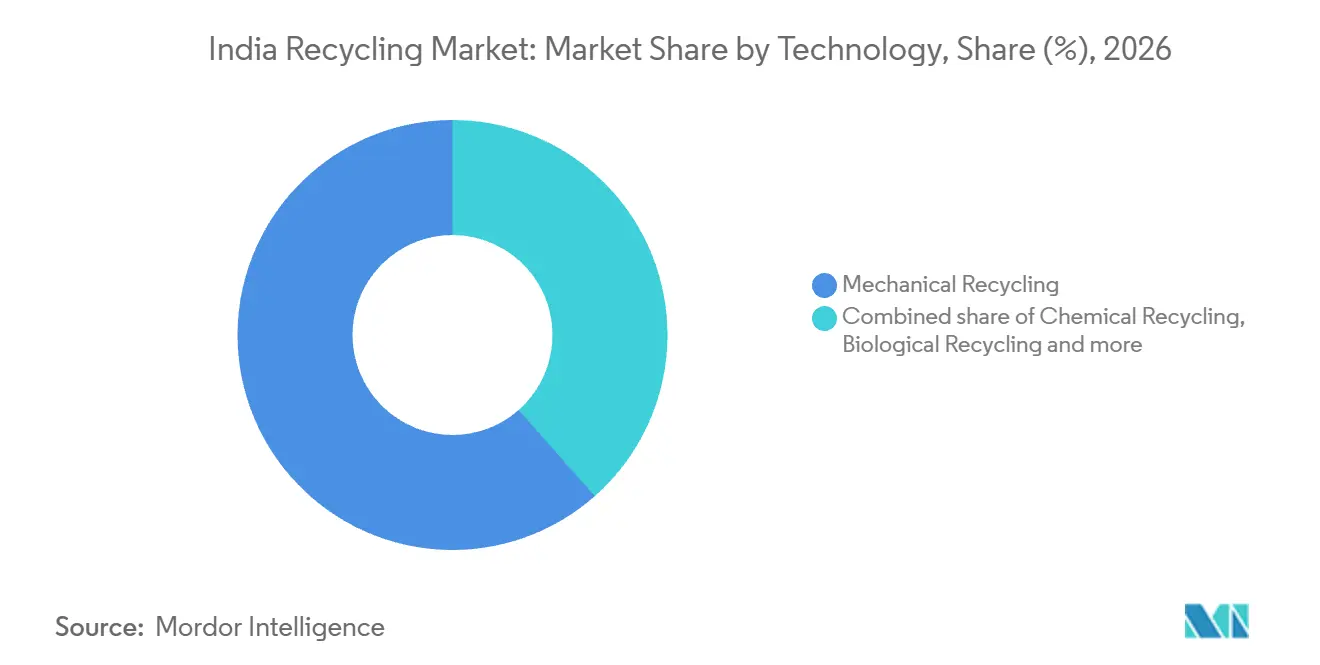
- Parmi les technologies de recyclage, le recyclage mécanique a détenu une part de marché de 61,51 % en 2026, tandis que le recyclage chimique devrait constituer le segment à la croissance la plus rapide avec un CAGR de 9,7 % sur la période 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché du recyclage en Inde
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Mandats REP élargis couvrant les plastiques et l'électronique | +3% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Augmentation des volumes de déchets solides municipaux urbains et pénuries de décharges | +2.4% | Zones urbaines à travers l'Inde | Moyen terme (2-4 ans) |
| Hausse de la demande de contenu recyclé de la part des grandes entreprises de produits de grande consommation et d'emballage | +2.2% | À l'échelle nationale | Moyen terme (2 à 4 ans) |
| Incitations fiscales pour les installations de recyclage de minéraux critiques | +1.8% | À l'échelle nationale | Moyen terme (2 à 4 ans) |
| Vague de fin de vie des batteries lithium-ion liée à l'adoption des véhicules électriques | +1.2% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Mandats de responsabilité élargie des producteurs étendus aux plastiques et à l'électronique
Les obligations de responsabilité élargie des producteurs (REP) relient la demande de matériaux récupérés à la demande de services de recyclage documentés. Les règles indiennes de gestion des déchets plastiques (amendement) de 2026, entrées en vigueur le 31 mars 2026, imposent des exigences de contenu recyclé spécifiques par catégorie aux emballages plastiques utilisés en 2025-26. Des exemptions s'appliquent lorsque des exigences légales interdisent le plastique recyclé, l'autorité ou l'exigence applicable étant identifiée dans la déclaration annuelle. Les règles de gestion des déchets électroniques (E-Waste Management Rules) de 2022 fixent aux producteurs un objectif de recyclage de 70 % en poids pour 2025-26, sur la base des équipements mis sur le marché au cours de l'année correspondant à la durée de vie moyenne de chaque produit. Les producteurs doivent satisfaire à cette obligation par l'intermédiaire de recycleurs enregistrés et du portail du Conseil central de contrôle de la pollution (CPCB), créant ainsi une voie définie pour le traitement formel. Ensemble, ces obligations favorisent les recycleurs capables de relier la récupération des matériaux aux exigences de conformité des acheteurs d'emballages et des producteurs d'électronique.
Augmentation des volumes de déchets solides municipaux urbains et pénurie de décharges
La demande de recyclage municipal est renforcée par l'ampleur et la récurrence des flux de déchets urbains. Les collectivités locales urbaines ont signalé une augmentation de la production de déchets solides municipaux, passant de 146 167 tonnes métriques par jour en 2022-23 à 161 157 tonnes métriques par jour en 2024-25. Ce flux quotidien représente une exigence de gestion continue, distincte de la tâche ponctuelle d'élimination d'un stock de déchets accumulés. Les opérateurs de récupération des matériaux peuvent répondre à cette exigence en extrayant des fractions utilisables pour la revente, reliant les besoins de services municipaux à l'approvisionnement en matériaux récupérés. L'augmentation d'environ 15 000 tonnes métriques par jour sur ces 2 années élargit le flux de déchets, bien que seule la fraction récupérable devienne une demande de recyclage.
Hausse de la demande de contenu recyclé de la part des grands groupes de biens de grande consommation et d'emballages
L'adoption du plastique recyclé crée une demande dans tous les formats d'emballage, avec différents niveaux d'utilisation parmi les entreprises de biens de grande consommation (BGC). Au cours de l'exercice 2025-26, les activités BGC d'ITC ont utilisé 35,5 % de plastique recyclé pour les emballages rigides et 4,5 % pour les emballages souples.[1] Dabur a utilisé du plastique recyclé dans les emballages de catégories I, II et III à des taux respectifs de 2 %, 6 % et 1 % au cours de l'exercice 2025-26. Ces chiffres illustrent les utilisations d'emballages pour le plastique récupéré, l'adoption variant selon l'acheteur et le format déclaré. Le taux d'ITC pour les emballages rigides était près de 8 fois supérieur à son taux pour les emballages souples, tandis que le taux de 6 % de Dabur pour la catégorie II dépassait les 2 % de la catégorie I, montrant que le type d'emballage dominant différait selon le propriétaire de la marque.
Incitations fiscales pour les installations de recyclage de minéraux critiques
Les incitations en faveur des minéraux critiques placent la profondeur de la récupération des matériaux au cœur de l'argumentaire d'investissement pour les recycleurs de batteries et d'électronique. Le 2 octobre 2025, le ministère des Mines a publié des lignes directrices soutenant la création de nouvelles unités ainsi que l'expansion, la modernisation ou la diversification des unités existantes traitant les déchets électroniques, les batteries lithium-ion usagées et autres ferrailles. L'éligibilité requiert une extraction effective de minéraux critiques et exclut les opérations ne produisant que de la masse noire, orientant le soutien vers une récupération plus complète. La fenêtre de candidature s'est fermée le 1er avril 2026. À la suite des décisions prises en mars et avril 2026, le ministère a signalé 58 entités éligibles et décrit l'exécution des projets comme la prochaine étape. Avec environ 850 000 tonnes métriques par an engagées, la contribution du dispositif à l'offre dépend du passage des entités éligibles de l'approbation à la production de minéraux récupérés.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Écosystème de collecte fragmenté et informel | -1.1% | Zones urbaines à travers l'Inde | Moyen terme (2-4 ans) |
| Débouchés intérieurs limités pour les polymères recyclés de qualité inférieure | -0.6% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Volatilité des prix de la ferraille liée aux cycles des matières premières mondiales | -0.3% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Écosystème de collecte fragmenté et informel
Les recycleurs ne peuvent pas considérer les déchets générés dans une ville comme des matériaux fiablement disponibles à la porte de l'installation de traitement. La NITI Aayog a signalé en 2026 que des lacunes dans la collecte et le transport des déchets solides laissaient des déchets non collectés dans certaines poches urbaines et créaient des points d'accumulation secondaires informels en dehors de la collecte formelle. Son évaluation a identifié un manque de personnel, des lacunes dans les infrastructures de stockage à la source et une mauvaise synchronisation entre les services de collecte, les dépôts de transfert et le transport. Ces défaillances interconnectées rendent l'accès aux matières premières dépendant des liens entre la collecte et le traitement, limitant la valeur d'une simple augmentation de la capacité de récupération. La synchronisation des services de collecte, des dépôts de transfert et du transport ajoute une charge de coordination au coût d'approvisionnement en matériaux récupérés à partir de flux de matériaux réguliers.
Marchés intérieurs limités pour les polymères recyclés de qualité inférieure
Pour un recycleur produisant des granulés de faible qualité, la faible acceptation des acheteurs réduit la voie entre la récupération des matériaux et les ventes de produits. En 2023, la NITI Aayog a lié le marché limité pour la résine post-consommation, ou granulés de plastique recyclé, à la production de faible qualité issue d'opérations fragmentées. En novembre 2025, la Confédération de l'industrie indienne (CII) a signalé une faible acceptation des plastiques recyclés de manière plus générale, les fournisseurs préférant les plastiques vierges moins coûteux. La qualité et le prix constituent des tests commerciaux distincts pour la résine récupérée, car l'achèvement du processus de recyclage ne garantit pas en soi un débouché. Le prix acceptable pour l'acheteur limite donc le coût qu'un recycleur peut récupérer grâce à un traitement supplémentaire pour améliorer la qualité des granulés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de matériau : approvisionnement formel en plastiques et expansion de la récupération des métaux
Les plastiques représentaient une part de 36,75 % de la taille du marché du recyclage en Inde en 2026. Au 5 mars 2026, les recycleurs indiens enregistrés avaient recyclé 19,7 millions de tonnes métriques de déchets plastiques dans le cadre de la REP. L'Inde comptait 2 986 recycleurs de déchets plastiques enregistrés dans le cadre de la REP à cette date. Cette combinaison de récupération enregistrée et de participation enregistrée offre aux producteurs cherchant un recyclage lié à la REP une large base de contreparties formelles. La concurrence dans le segment le plus important va donc au-delà de l'ajout d'une installation individuelle, la capacité à relier la récupération des matériaux aux registres de recyclage orientés vers les producteurs devenant pertinente au sein d'une base de fournisseurs distribuée.
Les métaux devraient constituer le segment à la croissance la plus rapide, avec un CAGR de 9,3 % sur la période 2027-2032. Au cours de l'exercice 2025-26, Gravita India a étendu sa capacité de recyclage du plomb à Mundra, Gujarat, de 80 300 tonnes métriques par an pour atteindre 145 100 tonnes métriques par an.[2] Elle a signalé un taux d'utilisation d'environ 50 % à Mundra en avril-juin 2026, y compris l'expansion achevée en février, et la direction a attribué l'utilisation inférieure aux attentes à la disponibilité des ferrailles et aux perturbations de la chaîne d'approvisionnement. L'expansion a porté la capacité de recyclage du plomb de Mundra de 64 800 à 145 100 tonnes métriques par an, ajoutant une capacité de traitement en avance sur l'approvisionnement en ferrailles. Un taux d'utilisation d'environ 50 % en avril-juin 2026 montre que la disponibilité des ferrailles, et non la taille de l'installation, a limité la production à Mundra.

Par source : portée municipale et récupération médicale spécialisée
Les déchets municipaux résidentiels et commerciaux représentaient une part de marché du recyclage en Inde de 48,69 % en 2026. Les opérateurs desservant le segment le plus important comprennent Antony Waste Handling Cell Limited, qui a géré plus de 5,69 millions de tonnes métriques de déchets dans l'ensemble de ses activités au cours de l'exercice 2025-26. Sa base de services à l'échelle de l'entreprise dépassait 4,57 millions de ménages et d'établissements. L'opérateur intégré de déchets municipaux travaillait en partenariat avec les collectivités locales urbaines, reliant son empreinte de service aux systèmes publics de gestion des déchets. Les recycleurs cherchant des matières premières municipales dépendent donc des contrats que les collectivités locales urbaines attribuent aux opérateurs de services de ce type.
Les déchets médicaux devraient constituer le segment à la croissance la plus rapide, avec un CAGR de 9,4 % sur la période 2027-2032. Biotic Waste Solutions exploite l'installation de traitement des déchets biomédicaux de Kundaim à Goa, combinant une capacité de traitement de 28 tonnes métriques par jour avec un broyeur de plastique pour le recyclage des déchets plastiques traités. L'installation a démarré ses opérations en octobre 2021 et était en activité en août 2026. Le traitement suivi de la récupération du plastique crée une voie spécialisée des déchets médicaux vers les ferrailles utilisables, la fraction récupérable définissant l'opportunité de recyclage. La récupération des déchets plastiques traités peut donner à un opérateur de déchets médicaux un service distinct de récupération des matériaux au sein de son activité de traitement plus large.
Par technologie : réseaux mécaniques installés et conversion chimique intégrée
Le recyclage mécanique était le segment le plus important, représentant 61,51 % du marché en 2026. Le cadre de la CII de novembre 2025 a signalé environ 4,78 millions de tonnes métriques par an de capacité installée de recyclage mécanique des plastiques répartie sur environ 2 309 unités en Inde. Au sein de cette base de déchets plastiques, les polyoléfines dominaient en nombre d'unités, tandis que le PET affichait des capacités plus importantes par unité. Ces chiffres sur les déchets plastiques représentent en moyenne environ 2 070 tonnes métriques par an de capacité installée par unité, de sorte que le recyclage mécanique repose sur un réseau dense dans lequel les lignes PET fonctionnent à plus grande échelle que les unités de polyoléfines.
Le recyclage chimique devrait constituer le segment à la croissance la plus rapide, avec un CAGR de 9,7 % sur la période 2027-2032. Au cours de l'exercice 2025-26, le complexe de Jamnagar de Reliance Industries a produit des polymères circulaires certifiés ISCC Plus à partir d'huile de pyrolyse de déchets plastiques chimiquement recyclés.[3] Cette voie relie les matières premières récupérées à la production de polymères au sein d'un complexe intégré de raffinage et de pétrochimie, offrant un débouché de conversion industrielle. La certification au stade de la production de polymères lie la revendication circulaire à une production définie. La frontière concurrentielle s'étend donc à la conversion des déchets et à la production pétrochimique, de sorte que l'accès à l'opération finale de production de polymères peut déterminer où la valeur du recyclage est captée.
Analyse géographique
L'Inde occidentale dispose d'un traitement enregistré substantiel de déchets électroniques au Maharashtra et au Gujarat, tandis que le Karnataka constitue une base méridionale distincte pour le même flux de matériaux. Pour l'exercice 2025-26 jusqu'au 9 mars 2026, le CPCB a signalé 47 314,8 tonnes métriques recyclées au Maharashtra et 59 637 tonnes métriques au Gujarat. Le Karnataka a enregistré 27 379,3 tonnes métriques de déchets électroniques recyclés au cours de la même période partielle de l'année. Ces volumes de recyclage achevés montrent un traitement des déchets électroniques dans les États de l'ouest et du sud, de sorte que la récupération des équipements électroniques n'est pas confinée à un seul cluster local.
Le canal de récupération textile du Karnataka a montré comment l'activité régionale dépendait des acheteurs industriels au-delà du lieu où les matériaux mis au rebut étaient agrégés. En janvier 2025, l'installation de récupération textile de Bengaluru a effectué des ventes en gros de polyester post-consommation et de textiles mélangés à des acheteurs de Coimbatore et Tiruppur. Les expéditions sont passées d'environ 9 tonnes métriques en janvier à environ 30 tonnes métriques en février 2025. Ces acheteurs ont réutilisé les textiles pour des applications industrielles, notamment des matériaux de rembourrage et des matériaux de construction. Les commandes en gros ont ensuite commencé à se tarir avant de commencer à réapparaître, de sorte que les ventes en gros de l'installation ont varié dans le temps.
L'activité de déchets électroniques du Tamil Nadu s'inscrit aux côtés d'un effort au niveau de l'État pour connecter les générateurs de déchets avec des recycleurs agréés dans plusieurs flux de déchets. Le CPCB a signalé 10 506,7 tonnes métriques de déchets électroniques recyclés dans l'État au cours de l'exercice 2025-26 jusqu'au 9 mars 2026. En septembre 2025, le Conseil de contrôle de la pollution du Tamil Nadu (TNPCB) a publié un répertoire de recycleurs utilisant des registres d'autorisation datés du 31 août 2025, pour aider les générateurs et les producteurs à identifier des contreparties de recyclage. Le conseil a conseillé aux utilisateurs de vérifier l'autorisation avant toute transaction ou partenariat. Étant donné que le répertoire reflète des registres datés du 31 août 2025, il réduit la recherche pour un détenteur de déchets du Tamil Nadu sans remplacer la vérification de l'autorisation actuelle d'un recycleur.
Cadre réglementaire et perspectives
La comparaison couvre certaines juridictions du point de vue des recycleurs de plastique conformes approvisionnant des applications d'emballage légalement autorisées. Les règles indiennes de gestion des déchets solides de 2026 sont entrées en vigueur le 1er avril 2026, confiant l'application des compensations environnementales aux conseils et comités de contrôle de la pollution des États. Les déchets industriels, dangereux, biomédicaux, électroniques et les déchets de batteries font partie des flux réglementés séparément en dehors de ces règles. Pour un recycleur de plastique, l'équilibre commercial combine le coût de conformité au titre de ces règles avec le calendrier de contenu recyclé défini dans le tableau.
Tableau réglementaire
| Facteur de décision | Inde | Tamil Nadu |
|---|---|---|
| Autorité principale | Conseils et comités de contrôle de la pollution des États | Conseil de contrôle de la pollution du Tamil Nadu |
| Instruments ou orientations clés | Règles de gestion des déchets solides de 2026 ; objectifs des producteurs basés sur les emballages fabriqués et objectifs des propriétaires de marques basés sur les emballages utilisés | Cadre national des emballages plastiques et restrictions sur les articles spécifiés en vertu de l'arrêté d'État de 2018 |
| Effet commercial | Exposition à l'application et exigence programmée côté acheteur pour le plastique recyclé | Demande de matériaux éligibles dans les applications plastiques légalement autorisées |
| Attractivité actuelle de la politique | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Assouplissement | Assouplissement |
| Source: Mordor Intelligence | ||
La note Moyenne de l'Inde équilibre la voie de demande créée par les obligations de contenu des emballages avec l'exposition à l'application pour les activités de gestion des déchets applicables. Le calendrier des propriétaires de marques prévoit des exigences de contenu spécifiques par catégorie plus élevées en 2027-28 qu'en 2025-26, sous réserve des exemptions légales documentées dans les déclarations annuelles. La note Moyenne du Tamil Nadu reflète également sa restriction sur les articles spécifiés, qui réduit les applications plastiques autorisées tandis que le cadre national de contenu continue de s'appliquer. L'assouplissement dans les deux colonnes reflète la hausse programmée de la demande de contenu recyclé, de sorte que l'accès d'un recycleur à celle-ci dépend de l'adéquation de sa production aux applications que la loi autorise.
Étapes de la chaîne de valeur
La comparaison suit la collecte, le tri et la récupération des matériaux, montrant comment les rôles des participants et les revenus des fournisseurs évoluent tout au long de la chaîne. Antony Waste tire des revenus des services de collecte et de transport des déchets solides municipaux, qui se situent en amont de la transaction de recyclage. En mai 2025, la Brihanmumbai Municipal Corporation a inauguré un centre de tri des déchets secs à Andheri d'une capacité de 10 tonnes métriques par jour. Les revenus des services en amont soutiennent le réseau de récupération, tandis que la valeur du recyclage se dégage lors de la transaction de service de traitement ou de la première vente de matériaux récupérés par le recycleur.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Collecte et transport | Opérateurs de services municipaux tels que Antony Waste Handling Cell Limited | Revenus des services de collecte et de transport | Dépendance à la coordination entre la collecte et le transfert | Aligner les itinéraires sur les calendriers des installations de réception |
| Tri et agrégation des déchets secs | Opérateurs de centres de récupération des matériaux tels que Dalmia Polypro Industries Pvt. Ltd. | Ventes de matériaux triés dans le modèle de centre de récupération des matériaux documenté en 2021 | Flux de matériaux secs mélangés | Trier et agréger par matériau pour la remise aux recycleurs |
| Recyclage et approvisionnement en matériaux récupérés | Producteurs de matériaux récupérés tels que Dalmia Polypro Industries Pvt. Ltd. et Gravita India | Ventes de produits plastiques et métalliques récupérés | Répondre aux exigences de qualité des clients | Définir la production cible avant de configurer la récupération |
| Source: Mordor Intelligence | ||||
Un manuel de la NITI Aayog et du PNUD de 2021 décrivait un modèle de centre de récupération des matériaux dans lequel les ventes de recyclables à haute valeur soutenaient la collecte et les matériaux étaient vendus à des recycleurs agréés ou enregistrés. Ce modèle fait du tri un lien entre l'économie de la collecte des déchets mélangés et les besoins des transformateurs en aval. Les exigences de qualité des clients pour les flocons et granulés recyclés de Dalmia Polypro donnent à l'utilisation en aval une influence pratique sur les choix antérieurs de séparation et de traitement des matériaux. À mesure que la récupération se concentre sur des productions spécifiées, l'avantage fournisseur peut se déplacer vers les opérateurs qui relient le tri en amont à une production répétable de qualité client.
Paysage concurrentiel
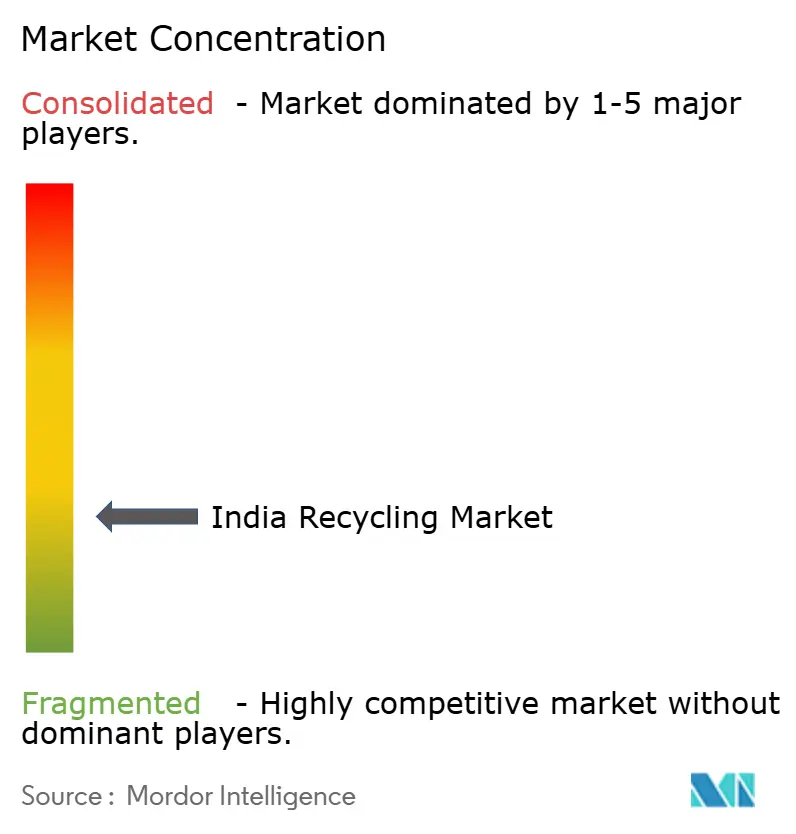
La concurrence présente une structure fragmentée couvrant des recycleurs spécialisés, des fournisseurs d'infrastructures et des groupes de services municipaux, notamment Attero, NEST, Gravita India, Antony Waste Handling Cell Limited et A2Z Group. En juillet 2026, Attero exploitait 3 installations de recyclage de déchets électroniques à Roorkee, Pune et Jaipur. NEST, identifié comme NEPRA Environmental Solutions Technologies, présente NEPRA Projects comme un canal de livraison pour les infrastructures de recyclage et l'intégration de systèmes. L'activité de déchets municipaux d'A2Z Infra Engineering Limited du groupe A2Z Group s'est concentrée sur la collecte et le transport dans le cadre de contrats à long terme avec des collectivités civiques au cours de l'exercice 2025-26. Cette structure mixte donne aux fournisseurs d'infrastructures et aux groupes de services municipaux un rôle dans l'accès des recycleurs aux installations de traitement et aux flux de matériaux mis au rebut.
En décembre 2025, Attero a annoncé 3 nouvelles installations de déchets électroniques à Pune, Bengaluru et Faridabad, une installation de recyclage du cuivre à Reengus et un centre de R&D élargi à Greater Noida. Les installations de déchets électroniques et de cuivre annoncées devaient ensemble ajouter environ 100 000 tonnes métriques de capacité de traitement annuelle. L'installation de déchets de construction et de démolition (C&D) d'Antony Waste a récupéré 56 500 tonnes métriques de sable manufacturé et de granulats au cours de l'exercice 2025-26, atteignant un taux de recyclage de 96 %. Les plans de capacité d'Attero élargiront sa portée en matière de déchets électroniques et de cuivre, tandis que le résultat d'Antony Waste montre un opérateur municipal récupérant des matériaux de construction.
Le 28 juillet 2026, Gravita India a indiqué avoir temporairement mis en attente la capacité de caoutchouc prévue tout en accélérant l'expansion du cuivre dans la zone réservée aux machines à caoutchouc. La direction a décrit le cuivre comme une meilleure opportunité tout en évoquant des coûts logistiques plus élevés, illustrant comment le choix du flux de récupération détermine l'allocation des capacités. Son unité V à Kachchh a reçu l'autorisation et l'habilitation pour les déchets dangereux le 19 janvier 2026, valable jusqu'au 25 septembre 2030. L'autorisation couvrait le démantèlement et le recyclage des ferrailles de batteries lithium-ion à hauteur de 12 000 tonnes métriques par an. La mise en attente du caoutchouc par Gravita réaffecte la surface de l'usine vers le flux privilégié par la direction, tandis que l'autorisation de l'unité V encadre le traitement des ferrailles de batteries sur ce site, laissant l'expansion des flux soumise à des contraintes différentes.
Leaders du secteur du recyclage en Inde
-
Attero
-
NEST
-
Gravita India
-
Antony Waste Handling Cell Limited
-
A2Z Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Principales opportunités pour les acteurs du marché
Les opportunités comparent les ventes de matériaux récupérés et les services de traitement qui peuvent aider les acheteurs de la construction à satisfaire aux exigences d'utilisation spécifiques aux projets. Les règles indiennes de 2025 sur les déchets de construction et de démolition, entrées en vigueur le 1er avril 2026, fixent un objectif d'utilisation de déchets traités de 5 % pour les projets approuvés en 2026-27, mesuré par rapport au total des matériaux de construction requis. L'utilisation suit un plan d'utilisation des déchets approuvé et des règles spécifiques au projet, avec des exceptions pour les cas particuliers où l'utilisation des déchets dans les projets routiers est irréalisable. Un recycleur a besoin que l'application du plan de projet spécifie la production récupérée pour la vente, tandis que le traitement des déchets appartenant au client génère des honoraires lorsque le client conserve la propriété.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Matériaux de construction récupérés spécifiques au projet | Objectif d'utilisation pour les approbations 2026-27 | Promoteurs de projets de construction | Vendre des matériaux récupérés spécifiés conformément au plan de projet | Adéquation de la production à l'utilisation de construction approuvée | Recycleurs de matériaux de construction et de démolition |
| Matériaux récupérés pour les applications routières réalisables | Utilisation des déchets traités régie par les règles du projet | Entrepreneurs en projets routiers | Développer une offre de récupération et de livraison pour une application routière définie | Démontrer l'adéquation de l'application dans le cadre du plan de projet | Opérateurs de récupération de matériaux routiers |
| Recyclage à façon des déchets de construction appartenant au client | Les exigences d'utilisation du projet créent un besoin en matériaux récupérés | Propriétaires de projets conservant la propriété des déchets et de la production | Traitement contractuel en matériaux utilisables dans le cadre du plan de projet | Aligner la production récupérable sur l'utilisation requise par le propriétaire | Prestataires de services de recyclage à façon spécialisés |
| Source: Mordor Intelligence | |||||
L'ouverture centrale consiste à transformer l'exigence d'utilisation d'un projet en une commande de matériaux récupérés spécifiés. La fourniture de cette production et le traitement des déchets appartenant au client offrent des voies différentes vers les revenus du recyclage, avec des arrangements différents en matière de propriété des matières premières. Une fois que le projet a établi une application réalisable, un recycleur peut relier ses spécifications de traitement à un besoin de matériaux défini et capter de la valeur par une vente de production ou des honoraires de traitement contractuels.
Développements récents du secteur
- Sep 2026 : Government e Marketplace et le Comité des textiles ont convenu de créer des catégories d'approvisionnement dédiées et des liens vendeurs pour les produits textiles recyclés et surcyclés.
- Août 2026 : Gravita India a annoncé des plans pour ajouter 59 200 tonnes métriques par an de capacité de recyclage du cuivre à Mundra, Gujarat, avec une mise en service progressive attendue d'ici le 31 mars 2029.
- Avr 2026 : Le ministère des Mines a approuvé 58 entités comme éligibles à participer au dispositif d'incitation au recyclage des minéraux critiques, avec environ 850 000 tonnes métriques par an de capacité engagée.
Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Le marché du recyclage en Inde mesure la valeur annuelle issue du traitement des déchets en matériaux et produits récupérés en Inde. Il comptabilise les honoraires de traitement des recycleurs ou les premières ventes de production récupérée lors de la transaction de service de recyclage ou à la porte du recycleur.
Exclusions du périmètre : La collecte et le transport des déchets vendus séparément, l'élimination en décharge et la valorisation énergétique sans récupération des matériaux, les matières premières vierges et les produits fabriqués à partir de matières premières vierges, les produits finis en aval contenant des matériaux récupérés, et les activités de recyclage en dehors de l'Inde sont exclus.
Aperçu de la segmentation
- Par type de matériau
- Plastiques
- Métaux
- Papier et carton
- Verre
- Autres
- Par source
- Municipal (résidentiel et commercial)
- Industriel
- Déchets médicaux
- Déchets de construction
- Autres sources
- Par technologie
- Recyclage mécanique
- Recyclage chimique
- Recyclage biologique
- Autres technologies
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les règles du CPCB, les portails de déclaration annuelle et les séries de génération de déchets aident à établir les flux réglementés, le traitement déclaré et la différence entre les déchets générés et les matériaux récupérés. Les études de la NITI Aayog, telles que son évaluation des déchets électroniques et des batteries lithium-ion en Inde, décrivent la collecte, le traitement formel, les capacités et les contraintes de récupération. Le Cadre national d'économie circulaire de la Confédération de l'industrie indienne fournit un contexte sur les capacités industrielles et la chaîne de valeur, tandis que les rapports annuels publics des entreprises tels que celui d'Antony Waste Handling Cell Limited permettent de vérifier les volumes d'exploitation, la composition des services et les revenus déclarés.
Les dépôts d'entreprises, les présentations aux investisseurs, les appels d'offres publics et les reportages commerciaux réputés peuvent compléter les preuves officielles et associatives lorsqu'ils clarifient les changements d'installations, l'utilisation, les prix ou les canaux clients. Les analystes comparent ces informations opérationnelles avec les indicateurs de marché publics et utilisent des entretiens ciblés en Inde pour clarifier les définitions contradictoires ou les liens manquants. Les sources nommées ne sont pas exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Les entretiens et enquêtes structurées avec des recycleurs indiens, des opérateurs de services de déchets municipaux et industriels, des responsables de programmes REP et des acheteurs de matériaux récupérés examinent l'accès aux matières premières, les volumes de traitement, les prix de production réalisés et la voie de la collecte aux ventes à la porte du recycleur. Les analystes utilisent ces réponses pour tester les hypothèses des sources secondaires et les parts de segments, réconcilier les écarts avec les dépôts et les séries officielles, et demander des clarifications complémentaires lorsqu'une réponse est en contradiction avec des preuves opérationnelles documentées.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 32 % | Directeurs généraux : 20 % | |
| Niveau intermédiaire : 43 % | Responsables fonctionnels/d'unité : 35 % | |
| Petits acteurs : 25 % | Responsables : 45 % |
Dimensionnement du marché et prévisions
Les analystes construisent une estimation de valeur descendante à l'échelle de l'Inde à partir de la génération et du traitement des déchets par flux, du recyclage déclaré dans le cadre de la REP, de la capacité et de l'utilisation des recycleurs enregistrés, du débit des recycleurs, des prix réalisés des matériaux récupérés et des revenus des recycleurs. Étant donné que les totaux du marché peuvent combiner des honoraires de traitement et des ventes de production récupérée, les analystes réconcilient la base de transaction et suppriment la valeur en double avant d'établir le total annuel en USD. Les parts par matériau, source et technologie suivent les preuves de flux déclarées, les capacités des installations et les valeurs de production, et les analystes vérifient la cohérence des répartitions résultantes avec le total et avec les preuves opérationnelles connexes. Une vérification ascendante sélective cumule les revenus déclarés des recycleurs ou multiplie les volumes de production récupérée échantillonnés par les prix de vente réalisés, tandis que les lacunes dans la couverture des fournisseurs sont comblées par des séries officielles et des preuves d'années adjacentes plutôt que traitées comme des ventes observées. Pour les prévisions, l'analyse de scénarios fait varier la disponibilité des matières premières, le traitement formel, les obligations REP, la demande de contenu recyclé et les prix des matériaux récupérés. Des experts industriels basés en Inde examinent ces trajectoires au niveau des variables et contestent les incohérences avant que les prévisions ne soient réconciliées avec le total descendant.
Cycle de validation des données et de mise à jour
Les analystes triangulent les séries des régulateurs, les données de capacité industrielle, les dépôts d'entreprises, les entretiens et les indicateurs de marché, puis examinent les années non concordantes, les transactions en double, les mouvements inhabituels de prix ou de débit, et les écarts entre la capacité installée et le traitement déclaré avant la validation finale. Un second analyste examine les définitions, les dates des sources, les sommes des segments et les écarts majeurs, avec une reprise de contact avec les répondants déclenchée lorsqu'une réponse importante est en contradiction avec un dépôt ou qu'un changement opérationnel déclaré manque d'explication claire. Le modèle est actualisé annuellement, réexaminé entre les cycles après des événements réglementaires, de capacité ou de marché importants, et soumis à une nouvelle révision des sources et de la cohérence avant la livraison.
Taille du marché du recyclage en Inde selon Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché du recyclage en Inde mesure la valeur annuelle issue du traitement des déchets en matériaux et produits récupérés en Inde.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Des experts industriels basés en Inde examinent ces trajectoires au niveau des variables et contestent les incohérences avant que les prévisions ne soient réconciliées avec le total descendant.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,05 milliard USD (2027) | |
| Cabinet de conseil régional A | 13,57 milliards USD (2025) | Sur la base de 2025, cette estimation est supérieure de 1 192,4 % à la valeur de ce rapport pour 2027 de 1,05 milliard USD, 2 ans plus tard. Le total inclut la collecte, le transport, le tri, le traitement, la remédiation, l'élimination et les services REP en plus de l'activité de recyclage. |
| Cabinet de conseil mondial B | 68,5 milliards USD (2025) | Sur la base de 2025, cette estimation est supérieure de 6 423,8 % à la valeur de ce rapport pour 2027 de 1,05 milliard USD, 2 ans plus tard. L'estimation couvre les revenus de la gestion des déchets, avec la collecte, le transport et l'élimination identifiés comme des segments de services au-delà du périmètre de la transaction de recyclage. |
Les analystes de Mordor Intelligence triangulent les séries des régulateurs, les données de capacité industrielle, les dépôts d'entreprises, les entretiens et les indicateurs de marché, puis examinent les années non concordantes, les transactions en double, les mouvements inhabituels de prix ou de débit, et les écarts entre la capacité installée et le traitement déclaré avant la validation finale.
Questions clés auxquelles répond le rapport
Quelle est la taille du marché du recyclage en Inde et ses perspectives de croissance ?
Le marché devrait atteindre 1,05 milliard USD en 2027 et 1,59 milliard USD d'ici 2032, avec un CAGR de 8,71 % sur la période 2027-2032.
Qu'est-ce qui stimule la demande de services de recyclage en Inde ?
Les responsabilités des producteurs et l'adoption des emballages soutiennent la demande. Les activités BGC d'ITC ont utilisé 35,5 % de plastique recyclé pour les emballages rigides au cours de l'exercice 2025-26.
Quel matériau domine l'activité de recyclage en Inde ?
Les plastiques ont dominé avec 36,75 % du marché en 2026. Les métaux devraient afficher la croissance la plus rapide avec un CAGR de 9,3 % sur la période 2027-2032.
Quelles entreprises participent au secteur du recyclage en Inde ?
Parmi les exemples figurent Attero, NEST, Gravita India, Antony Waste Handling Cell Limited et A2Z Group. Leurs rôles couvrent la récupération des matériaux, la livraison d'infrastructures et les services municipaux.
Qu'est-ce qui peut limiter l'expansion du secteur du recyclage en Inde ?
L'accès aux matières premières peut limiter l'utilisation des nouvelles capacités. Gravita a signalé un taux d'utilisation d'environ 50 % à Mundra en avril-juin 2026, y compris la capacité de recyclage du plomb étendue en février, dans un contexte de perturbation de l'approvisionnement en ferrailles.
Où l'activité de recyclage régionale diffère-t-elle au sein de l'Inde ?
Le Maharashtra et le Gujarat ont enregistré un traitement de déchets électroniques au cours de l'exercice 2025-26 jusqu'au 9 mars 2026. Les ventes textiles de Bengaluru aux acheteurs de Coimbatore et Tiruppur ont augmenté en janvier-février 2025, avant que les commandes en gros ne diminuent puis commencent à reprendre.