
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 77.40 Milliers de MMSCM |
| Volume du Marché (2026) | 81.47 Milliers de MMSCM |
| Volume du Marché (2031) | 105.28 Milliers de MMSCM |
| Taux de croissance (2026 - 2031) | 5.26 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du gaz naturel en Inde par Mordor Intelligence
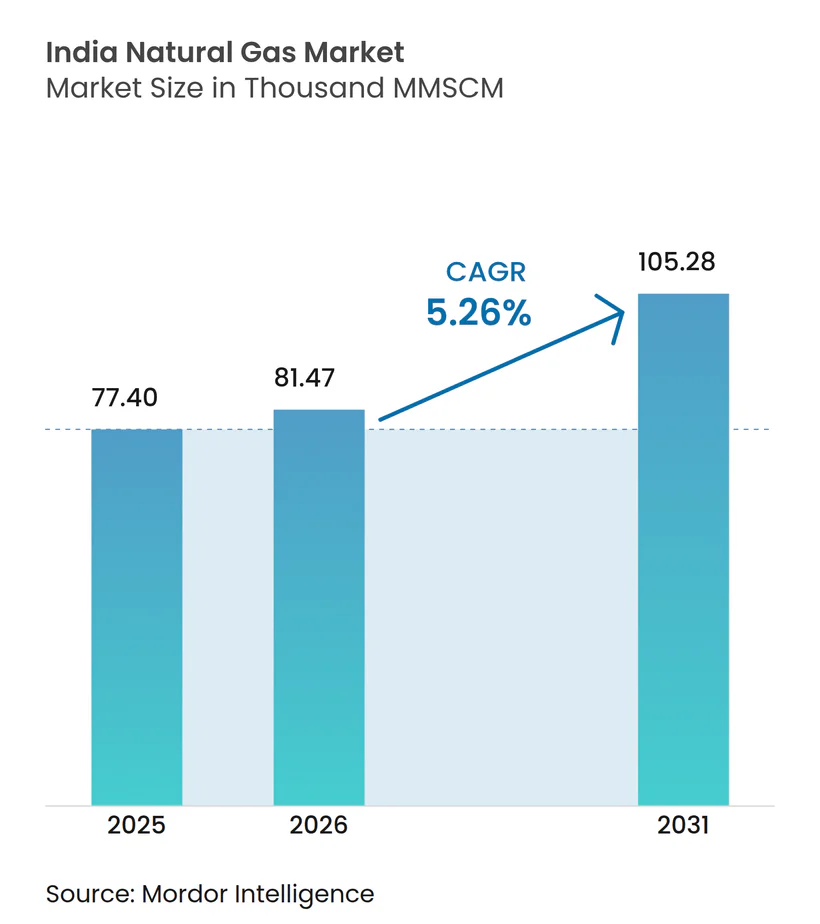
La taille du marché du gaz naturel en Inde était évaluée à 77,40 milliers de MMSCM en 2025 et devrait progresser de 81,47 milliers de MMSCM en 2026 pour atteindre 105,28 milliers de MMSCM d'ici 2031, à un TCAC de 5,26 % durant la période de prévision (2026-2031).
Les plans du gouvernement visant à porter la part de ce carburant dans le bouquet énergétique primaire de 6,7 % à 15 % d'ici 2030 sous-tendent ces perspectives, soutenues par 67 milliards USD investis dans des gazoducs principaux, des terminaux d'importation de GNL et des projets de distribution urbaine de gaz sur les six prochaines années [1]. L'adoption d'un tarif unifié à 80,97 INR/MMBTU, l'accélération du déploiement des réseaux de distribution urbaine de gaz dans 307 zones géographiques et l'élargissement des mandats de mélange de bio-GNC renforcent l'élan institutionnel. La quasi-doublement de la capacité d'importation de GNL d'ici 2026, le développement d'un réseau de gazoducs sur la côte est et les incitations à la décarbonation industrielle pour les secteurs de l'acier, du raffinage et de la pétrochimie élargissent encore la demande. L'exposition accrue aux prix mondiaux du GNL, la baisse de la production des gisements nationaux historiques et les retards liés aux droits de passage dans les corridors forestiers modèrent la croissance à court terme, incitant les acteurs du secteur à diversifier les matières premières, à restructurer les contrats de GNL vers des indices liés aux marchés de référence et à investir dans le stockage à titre de stratégies défensives.
Principaux enseignements du rapport
- Par secteur d'utilisation finale, la production d'engrais a conservé 28,60 % de la part de marché du gaz naturel en Inde en 2025, tandis que le transport devrait progresser à un TCAC de 6,78 % jusqu'en 2031.
- Par type, le gaz naturel comprimé (GNC) représentait 47,10 % de la taille du marché du gaz naturel en Inde en 2025 et devrait se développer à un TCAC de 5,83 % jusqu'en 2031.
- Par source, les importations de GNL ont capté 48,00 % de la part de marché du gaz naturel en Inde en 2025 et afficheront un TCAC de 5,86 % sur la période de prévision.
- Par zone géographique, le Gujarat et le Maharashtra ont conjointement contribué à 35,70 % de la taille du marché du gaz naturel en Inde en 2025, tandis que les États de l'est devraient enregistrer le TCAC le plus élevé, soit 7,95 %, d'ici 2031.
- En termes de concentration du marché, GAIL, Petronet LNG, Gujarat Gas, Indraprastha Gas et Adani Total Gas exploitaient conjointement une part majeure des actifs de gazoducs et de distribution urbaine de gaz (CGD) en 2024.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché du gaz naturel en Inde
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur le TCAC prévu | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion du réseau de distribution urbaine de gaz dans les villes de niveau 2 et niveau 3 | +1.2% | Gujarat, Maharashtra, Uttar Pradesh et autres centres urbains émergents | Moyen terme (2-4 ans) |
| Transition du secteur des engrais vers des matières premières à base de gaz dans le cadre des réformes du système de subvention basé sur les nutriments | +0.8% | Principaux pôles d'engrais à l'échelle nationale | Court terme (≤ 2 ans) |
| Restructuration des contrats de GNL liant les prix à un marché de référence national du gaz émergent | +0.6% | Terminaux GNL côtiers et marchés de référence nationaux | Long terme (≥ 4 ans) |
| Mandats de décarbonation industrielle pour les pôles sidérurgiques et de raffinage | +0.7% | Ceintures industrielles d'Odisha, du Jharkhand et du Gujarat | Moyen terme (2-4 ans) |
| Interconnexion interétatique des gazoducs dans le cadre de la politique « Une nation, un réseau gazier » | +0.9% | États de l'est et du nord-est | Long terme (≥ 4 ans) |
| Émergence d'objectifs de mélange de bio-GNC pour les opérateurs de distribution urbaine de gaz | +0.4% | États agricoles ruraux | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion du réseau de distribution urbaine de gaz dans les villes de niveau 2 et niveau 3
Les déploiements dans 307 zones visent 12,6 crores de raccordements PNG et 18 336 stations GNC d'ici 2034, poussant le marché du gaz naturel en Inde au cœur des villes de plus petite taille [2]. Gujarat Gas a réservé 1 200 crores INR pour raccorder 3,3 lakhs de nouveaux foyers et 200 points de vente GNC au cours de l'exercice 2025 — une approche répliquée par d'autres distributeurs qui s'aventurent au-delà des métropoles saturées. Les tendances à l'urbanisation, les priorités en matière de carburants plus propres et les tarifs standardisés améliorent la viabilité des projets, bien que la faible densité de consommation exige des modèles innovants pour le dernier kilomètre et un soutien politique à long terme.
Transition du secteur des engrais vers des matières premières à base de gaz dans le cadre des réformes du système de subvention basé sur les nutriments
Le secteur a représenté 31 % de la demande nationale en 2024 et reste protégé des fluctuations des prix du GNL grâce au soutien direct du gouvernement. Les réformes orientent le gaz du mécanisme de prix administrés (APM) et des nouveaux puits vers les usines d'engrais, incitant à abandonner le naphta et renforçant la sécurité d'approvisionnement. L'absorption stable de ce segment peu élastique aux prix protège le marché du gaz naturel en Inde contre les cycles de substitution de carburant industriel, tout en ancrant l'utilisation des infrastructures.
Restructuration des contrats de GNL liant les prix à un marché de référence national du gaz émergent
L'Indian Gas Exchange a introduit des transactions physiques livrées à Dahej, Hazira et Odoru, permettant la découverte de prix transparents liés aux marchés de référence. Les accords à long terme multi-fournisseurs de GAIL et la prolongation de 20 ans du contrat de Petronet LNG avec QatarEnergy illustrent des portefeuilles diversifiés conçus pour se découpler des formules volatiles indexées sur le pétrole. Au fur et à mesure que la liquidité s'accroît, les acheteurs gagnent en influence pour négocier des volumes flexibles et des révisions de pentes qui soutiennent l'accessibilité en aval.
Interconnexion interétatique des gazoducs dans le cadre de la politique « Une nation, un réseau gazier »
La longueur opérationnelle est passée de 15 340 km en 2014 à 24 945 km en septembre 2024, avec 10 805 km en construction pour compléter un réseau national qui égalise les prix livrés indépendamment de la distance [3]. Une meilleure connectivité libère la demande latente dans l'est et le nord-est mal desservis, alimente de nouvelles concessions de distribution urbaine de gaz et assure un équilibre entre l'utilisation des capacités des terminaux GNL et la production nationale.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur le TCAC prévu | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix du GNL au comptant entraînant une substitution de carburant industriel | -0.9% | National, avec les centres industriels côtiers les plus touchés | Court terme (≤ 2 ans) |
| Retards dans l'obtention des autorisations de droit de passage dans les corridors forestiers | -0.6% | États de l'est et du nord-est, zones tribales | Moyen terme (2-4 ans) |
| Plafonds de formule de prix limitant l'économie des investissements en amont | -0.5% | National, avec impact primaire sur les régions de production nationale | Long terme (≥ 4 ans) |
| Concurrence du coût actualisé de l'énergie solaire avec stockage en forte baisse | -0.4% | National, avec impact maximal dans les États à fort ensoleillement | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix du GNL au comptant entraînant une substitution de carburant industriel
Le GNL au comptant a fluctué de 2 USD/MMBTU début 2020 à 30 USD/MMBTU fin 2021, poussant les utilisateurs sensibles aux prix à revenir au fioul ou au charbon chaque fois que les coûts à destination dépassent les seuils de viabilité. La dépendance aux cargaisons au comptant pour environ 25 % de l'approvisionnement expose le marché du gaz naturel en Inde aux chocs exogènes, notamment dans les industries non subventionnées et les centrales de pointe dépourvues de mécanismes de couverture.
Retards dans l'obtention des autorisations de droit de passage dans les corridors forestiers
La complexité des autorisations environnementales retarde des projets majeurs tels que la ligne Jagdishpur-Haldia-Bokaro-Dhamra de 12 à 18 mois. Les dépassements de coûts freinent l'appétit des investisseurs et reportent la pénétration du gaz dans les régions intérieures de l'est où la domination du charbon persiste, plafonnant ainsi le débit à court terme sur les nouvelles capacités GNL.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : l'accélération du GNC dépasse l'adoption du PNG
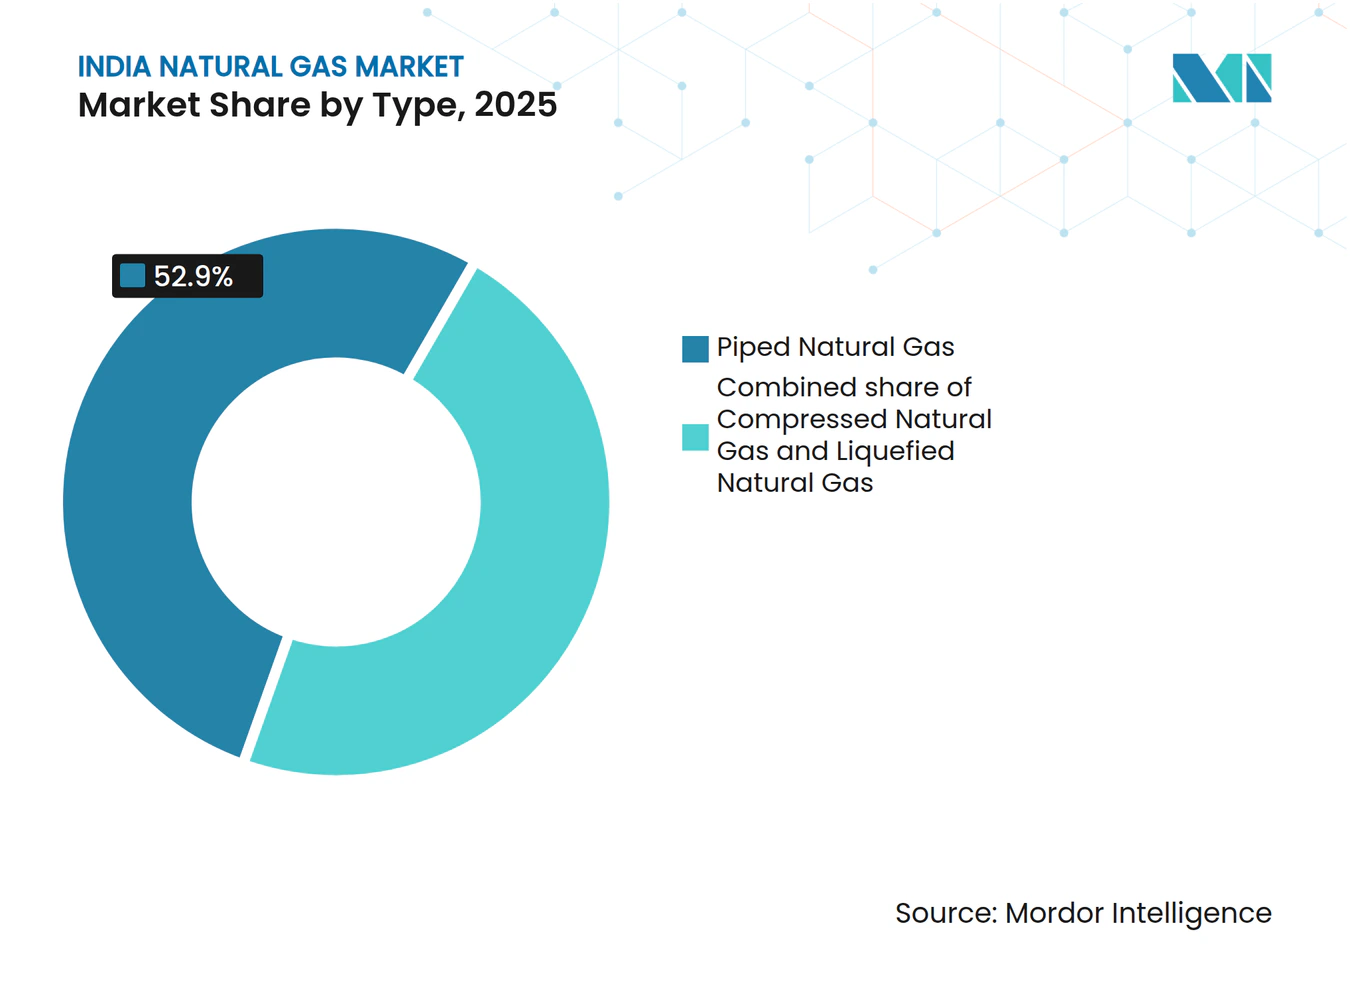
Le GNC a représenté 47,10 % de la taille du marché du gaz naturel en Inde en 2025 et devrait afficher un TCAC de 5,83 %, contre une part dominante de 52,90 % pour le PNG mais avec une trajectoire plus lente. La rapidité de l'expansion des stations — 8 067 points opérationnels en mars 2025 — et des politiques de transport favorables font du GNC un levier de décarbonation accessible pour les flottes commerciales. Le lancement par Bajaj Auto de motos au GNC et les prochaines plateformes de scooters au GNC élargissent l'univers adressable des deux-roues. L'expansion du PNG reste freinée par le coût de raccordement, la concurrence du GPL subventionné et la plus faible densité rurale, laissant 93 zones géographiques sans aucun foyer raccordé, ce qui contraint les entreprises de distribution urbaine de gaz à concevoir des solutions de pipelines communautaires et à paiement à l'utilisation.


Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par source : la dépendance aux importations s'intensifie malgré les efforts de production nationale
Le GNL a sécurisé 48,00 % de la part de marché du gaz naturel en Inde en 2025, en faisant le principal contributeur à la croissance avec un TCAC de 5,86 % jusqu'en 2031. La capacité d'importation prévue passe de 2,1 Tcf à près de 4 Tcf d'ici 2026, avec notamment le terminal de Dhamra sur la côte est qui réduit les trajets maritimes vers les consommateurs de l'est. Les gains en mer sur le plan national peinent à compenser les taux de déclin dans les bassins historiques, mais les attributions de surfaces HELP et le gisement de Hatta d'ONGC-IOCL offrent des impulsions localisées. La diversification des fournisseurs s'élargit ; le Qatar a fourni 61 % des cargaisons en 2024, mais la part des États-Unis est montée à 13,5 %, avec une marge de progression vers 18 % dans le cadre des contrats d'achat et de vente récemment signés.
Par secteur d'utilisation finale : le transport s'impose comme moteur de croissance
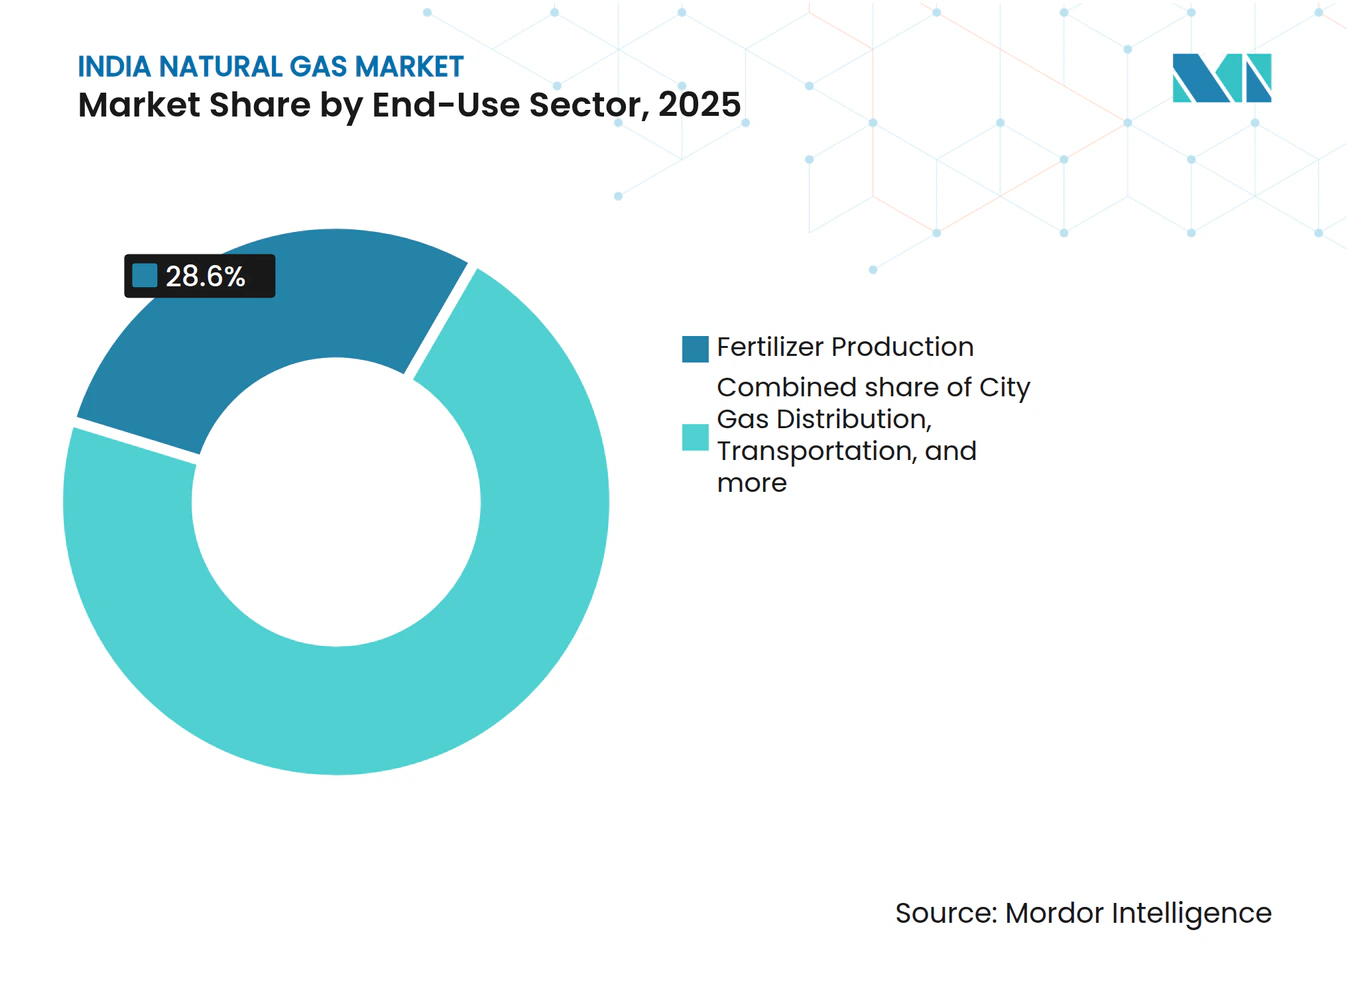
Le secteur des engrais a conservé 28,60 % de la taille du marché du gaz naturel en Inde en 2025 grâce à des allocations protégées, mais le transport dépassera tous les autres segments à un TCAC de 6,78 % grâce aux véhicules GNC et au camionnage GNL. La distribution urbaine de gaz (ménages et commerces) a contribué à hauteur de 19,10 %, et la chaleur de procédé industriel dans l'acier, le verre et la céramique s'impose comme un segment de demande à haute valeur ajoutée et à faible élasticité.

Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
Le Gujarat et le Maharashtra ont représenté 35,70 % de la taille du marché du gaz naturel en Inde en 2025, bénéficiant de leur proximité avec les terminaux GNL de Dahej et Hazira, de franchises matures de distribution urbaine de gaz et de pôles industriels denses. Le réseau du Gujarat dessert déjà 1,93 million de foyers via Gujarat Gas, illustrant comment l'adoption précoce génère une absorption soutenue. Les développements sur la côte est rééquilibrent désormais la domination occidentale. L'Andhra Pradesh se positionne comme un pôle dual GNL et bio-GNC, Reliance Industries annonçant 500 usines de biogaz comprimé d'une valeur de 65 000 crores INR, produisant 4 millions de tonnes par an.
Les États de l'est — Bengale-Occidental, Odisha, Jharkhand et Bihar — représentent des réservoirs latents de demande freinés par des déficits de gazoducs. L'achèvement du corridor Jagdishpur-Haldia-Bokaro-Dhamra et des tarifs unifiés permettront de niveler les prix du gaz livré, rendant le gaz naturel compétitif face au charbon dans ces États riches en charbon et permettant l'absorption par les secteurs des engrais, de l'acier et de la distribution urbaine de gaz. Le Bihar vise 5,3 millions de raccordements PNG ménagers d'ici 2030, sous réserve d'une accélération des autorisations et des développements du dernier kilomètre.
Les États du sud tels que le Tamil Nadu et le Karnataka voient l'accès au GNL s'améliorer via les terminaux d'Ennore et de Kochi. Les parcs industriels automobiles, textiles et électroniques se préparent à se connecter aux réseaux principaux, notamment à mesure que la fiabilité du réseau électrique et la conformité en matière de décarbonation gagnent en importance dans les décisions d'investissement. Le relief des États du nord-est complique la pose de gazoducs linéaires, mais des lignes de plus petit diamètre à haute pression et le camionnage virtuel de GNL comblent les lacunes jusqu'à ce que les autorisations complètes de droit de passage se concrétisent.
Paysage réglementaire
Le secteur du gaz naturel en Inde est régi par une surveillance statutaire et des mécanismes d'allocation gouvernementaux, le Petroleum and Natural Gas Regulatory Board (PNGRB) agissant comme régulateur central des pipelines et de la distribution de gaz urbain. Le tarif unifié des pipelines de 80,97 INR/MMBTU aide à égaliser les prix livrés entre les régions, tandis que les autorisations de CGD continuent d'étendre la couverture à 307 zones géographiques.
En mars 2026, le gouvernement indien a notifié le Natural Gas and Petroleum Products Distribution Order, 2026 afin de rationaliser les approbations de pipelines avec des processus limités dans le temps et de faciliter l'accès aux terrains, ce qui a retardé les principaux corridors de servitude. Également notifié en mars 2026, le Natural Gas (Supply Regulation) Order, 2026 a formalisé une allocation prioritaire pour des segments critiques, notamment le PNG domestique, le CNG pour le transport et les engrais, renforçant la planification administrée de l'approvisionnement parallèlement à l'approvisionnement en GNL basé sur le marché.
Paysage concurrentiel
Concentration du Marché
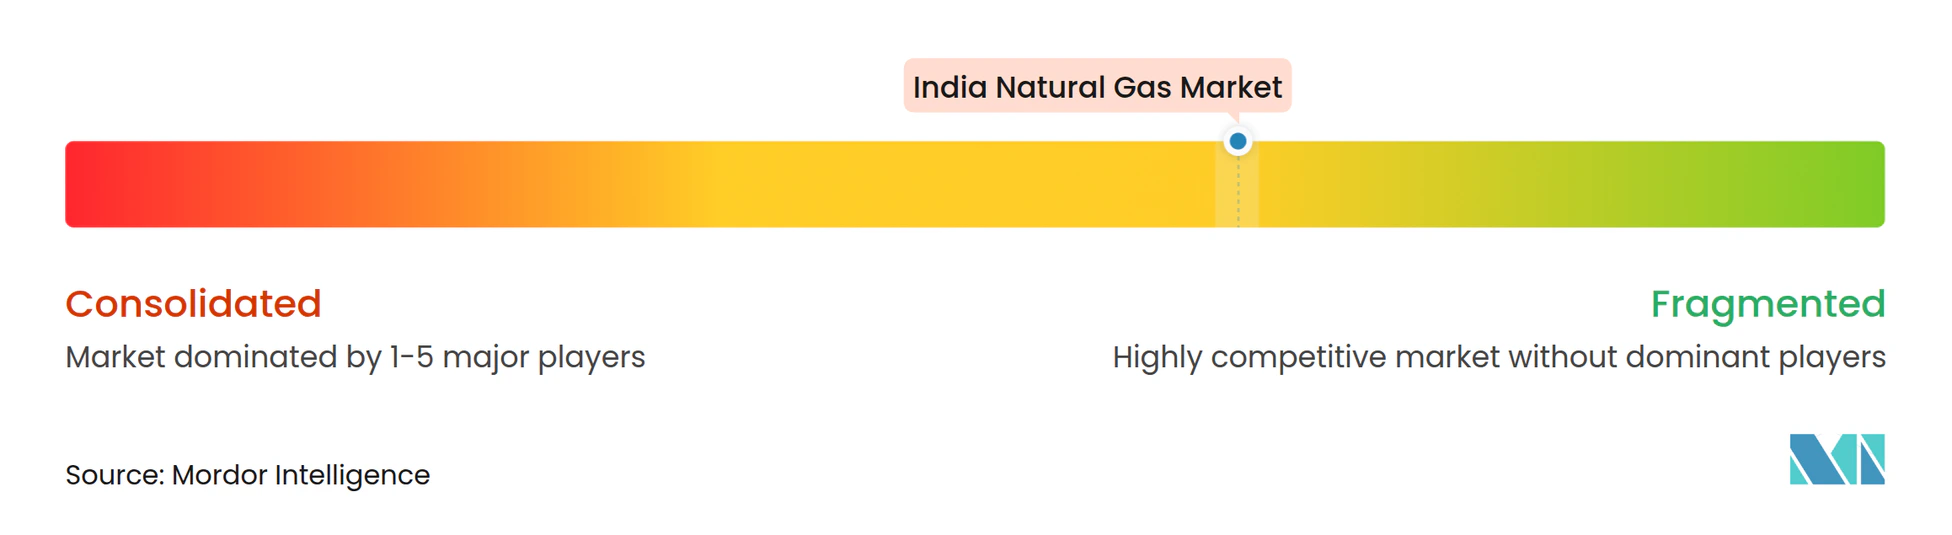
Le marché du gaz naturel en Inde est modérément fragmenté. GAIL contrôle une part majeure des kilomètres de gazoducs, soulignant un quasi-monopole naturel dans le transport par conduite. Petronet LNG est le leader de la regazéification avec Dahej et Kochi, mais les nouveaux terminaux de Dhamra et Chhara abaissent les barrières à l'entrée pour les concurrents. La distribution urbaine de gaz est plus disputée. Gujarat Gas, Indraprastha Gas et Mahanagar Gas dominent les concessions historiques, tandis qu'Adani Total Gas tire parti de sa solidité financière et de ses synergies intersectorielles pour s'étendre dans des zones en développement. Les récentes réductions d'allocations du mécanisme de prix administrés (APM) en 2024 ont réduit l'approvisionnement jusqu'à 21 %, contraignant les entreprises de distribution urbaine de gaz à mélanger du GNL plus coûteux, à ajuster les tarifs aux consommateurs et à accélérer les approvisionnements en bio-GNC.
Les mouvements stratégiques s'orientent vers l'intégration verticale et les carburants de transition. Adani Total Gas a sécurisé 375 millions USD pour le développement de son réseau ; ONGC a acquis le portefeuille éolien de 288 MW de PTC Energy, signalant l'intention de coupler le gaz à la production d'énergie renouvelable et à des pilotes de capture de carbone. La numérisation, des compteurs intelligents à la maintenance prédictive, s'impose comme un facteur de différenciation concurrentielle, les grands distributeurs déployant des capteurs IoT pour réduire les pertes de gaz non comptabilisé et optimiser la disponibilité des distributeurs GNC.
Les développements réglementaires influencent également la rivalité. Le Conseil de régulation du pétrole et du gaz naturel (Petroleum and Natural Gas Regulatory Board) étudie l'accès ouvert aux tiers pour les stations GNC, susceptible de rompre l'exclusivité dont jouissent les opérateurs historiques et de permettre aux détaillants de carburant de s'approvisionner en gaz de manière indépendante. Cela pourrait favoriser la concurrence par les prix à la pompe et accélérer l'approfondissement du marché si cela s'accompagne de tarifs de réseau transparents et de mécanismes d'équilibrage de l'offre.
Leaders du secteur du gaz naturel en Inde
-
GAIL (India) Limited
-
Oil & Natural Gas Corporation (ONGC)
-
Petronet LNG Limited
-
Indian Oil Corporation Limited
-
Adani Total Gas Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Opportunités de marché et perspectives d'avenir
L'espace blanc le plus visible demeure dans les poches de demande sous-desservies de l'Est et du Nord-Est, où la connectivité principale et les déploiements de dernier kilomètre restent en retard par rapport aux marchés occidentaux établis. Les programmes d'infrastructure en cours créent des opportunités de commercialisation à court terme pour les opérateurs de CGD, les développeurs de pipelines et la logistique liée aux terminaux, y compris le pipeline Jagdishpur-Haldia-Bokaro-Dhamra de 3 306 km dont l'achèvement est prévu pour septembre 2026, et la liaison Srikakulam-Angul de GAIL de 422 km pour la connectivité de la côte est vers les pôles industriels.
Le gaz dans les transports et la logistique offre également une voie exploitable, l'infrastructure GNL et GNC s'étendant au-delà des véhicules particuliers vers les corridors de marchandises. En juillet 2026, CONCOR et GAIL ont convenu d'établir une station de distribution de GNL près d'Ahmedabad, signalant l'intention de faire du GNL une option de carburant viable pour les opérations logistiques et les exploitants de flottes. Les initiatives axées sur la sécurité d'approvisionnement élargissent encore l'ensemble des opportunités : le pipeline sous-marin proposé Middle East-India Deep-water Pipeline (MEIDP) d'Oman vers le Gujarat, en cours de développement pour un coût estimé à environ 40 000 crores INR, indique la poursuite des travaux de diversification des routes d'importation, parallèlement aux terminaux GNL et à l'expansion du réseau national de gaz vers un objectif de réseau de pipelines de 35 000 km.
Développements récents du secteur
- Juin 2026 : Oil & Natural Gas Corporation (ONGC) a signé un contrat de services techniques avec bp Exploration Services India pour agir en tant que fournisseur de services techniques pour les champs offshore occidentaux (à l'exclusion de Mumbai High) afin d'améliorer la récupération d'hydrocarbures. Cet accord soutient la production offshore occidentale et l'intégration des services.
- Juin 2026 : Oil & Natural Gas Corporation (ONGC) - A signé un contrat de services techniques avec bp Exploration Services India le 25 juin 2026, pour agir en tant que fournisseur de services techniques (TSP) pour les champs offshore occidentaux (à l'exclusion de Mumbai High) afin d'améliorer la récupération d'hydrocarbures. Cette collaboration élargit le soutien technique externe pour les actifs offshore matures et pourrait améliorer l'efficacité de la production dans le bassin occidental.
- Avril 2026 : GAIL (India) Limited - GAIL a annoncé un investissement de 3 800 crores de roupies pour développer 700 MW de projets d'énergie solaire afin de soutenir les besoins énergétiques captifs de ses installations pétrochimiques. Cela fait progresser la diversification énergétique et renforce la sécurité énergétique pour les opérations de fabrication.
Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour ce rapport, le marché du gaz naturel en Inde est défini comme le volume total de gaz naturel fourni et consommé dans l'ensemble du pays au cours d'une année donnée, exprimé en mètres cubes standard. Il couvre le gaz livré à partir de la production nationale et des importations, y compris les principaux bassins de demande des utilisateurs finaux.
Exclusions du périmètre : ce dimensionnement n'inclut pas le pétrole brut, le GPL, le charbon ou l'électricité, et exclut également les volumes de gaz torchés ou réinjectés plutôt que fournis pour un usage final.
Aperçu de la segmentation
- Par type
- Gaz naturel comprimé (GNC)
- Gaz naturel canalisé (PNG)
- Gaz naturel liquéfié (GNL)
- Par source
- Production nationale – terrestre
- Production nationale – en mer
- Importations de GNL
- Par secteur d'utilisation finale
- Production d'engrais
- Distribution urbaine de gaz
- Transport
- Matière première pétrochimique
- Autres [fabrication industrielle, agriculture (plantations de thé), consommation propre pour le système de gazoducs, réduction du GPL, fer éponge/acier]
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par l'établissement d'une base factuelle fiable sur l'offre de gaz en Inde, la dépendance aux importations et les schémas de consommation, qui sont ensuite utilisés pour définir les paramètres du modèle et les contrôles de cohérence. Pour ce travail, nous nous appuyons sur des sources publiques telles que le PPAC, le ministère du Pétrole et du Gaz naturel, le Petroleum and Natural Gas Regulatory Board et la Reserve Bank of India pour les indicateurs macroéconomiques et d'inflation qui influencent la demande.
Nous examinons également des bases de données internationales telles que les séries chronologiques de type IEA et BP Statistical Review, ainsi que les déclarations douanières et portuaires disponibles, afin de comprendre les flux entrants de GNL et la saisonnalité des arrivages. Les rapports annuels des entreprises, les présentations aux investisseurs et les dépôts en bourse sont utilisés pour recouper les ajouts de capacité, les commentaires sur l'utilisation, ainsi que les calendriers de mise en service des pipelines ou des terminaux. Dans certaines étapes, des abonnements payants sont utilisés uniquement pour les données financières et le renseignement sur les entreprises, les actualités et les données financières, et dans certains cas pour le suivi des importations et exportations au niveau des expéditions afin de valider la direction des volumes de GNL. Ces exemples ne sont pas exhaustifs, et d'autres sources publiques et payantes ont été utilisées pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Le travail primaire est utilisé pour mettre à l'épreuve les hypothèses documentaires par le biais d'entretiens avec des experts et d'enquêtes structurées auprès des producteurs, des acteurs de la chaîne de valeur du GNL, des parties prenantes des pipelines et de la distribution, ainsi que des grands acheteurs côté demande. Les contributions des répondants sont utilisées à travers l'Inde pour comparer la disponibilité de l'offre, les anticipations de demande, ainsi que les réalités de tarification et d'allocation sectorielle avant la finalisation du modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 33 % | Directeurs généraux (CXO) : 14 % |
| Niveau intermédiaire : 46 % | Responsables fonctionnels/d'unité : 42 % |
| Acteurs de plus petite taille : 21 % | Managers : 44 % |
Dimensionnement et prévision du marché
Le dimensionnement du marché est construit selon une combinaison descendante et ascendante dans laquelle les bilans nationaux d'offre et de demande sont reconstitués à partir de la production nationale, des volumes d'importation de GNL et des mouvements nets dans le système de transport et de distribution, puis réconciliés avec la consommation. Pour maintenir des totaux réalistes, les résultats sont corroborés par des vérifications ascendantes sélectives, telles que des constructions de demande sectorielle par échantillonnage et des agrégations simplifiées de volumes par client lorsque des points d'ancrage fiables existent.
Quelques paramètres pratiques contribuent à affiner le modèle, notamment les ajouts de capacité de regazéification du GNL et l'utilisation attendue, les calendriers de connectivité et d'expansion des pipelines, la portée du réseau de distribution de gaz de ville, et les signaux de demande sectoriels provenant des secteurs de l'électricité, des engrais et des utilisateurs industriels. Nous suivons également les schémas de saisonnalité dans les réceptions de GNL et les variations de demande liées aux conditions météorologiques, qui peuvent faire évoluer la consommation trimestrielle même lorsque la production annuelle est stable.
Pour les prévisions, une analyse de scénarios est utilisée afin que le modèle puisse distinguer un cas de base de trajectoires haussières et baissières liées à la disponibilité des importations, aux priorités d'allocation et aux retards de mise en service des infrastructures. Lorsque les données ascendantes sont incomplètes dans un secteur donné, les lacunes sont comblées à l'aide d'estimations de bassins de demande basées sur des taux de pénétration, alignées sur les parts de consommation historiques puis ajustées à partir des retours des entretiens primaires.
Cycle de validation des données et de mise à jour
La validation est assurée par triangulation entre les totaux d'offre, les signaux d'importation et les indicateurs de demande sectorielle, de sorte que le chiffre final reste cohérent avec ce que le système peut physiquement livrer. Les valeurs aberrantes sont signalées par des contrôles de variance par rapport à la croissance historique, à l'utilisation des capacités et aux conditions macroéconomiques, puis examinées lors de plusieurs passes analytiques avant validation finale.
Lorsque le résultat du modèle évolue de manière significative en raison d'un nouveau terminal, d'un changement de politique ou d'un schéma d'importation anormal, un recontact est déclenché avec les personnes interrogées concernées pour confirmer si le changement est structurel ou temporaire. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsqu'un événement significatif modifie les perspectives. Avant la livraison, une passe de révision finale est effectuée afin que les clients reçoivent la vue la plus récente et actualisée.
Taille du marché du gaz naturel en Inde selon Mordor Intelligence par rapport aux autres estimations publiées
Les tailles de marché publiées pour le gaz naturel en Inde peuvent différer même lorsqu'elles décrivent le même pays, car l'unité de mesure sous-jacente et le périmètre de ce qui est comptabilisé comme consommation ne sont pas toujours cohérents. En pratique, les plus grandes différences proviennent du fait que l'estimation est exprimée en volume ou convertie en valeur, de l'année retenue comme base et de la manière dont les importations et les pertes système sont traitées.
Les principaux facteurs d'écart dans ce marché incluent souvent le mélange des arrivages d'importation de GNL avec les volumes de gaz regazéifié livré, la comptabilisation des annonces d'allocation comme offre réelle, et l'application d'un prix unique pour convertir le volume en USD alors que la tarification peut varier selon le secteur et la période. En suivant le débit de regazéification du GNL, les cadences de production nationale et les contraintes de livraison par pipeline, puis en actualisant ces vérifications chaque année, Mordor Intelligence maintient la taille alignée sur les volumes de gaz physiquement livrés plutôt que sur des conversions en valeur qui peuvent fluctuer avec les prix à court terme.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 77,40 milliers de MMSCM (2025) | |
| Cabinet de conseil mondial A | 74,10 milliards USD (2025) | Utilise les données d'arrivage des importations comme indicateur direct de la consommation et n'ajuste pas pleinement les effets de timing de la regazéification et des stocks en cours d'année, ce qui peut comprimer l'estimation du volume livré. |
| Association professionnelle du secteur B | 82,60 milliards USD (2025) | Applique des hypothèses agressives sur la disponibilité des pipelines et la montée en charge des prélèvements de distribution de gaz de ville au cours de l'année de base, ce qui peut pousser la consommation implicite au-delà de ce que les contraintes d'offre et d'infrastructure permettent généralement. |
La comparaison montre que la majeure partie de l'écart provient de la manière dont les volumes livrés sont reconstitués et de la rapidité avec laquelle la demande induite par les infrastructures est supposée se matérialiser au cours d'une seule année. Notre approche reste traçable par rapport aux calculs de bilan d'offre, aux vérifications de capacité et d'utilisation, et à des hypothèses reproductibles, ce qui permet aux acheteurs de comprendre plus facilement ce qui est inclus et comment les totaux ont été dérivés.
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché du gaz naturel en Inde ?
La taille du marché du gaz naturel en Inde était de 81 471,24 MMSCM en 2026 et devrait atteindre 105 282,06 MMSCM d'ici 2031.
Quel secteur d'utilisation finale consomme le plus de gaz naturel en Inde ?
La fabrication d'engrais est en tête avec 28,60 % de la consommation, grâce aux allocations de gaz soutenues par le gouvernement qui assurent un approvisionnement continu.
Pourquoi les importations de GNL augmentent-elles malgré les efforts de production nationale ?
La production nationale des gisements matures est en déclin, tandis que les nouveaux terminaux GNL et les contrats d'approvisionnement diversifiés offrent des volumes plus rapides et évolutifs pour répondre à la demande croissante.
Comment la politique de tarif unifié impacte-t-elle les prix régionaux du gaz ?
Un tarif unique de 80,97 INR/MMBTU égalise les coûts de transport à l'échelle nationale, rendant le gaz plus abordable dans les États de l'est et du nord-est jusqu'alors mal desservis.
Quel rôle joue le gaz naturel dans la stratégie de décarbonation de l'Inde ?
Le gaz naturel sert de carburant de transition qui réduit les émissions de CO₂ dans les secteurs de l'acier, du raffinage et du transport, tandis que ses infrastructures permettent également l'adoption future de l'hydrogène.
Quel segment devrait connaître la croissance la plus rapide jusqu'en 2031 ?
Le segment du transport, porté par l'adoption des véhicules GNC et GNL, devrait se développer à un TCAC de 6,78 % jusqu'en 2031.