
Indien Erdgasmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
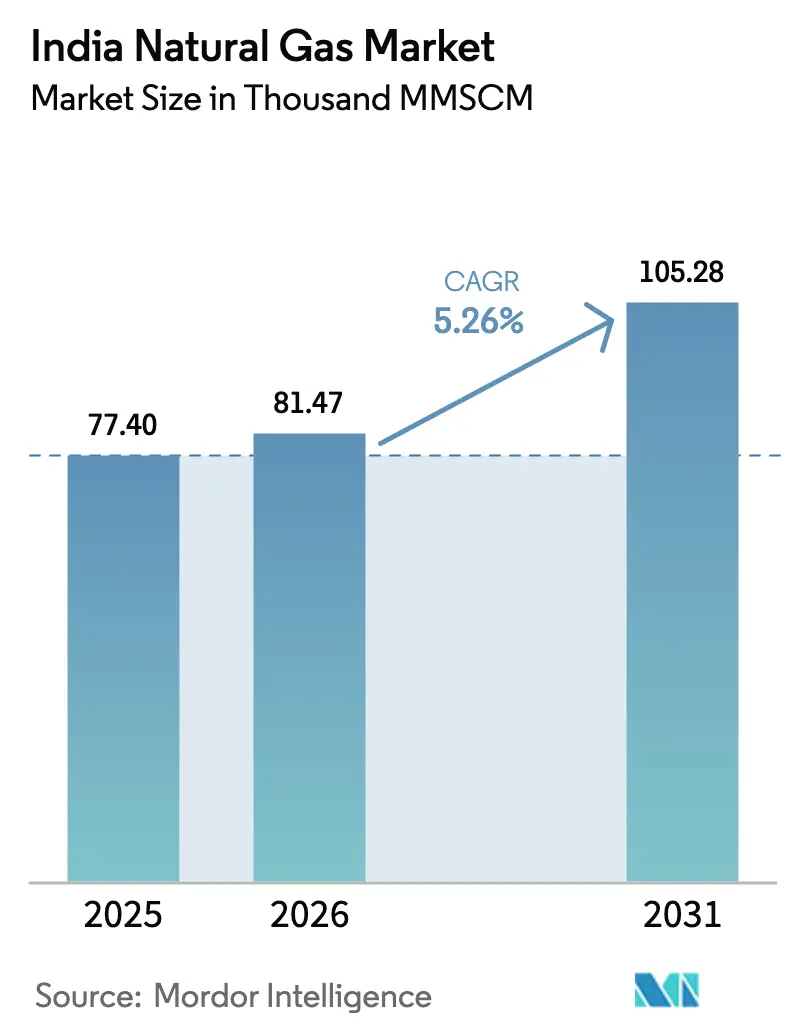
| Marktgröße im Basisjahr (2025) | 77.40 Tausend MMSCM |
| Marktvolumen (2026) | 81.47 Tausend MMSCM |
| Marktvolumen (2031) | 105.28 Tausend MMSCM |
| Wachstumsrate (2026 - 2031) | 5.26 % |
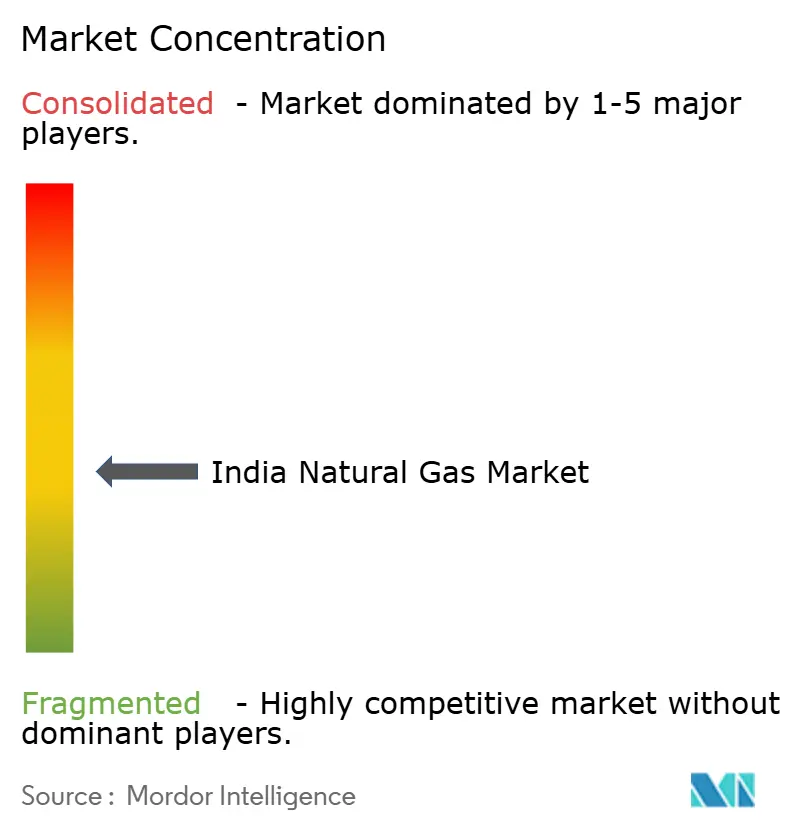
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Indien Erdgasmarkt Analyse von Mordor Intelligence
Die Größe des Indien Erdgasmarktes wurde im Jahr 2025 auf 77,40 Tausend MMSCM bewertet und soll von 81,47 Tausend MMSCM im Jahr 2026 auf 105,28 Tausend MMSCM bis 2031 wachsen, bei einer CAGR von 5,26 % während des Prognosezeitraums (2026–2031).
Die Regierungspläne, den Anteil des Brennstoffs am primären Energiemix bis 2030 von 6,7 % auf 15 % zu erhöhen, stützen diese Aussichten, unterstützt durch 67 Milliarden USD in Fernleitungen, LNG-Importterminals und Stadtgasprojekte in den nächsten sechs Jahren [1]Indian Brand Equity Foundation, "Oil & Gas Industry Report," ibef.org. Die Einführung einheitlicher Tarife bei INR 80,97/MMBTU, beschleunigte Stadtgas-Rollouts in 307 geografischen Gebieten und erweiterte Bio-CNG-Beimischungsvorschriften verleihen institutionellen Schwung. Die LNG-Importkapazität, die sich bis 2026 nahezu verdoppelt, ein Pipelineausbau an der Ostküste sowie industrielle Dekarbonisierungsanreize für Stahl, Raffination und Petrochemie weiten die Nachfrage weiter aus. Erhöhte Anfälligkeit gegenüber globalen LNG-Preisen, rückläufige Produktion aus älteren Inlandsfeldern und Verzögerungen bei der Flächenverfügbarkeit in Waldkorridoren bremsen das kurzfristige Wachstum und veranlassen Branchenakteure, Rohstoffquellen zu diversifizieren, LNG-Verträge auf Hub-basierte Indizes umzustrukturieren und in Speicherung als Defensivstrategien zu investieren.
Wichtigste Erkenntnisse des Berichts
- Nach Endverbrauchssektor behielt die Düngemittelproduktion im Jahr 2025 einen Anteil von 28,60 % am Indien Erdgasmarkt, während der Transport bis 2031 mit einer CAGR von 6,78 % wachsen soll.
- Nach Typ entfiel auf Compressed Natural Gas (CNG) im Jahr 2025 ein Anteil von 47,10 % am Indien Erdgasmarkt und es wird erwartet, dass dieser bis 2031 mit einer CAGR von 5,83 % expandiert.
- Nach Quelle erfassten LNG-Importe im Jahr 2025 einen Anteil von 48,00 % am Indien Erdgasmarkt und werden über den Prognosezeitraum eine CAGR von 5,86 % verzeichnen.
- Nach Geografie trugen Gujarat und Maharashtra gemeinsam 35,70 % zur Größe des Indien Erdgasmarktes im Jahr 2025 bei, während die östlichen Bundesstaaten bis 2031 die höchste CAGR von 7,95 % verzeichnen dürften.
- Nach Unternehmenskonzentration betrieben GAIL, Petronet LNG, Gujarat Gas, Indraprastha Gas und Adani Total Gas zusammen im Jahr 2024 einen bedeutenden Anteil der Pipeline- und CGD-Anlagen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Indien Erdgasmarkt Trends und Einblicke
Treiber-Wirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Ausbau des Stadtgasverteilungsnetzes in Städten der Tier-2- und Tier-3-Kategorie | +1.2% | Gujarat, Maharashtra, Uttar Pradesh und andere aufstrebende städtische Zentren | Mittelfristig (2–4 Jahre) |
| Umstieg des Düngemittelsektors auf gasbasierte Rohstoffe im Rahmen von Reformen der nährstoffbasierten Subventionen | +0.8% | Wichtige Düngemittelzentren im gesamten Land | Kurzfristig (≤ 2 Jahre) |
| Umstrukturierung von LNG-Verträgen zur Verknüpfung der Preise mit dem aufkommenden inländischen Gashub | +0.6% | Küsten-LNG-Terminals und nationale Handelszentren | Langfristig (≥ 4 Jahre) |
| Industrielle Dekarbonisierungsvorschriften für Stahl- und Raffinationscluster | +0.7% | Industriegürtel in Odisha, Jharkhand, Gujarat | Mittelfristig (2–4 Jahre) |
| Interstaatliche Pipeline-Konnektivität über die Politik "Eine Nation, ein Gasnetz" | +0.9% | Östliche und nordöstliche Bundesstaaten | Langfristig (≥ 4 Jahre) |
| Aufkommen von Bio-CNG-Beimischungszielen für CGD-Betreiber | +0.4% | Ländliche Agrarbundesstaaten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau des Stadtgasverteilungsnetzes in Städten der Tier-2- und Tier-3-Kategorie
Die Rollouts in 307 Gebieten zielen bis 2034 auf 12,6 Crore PNG-Anschlüsse und 18.336 CNG-Stationen ab und treiben den Indien Erdgasmarkt tief in kleinere Städte vor [2]Regierung von Indien, "Genehmigungen zur Stadtgasverteilung," india.gov.in. Gujarat Gas hat INR 1.200 Crore vorgesehen, um 3,3 Lakh neue Haushalte und 200 CNG-Zapfstellen im Geschäftsjahr 2025 anzuschließen – ein Ansatz, der von anderen Vertriebsunternehmen übernommen wird, die über gesättigte Metropolen hinausgehen. Urbanisierungstrends, Prioritäten für sauberere Brennstoffe und standardisierte Tarife verbessern die Projektrentabilität, wenngleich geringe Verbrauchsdichten innovative Lösungen für die letzte Meile und langfristige politische Unterstützung erfordern.
Umstieg des Düngemittelsektors auf gasbasierte Rohstoffe im Rahmen von Reformen der nährstoffbasierten Subventionen
Der Sektor entnahm 2024 31 % der nationalen Nachfrage und bleibt durch direkte staatliche Unterstützung gegenüber LNG-Preisschwankungen abgeschirmt. Reformen leiten APM- und Neubohrungs-Gas an Düngemittelanlagen weiter und incentivieren den Ausstieg aus Naphtha und stärken die Versorgungssicherheit. Ein stabiler Absatz aus diesem preisunelastischen Segment federt den Indien Erdgasmarkt gegen industrielle Brennstoffwechselzyklen ab und sichert gleichzeitig die Infrastrukturauslastung.
Umstrukturierung von LNG-Verträgen zur Verknüpfung der Preise mit dem aufkommenden inländischen Gashub
Die Indische Gasbörse hat lieferungsbasierten Handel in Dahej, Hazira und Odoru eingeführt und ermöglicht so die Entdeckung transparenter Hub-gebundener Preise. GAILs Langzeitverträge mit mehreren Lieferanten und Petronet LNGs 20-jährige Verlängerung mit QatarEnergy veranschaulichen diversifizierte Portfolios, die darauf ausgelegt sind, sich von volatilen ölindexierten Formeln zu entkoppeln. Mit zunehmender Liquidität erlangen Käufer Verhandlungsmacht für flexible Volumina und Preisgestaltungsverhandlungen, die die Erschwinglichkeit für nachgelagerte Abnehmer unterstützen.
Interstaatliche Pipeline-Konnektivität über die Politik "Eine Nation, ein Gasnetz"
Die Betriebslänge stieg von 15.340 km im Jahr 2014 auf 24.945 km bis September 2024, wobei 10.805 km im Bau sind, um ein landesweites Netz zu vervollständigen, das die Lieferpreise unabhängig von der Entfernung angleicht [4]Ministerium für Erdöl und Erdgas, "Monatlicher Gasproduktions- und Pipeline-Status," mopng.gov.in. Verbesserte Konnektivität erschließt latente Nachfrage in den unterversorgten östlichen und nordöstlichen Regionen, fördert neue Stadtgaskonzessionen und gewährleistet eine ausgewogene Kapazitätsauslastung zwischen LNG-Terminals und Inlandsproduktion.
Hemmnisse-Wirkungsanalyse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Volatilität der Spot-LNG-Preise, die industrielle Brennstoffwechsel antreibt | -0.9% | National, mit den stärksten Auswirkungen auf küstenindustrielle Zentren | Kurzfristig (≤ 2 Jahre) |
| Verzögerungen bei Genehmigungen für Pipeline-Wegerechte in Waldkorridoren | -0.6% | Östliche und nordöstliche Bundesstaaten, Stammesgebiete | Mittelfristig (2–4 Jahre) |
| Preisformel-Obergrenzen, die die Wirtschaftlichkeit von Upstream-Investitionen einschränken | -0.5% | National, mit primären Auswirkungen auf Inlandsproduktionsregionen | Langfristig (≥ 4 Jahre) |
| Wettbewerb durch rapid sinkende nivellierte Kosten von Solar-plus-Speicher | -0.4% | National, mit maximalen Auswirkungen in Bundesstaaten mit hoher Sonneneinstrahlung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Spot-LNG-Preise, die industrielle Brennstoffwechsel antreibt
Spot-LNG schwankte von 2 USD/MMBTU Anfang 2020 bis 30 USD/MMBTU Ende 2021, was preissensible Nutzer dazu veranlasste, auf Heizöl oder Kohle zurückzugreifen, wenn die Landekosten die Wirtschaftlichkeitsschwellen überschreiten. Die Abhängigkeit von Spot-Frachten für rund 25 % der Versorgung setzt den Indien Erdgasmarkt exogenen Schocks aus, insbesondere in nicht subventionierten Industrien und Spitzenlastkraftwerken, denen Absicherungsmechanismen fehlen.
Verzögerungen bei Genehmigungen für Pipeline-Wegerechte in Waldkorridoren
Komplexe Umweltgenehmigungen verlängern wichtige Projekte wie die Jagdishpur-Haldia-Bokaro-Dhamra-Leitung um 12–18 Monate. Kostenüberschreitungen dämpfen den Investorenappetit und verzögern die Gasversorgung in den östlichen Kernregionen, wo die Kohlendominanz anhält, und begrenzen dadurch den kurzfristigen Durchsatz neuer LNG-Kapazitäten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: CNG-Beschleunigung übertrifft die PNG-Akzeptanz
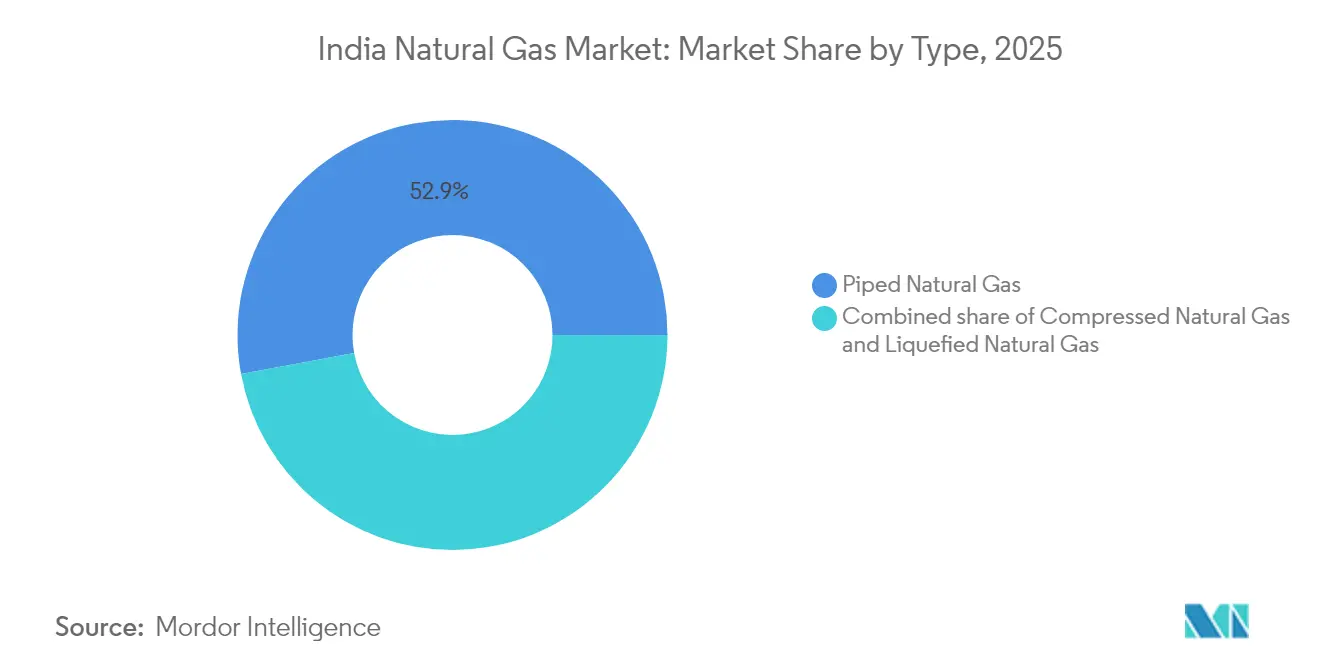
CNG lieferte 47,10 % der Indien Erdgasmarktgröße im Jahr 2025 und wird für eine CAGR von 5,83 % prognostiziert, verglichen mit PNGs dominantem Anteil von 52,90 %, aber langsamerer Entwicklung. Rasche Stationsausbauten – 8.067 Zapfstellen waren bis März 2025 in Betrieb – und unterstützende Verkehrspolitiken machen CNG zu einem zugänglichen Dekarbonisierungsinstrument für gewerbliche Fahrzeugflotten. Die Einführung von CNG-Motorrädern durch Bajaj Auto und bevorstehende CNG-Rollerplattformen erweitern das adressierbare Zweirad-Universum. Die PNG-Erweiterung bleibt durch Anschlusskosten, subventionierte LPG-Konkurrenz und geringere ländliche Dichten erschwert, wobei 93 geografische Gebiete ohne einen einzigen Haushaltanschluss bleiben, was CGD-Unternehmen zur Entwicklung von Pay-as-you-go- und Gemeinschaftspipelinelösungen zwingt.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Quelle: Importabhängigkeit steigt trotz inländischer Bemühungen
LNG sicherte sich 2025 einen Anteil von 48,00 % am Indien Erdgasmarkt und ist mit einer CAGR von 5,86 % bis 2031 der größte Einzelbeitrag zum Wachstum. Die geplante Importkapazität steigt von 2,1 Billionen Kubikfuß auf nahezu 4 Billionen Kubikfuß bis 2026, wobei das Dhamra-Terminal an der Ostküste die Transportwege zu östlichen Verbrauchern verkürzt. Inländische Offshore-Gewinne können die Rückgangsraten in älteren Becken kaum ausgleichen, doch HELP-Flächen-Vergaben und das Hatta-Feld von ONGC-IOCL bieten lokale Impulse. Die Lieferantendiversifizierung nimmt zu; Katar lieferte 2024 61 % der Frachten, aber der US-Anteil stieg auf 13,5 %, mit Spielraum für einen Anstieg auf 18 % im Rahmen kürzlich unterzeichneter SPAs.
Nach Endverbrauchssektor: Transport entwickelt sich zum Wachstumsmotor
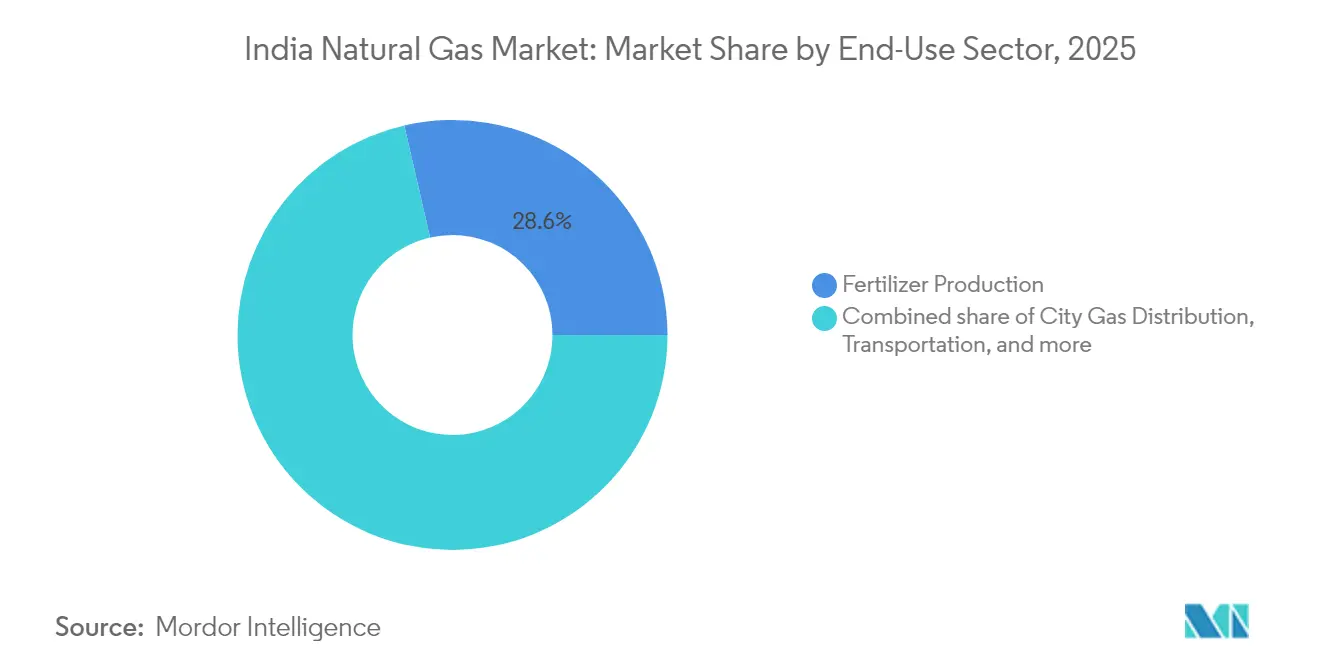
Die Düngemittelproduktion behielt 2025 durch geschützte Zuteilungen einen Anteil von 28,60 % an der Indien Erdgasmarktgröße, doch der Transport wird mit einer CAGR von 6,78 % dank CNG-Fahrzeugen und LNG-Lkw alle anderen Segmente übertreffen. Die Stadtgasversorgung (Haushalte und Gewerbe) trug 19,10 % bei, und industrielle Prozesswärme in Stahl-, Glas- und Keramikindustrie entwickelt sich zu einer hochwertigen Nachfragenische mit geringerer Elastizität.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Gujarat und Maharashtra machten 2025 35,70 % der Indien Erdgasmarktgröße aus, begünstigt durch die Nähe zu den LNG-Terminals in Dahej und Hazira, ausgereiften CGD-Konzessionen und dichten Industrieclustern. Das Netz in Gujarat versorgt bereits 1,93 Millionen Haushalte über Gujarat Gas und unterstreicht, wie frühe Akzeptanz einen nachhaltigen Absatz fördert. Die Entwicklung an der Ostküste gleicht nun die westliche Dominanz aus. Andhra Pradesh positioniert sich als dualer LNG-und-Bio-CNG-Hub, wobei Reliance Industries 500 Anlagen für komprimiertes Biogas im Wert von INR 65.000 Crore ankündigt, die jährlich 4 Millionen Tonnen produzieren.
Östliche Bundesstaaten – Westbengalen, Odisha, Jharkhand und Bihar – repräsentieren latente Nachfragereservoirs, die durch Pipeline-Defizite behindert werden. Die Fertigstellung des Jagdishpur-Haldia-Bokaro-Dhamra-Korridors und einheitliche Tarife werden die Gaslieferpreise angleichen und Erdgas in diesen kohlereichen Bundesstaaten wettbewerbsfähig gegenüber Kohle machen sowie die Nachfrage in den Bereichen Düngemittel, Stahl und CGD ermöglichen. Bihar strebt bis 2030 5,3 Millionen Haushalt-PNG-Anschlüsse an, vorbehaltlich schnellerer Genehmigungen und des Ausbaus der letzten Meile.
Südliche Bundesstaaten wie Tamil Nadu und Karnataka erleben eine verbesserte LNG-Verfügbarkeit über die Terminals in Ennore und Kochi. Industrielle Automobil-, Textil- und Elektroniksparks bereiten sich auf den Anschluss an Fernleitungsnetze vor, insbesondere da Netzstabilität und Dekarbonisierungseinhaltung in Investitionsentscheidungen an Gewicht gewinnen. Das nordöstliche Gelände erschwert lineare Pipelines, doch Leitungen mit kleinerem Durchmesser und hohem Druck sowie virtueller LNG-Transport per Lkw überbrücken Lücken, bis vollständige Wegerechtsgenehmigungen vorliegen.
Regulatorisches Umfeld
Der indische Erdgassektor wird durch behördliche Aufsicht und staatliche Zuteilungsmechanismen reguliert, wobei das Petroleum and Natural Gas Regulatory Board (PNGRB) als zentrale Regulierungsbehörde für Pipelines und die Stadtgasverteilung fungiert. Der einheitliche Pipelinetarif von INR 80,97/MMBTU trägt dazu bei, die Lieferpreise über die Regionen hinweg anzugleichen, während CGD-Genehmigungen die Abdeckung weiterhin auf 307 geografische Gebiete ausweiten.
Im März 2026 erließ die indische Regierung die Natural Gas and Petroleum Products Distribution Order, 2026, um Pipelinegenehmigungen mit zeitgebundenen Verfahren zu straffen und Engpässe beim Landzugang zu erleichtern, die wichtige Wegerechtskorridore verzögert hatten. Ebenfalls im März 2026 wurde die Natural Gas (Supply Regulation) Order, 2026 erlassen, die eine prioritätsbasierte Zuteilung für kritische Segmente wie häusliches PNG, CNG für den Transport und Düngemittel formalisierte und damit die administrierte Versorgungsplanung neben der marktbasierten LNG-Beschaffung stärkte.
Wettbewerbslandschaft
Der Indien Erdgasmarkt ist mäßig fragmentiert. GAIL kontrolliert einen bedeutenden Anteil der Pipeline-Kilometer und unterstreicht damit ein quasi-natürliches Monopol in der Übertragung. Petronet LNG führt die Regasifizierung mit Dahej und Kochi an, doch neue Terminals in Dhamra und Chhara senken die Markteintrittsbarrieren für Wettbewerber. Die Stadtgasverteilung ist stärker umkämpft. Gujarat Gas, Indraprastha Gas und Mahanagar Gas dominieren bestehende Konzessionen, während Adani Total Gas auf tiefe Taschen und geschäftsübergreifende Synergien setzt, um in Greenfield-Gebiete vorzudringen. Die jüngsten APM-Zuteilungskürzungen im Jahr 2024 verringerten das Angebot um bis zu 21 % und zwangen CGD-Unternehmen, höherpreisiges LNG beizumischen, Verbrauchertarife anzupassen und die Bio-CNG-Beschaffung zu beschleunigen.
Strategische Maßnahmen tendieren zur vertikalen Integration und Übergangsenergieträgern. Adani Total Gas sicherte sich 375 Millionen USD für das Netzwachstum; ONGC übernahm das 288-MW-Windportfolio von PTC Energy, was die Absicht signalisiert, Gas mit erneuerbarer Energie und Kohlenstoffabscheide-Pilotprojekten zu koppeln. Digitalisierung – von intelligentem Zählerablesewesen bis hin zu vorausschauender Wartung – entwickelt sich zu einem wettbewerbsdifferenzierenden Faktor, wobei große Vertriebsunternehmen IoT-Sensoren einsetzen, um nicht abgerechnete Gasverluste zu reduzieren und die Verfügbarkeit von CNG-Zapfsäulen zu optimieren.
Regulatorische Entwicklungen beeinflussen auch den Wettbewerb. Das Petroleum and Natural Gas Regulatory Board prüft den Drittpartei-Offennetzzugang zu CNG-Stationen, was das Exklusivitätsprivileg der etablierten Anbieter aufbrechen und Kraftstoffhändlern ermöglichen könnte, Gas unabhängig zu beschaffen. Dies könnte den Preiswettbewerb an der Zapfsäule fördern und die Marktvertiefung beschleunigen, wenn es von transparenten Netztarifen und Versorgungsausgleichsmechanismen begleitet wird.
Führende Unternehmen der Indien Erdgasindustrie
GAIL (India) Limited
Oil & Natural Gas Corporation (ONGC)
Petronet LNG Limited
Indian Oil Corporation Limited
Adani Total Gas Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die deutlichsten Marktlücken bestehen weiterhin in unterversorgten Nachfragezentren im Osten und Nordosten, wo die Fernleitungsanbindung und der Ausbau der letzten Meile hinter den etablierten westlichen Märkten zurückbleiben. Laufende Infrastrukturprogramme schaffen kurzfristige Vermarktungsmöglichkeiten für CGD-Betreiber, Pipelineentwickler und terminalgebundene Logistik, darunter die 3.306 km lange Jagdishpur-Haldia-Bokaro-Dhamra-Pipeline mit Fertigstellungsziel September 2026 sowie GAILs 422 km lange Srikakulam-Angul-Verbindung zur Anbindung der Ostküste an Industriecluster.
Gas im Transport- und Logistiksektor bietet ebenfalls einen umsetzbaren Weg, da sich die LNG- und CNG-Infrastruktur über Personenfahrzeuge hinaus auf Frachtkorridore ausdehnt. Im Juli 2026 vereinbarten CONCOR und GAIL, in der Nähe von Ahmedabad eine LNG-Abgabestation einzurichten, was die Absicht signalisiert, LNG als tragfähige Kraftstoffoption für Logistikbetriebe und Flottenbetreiber zu etablieren. Von der Versorgungssicherheit getriebene Initiativen erweitern das Chancenspektrum zusätzlich: Die geplante Middle East-India Deep-water Pipeline (MEIDP) von Oman nach Gujarat, die mit geschätzten Kosten von rund 40.000 Crore INR entwickelt wird, deutet auf anhaltende Bemühungen zur Diversifizierung der Importrouten hin, neben LNG-Terminals und dem Ausbau des nationalen Gasnetzes auf ein Zielnetz von 35.000 km Pipelines.
Aktuelle Branchenentwicklungen
- Juni 2026: Oil & Natural Gas Corporation (ONGC) unterzeichnete einen technischen Dienstleistungsvertrag mit bp Exploration Services India, um als Technical Services Provider für die Offshore-Felder im Westen (ohne Mumbai High) zu fungieren und die Kohlenwasserstoffgewinnung zu steigern. Die Vereinbarung unterstützt die Produktion im westlichen Offshore-Bereich und die Integration von Dienstleistungen.
- Juni 2026: Oil & Natural Gas Corporation (ONGC) - Unterzeichnete am 25. Juni 2026 einen technischen Dienstleistungsvertrag mit bp Exploration Services India, um als Technical Services Provider (TSP) für die Offshore-Felder im Westen (ohne Mumbai High) zu fungieren und die Kohlenwasserstoffgewinnung zu steigern. Die Zusammenarbeit erweitert die externe technische Unterstützung für reife Offshore-Anlagen und könnte die Produktionseffizienz im westlichen Becken verbessern.
- April 2026: GAIL (India) Limited - GAIL kündigte eine Investition von 3.800 Crore Rupien zur Entwicklung von 700 MW Solarenergieprojekten an, um den Eigenbedarf an Energie für seine petrochemischen Anlagen zu decken. Dies fördert die Energiediversifizierung und stärkt die Energiesicherheit für die Fertigungsbetriebe.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diesen Bericht ist der indische Erdgasmarkt definiert als das gesamte Volumen an Erdgas, das in einem gegebenen Jahr landesweit geliefert und verbraucht wird, ausgedrückt in Standardkubikmetern. Er umfasst Gas aus inländischer Produktion und Importen, einschließlich der wichtigsten Endverbrauchsbereiche.
Ausschlüsse des Umfangs: Diese Marktgrößenbestimmung umfasst weder Rohöl, LPG, Kohle noch Strom, und sie schließt auch Gasvolumen aus, das abgefackelt oder wiedereingespritzt statt für den Endverbrauch geliefert wird.
Übersicht der Segmentierung
- Nach Typ
- Compressed Natural Gas (CNG)
- Piped Natural Gas (PNG)
- Liquefied Natural Gas (LNG)
- Nach Quelle
- Inlandsproduktion – Onshore
- Inlandsproduktion – Offshore
- LNG-Importe
- Nach Endverbrauchssektor
- Düngemittelproduktion
- Stadtgasverteilung
- Transport
- Petrochemischer Rohstoff
- Sonstige [Industriefertigung, Landwirtschaft (Teeplantagen), IC für Pipelinesystem, LPG-Schrumpfung, Schwammeisen/Stahl]
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche beginnt mit dem Aufbau einer sauberen Faktenbasis zu indischer Gasversorgung, Importabhängigkeit und Verbrauchsmustern, die anschließend zur Gestaltung der Modelleingaben und für Plausibilitätsprüfungen verwendet wird. Für diese Arbeit stützen wir uns auf öffentliche Quellen wie PPAC, das Ministry of Petroleum and Natural Gas, das Petroleum and Natural Gas Regulatory Board sowie die Reserve Bank of India für makroökonomische und Inflationsindikatoren, die die Nachfrage beeinflussen.
Wir prüfen zudem internationale Datensätze wie Zeitreihen im Stil von IEA und BP Statistical Review sowie Zoll- und Hafenangaben, sofern verfügbar, um LNG-Zuflüsse und Saisonalität bei den Ankünften zu verstehen. Geschäftsberichte, Investorenpräsentationen und Börsenmeldungen von Unternehmen werden genutzt, um Kapazitätserweiterungen, Auslastungskommentare sowie Inbetriebnahmezeitpläne von Pipelines oder Terminals abzugleichen. In einigen Schritten werden kostenpflichtige Abonnements ausschließlich für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten sowie in manchen Fällen für die sendungsbasierte Verfolgung von Import- und Exportdaten genutzt, um die Richtung der LNG-Volumina zu validieren. Diese Beispiele sind nicht abschließend, und weitere öffentliche und kostenpflichtige Quellen wurden zur Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärforschung dient dazu, die Annahmen aus der Schreibtischrecherche durch Experteninterviews und strukturierte Umfragen mit Produzenten, Akteuren der LNG-Wertschöpfungskette, Beteiligten aus Pipeline und Verteilung sowie großen Abnehmern zu überprüfen. Die Angaben der Befragten werden landesweit in Indien genutzt, um Versorgungsverfügbarkeit, Nachfrageerwartungen sowie Preisgestaltungs- und Zuteilungsrealitäten im Sektor zu vergleichen, bevor das Modell finalisiert wird.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 33% | CXOs: 14% |
| Mid-Tier: 46% | Funktions-/Bereichsleiter: 42% |
| Kleinere Akteure: 21% | Manager: 44% |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung erfolgt durch eine Kombination aus Top-down- und Bottom-up-Ansatz, bei der nationale Angebots- und Nachfragebilanzen aus inländischer Produktion, LNG-Importvolumina und Nettobewegungen in das Übertragungs- und Verteilsystem rekonstruiert und anschließend mit dem Verbrauch abgeglichen werden. Um realistische Gesamtwerte zu gewährleisten, werden die Ergebnisse durch selektive Bottom-up-Prüfungen bestätigt, etwa durch stichprobenartige Nachfrageaufbauten je Sektor und vereinfachte Volumenaufschlüsselungen nach Kunden, sofern verlässliche Anhaltspunkte vorliegen.
Einige praktische Eingaben helfen, das Modell zu präzisieren, darunter Kapazitätserweiterungen bei der LNG-Regasifizierung und die erwartete Auslastung, die Pipelineanbindung und Ausbauzeitpläne, die Reichweite des Stadtgasverteilnetzes sowie Nachfragesignale auf Sektorebene aus Strom, Düngemitteln und Industrie. Wir verfolgen zudem Saisonalitätsmuster bei LNG-Anlieferungen und witterungsbedingte Nachfrageverschiebungen, die den Quartalsverbrauch verändern können, selbst wenn die Jahresproduktion stabil bleibt.
Für die Prognose wird eine Szenarioanalyse verwendet, sodass das Modell einen Basisfall von Aufwärts- und Abwärtsszenarien unterscheiden kann, die an Importverfügbarkeit, Zuteilungsprioritäten und Verzögerungen bei der Inbetriebnahme von Infrastruktur gekoppelt sind. Wenn Bottom-up-Daten in einem bestimmten Sektor unvollständig sind, werden die Lücken mithilfe von Nachfragepool-Schätzungen auf Basis von Durchdringungsraten geschlossen, die an historische Verbrauchsanteile angeglichen und anschließend anhand von Primärrückmeldungen angepasst werden.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation von Angebotssummen, Importsignalen und Nachfrageindikatoren auf Sektorebene, damit die endgültige Zahl mit dem übereinstimmt, was das System physisch liefern kann. Ausreißer werden durch Abweichungsprüfungen im Vergleich zu historischem Wachstum, Kapazitätsauslastung und makroökonomischen Bedingungen erkannt und anschließend in mehreren Analystendurchläufen vor der Freigabe überprüft.
Wenn sich das Modellergebnis aufgrund eines neuen Terminals, einer politischen Änderung oder eines ungewöhnlichen Importmusters wesentlich verändert, wird eine erneute Kontaktaufnahme mit den relevanten Interviewpartnern ausgelöst, um zu bestätigen, ob die Veränderung struktureller oder vorübergehender Natur ist. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn ein wesentliches Ereignis die Aussichten verändert. Vor der Auslieferung wird eine abschließende Überprüfung durchgeführt, damit die Kunden die aktuellste Sichtweise erhalten.
Marktgröße des indischen Erdgasmarkts von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für indisches Erdgas können voneinander abweichen, selbst wenn sie dasselbe Land beschreiben, da die zugrunde liegende Maßeinheit und die Abgrenzung dessen, was als Verbrauch zählt, nicht immer einheitlich sind. In der Praxis stammen die größten Unterschiede daher, ob die Schätzung in Volumen angegeben oder in Wert umgerechnet wird, welches Jahr als Basisjahr behandelt wird und wie Importe und Systemverluste berücksichtigt werden.
Zu den wesentlichen Ursachen für Abweichungen in diesem Markt gehören häufig die Vermischung von LNG-Importankünften mit gelieferten regasifizierten Volumina, die Zählung von Zuteilungsankündigungen als tatsächliches Angebot sowie die Anwendung eines einzigen Preises zur Umrechnung des Volumens in USD, obwohl die Preisgestaltung je nach Sektor und Zeitraum variieren kann. Durch die Verfolgung des LNG-Regasifizierungsdurchsatzes, der inländischen Produktionsraten und der Lieferbeschränkungen von Pipelines sowie durch die jährliche Aktualisierung dieser Prüfungen hält Mordor Intelligence die Marktgröße an physisch gelieferten Gasvolumina ausgerichtet, statt an Wertumrechnungen, die mit kurzfristigen Preisen schwanken können.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 77,40 Mrd. USD (2025) | |
| Globale Beratungsgesellschaft A | 74,10 Mrd. USD (2025) | Verwendet Importankunftsdaten als direkten Proxy für den Verbrauch und passt sich nicht vollständig an das Timing der Regasifizierung und unterjährige Bestandseffekte an, was die Schätzung des gelieferten Volumens verringern kann. |
| Branchenverband B | 82,60 Mrd. USD (2025) | Verwendet aggressive Annahmen zur Pipelineverfügbarkeit und zum Anstieg der CGD-Abnahme innerhalb des Basisjahres, was den implizierten Verbrauch über das hinaustreiben kann, was Angebots- und Infrastrukturbeschränkungen üblicherweise zulassen. |
Der Vergleich zeigt, dass der Großteil der Abweichung darauf zurückzuführen ist, wie gelieferte Volumina rekonstruiert werden und wie schnell angenommen wird, dass sich infrastrukturbedingte Nachfrage innerhalb eines einzigen Jahres realisiert. Unser Ansatz bleibt nachvollziehbar auf der Grundlage von Angebotsbilanzberechnungen, Kapazitäts- und Auslastungsprüfungen sowie wiederholbaren Annahmen, wodurch es für Käufer leichter verständlich wird, was enthalten ist und wie die Gesamtwerte abgeleitet wurden.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Indien Erdgasmarkt derzeit?
Die Größe des Indien Erdgasmarktes betrug 2026 81.471,24 MMSCM und wird voraussichtlich bis 2031 105.282,06 MMSCM erreichen.
Welcher Endverbrauchssektor verbraucht in Indien am meisten Erdgas?
Die Düngemittelherstellung führt mit 28,60 % des Verbrauchs aufgrund staatlich geförderter Gaszuteilungen, die eine kontinuierliche Versorgung gewährleisten.
Warum steigen die LNG-Importe trotz inländischer Produktionsbemühungen?
Die Inlandsproduktion aus reifen Feldern ist rückläufig, während neue LNG-Terminals und diversifizierte Lieferverträge schnellere und skalierbare Volumina bieten, um die steigende Nachfrage zu decken.
Wie wirkt sich die einheitliche Tarifpolitik auf regionale Gaspreise aus?
Ein einheitlicher Tarif von INR 80,97/MMBTU gleicht die Transportkosten landesweit an und macht Gas in den bislang unterversorgten östlichen und nordöstlichen Bundesstaaten erschwinglicher.
Welche Rolle spielt Erdgas in Indiens Dekarbonisierungsstrategie?
Erdgas dient als Übergangsenergieträger, der CO₂-Emissionen in Stahl, Raffination und Transport senkt, während seine Infrastruktur auch die künftige Wasserstoffnutzung ermöglicht.
Welches Segment wird bis 2031 am schnellsten wachsen?
Das Transportsegment, angetrieben durch die Nutzung von CNG- und LNG-Fahrzeugen, wird voraussichtlich bis 2031 mit einer CAGR von 6,78 % wachsen.
Seite zuletzt aktualisiert am:


