
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
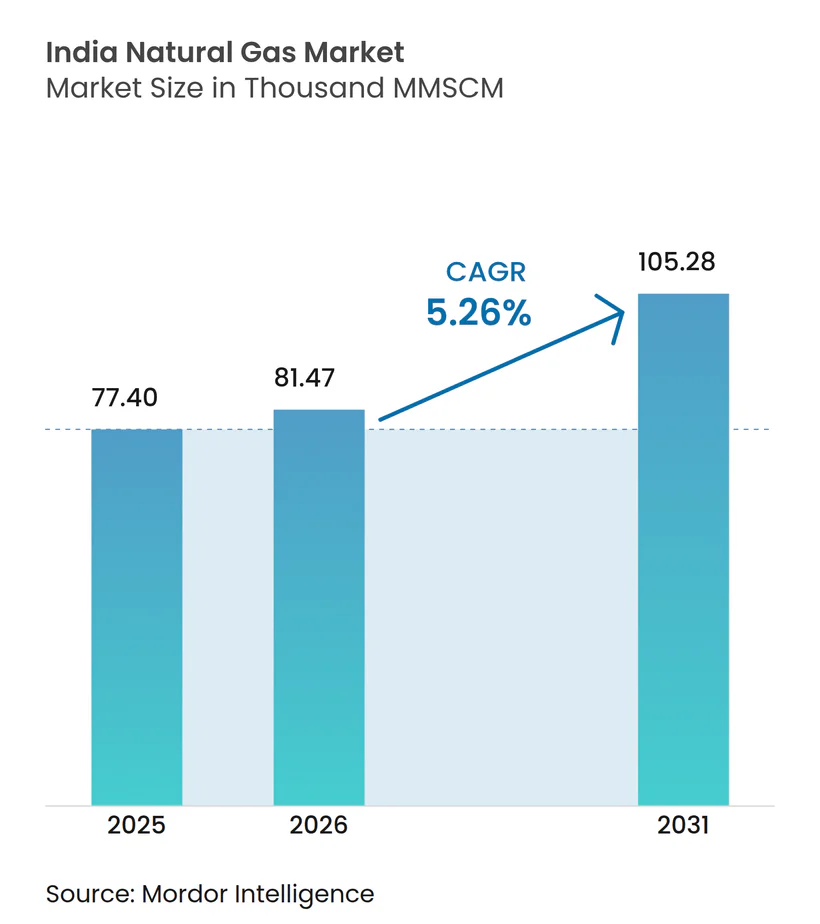
| Tamaño del mercado en el año base (2025) | 77.40 Miles de MMSCM |
| Volumen del Mercado (2026) | 81.47 Miles de MMSCM |
| Volumen del Mercado (2031) | 105.28 Miles de MMSCM |
| Tasa de crecimiento (2026 - 2031) | 5.26 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Gas Natural de India por Mordor Intelligence
El tamaño del Mercado de Gas Natural de India fue valorado en 77,40 mil MMSCM en 2025 y se estima que crecerá desde 81,47 mil MMSCM en 2026 para alcanzar 105,28 mil MMSCM en 2031, a una CAGR del 5,26% durante el período de pronóstico (2026-2031).
Los planes del Gobierno para elevar la participación del combustible en la matriz energética primaria del 6,7% al 15% para 2030 sustentan esta perspectiva, respaldados por USD 67 mil millones en gasoductos troncales, terminales de importación de GNL y proyectos de gas urbano durante los próximos seis años [1]. La adopción de una tarifa unificada de INR 80,97/MMBTU, la aceleración de la expansión del gas en ciudades en 307 áreas geográficas y la ampliación de los mandatos de mezcla de bio-GNC añaden impulso institucional. La casi duplicación de la capacidad de importación de GNL para 2026, la construcción de gasoductos en la costa oriental y los incentivos de descarbonización industrial para el acero, la refinación y los petroquímicos amplían aún más la demanda. La mayor exposición a los precios globales de GNL, el declive de la producción de yacimientos nacionales heredados y los retrasos en los derechos de paso en corredores forestales moderan el crecimiento a corto plazo, lo que lleva a los actores de la industria a diversificar las materias primas, reestructurar los contratos de GNL hacia índices basados en centros de negociación e invertir en almacenamiento como estrategias defensivas.
Conclusiones Clave del Informe
- Por sector de uso final, la producción de fertilizantes retuvo el 28,60% de la participación del mercado de gas natural de India en 2025, mientras que se pronostica que el transporte crecerá a una CAGR del 6,78% hasta 2031.
- Por tipo, el gas natural comprimido (GNC) representó el 47,10% del tamaño del mercado de gas natural de India en 2025 y se espera que se expanda a una CAGR del 5,83% hasta 2031.
- Por fuente, las importaciones de GNL capturaron el 48,00% de la participación del mercado de gas natural de India en 2025 y registrarán una CAGR del 5,86% durante el período de pronóstico.
- Por geografía, Gujarat y Maharashtra contribuyeron conjuntamente con el 35,70% del tamaño del mercado de gas natural de India en 2025, mientras que los estados del este registrarán la mayor CAGR del 7,95% hasta 2031.
- Por concentración empresarial, GAIL, Petronet LNG, Gujarat Gas, Indraprastha Gas y Adani Total Gas operaron conjuntamente una participación mayoritaria de los activos de gasoductos y distribución de gas en ciudades en 2024.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Gas Natural de India
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Red de Distribución de Gas en Ciudades en Ciudades de Nivel 2 y Nivel 3 | +1.2% | Gujarat, Maharashtra, Uttar Pradesh y otros centros urbanos emergentes | Mediano plazo (2-4 años) |
| Cambio del Sector de Fertilizantes hacia Materias Primas Basadas en Gas bajo las Reformas de Subsidios Basados en Nutrientes | +0.8% | Principales centros de fertilizantes a nivel nacional | Corto plazo (≤ 2 años) |
| Reestructuración de Contratos de GNL que Vinculan los Precios al Emergente Centro de Gas Nacional | +0.6% | Terminales de GNL costeras y centros de comercio nacionales | Largo plazo (≥ 4 años) |
| Mandatos de Descarbonización Industrial para Clústeres de Acero y Refinación | +0.7% | Cinturones industriales de Odisha, Jharkhand y Gujarat | Mediano plazo (2-4 años) |
| Conectividad Interprovincial de Gasoductos a través de la Política "Una Nación, Una Red de Gas" | +0.9% | Estados del este y del noreste | Largo plazo (≥ 4 años) |
| Surgimiento de Objetivos de Mezcla de Bio-GNC para Operadores de Distribución de Gas en Ciudades | +0.4% | Estados agrícolas rurales | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Red de Distribución de Gas en Ciudades en Ciudades de Nivel 2 y Nivel 3
Las expansiones en 307 áreas apuntan a 12,6 crore de conexiones de Gas Natural por Tubería (PNG) y 18.336 estaciones de Gas Natural Comprimido (GNC) para 2034, impulsando el mercado de gas natural de India hacia ciudades más pequeñas [2]. Gujarat Gas ha destinado INR 1.200 crore para conectar 3,3 lakh nuevos hogares y 200 puntos de GNC en el ejercicio fiscal 25, un enfoque replicado por otros distribuidores que se aventuran más allá de las metrópolis saturadas. Las tendencias de urbanización, las prioridades de combustibles más limpios y las tarifas estandarizadas mejoran la viabilidad de los proyectos, aunque la baja densidad de consumo exige modelos innovadores de última milla y respaldo político a largo plazo.
Cambio del Sector de Fertilizantes hacia Materias Primas Basadas en Gas bajo las Reformas de Subsidios Basados en Nutrientes
El sector captó el 31% de la demanda nacional en 2024 y permanece aislado de las fluctuaciones de los precios del GNL mediante apoyo gubernamental directo. Las reformas canalizan el gas de precio administrado (APM) y de nuevos pozos hacia las plantas de fertilizantes, incentivando el alejamiento del nafta y reforzando la seguridad del suministro. La captación estable de este segmento inelástico al precio amortigua el mercado de gas natural de India frente a los ciclos de sustitución de combustibles industriales, al tiempo que ancla la utilización de la infraestructura.
Reestructuración de Contratos de GNL que Vinculan los Precios al Emergente Centro de Gas Nacional
El Intercambio de Gas Indio ha introducido operaciones con entrega física en Dahej, Hazira y Odoru, permitiendo el descubrimiento de precios transparentes vinculados a centros de negociación. Los acuerdos a largo plazo con múltiples proveedores de GAIL y la extensión a 20 años de Petronet LNG con QatarEnergy ilustran carteras diversificadas diseñadas para desacoplarse de las volátiles fórmulas indexadas al petróleo. A medida que la liquidez crece, los compradores obtienen influencia para negociar volúmenes flexibles y renegociar la pendiente de precios que favorece la asequibilidad en el mercado descendente.
Conectividad Interprovincial de Gasoductos a través de la Política "Una Nación, Una Red de Gas"
La longitud operativa aumentó de 15.340 km en 2014 a 24.945 km en septiembre de 2024, con 10.805 km en construcción para completar una red nacional que iguala los precios de entrega independientemente de la distancia [3]. La mayor conectividad libera la demanda latente en el este y el noreste desatendidos, alimenta nuevas concesiones de gas en ciudades y garantiza una utilización equilibrada de la capacidad entre las terminales de GNL y la producción nacional.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en los Precios Spot de GNL que Impulsa la Sustitución de Combustibles Industriales | -0.9% | Nacional, con los centros industriales costeros más afectados | Corto plazo (≤ 2 años) |
| Retrasos en los Permisos de Derecho de Paso de Gasoductos en Corredores Forestales | -0.6% | Estados del este y del noreste, zonas tribales | Mediano plazo (2-4 años) |
| Límites de las Fórmulas de Precios que Restringen la Economía de la Inversión Upstream | -0.5% | Nacional, con impacto primario en las regiones de producción nacional | Largo plazo (≥ 4 años) |
| Competencia del Costo Nivelado de la Energía Solar más Almacenamiento en Rápido Descenso | -0.4% | Nacional, con impacto máximo en los estados de alta irradiación solar | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los Precios Spot de GNL que Impulsa la Sustitución de Combustibles Industriales
El GNL spot fluctuó de USD 2/MMBTU a principios de 2020 a USD 30/MMBTU a finales de 2021, lo que llevó a los usuarios sensibles al precio a revertir al fuel oíl o al carbón cuando los costos de desembarque superan los umbrales de viabilidad. La dependencia de cargamentos spot para aproximadamente el 25% del suministro expone el mercado de gas natural de India a perturbaciones exógenas, especialmente en industrias no subsidiadas y plantas de energía de pico que carecen de mecanismos de cobertura.
Retrasos en los Permisos de Derecho de Paso de Gasoductos en Corredores Forestales
Las complejas aprobaciones ambientales extienden los principales proyectos, como el gasoducto Jagdishpur-Haldia-Bokaro-Dhamra, entre 12 y 18 meses. Los sobrecostos reducen el apetito inversor y difieren la penetración del gas en las zonas del interior oriental, donde continúa el predominio del carbón, limitando así el caudal a corto plazo en la nueva capacidad de GNL.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo: La aceleración del GNC supera la adopción del Gas Natural por Tubería
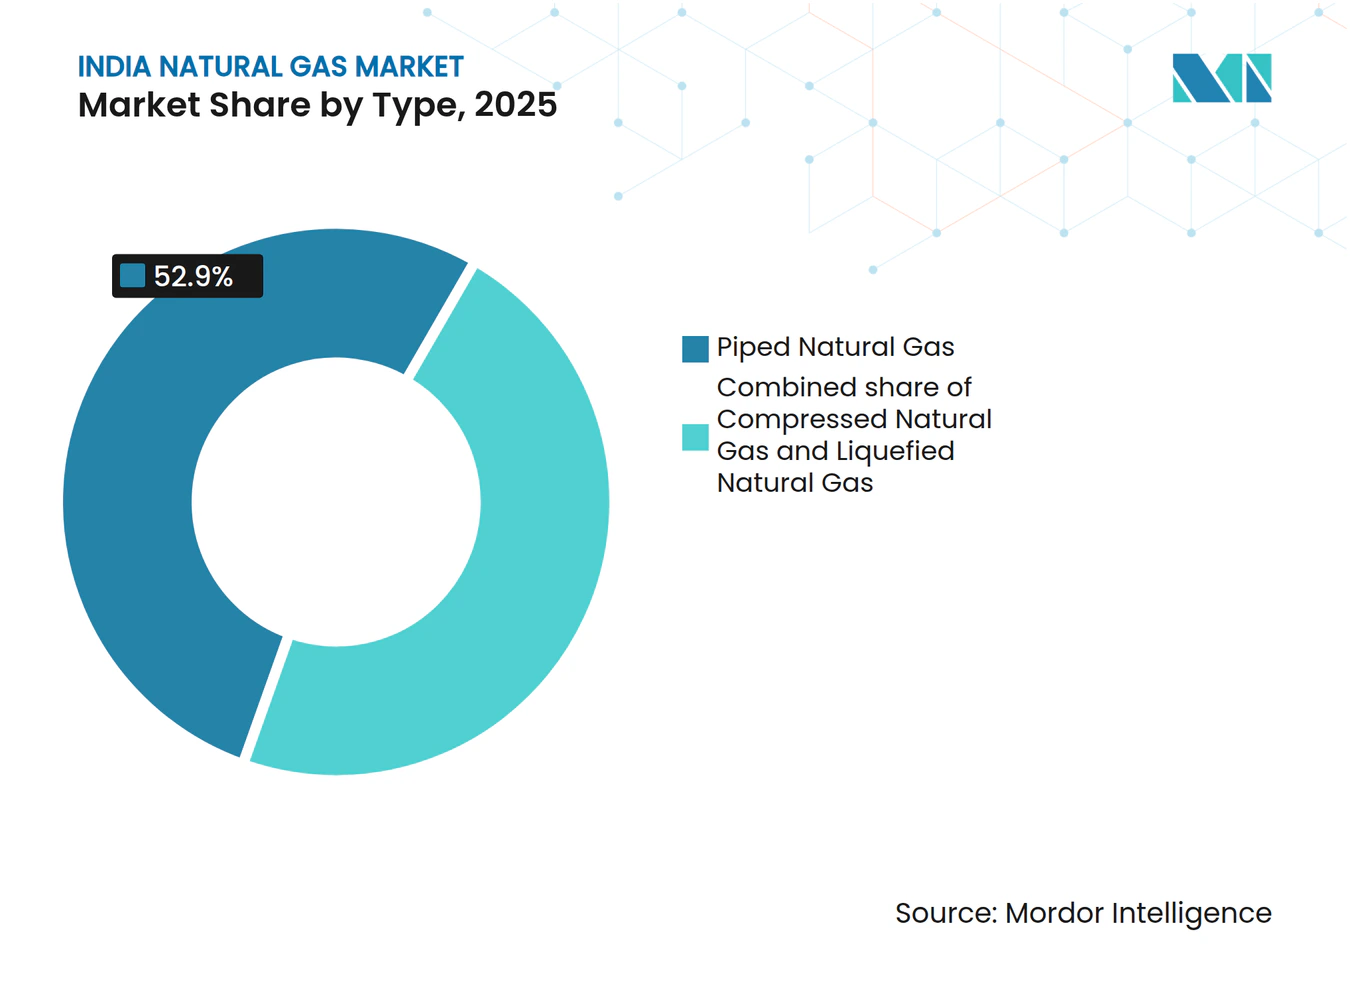
El GNC representó el 47,10% del tamaño del mercado de gas natural de India en 2025 y se pronostica una CAGR del 5,83%, frente a la participación dominante del 52,90% del Gas Natural por Tubería pero con una trayectoria más lenta. La rápida expansión de estaciones —8.067 puntos operativos en marzo de 2025— y las políticas de transporte favorables convierten al GNC en una palanca de descarbonización accesible para las flotas comerciales. El lanzamiento de motocicletas a GNC por parte de Bajaj Auto y las próximas plataformas de scooters a GNC amplían el universo de vehículos de dos ruedas accesibles. La expansión del Gas Natural por Tubería sigue siendo un desafío debido al costo de conexión, la competencia del GLP subsidiado y la menor densidad rural, dejando a 93 áreas geográficas sin una sola conexión domiciliaria, lo que obliga a las empresas de distribución de gas en ciudades a diseñar soluciones de gasoductos comunitarios y pago por uso.



Por Fuente: La dependencia de importaciones se intensifica a pesar del impulso nacional
El GNL aseguró el 48,00% de la participación del mercado de gas natural de India en 2025, convirtiéndose en el mayor contribuyente individual al crecimiento con una CAGR del 5,86% hasta 2031. La capacidad de importación planificada aumenta de 2,1 billones de pies cúbicos (Tcf) a casi 4 Tcf para 2026, destacando la terminal de Dhamra en la costa oriental, que reduce las distancias de envío hacia los consumidores del este. Las ganancias nacionales en alta mar luchan por compensar las tasas de declive en las cuencas maduras heredadas, aunque los adjudicaciones de acreaje del programa HELP y el campo Hatta de ONGC-IOCL ofrecen impulsos localizados. La diversificación de proveedores se amplía; Qatar suministró el 61% de los cargamentos en 2024, pero la participación de Estados Unidos aumentó al 13,5%, con margen para crecer hacia el 18% bajo los acuerdos de venta y compra (SPA) recientemente firmados.
Por Sector de Uso Final: El transporte emerge como motor de crecimiento
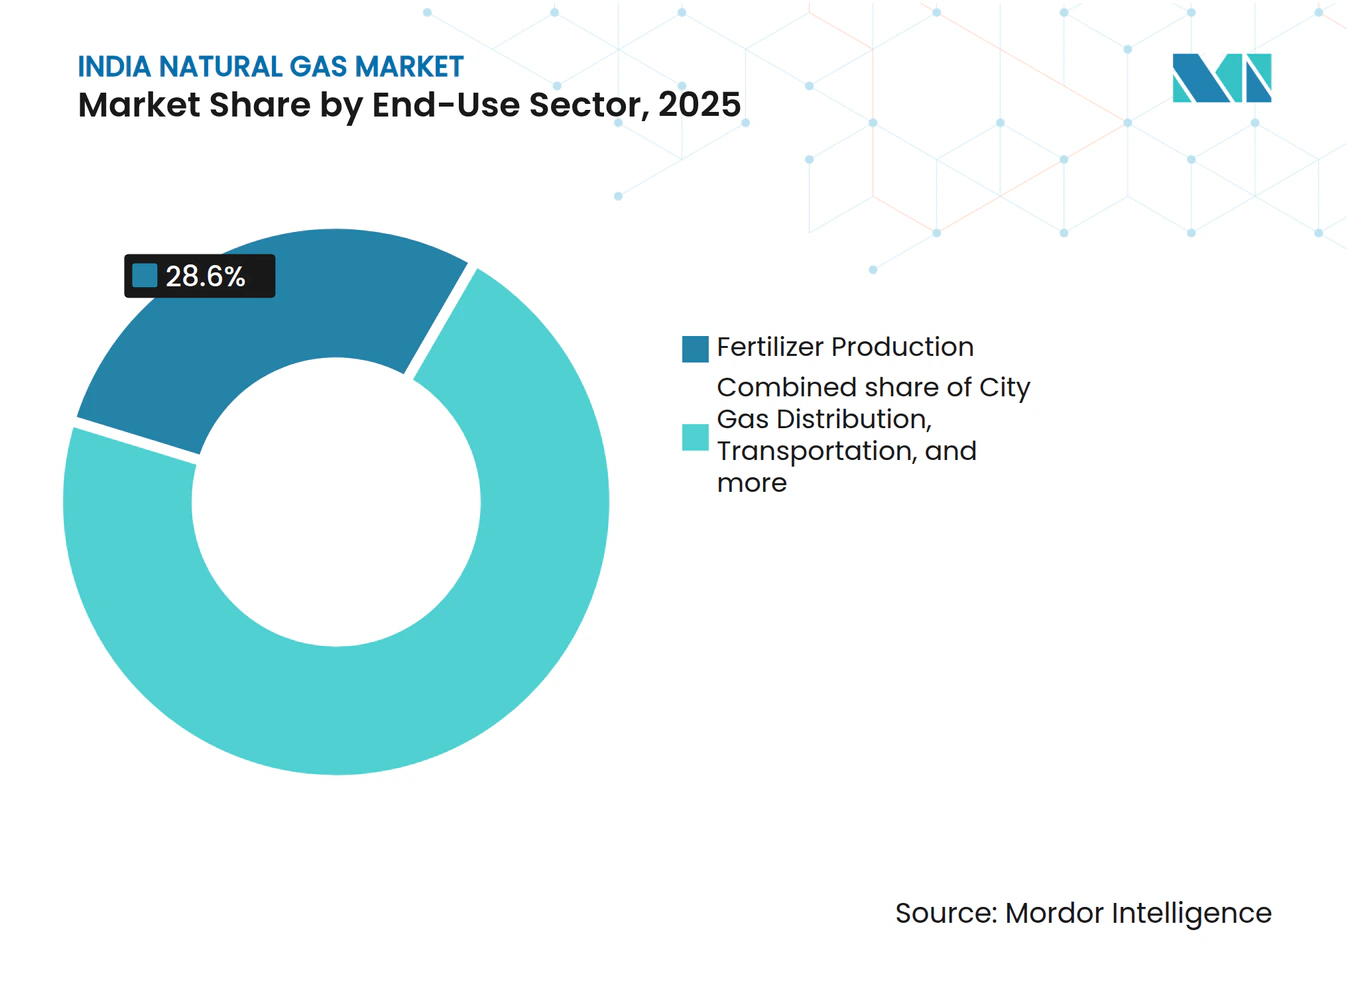
La producción de fertilizantes retuvo el 28,60% del tamaño del mercado de gas natural de India en 2025 mediante asignaciones protegidas, pero el transporte superará a todos los demás segmentos con una CAGR del 6,78% impulsada por vehículos a GNC y camiones a GNL. El gas en ciudades (residencial y comercial) contribuyó con el 19,10%, y el calor de proceso industrial en acero, vidrio y cerámica se perfila como un nicho de demanda de alto valor y menor elasticidad.

Análisis Geográfico
Gujarat y Maharashtra representaron el 35,70% del tamaño del mercado de gas natural de India en 2025, beneficiándose de la proximidad a las terminales de GNL de Dahej y Hazira, las franquicias maduras de distribución de gas en ciudades y los densos clústeres industriales. La red de Gujarat ya abastece a 1,93 millones de hogares a través de Gujarat Gas, lo que ilustra cómo la adopción temprana impulsa una captación sostenida. Los desarrollos en la costa oriental están equilibrando el dominio occidental. Andhra Pradesh se está posicionando como un centro dual de GNL y bio-GNC, con Reliance Industries anunciando 500 plantas de biogás comprimido valoradas en INR 65.000 crore, produciendo 4 millones de toneladas anuales.
Los estados del este —Bengala Occidental, Odisha, Jharkhand y Bihar— representan reservas latentes de demanda obstaculizadas por déficits de gasoductos. La finalización del corredor Jagdishpur-Haldia-Bokaro-Dhamra y las tarifas unificadas nivelarán los precios del gas entregado, haciendo al gas natural competitivo frente al carbón en estos estados ricos en carbón y permitiendo la adopción de fertilizantes, acero y distribución de gas en ciudades. Bihar tiene como objetivo 5,3 millones de conexiones domiciliarias de Gas Natural por Tubería para 2030, condicionadas a aprobaciones más rápidas y expansiones de última milla.
Los estados del sur, como Tamil Nadu y Karnataka, están viendo mejorar el acceso al GNL a través de las terminales de Ennore y Kochi. Los parques industriales automotrices, textiles y electrónicos se preparan para conectarse a las redes troncales, especialmente a medida que la confiabilidad de la red eléctrica y el cumplimiento de la descarbonización ganan peso en las decisiones de inversión. El terreno del noreste complica los gasoductos lineales, pero las líneas de menor diámetro y alta presión y el transporte virtual de GNL en camiones salvan las brechas hasta que se materialicen las aprobaciones completas de derechos de paso.
Panorama regulatorio
El sector del gas natural de la India se rige mediante supervisión estatutaria y mecanismos de asignación gubernamentales, con la Junta Reguladora del Petróleo y el Gas Natural (PNGRB) actuando como el regulador central de los gasoductos y la distribución de gas urbano. La tarifa unificada de gasoducto de INR 80,97/MMBTU ayuda a equiparar los precios de entrega entre regiones, mientras que las autorizaciones de CGD continúan ampliando la cobertura en 307 áreas geográficas.
En marzo de 2026, el Gobierno de la India notificó la Orden de Distribución de Gas Natural y Productos Petrolíferos de 2026 para agilizar las aprobaciones de gasoductos mediante procesos con plazos definidos y aliviar los cuellos de botella en el acceso a terrenos que han retrasado importantes corredores de derecho de paso. También notificada en marzo de 2026, la Orden de Regulación de Suministro de Gas Natural de 2026 formalizó la asignación basada en prioridades para segmentos críticos, incluidos el PNG doméstico, el GNC para transporte y los fertilizantes, reforzando la planificación de suministro administrado junto con el abastecimiento de GNL basado en el mercado.
Panorama Competitivo
Concentración del Mercado
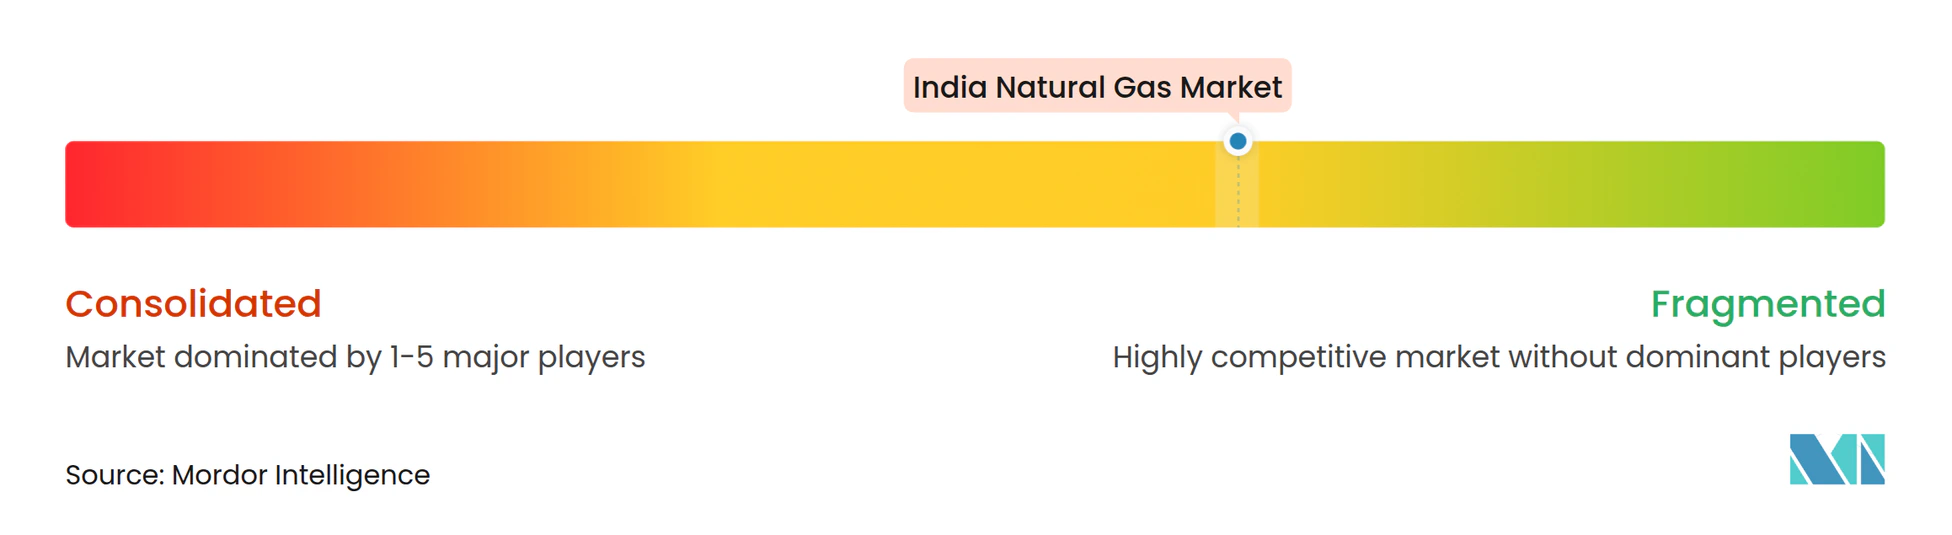
El mercado de gas natural de India está moderadamente fragmentado. GAIL controla una participación mayoritaria de los kilómetros de gasoductos, subrayando un cuasi-monopolio natural en la transmisión. Petronet LNG lidera la regasificación con Dahej y Kochi, aunque las nuevas terminales en Dhamra y Chhara reducen las barreras de entrada para los competidores. La distribución de gas en ciudades es más disputada. Gujarat Gas, Indraprastha Gas y Mahanagar Gas dominan las concesiones históricas, mientras que Adani Total Gas aprovecha sus amplios recursos financieros y sinergias entre negocios para extenderse a áreas de nuevo desarrollo. Los recientes recortes en la asignación de gas de precio administrado (APM) en 2024 redujeron el suministro hasta en un 21%, obligando a las empresas de distribución de gas en ciudades a mezclar GNL de mayor costo, ajustar las tarifas al consumidor y acelerar la adquisición de bio-GNC.
Los movimientos estratégicos apuntan hacia la integración vertical y los combustibles de transición. Adani Total Gas aseguró USD 375 millones para el crecimiento de la red; ONGC adquirió la cartera de energía eólica de 288 MW de PTC Energy, señalando la intención de combinar el gas con la generación renovable y los pilotos de captura de carbono. La digitalización, desde la medición inteligente hasta el mantenimiento predictivo, emerge como un diferenciador competitivo, con los grandes distribuidores desplegando sensores de Internet de las Cosas (IoT) para reducir las pérdidas de gas no contabilizado y optimizar el tiempo de actividad de los dispensadores de GNC.
Los desarrollos regulatorios también influyen en la rivalidad. La Junta Reguladora del Petróleo y Gas Natural estudia el acceso abierto de terceros a las estaciones de GNC, lo que podría romper la exclusividad de la que gozan los operadores establecidos y permitir a los distribuidores de combustible adquirir gas de forma independiente. Esto podría fomentar la competencia de precios en el surtidor y acelerar el desarrollo del mercado si se acompaña de tarifas de red transparentes y mecanismos de equilibrio del suministro.
Líderes de la Industria de Gas Natural de India
-
GAIL (India) Limited
-
Oil & Natural Gas Corporation (ONGC)
-
Petronet LNG Limited
-
Indian Oil Corporation Limited
-
Adani Total Gas Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Oportunidades de mercado y perspectivas futuras
El espacio en blanco más visible sigue estando en los bolsones de demanda desatendidos del este y el noreste, donde la conectividad troncal y las construcciones de última milla aún van a la zaga de los mercados occidentales tradicionales. Los programas de infraestructura en curso están generando oportunidades de comercialización a corto plazo para operadores de CGD, desarrolladores de gasoductos y logística vinculada a terminales, incluido el gasoducto de 3.306 km Jagdishpur-Haldia-Bokaro-Dhamra, cuya finalización está prevista para septiembre de 2026, y el enlace de 422 km Srikakulam-Angul de GAIL para la conectividad de la costa este con clústeres industriales.
El gas en el transporte y la logística también ofrece una vía viable, ya que la infraestructura de GNL y GNC se extiende más allá de los vehículos de pasajeros hacia los corredores de carga. En julio de 2026, CONCOR y GAIL acordaron establecer una estación de despacho de GNL cerca de Ahmedabad, lo que indica la intención de convertir el GNL en una opción de combustible viable para las operaciones logísticas y los operadores de flotas. Las iniciativas impulsadas por la seguridad del suministro amplían aún más el conjunto de oportunidades: el propuesto Gasoducto de Aguas Profundas Oriente Medio-India (MEIDP), desde Omán hasta Gujarat, en desarrollo con un costo estimado de alrededor de 40.000 crore de INR, apunta a un trabajo continuo en la diversificación de las rutas de importación junto con las terminales de GNL y la expansión de la red nacional de gas hacia un objetivo de red de gasoductos de 35.000 km.
Desarrollos recientes del sector
- Junio de 2026: Oil & Natural Gas Corporation (ONGC) firmó un Contrato de Servicios Técnicos con bp Exploration Services India para actuar como Proveedor de Servicios Técnicos en los campos marinos occidentales (excluyendo Mumbai High) con el fin de mejorar la recuperación de hidrocarburos. El acuerdo respalda la producción marina occidental y la integración de servicios.
- Junio de 2026: Oil & Natural Gas Corporation (ONGC): firmó un Contrato de Servicios Técnicos con bp Exploration Services India el 25 de junio de 2026, para actuar como Proveedor de Servicios Técnicos (TSP) en los campos marinos occidentales (excluyendo Mumbai High) con el fin de mejorar la recuperación de hidrocarburos. La colaboración amplía el apoyo técnico externo para activos marinos maduros y podría mejorar la eficiencia de producción en la cuenca occidental.
- Abril de 2026: GAIL (India) Limited: GAIL anunció una inversión de 3.800 crore de rupias para desarrollar 700 MW de proyectos de energía solar destinados a cubrir las necesidades energéticas cautivas de sus instalaciones petroquímicas. Esto impulsa la diversificación energética y refuerza la seguridad energética de las operaciones de manufactura.
Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Para este informe, el mercado de gas natural de India se define como el volumen total de gas natural suministrado y consumido en todo el país en un año determinado, expresado en términos de metros cúbicos estándar. Abarca el gas entregado a partir de la producción nacional y las importaciones, incluidos los principales grupos de demanda de uso final.
Exclusiones del alcance: Este dimensionamiento no incluye petróleo crudo, GLP, carbón ni electricidad, y también excluye los volúmenes de gas que se queman o se reinyectan en lugar de suministrarse para uso final.
Descripción General de la Segmentación
- Por Tipo
- Gas Natural Comprimido (GNC)
- Gas Natural por Tubería (GNT)
- Gas Natural Licuado (GNL)
- Por Fuente
- Producción Nacional - Terrestre
- Producción Nacional - Marina
- Importaciones de GNL
- Por Sector de Uso Final
- Producción de Fertilizantes
- Distribución de Gas en Ciudades
- Transporte
- Materia Prima Petroquímica
- Otros [Manufactura Industrial, Agricultura (Plantaciones de Té), Gas de Combustible Interno para el Sistema de Gasoductos, Reducción de GLP, Hierro Esponja/Acero]
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comienza construyendo una base de hechos sólida sobre el suministro de gas en India, la dependencia de las importaciones y los patrones de consumo, que luego se utilizan para definir los insumos del modelo y las verificaciones de coherencia. Para este trabajo, nos apoyamos en fuentes públicas como la PPAC, el Ministerio de Petróleo y Gas Natural, la Junta Reguladora de Petróleo y Gas Natural, y el Banco de la Reserva de India para obtener indicadores macroeconómicos y de inflación que influyen en la demanda.
También revisamos conjuntos de datos internacionales como las series temporales de la AIE y del estilo de la Revisión Estadística de BP, junto con declaraciones aduaneras y divulgaciones a nivel portuario cuando están disponibles, para comprender los flujos de entrada de GNL y la estacionalidad en las llegadas. Los informes anuales de las empresas, las presentaciones a inversores y los registros bursátiles se utilizan para contrastar las incorporaciones de capacidad, los comentarios sobre utilización y los plazos de puesta en marcha de gasoductos o terminales. En algunos pasos, las suscripciones de pago se utilizan únicamente para datos financieros e inteligencia empresarial, noticias y finanzas, y en algunos casos para el seguimiento de importaciones y exportaciones a nivel de envío con el fin de validar la dirección de los volúmenes de GNL. Estos ejemplos no son exhaustivos, y se utilizaron otras fuentes públicas y de pago para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para someter a prueba de estrés los supuestos documentales mediante entrevistas con expertos y encuestas estructuradas con productores, participantes de la cadena de valor del GNL, partes interesadas en gasoductos y distribución, y grandes compradores del lado de la demanda. Los aportes de los encuestados se utilizan en toda India para comparar la disponibilidad de suministro, las expectativas de demanda, y las realidades de precios y asignación por sector antes de que se finalice el modelo.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 33% | Directivos de nivel C: 14% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 42% |
| Actores más pequeños: 21% | Gerentes: 44% |
Dimensionamiento y Previsión del Mercado
El dimensionamiento del mercado se construye utilizando una combinación descendente y ascendente en la que los balances nacionales de oferta y demanda se reconstruyen a partir de la producción nacional, los volúmenes de importación de GNL y los movimientos netos hacia el sistema de transmisión y distribución, y luego se concilian con el consumo. Para mantener los totales dentro de parámetros realistas, los resultados se corroboran con verificaciones ascendentes selectivas, como estimaciones de demanda por sector y consolidaciones simplificadas de volumen por cliente donde existen referencias fiables.
Algunos insumos prácticos ayudan a ajustar el modelo, incluidas las incorporaciones de capacidad de regasificación de GNL y la utilización esperada, los plazos de conectividad y expansión de gasoductos, el alcance de la red de distribución de gas para ciudades, y las señales de demanda a nivel sectorial provenientes de los sectores eléctrico, de fertilizantes e industrial. También hacemos seguimiento de los patrones de estacionalidad en las recepciones de GNL y los cambios en la demanda impulsados por condiciones climáticas, que pueden mover el consumo trimestral incluso cuando la producción anual es estable.
Para las previsiones, se utiliza el análisis de escenarios para que el modelo pueda separar un caso base de trayectorias al alza y a la baja vinculadas a la disponibilidad de importaciones, las prioridades de asignación y los retrasos en la puesta en marcha de infraestructuras. Cuando los datos ascendentes son incompletos en un sector determinado, las brechas se gestionan mediante estimaciones de grupos de demanda basadas en tasas de penetración que se alinean con las participaciones históricas de consumo y luego se ajustan utilizando la retroalimentación primaria.
Ciclo de Validación y Actualización de Datos
La validación se gestiona mediante la triangulación de los totales de suministro, las señales de importación y los indicadores de demanda sectorial, de modo que el número final sea coherente con lo que el sistema puede entregar físicamente. Los valores atípicos se identifican mediante verificaciones de varianza frente al crecimiento histórico, la utilización de la capacidad y las condiciones macroeconómicas, y luego se revisan en múltiples rondas de análisis antes de la aprobación final.
Cuando el resultado del modelo cambia de forma significativa debido a una nueva terminal, un cambio de política o un patrón de importación anómalo, se activa un nuevo contacto con los entrevistados pertinentes para confirmar si el cambio es estructural o temporal. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando un evento relevante modifica las perspectivas. Antes de la entrega, se completa una revisión final para que los clientes reciban la visión más actualizada.
Tamaño del Mercado de Gas Natural de India según Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para el gas natural de India pueden diferir incluso cuando describen el mismo país, porque la unidad de medida subyacente y el límite de lo que se considera consumo no siempre son coherentes. En la práctica, las mayores diferencias provienen de si la estimación se reporta en volumen o se convierte a valor, qué año se trata como base y cómo se gestionan las importaciones y las pérdidas del sistema.
Los principales factores que generan brechas en este mercado suelen incluir la mezcla de las llegadas de importaciones de GNL con los volúmenes de gas regasificado entregado, el conteo de anuncios de asignación como suministro real, y la aplicación de un único precio para convertir el volumen a dólares estadounidenses, aunque los precios pueden variar según el sector y el período. Al hacer seguimiento del rendimiento de regasificación de GNL, las tasas de producción nacional y las restricciones de entrega por gasoducto, y al actualizar estas verificaciones cada año, Mordor Intelligence mantiene el tamaño alineado con los volúmenes de gas entregados físicamente, en lugar de conversiones de valor que pueden fluctuar con los precios a corto plazo.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 77,40 miles de MMSCM (2025) | |
| Consultora Global A | 74,10 mil millones de USD (2025) | Utiliza los datos de llegadas de importaciones de GNL como un indicador directo del consumo y no ajusta completamente los efectos de temporización de la regasificación y los efectos de inventario intranual, lo que puede comprimir la estimación del volumen entregado. |
| Asociación Industrial B | 82,60 mil millones de USD (2025) | Aplica supuestos agresivos sobre la disponibilidad de gasoductos y la aceleración del consumo de distribución de gas para ciudades dentro del año base, lo que puede elevar el consumo implícito por encima de lo que las restricciones de suministro e infraestructura suelen permitir. |
La comparación muestra que la mayor parte de la dispersión proviene de cómo se reconstruyen los volúmenes entregados y de la rapidez con que se asume que la demanda impulsada por la infraestructura se materializa dentro de un solo año. Nuestro enfoque se mantiene trazable a la matemática del balance de suministro, las verificaciones de capacidad y utilización, y los supuestos reproducibles, lo que facilita a los compradores comprender qué está incluido y cómo se derivaron los totales.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de gas natural de India?
El tamaño del mercado de gas natural de India fue de 81.471,24 MMSCM en 2026 y se proyecta que alcanzará 105.282,06 MMSCM para 2031.
¿Qué sector de uso final consume más gas natural en India?
La fabricación de fertilizantes lidera con el 28,60% del consumo, debido a las asignaciones de gas respaldadas por el gobierno que garantizan un suministro continuo.
¿Por qué aumentan las importaciones de GNL a pesar de los esfuerzos de producción nacional?
La producción nacional de los yacimientos maduros está disminuyendo, mientras que las nuevas terminales de GNL y los contratos de suministro diversificados ofrecen volúmenes más rápidos y escalables para satisfacer la creciente demanda.
¿Cómo impacta la política de tarifa unificada en los precios regionales del gas?
Una tarifa única de INR 80,97/MMBTU iguala los costos de transporte a nivel nacional, haciendo el gas más asequible en los estados del este y del noreste históricamente desatendidos.
¿Qué papel desempeña el gas natural en la estrategia de descarbonización de India?
El gas natural sirve como combustible de transición que reduce las emisiones de CO₂ en el acero, la refinación y el transporte, mientras que su infraestructura también permite la futura adopción del hidrógeno.
¿Qué segmento se espera que crezca más rápido hasta 2031?
Se prevé que el segmento de transporte, impulsado por la adopción de vehículos a GNC y GNL, se expanda a una CAGR del 6,78% hasta 2031.