
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
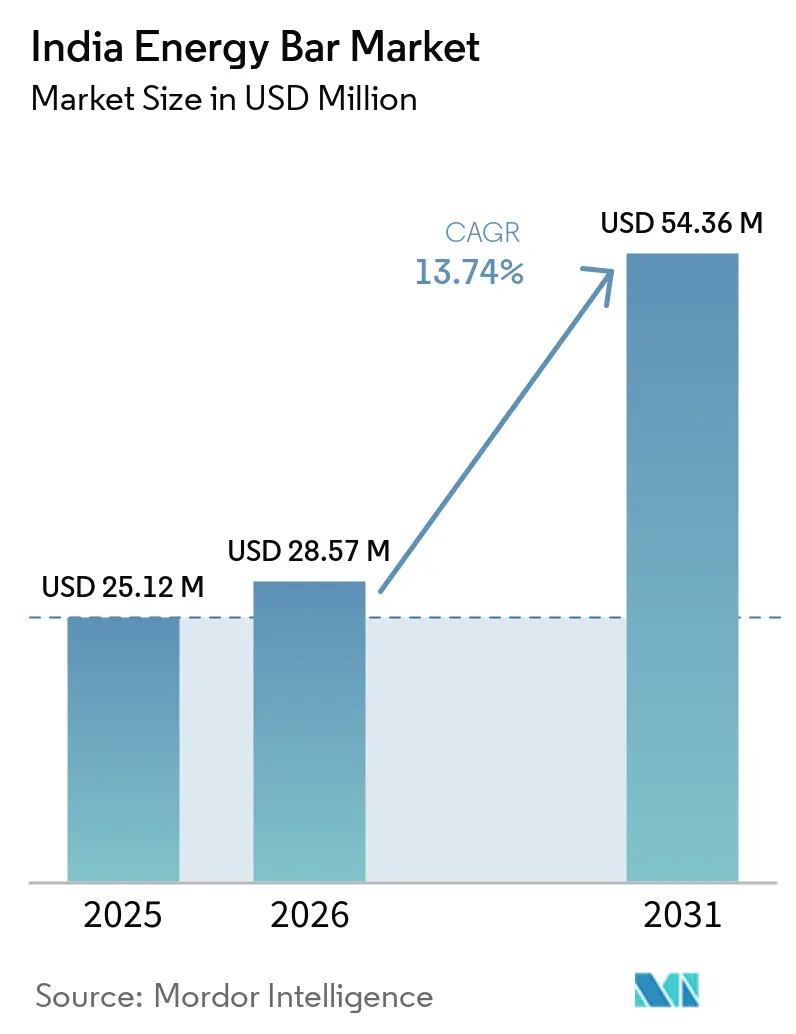
| Taille du marché de l'année de base (2025) | 25.12 Millions de dollars américains |
| Taille du Marché (2026) | 28.57 Millions de dollars américains |
| Taille du Marché (2031) | 54.36 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 13.74 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des barres énergétiques en Inde par Mordor Intelligence
La taille du marché indien des barres énergétiques devrait passer de 25,12 millions USD en 2025 à 28,57 millions USD en 2026 et devrait atteindre 54,36 millions USD d'ici 2031, avec un CAGR de 13,74 % sur la période 2026-2031. La taille actuelle du marché indien des barres énergétiques reflète une prise de conscience croissante en matière de santé, des modes de vie axés sur le fitness et un accès élargi à la distribution moderne. Les formulations riches en protéines dominent car les consommateurs les perçoivent comme des outils pratiques pour combler le déficit chronique en protéines de l'Inde. Par ailleurs, les accélérateurs de croissance comprennent la prolifération des salles de sport, les initiatives gouvernementales en matière de sport et les habitudes d'achat omnicanal qui favorisent les solutions nutritionnelles portables. Les développeurs de produits intensifient l'innovation en matière de saveurs et les allégations de produits naturels pour capter les millennials qui consultent les étiquettes en ligne avant l'achat. Parallèlement, les acquisitions stratégiques réalisées par de grandes entreprises de biens de grande consommation confirment le potentiel à long terme de la catégorie et signalent un passage d'un positionnement de niche à un positionnement grand public. Cependant, les barres énergétiques en Inde sont perçues comme étant à prix élevé par rapport aux barres de snacking ordinaires. Cela a offert une opportunité aux acteurs indiens tels que Patanjali de proposer des barres énergétiques à un prix plus bas.
Principaux enseignements du rapport
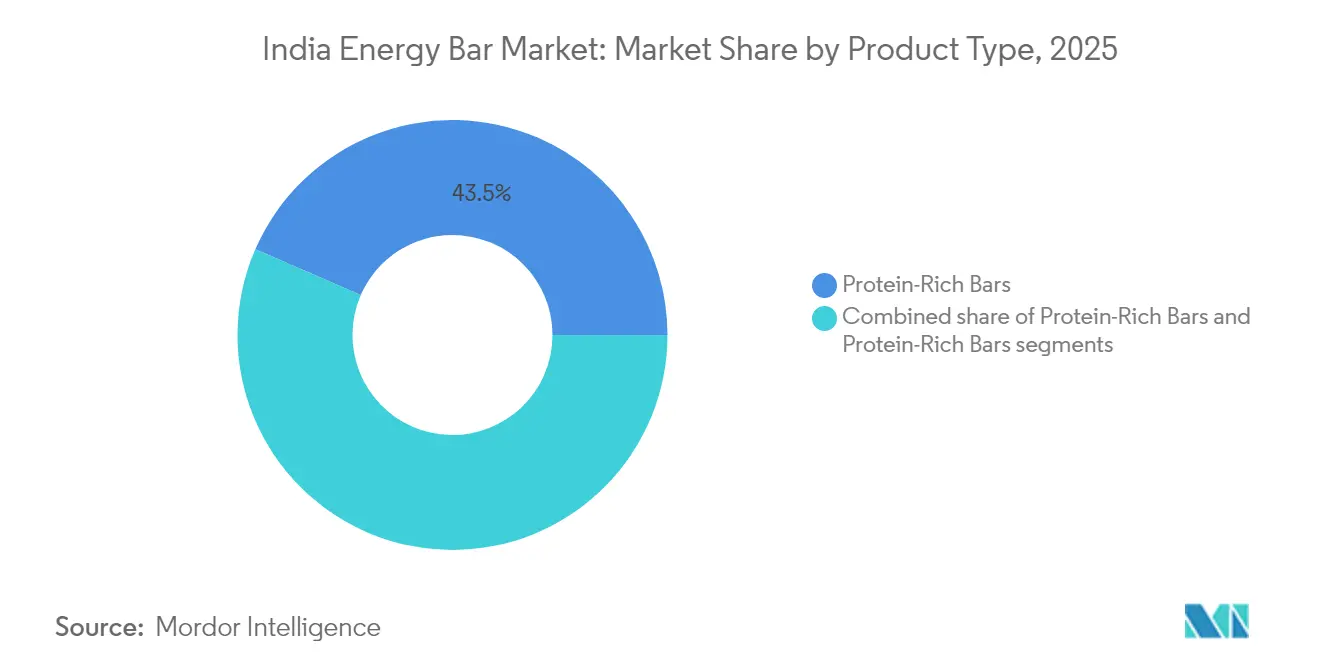
- Par type de produit, les barres riches en protéines ont capté 43,47 % de la part de marché des barres énergétiques indiennes en 2025 et devraient progresser à un CAGR de 14,98 % jusqu'en 2031.
- Par démographie des consommateurs, les adultes ont représenté 54,66 % de la part de marché des barres énergétiques indiennes en 2025, tandis que les amateurs de sport et de fitness devraient enregistrer le CAGR le plus rapide, à 15,06 %, jusqu'en 2031.
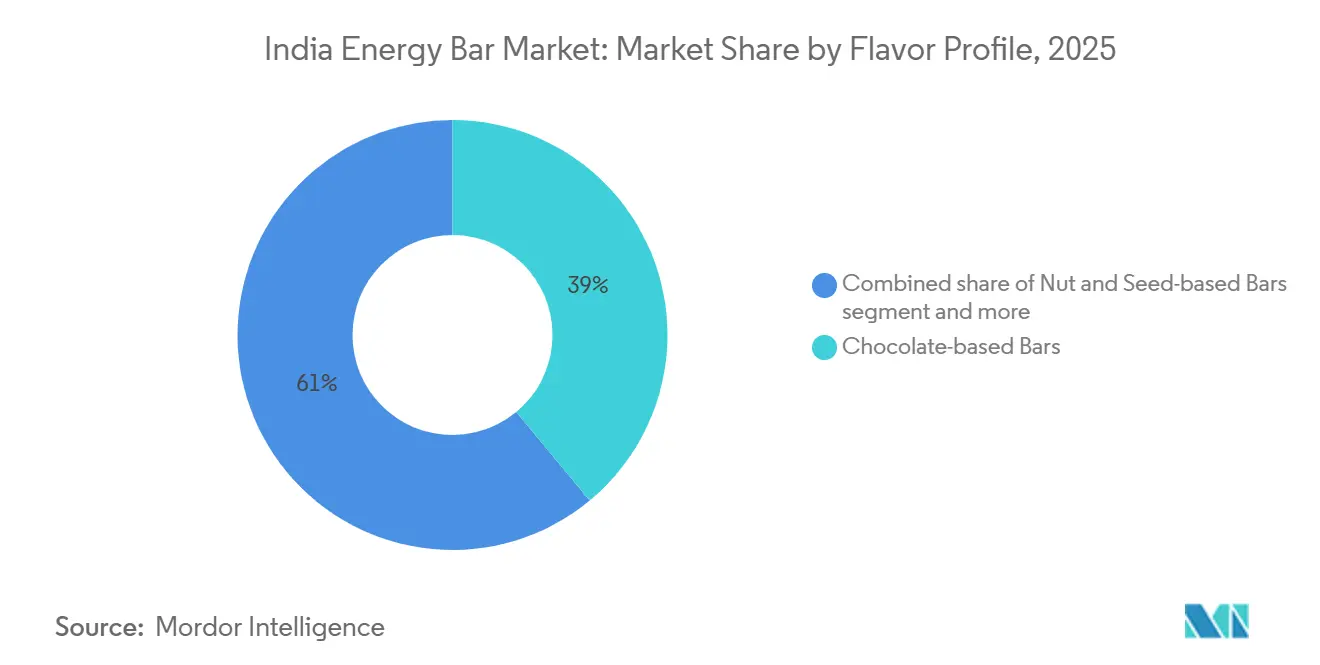
- Par profil de saveur, les variantes au chocolat ont représenté 38,98 % de la part de marché des barres énergétiques indiennes en 2025, et les barres aux noix et aux graines devraient afficher le CAGR le plus rapide, à 14,61 %, jusqu'en 2031.
- Par canal de distribution, les supermarchés/hypermarchés ont détenu 62,56 % de la part de marché des barres énergétiques indiennes en 2025 ; en revanche, la vente au détail en ligne devrait se développer à un CAGR de 15,32 % au cours de la période de prévision.
- Par région, l'Ouest a dominé avec 34,57 % de la part de marché des barres énergétiques indiennes en 2025, tandis que le Sud devrait croître à un CAGR de 14,31 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Pertinence géographique |
|---|---|---|---|
| Base de consommateurs soucieux de leur santé en hausse et demande de nutrition à emporter | +3.2% | Nationale, avec des gains précoces dans les régions Ouest et Sud | Moyen terme (2-4 ans) |
| Développement des centres de fitness et des salles de sport | +2.8% | Centres urbains dans les régions Ouest, Nord et Sud | Moyen terme (2-4 ans) |
| Participation sportive et récréative en hausse | +2.1% | Nationale, avec des retombées des initiatives gouvernementales | Long terme (≥ 4 ans) |
| Innovation en matière de saveurs et de composition nutritionnelle | +1.9% | Nationale, avec un accent sur le segment premium dans les métropoles | Court terme (≤ 2 ans) |
| Demande de tendances végétales et de produits naturels | +2.4% | Marchés urbains, notamment dans les régions Sud et Ouest | Moyen terme (2-4 ans) |
| Recommandation par des influenceurs et des experts du fitness | +1.8% | Consommateurs natifs du numérique dans les villes de niveau 1 et de niveau 2 | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Base de consommateurs soucieux de leur santé en hausse et demande de nutrition à emporter
La prise de conscience croissante en matière de santé parmi les consommateurs urbains stimule une croissance significative du marché des barres énergétiques. Les adultes urbains, consommant en moyenne 1 943 Kcal par jour, présentent des lacunes notables en matière d'apport en protéines et en micronutriments, positionnant les barres énergétiques comme un complément pratique. Cette sensibilisation nutritionnelle accrue est soulignée par les conclusions de Sodexo : les Indiens, notamment 60 % des millennials âgés de 25 à 44 ans, sont à la pointe de l'adoption de saines habitudes alimentaires, avec un engagement prononcé en faveur de choix alimentaires durables en 2024 [1]. Cette tendance ne se limite pas aux zones métropolitaines ; les villes de niveau 2, qui représentent près de la moitié des acheteurs en ligne en Inde, témoignent d'une adoption géographique plus large des comportements soucieux de la santé. Le contexte post-pandémique a vu les consommateurs de plus en plus disposés à payer une prime pour des produits axés sur la santé, notamment ceux ciblant la gestion du poids et la réduction du stress. À mesure que les modes de vie chargés s'entremêlent avec une conscience accrue de la santé, la demande de snacks pratiques et nutritifs comme les barres énergétiques reste robuste. Des marques telles que YogaBar saisissent cet élan en proposant des barres riches en protéines et à étiquetage naturel conçues pour les amateurs de fitness urbains. Cet alignement entre l'évolution des modes de vie des consommateurs et une conscience de la santé plus profonde propulse le marché indien des barres énergétiques, suggérant que sa croissance n'est pas simplement une tendance passagère. Les innovations en matière d'emballage et l'essor des ventes en ligne élargissent encore l'accès, propulsant l'expansion du marché au-delà des limites urbaines traditionnelles.
Développement des centres de fitness et des salles de sport
L'expansion des infrastructures de fitness constitue un moteur clé de la consommation de barres énergétiques via les canaux de distribution directs et l'adoption accrue parmi les amateurs de fitness. L'Autorité sportive de l'Inde (SAI) gère 24 Centres nationaux d'excellence et 69 centres d'entraînement, soutenant plus de 3 240 athlètes avec des programmes nutritionnels spécialisés en 2022-23, établissant ainsi une base pour l'adoption de la nutrition de performance [2]. Par ailleurs, des chaînes de fitness privées comme Gold's Gym, Cure.fit et Talwalkars continuent de se développer dans les zones urbaines, élargissant la base de consommateurs de barres énergétiques. Les programmes de bien-être en entreprise ont également intégré les barres énergétiques dans leurs offres, étendant la portée du marché aux professionnels actifs. La pandémie de COVID-19 a accéléré la transformation numérique dans le secteur du fitness, donnant lieu à des modèles hybrides combinant installations physiques et services en ligne. Cette évolution a élargi l'accès aux produits nutritionnels au-delà des membres traditionnels des salles de sport. Des entreprises comme The Whole Truth ont capitalisé sur ces points de contact élargis avec les consommateurs en proposant des barres protéinées et énergétiques qui séduisent à la fois les athlètes et les amateurs de fitness récréatif. Ainsi, le développement de cet écosystème fitness, comprenant les installations sportives gouvernementales, les salles de sport commerciales, les programmes de bien-être en entreprise et les modèles de prestation hybrides, fournit un soutien structurel à une croissance durable du marché. Cette intégration des infrastructures de fitness et des produits nutritionnels s'aligne sur l'évolution des modes de vie des consommateurs dans les régions urbaines et semi-urbaines.
Participation sportive et récréative en hausse
Le mouvement Khelo India, ainsi que diverses initiatives gouvernementales, ont considérablement élargi la base d'athlètes en Inde tout en intégrant la nutrition de performance comme composante essentielle dans tous les groupes d'âge et niveaux de compétence. Par ailleurs, l'Autorité sportive de l'Inde (SAI) a développé des centres d'entraînement spécialisés et des plans alimentaires personnalisés, conçus par des nutritionnistes professionnels, pour les athlètes dans des disciplines telles que l'athlétisme, la boxe et l'haltérophilie, soulignant l'importance de la nutrition dans l'amélioration des performances. Ce cadre institutionnel influence les habitudes de consommation, les athlètes récréatifs et les amateurs de fitness adoptant de plus en plus des pratiques professionnelles d'entraînement et de nutrition. Par ailleurs, les partenariats stratégiques entre les autorités sportives et les marques de nutrition ont renforcé la crédibilité et élargi les réseaux de distribution, faisant passer les barres énergétiques des cercles athlétiques de niche aux marchés de consommation grand public. De plus, un environnement réglementaire favorable et les recommandations gouvernementales répondent au scepticisme des consommateurs à l'égard de la supplémentation, positionnant les barres énergétiques et nutritionnelles comme des outils essentiels à la performance plutôt que comme des produits de luxe. Des marques comme YogaBar tirent parti de cet environnement de confiance pour commercialiser des barres protéinées et énergétiques alignées sur les principes scientifiques de la nutrition. L'intégration des infrastructures sportives menées par le gouvernement, de l'éducation nutritionnelle et des collaborations d'entreprises favorise un écosystème robuste qui soutient la croissance du marché des barres énergétiques. À mesure que la participation sportive et récréative continue d'augmenter à l'échelle nationale, cette approche globale assure une expansion durable du marché.
Innovation en matière de saveurs et de composition nutritionnelle
Le marché des barres énergétiques en Inde connaît une transformation significative, portée par l'intégration de diverses traditions culinaires et des avancées en sciences nutritionnelles. Les fabricants exploitent la tendance aux produits naturels pour développer des produits uniques qui commandent des prix premium et fidélisent les consommateurs. Un exemple notable est le lancement en juillet 2025 par l'influenceur Revant Himatsingka de « Only What's Needed », qui met l'accent sur un étiquetage transparent et des ingrédients minimaux, élaborés à partir des contributions du public pour répondre aux attentes des consommateurs. Par ailleurs, les innovations en matière de saveurs ont dépassé le chocolat et la vanille traditionnels, intégrant des goûts régionaux et des formulations à base de millet. Ces développements s'alignent sur les initiatives nutritionnelles gouvernementales et les habitudes alimentaires indiennes traditionnelles. Les compositions nutritionnelles se concentrent désormais sur les bénéfices fonctionnels, les marques incorporant des prébiotiques, des probiotiques et des micronutriments ciblés pour répondre à des préoccupations de santé spécifiques, offrant bien plus que des protéines de base. De plus, le cadre réglementaire soutient ces avancées, les directives de l'FSSAI d'avril 2022 sur les nutraceutiques définissant les ingrédients botaniques autorisés et les catégories d'aliments fonctionnels, permettant un développement de produits conforme. Des marques comme Sirimiri capitalisent sur ces tendances en combinant des ingrédients traditionnels avec la science nutritionnelle moderne. Ce cycle d'innovation dynamique renforce la confiance et la fidélité des consommateurs tout en stimulant la croissance du marché. En répondant aux goûts locaux et aux besoins de santé, ces produits se différencient dans un paysage concurrentiel, en adhérant aux normes réglementaires en évolution. La combinaison de la pertinence culturelle et du progrès scientifique constitue un facteur de différenciation clé dans le marché des barres énergétiques en expansion en Inde.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Prix élevé par rapport aux snacks traditionnels | -2.1% | Nationale, avec un impact particulier dans les villes de niveau 2 et de niveau 3 | Moyen terme (2-4 ans) |
| Perception négative des barres à haute teneur en sucre parmi les consommateurs soucieux de leur santé | -1.4% | Marchés urbains avec une plus grande sensibilisation à la santé | Court terme (≤ 2 ans) |
| Sensibilisation limitée des consommateurs dans les zones non urbaines | -1.8% | Régions rurales et semi-urbaines, notamment Est et Nord | Long terme (≥ 4 ans) |
| Concurrence d'autres snacks sains | -1.6% | Nationale, avec une intensité variable selon le canal de distribution | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Prix élevé par rapport aux snacks traditionnels
La sensibilité aux prix représente un défi majeur sur le marché des barres énergétiques. Les snacks traditionnels, dont le prix se situe entre 5 et 20 INR, sont considérablement moins chers que les barres énergétiques, dont le prix varie de 45 à 540 INR. Cette différence de prix de 5 à 10 fois crée un obstacle substantiel à l'essai et aux achats répétés, en particulier dans les villes de niveau 2 et de niveau 3 sensibles aux prix. Bien que les barres énergétiques offrent une valeur nutritionnelle supérieure, les consommateurs de ces régions optent souvent pour des snacks locaux moins chers qui procurent une satiété immédiate. En conséquence, les détaillants privilégient les articles à rotation plus rapide et à prix plus bas, réduisant l'espace en rayon et la visibilité des barres énergétiques à marges plus élevées. Les efforts des entreprises pour réduire les coûts par l'ingénierie de valeur sont limités par la nécessité de maintenir l'intégrité nutritionnelle, car compromettre la qualité du produit risque d'éroder la confiance des consommateurs et la valeur de la marque. Des marques telles que Healthkart et Sproutlife Foods, malgré leur popularité, doivent soigneusement équilibrer les prix premium avec la fourniture de véritables bénéfices nutritionnels pour séduire les amateurs de fitness urbains et la base de consommateurs semi-urbains en croissance. À mesure que le marché s'étend au-delà des zones métropolitaines, la disparité économique en matière de prix reste un obstacle critique, nécessitant des stratégies ciblées pour garantir l'accessibilité sans diluer les attributs de santé fondamentaux. Cette tension permanente entre les prix premium et l'accessibilité des snacks traditionnels continue de façonner les stratégies de distribution et de marketing dans le segment des barres énergétiques en forte croissance.
Perception négative des barres à haute teneur en sucre parmi les consommateurs soucieux de leur santé
Les consommateurs soucieux de leur santé, qui stimulent la croissance et les prix premium sur le marché des barres énergétiques en Inde, nourrissent des inquiétudes concernant la teneur élevée en sucre. Des campagnes, telles que celle de Revant Himatsingka Label Padhega India,
visent à éduquer ces consommateurs. Elles révèlent que de nombreuses barres énergétiques contiennent des niveaux de sucre comparables aux articles de confiserie, remettant en question leur positionnement en tant qu'aliments santé et suscitant du scepticisme. Cette préoccupation s'étend au-delà des sucres ajoutés pour inclure les édulcorants naturels et les alcools de sucre qui, malgré leurs profils nutritionnels distincts, sont souvent associés aux aliments transformés. La FSSAI applique des réglementations strictes en matière d'étiquetage, exigeant une divulgation claire de la teneur en sucre et la justification des allégations de santé [3]. Bien que cela améliore la transparence, cela limite la capacité des marques à dissimuler les formulations à haute teneur en sucre. En conséquence, les fabricants font face à un compromis entre l'optimisation du goût, souvent dépendant des sucres, et le maintien d'une image fortement axée sur la santé. Des marques comme YogaBar ont répondu en mettant l'accent sur des ingrédients naturels avec une teneur réduite en sucre pour mieux s'aligner sur les attentes des consommateurs. La surveillance accrue des consommateurs, combinée aux pressions réglementaires, met à l'épreuve le marché des barres énergétiques en Inde. Les entreprises sont désormais contraintes d'innover, en développant des formulations qui équilibrent saveur et bénéfices pour la santé afin de maintenir la confiance des consommateurs et de stimuler la croissance du marché.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les barres riches en protéines dominent le marchéLes barres riches en protéines ont représenté une part de marché dominante de 43,47 % en 2025 et devraient croître à un CAGR robuste de 14,98 % jusqu'en 2031. Cette tendance met en évidence un changement dans la priorité des consommateurs, passant du snacking indulgent à la nutrition fonctionnelle. La carence généralisée en protéines dans les régimes alimentaires indiens, souvent insuffisants en protéines adéquates, stimule une demande soutenue pour une supplémentation protéique pratique. Les recommandations de professionnels du fitness et de personnalités sportives renforcent encore l'attrait de la catégorie des barres protéinées. Par exemple, Axar Patel a à la fois investi dans FitFeast et en est devenu l'ambassadeur de marque, une marque promouvant des snacks riches en protéines auprès d'un public plus large que les seuls amateurs de fitness.
De plus, les barres de céréales et de granola, traditionnellement dominantes dans le segment du snacking, font désormais face à des défis à mesure que les préférences des consommateurs évoluent vers la nutrition fonctionnelle. Pendant ce temps, les barres aux fruits et aux noix attirent les consommateurs à la recherche d'ingrédients naturels et de saveurs familières. La dynamique concurrentielle au sein des catégories de produits révèle une tendance à la premiumisation, les barres à 20-30 g de protéines commandant des prix plus élevés que les variantes à 10 g, reflétant la volonté des consommateurs de payer pour une fonctionnalité accrue. Les fabricants accélèrent les cycles d'innovation en incorporant des protéines végétales, des ingrédients naturels et des formulations spécialisées ciblant des besoins spécifiques, tels que le remplacement de repas ou la récupération post-entraînement. Cette trajectoire de croissance s'aligne sur la culture du fitness en expansion et la sensibilisation croissante au rôle des protéines dans la gestion du poids, le développement musculaire et le maintien de la santé globale.



Par démographie des consommateurs :
les adultes dominent tandis que les amateurs de sport accélèrentLes adultes représentent une part dominante de 54,66 % du marché en 2025. Leurs habitudes de consommation établies ont intégré de manière transparente les barres énergétiques dans les routines quotidiennes, servant de substituts de repas, de snacks au bureau et de nutrition à emporter. Cette domination est soutenue par la hausse des revenus disponibles et une sensibilisation accrue à la santé, permettant aux consommateurs d'accepter des prix premium pour des produits alimentaires fonctionnels. La préférence pour la commodité, combinée à la fonctionnalité, positionne les adultes comme la base de clientèle principale, assurant une demande constante.
Les amateurs de sport et de fitness représentent le segment à la croissance la plus rapide, avec un CAGR robuste de 15,06 % prévu jusqu'en 2031. Cette croissance est portée par l'expansion des infrastructures de fitness et un changement culturel vers des modes de vie actifs. Par ailleurs, les initiatives gouvernementales et les recommandations de célébrités ont normalisé la nutrition de performance, notamment parmi les personnes qui privilégient les barres énergétiques pour l'amélioration des performances et la récupération. De plus, les enfants représentent une opportunité émergente, car les parents recherchent de plus en plus des alternatives de snacking plus saines aux confiseries traditionnelles et aux snacks transformés. Des marques comme Mama Nourish répondent à cette demande avec des produits adaptés aux enfants tels que la Dryfruit Instant Energy LadduBar, qui répond aux besoins nutritionnels tout en respectant les directives strictes de la FSSAI sur les allégations de santé et la sécurité des ingrédients. Ces informations démographiques mettent en évidence des habitudes de consommation variées et des préférences de produits, stimulant diverses trajectoires de croissance sur le marché.
Par profil de saveur :
les barres à base de chocolat dominent, tandis que les variantes aux noix et aux graines gagnent en popularitéLes barres à base de chocolat ont représenté une part dominante de 38,98 % du marché indien des barres énergétiques en 2025, tandis que les variantes à base de noix et de graines devraient enregistrer la croissance la plus rapide avec un CAGR de 14,61 % jusqu'en 2031. La domination des barres à base de chocolat reflète la forte familiarité des consommateurs avec les saveurs chocolatées et la préférence croissante pour des snacks qui combinent goût indulgent et nutrition fonctionnelle. Les formulations à base de chocolat aident les fabricants à séduire une base de consommateurs plus large, incluant les amateurs de fitness, les professionnels actifs et les consommateurs passant de la confiserie conventionnelle à des alternatives de snacking plus saines. Les fabricants intègrent de plus en plus le chocolat noir, le cacao, les noix et les ingrédients riches en protéines pour améliorer la valeur nutritionnelle sans compromettre le goût. Par exemple, RiteBite Max Protein propose des variantes à base de chocolat telles que Choco Almond, Choco Fudge et Choco Classic dans différentes gammes de teneur en protéines, démontrant comment les saveurs familières sont exploitées pour répondre à diverses exigences nutritionnelles et occasions de consommation.
Pendant ce temps, les barres à base de noix et de graines gagnent en popularité à mesure que les consommateurs privilégient de plus en plus les ingrédients naturels, la nutrition végétale et les composants alimentaires reconnaissables. Le segment bénéficie de la consommation établie d'amandes, de noix de cajou, d'arachides et de graines dans les régimes alimentaires indiens, rendant ces formulations attrayantes pour les consommateurs soucieux de leur santé à la recherche de snacks pratiques et riches en nutriments. Les fabricants répondent en introduisant des combinaisons de noix, de graines, de fruits secs et de céréales complètes qui offrent des textures et des bénéfices nutritionnels différenciés. Les variantes à base de fruits attirent également les consommateurs à la recherche de profils de saveurs naturellement sucrés, tandis que des combinaisons innovantes intégrant des millets, des ingrédients indiens traditionnels et des formulations à teneur réduite en sucre élargissent la diversité des produits. La demande croissante de produits naturels, associée à une sensibilisation accrue à la qualité des ingrédients et à la composition nutritionnelle, devrait accélérer l'innovation dans toutes les catégories de saveurs. Par conséquent, si les barres à base de chocolat devraient conserver leur leadership grâce à une large acceptation gustative, les variantes à base de noix et de graines sont positionnées pour gagner des parts de marché à mesure que les préférences des consommateurs évoluent vers des options de snacking naturelles et fonctionnelles.

Par canal de distribution :
les supermarchés dominent tandis que le commerce électronique s'accélèreLes supermarchés/hypermarchés dominent le paysage de la vente au détail en 2025, détenant une part de marché dominante de 62,56 %. Ces canaux traditionnels non seulement améliorent la visibilité des produits, mais offrent également aux consommateurs des opportunités d'essai. Pendant ce temps, les boutiques de vente au détail en ligne émergent comme le canal à la croissance la plus rapide, affichant un CAGR robuste de 15,32 % prévu jusqu'en 2031. Les supermarchés sont en tête, en raison des habitudes d'achat ancrées des consommateurs, de leur capacité à démontrer les produits et des opportunités d'achat impulsif qu'ils offrent, tous essentiels à l'adoption des barres énergétiques. En s'associant à des détaillants alimentaires bien connus, ces canaux renforcent leur crédibilité, permettant aux consommateurs de comparer les produits, d'examiner les étiquettes et de faire des choix éclairés. Pourtant, ces canaux sont confrontés à des pressions sur les marges et à un espace en rayon limité, limitant leur capacité à proliférer les références et à exercer une flexibilité promotionnelle.
La croissance rapide du commerce électronique reflète la transformation numérique en cours, notamment dans le secteur de l'épicerie en ligne. Ces plateformes en ligne favorisent les liens directs avec les consommateurs, adoptent des modèles d'abonnement et emploient des stratégies de marketing ciblées qui résonnent avec les acheteurs soucieux de leur santé à la recherche de profils nutritionnels ou d'ingrédients spécifiques. Les pharmacies et parapharmacies s'adressent à des segments de niche, en se concentrant sur la nutrition thérapeutique ou médicale, tandis que les épiceries et supérettes de proximité capitalisent sur l'accessibilité et les achats impulsifs. L'évolution du paysage de la distribution reflète l'évolution des habitudes des consommateurs. Notamment, les villes de niveau 2 et de niveau 3 représentent près de la moitié de tous les acheteurs en ligne, présentant une avenue de croissance lucrative pour les marques de barres énergétiques. À mesure que les marques naviguent dans l'équilibre délicat entre les coûts d'acquisition des clients et la pénétration du marché, il y a un glissement prononcé vers des stratégies omnicanal. Ces approches combinent harmonieusement la découverte et l'éducation en ligne avec les avantages tangibles des essais et de la commodité hors ligne.
Analyse géographique
En 2025, la région Ouest commande une part de marché dominante de 34,57 %, en grande partie grâce à l'écosystème fitness robuste du Maharashtra et du Gujarat. Mumbai, souvent considérée comme la capitale du fitness, accueille de nombreuses salles de sport, centres de bien-être et initiatives de santé en entreprise, créant des canaux de consommation naturels pour les barres énergétiques. Cette région bénéficie de revenus disponibles plus élevés et de modes de vie cosmopolites, favorisant l'adoption précoce des tendances mondiales en matière de santé. Par conséquent, les barres énergétiques sont positionnées comme des essentiels du mode de vie plutôt que comme des compléments de niche. Les atouts de distribution de l'Ouest comprennent des réseaux de biens de grande consommation établis, une pénétration étendue de la distribution moderne et une infrastructure logistique bien développée, assurant une couverture de marché efficace et la disponibilité des produits. Cependant, le marché fait face à des défis tels qu'une concurrence intense des acteurs établis et la nécessité d'un positionnement premium, qui créent des barrières à l'entrée pour les nouveaux acteurs dans ce segment mature.
La région Sud émerge comme un moteur de croissance clé, avec un CAGR prévu de 14,31 % jusqu'en 2031. La croissance dans cette région est soutenue par la base d'emplois axée sur la technologie du Karnataka, les capacités avancées de transformation alimentaire du Tamil Nadu et les centres urbains en expansion de l'Andhra Pradesh, qui favorisent collectivement des groupes de consommateurs aisés et soucieux de leur santé. Le leadership du Tamil Nadu dans les exportations d'aliments transformés offre des avantages en matière de chaîne d'approvisionnement et d'expertise manufacturière, permettant la production locale et les efficiences de coûts pour les entreprises de barres énergétiques. L'ouverture de la région à l'expérimentation alimentaire, associée à de solides institutions éducatives et à une sensibilisation accrue aux sciences nutritionnelles, crée un environnement propice à l'innovation produit et à l'expansion du marché. De plus, les États du Sud affichent des dépenses mensuelles par habitant plus élevées pour l'alimentation, indiquant une forte capacité des consommateurs pour les produits nutritionnels premium.
Les régions Nord et Est représentent des opportunités inexploitées, chacune caractérisée par des dynamiques de marché distinctes qui nécessitent des stratégies adaptées et des investissements à long terme. Dans le Nord, la concentration d'entreprises dans la région de Delhi-NCR et la culture orientée vers le sport du Pendjab offrent un potentiel de croissance, mais les préférences alimentaires traditionnelles et la sensibilité aux prix entravent l'adoption de produits premium. En revanche, l'Est fait face à des défis d'accessibilité en raison des dépenses mensuelles par habitant les plus faibles à l'échelle nationale. Cela nécessite le développement de produits à ingénierie de valeur et de stratégies de distribution alternatives axées sur l'accessibilité plutôt que sur la premiumisation. Pour réussir dans ces marchés émergents, les entreprises doivent prioriser le marketing éducatif, adapter les produits aux goûts locaux et collaborer avec des distributeurs régionaux qui possèdent une connaissance approfondie des nuances culturelles et du comportement des consommateurs, qui diffèrent significativement des marchés Ouest et Sud plus établis.
Paysage réglementaire
Les barres énergétiques en Inde sont réglementées par l'Autorité de sécurité et de normes alimentaires de l'Inde (FSSAI) dans le cadre plus large des aliments et des nutraceutiques, de nombreuses références étant formulées et commercialisées dans le cadre des Réglementations sur la sécurité et les normes alimentaires (compléments de santé, nutraceutiques, aliments à usage diététique spécial, aliments à des fins médicales spéciales, et aliments prébiotiques et probiotiques), 2022, où les barres constituent un format de livraison accepté. Les produits positionnés comme aliments à usage diététique spécial, tels que les barres de type substitut de repas, doivent s'aligner sur les dispositions compositionnelles de ces règles (y compris les plages d'énergie définies par repas pour les substituts partiels), tandis que tous les emballages de vente au détail grand public doivent se conformer aux Réglementations sur la sécurité et les normes alimentaires (étiquetage et affichage), 2020 pour les divulgations obligatoires en matière de nutrition et d'allégations.
En 2026, l'activité de la FSSAI a signalé des travaux de conformité supplémentaires pour les marques d'aliments emballés : en février 2026, la FSSAI a publié des projets d'amendements aux Réglementations sur les normes des produits alimentaires et les additifs alimentaires, 2011, afin de mettre à jour les références croisées aux Réglementations d'emballage de 2018 et aux Réglementations d'étiquetage et d'affichage de 2020 dans toutes les catégories alimentaires, incitant les entreprises opérant dans des segments de snacks emballés adjacents à réviser leurs étiquettes et leurs maquettes. Du côté des intrants, les modifications périodiques de l'évaluation en douane peuvent influencer les coûts à l'atterrissage pour des ingrédients tels que les huiles comestibles, le Conseil central des impôts directs et des douanes (CBIC) révisant les valeurs tarifaires via la Notification n° 49/2026-CUSTOMS (N.T.) datée du 29 mai 2026, renforçant la nécessité pour les importateurs de surveiller les mouvements de prix liés aux droits dans les formulations et les achats.
Analyse de la chaîne de valeur
La chaîne de valeur commence par l'approvisionnement en ingrédients, où les intrants clés comprennent les céréales et les millets (souvent d'origine nationale), les édulcorants et les liants (y compris les ingrédients à base de dattes et d'autres liants naturels), les graisses et les huiles, et les ajouts fonctionnels tels que les isolats de protéines de lactosérum qui sont fréquemment importés. La fabrication implique la formulation, le mélange et le façonnage à l'aide de procédés tels que l'extrusion ou la compression à froid, suivis d'étapes secondaires telles que l'enrobage, la découpe et l'emballage. Les systèmes de conformité et de qualité façonnent à la fois les décisions de formulation et d'étiquetage car la catégorie se situe souvent sous un positionnement alimentaire propriétaire ou nutraceutique/fonctionnel, nécessitant le respect des règles de la FSSAI, notamment les Réglementations sur l'étiquetage et l'affichage, 2020 pour les divulgations en matière de nutrition et d'allégations.
En aval, les marques distribuent via le commerce moderne (supermarchés/hypermarchés), les pharmacies/parapharmacies pour le positionnement performance et fonctionnel, et les plateformes de commerce électronique et de commerce rapide en forte croissance qui soutiennent la découverte, les abonnements et les assortiments ciblés. L'avis de la FSSAI d'avril 2024 aux opérateurs de commerce électronique sur l'évitement d'une catégorisation trompeuse des produits de santé et d'énergie a renforcé la gouvernance des rayons numériques, faisant de la taxonomie en ligne correcte et des descriptions de produits conformes une partie du flux de travail de commercialisation aux côtés de l'exécution de la vente au détail hors ligne. Cette structure favorise les acteurs capables d'équilibrer l'économie premium de la vente directe aux consommateurs avec la visibilité en rayon du commerce moderne, tout en gérant la volatilité des coûts des intrants et les choix d'emballage qui soutiennent la fraîcheur, la portabilité et le marketing axé sur les allégations.
Paysage concurrentiel
Concentration du Marché
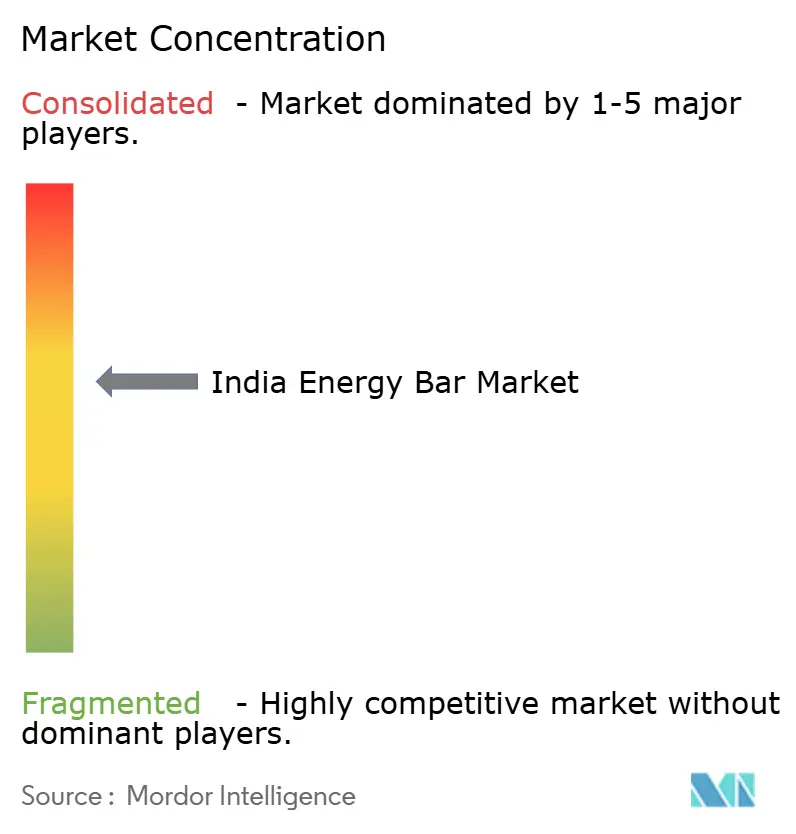
Le paysage concurrentiel du marché indien des barres énergétiques est modérément consolidé mais très dynamique, marqué par la présence à la fois d'acteurs établis et de marques émergentes. Les grandes entreprises de biens de grande consommation, les marques de nutrition spécialisées et les startups de vente directe aux consommateurs se font concurrence en privilégiant l'innovation produit, les stratégies de distribution et un positionnement de marque distinct. Cet environnement fragmenté mais concurrentiel favorise la différenciation grâce à des offres de produits naturels, la transparence dans l'approvisionnement en ingrédients et l'engagement auprès de consommateurs plus jeunes et sceptiques à la recherche d'authenticité. Par exemple, des marques comme YogaBar se concentrent sur l'étiquetage naturel et la transparence des ingrédients pour attirer les acheteurs soucieux de leur santé.
Des actions stratégiques telles que les acquisitions influencent les tendances de consolidation du marché. Un exemple notable est l'acquisition de Naturell par Zydus Wellness pour 390 crores de roupies en octobre 2024, démontrant comment les entreprises dotées de solides capacités de distribution et de ressources financières renforcent leur présence sur le marché. L'adoption technologique différencie davantage les concurrents, les acteurs exploitant le commerce électronique, les modèles de vente directe aux consommateurs et le marketing numérique pour engager une base de consommateurs avertis qui scrutent l'efficacité et la sécurité des produits avant l'achat. Ces outils numériques permettent une distribution omnicanal et des partenariats avec des influenceurs, qui renforcent la crédibilité et la confiance de la marque, des facteurs critiques dans une catégorie où les allégations de performance et de santé sont essentielles.
De plus, des opportunités d'espaces blancs subsistent pour répondre aux préférences de saveurs régionales, aux formulations nutritionnelles spécialisées et aux segments démographiques mal desservis. Les perturbateurs émergents mettent l'accent sur l'engagement communautaire et le marketing transparent qui résonne avec les consommateurs plus jeunes méfiants des allégations conventionnelles. L'environnement réglementaire, dirigé par les directives évolutives de la FSSAI, présente à la fois des défis et des opportunités pour l'innovation. Les entreprises dotées de systèmes robustes de gestion de la qualité sont mieux positionnées pour en bénéficier, notamment lors de la formulation d'allégations sur les ingrédients fonctionnels. Ce cadre réglementaire soutient la croissance du marché en équilibrant la conformité avec le développement créatif de produits adaptés aux demandes évolutives des consommateurs sur le marché indien des barres énergétiques.
Leaders du secteur des barres énergétiques en Inde
-
Naturell India Pvt Ltd
-
SproutLife Foods Private Limited (Yogabars)
-
Fitshit Health Solutions Pvt. Ltd (The Whole Truth)
-
General Mills Inc.
-
Mars Incorporated
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des barres énergétiques en Inde Entreprises couvertes dans ce rapport
- Mondelēz International, Inc.
- General Mills Inc.
- Mars, Incorporated
- Wholesome Habits Private Limited
- UNIBIC Foods India Pvt Ltd
- SproutLife Foods Private Limited
- Fitshit Health Solutions Pvt. Ltd (The Whole Truth)
- Zydus Wellness Limited (RiteBite Max Protein)
- Pure Snacks Private Limited (Mojo Bar)
- Wingreens Farms (Wingreens Harvest)
- Mensa Brands (MyFitness)
- Bright Lifecare Pvt. Ltd (MuscleBlaze)
- Swasthum Wellness Pvt. Ltd. (Getmymettle)
- Simpl Innovative Brands Pvt. Ltd. (Phab)
- Monkey Bar
- Adishtu
- Proathlix
- Beyond Food
- Britannia Industries
- Betterfoodfactory
Lire l’analyse des entreprises de barres énergétiques en Inde
Opportunités de marché et perspectives d'avenir
Les opportunités se concentrent autour de l'innovation conforme, de l'accessibilité et de l'expansion des canaux vers de nouvelles occasions de consommation. Le positionnement riche en protéines et naturel continue de remodeler les stratégies de marque, mais l'espace blanc le plus exploitable réside dans les formulations qui répondent à la surveillance du sucre grâce à un étiquetage transparent et à des choix d'ingrédients (par exemple, la douceur à base de dattes et de jaggery) tout en maintenant le goût et la texture. Le glissement continu de la découverte et du réapprovisionnement vers le commerce en ligne et le commerce rapide crée de la place pour des packs d'essai, des abonnements et des assortiments ciblés pour les adultes et les amateurs de sport et de fitness, soutenus par la capacité du canal à mettre en valeur les attributs fonctionnels et à permettre des achats répétés rapides.
Les programmes de fabrication et d'écosystème offrent une marge supplémentaire aux marques pour développer la production localisée et élargir la portée de la distribution. Le Régime PLI du Ministère des industries de transformation alimentaire pour le secteur de la transformation alimentaire (enveloppe de 10 900 crores INR) priorise explicitement l'innovation et les produits à base de millet, s'alignant sur les barres énergétiques qui incorporent des céréales indigènes et des ingrédients fonctionnels. Les investissements plus larges dans la capacité des aliments emballés renforcent également l'écosystème des fournisseurs et de la co-fabrication sur lequel les marques de barres énergétiques s'appuient pour l'échelle et l'effet de levier des achats, illustré par l'annonce de Nestle India en mars 2026 d'une nouvelle ligne de production dans son installation de Sanand au Gujarat et le plan d'expansion de la fabrication alimentaire pluriannuel déclaré de PepsiCo India annoncé en mai 2026. Ces mouvements, combinés à l'accent mis par la FSSAI sur l'application de l'étiquetage, favorisent les entreprises capables d'industrialiser les allégations de produits naturels, de standardiser la qualité et d'exécuter une distribution omnicanal tout en maintenant une économie unitaire viable pour les consommateurs sensibles aux prix au-delà des principaux marchés métropolitains.
Développements industriels récents dans Marché des barres énergétiques en Inde
- Avril 2026 : ITC Limited a finalisé l'acquisition du contrôle de SproutLife Foods Private Limited (YogaBar), en faisant une filiale effective au 1er avril 2026 après avoir obtenu le droit de nommer une majorité d'administrateurs au conseil d'administration. Cette opération apporte une plateforme de distribution et d'approvisionnement de biens de grande consommation à grande échelle derrière une marque de barres énergétiques et protéinées axée sur le numérique. Elle augmente également la pression concurrentielle sur les marques indépendantes à mesure que la portée du commerce moderne et les budgets de développement de marque deviennent plus faciles à déployer à l'échelle nationale.
- Février 2026 : Un tour de financement de Série D de 51 millions USD a été clôturé pour la marque The Whole Truth sous Fitshit Health Solutions Pvt. Ltd, avec Sofina Ventures et Sauce.vc menant le tour. Le capital soutient des investissements plus profonds dans le développement de produits et la montée en puissance opérationnelle dans le domaine du snacking naturel, y compris les barres. Le nouveau financement renforce la portée de marché de la marque grâce à une distribution élargie et une cadence marketing accrue, intensifiant la concurrence dans l'espace du snacking naturel.
- Octobre 2024 : Zydus Wellness a annoncé un accord définitif pour acquérir 100 % de Naturell (India) Private Limited, le fabricant des barres RiteBite Max Protein, pour 390 crores INR. L'acquisition relie un portefeuille de barres établi à la plateforme de distribution et de santé grand public de Zydus Wellness. Elle accélère la consolidation dans les formats de snacks orientés performance et augmente la prominence des grands acteurs de portefeuille dans les négociations d'espace en rayon.
Marché des barres énergétiques en Inde Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les barres énergétiques emballées vendues en Inde via des canaux hors ligne et en ligne, où la consommation est destinée au snacking pratique et à l'énergie rapide. Les revenus sont comptabilisés au point où les produits de marque sont vendus sur le marché, convertis en USD pour la cohérence.
Exclusions de portée : Exclut les barres faites maison ou non emballées, et exclut également les catégories plus larges de barres de snacking à moins qu'elles ne soient vendues en tant que barres énergétiques.
Aperçu de la segmentation
- Par type de produit
- Barres de céréales/granola
- Barres riches en protéines
- Barres aux fruits et aux noix
- Par démographie des consommateurs
- Enfants/jeunes
- Adultes
- Amateurs de sport et de fitness
- Par profil de saveur
- Barres à base de chocolat
- Barres à base de fruits
- Barres à base de noix et de graines
- Autres saveurs uniques
- Par canal de distribution
- Supermarchés/hypermarchés
- Pharmacies/parapharmacies
- Épiceries/supérettes de proximité
- Boutiques de vente au détail en ligne
- Autres canaux de distribution
- Par région
- Est
- Ouest
- Nord
- Sud
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour établir la structure de base du modèle et ancrer les hypothèses qui peuvent être vérifiées dans les données publiques. Nous examinons des sources telles que les statistiques commerciales du Ministère du commerce et de l'industrie, les mises à jour et notifications de la FSSAI, l'Enquête nationale par sondage (contexte des dépenses de consommation) et les séries macroéconomiques de la Banque de réserve de l'Inde pour les tendances d'inflation et de change. Lorsqu'elles sont disponibles, nous lisons également les mises à jour sur les snacks et les aliments emballés provenant d'organismes sectoriels tels que la FICCI et l'ASSOCHAM, ainsi que des revues scientifiques évaluées par des pairs en nutrition et en sciences alimentaires pour comprendre les évolutions des ingrédients et de l'étiquetage.
Pour relier ces signaux aux performances des entreprises, nous ajoutons des rapports annuels, des dépôts et des présentations aux investisseurs des entreprises d'aliments emballés pertinentes, ainsi que des couvertures de presse réputées pour les lancements et les mouvements de prix. Des abonnements payants sont utilisés de manière limitée pour les données financières et le renseignement sur les entreprises, ainsi que pour les recherches de brevets lorsque l'activité de formulation soutient une vue de tendance. Les sources documentaires listées ici sont illustratives uniquement, et de nombreux autres documents publics ont également été utilisés pour collecter, valider et clarifier les points de données.
Entretiens primaires et enquêtes
Le travail primaire est utilisé pour transformer les signaux documentaires en intrants pratiques, notamment pour les fourchettes de prix, la répartition des canaux et la fréquence d'achat des barres pour le fitness, les voyages ou le snacking quotidien. Nous nous entretenons avec un mélange de responsables côté marque, de parties prenantes de la distribution et de la vente au détail, et d'experts de la catégorie dans les principales régions indiennes afin que les lacunes en matière de disponibilité et de modèles de remise puissent être corrigées avant que les chiffres finaux ne soient arrêtés.
Répartition des répondants aux travaux de terrain de recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 33 % | Directeurs généraux : 13 % |
| Niveau intermédiaire : 46 % | Responsables fonctionnels/d'unité : 37 % |
| Petits acteurs : 21 % | Managers : 50 % |
Dimensionnement du marché et prévisions
Pour le dimensionnement, nous utilisons une approche descendante où le bassin de demande de snacks emballés et de barres nutritionnelles est reconstruit à travers la présence dans les canaux et la fréquence de consommation, puis réduit aux barres énergétiques en utilisant les définitions de catégorie utilisées par les détaillants et les marques. Les totaux sont corroborés par des approximations ascendantes sélectives, où les points de prix échantillonnés sont multipliés par les volumes estimés dans les canaux clés, puis ajustés à l'aide de vérifications par entretien.
Quelques intrants pratiques qui façonnent le modèle comprennent : le prix de vente moyen par taille d'emballage, la part de la vente au détail en ligne par rapport au commerce moderne et aux pharmacies, le taux de nouveaux lancements de produits et de reformulations (par exemple, le positionnement céréales complètes, noix et graines), et l'intensité des promotions qui modifie temporairement les prix réalisés. Nous suivons également la participation aux salles de sport et au fitness comme signal de demande directionnel, ainsi que les tendances d'inflation qui affectent le déclassement des consommateurs. Lorsqu'un canal a une visibilité faible, nous comblons le manque en utilisant des répartitions proxy de catégories de snacks emballés similaires, puis nous revérifions la répartition avec les répondants primaires.
Les prévisions sont construites à l'aide d'une analyse de scénarios avec un ensemble simple de moteurs de demande, et les hypothèses sont alignées sur ce que les experts attendent pour l'expansion des canaux et la progression des prix. Les taux de croissance sont ensuite soumis à des tests de résistance par rapport aux évolutions historiques de la disponibilité et de l'accessibilité avant que la série finale ne soit publiée.
Validation des données et cycle de mise à jour
Les résultats sont validés par triangulation sur trois couches, à savoir les indicateurs documentaires, les retours primaires et les vérifications de cohérence interne sur les années. Si la croissance fait des bonds ou si les parts de canaux évoluent trop brusquement, les intrants sont réexaminés et les répondants sont recontactés pour confirmer si le changement est réel ou dû à des remises temporaires ou à un événement d'approvisionnement ponctuel.
Avant la validation finale, le modèle est examiné par un autre analyste pour confirmer les conversions de devises, le traitement de l'inflation et la logique derrière tout changement de palier. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées en cas d'événements importants tels que des mises à jour réglementaires majeures, des mouvements brusques des coûts des intrants ou un changement visible dans la structure des canaux. Juste avant la livraison, nous effectuons une dernière vérification afin que les clients reçoivent la vue la plus actuelle disponible.
Estimation du marché des barres énergétiques en Inde par Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les barres énergétiques en Inde peuvent sembler très éloignées les unes des autres car chaque éditeur utilise une limite de produit différente, une définition d'année différente et une base de prix différente. Les différences proviennent également de la manière dont les remises en ligne sont traitées, de l'explicitation ou non de la couverture régionale et de la quantité de validation primaire utilisée pour vérifier la répartition des canaux.
Les barres de snacking fonctionnelles telles que les barres protéinées, les barres de fibres et les barres de substitution de repas se situent en dehors de la portée de Mordor Intelligence ici, ce qui explique en partie pourquoi la valeur dans cette étude ne suit pas les totaux plus larges de barres de snacking observés dans certaines publications. D'autres écarts proviennent généralement du mélange de la valeur de vente au détail avec les revenus des fabricants, de l'utilisation d'hypothèses d'adoption agressives pour la demande axée sur le fitness, ou de l'application d'une tendance de prix de vente moyen unique sans vérifier les évolutions de la taille des emballages et l'intensité des promotions.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 25,12 millions USD (2025) | |
| Agrégateur de vente au détail A | 3,91 millions USD (2024) | Utilise une année de base antérieure et tend à sous-estimer la contribution hors ligne lorsque les ventes du commerce moderne et des pharmacies ne sont pas entièrement capturées, ce qui réduit le total pour l'Inde. |
| Éditeur sectoriel B | 13,00 millions USD (2025) | Couvre les barres de snacking fonctionnelles comme une catégorie combinée et n'isole que partiellement les barres énergétiques, de sorte que le chiffre reflète un bassin de produits différent et un profil de croissance plus lent. |
En examinant le tableau, l'écart s'explique principalement par ce qui est inclus en tant que barre énergétique, ainsi que par la manière dont la couverture des canaux et les prix réalisés sont intégrés dans le calcul. En maintenant les intrants liés à des répartitions de canaux claires, à des prix au niveau des emballages et à des étapes de validation reproductibles, la valeur finale est plus facile à tracer et à mettre à jour d'année en année.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des barres énergétiques en Inde en 2026 ?
La taille du marché des barres énergétiques en Inde s'élève à 28,57 millions USD en 2026.
Quel type de produit domine les ventes ?
Les barres riches en protéines ont détenu 43,47 % de la part de marché des barres énergétiques en Inde en 2025 et resteront dominantes jusqu'en 2031.
Quelle région affiche la croissance la plus rapide ?
Les États du Sud affichent collectivement le CAGR le plus rapide à 14,31 % durant 2026-2031.
Comment le commerce électronique influence-t-il les ventes ?
La vente au détail en ligne est le canal à la croissance la plus rapide avec un CAGR de 15,32 %, aidé par les modèles d'abonnement et la livraison par commerce rapide.