
Taille et part de marché des drêches de distillerie séchées avec solubles en Inde
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 177.42 Millions de dollars américains |
| Taille du Marché (2026) | 197.51 Millions de dollars américains |
| Taille du Marché (2031) | 337.57 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 11.32 % |
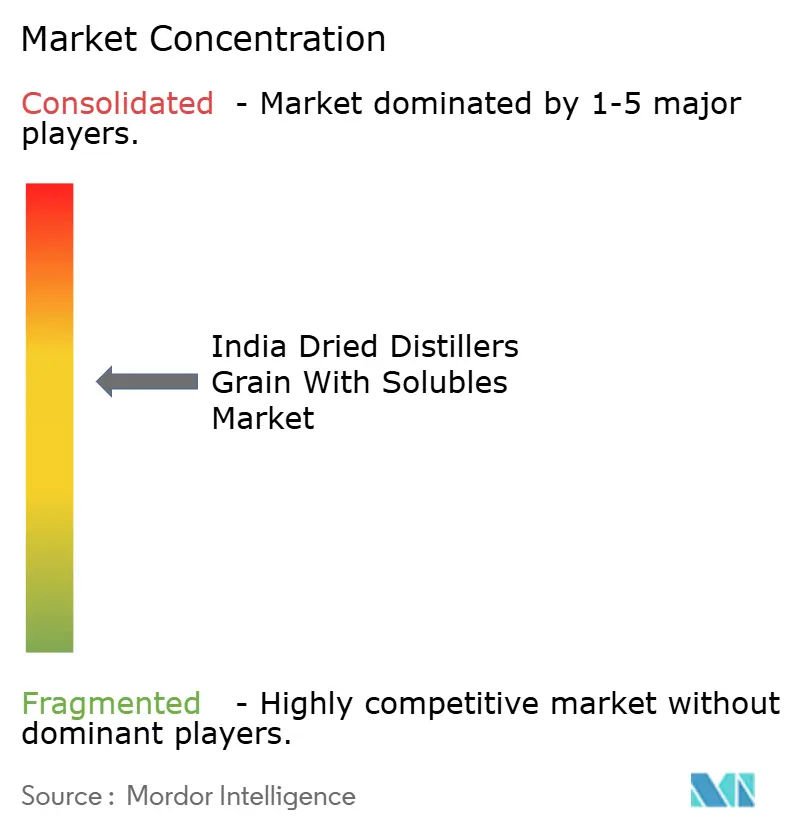
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché indien des drêches de distillerie séchées avec solubles par Mordor Intelligence
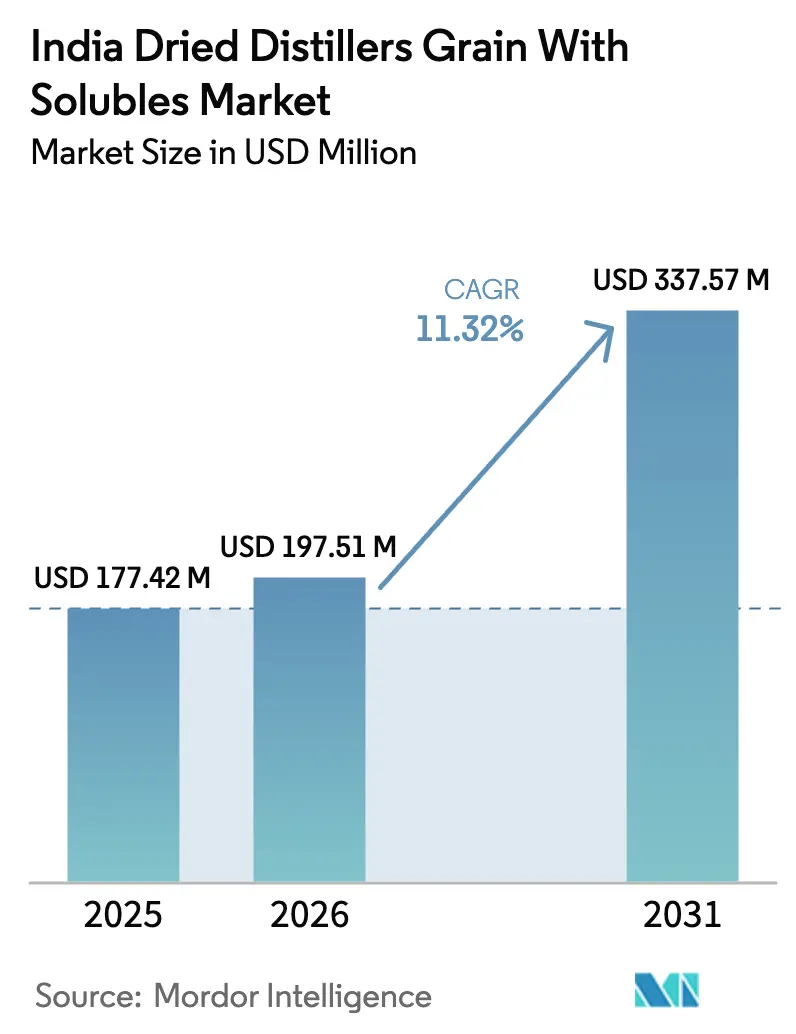
La taille du marché indien des drêches de distillerie séchées avec solubles était évaluée à 177,42 millions USD en 2025 et devrait croître de 197,51 millions USD en 2026 pour atteindre 337,57 millions USD d'ici 2031, à un CAGR de 11,32 % durant la période de prévision (2026-2031). Le mandat indien de mélange d'éthanol s'aligne sur les besoins nutritionnels de l'élevage, établissant les DDGS (drêches de distillerie séchées avec solubles) comme un ingrédient alimentaire significatif pour combler le déficit en protéines du pays. Les usines d'aliments pour animaux, les exploitations laitières et les intégrateurs avicoles augmentent l'incorporation des DDGS dans leurs formulations en raison de leur teneur en protéines brutes de 26 à 30 % et d'une énergie métabolisable comparable au maïs. La mise en œuvre de la politique E20 et les investissements industriels, notamment l'expansion de l'installation de Raipur de Modi Naturals en 2025, garantissent un approvisionnement constant en DDGS à base de céréales tout en réduisant la dépendance aux importations de farine de soja. Malgré les défis liés à la logistique, aux facteurs antinutritionnels et aux réglementations fiscales, les DDGS maintiennent un avantage de coût de 15 à 20 % par rapport aux farines protéiques traditionnelles, permettant aux fabricants d'aliments de préserver leurs marges lors des fluctuations des prix des céréales fourragères.
Principaux enseignements du rapport
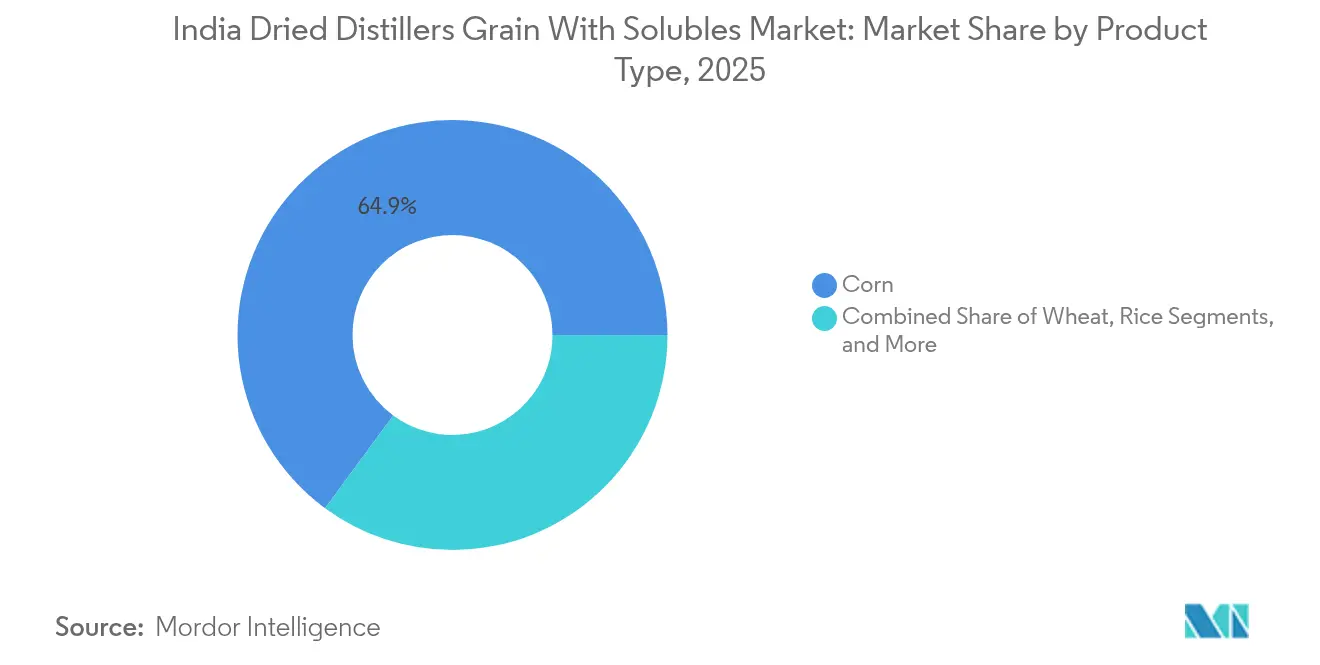
- Par type de produit, le maïs a dominé avec 64,90 % de la part de marché des drêches de distillerie séchées avec solubles en Inde en 2025, tandis que le riz devrait se développer à un CAGR de 11,96 % d'ici 2031.
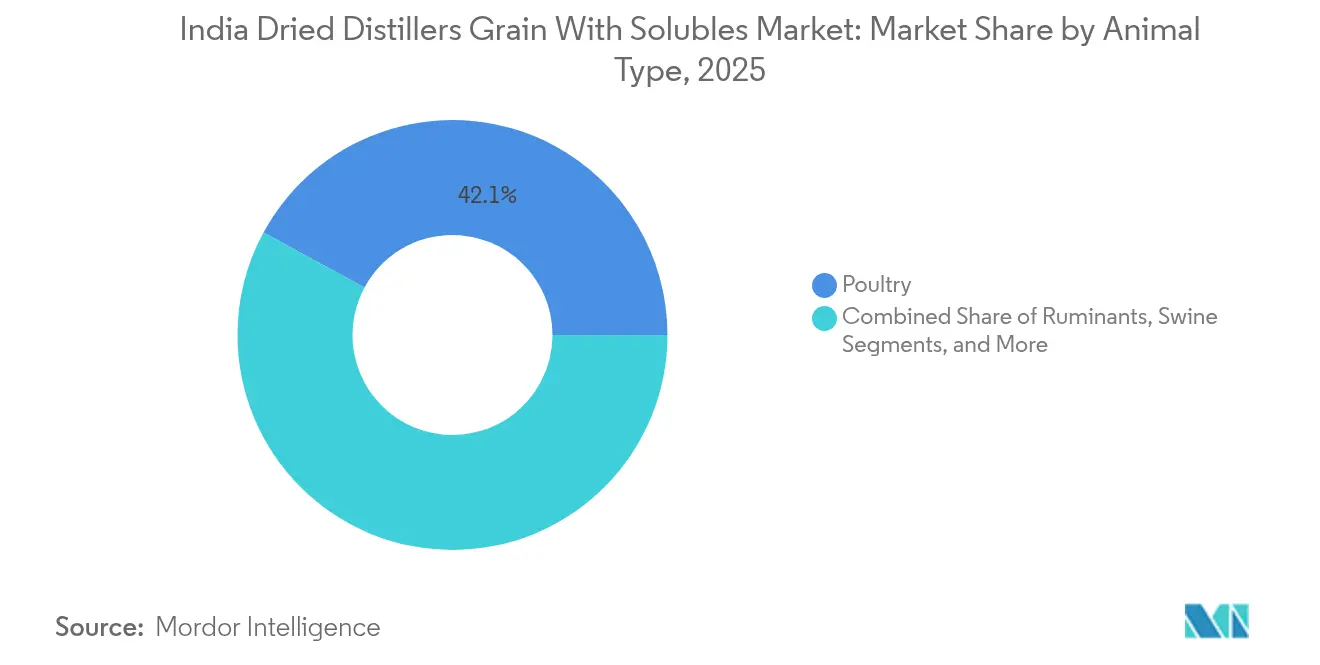
- Par type d'animal, la volaille représentait 42,10 % de la taille du marché indien des drêches de distillerie séchées avec solubles en 2025, tandis que l'aquaculture progresse à un CAGR de 13,55 % jusqu'en 2031.
- La concentration du marché est modérée, les cinq premières entreprises — ADM (Archer Daniels Midland Company), Louis Dreyfus Company B.V., IFB Agro Industries Limited, Gulshan Polyols Limited (Gulshan Holdings Private Limited) et Nutrigo Feeds Pvt Ltd (SSL Group) — détenant collectivement la majorité de la part de marché des drêches de distillerie séchées avec solubles en Inde en 2025.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché indien des drêches de distillerie séchées avec solubles
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante d'ingrédients alimentaires durables pour l'élevage | +1.8% | Maharashtra, Karnataka et Uttar Pradesh | Moyen terme (2 à 4 ans) |
| L'expansion de la production nationale d'éthanol stimule l'offre de DDGS | +2.3% | Pôles éthanol à l'échelle nationale | Court terme (≤ 2 ans) |
| Source de protéines et de fibres rentable par rapport aux farines conventionnelles | +1.5% | Régions déficitaires en aliments pour animaux | Long terme (≥ 4 ans) |
| Le mandat biocombustible gouvernemental catalyse la création de nouvelles distilleries | +2.1% | États excédentaires en céréales | Moyen terme (2 à 4 ans) |
| Adoption des DDGS dans les mélanges d'aliments pour l'aquaculture commerciale | +1.2% | Pôles aquacoles côtiers | Long terme (≥ 4 ans) |
| L'introduction de DDGS fractionnés à haute teneur en protéines améliore la conversion alimentaire | +0.9% | Secteur des aliments organisés à l'échelle nationale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante d'ingrédients alimentaires durables pour l'élevage
Le secteur de l'élevage en Inde fait face à un déficit de concentrés bovins de 78 millions de tonnes métriques en 2024, ce qui oblige les fabricants d'aliments à rechercher des sources de protéines alternatives disponibles localement et soutenant les principes de l'économie circulaire. Les DDGS répondent à ces exigences en convertissant les sous-produits de l'éthanol en aliments pour animaux, en réduisant la dépendance aux importations de farine de soja et en préservant les devises étrangères. Les usines d'aliments organisées, qui produisent 17 millions de tonnes métriques d'aliments composés par an, utilisent les DDGS pour leur teneur constante en protéines de 26 à 30 % et leur digestibilité lorsqu'elles sont gérées avec des mesures de contrôle de qualité appropriées[1]Source : Autorité de développement des exportations de produits agricoles et transformés, « Préparateur d'aliments pour animaux », apeda.gov.in. L'adoption croissante de certifications de durabilité par les transformateurs de viande encourage l'utilisation d'ingrédients à faible empreinte carbone et de chaînes d'approvisionnement localisées. Ces facteurs établissent les DDGS comme un composant essentiel dans les formulations d'aliments pour les exploitations laitières, les intégrateurs avicoles et les installations d'aquaculture commerciale.
L'expansion de la production nationale d'éthanol stimule l'offre de DDGS
L'Inde a besoin d'environ 10,16 milliards de litres d'éthanol par an pour atteindre ses objectifs de mélange E20. À mi-2024, les distilleries à base de céréales fournissaient 1,81 milliard de litres d'éthanol, le maïs contribuant à hauteur de 1,10 milliard de litres et générant une production significative de DDGS. La politique de mars 2025 autorise les sucreries coopératives à traiter du maïs et des céréales alimentaires endommagées au-delà de la saison de broyage de la canne, permettant une production de DDGS toute l'année. Le gouvernement accorde une bonification d'intérêt allant jusqu'à 6 % sur cinq ans pour réduire les coûts en capital, tandis que la Fédération nationale des coopératives agricoles de commercialisation de l'Inde Ltée assure un approvisionnement stable en céréales. Ces mesures soutiennent des volumes de production de DDGS constants sur le marché indien des drêches de distillerie séchées avec solubles.
Source de protéines et de fibres rentable par rapport aux farines conventionnelles
Les DDGS sont proposés à un prix 15 à 20 % inférieur à celui de la farine de soja tout en fournissant une teneur en protéines similaire et des fibres supplémentaires qui améliorent la santé du rumen. Leur avantage de coût s'est accru début 2024 lorsque les prix du maïs ont augmenté de 20 %, creusant l'écart de prix entre les intrants céréaliers et les coproduits. Les producteurs avicoles incorporent les DDGS à des niveaux de 10 à 15 % dans les aliments sans affecter les taux de conversion, réduisant les coûts lors des périodes de pression sur les marges. La teneur en fibres de 8 à 12 % permet aux éleveurs laitiers de substituer des composants grossiers, réduisant les coûts alimentaires totaux et simplifiant la formulation des rations.
Adoption des DDGS dans les mélanges d'aliments pour l'aquaculture commerciale
La production aquacole de l'Inde dépasse 17 millions de tonnes métriques par an, les systèmes d'étangs intensifs nécessitant des formulations d'aliments équilibrées. Les essais de recherche menés dans des instituts aquatiques démontrent que les carpes et les poissons-chats se comportent bien avec des régimes contenant 15 à 25 % de DDGS, réduisant les coûts d'aliments par kilogramme de gain de 8 à 12 %. Les pisciculteurs desservant les marchés nationaux intègrent facilement ces formulations, tandis que les exportateurs de crevettes utilisent des taux d'inclusion plus faibles mais reconnaissent les avantages en termes de coûts des DDGS pour les ventes nationales. Cette adoption croissante dans les segments de l'aquaculture élargit la base de clientèle du marché indien des drêches de distillerie séchées avec solubles et réduit le risque de concentration des utilisations finales.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Classification GST incertaine et charge fiscale | -1.4% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Risques antinutritionnels liés à une inclusion excessive dans les rations animales | -1.1% | À l'échelle nationale | Moyen terme (2 à 4 ans) |
| La volatilité des prix des matières premières nationales perturbe l'approvisionnement | -1.6% | Ceintures céréalières | Court terme (≤ 2 ans) |
| Logistique en vrac limitée entre les distilleries et les centres de demande | -0.8% | Corridors de transport | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Classification GST incertaine et charge fiscale
Le marché indien des drêches de distillerie séchées avec solubles fait face à des défis de classification au titre de la taxe sur les biens et services (GST), car ceux-ci peuvent être catégorisés soit comme aliments pour animaux à 5 % de GST, soit comme sous-produits industriels à 18 % de GST. Cette incertitude de classification affecte les stratégies de tarification des producteurs et les décisions d'approvisionnement des fabricants d'aliments. La classification fiscale varie selon les différents types de DDGS, notamment les produits à base de maïs, de riz et mélangés, ce qui crée une fragmentation du marché et des défis administratifs. L'Autorité de sécurité alimentaire et des normes de l'Inde exige la certification du Bureau des normes indiennes pour les aliments pour animaux utilisés dans les animaux producteurs d'aliments, entraînant des coûts réglementaires et des retards qui touchent particulièrement les petits producteurs[2]Source : Autorité de sécurité alimentaire et des normes de l'Inde (FSSAI), La FSSAI va soumettre les aliments pour animaux à la loi sur la sécurité alimentaire et les normes ; insiste sur la conformité aux normes du Bureau des normes indiennes pour l'instant,
fssai.gov.in .
La volatilité des prix des matières premières nationales perturbe l'approvisionnement
Les prix du maïs fluctuent jusqu'à 25 % entre les saisons de récolte et les périodes creuses en raison de la demande simultanée des secteurs alimentaire, fourrager et énergétique. Cette volatilité affecte les marges bénéficiaires des distilleries et perturbe les calendriers de production, entraînant des variations de prix des DDGS qui ont un impact sur les plans d'approvisionnement des usines d'aliments[3]Source : Bureau des affaires agricoles, « Inde : mise à jour sur les céréales et l'alimentation animale », Département de l'agriculture des États-Unis, fas.usda.gov. Les politiques gouvernementales sur les marchés céréaliers, notamment les restrictions d'approvisionnement en riz aux distilleries et l'allocation incohérente de céréales alimentaires endommagées, créent des incertitudes d'approvisionnement qui affectent la production de DDGS et la gestion des stocks. La concurrence entre les secteurs alimentaire, fourrager et énergétique pour les ressources céréalières accroît les pressions sur les prix, en particulier lors des défaillances de la mousson ou lorsque les restrictions à l'exportation réduisent la disponibilité intérieure des céréales.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : la dominance du maïs constitue le fondement du marché
Le maïs représentait 64,90 % de la part de marché des drêches de distillerie séchées avec solubles en Inde en 2025, reflétant l'utilisation extensive du maïs dans les distilleries à base de céréales et son acceptation établie parmi les formulateurs d'aliments. Le marché indien des drêches de distillerie séchées avec solubles pour les variantes à base de maïs bénéficie d'une qualité constante, d'un approvisionnement prévisible et d'ajouts de capacités continus dans les pôles éthanol du Maharashtra, de l'Uttar Pradesh et du Karnataka. Les acteurs du secteur préfèrent les DDGS de maïs en raison de leurs profils d'acides aminés fiables et de leur moindre variabilité, maintenant des taux d'inclusion élevés dans les rations avicoles et laitières. Les réseaux commerciaux nationaux établis renforcent la distribution des DDGS de maïs, permettant aux usines de contracter des volumes à terme avec une qualité constante.
Le riz connaît une croissance rapide avec un CAGR de 11,96 % jusqu'en 2031. Cette croissance découle des allocations gouvernementales de riz endommagé et brisé que les distilleries achètent à des tarifs subventionnés de 2 250 Rs par quintal (270 USD par tonne métrique) en 2025. Cet approvisionnement en matières premières garantit une utilisation des installations toute l'année et fournit un profil nutritionnel distinct précieux dans les aliments pour poissons et crevettes qui tolèrent une teneur en fibres plus élevée. Le blé, l'orge et le sorgho restent des produits de niche mais offrent une flexibilité de formulation dans les régions où ces céréales dominent les rotations de cultures. Le mélange diversifié de matières premières permet aux usines d'aliments de tester des produits DDGS mélangés pour optimiser l'équilibre en protéines, fibres et énergie pour les régimes spécifiques à chaque espèce.
Note: Les parts des segments individuels sont disponibles à l'achat du rapport


Par type d'animal : le leadership avicole fait face au défi de l'aquaculture
La volaille représente 42,10 % de la taille du marché indien des drêches de distillerie séchées avec solubles en 2025. Les grands intégrateurs utilisent les DDGS en raison de leur profil équilibré en acides aminés et de leur teneur en énergie métabolisable comparable au maïs, tout en offrant des avantages de coûts par rapport à la farine de soja. Les taux d'inclusion de 10 à 15 % dans les rations de démarrage et de croissance des poulets de chair permettent de stabiliser les coûts d'alimentation lors des fluctuations des prix des ingrédients. L'approvisionnement constant en DDGS de qualité garantie provenant de distilleries organisées garantit un impact minimal sur les performances, maintenant la position dominante de la volaille sur le marché.
Le segment de l'aquaculture devrait croître à un CAGR de 13,55 % jusqu'en 2031. Les pisciculteurs d'eau douce en Andhra Pradesh, au Bengale-Occidental et en Odisha incorporent les DDGS à 15-25 % dans les formulations d'aliments, portés par l'amélioration des taux de conversion alimentaire et la réduction des coûts des aliments sortie usine. Les écloseries de crevettes adoptent progressivement les DDGS à des niveaux d'inclusion de 5 à 8 % pour réduire la dépendance à la farine de poisson. Les secteurs laitier et bovin maintiennent une consommation stable, utilisant les fibres des DDGS pour améliorer la fonction ruminale tout en gérant les coûts alimentaires. Malgré une adoption limitée dans le secteur porcin, principalement concentrée dans l'est et le nord-est de l'Inde, les essais initiaux indiquent des performances de croissance positives lorsque les DDGS se substituent aux combinaisons maïs-soja traditionnelles.
Note: Les parts des segments individuels sont disponibles à l'achat du rapport
Analyse géographique
Le Maharashtra, le Karnataka et l'Uttar Pradesh forment le triangle production-consommation sur le marché indien des drêches de distillerie séchées avec solubles. Ces États contrôlent une part importante de la capacité nationale en éthanol et abritent plusieurs grandes usines d'aliments qui intègrent les DDGS dans les rations avicoles et laitières. Le vaste réseau routier et ferroviaire autour de Mumbai et de Pune facilite les expéditions régulières vers les marchés de l'ouest et du sud, tandis que les coopératives sucrières et céréalières assurent l'approvisionnement en matières premières pour les distilleries. La proximité entre les usines et les pôles d'élevage réduit les cycles de livraison et les pertes de qualité, maintenant des structures de prix compétitives.
Le Pendjab, l'Haryana et le Rajasthan utilisent leur infrastructure laitière pour incorporer les DDGS comme complément protéique et énergétique. Les départements d'élevage des États favorisent l'adoption par le biais d'ateliers sur la qualité des aliments et intègrent les paramètres des DDGS dans les programmes d'équilibrage des rations dans le cadre de la Mission nationale pour l'élevage. Des défis logistiques existent, car le transport des DDGS dépasse souvent 1 200 kilomètres depuis les pôles de distilleries, augmentant les coûts de fret et de manutention. Les meuniers d'aliments y répondent en achetant pendant les périodes post-récolte lorsque les tarifs de fret diminuent et que la disponibilité du maïs augmente.
Le Tamil Nadu, l'Andhra Pradesh et le Bengale-Occidental représentent les régions à la croissance la plus rapide pour l'utilisation des DDGS. Les usines d'aliments pour aquaculture commerciale près de Kakinada et de Chennai incorporent des DDGS à base de riz dans les aliments pour carpes et poissons-chats d'eau douce. Bien que la demande d'exportation de crevettes limite parfois l'inclusion de DDGS en raison des exigences des acheteurs internationaux en matière d'intrants, la demande intérieure de poissons permet des niveaux d'utilisation plus élevés. Les améliorations d'infrastructures dans le cadre des programmes Sagarmala et Gati Shakti visent à améliorer la connectivité de l'arrière-pays, réduisant les temps de transit et améliorant la préservation de la qualité des DDGS pendant les saisons de mousson. Les États de l'est et du nord-est présentent un potentiel de croissance significatif une fois que la logistique et la sensibilisation du marché s'amélioreront.
Paysage réglementaire
Les DDGS commercialisés comme ingrédient d'alimentation animale en Inde relèvent du périmètre de conformité piloté par la Food Safety and Standards Authority of India (FSSAI), les matières premières commerciales pour l'alimentation animale et les aliments composés devant respecter les spécifications applicables du Bureau of Indian Standards (BIS). En pratique, les acheteurs et fabricants d'aliments s'appuient sur les paramètres de la norme BIS IS:2052:2009 relative aux aliments composés pour bovins, notamment une limite d'aflatoxine B1 de 20 ppb, ainsi que sur les limites de la FSSAI liées aux résultats de la chaîne alimentaire, comme l'aflatoxine M1 dans le lait fixée à 0,5 microgramme par kilogramme. Cet alignement incite les fournisseurs de DDGS à renforcer le contrôle des mycotoxines et la traçabilité lors de l'approvisionnement et du séchage.
Les recommandations sectorielles se renforcent également du côté de la gestion de la qualité en production. Le National Dairy Development Board (NDDB) a publié des lignes directrices pour la production de DDGS de qualité par les distilleries à base de céréales, renforçant les attentes en matière de profils nutritionnels constants, de gestion de l'humidité et de contrôles de contamination pour soutenir leur utilisation chez les vaches laitières et autres animaux producteurs de denrées alimentaires. Parallèlement à l'incertitude persistante concernant la classification GST, généralement débattue entre 5 % et 18 % selon la catégorisation, ces normes et lignes directrices façonnent les normes d'étiquetage, de fréquence des tests et de documentation pour le mouvement des DDGS des distilleries vers les usines d'alimentation organisées et les intégrateurs.
Paysage concurrentiel
Le marché indien des drêches de distillerie séchées avec solubles présente une fragmentation modérée, avec cinq fournisseurs majeurs contrôlant une part de marché significative en 2024 : ADM (Archer Daniels Midland Company), Louis Dreyfus Company B.V., IFB Agro Industries Limited, Gulshan Polyols Limited (Gulshan Holdings Private Limited) et Nutrigo Feeds Pvt Ltd (SSL Group). Leur position sur le marché découle de capacités d'approvisionnement mondial intégrées, d'installations de stockage stratégiques à proximité des principaux ports et d'équipes de services techniques garantissant une qualité nutritionnelle constante. Louis Dreyfus tire parti de son expertise dans le négoce de matières premières pour offrir des prix flexibles et des produits DDGS mélangés, tandis qu'IFB Agro maintient une forte présence sur le marché de l'est de l'Inde grâce à la proximité du réseau de ses distilleries avec les usines d'aliments pour aquaculture.
Les entreprises de second rang, notamment Gulshan Polyols Limited, Nutrigo Feeds Pvt Ltd et Prorich Agro Foods Pvt. Ltd, se démarquent par des offres spécialisées telles que les DDGS fractionnés, les produits dépistés pour les mycotoxines et les options d'emballage personnalisé. Ces entreprises investissent dans des systèmes logistiques intégrés, incorporant des embranchements ferroviaires dans les installations de production et des flottes de camions spécialisés avec des bâches résistantes à l'humidité. Elles mettent en œuvre des technologies avancées comme les scanners de nutriments à infrarouge pour améliorer les processus de classement et réduire les variations entre lots, renforçant ainsi leur réputation de fiabilité auprès des grands intégrateurs.
Le marché voit se multiplier les collaborations stratégiques entre distillateurs et entreprises d'aliments pour animaux, établissant des accords d'enlèvement et partageant les efficiences de la chaîne d'approvisionnement. Les entreprises se développent vers des marchés d'exportation, notamment le Bangladesh, le Népal et le Vietnam, en travaillant avec l'Autorité de développement des exportations de produits agricoles et transformés (APEDA) pour satisfaire aux exigences réglementaires internationales. Les fournisseurs régionaux maintiennent leur présence sur le marché en desservant des zones géographiques spécifiques où les coûts de transport affectent les concurrents de plus grande taille, contribuant à la base de fournisseurs diversifiée du marché.
Leaders du secteur des drêches de distillerie séchées avec solubles en Inde
ADM (Archer Daniels Midland Company)
Louis Dreyfus Company B.V.
IFB Agro Industries Limited
Gulshan Polyols Limited (Gulshan Holdings Private Limited)
Nutrigo Feeds Pvt Ltd (SSL Group)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
En Inde, les opportunités liées aux DDGS se concentrent sur l'amélioration de la constance et de l'assurance de sécurité pour une utilisation à taux d'inclusion plus élevé dans les filières organisées de l'aviculture, des produits laitiers et de l'aquaculture. Les acheteurs demandent de plus en plus des contrôles qualité documentés conformes aux attentes de licence de la FSSAI, aux paramètres d'alimentation liés au BIS et aux orientations de production de DDGS du NDDB. Un axe clair est celui des DDGS premium à qualité garantie, construits autour de la gestion du risque de mycotoxines, compte tenu de la sensibilité de la chaîne alimentaire aux aflatoxines, notamment les limites d'aflatoxine B1 de la norme BIS IS:2052:2009 et les limites de la FSSAI sur l'aflatoxine M1 dans le lait. Les fournisseurs qui standardisent les tests, le contrôle de l'humidité et la traçabilité peuvent élargir leur acceptation auprès des grandes usines d'alimentation qui gèrent la performance et le risque de résidus chez les animaux producteurs de denrées alimentaires.
La différenciation technologique devient également un levier de création de valeur à plus court terme, en particulier pour les DDGS à base de riz et les formulations destinées à l'aquaculture. IFB Agro Industries a annoncé l'utilisation d'un séchage par lit fluidisé à basse température (inférieure à 70 °C) pour les DDGS à base de riz, ce qui favorise la préservation de la digestibilité pour les formulateurs d'aliments sensibles à la performance. Du côté de l'offre, les programmes d'investissement liés à la transformation des céréales et à l'expansion de la capacité de bioéthanol continuent d'accroître le bassin national de DDGS, tandis que les mesures politiques ayant ouvert des concessions tarifaires basées sur des quotas pour les importations de DDGS en provenance des États-Unis créent un levier supplémentaire pour les négociants et les grands intégrateurs afin d'équilibrer prix et approvisionnement lorsque la disponibilité nationale se resserre ou lorsque des spécifications nutritionnelles particulières sont requises.
Développements récents du secteur
- Juillet 2026 : IFB Agro Industries Limited - Le rapport annuel note des vents contraires pour son activité alcool et sous-produits, incluant les DDGS, en raison d'une capacité excédentaire au Bengale-Occidental et d'une baisse des réalisations de prix. L'entreprise a conclu avec succès un projet sur la digestibilité des DDGS dans l'alimentation avicole en collaboration avec une université. Cela souligne l'activité de recherche en cours et la pression sur les marges dans les flux d'éthanol et de sous-produits, tout en signalant un engagement continu avec les centres d'innovation alimentaire.
- Juin 2026 : Mukka Proteins Limited - Le conseil d'administration a approuvé un investissement stratégique de 150 millions de roupies pour acquérir une participation dans Aqua Marine. Cette opération élargit l'accès de Mukka Proteins aux intrants aquacoles et soutient la diversification de son portefeuille de protéines marines. L'investissement renforce l'intégration verticale et étend l'empreinte de l'entreprise dans les chaînes d'approvisionnement en protéines marines.
- Juin 2026 : Mukka Proteins Limited - L'entreprise a finalisé l'acquisition d'une participation de 51 % dans Delta Marine Products pour 11,10 crore de roupies, renforçant sa position dans le secteur des protéines marines. Cette acquisition élargit la distribution en aval et le mix produits de Mukka Proteins dans les protéines aquatiques. L'opération soutient la montée en puissance de ses capacités en protéines marines et son rayonnement sur le marché.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Dans cette méthodologie, le marché couvre la valeur des drêches de distillerie sèches avec solubles (DDGS) vendues en Inde pour une utilisation dans l'alimentation animale. Il inclut les DDGS produits localement et importés, commercialisés et valorisés en dollars américains.
Exclusions du périmètre : nous excluons les drêches de distillerie humides, l'utilisation à la ferme des sous-produits non vendus, ainsi que les ingrédients alimentaires plus larges qui ne sont pas des DDGS.
Aperçu de la segmentation
- Par type de produit
- Maïs
- Blé
- Riz
- Céréales mélangées
- Autres types de produits (orge, sorgho et bajra)
- Par type d'animal
- Ruminants
- Volailles
- Porcins
- Aquaculture
- Autres types d'animaux (équins, camelins, etc.)
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a servi à définir les limites de l'offre et de la demande de DDGS en Inde, et à construire les couches de base du modèle de marché. Nous nous sommes appuyés sur des sources publiques telles que le Ministry of Consumer Affairs (signaux de prix et de matières premières), le Department of Animal Husbandry and Dairying (indicateurs relatifs à l'élevage et aux produits laitiers), et la série du Livestock Census pour comprendre le bassin de demande en alimentation animale.
Nous avons également examiné des documents d'organismes tels que la Food Safety and Standards Authority of India, des statistiques commerciales et douanières (pour refléter les flux d'importation le cas échéant), ainsi que des publications techniques expliquant la nutrition des DDGS et les taux d'inclusion par espèce. Ces éléments ont été complétés par des dépôts d'entreprises et des présentations aux investisseurs, une couverture médiatique reconnue des ajouts de capacité d'éthanol, et des abonnements payants sélectifs pour les données financières d'entreprises, les bases de données de brevets, et des vérifications au niveau des expéditions d'import-export lorsque cela contribuait à valider les totaux. Les exemples de sources mentionnés ici ne sont pas exhaustifs, et de nombreuses autres références ont été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la validation de la manière dont les DDGS sont réellement échangés et utilisés en Inde, car les contrats, les spécifications de qualité et les taux d'adoption peuvent varier selon le type d'animal et la région. Nous avons échangé avec des participants issus de la production d'éthanol, des négociants et distributeurs de DDGS, des usines d'alimentation, des intégrateurs et de grandes exploitations agricoles, puis nous avons revérifié les hypothèses avec des nutritionnistes et des équipes d'achat afin de combler les lacunes laissées par les données publiques.
Pour la couverture spécifique à l'Inde, les discussions ont été équilibrées entre les principales zones de consommation et les principaux États producteurs, afin que le modèle reflète la logistique pratique et la réalisation des prix, et non uniquement la capacité théorique.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 35 % | Cadres dirigeants : 15 % |
| Rang intermédiaire : 50 % | Responsables fonctionnels/d'unité : 28 % |
| Petits acteurs : 15 % | Managers : 57 % |
Dimensionnement du marché et prévisions
Le dimensionnement a débuté par une approche descendante qui reconstitue la disponibilité des DDGS en Inde à partir des indicateurs de production d'éthanol et des facteurs de rendement typiques des DDGS, puis ajuste en fonction des taux de séchage et de la commercialisabilité effective. Ensuite, nous avons corroboré les résultats avec des approximations ascendantes sélectives, telles que des points de prix échantillonnés par région, des contrôles de débit chez les distributeurs, et une agrégation de vraisemblance de la demande des grands consommateurs d'aliments pour animaux.
Les principales données ayant façonné le modèle incluent les ajouts de capacité d'éthanol à base de céréales, les tendances d'utilisation opérationnelle, les écarts de prix observés des DDGS par rapport au tourteau de soja et au maïs, les taux d'inclusion typiques par espèce (en particulier les produits laitiers et l'aviculture), et les évolutions de la production d'aliments composés qui influencent la traction des ingrédients. Lorsque les informations ascendantes manquaient pour les États plus petits ou les canaux fragmentés, nous avons utilisé des hypothèses de substitution issues de marchés adjacents, puis les avons corrigées grâce aux retours d'experts afin que les totaux finaux restent réalistes.
Les prévisions ont été construites à l'aide d'une analyse de scénarios, car l'expansion de l'éthanol pilotée par les politiques publiques et l'accessibilité économique de l'alimentation animale peuvent faire varier la demande plus rapidement qu'une simple tendance linéaire. Des variables telles que les délais de mise en service de l'éthanol, la dynamique de production d'élevage et les prix attendus des DDGS ont été testées, et la courbe prévisionnelle finale a été alignée sur les fourchettes de consensus partagées par les répondants du secteur.
Validation des données et cycle de mise à jour
La validation a été réalisée grâce à plusieurs vérifications afin qu'une série de données faible ne détermine pas le chiffre final. Notre équipe a comparé les résultats à des signaux indépendants tels que les mises en service d'usines d'éthanol, l'orientation de la demande dans l'industrie de l'alimentation animale et l'activité d'importation, puis a examiné les écarts importants avant de figer les hypothèses.
Les résultats provisoires ont fait l'objet d'une revue progressive par les analystes, suivie d'une nouvelle prise de contact ciblée lorsqu'un indicateur sortait de la fourchette attendue (par exemple, une variation marquée du prix ou de l'utilisation des DDGS). Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires en cas d'événements significatifs, et une revue finale préalable à la livraison est effectuée afin que les clients reçoivent la vue la plus actuelle disponible au moment de la publication.
Estimation du marché indien des drêches de distillerie sèches avec solubles selon Mordor Intelligence, comparée à d'autres estimations publiées
Les estimations publiées pour les DDGS en Inde ne sont pas toujours alignées, principalement parce que le marché peut être mesuré selon différents angles, comme le potentiel d'approvisionnement en éthanol par rapport à la consommation d'alimentation animale réalisée. Les différences proviennent également de la manière dont chaque éditeur traite le commerce informel, du choix du point de tarification (départ usine ou livré), et du fait que les chiffres reflètent une année en régime stable ou une année de transition avec de nouvelles montées en puissance de capacité.
Dans notre travail, les principaux facteurs d'écart se situent généralement en trois points : le rendement supposé en DDGS par unité de production d'éthanol, la part séchée et vendue par rapport à celle détournée localement, et la courbe d'adoption dans les régimes avicoles et ruminants lorsque les prix évoluent. Le calendrier de conversion des devises et la fréquence de mise à jour comptent également, car les prix des DDGS peuvent réagir rapidement aux coûts des céréales et à la dynamique politique de mélange.
Comparaison de référence
| Source | Taille du marché | Écarts dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 177,42 millions USD (2025) | |
| Association sectorielle A | 210,00 millions USD (2025) | Cette estimation semble s'appuyer sur la capacité d'éthanol nominale et des hypothèses de rendement des DDGS de premier plan, sans ajuster totalement pour les contraintes de séchage, la montée en puissance des usines, ou la logistique au niveau des États qui réduit les volumes commercialisés réalisés. |
| Revue commerciale B | 150,00 millions USD (2025) | Ce chiffre semble se rapprocher davantage des seules ventes en circuit organisé et pourrait exclure les flux des petits distributeurs ou les volumes sous contrat, ce qui peut sous-estimer le total des DDGS commercialisés lorsque l'adoption s'élargit dans les produits laitiers et l'aviculture. |
Le tableau montre un écart visible autour de la valeur du marché en 2025, et dans le modèle de Mordor Intelligence, le chiffre est ancré sur les DDGS réellement séchés et commercialement vendus pour l'alimentation animale, avec des prix normalisés sur une base cohérente en USD pour l'année. Une fois la capacité, l'utilisation et le volume échangé réconciliés avec les schémas d'achat sur le terrain, le total obtenu devient plus facile à retracer jusqu'à des intrants clairs et à actualiser à mesure que de nouvelles usines d'éthanol et de nouveaux signaux de demande alimentaire émergent.


Questions clés répondues dans le rapport
Quelle est la valeur du marché indien des drêches de distillerie séchées avec solubles en 2026 ?
Le marché est évalué à 197,51 millions USD en 2026.
À quelle vitesse le marché indien des drêches de distillerie séchées avec solubles devrait-il croître ?
Il devrait afficher un CAGR de 11,32 % entre 2026 et 2031, atteignant 337,57 millions USD.
Quel type de DDGS domine les ventes en Inde ?
Les DDGS à base de maïs dominent avec une part de 64,90 % en 2025.
Pourquoi les DDGS sont-ils populaires auprès des intégrateurs avicoles ?
Les DDGS fournissent 26 à 30 % de protéines à des prix 15 à 20 % inférieurs à ceux de la farine de soja et permettent une inclusion de 10 à 15 % sans nuire à la conversion alimentaire.
Quelle politique soutient la croissance de l'offre de DDGS ?
Le mandat éthanol E20 de l'Inde stimule l'expansion des distilleries, générant directement des volumes de DDGS plus importants.
Qui sont les acteurs clés dans le secteur des drêches de distillerie séchées avec solubles en Inde ?
ADM (Archer Daniels Midland Company), Louis Dreyfus Company B.V., IFB Agro Industries Limited, Gulshan Polyols Limited (Gulshan Holdings Private Limited) et Nutrigo Feeds Pvt Ltd (SSL Group) sont les cinq principaux fournisseurs.
Dernière mise à jour de la page le:



