
Tamanho e Participação do Mercado Indiano de Grãos Secos de Destilaria com Solúveis
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
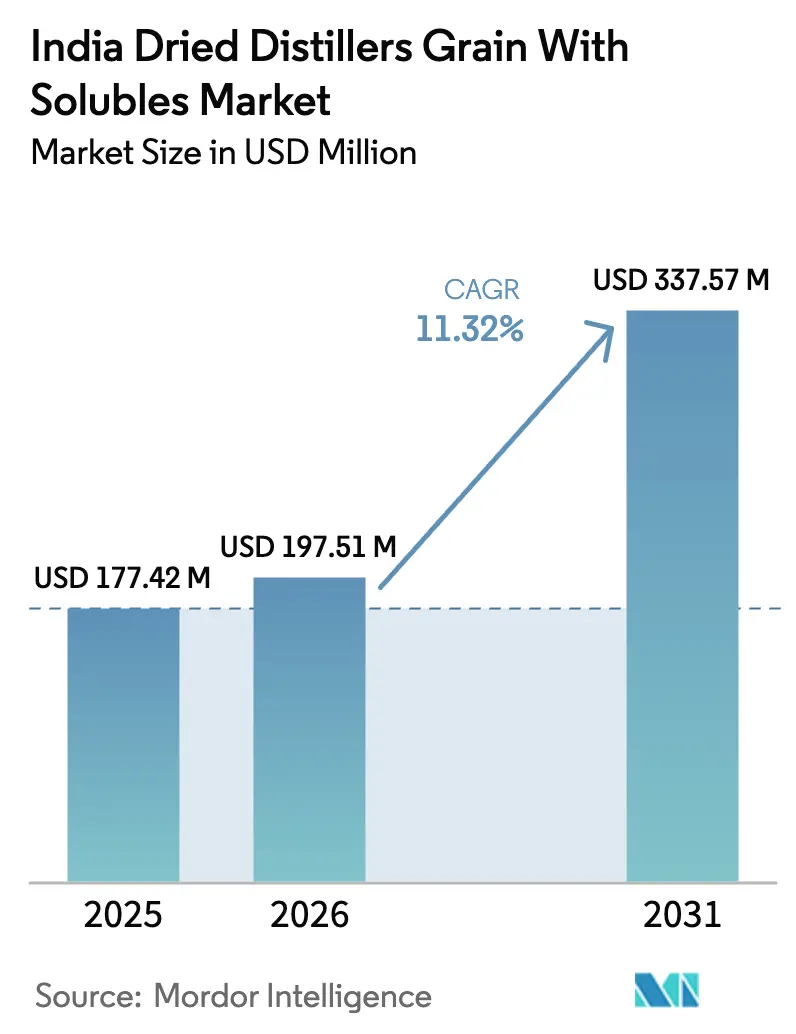
| Tamanho do mercado no ano base (2025) | 177.42 Milhões de dólares |
| Tamanho do Mercado (2026) | 197.51 Milhões de dólares |
| Tamanho do Mercado (2031) | 337.57 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 11.32 % |
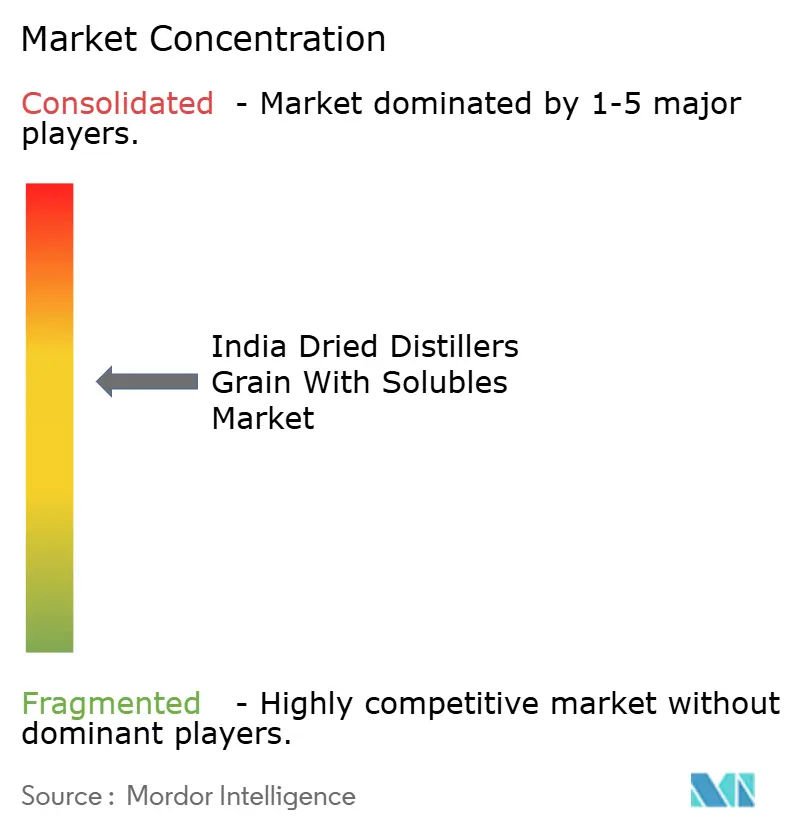
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Indiano de Grãos Secos de Destilaria com Solúveis por Mordor Intelligence
O tamanho do mercado indiano de grãos secos de destilaria com solúveis foi avaliado em USD 177,42 milhões em 2025 e estima-se que cresça de USD 197,51 milhões em 2026 para atingir USD 337,57 milhões até 2031, a um CAGR de 11,32% durante o período de previsão (2026-2031). O mandato de mistura de etanol da Índia está alinhado com as necessidades de nutrição animal, estabelecendo o DDGS (Grãos Secos de Destilaria com Solúveis) como um ingrediente de ração significativo para suprir o déficit de proteína do país. Fábricas de ração, fazendas leiteiras e integradores avícolas estão aumentando a inclusão de DDGS em suas formulações devido ao seu teor de proteína bruta de 26-30% e à energia metabolizável comparável ao milho. A implementação da política E20 e os investimentos do setor, incluindo a expansão da instalação da Modi Naturals em Raipur em 2025, garantem um fornecimento consistente de DDGS à base de grãos, ao mesmo tempo que reduzem a dependência de importações de farelo de soja. Apesar dos desafios em logística, fatores antinutricionais e regulamentações tributárias, o DDGS mantém uma vantagem de custo de 15-20% em comparação com as rações proteicas tradicionais, permitindo que os fabricantes de rações mantenham margens durante as flutuações de preços dos grãos forrageiros.
Principais Conclusões do Relatório
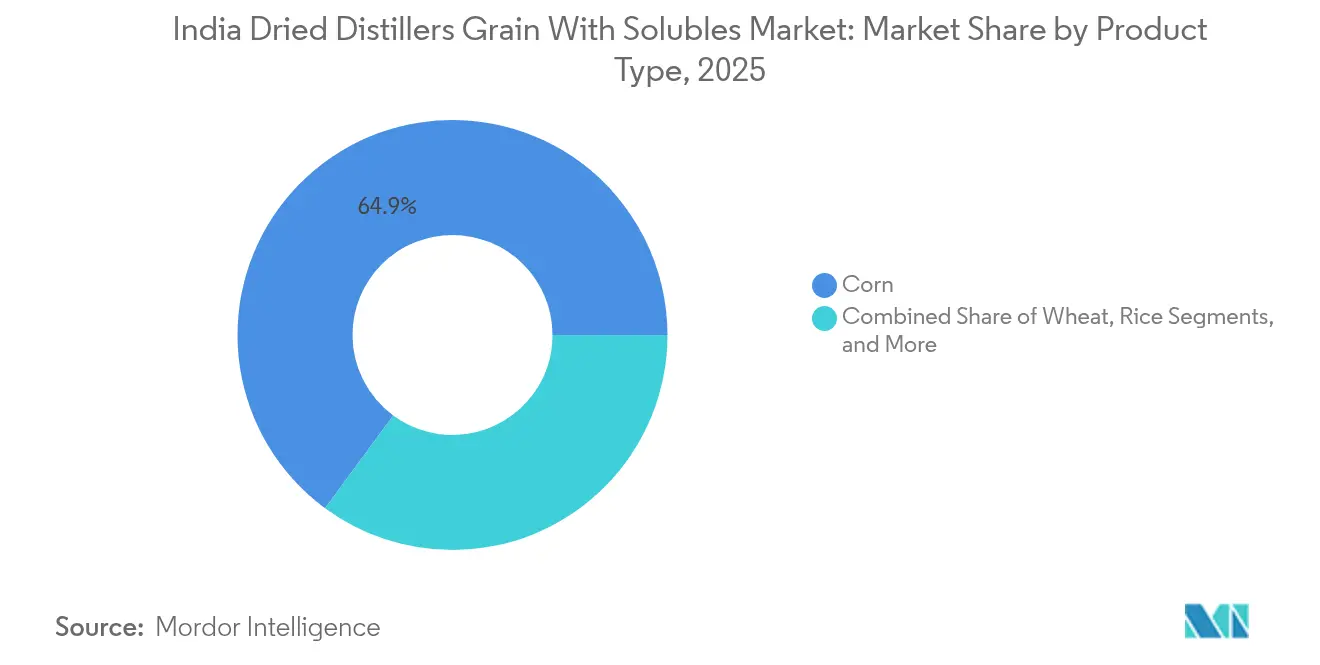
- Por tipo de produto, o milho liderou com 64,90% da participação do mercado indiano de grãos secos de destilaria com solúveis em 2025, enquanto o arroz tem previsão de expansão a um CAGR de 11,96% até 2031.
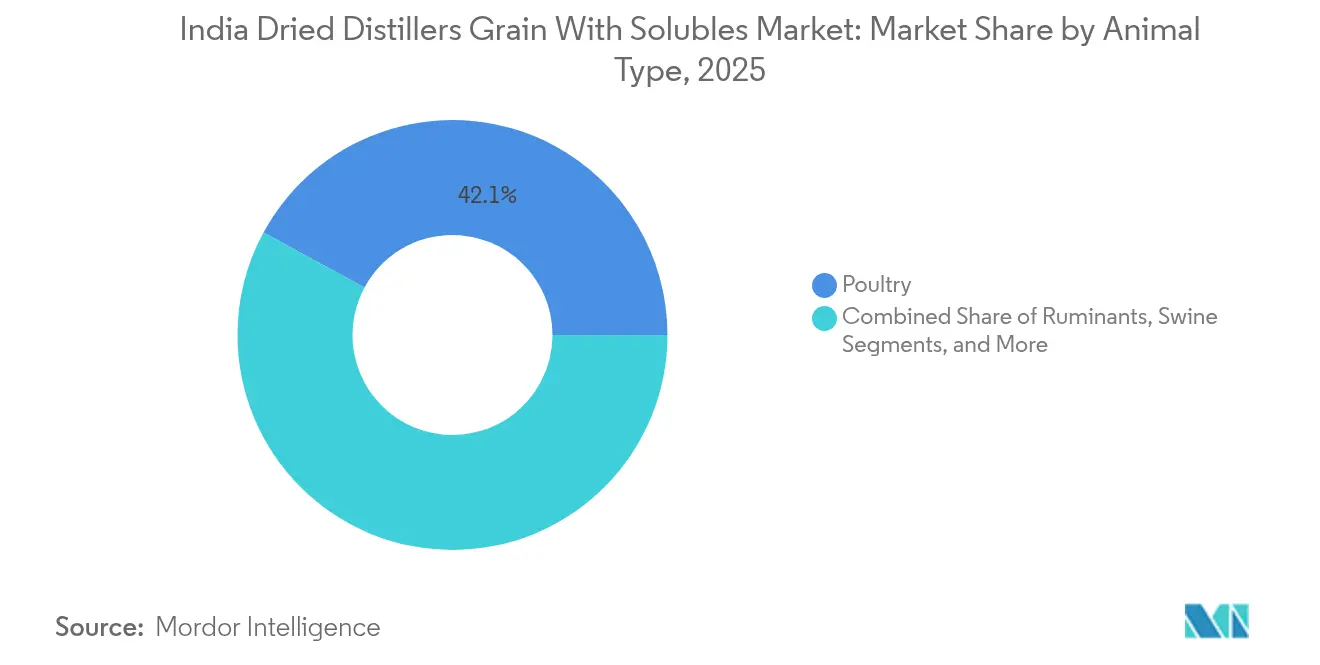
- Por tipo de animal, as aves comandaram 42,10% do tamanho do mercado indiano de grãos secos de destilaria com solúveis em 2025, enquanto a aquicultura avança a um CAGR de 13,55% até 2031.
- A concentração de mercado é moderada, com as cinco principais empresas - ADM (Archer Daniels Midland Company), Louis Dreyfus Company B.V., IFB Agro Industries Limited, Gulshan Polyols Limited (Gulshan Holdings Private Limited) e Nutrigo Feeds Pvt Ltd (SSL Group) - detendo coletivamente a maioria da participação do mercado indiano de grãos secos de destilaria com solúveis em 2025.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Indiano de Grãos Secos de Destilaria com Solúveis
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda crescente por ingredientes sustentáveis para ração animal | +1.8% | Maharashtra, Karnataka e Uttar Pradesh | Médio prazo (2-4 anos) |
| A expansão da produção doméstica de etanol impulsiona o fornecimento de DDGS | +2.3% | Polos de etanol em todo o país | Curto prazo (≤ 2 anos) |
| Fonte de proteína e fibra econômica em comparação com rações convencionais | +1.5% | Regiões com déficit de ração | Longo prazo (≥ 4 anos) |
| O mandato governamental de biocombustível catalisa novas destilarias | +2.1% | Estados com excedente de grãos | Médio prazo (2-4 anos) |
| Adoção de DDGS em misturas de ração para aquicultura comercial | +1.2% | Polos de aquicultura costeira | Longo prazo (≥ 4 anos) |
| A introdução de DDGS fracionado de alto teor proteico melhora a conversão alimentar | +0.9% | Setor de ração organizado em todo o país | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente por Ingredientes Sustentáveis para Ração Animal
O setor pecuário da Índia enfrenta um déficit de concentrado para gado de 78 milhões de toneladas métricas em 2024, obrigando os fabricantes de ração a buscar fontes alternativas de proteína disponíveis localmente e que apoiem os princípios da economia circular. O DDGS atende a esses requisitos ao converter subprodutos do etanol em ração, reduzindo a dependência das importações de farelo de soja e conservando divisas estrangeiras. Fábricas de ração organizadas, que produzem 17 milhões de toneladas métricas de ração composta anualmente, utilizam DDGS pelo seu teor proteico consistente de 26-30% e digestibilidade quando gerenciado com medidas adequadas de controle de qualidade[1]Fonte: Autoridade de Desenvolvimento de Exportação de Produtos Agrícolas e Alimentares Processados, "Preparador de Alimentação Animal," apeda.gov.in. A crescente adoção de certificações de sustentabilidade por processadores de carne incentiva o uso de ingredientes com menores pegadas de carbono e cadeias de abastecimento localizadas. Esses fatores estabelecem o DDGS como um componente essencial nas formulações de ração para operações leiteiras, integradores avícolas e instalações comerciais de aquicultura.
A Expansão da Produção Doméstica de Etanol Impulsiona o Fornecimento de DDGS
A Índia requer aproximadamente 10,16 bilhões de litros de etanol anualmente para atingir as metas de mistura E20. Em meados de 2024, destilarias à base de grãos forneceram 1,81 bilhão de litros de etanol, com o milho contribuindo com 1,10 bilhão de litros e gerando produção significativa de DDGS. A política de março de 2025 permite que usinas cooperativas de açúcar processem milho e grãos alimentares danificados além da temporada de moagem da cana, possibilitando a produção de DDGS ao longo do ano. O governo fornece subvenção de juros de até 6% por cinco anos para reduzir os custos de capital, enquanto a Federação Nacional de Cooperativas de Comercialização Agrícola da Índia Ltda. garante a aquisição estável de grãos. Essas medidas apoiam volumes consistentes de produção de DDGS no mercado indiano de grãos secos de destilaria com solúveis.
Fonte de Proteína e Fibra Econômica em Comparação com Rações Convencionais
O DDGS tem preço 15-20% inferior ao do farelo de soja, oferecendo conteúdo proteico similar e fibra adicional que melhora a saúde ruminal. Sua vantagem de custo aumentou no início de 2024, quando os preços do milho subiram 20%, ampliando a diferença de preço entre os insumos de grãos e os produtos coproduzidos. Os produtores avícolas incorporam DDGS em níveis de 10-15% na ração sem afetar os índices de conversão, reduzindo custos durante períodos de pressão nas margens. O teor de fibra de 8-12% permite que os produtores de leite substituam componentes volumosos, reduzindo os custos totais de ração e simplificando a formulação da dieta.
Adoção de DDGS em Misturas de Ração para Aquicultura Comercial
A produção aquícola da Índia supera 17 milhões de toneladas métricas anualmente, com sistemas intensivos de tanques exigindo formulações de ração equilibradas. Ensaios de pesquisa em institutos aquáticos demonstram que carpas e bagres apresentam bom desempenho em dietas contendo 15-25% de DDGS, reduzindo os custos de ração por quilograma de ganho em 8-12%. Piscicultores que abastecem mercados domésticos incorporam prontamente essas formulações, enquanto exportadores de camarão utilizam taxas de inclusão menores, mas reconhecem as vantagens de custo do DDGS para vendas domésticas. Essa adoção crescente em segmentos de aquicultura amplia a base de clientes do mercado indiano de grãos secos de destilaria com solúveis e reduz o risco de concentração de uso final.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Incerteza na classificação do GST e carga tributária | -1.4% | Em todo o país | Curto prazo (≤ 2 anos) |
| Riscos antinutricionais decorrentes da inclusão excessiva nas rações animais | -1.1% | Em todo o país | Médio prazo (2-4 anos) |
| Preços voláteis de matérias-primas domésticas perturbam o abastecimento | -1.6% | Cinturões de grãos | Curto prazo (≤ 2 anos) |
| Logística de granel limitada entre destilarias e centros de demanda | -0.8% | Corredores de transporte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Incerteza na Classificação do GST e Carga Tributária
O mercado indiano de grãos secos de destilaria com solúveis enfrenta desafios de classificação do GST, pois pode ser categorizado como ração animal a 5% de GST ou como subprodutos industriais a 18% de GST. Essa incerteza de classificação afeta as estratégias de precificação dos produtores e as decisões de aquisição dos fabricantes de ração. A classificação tributária varia para diferentes tipos de DDGS, incluindo produtos à base de milho, à base de arroz e misturados, o que cria fragmentação de mercado e desafios administrativos. A Autoridade de Segurança Alimentar e Padrões da Índia exige a Certificação do Bureau de Padrões Indianos para rações animais utilizadas em animais produtores de alimentos, resultando em custos regulatórios e atrasos que impactam especialmente os pequenos produtores[2]Fonte: Autoridade de Segurança Alimentar e Padrões da Índia (FSSAI), FSSAI vai incluir ração animal na FSSA; insiste na conformidade com o BIS por enquanto,
fssai.gov.in .
Preços Voláteis de Matérias-Primas Domésticas Perturbam o Abastecimento
Os preços do milho flutuam até 25% entre as safras de colheita e os períodos de escassez devido à demanda simultânea dos setores de alimentos, ração e combustível. Essa volatilidade afeta as margens de lucro das destilarias e perturba os cronogramas de produção, resultando em variações de preço do DDGS que impactam os planos de aquisição das fábricas de ração[3]Fonte: Escritório de Assuntos Agrícolas, "Índia: Atualização de Grãos e Ração," Departamento de Agricultura dos Estados Unidos, fas.usda.gov. As políticas governamentais sobre mercados de grãos, incluindo restrições ao fornecimento de arroz para destilarias e alocação inconsistente de grãos alimentares danificados, criam incertezas de abastecimento que afetam a produção e o gerenciamento de estoques de DDGS. A concorrência entre os setores de alimentos, ração e combustível pelos recursos de grãos aumenta as pressões de preço, especialmente durante falhas nas monções ou quando restrições às exportações reduzem a disponibilidade doméstica de grãos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: A Dominância do Milho Sustenta a Base do Mercado
O milho respondeu por 64,90% da participação do mercado indiano de grãos secos de destilaria com solúveis em 2025, refletindo o extenso uso do milho em destilarias à base de grãos e sua aceitação consolidada entre os formuladores de ração. O mercado indiano de grãos secos de destilaria com solúveis para variantes de milho se beneficia de qualidade consistente, fornecimento previsível e adições contínuas de capacidade nos polos de etanol em Maharashtra, Uttar Pradesh e Karnataka. As partes interessadas do setor preferem o DDGS de milho devido aos seus perfis confiáveis de aminoácidos e menor variabilidade, mantendo altas taxas de inclusão em dietas para aves e gado leiteiro. Redes comerciais domésticas consolidadas fortalecem a distribuição do DDGS de milho, permitindo que as fábricas contratem volumes antecipados com qualidade consistente.
O arroz está experimentando crescimento rápido com um CAGR de 11,96% até 2031. Esse crescimento decorre das alocações governamentais de arroz danificado e quebrado que as destilarias compram a taxas subsidiadas de Rs 2.250 por quintal (USD 270 por tonelada métrica) em 2025. Esse fornecimento de matéria-prima garante a utilização das plantas ao longo do ano e proporciona um perfil nutricional distinto, valioso em rações para peixes e camarões que acomodam maior teor de fibra. Trigo, cevada e sorgo permanecem como produtos de nicho, mas proporcionam flexibilidade de formulação em regiões onde esses grãos dominam as rotações de culturas. A diversidade de matérias-primas permite que as fábricas de ração testem produtos DDGS misturados para otimizar o equilíbrio de proteína, fibra e energia para dietas específicas por espécie.


Por Tipo de Animal: A Liderança das Aves Enfrenta o Desafio da Aquicultura
As aves representam 42,10% do tamanho do mercado indiano de grãos secos de destilaria com solúveis em 2025. Grandes integradores utilizam DDGS devido ao seu perfil equilibrado de aminoácidos e ao conteúdo de energia metabolizável comparável ao milho, ao mesmo tempo que oferecem vantagens de custo em relação ao farelo de soja. As taxas de inclusão de 10-15% nas dietas iniciais e de crescimento de frangos de corte ajudam a estabilizar os custos de ração durante as flutuações de preços dos ingredientes. O fornecimento consistente de DDGS com qualidade assegurada proveniente de destilarias organizadas garante impacto mínimo no desempenho, mantendo a posição dominante das aves no mercado.
O segmento de aquicultura está projetado para crescer a um CAGR de 13,55% até 2031. Piscicultores de água doce em Andhra Pradesh, Bengala Ocidental e Odisha estão incorporando DDGS em 15-25% nas formulações de ração, impulsionados pela melhoria dos índices de conversão alimentar e pela redução dos custos de ração ex-fábrica. Hatcheries de camarão estão adotando gradualmente o DDGS em níveis de inclusão de 5-8% para reduzir a dependência de farinha de peixe. Os setores leiteiro e bovino mantêm consumo estável, utilizando a fibra do DDGS para melhorar a função ruminal enquanto gerenciam os custos de ração. Apesar da adoção limitada no setor suíno, concentrada principalmente no Leste e Nordeste da Índia, os ensaios iniciais indicam desempenho de crescimento positivo quando o DDGS substitui as combinações tradicionais de milho e soja.
Análise Geográfica
Maharashtra, Karnataka e Uttar Pradesh formam o triângulo de produção-consumo no mercado indiano de grãos secos de destilaria com solúveis. Esses estados controlam uma parcela significativa da capacidade nacional de etanol e abrigam diversas grandes fábricas de ração que integram DDGS nas rações de aves e gado leiteiro. A extensa rede rodoviária e ferroviária em torno de Mumbai e Pune facilita despachos consistentes para os mercados ocidental e meridional, enquanto cooperativas de açúcar e grãos garantem o fornecimento de matéria-prima para as destilarias. A proximidade entre as fábricas e os polos pecuários reduz os ciclos de entrega e as perdas de qualidade, mantendo estruturas de preços competitivas.
Punjab, Haryana e Rajasthan utilizam sua infraestrutura leiteira para incorporar DDGS como suplemento proteico e energético. Os departamentos estaduais de pecuária promovem a adoção por meio de oficinas de qualidade de ração e incluem parâmetros de DDGS em programas de balanceamento de rações no âmbito da Missão Nacional de Pecuária. Existem desafios logísticos, pois o transporte de DDGS frequentemente ultrapassa 1.200 quilômetros a partir dos polos de destilaria, aumentando os custos de frete e manuseio. As fábricas de ração contornam isso adquirindo durante os períodos pós-colheita, quando as tarifas de frete diminuem e a disponibilidade de milho aumenta.
Tamil Nadu, Andhra Pradesh e Bengala Ocidental representam as regiões de crescimento mais acelerado para o uso de DDGS. Plantas comerciais de ração aquícola próximas a Kakinada e Chennai incorporam DDGS à base de arroz em rações de carpas e bagres de água doce. Embora a demanda de exportação por camarão às vezes limite a inclusão de DDGS devido aos requisitos de insumos de compradores internacionais, a demanda doméstica por peixes permite níveis mais elevados de utilização. As melhorias de infraestrutura no âmbito dos programas Sagarmala e Gati Shakti visam aprimorar a conectividade do interior, reduzindo os tempos de trânsito e melhorando a preservação da qualidade do DDGS durante as monções. Os estados do Leste e Nordeste mostram potencial de crescimento significativo à medida que a logística e o conhecimento do mercado melhoram.
Panorama regulatório
O DDGS comercializado como ingrediente de ração animal na Índia está sob o perímetro de conformidade liderado pela Food Safety and Standards Authority of India (FSSAI), com materiais de ração comerciais e rações compostas exigindo adesão às especificações aplicáveis do Bureau of Indian Standards (BIS). Na prática, compradores e fabricantes de ração ancoram a qualidade e a segurança nos parâmetros da BIS IS:2052:2009 para ração composta de gado, incluindo um limite de aflatoxina B1 de 20 ppb, e nos limites da FSSAI vinculados a resultados na cadeia alimentar, como a aflatoxina M1 no leite em 0,5 microgramas por quilograma. Esse alinhamento leva os fornecedores de DDGS a reforçar o controle de micotoxinas e a rastreabilidade na aquisição e secagem.
As diretrizes do setor também estão se tornando mais rígidas em relação à gestão da qualidade no lado da produção. O National Dairy Development Board (NDDB) emitiu diretrizes para a produção de DDGS de qualidade por destilarias baseadas em grãos, reforçando as expectativas de perfis nutricionais consistentes, gestão de umidade e controles de contaminação para apoiar o uso em animais leiteiros e outros animais produtores de alimentos. Junto com a incerteza contínua na classificação do GST, comumente debatida entre 5% e 18%, dependendo da categorização, essas normas e diretrizes moldam a rotulagem, a frequência de testes e as normas de documentação para a movimentação de DDGS das destilarias para fábricas de ração organizadas e integradores.
Cenário Competitivo
O mercado indiano de grãos secos de destilaria com solúveis demonstra fragmentação moderada, com cinco grandes fornecedores controlando uma participação de mercado significativa em 2024: ADM (Archer Daniels Midland Company), Louis Dreyfus Company B.V., IFB Agro Industries Limited, Gulshan Polyols Limited (Gulshan Holdings Private Limited) e Nutrigo Feeds Pvt Ltd (SSL Group). Sua posição de mercado decorre de capacidades integradas de sourcing global, instalações estratégicas de armazenamento próximas aos principais portos e equipes de serviço técnico que garantem qualidade nutricional consistente. A Louis Dreyfus aproveita sua expertise em negociação de commodities para oferecer preços flexíveis e produtos DDGS misturados, enquanto a IFB Agro mantém forte presença de mercado no Leste da Índia por meio da proximidade de sua rede de destilarias com as fábricas de ração aquícola.
Empresas de segundo nível, incluindo Gulshan Polyols Limited, Nutrigo Feeds Pvt Ltd e Prorich Agro Foods Pvt. Ltd, competem por meio de ofertas especializadas, como DDGS fracionado, produtos rastreados para micotoxinas e opções de embalagem personalizada. Essas empresas investem em sistemas logísticos integrados, incorporando ramais ferroviários nas instalações de produção e frotas especializadas de caminhões com coberturas resistentes à umidade. Implementam tecnologias avançadas, como scanners de nutrientes por infravermelho, para melhorar os processos de classificação e reduzir as variações de lote, aprimorando suas avaliações de confiabilidade junto aos principais integradores.
O mercado registra colaborações estratégicas crescentes entre destiladores e empresas de ração, estabelecendo acordos de aquisição antecipada e compartilhando eficiências na cadeia de abastecimento. As empresas estão expandindo para mercados de exportação, incluindo Bangladesh, Nepal e Vietnã, trabalhando com a Autoridade de Desenvolvimento de Exportação de Produtos Agrícolas e Alimentares Processados (APEDA) para atender aos requisitos regulatórios internacionais. Fornecedores regionais mantêm sua presença de mercado atendendo a áreas geográficas específicas onde os custos de transporte afetam os concorrentes maiores, contribuindo para a base diversificada de fornecedores do mercado.
Líderes da Indústria Indiana de Grãos Secos de Destilaria com Solúveis
ADM (Archer Daniels Midland Company)
Louis Dreyfus Company B.V.
IFB Agro Industries Limited
Gulshan Polyols Limited (Gulshan Holdings Private Limited)
Nutrigo Feeds Pvt Ltd (SSL Group)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Na Índia, as oportunidades de DDGS concentram-se em melhorar a consistência e a garantia de segurança para uso de maior inclusão nos canais organizados de avicultura, laticínios e ração aquícola. Os compradores solicitam cada vez mais controles de qualidade documentados alinhados às expectativas de licenciamento da FSSAI, aos parâmetros de ração vinculados à BIS e às diretrizes de produção de DDGS do NDDB. Uma área de foco clara é o DDGS premium com qualidade garantida, construído em torno da gestão de risco de micotoxinas, dada a sensibilidade da cadeia de ração às aflatoxinas, incluindo os limites de aflatoxina B1 da BIS IS:2052:2009 e os limites da FSSAI para aflatoxina M1 no leite. Fornecedores que padronizam testes, controle de umidade e rastreabilidade podem ampliar a aceitação junto a grandes fábricas de ração que gerenciam o desempenho e o risco de resíduos em animais produtores de alimentos.
A diferenciação impulsionada pela tecnologia também está se tornando uma alavanca de captura de valor de curto prazo, especialmente em formulações de DDGS à base de arroz e voltadas para aquicultura. A IFB Agro Industries divulgou o uso de secagem em leito fluidizado a baixa temperatura (abaixo de 70 C) para DDGS à base de arroz, o que ajuda a preservar a digestibilidade para formuladores de ração sensíveis ao desempenho. No lado da oferta, os programas de investimento ligados ao processamento de grãos e à expansão da capacidade de bioetanol continuam ampliando o pool doméstico de DDGS, enquanto as ações políticas que abriram concessões tarifárias baseadas em cotas para importações de DDGS dos Estados Unidos criam uma alavanca adicional para traders e grandes integradores equilibrarem preço e oferta quando a disponibilidade doméstica se restringe ou quando são necessárias especificações nutricionais específicas.
Desenvolvimentos recentes do setor
- Julho de 2026: IFB Agro Industries Limited - O relatório anual observa dificuldades para seu negócio de álcool e subprodutos, incluindo o DDGS, devido ao excesso de capacidade em West Bengal e à realização de preços deprimida. A empresa concluiu com sucesso um projeto sobre digestibilidade do DDGS em ração avícola em colaboração com uma universidade. Isso reforça a atividade de pesquisa contínua e a pressão sobre as margens nos fluxos de etanol e subprodutos, ao mesmo tempo em que sinaliza engajamento contínuo com centros de inovação em ração.
- Junho de 2026: Mukka Proteins Limited - O conselho aprovou um investimento estratégico de 150 milhões de rúpias para adquirir uma participação acionária na Aqua Marine. A medida amplia o acesso da Mukka Proteins a insumos de aquicultura e apoia a diversificação de seu portfólio de proteína marinha. O investimento fortalece a integração vertical e expande a presença da empresa nas cadeias de suprimento de proteína marinha.
- Junho de 2026: Mukka Proteins Limited - A empresa concluiu a aquisição de uma participação de 51% na Delta Marine Products por 11,10 crore de rúpias, reforçando sua posição no negócio de proteína marinha. A aquisição amplia a distribuição a jusante e o mix de produtos da Mukka Proteins em proteínas aquáticas. O acordo apoia a escalada de suas capacidades em proteína marinha e seu alcance de mercado.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Nesta metodologia, o mercado abrange o valor do dried distillers grain with solubles (DDGS) vendido na Índia para uso em ração animal. Inclui DDGS produzido localmente e importado que é comercializado e precificado em termos de USD.
Exclusões de escopo: excluímos os grãos úmidos de destilaria, o uso de subprodutos na propriedade que não são vendidos e ingredientes de ração mais amplos que não sejam DDGS.
Visão geral da segmentação
- Por Tipo de Produto
- Milho
- Trigo
- Arroz
- Grãos Misturados
- Outros Tipos de Produtos (Cevada, Sorgo e Bajra)
- Por Tipo de Animal
- Ruminantes
- Aves
- Suínos
- Aquicultura
- Outros Tipos de Animais (Equinos, Camelos, etc.)
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer os limites da oferta e demanda de DDGS na Índia e para construir as camadas base do modelo de mercado. Contamos com fontes públicas como o Ministry of Consumer Affairs (sinais de preços e commodities), o Department of Animal Husbandry and Dairying (indicadores de pecuária e laticínios) e a série do Livestock Census para entender o pool de demanda de ração.
Também revisamos documentos de agências como a Food Safety and Standards Authority of India, estatísticas de comércio e alfândega (para refletir fluxos de importação quando relevante) e publicações técnicas que explicam a nutrição do DDGS e as taxas de inclusão por espécie. Isso foi complementado com registros de empresas e apresentações a investidores, cobertura respeitável da imprensa sobre adições de capacidade de etanol, e assinaturas pagas seletivas para dados financeiros de empresas, bancos de dados de patentes e verificações de importação ou exportação em nível de embarque, quando isso ajudou a validar os totais. Os exemplos de fontes mencionados aqui não são exaustivos, e muitas outras referências foram usadas para coleta de dados, validação e esclarecimento.
Entrevistas e Pesquisas Primárias
O trabalho primário se concentrou em validar como o DDGS é efetivamente comercializado e utilizado na Índia, já que contratos, especificações de qualidade e taxas de adoção podem variar por tipo de animal e região. Conversamos com participantes da produção de etanol, traders e distribuidores de DDGS, fábricas de ração, integradores e grandes fazendas, e em seguida revalidamos as premissas com nutricionistas e equipes de compras para preencher lacunas deixadas pelos dados públicos.
Para a cobertura específica da Índia, as discussões foram equilibradas entre as principais regiões consumidoras e os principais estados fornecedores, para que o modelo reflita a logística prática e a realização de preços, e não apenas a capacidade teórica.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 35% | CXOs: 15% |
| Nível médio: 50% | Líderes funcionais/de unidade: 28% |
| Participantes menores: 15% | Gerentes: 57% |
Dimensionamento e Previsão de Mercado
O dimensionamento começou com uma construção top-down que reconstrói a disponibilidade de DDGS na Índia a partir de indicadores de produção de etanol e fatores típicos de rendimento de DDGS, e depois ajusta para as taxas de secagem e a vendabilidade comercial. Depois disso, corroboramos os resultados com aproximações bottom-up seletivas, como pontos de preço amostrados por região, verificações de vazão de distribuidores e uma consolidação de razoabilidade da demanda de grandes consumidores de ração.
As principais entradas que moldaram o modelo incluíram adições de capacidade de etanol à base de grãos, tendências de utilização operacional, spreads de preços observados de DDGS versus farelo de soja e milho, taxas de inclusão típicas por espécie (especialmente laticínios e aves), e mudanças na produção de ração composta que influenciam o consumo de ingredientes. Quando faltavam informações bottom-up para estados menores ou canais fragmentados, usamos premissas substitutas de mercados adjacentes e depois as corrigimos usando feedback de especialistas, para que os totais finais permanecessem realistas.
As previsões foram construídas usando análise de cenários, pois a expansão do etanol impulsionada por políticas e a acessibilidade da ração podem mudar a demanda mais rapidamente do que uma única tendência linear. Variáveis como cronogramas de comissionamento de etanol, momentum da produção pecuária e preços esperados do DDGS foram testadas sob estresse, e a curva final projetada foi alinhada às faixas de consenso compartilhadas pelos respondentes do setor.
Validação de Dados e Ciclo de Atualização
A validação foi realizada por meio de múltiplas verificações, de modo que uma única série de dados fraca não determinasse o número final. Nossa equipe comparou os resultados com sinais independentes, como inaugurações de plantas de etanol, direção da demanda do setor de ração e atividade de importação, e investigou quaisquer grandes variações antes de fixar as premissas.
Os resultados preliminares passaram por revisão gradual dos analistas, seguida de recontato direcionado quando um indicador se movia fora da faixa esperada (por exemplo, uma mudança acentuada no preço ou na utilização do DDGS). Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos materiais, e uma revisão final pré-entrega é concluída para que os clientes recebam a visão mais atual disponível no momento da publicação.
Estimativa de Mercado da Mordor Intelligence para o Mercado de Dried Distillers Grain With Solubles da Índia em Comparação com Outras Estimativas Publicadas
As estimativas publicadas para o DDGS na Índia nem sempre estão alinhadas, principalmente porque o mercado pode ser contabilizado a partir de diferentes ângulos, como o potencial de oferta de etanol versus o consumo de ração realizado. As diferenças também decorrem de como cada publicador trata o comércio informal, da escolha do ponto de precificação (ex-fábrica versus entregue) e de se os números refletem um ano de regime estável ou um ano de transição com novas ampliações de capacidade.
Em nosso trabalho, os maiores fatores de discrepância geralmente estão em três pontos: o rendimento de DDGS assumido por unidade de produção de etanol, a parcela que é seca e vendida versus desviada localmente, e a curva de adoção nas dietas de aves e ruminantes quando os preços se movem. O momento da conversão cambial e a cadência de atualização também importam, já que os preços do DDGS podem reagir rapidamente aos custos de grãos e ao momentum das políticas de mistura governamentais.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 177,42 milhões de USD (2025) | |
| Associação do Setor A | 210,00 milhões de USD (2025) | Essa estimativa parece se apoiar na capacidade nominal de etanol e em premissas gerais de rendimento de DDGS, sem ajustar totalmente para restrições de secagem, ramp-up de plantas ou logística em nível estadual que reduzem os volumes comercializados realizados. |
| Jornal Comercial B | 150,00 milhões de USD (2025) | Esse valor parece mais próximo apenas das vendas em canais organizados e pode excluir fluxos de distribuidores menores ou volumes contratados, o que pode subestimar o total de DDGS comercial negociado quando a adoção se amplia em laticínios e avicultura. |
A tabela mostra uma dispersão visível em torno do valor de mercado de 2025, e no modelo da Mordor Intelligence o número está ancorado ao DDGS que é efetivamente seco e comercialmente vendido para ração, com os preços normalizados para uma base consistente em USD para o ano. Uma vez que a capacidade, a utilização e o volume comercializado são reconciliados com os padrões de compra no terreno, o total resultante se torna mais fácil de rastrear até entradas claras e de atualizar à medida que surgem novas plantas de etanol e sinais de demanda de ração.


Principais Perguntas Respondidas no Relatório
Qual é o valor do mercado indiano de grãos secos de destilaria com solúveis em 2026?
O mercado está avaliado em USD 197,51 milhões em 2026.
Com que velocidade está projetado o crescimento do mercado indiano de grãos secos de destilaria com solúveis?
Prevê-se que registre um CAGR de 11,32% entre 2026 e 2031, atingindo USD 337,57 milhões.
Qual tipo de DDGS lidera as vendas na Índia?
O DDGS à base de milho lidera com uma participação de 64,90% em 2025.
Por que o DDGS é popular entre os integradores avícolas?
O DDGS fornece 26-30% de proteína a preços 15-20% abaixo do farelo de soja e suporta inclusão de 10-15% sem prejudicar a conversão alimentar.
Qual política apoia o crescimento do fornecimento de DDGS?
O mandato de etanol E20 da Índia estimula a expansão das destilarias, gerando diretamente maiores volumes de DDGS.
Quais são os principais participantes no espaço indiano de grãos secos de destilaria com solúveis?
ADM (Archer Daniels Midland Company), Louis Dreyfus Company B.V., IFB Agro Industries Limited, Gulshan Polyols Limited (Gulshan Holdings Private Limited) e Nutrigo Feeds Pvt Ltd (SSL Group) são os cinco principais fornecedores.
Página atualizada pela última vez em:



