
Tamaño y cuota del mercado de granos secos de destilería con solubles de India
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
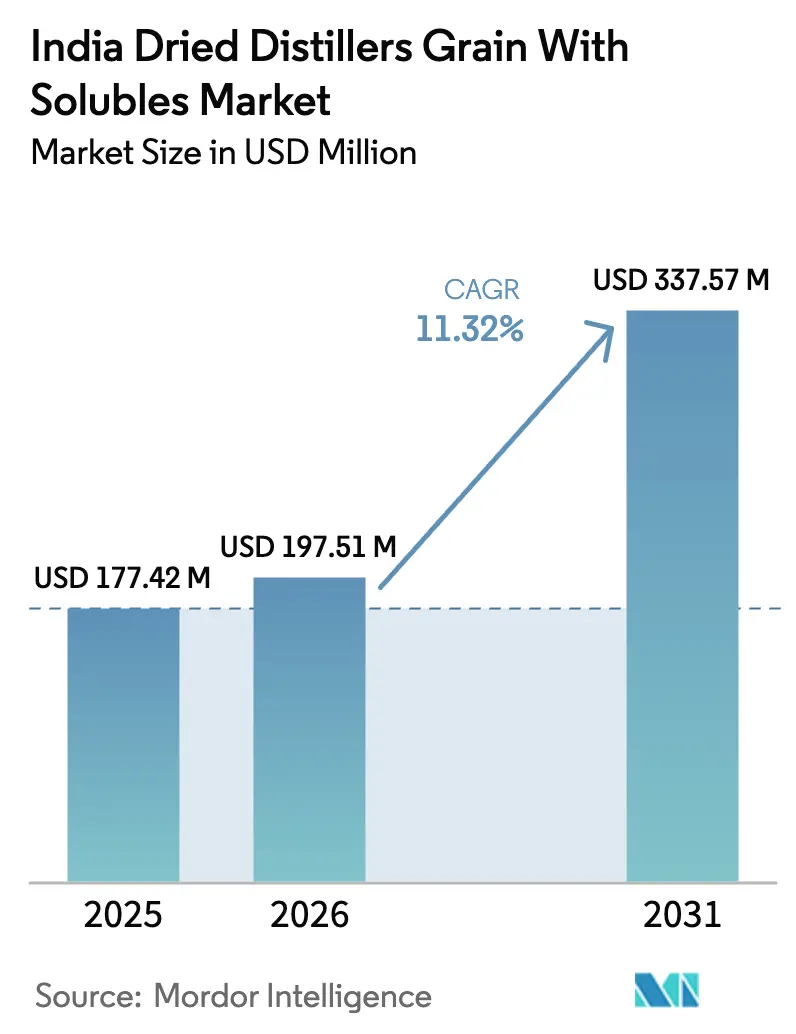
| Tamaño del mercado en el año base (2025) | 177.42 Millones de dólares |
| Tamaño del Mercado (2026) | 197.51 Millones de dólares |
| Tamaño del Mercado (2031) | 337.57 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 11.32 % |
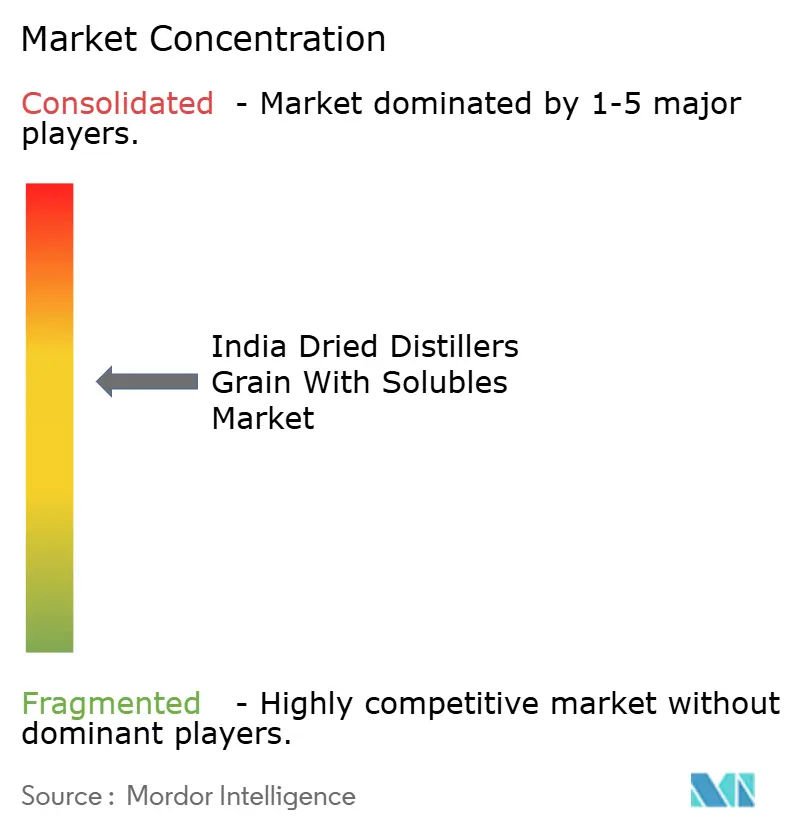
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de granos secos de destilería con solubles de India por Mordor Intelligence
El tamaño del mercado de granos secos de destilería con solubles de India se valoró en USD 177,42 millones en 2025 y se estima que crecerá de USD 197,51 millones en 2026 a USD 337,57 millones en 2031, a una CAGR del 11,32% durante el período de previsión (2026-2031). El mandato de mezcla de etanol de India se alinea con las necesidades nutricionales del ganado, estableciendo los DDGS (granos secos de destilería con solubles) como un ingrediente de alimentación significativo para abordar el déficit de proteínas del país. Las fábricas de piensos, las granjas lecheras y los integradores avícolas están aumentando la inclusión de DDGS en sus formulaciones debido a su contenido de proteína bruta del 26-30% y su energía metabolizable comparable al maíz. La implementación de la política E20 y las inversiones del sector, incluida la expansión de las instalaciones de Modi Naturals en Raipur en 2025, garantizan un suministro constante de DDGS a base de cereales, al tiempo que reducen la dependencia de la harina de soja importada. A pesar de los desafíos en logística, factores antinutricionales y regulaciones fiscales, los DDGS mantienen una ventaja de coste del 15-20% en comparación con las harinas proteicas tradicionales, lo que permite a los fabricantes de piensos mantener sus márgenes durante las fluctuaciones de precios de los cereales.
Conclusiones clave del informe
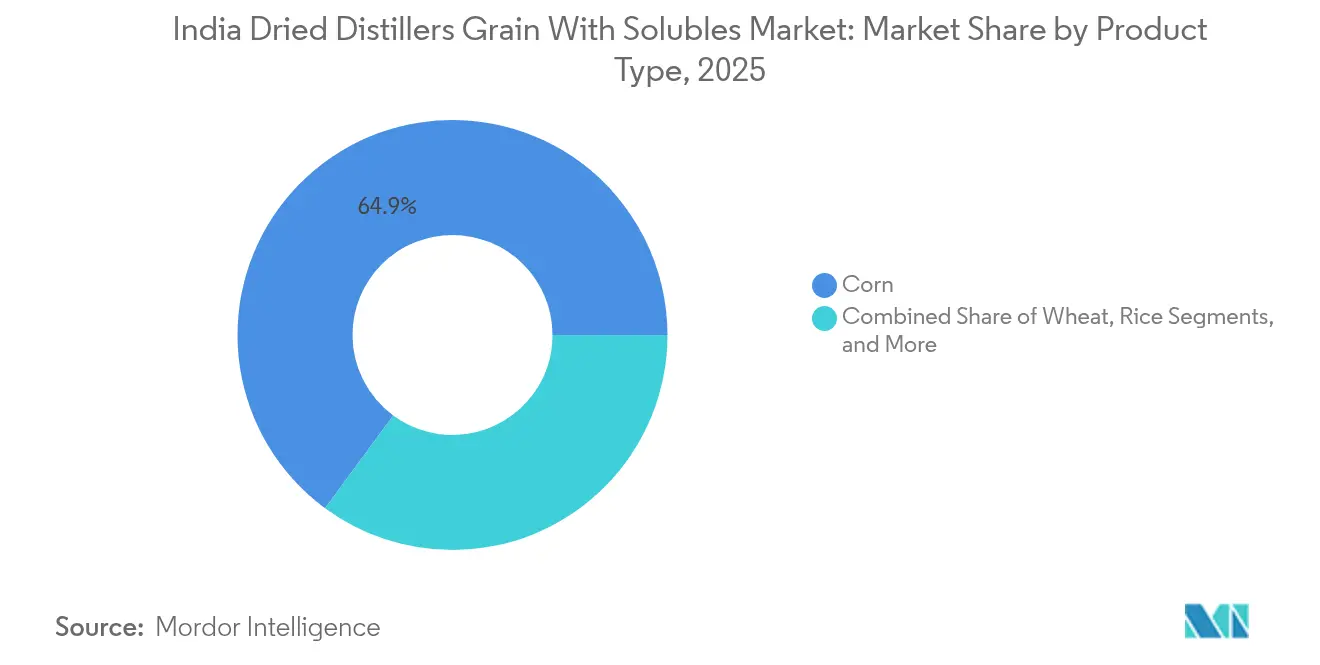
- Por tipo de producto, el maíz lideró con el 64,90% de la cuota del mercado de granos secos de destilería con solubles de India en 2025, mientras que se prevé que el arroz se expanda a una CAGR del 11,96% hasta 2031.
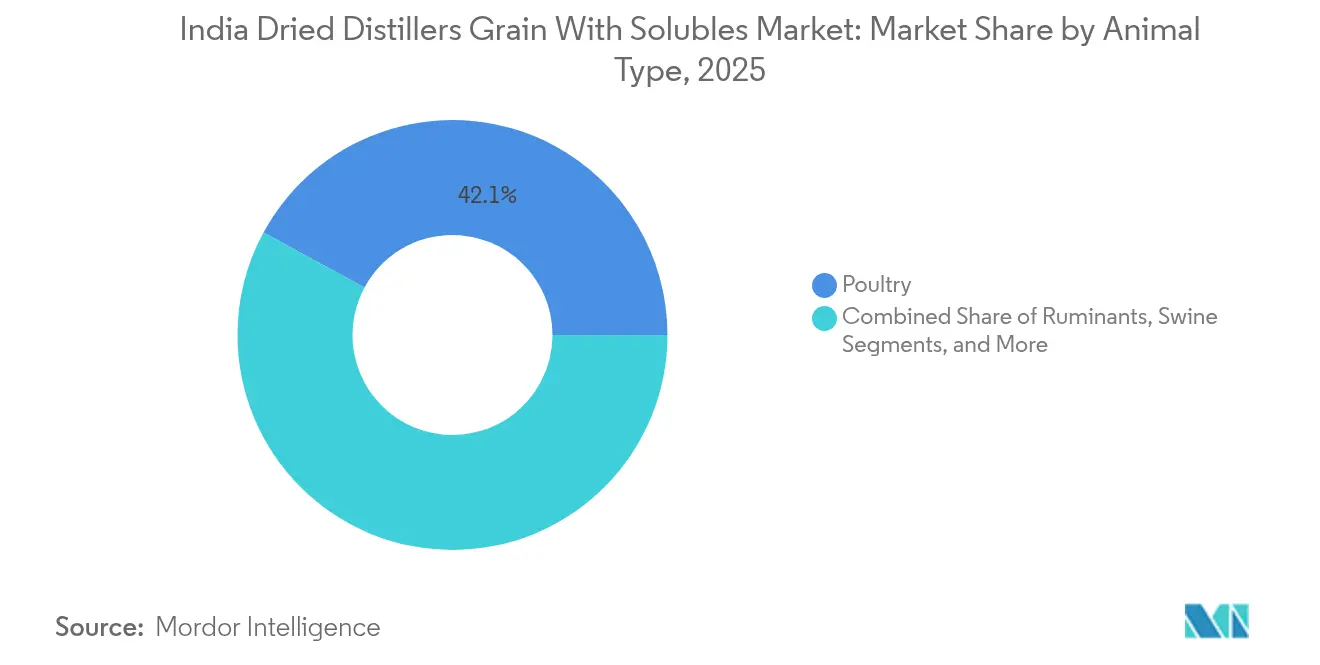
- Por tipo de animal, las aves de corral concentraron el 42,10% del tamaño del mercado de granos secos de destilería con solubles de India en 2025, mientras que la acuicultura avanza a una CAGR del 13,55% hasta 2031.
- La concentración del mercado es moderada, con las cinco principales empresas — ADM (Archer Daniels Midland Company), Louis Dreyfus Company B.V., IFB Agro Industries Limited, Gulshan Polyols Limited (Gulshan Holdings Private Limited) y Nutrigo Feeds Pvt Ltd (SSL Group) — que en conjunto concentran la mayor parte de la cuota del mercado de granos secos de destilería con solubles de India en 2025.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado de granos secos de destilería con solubles de India
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Creciente demanda de ingredientes de alimentación animal sostenibles | +1.8% | Maharashtra, Karnataka y Uttar Pradesh | Medio plazo (2-4 años) |
| La expansión de la producción doméstica de etanol impulsa el suministro de DDGS | +2.3% | Clústeres de etanol a nivel nacional | Corto plazo (≤ 2 años) |
| Fuente de proteínas y fibra rentable frente a harinas convencionales | +1.5% | Regiones con déficit de piensos | Largo plazo (≥ 4 años) |
| El mandato gubernamental de biocombustibles cataliza nuevas destilerías | +2.1% | Estados con superávit de cereales | Medio plazo (2-4 años) |
| Adopción de DDGS en mezclas de piensos para acuicultura comercial | +1.2% | Centros de acuicultura costera | Largo plazo (≥ 4 años) |
| La introducción de DDGS fraccionado de alto contenido proteico mejora la conversión del pienso | +0.9% | Sector de piensos organizado a nivel nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente demanda de ingredientes de alimentación animal sostenibles
El sector ganadero de India se enfrenta a un déficit de concentrados para el ganado bovino de 78 millones de toneladas métricas en 2024, lo que obliga a los fabricantes de piensos a buscar fuentes alternativas de proteínas disponibles a nivel local y que respalden los principios de la economía circular. Los DDGS cumplen estos requisitos al convertir los subproductos del etanol en piensos, reducir la dependencia de las importaciones de harina de soja y conservar divisas. Las fábricas de piensos organizadas, que producen 17 millones de toneladas métricas de piensos compuestos anualmente, utilizan DDGS por su contenido proteico consistente del 26-30% y su digestibilidad cuando se gestionan con medidas adecuadas de control de calidad[1]Fuente: Autoridad de Desarrollo de Exportaciones de Productos Agrícolas y Alimentarios Procesados, "Preparado para alimentación animal," apeda.gov.in. La creciente adopción de certificaciones de sostenibilidad por parte de los procesadores de carne fomenta el uso de ingredientes con menores huellas de carbono y cadenas de suministro localizadas. Estos factores establecen los DDGS como un componente esencial en las formulaciones de piensos para explotaciones lecheras, integradores avícolas e instalaciones de acuicultura comercial.
La expansión de la producción doméstica de etanol impulsa el suministro de DDGS
India necesita aproximadamente 10,16 mil millones de litros de etanol anualmente para alcanzar los objetivos de mezcla E20. A mediados de 2024, las destilerías a base de cereales suministraron 1,81 mil millones de litros de etanol, con el maíz aportando 1,10 mil millones de litros y generando una producción significativa de DDGS. La política de marzo de 2025 permite a los ingenios azucareros cooperativos procesar maíz y granos alimentarios dañados más allá de la temporada de molienda de caña, lo que posibilita la producción de DDGS durante todo el año. El gobierno proporciona una subvención a los intereses de hasta el 6% durante cinco años para reducir los costes de capital, mientras que la Federación Nacional de Comercialización Cooperativa Agrícola de India Ltd. garantiza una adquisición estable de cereales. Estas medidas apoyan volúmenes de producción de DDGS consistentes en el mercado de granos secos de destilería con solubles de India.
Fuente de proteínas y fibra rentable frente a harinas convencionales
Los DDGS tienen un precio un 15-20% inferior al de la harina de soja, al tiempo que proporcionan un contenido proteico similar y fibra adicional que mejora la salud ruminal. Su ventaja de coste se incrementó a principios de 2024 cuando los precios del maíz subieron un 20%, ampliando la diferencia de precio entre los insumos de cereales y los subproductos. Los productores avícolas incorporan DDGS a niveles del 10-15% en el pienso sin afectar a los índices de conversión, reduciendo los costes durante períodos de presión en los márgenes. El contenido de fibra del 8-12% permite a los ganaderos lecheros sustituir componentes de forraje, reduciendo los costes totales del pienso y simplificando la formulación de la dieta.
Adopción de DDGS en mezclas de piensos para acuicultura comercial
La producción acuícola de India supera las 17 millones de toneladas métricas anuales, con sistemas de estanques intensivos que requieren formulaciones de piensos equilibradas. Los ensayos de investigación en institutos acuáticos demuestran que la carpa y el bagre rinden bien con dietas que contienen un 15-25% de DDGS, reduciendo los costes del pienso por kilogramo de ganancia en un 8-12%. Los piscicultores que abastecen los mercados domésticos incorporan fácilmente estas formulaciones, mientras que los exportadores de camarón utilizan tasas de inclusión más bajas, pero reconocen las ventajas de coste de los DDGS para las ventas domésticas. Esta creciente adopción en los segmentos de acuicultura amplía la base de clientes del mercado de granos secos de destilería con solubles de India y reduce el riesgo de concentración en el uso final.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Clasificación incierta del GST y carga fiscal | -1.4% | A nivel nacional | Corto plazo (≤ 2 años) |
| Riesgos antinutricionales derivados de la inclusión excesiva en las raciones animales | -1.1% | A nivel nacional | Medio plazo (2-4 años) |
| La volatilidad de los precios de las materias primas domésticas interrumpe el suministro | -1.6% | Cinturones de cereales | Corto plazo (≤ 2 años) |
| Logística a granel limitada desde las destilerías hasta los centros de demanda | -0.8% | Corredores de transporte | Medio plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Clasificación incierta del GST y carga fiscal
El mercado de granos secos de destilería con solubles de India enfrenta desafíos de clasificación del GST, ya que puede categorizarse como pienso animal al 5% de GST o como subproducto industrial al 18% de GST. Esta incertidumbre en la clasificación afecta a las estrategias de fijación de precios de los productores y a las decisiones de adquisición de los fabricantes de piensos. La clasificación fiscal varía según los distintos tipos de DDGS, incluyendo los productos a base de maíz, arroz y mezclas, lo que genera fragmentación del mercado y desafíos administrativos. La Autoridad de Inocuidad y Normas Alimentarias de India exige la certificación de la Oficina de Normas de India para los piensos animales utilizados en animales productores de alimentos, lo que genera costes regulatorios y retrasos que afectan especialmente a los productores a pequeña escala[2]Fuente: Autoridad de Inocuidad y Normas Alimentarias de India (FSSAI), La FSSAI incorporará los piensos animales a la Ley de Inocuidad y Normas Alimentarias; insiste por ahora en el cumplimiento de la BIS,
fssai.gov.in .
La volatilidad de los precios de las materias primas domésticas interrumpe el suministro
Los precios del maíz fluctúan hasta un 25% entre las temporadas de cosecha y de escasez debido a la demanda simultánea de los sectores alimentario, de piensos y de combustible. Esta volatilidad afecta a los márgenes de beneficio de las destilerías y perturba los calendarios de producción, lo que genera variaciones en el precio de los DDGS que afectan a los planes de adquisición de las fábricas de piensos[3]Fuente: Oficina de Asuntos Agrícolas, "India: Actualización de cereales y piensos," Departamento de Agricultura de los Estados Unidos, fas.usda.gov. Las políticas gubernamentales sobre los mercados de cereales, incluidas las restricciones del suministro de arroz a las destilerías y la asignación inconsistente de granos alimentarios dañados, crean incertidumbres en el suministro que afectan a la producción y gestión de inventarios de DDGS. La competencia entre los sectores alimentario, de piensos y de combustible por los recursos de cereales aumenta las presiones sobre los precios, especialmente durante los fallos del monzón o cuando las restricciones a la exportación reducen la disponibilidad doméstica de cereales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de producto: el dominio del maíz impulsa la base del mercado
El maíz representó el 64,90% de la cuota del mercado de granos secos de destilería con solubles de India en 2025, lo que refleja el uso extensivo del maíz en las destilerías a base de cereales y su aceptación consolidada entre los formuladores de piensos. El mercado de granos secos de destilería con solubles de India para las variantes de maíz se beneficia de una calidad consistente, un suministro predecible y adiciones continuas de capacidad en los clústeres de etanol de Maharashtra, Uttar Pradesh y Karnataka. Las partes interesadas del sector prefieren los DDGS de maíz debido a sus perfiles de aminoácidos fiables y menor variabilidad, lo que mantiene altas tasas de inclusión en las dietas avícolas y lácteas. Las redes de comercio doméstico consolidadas refuerzan la distribución de DDGS de maíz, lo que permite a las fábricas contratar volúmenes anticipados con calidad consistente.
El arroz experimenta un rápido crecimiento con una CAGR del 11,96% hasta 2031. Este crecimiento se debe a las asignaciones gubernamentales de arroz dañado y partido que las destilerías adquieren a tasas subsidiadas de Rs 2.250 por quintal (USD 270 por tonelada métrica) en 2025. Este suministro de materia prima garantiza la utilización de las plantas durante todo el año y proporciona un perfil nutricional diferenciado valioso en los piensos para peces y camarones que admiten un mayor contenido de fibra. El trigo, la cebada y el sorgo siguen siendo productos de nicho, pero ofrecen flexibilidad de formulación en las regiones donde estos cereales dominan las rotaciones de cultivos. La diversidad de la mezcla de materias primas permite a las fábricas de piensos probar productos DDGS mezclados para optimizar el equilibrio de proteínas, fibra y energía para dietas específicas por especie.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por tipo de animal: el liderazgo de las aves de corral enfrenta el desafío de la acuicultura
Las aves de corral representan el 42,10% del tamaño del mercado de granos secos de destilería con solubles de India en 2025. Los grandes integradores utilizan DDGS por su perfil equilibrado de aminoácidos y su contenido de energía metabolizable comparable al del maíz, al tiempo que ofrecen ventajas de coste frente a la harina de soja. Las tasas de inclusión del 10-15% en las dietas de inicio y crecimiento de pollos de engorde ayudan a estabilizar los costes del pienso durante las fluctuaciones de precios de los ingredientes. El suministro consistente de DDGS con calidad garantizada procedente de destilerías organizadas asegura un impacto mínimo en el rendimiento, manteniendo la posición dominante de las aves de corral en el mercado.
Se proyecta que el segmento de acuicultura crecerá a una CAGR del 13,55% hasta 2031. Los piscicultores de agua dulce en Andhra Pradesh, Bengala Occidental y Odisha incorporan DDGS a niveles del 15-25% en las formulaciones de piensos, impulsados por mejores índices de conversión del pienso y menores costes de pienso en fábrica. Los criaderos de camarón están adoptando gradualmente DDGS a niveles de inclusión del 5-8% para reducir la dependencia de la harina de pescado. Los sectores lácteo y bovino mantienen un consumo estable, utilizando la fibra de DDGS para mejorar la función ruminal mientras gestionan los costes del pienso. A pesar de la adopción limitada en el sector porcino, concentrada principalmente en el este y noreste de India, los ensayos iniciales indican un desempeño de crecimiento positivo cuando los DDGS sustituyen las combinaciones tradicionales de maíz y soja.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Análisis geográfico
Maharashtra, Karnataka y Uttar Pradesh conforman el triángulo de producción-consumo en el mercado de granos secos de destilería con solubles de India. Estos estados controlan una parte significativa de la capacidad nacional de etanol y albergan varias grandes fábricas de piensos que integran DDGS en las raciones avícolas y lácteas. La extensa red de carreteras y ferrocarriles en torno a Bombay y Pune facilita envíos constantes a los mercados occidentales y meridionales, mientras que las cooperativas de azúcar y cereales garantizan el suministro de materias primas para las destilerías. La proximidad entre las fábricas y los clústeres ganaderos reduce los ciclos de entrega y las pérdidas de calidad, manteniendo estructuras de precios competitivas.
Punjab, Haryana y Rajastán aprovechan su infraestructura lechera para incorporar DDGS como suplemento de proteínas y energía. Los departamentos de ganadería estatales promueven la adopción a través de talleres de calidad de piensos e incluyen parámetros de DDGS en los programas de equilibrio de raciones en el marco de la Misión Nacional de Ganadería. Existen desafíos logísticos, ya que el transporte de DDGS supera frecuentemente los 1.200 kilómetros desde los centros de destilería, lo que incrementa los costes de flete y manipulación. Los fabricantes de piensos abordan esto comprando durante los períodos posteriores a la cosecha, cuando las tarifas de flete disminuyen y la disponibilidad de maíz aumenta.
Tamil Nadu, Andhra Pradesh y Bengala Occidental representan las regiones de más rápido crecimiento en el uso de DDGS. Las plantas de piensos para acuicultura comercial cerca de Kakinada y Chennai incorporan DDGS a base de arroz en piensos de carpa de agua dulce y bagre. Si bien la demanda de exportación de camarón a veces limita la inclusión de DDGS debido a los requisitos de insumos de los compradores internacionales, la demanda doméstica de pescado permite mayores niveles de uso. Las mejoras de infraestructura en el marco de los programas Sagarmala y Gati Shakti tienen como objetivo mejorar la conectividad del interior, reducir los tiempos de tránsito y mejorar la preservación de la calidad de los DDGS durante las temporadas de monzón. Los estados del este y noreste muestran un potencial de crecimiento significativo una vez que mejoren la logística y el conocimiento del mercado.
Panorama regulatorio
El DDGS comercializado como ingrediente de alimentación animal en la India se encuentra bajo el perímetro de cumplimiento liderado por la Food Safety and Standards Authority of India (FSSAI), y los materiales de alimentación comercial y los piensos compuestos deben cumplir con las especificaciones aplicables del Bureau of Indian Standards (BIS). En la práctica, los compradores y fabricantes de piensos anclan la calidad y la seguridad en los parámetros de BIS IS:2052:2009 para pienso compuesto de vacuno, incluido un límite de aflatoxina B1 de 20 ppb, y en los límites de la FSSAI vinculados a resultados en la cadena alimentaria, como la aflatoxina M1 en la leche en 0,5 microgramos por kilogramo. Esta alineación impulsa a los proveedores de DDGS a fortalecer el control de micotoxinas y la trazabilidad en el abastecimiento y el secado.
Las directrices del sector también se están endureciendo en torno a la gestión de calidad en el lado de la producción. La National Dairy Development Board (NDDB) ha emitido directrices para la producción de DDGS de calidad por parte de destilerías basadas en granos, reforzando las expectativas de perfiles de nutrientes consistentes, gestión de la humedad y controles de contaminación para respaldar su uso en animales lecheros y otros animales productores de alimentos. Junto con la incertidumbre continua en la clasificación del GST, comúnmente debatida entre el 5% y el 18% según la categorización, estas normas y directrices moldean las normas de etiquetado, frecuencia de pruebas y documentación para el movimiento de DDGS desde las destilerías hasta las plantas de piensos organizadas y los integradores.
Panorama competitivo
El mercado de granos secos de destilería con solubles de India presenta una fragmentación moderada, con cinco principales proveedores que controlan una cuota de mercado significativa en 2024: ADM (Archer Daniels Midland Company), Louis Dreyfus Company B.V., IFB Agro Industries Limited, Gulshan Polyols Limited (Gulshan Holdings Private Limited) y Nutrigo Feeds Pvt Ltd (SSL Group). Su posición en el mercado se basa en capacidades integradas de abastecimiento global, instalaciones estratégicas de almacenamiento cerca de los principales puertos y equipos de servicio técnico que garantizan una calidad nutricional consistente. Louis Dreyfus aprovecha su experiencia en el comercio de materias primas para ofrecer precios flexibles y productos DDGS mezclados, mientras que IFB Agro mantiene una sólida presencia en el mercado del este de India gracias a la proximidad de su red de destilerías a las fábricas de piensos para acuicultura.
Las empresas de segundo nivel, incluidas Gulshan Polyols Limited, Nutrigo Feeds Pvt Ltd y Prorich Agro Foods Pvt. Ltd, compiten a través de ofertas especializadas como DDGS fraccionado, productos sometidos a cribado de micotoxinas y opciones de envasado personalizado. Estas empresas invierten en sistemas logísticos integrados, incorporando desvíos ferroviarios en las instalaciones de producción y flotas especializadas de camiones con coberturas resistentes a la humedad. Implementan tecnologías avanzadas como escáneres de nutrientes por infrarrojos para mejorar los procesos de clasificación y reducir las variaciones entre lotes, mejorando sus calificaciones de fiabilidad con los principales integradores.
El mercado experimenta un incremento de las colaboraciones estratégicas entre destiladores y empresas de piensos, mediante la celebración de acuerdos de compra anticipada y el intercambio de eficiencias en la cadena de suministro. Las empresas están expandiéndose hacia mercados de exportación, incluidos Bangladesh, Nepal y Vietnam, trabajando con la Autoridad de Desarrollo de Exportaciones de Productos Agrícolas y Alimentarios Procesados (APEDA) para cumplir con los requisitos regulatorios internacionales. Los proveedores regionales mantienen su presencia en el mercado sirviendo a áreas geográficas específicas donde los costes de transporte afectan a los competidores de mayor tamaño, contribuyendo a la diversa base de proveedores del mercado.
Líderes de la industria de granos secos de destilería con solubles de India
ADM (Archer Daniels Midland Company)
Louis Dreyfus Company B.V.
IFB Agro Industries Limited
Gulshan Polyols Limited (Gulshan Holdings Private Limited)
Nutrigo Feeds Pvt Ltd (SSL Group)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
En la India, las oportunidades de DDGS se centran en mejorar la consistencia y la garantía de seguridad para un uso de mayor inclusión en los canales organizados de avicultura, lácteos y acuicultura. Los compradores solicitan cada vez más controles de calidad documentados alineados con las expectativas de licencia de la FSSAI, los parámetros de pienso vinculados al BIS y las directrices de producción de DDGS de la NDDB. Un área de enfoque clara es el DDGS premium con calidad garantizada, construido en torno a la gestión del riesgo de micotoxinas, dada la sensibilidad de la cadena de piensos a las aflatoxinas, incluidos los límites de aflatoxina B1 de BIS IS:2052:2009 y los límites de la FSSAI sobre la aflatoxina M1 en la leche. Los proveedores que estandarizan las pruebas, el control de humedad y la trazabilidad pueden ampliar la aceptación entre las grandes plantas de piensos que gestionan el rendimiento y el riesgo de residuos en animales productores de alimentos.
La diferenciación impulsada por la tecnología también se está convirtiendo en una palanca de captura de valor a más corto plazo, especialmente en el DDGS a base de arroz y en las formulaciones orientadas a la acuicultura. IFB Agro Industries ha revelado el uso de secado en lecho fluidizado a baja temperatura (por debajo de 70 C) para el DDGS a base de arroz, lo que favorece la preservación de la digestibilidad para formuladores de piensos sensibles al rendimiento. En el lado de la oferta, los programas de inversión vinculados al procesamiento de granos y a la expansión de la capacidad de bioetanol siguen ampliando el fondo doméstico de DDGS, mientras que las medidas de política que abrieron concesiones arancelarias basadas en cuotas para las importaciones de DDGS desde Estados Unidos crean una palanca adicional para que los comerciantes y los grandes integradores equilibren el precio y la oferta cuando la disponibilidad doméstica se ajusta o cuando se necesitan especificaciones nutricionales específicas.
Desarrollos recientes del sector
- Julio de 2026: IFB Agro Industries Limited - El informe anual señala vientos en contra para su negocio de alcohol y subproductos, incluido el DDGS, debido al exceso de capacidad en West Bengal y a la depresión en la realización de precios. La empresa concluyó con éxito un proyecto sobre la digestibilidad del DDGS en piensos avícolas en colaboración con una universidad. Esto subraya la actividad de investigación en curso y la presión sobre los márgenes en las corrientes de etanol y subproductos, al tiempo que señala un compromiso continuo con los centros de innovación en piensos.
- Junio de 2026: Mukka Proteins Limited - La junta aprobó una inversión estratégica de 150 millones de rupias para adquirir una participación accionaria en Aqua Marine. La medida amplía el acceso de Mukka Proteins a los insumos de acuicultura y respalda la diversificación de su cartera de proteínas marinas. La inversión fortalece la integración vertical y expande la presencia de la empresa en las cadenas de suministro de proteínas marinas.
- Junio de 2026: Mukka Proteins Limited - La empresa completó la adquisición de una participación del 51% en Delta Marine Products por 11,10 crore de rupias, fortaleciendo su posición en el negocio de proteínas marinas. La adquisición amplía la distribución aguas abajo y la combinación de productos de Mukka Proteins en proteínas acuáticas. El acuerdo respalda la ampliación de sus capacidades en proteínas marinas y su alcance de mercado.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
En esta metodología, el mercado abarca el valor del grano de destilería seco con solubles (DDGS) vendido en la India para uso en alimentación animal. Incluye el DDGS producido localmente e importado que se comercializa y se cotiza en términos de USD.
Exclusiones de alcance: excluimos los granos húmedos de destilería, el uso en finca de subproductos que no se venden, y otros ingredientes de alimentación más amplios que no son DDGS.
Descripción general de la segmentación
- Por tipo de producto
- Maíz
- Trigo
- Arroz
- Granos mezclados
- Otros tipos de productos (cebada, sorgo y bajra)
- Por tipo de animal
- Rumiantes
- Aves de corral
- Porcinos
- Acuicultura
- Otros tipos de animales (équidos, camellos, etc.)
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó investigación documental para establecer los límites de la oferta y la demanda de DDGS en la India, y para construir las capas base del modelo de mercado. Nos basamos en fuentes públicas como el Ministry of Consumer Affairs (señales de precios y materias primas), el Department of Animal Husbandry and Dairying (indicadores ganaderos y lácteos) y la serie del Livestock Census para comprender el conjunto de demanda de piensos.
También revisamos documentos de agencias como la Food Safety and Standards Authority of India, estadísticas de comercio y aduanas (para reflejar los flujos de importación cuando fue relevante) y publicaciones técnicas que explican la nutrición del DDGS y las tasas de inclusión por especie. Estos se complementaron con presentaciones de empresas e informes para inversores, cobertura de prensa reputada sobre las adiciones de capacidad de etanol, y suscripciones de pago selectivas para datos financieros de empresas, bases de datos de patentes y verificaciones de importación o exportación a nivel de envío cuando ayudaron a validar los totales. Los ejemplos de fuentes mencionados aquí no son exhaustivos, y se utilizaron muchas otras referencias para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar cómo se comercializa y utiliza realmente el DDGS en la India, ya que los contratos, las especificaciones de calidad y las tasas de adopción pueden variar según el tipo de animal y la región. Hablamos con participantes de la producción de etanol, comerciantes y distribuidores de DDGS, plantas de piensos, integradores y grandes granjas, y luego revisamos los supuestos con nutricionistas y equipos de compras para cerrar las brechas dejadas por los datos públicos.
Para la cobertura específica de la India, las discusiones se equilibraron entre los principales cinturones de consumo y los estados clave de suministro, de modo que el modelo refleje la logística práctica y la realización de precios, no solo la capacidad teórica.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 35% | CXOs: 15% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 28% |
| Actores más pequeños: 15% | Gerentes: 57% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento comenzó con una construcción de arriba hacia abajo que reconstruye la disponibilidad de DDGS en la India a partir de indicadores de producción de etanol y factores de rendimiento típicos de DDGS, y luego se ajusta por las tasas de secado y la comerciabilidad. Después de eso, corroboramos los resultados con aproximaciones selectivas de abajo hacia arriba, como puntos de precio muestreados por región, verificaciones del flujo de distribuidores y una agregación de razonabilidad de la demanda de los grandes consumidores de piensos.
Los principales insumos que moldearon el modelo incluyeron las adiciones de capacidad de etanol a base de granos, las tendencias de utilización operativa, los diferenciales de precios observados del DDGS frente a la harina de soja y el maíz, las tasas de inclusión típicas por especie (especialmente lácteos y avicultura), y los cambios en la producción de piensos compuestos que influyen en la absorción de ingredientes. Cuando faltaba información de abajo hacia arriba para estados más pequeños o canales fragmentados, utilizamos supuestos sustitutos de mercados adyacentes y luego los corregimos utilizando la retroalimentación de expertos para que los totales finales se mantuvieran realistas.
Los pronósticos se construyeron mediante análisis de escenarios, porque la expansión del etanol impulsada por políticas y la asequibilidad de los piensos pueden hacer variar la demanda más rápido que una única tendencia lineal. Se sometieron a pruebas de estrés variables como los cronogramas de puesta en marcha del etanol, el impulso de la producción ganadera y los precios esperados del DDGS, y la curva final a futuro se alineó con los rangos de consenso compartidos por los encuestados del sector.
Validación de datos y ciclo de actualización
La validación se realizó mediante múltiples verificaciones para que una sola serie de datos débil no determinara el número final. Nuestro equipo comparó los resultados con señales independientes como las puestas en marcha de plantas de etanol, la dirección de la demanda de la industria de piensos y la actividad de importación, y luego investigó cualquier variación importante antes de fijar los supuestos.
Los resultados preliminares pasaron por una revisión escalonada de analistas, seguida de un nuevo contacto específico cuando un indicador se movía fuera de la banda esperada (por ejemplo, un cambio brusco en el precio o la utilización del DDGS). Los informes se actualizan anualmente, con actualizaciones provisionales cuando ocurren eventos materiales, y se completa una revisión final previa a la entrega para que los clientes reciban la visión más actual disponible en el momento de la publicación.
Estimación del mercado de grano de destilería seco con solubles de la India de Mordor Intelligence en comparación con otras estimaciones publicadas
Las estimaciones publicadas para el DDGS de la India no siempre están alineadas, principalmente porque el mercado puede contabilizarse desde diferentes ángulos, como el potencial de suministro de etanol frente al consumo de piensos realizado. Las diferencias también provienen de cómo cada publicador trata el comercio informal, la elección del punto de precios (en fábrica frente a entregado), y si las cifras reflejan un año de estado estable o un año de transición con nuevas ampliaciones de capacidad.
En nuestro trabajo, los mayores factores de brecha suelen situarse en tres lugares: el rendimiento de DDGS asumido por unidad de producción de etanol, la proporción que se seca y se vende frente a la que se desvía localmente, y la curva de adopción en las dietas de aves de corral y rumiantes cuando los precios se mueven. El momento de la conversión de divisas y la cadencia de actualización también importan, ya que el precio del DDGS puede reaccionar rápidamente a los costos de los granos y al impulso de la mezcla gubernamental.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 177,42 millones de USD (2025) | |
| Asociación de la Industria A | 210,00 millones de USD (2025) | Esta estimación parece basarse en la capacidad de etanol clasificada y en supuestos generales de rendimiento de DDGS, sin ajustar completamente por las limitaciones de secado, la puesta en marcha de plantas o la logística a nivel estatal que reducen los volúmenes comercializados realizados. |
| Publicación Comercial B | 150,00 millones de USD (2025) | Esta cifra parece más cercana a las ventas solo del canal organizado y puede excluir los flujos de distribuidores más pequeños o los volúmenes por contrato, lo que puede subestimar el total de DDGS comercial comercializado cuando la adopción se amplía en lácteos y avicultura. |
La tabla muestra una dispersión visible en torno al valor de mercado de 2025, y en el modelo de Mordor Intelligence el número está anclado al DDGS que realmente se seca y se vende comercialmente para alimentación, con precios normalizados a una base en USD consistente para el año. Una vez que se reconcilian la capacidad, la utilización y el volumen comercializado con los patrones de compra sobre el terreno, el total resultante se vuelve más fácil de rastrear hasta insumos claros y de actualizar a medida que surgen nuevas plantas de etanol y señales de demanda de piensos.


Preguntas clave respondidas en el informe
¿Cuál es el valor del mercado de granos secos de destilería con solubles de India en 2026?
El mercado está valorado en USD 197,51 millones en 2026.
¿A qué velocidad se proyecta que crezca el mercado de granos secos de destilería con solubles de India?
Se prevé que registre una CAGR del 11,32% entre 2026 y 2031, alcanzando USD 337,57 millones.
¿Qué tipo de DDGS lidera las ventas en India?
El DDGS a base de maíz lidera con una cuota del 64,90% en 2025.
¿Por qué los DDGS son populares entre los integradores avícolas?
Los DDGS aportan entre un 26-30% de proteína a precios un 15-20% por debajo de la harina de soja y admiten una inclusión del 10-15% sin perjudicar la conversión del pienso.
¿Qué política apoya el crecimiento del suministro de DDGS?
El mandato de etanol E20 de India impulsa la expansión de las destilerías, generando directamente mayores volúmenes de DDGS.
¿Quiénes son los actores clave en el espacio de granos secos de destilería con solubles de India?
ADM (Archer Daniels Midland Company), Louis Dreyfus Company B.V., IFB Agro Industries Limited, Gulshan Polyols Limited (Gulshan Holdings Private Limited) y Nutrigo Feeds Pvt Ltd (SSL Group) son los cinco principales proveedores.
Última actualización de la página el:



