
Taille et part du marché des connecteurs automobiles en Inde
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
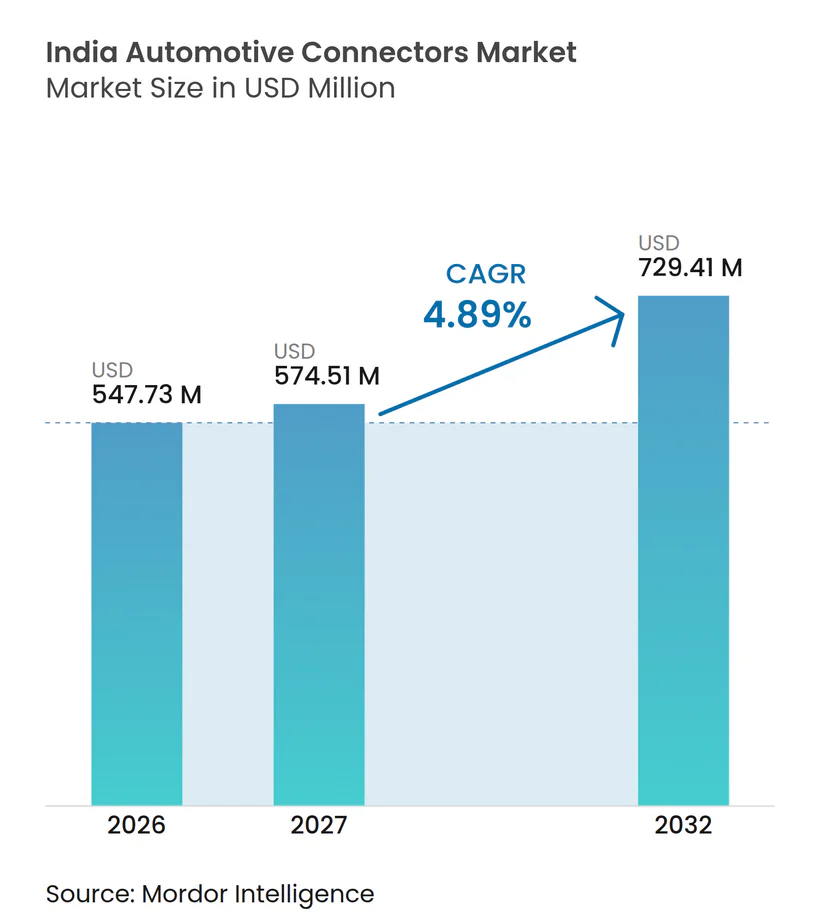
| Taille du marché de l'année de base (2026) | 547.73 Millions de dollars américains |
| Taille du Marché (2027) | 574.51 Millions de dollars américains |
| Taille du Marché (2032) | 729.41 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 4.89 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des connecteurs automobiles en Inde par Mordor Intelligence
La taille du marché indien des connecteurs automobiles a été évaluée à 547,73 millions USD en 2026 et devrait atteindre 574,51 millions USD en 2027, puis 729,41 millions USD d'ici 2032, avec un CAGR de 4,89 % sur la période 2027-2032. L'élan politique sous FAME-II et PM E-DRIVE, soutenu par un financement gouvernemental substantiel pour la mobilité électrique et les infrastructures de recharge, déplace la demande des applications traditionnelles à moteur à combustion interne vers les systèmes électriques à batterie haute tension. Ces initiatives accélèrent l'adoption des véhicules électriques en améliorant l'accessibilité à la recharge et en encourageant les fabricants à développer des technologies avancées de groupe motopropulseur électrique. Les incitations à la localisation dans le cadre du programme PLI-Auto attirent des fournisseurs mondiaux pour établir des installations de fabrication de précision dans les principaux États de fabrication automobile, notamment le Tamil Nadu, le Gujarat et l'Haryana. Cette expansion des capacités de production nationales renforce la résilience de la chaîne d'approvisionnement, réduit la dépendance aux importations et soutient le développement d'un écosystème de mobilité électrique plus autonome.
Principaux enseignements du rapport
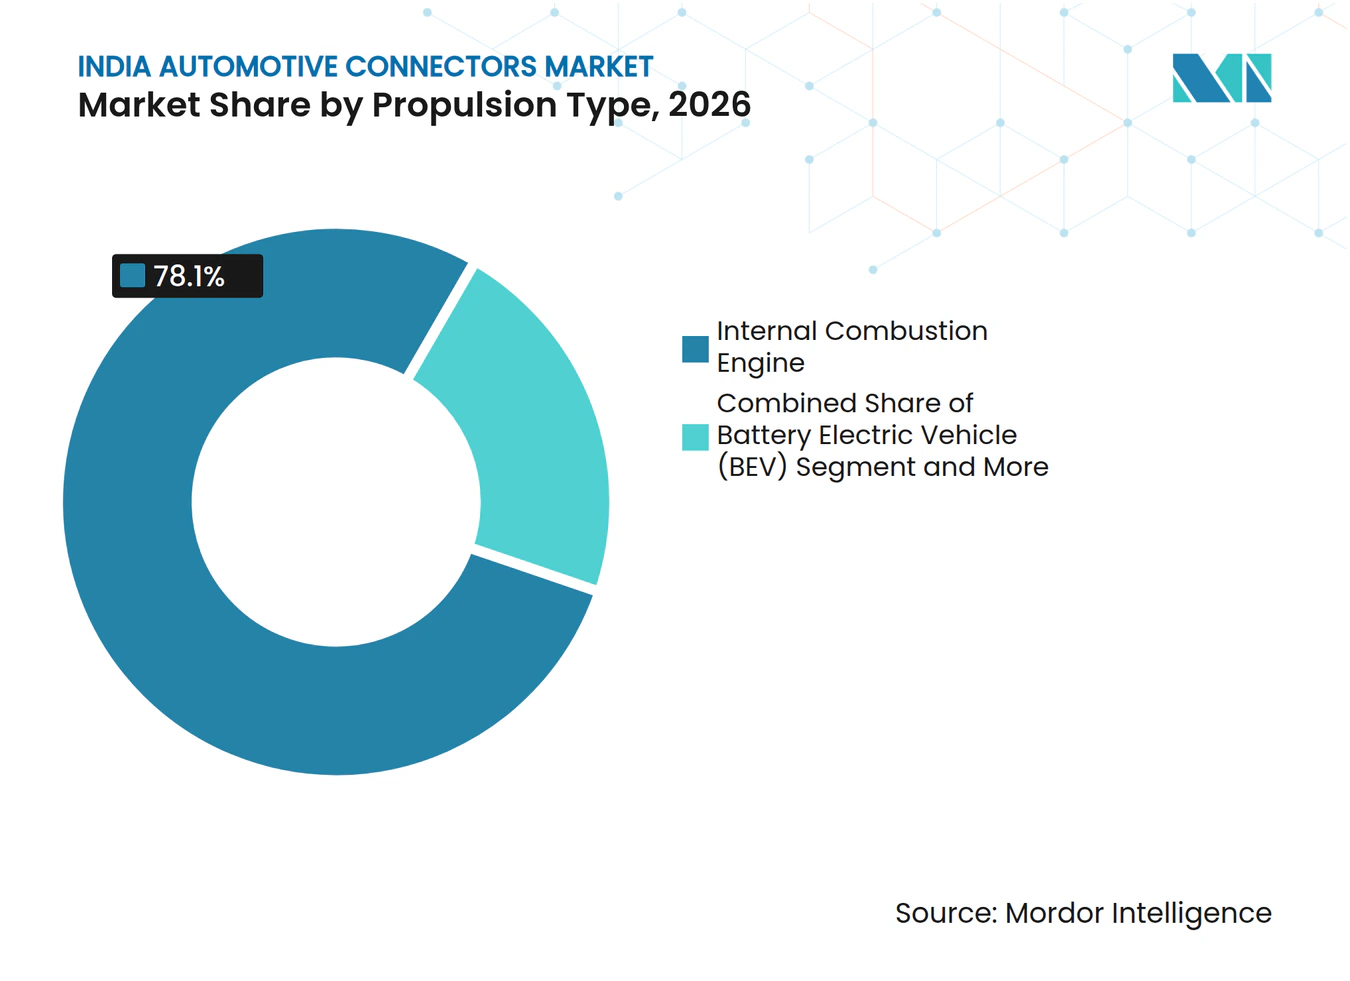
- Par type de propulsion, les moteurs à combustion interne ont dominé avec 78,11 % de la part du marché indien des connecteurs automobiles en 2026, et les véhicules électriques à batterie devraient progresser à un CAGR de 5,41 % jusqu'en 2032.
- Par type de connexion, les interfaces fil à carte ont représenté 39,52 % du marché indien des connecteurs automobiles en 2026, et les connecteurs carte à carte devraient croître à un CAGR de 5,63 % sur la période 2027-2032.
- Par tension, les circuits basse tension inférieurs à 60 V ont représenté 68,07 % de la taille du marché indien des connecteurs automobiles en 2026, et les segments haute tension supérieurs à 300 V devraient afficher un CAGR de 6,12 % durant la période de prévision.
- Par composant, les bornes ont capté 42,08 % de la taille du marché indien des connecteurs automobiles en 2026, et les boîtiers devraient se développer à un CAGR de 6,02 % jusqu'en 2032.
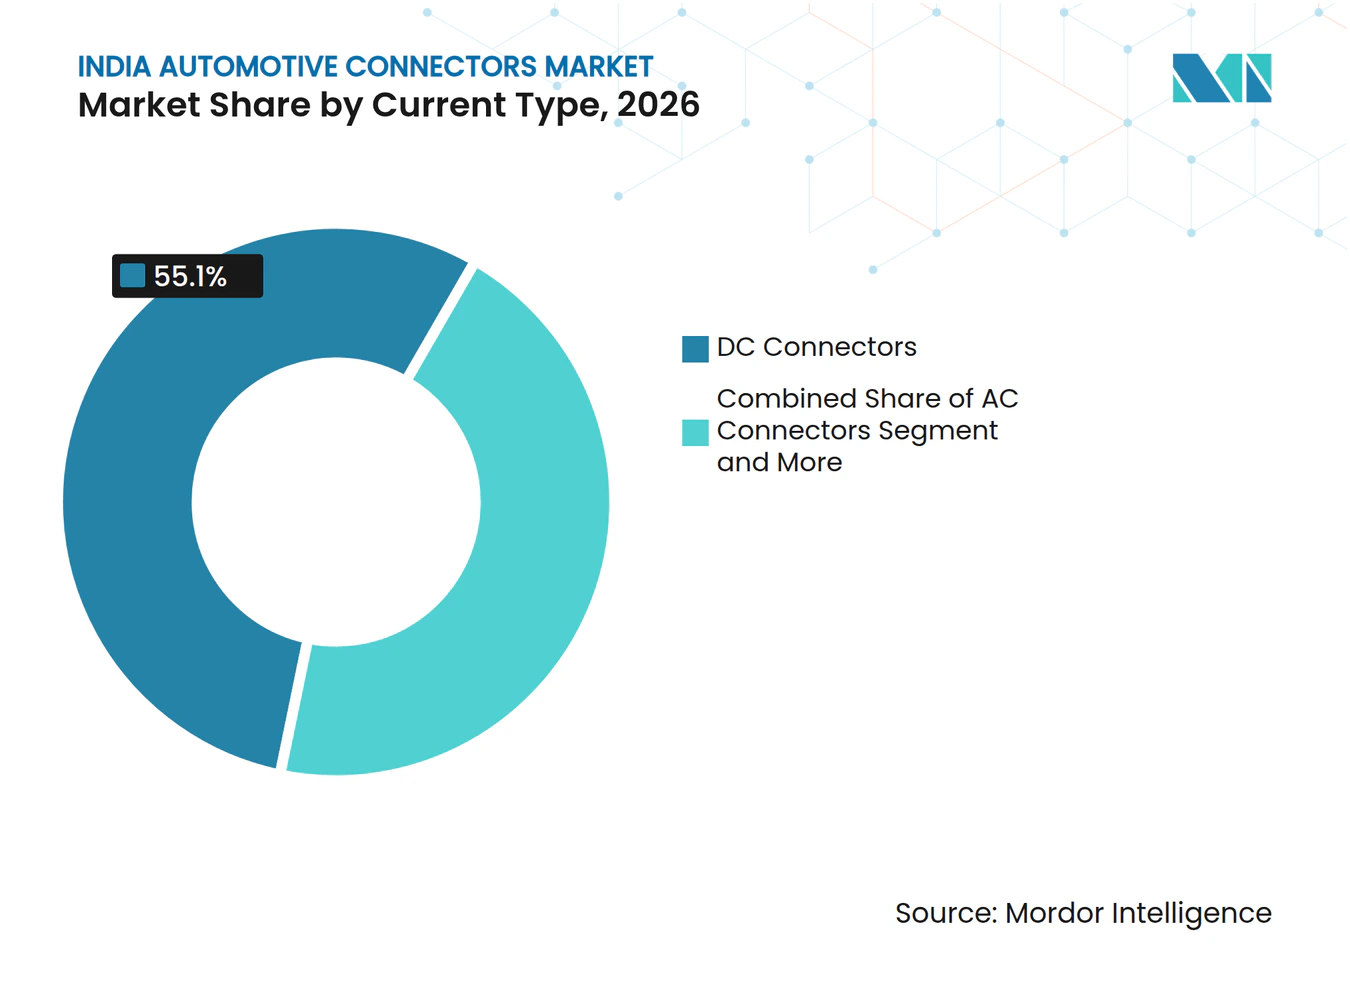
- Par type de courant, les connecteurs CC ont dominé avec 55,10 % de la part du marché des connecteurs automobiles en Inde en 2026, et les unités combinées CCS/GB-T devraient enregistrer un CAGR de 6,31 % jusqu'en 2032.
- Par application, les systèmes de gestion moteur et de groupe motopropulseur ont représenté 27,06 % de la part du marché des connecteurs automobiles en Inde en 2026, et les systèmes ADAS et de sécurité devraient enregistrer un CAGR de 7,53 % entre 2027 et 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Pénétration rapide des véhicules électriques dans le cadre des programmes FAME-II et PM E-DRIVE | +1.2% | National, avec des gains précoces à Delhi, au Maharashtra et au Karnataka | Moyen terme (2 à 4 ans) |
| Augmentation de l'électronique embarquée pour la conformité à la sécurité ADAS | +0.9% | Clusters automobiles de l'Inde de l'Ouest et de l'Inde du Sud | Court terme (≤ 2 ans) |
| Incitations PLI-Auto accélérant la localisation de la production de connecteurs | +0.8% | National, concentré au Tamil Nadu, au Gujarat et en Haryana | Moyen terme (2 à 4 ans) |
| Transition vers une architecture haute tension (plus de 400 V) dans les nouveaux BEV | +0.7% | Pôles nationaux de fabrication de véhicules électriques | Long terme (≥ 4 ans) |
| Hausse des volumes de véhicules électriques à deux et trois roues nécessitant des connecteurs robustes et économiques | +0.6% | National, avec une concentration dans le Nord et l'Ouest de l'Inde | Court terme (≤ 2 ans) |
| Norme provisoire BIS sur la sécurité HVIL stimulant les mises à niveau de conception | +0.3% | Conformité nationale de fabrication | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Pénétration rapide des véhicules électriques dans le cadre des programmes FAME-II et PM E-DRIVE
L'architecture politique gouvernementale à travers FAME-II et le nouveau programme PM E-DRIVE représente un changement de paradigme dans la stratégie d'électrification automobile de l'Inde, impactant directement les schémas de demande de connecteurs dans tous les segments de véhicules. L'allocation de 2,4 milliards USD du programme PM E-DRIVE sur 2024-2026 cible spécifiquement le déploiement d'e-bus et l'expansion des infrastructures de recharge, créant une demande concentrée pour les connecteurs de recharge CC à courant élevé et les interfaces côté véhicule. Cet élan politique a déclenché un effet en cascade où les équipementiers accélèrent les calendriers de leurs programmes de véhicules électriques, Tata Motors et Mahindra & Mahindra planifiant collectivement plus de 15 nouveaux modèles de véhicules électriques d'ici 2026, chacun nécessitant des solutions de connecteurs spécialisées pour la gestion de la batterie, le contrôle thermique et la distribution d'énergie haute tension. L'accent mis par le programme sur la fabrication nationale crée un impératif de localisation de la chaîne d'approvisionnement, positionnant les fabricants indiens de connecteurs pour capter une valeur précédemment dominée par les importations. Les normes BIS IS 18590:2024 et IS 18606:2024 pour la conformité à la sécurité des véhicules électriques renforcent davantage le cadre réglementaire soutenant cette transition.
Augmentation de l'électronique embarquée pour la conformité à la sécurité ADAS
L'évolution du contenu électronique automobile en Inde reflète un changement structurel vers les véhicules définis par logiciel, avec une pénétration des ADAS s'accélérant au-delà des segments premium vers les applications grand public. La mise en œuvre des mandats de suivi GPS AIS-140 pour les véhicules commerciaux et les prochaines évaluations de sécurité Bharat NCAP ont créé une traction réglementaire pour les technologies avancées d'aide à la conduite, se traduisant directement par un contenu en connecteurs plus élevé par véhicule. Cette prolifération électronique se manifeste par une demande accrue de connecteurs de données à haute vitesse supportant les modules de caméra, les capteurs radar et les systèmes LiDAR, chaque véhicule équipé d'ADAS nécessitant 15 à 20 % de contenu en connecteurs supplémentaire par rapport aux groupes motopropulseurs conventionnels. La tendance vers les architectures informatiques centralisées et les conceptions de véhicules zonaux amplifie davantage les besoins en connecteurs, car le câblage point à point traditionnel cède la place à des dorsales Ethernet à large bande passante nécessitant des interconnexions spécialisées de qualité automobile. Le récent lancement par Molex de la famille MX-DaSH répond spécifiquement à cette demande d'architecture zonale, combinant la transmission d'énergie, de signal et de données à haute vitesse dans des solutions de connecteurs unifiées.
Incitations PLI-Auto accélérant la localisation de la production de connecteurs
La structure d'incitation de 3,5 milliards USD du programme PLI-Auto a fondamentalement modifié l'économie de la fabrication de composants automobiles en Inde, créant des arguments commerciaux convaincants pour la localisation des connecteurs chez les fournisseurs mondiaux. Ce cadre politique offre des incitations liées à la production allant de 8 à 16 % de la valeur des ventes incrémentales sur cinq ans, avec des taux plus élevés pour les technologies automobiles avancées, y compris les composants de véhicules électriques et l'électronique. L'impact du programme s'étend au-delà des incitations directes à la fabrication pour englober le développement de l'écosystème de la chaîne d'approvisionnement, avec des entreprises comme Aptiv qui étendent leurs installations de Chennai et Syrma SGS qui établissent de nouvelles capacités de fabrication de circuits imprimés pour répondre à la demande en électronique automobile. Cet élan de localisation crée des opportunités pour les fabricants nationaux de connecteurs d'établir des partenariats technologiques avec des acteurs mondiaux, tout en réduisant simultanément la dépendance aux importations et en améliorant la résilience de la chaîne d'approvisionnement. L'accent mis par le programme sur la valeur ajoutée et le transfert de technologie garantit que la production localisée implique des processus de fabrication sophistiqués plutôt que de simples opérations d'assemblage.
Transition vers une architecture haute tension (plus de 400 V) dans les nouveaux BEV
L'évolution de l'architecture des véhicules électriques en Inde vers des systèmes 400 V et plus représente une transition d'ingénierie fondamentale avec des implications profondes pour la technologie des connecteurs et les exigences de fabrication. Cette escalade de tension, motivée par l'optimisation de l'efficacité de recharge et les impératifs de réduction du poids des câbles, nécessite des conceptions de connecteurs spécialisées capables de gérer une contrainte électrique accrue tout en maintenant les normes de sécurité et de fiabilité. La transition crée une demande pour des connecteurs conformes à la boucle d'interverrouillage haute tension (HVIL), les normes provisoires BIS imposant des protocoles de sécurité spécifiques pour les systèmes de véhicules haute tension, y compris les exigences de conception des connecteurs pour la détection des défauts et les capacités de déconnexion d'urgence. Le rapport de Molex sur l'évolution des systèmes 48 V met en évidence les défis techniques et les opportunités associés aux applications à tension intermédiaire, positionnant le 48 V comme une technologie de transition vers des architectures pleinement haute tension. Ce changement architectural nécessite des capacités de fabrication de précision pour le placage des contacts, les matériaux d'isolation et l'étanchéité environnementale, créant des barrières à l'entrée qui favorisent les fournisseurs établis disposant d'une expertise avancée en science des matériaux et d'une expérience de qualification automobile.
Analyse de l'Impact des Contraintes*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Volatilité des prix du cuivre et des métaux précieux comprimant les marges | -0.6% | Base de fabrication nationale | Court terme (≤ 2 ans) |
| Problèmes de fiabilité des connecteurs dans le climat chaud et humide de l'Inde | -0.4% | National, aigu dans les régions côtières et tropicales | Moyen terme (2 à 4 ans) |
| Normes de qualité fragmentées parmi les fournisseurs de rang 2 | -0.3% | Écosystème national de fournisseurs | Moyen terme (2 à 4 ans) |
| Pénurie de main-d'œuvre qualifiée dans les processus de placage de précision | -0.2% | Clusters de fabrication au Tamil Nadu, au Karnataka et au Gujarat | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix du cuivre et des métaux précieux comprimant les marges
Les pressions sur les coûts des matières premières représentent un défi persistant pour les fabricants indiens de connecteurs automobiles, les prix du cuivre connaissant une volatilitéLa pénurie de terres rares menacerait de retarder les plans de fabrication de plaquettes de Tata Electronics, DIGITIMES Asia, digitimes.com.">[1] au milieu des perturbations mondiales de la chaîne d'approvisionnement et des restrictions à l'exportation chinoises. Cette instabilité des prix a un impact direct sur l'économie de fabrication des connecteurs, le cuivre constituant 30 à 40 % des coûts matériaux dans les applications à fort courant, tandis que les métaux précieux comme l'or et l'argent utilisés dans le placage des contacts ajoutent une complexité supplémentaire aux coûts. La situation a été aggravée par des pénuries d'éléments de terres rares affectant l'électronique automobile, les entreprises de deux-roues électriques (e2W) étant mécontentes de certains de leurs fournisseurs de moteurs électriques alimentés par des aimants à terres rares lourdesLa pression sur les terres rares met en opposition les entreprises de deux-roues électriques et leurs fournisseurs, Rediff, rediff.com.">[2]. Les fabricants répondent par un approvisionnement stratégique en matériaux, des entreprises comme Modison Ltd mettant en œuvre des contrats d'approvisionnement à long terme et des stratégies multi-sources pour atténuer les impacts de la volatilité des prix, tout en investissant simultanément dans la recherche en science des matériaux pour développer des alternatives rentables. Le défi est amplifié par la nécessité de maintenir des normes de qualité de niveau automobile tout en gérant les pressions sur les coûts, créant un équilibre délicat entre l'optimisation des matériaux et les exigences de performance.
Pénurie de main-d'œuvre qualifiée dans les processus de placage de précision
L'expansion de la fabrication de connecteurs automobiles en Inde se heurte à un goulot d'étranglement critique dans la disponibilité d'une main-d'œuvre spécialisée, en particulier pour les processus de fabrication de précision nécessitant des environnements en salle blanche et un contrôle qualité au niveau micro. La croissance parallèle du secteur des semi-conducteurs a intensifié la concurrence pour les techniciens qualifiés, des entreprises comme Applied Materials et Kaynes Technology mettant en œuvre des rotations de formation mondiales et des programmes de transfert de connaissances par des expatriés pour combler les lacunes en matière de compétencesLe déficit de compétences pousse les entreprises de puces à rechercher une formation mondiale et une rotation des talents, Economic Times, economictimes.indiatimes.com. ">[3]. Cette pénurie est particulièrement aiguë dans les processus de placage de précision essentiels à la fabrication des contacts de connecteurs, où les finitions de surface doivent répondre aux spécifications automobiles en matière de résistance à la corrosion et de conductivité électrique sur toute la durée de vie du véhicule. Les entreprises répondent par des partenariats industrie-université et des programmes de formation interne, des entreprises comme Zetwerk Electronics s'associant à ICT Academy et au Nasscom Skill Council pour développer des programmes spécialisés pour les applications de fabrication de précision.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de propulsion :
fondation à combustion interne, dynamique des véhicules électriques à batterieLes véhicules à moteur à combustion interne (MCI) ont représenté une part dominante de 78,11 % du marché indien des connecteurs automobiles en 2026, soutenant une demande stable pour les faisceaux 12 V et 48 V dans les véhicules particuliers et commerciaux. Les volumes constants des plateformes existantes maintiendront les lignes de production utilisées ; cependant, la pression sur les prix et des réglementations d'émissions de plus en plus strictes limiteront la croissance.
Les véhicules électriques à batterie (BEV) devraient augmenter les revenus des connecteurs à un CAGR de 5,41 % durant 2027-2032, soutenus par les subventions FAME-II, la baisse des coûts des batteries et l'expansion des écosystèmes de recharge 400 V et plus. Chaque BEV intègre jusqu'à cinq fois plus de points de contact qu'un véhicule MCI comparable, augmentant la taille du marché indien des connecteurs automobiles dans les catégories haute tension et incitant les fournisseurs à adopter des bornes en alliage de cuivre plaqué conformes aux exigences de sécurité HVIL.



Par type de connexion :
prédominance du fil à carte et essor du carte à carteLes interfaces fil à carte ont représenté la plus grande part du marché indien des connecteurs automobiles en 2026, à 39,52 %. Leur polyvalence dans les unités de contrôle du groupe motopropulseur, les modules d'éclairage et les systèmes d'infodivertissement soutient leur adoption généralisée dans les architectures électriques et électroniques des véhicules. Ces connecteurs permettent des connexions fiables entre les faisceaux de câblage et les circuits imprimés, les rendant adaptés aux applications nécessitant une transmission efficace de puissance et de signal. Les boîtiers compacts et économiques renforcent également leur utilisation dans les modèles de véhicules grand public, où les fabricants privilégient les conceptions compactes, l'efficacité d'assemblage, la fiabilité et la maîtrise des coûts.
Les solutions carte à carte devraient croître à un CAGR de 5,63 %, portées par les architectures zonales qui centralisent la puissance de calcul et nécessitent une intégrité de signal à 28 Gbps dans des empreintes à pas millimétrique. Ces architectures accroissent le besoin de connecteurs compacts et haute vitesse capables de prendre en charge la communication intensive en données entre les unités de contrôle électronique et les plateformes informatiques centralisées. À mesure que les équipementiers passent aux contrôleurs de domaine, la demande de connecteurs à hauteur d'empilement réglable avec un blindage CEM robuste augmentera, ces produits contribuant à maintenir la fiabilité du signal dans des environnements de véhicules à espace contraint et électriquement complexes. Cette évolution élargira la part de marché des connecteurs de données haute vitesse sur le marché indien des connecteurs automobiles, en particulier dans les véhicules intégrant des fonctions avancées d'infodivertissement, de connectivité, d'aide à la conduite et d'informatique centralisée.
Par tension :
héritage basse tension, vecteur de croissance haute tensionLes circuits basse tension inférieurs à 60 V ont représenté 68,07 % des revenus en 2026, soutenus par les architectures 12 V qui alimentent l'électronique de carrosserie, l'éclairage, les systèmes d'infodivertissement, les fonctions de sécurité et les accessoires micro-hybrides. Ces circuits restent largement utilisés dans les véhicules à moteur à combustion interne conventionnels, les véhicules hybrides et les plateformes de véhicules électriques d'entrée de gamme en raison de leur intégration établie avec les systèmes électriques existants des véhicules. L'adoption des systèmes 48 V dans les modules start-stop, les turbocompresseurs électriques et d'autres applications micro-hybrides apporte de la valeur sans nécessiter de modifications de conception significatives, permettant aux constructeurs automobiles d'améliorer l'efficacité énergétique et de prendre en charge des charges électriques supplémentaires tout en maintenant des architectures de véhicules rentables.
Les segments haute tension supérieurs à 300 V devraient croître à un CAGR de 6,12 % à mesure que les BEV adoptent de plus en plus des batteries 400 V et 800 V, qui réduisent les temps de recharge, diminuent la masse des câbles et améliorent l'efficacité de la distribution de puissance. La transition vers des architectures électriques à plus haute tension accroît également la demande de connecteurs dotés de capacités améliorées d'isolation, de gestion thermique et de blindage pour garantir un fonctionnement sûr et fiable dans des conditions de fort courant. La conformité à la norme IS 18590:2024 augmente les barrières à l'entrée et favorise les acteurs du marché indien des connecteurs automobiles disposant de capacités de test de décharge partielle, d'une expertise en blindage soudé au laser et de la capacité à répondre aux exigences strictes de performance et de sécurité pour les applications haute tension.
Par composant :
noyau de bornes et accélération des boîtiersLes bornes ont représenté 42,08 % de la part du marché indien des connecteurs automobiles en 2026, reflétant leur rôle essentiel dans la conduction du courant, la transmission du signal et la rétention mécanique dans les systèmes électriques des véhicules. Leurs performances influencent directement la fiabilité des connecteurs dans des applications exigeantes, notamment les systèmes de groupe motopropulseur, les batteries, les capteurs ADAS et les modules d'infodivertissement. Les fabricants investissent dans le contrôle de la force de sertissage, l'estampage de précision et le placage flash or pour maintenir la résistance de contact en dessous de 2 mΩ tout au long des profils de vibration du cycle de vie du produit. Ces investissements contribuent également à réduire le risque de corrosion par frottement, de dégradation thermique et de défaillance de connexion dans les environnements automobiles à fort courant et à fortes vibrations.
Les boîtiers devraient croître à un CAGR de 6,02 % jusqu'en 2032, portés par les exigences d'étanchéité IP6K9K et les densités de broches plus élevées dans les modules ADAS et de batterie. À mesure que les architectures des véhicules intègrent davantage d'unités de contrôle électronique, de capteurs et de composants haute tension, les boîtiers de connecteurs nécessitent une étanchéité améliorée, une stabilité thermique et une résistance mécanique accrue. Les composés avancés de PA66 et PBT renforcés de fibres de verre permettent des parois plus minces tout en maintenant la résistance à la chaleur, la stabilité dimensionnelle et la durabilité dans des conditions de fonctionnement difficiles. Ces innovations matérielles soutiennent les conceptions de connecteurs compacts et élargissent la taille du marché indien des connecteurs automobiles pour les coques surmoulées à valeur ajoutée, en particulier dans les véhicules électriques et les systèmes électroniques avancés.
Par type de courant :
socle CC, essor des normes combinéesLes connecteurs à courant continu ont dominé le marché indien des connecteurs automobiles en 2026, représentant une part de 55,10 %. Leur utilisation généralisée dans les modèles de véhicules à moteur à combustion interne (MCI) et électriques, notamment pour les connexions des batteries, des onduleurs et des charges auxiliaires, soutient cette position dominante. Les contacts à lame optimisés en termes de coûts et le placage étain sur nickel aident les fabricants à contenir les prix de vente moyens (ASP) tout en répondant aux exigences de performance et de durabilité des programmes de véhicules à grand volume.
Les conceptions de connecteurs combinés CCS/GB-T devraient enregistrer un CAGR de 6,31 % à mesure que les réseaux de recharge nationaux évoluent vers des normes de recharge mondiales et que les équipementiers préparent leurs futurs modèles de véhicules pour les marchés d'exportation. Ces coupleurs de recharge rapide multi-normes prennent en charge la compatibilité avec les infrastructures de recharge en évolution. Les broches de 500 A refroidies par liquide permettent une recharge à haute puissance, tandis que les mécanismes de verrouillage intelligent améliorent la sécurité et la fiabilité de la connexion. Ces fonctionnalités avancées augmentent les marges et élargissent la part des coupleurs de recharge rapide multi-normes sur le marché indien des connecteurs automobiles.

Par application :
base de gestion moteur, essor des ADASLes systèmes de gestion moteur et de groupe motopropulseur ont représenté 27,06 % du marché indien des connecteurs automobiles en 2026, soutenant la demande de base pour les capteurs, les injecteurs, les actionneurs de turbo, les systèmes de transmission et d'autres composants de groupe motopropulseur à commande électronique conformes aux normes BS VI-B. Ces applications nécessitent des connecteurs fiables capables de résister aux températures élevées, aux vibrations, à l'humidité et à l'exposition aux fluides automobiles, renforçant le besoin de solutions de connecteurs durables et haute performance. La poursuite de la production de véhicules à moteur à combustion interne (MCI), notamment dans les véhicules particuliers, les véhicules commerciaux et les deux-roues, stabilisera la demande de connecteurs pour la gestion moteur et le groupe motopropulseur à mesure que l'électrification s'accélère.
Les connecteurs ADAS et de sécurité devraient croître à un CAGR de 7,53 %, portés par les calendriers de mise en œuvre de Bharat NCAP et l'intégration croissante de réseaux de caméras, de radars et de LiDAR dans les équipements standard des véhicules grand public. Les constructeurs automobiles élargissent l'adoption de fonctions de sécurité avancées, notamment le régulateur de vitesse adaptatif, l'avertissement de franchissement de ligne, le freinage d'urgence automatique et les systèmes d'aide au stationnement, qui nécessitent une transmission de données sécurisée et haute vitesse entre plusieurs unités de contrôle électronique. Chaque véhicule de niveau 2 nécessite plus de 150 contacts haute vitesse, accélérant la croissance des revenus et augmentant la part des interfaces blindées à faible latence sur le marché indien des connecteurs automobiles. La complexité croissante des architectures électriques et électroniques des véhicules soutiendra davantage la demande de connecteurs garantissant l'intégrité du signal, la compatibilité électromagnétique et des performances fiables dans les applications critiques pour la sécurité.
Analyse géographique
Le nord de l'Inde représente un marché important de connecteurs automobiles, porté par la concentration de la fabrication automobile dans la région de la capitale nationale et la présence établie des équipementiers en Haryana. Les installations de Gurugram et Manesar de Maruti Suzuki produisent collectivement plus de 1,5 million de véhicules par an. La région bénéficie également de sa proximité avec les principaux fabricants de véhicules commerciaux et de son rôle de plaque tournante pour la mise en œuvre des politiques gouvernementales, générant une demande pour des applications de connecteurs conventionnels et émergents pour véhicules électriques.
Le sud de l'Inde est le marché régional à la croissance la plus rapide, tirant parti des capacités établies de fabrication électronique du Karnataka et du Tamil Nadu pour développer la production de connecteurs automobiles. L'écosystème automobile de la région comprend les capacités de R&D de Bengaluru, la concentration de la fabrication automobile de Chennai et le réseau de fournisseurs de composants de Hosur. Ces chaînes de valeur intégrées soutiennent la demande intérieure et les opportunités d'exportation.
L'ouest de l'Inde maintient une forte présence sur le marché grâce au leadership de fabrication automobile du Maharashtra et du Gujarat. Pune est un important pôle automobile, tandis que le Gujarat s'impose comme une destination privilégiée pour les investissements dans la fabrication de véhicules électriques. L'écosystème automobile du Maharashtra comprend les principales installations des équipementiers exploitées par Tata Motors, Mahindra & Mahindra et Bajaj Auto, créant une demande diversifiée dans les véhicules particuliers, les véhicules commerciaux et les deux-roues. Ces segments de véhicules nécessitent des solutions de connecteurs spécialisées pour des applications et des gammes de prix variées. La position stratégique du Gujarat en tant que destination de fabrication de véhicules électriques, soutenue par les incitations du gouvernement de l'État et le développement des infrastructures, crée des opportunités de croissance pour les fournisseurs de connecteurs au service des applications de véhicules électriques.
Paysage concurrentiel
Concentration du Marché
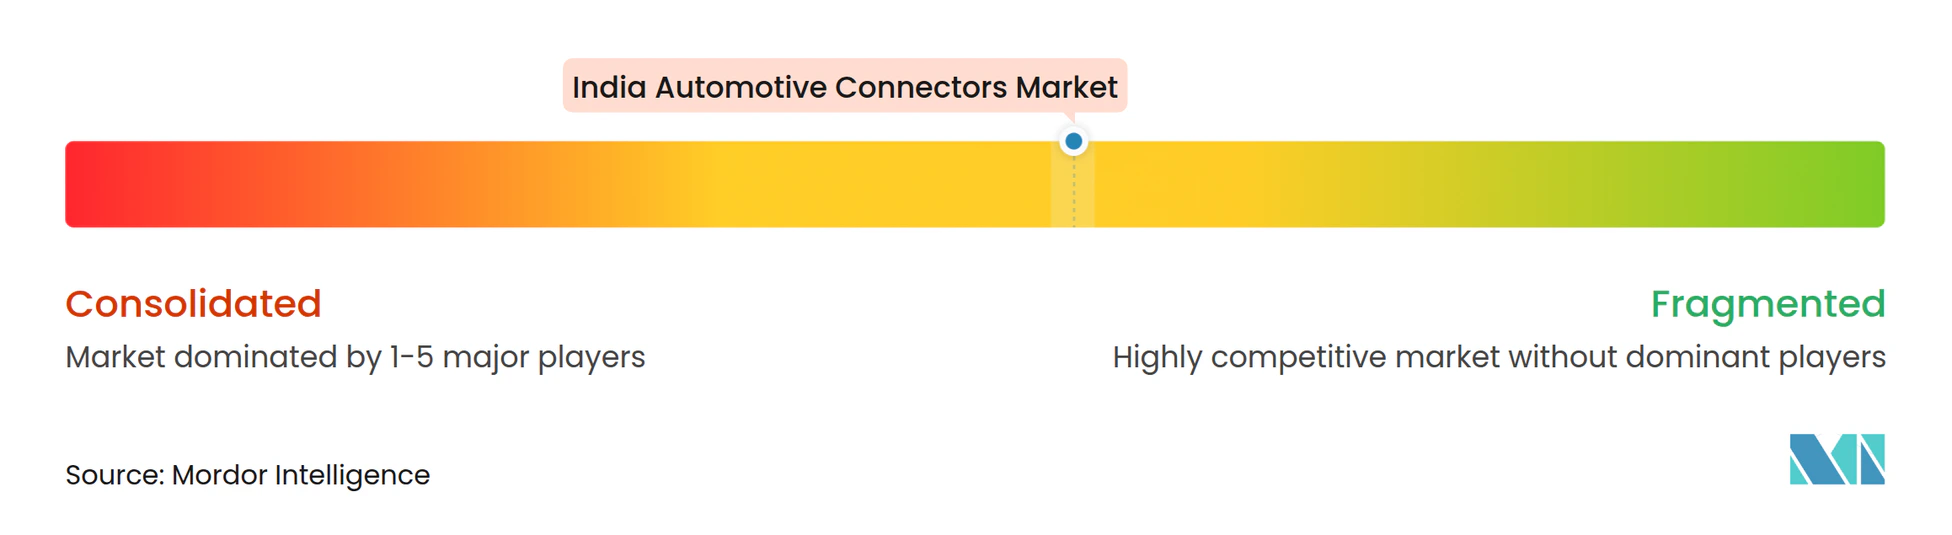
Le marché indien des connecteurs automobiles présente une fragmentation modérée, avec des fournisseurs mondiaux établis en concurrence avec des fabricants nationaux pour des parts de marché dans différents segments de véhicules et domaines d'application. Les schémas de concentration du marché favorisent les entreprises disposant de capacités de qualification automobile, de processus de fabrication avancés et de relations établies avec les équipementiers, créant des barrières à l'entrée qui protègent les fournisseurs en place tout en limitant les opportunités pour les nouveaux entrants. Les stratégies mettent l'accent sur les investissements de localisation, les partenariats technologiques et les initiatives d'intégration verticale qui permettent aux fournisseurs de capter de la valeur tout au long de la chaîne d'approvisionnement de l'électronique automobile tout en gérant les pressions sur les coûts et les exigences de qualité.
Les fournisseurs mondiaux, notamment TE Connectivity, Yazaki Corporation et Amphenol India, s'appuient sur des relations automobiles établies et des capacités technologiques avancées pour maintenir des positions de marché premium, tandis que les acteurs nationaux comme Samvardhana Motherson Group et Spark Minda se démarquent par leurs avantages en termes de coûts et leur connaissance du marché local. Des opportunités existent dans les applications spécialisées de connecteurs pour véhicules électriques, les solutions de transmission de données haute vitesse et les connecteurs robustes pour les applications de véhicules commerciaux où les exigences techniques dépassent les spécifications automobiles traditionnelles.
Les schémas d'adoption technologique se concentrent sur les processus de fabrication automatisés, la science des matériaux avancée et les capacités de conception intégrée qui permettent aux fournisseurs de livrer des solutions de connecteurs miniaturisées et haute performance tout en maintenant des normes de fiabilité de niveau automobile. Les entreprises investissent dans des capacités de fabrication de précision, des salles blanches et des équipements de test spécialisés pour répondre aux exigences évolutives de l'électronique automobile, avec un accent particulier sur les applications de véhicules électriques qui exigent des capacités d'isolation haute tension, de gestion thermique et de conformité aux normes de sécurité.
Leaders du secteur des connecteurs automobiles en Inde
-
TE Connectivity
-
Yazaki Corporation
-
Samvardhana Motherson Group
-
Amphenol India
-
Sumitomo Electric
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Connecteurs Automobiles en Inde Entreprises couvertes dans ce rapport
- TE Connectivity
- Yazaki Corporation
- Samvardhana Motherson Group
- Amphenol India
- Sumitomo Electric
- Aptiv PLC
- Molex
- Hirose Electric
- Spark Minda
- Dhoot Transmission
- Phoenix Contact
- Rosenberger
Développements industriels récents dans Marché des Connecteurs Automobiles en Inde
- Avril 2026 : Amphenol Communications Solutions (ACS), fournisseur mondial de technologies d'interconnexion avancées, a annoncé sa participation à Electronica India 2026. Alors que l'Inde évolue vers une économie électrifiée et axée sur les données, ACS se positionne comme un acteur clé. L'entreprise présentera un portefeuille complet de solutions d'interconnexion conçues pour les plateformes de véhicules électriques (VE) de nouvelle génération, les infrastructures de recharge et les systèmes de transport intelligents.
- Mars 2026 : Hirose Electric prévoit d'établir une nouvelle installation de fabrication à Chennai, Tamil Nadu, Inde, renforçant ainsi sa présence manufacturière dans le pays. L'entreprise prévoit de commencer des opérations partielles dans cette installation à l'été 2027.
- Février 2025 : Hirose Electric a élargi son portefeuille de connecteurs automobiles avec les connecteurs fil à carte compatibles USB 3.2 de la série AU1, spécialement conçus pour les applications automobiles, répondant à la demande croissante de transmission de données haute vitesse dans les systèmes d'infodivertissement et de connectivité des véhicules.
Périmètre du rapport sur le marché des connecteurs automobiles en Inde
Le périmètre du rapport sur le marché des connecteurs automobiles en Inde comprend le type de propulsion (moteur à combustion interne (MCI), véhicule électrique à batterie (BEV), véhicule électrique hybride rechargeable (PHEV), véhicule électrique hybride (HEV) et véhicule électrique à pile à combustible (FCEV)), le type de connexion (fil à fil, fil à carte, carte à carte et autres), la tension (basse tension (moins de 60 V), tension moyenne (60 à 300 V) et haute tension (plus de 300 V)), le composant (borne, boîtier, verrou et autres), le type de courant (connecteurs CA, connecteurs CC et connecteurs combinés (CCS/GB/T)), l'application (système de gestion de batterie, système d'infodivertissement, système de sécurité ADAS, gestion moteur et groupe motopropulseur, carrosserie et habitacle, éclairage du véhicule et autres) et la région (nord de l'Inde, sud de l'Inde, ouest de l'Inde et est et nord-est de l'Inde). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
Questions clés auxquelles le rapport répond
Quel type de connexion domine la demande ?
Les connecteurs fil à carte détiennent la part la plus élevée à 39,52 % en 2026 en raison de leur polyvalence dans les unités de contrôle et les modules d'infodivertissement.
Quelle région se développe le plus rapidement pour les fournisseurs ?
Le Sud de l'Inde est la géographie à la croissance la plus rapide, soutenu par une forte fabrication électronique à Chennai et Bengaluru et une présence robuste des équipementiers.
Comment les incitations politiques façonnent-elles la localisation ?
Le programme PLI-Auto d'une valeur de 3,5 milliards USD rembourse 8 à 16 % des ventes incrémentales, encourageant les entreprises mondiales et nationales à établir des usines de connecteurs et à approfondir les chaînes d'approvisionnement.
Quels défis les fabricants rencontrent-ils pour augmenter leurs capacités ?
La volatilité des prix du cuivre et la pénurie de main-d'œuvre qualifiée dans les processus de placage de précision compriment les marges et allongent les délais de montée en puissance des nouvelles installations.