
Taille et part du marché indien des TPMS aftermarket
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
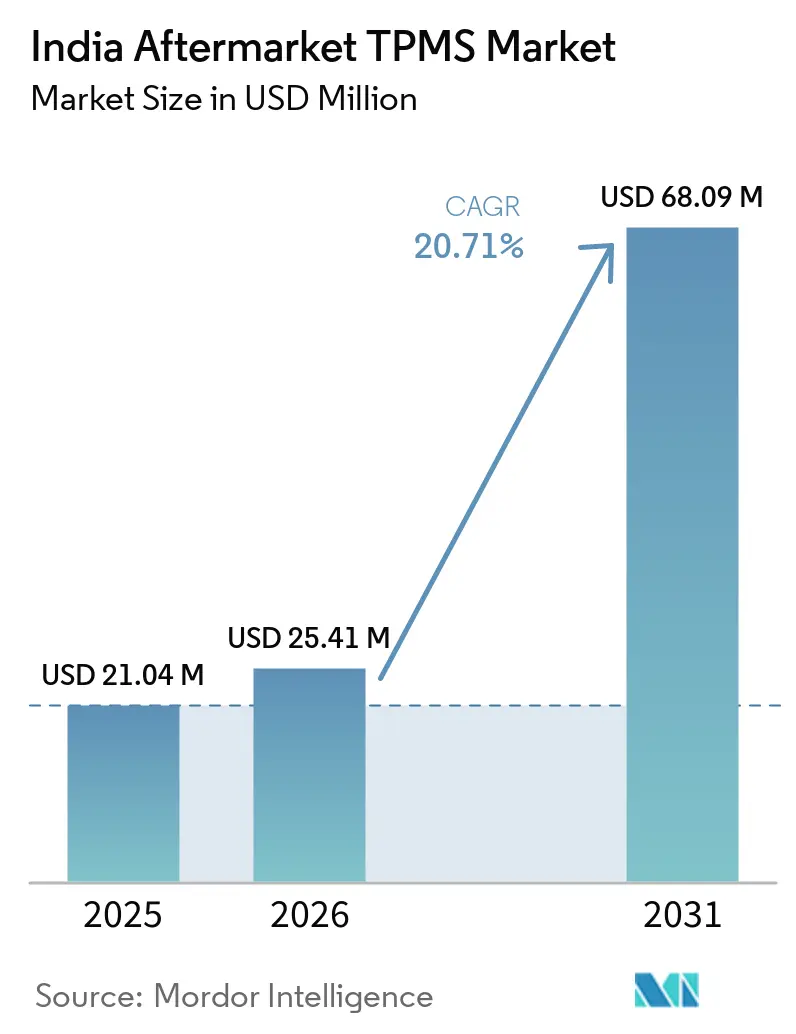
| Taille du marché de l'année de base (2025) | 21.04 Millions de dollars américains |
| Taille du Marché (2026) | 25.41 Millions de dollars américains |
| Taille du Marché (2031) | 68.09 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 20.71 % |
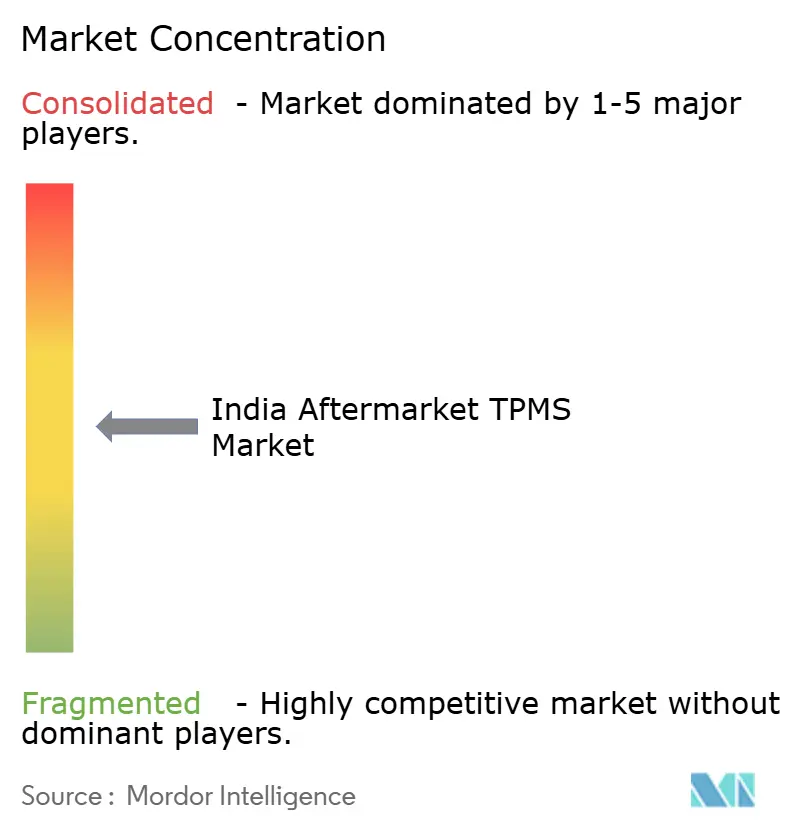
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché indien des TPMS aftermarket par Mordor Intelligence
Le marché indien des TPMS de rechange est évalué à 21,04 millions USD en 2025 et devrait atteindre 25,41 millions USD en 2026, puis 68,09 millions USD d'ici 2031, avec un TCAC de 20,71 % sur la période 2026-2031. La demande de retrofit sur les parcs vieillissants de voitures particulières et de véhicules utilitaires légers, le mandat imminent de retrofit AIS-151 Phase II pour les catégories commerciales plus lourdes, ainsi que la croissance rapide des véhicules électriques et au GNC, élèvent collectivement les volumes adressables bien plus vite que l'adoption en première monte. Les chaînes de services pneumatiques organisées associent des capteurs intelligents à des forfaits d'alignement, de rotation et de gonflage à l'azote. Parallèlement, les vitrines de commerce électronique exposent les acheteurs adeptes du faire soi-même à des kits à montage par bride tarifés en dessous de 15 USD, étendant la portée aux villes de rang 2 et de rang 3. Les assureurs intègrent désormais la télémétrie TPMS dans des produits basés sur l'usage qui réduisent les primes de 10 à 40 %, incitant à une gestion précise et enregistrée de la pression pour des flottes aussi petites que 10 véhicules. Par ailleurs, les capteurs contrefaits représentent près d'un tiers du canal des pièces non organisé, nuisant à la confiance et incitant à des alliances d'approvisionnement garanties parmi les fournisseurs de marque.
Points clés du rapport
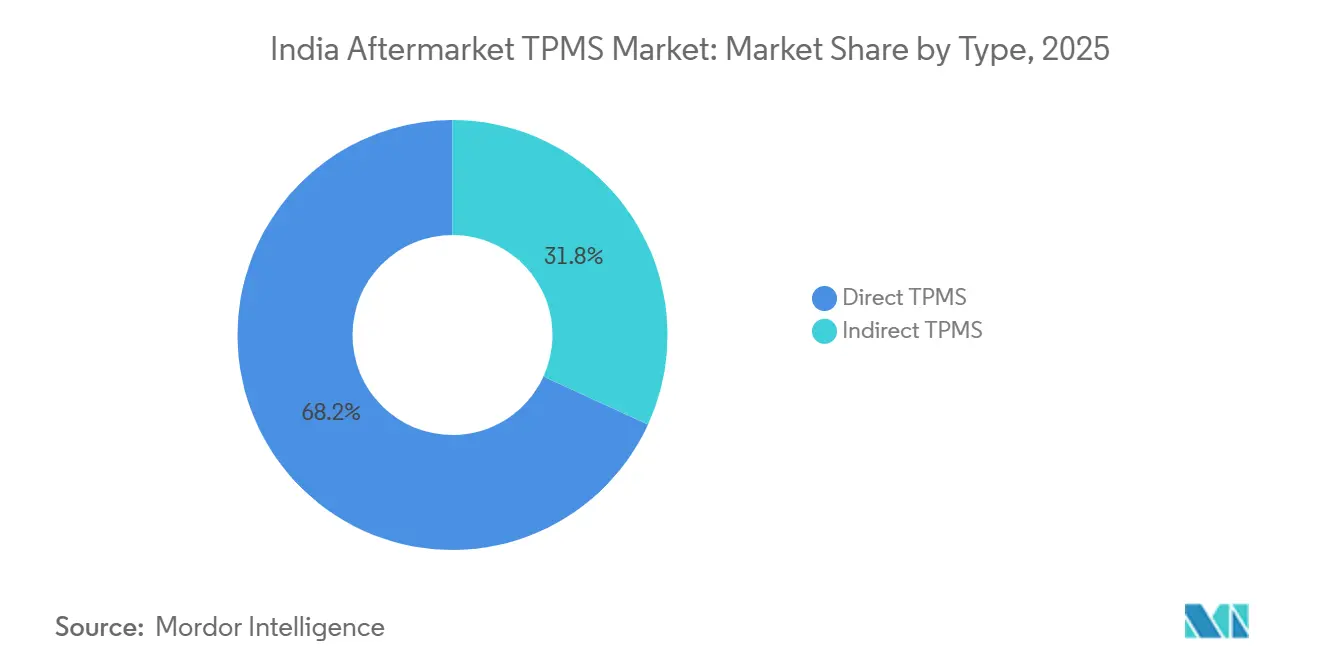
- Par type, les TPMS directs ont capté 68,17 % de la part du marché indien des TPMS de rechange en 2025, tandis que les solutions indirectes devraient progresser à un TCAC de 21,17 % jusqu'en 2031.
- Par intégration technologique, les kits autonomes détenaient 58,83 % de la part du marché indien des TPMS de rechange en 2025, mais les variantes connectées ou intelligentes progressent à un TCAC de 21,42 % jusqu'en 2031.
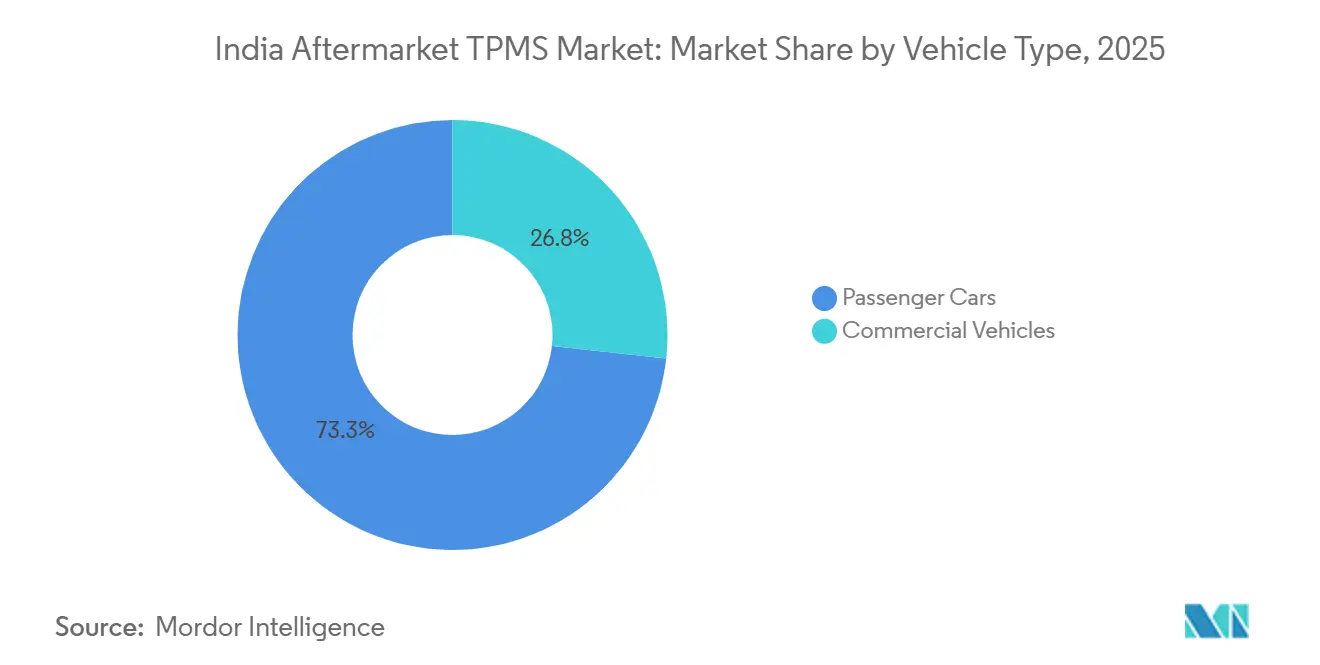
- Par catégorie de véhicule, les voitures particulières représentaient 73,25 % de la part du marché indien des TPMS de rechange en 2025, tandis que les véhicules commerciaux devraient afficher la croissance la plus rapide avec un TCAC de 22,94 % sur 2026-2031.
- Par canal, la distribution hors ligne conservait 64,51 % de la part du marché indien des TPMS de rechange en 2025, mais la distribution en ligne devrait afficher la croissance la plus élevée avec un TCAC de 21,51 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Mandat de retrofit AIS-151 Phase II | +6.2% | National, avec des gains précoces au Tamil Nadu, Karnataka, Maharashtra | Court terme (≤ 2 ans) |
| Croissance du commerce électronique et de la culture d'entretien des pneumatiques en autonomie | +4.8% | Centres urbains, extension vers les villes de rang 2 | Moyen terme (2-4 ans) |
| Véhicules électriques/GNC plus lourds accroissant la sensibilité à la sécurité des pneumatiques | +3.7% | Maharashtra, Kerala, Karnataka en tête de l'adoption des véhicules électriques | Moyen terme (2-4 ans) |
| Expansion des chaînes de services organisées | +2.9% | Métropoles s'étendant vers les marchés de rang 2/3 | Long terme (≥ 4 ans) |
| Numérisation des flottes des PME pour réduire les dépenses d'exploitation liées aux pneumatiques | +2.1% | Corridors commerciaux : Delhi-Mumbai, Chennai-Bangalore | Moyen terme (2-4 ans) |
| Remises sur la télématique d'assurance | +1.4% | Marchés urbains à plus forte pénétration de l'assurance | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Mandat de retrofit AIS-151 Phase II pour les catégories N2, N3, M2, M3
La mise en œuvre de l'AIS-151 Phase II oblige les véhicules de moyenne et grande capacité circulant sur les routes indiennes à installer des TPMS. Le contrôle de conformité est lié aux certificats d'aptitude annuels, faisant de l'adoption un poste de coût non optionnel pour les budgets de flotte[1]. Les fournisseurs bénéficient d'une visibilité pluriannuelle sur la demande et peuvent planifier la fabrication localisée, les stocks et la livraison intermédiaire. La certitude d'application améliore également les perspectives de financement pour les fabricants de capteurs nationaux, encourageant l'expansion des capacités. Les premiers clusters d'adoption au Tamil Nadu, au Karnataka et au Maharashtra créent des clients de référence qui accélèrent la diffusion vers les marchés adjacents. La réglementation normalise en outre le montage de TPMS pour les flottes commerciales légères, même si elles n'y sont pas légalement tenues.
Croissance du commerce électronique et de la culture d'entretien des pneumatiques en autonomie
Les places de marché en ligne telles que Flipkart et Amazon ont enregistré une croissance à deux chiffres des ventes de kits TPMS, les jeunes acheteurs masculins âgés de 15 à 35 ans contournant de plus en plus les magasins physiques. La transparence des prix, les avis des pairs et les vidéos d'installation étape par étape réduisent l'asymétrie d'information et abaissent le risque perçu pour les primo-acheteurs. Les garages indépendants des villes de rang 2 et de rang 3 commandent des capteurs en ligne en gros pour raccourcir les délais et élargir les choix de références. La montée en compétence technique des propriétaires de véhicules favorise une culture du « faites-le vous-même » qui substitue le coût de la main-d'œuvre par du temps personnel, élargissant la base adressable. Ces facteurs déplacent la capture de valeur des revendeurs physiques vers les plateformes numériques qui regroupent paiement, garantie et logistique.
Véhicules électriques/GNC plus lourds accroissant la sensibilité à la sécurité des pneumatiques
Selon les données publiées par la Fédération des associations de concessionnaires automobiles (FADA), le marché indien des véhicules électriques (VE) a enregistré ses ventes au détail mensuelles les plus élevées de tous les temps en septembre 2026, atteignant 333 634 unités, soit une augmentation de 74 % en glissement annuel [2]. Les réservoirs de GNC augmentent également le poids à vide et affectent la pression des pneumatiques lors des variations thermiques. Les gestionnaires de flotte signalent que le sous-gonflage amplifie la résistance au roulement et réduit l'autonomie des VE de 6 à 10 km par charge. Le TPMS devient donc un outil d'efficacité opérationnelle plutôt qu'un simple accessoire de sécurité. La capacité de la technologie à envoyer des alertes en temps réel permet une planification proactive des arrêts en atelier, réduisant les temps d'immobilisation en bord de route et la fréquence de remplacement des pneumatiques. Le potentiel de croissance est le plus élevé au Maharashtra et au Kerala, où les incitations politiques accélèrent l'adoption des carburants alternatifs.
Expansion des chaînes de services organisées associant des TPMS intelligents
Des réseaux tels que GoMechanic et myTVS positionnent le TPMS dans le cadre de contrats groupés d'entretien des pneumatiques ou de maintenance annuelle. Les tableaux de bord intégrés aux applications affichent la pression en direct, la température et l'historique des fuites, encourageant le renouvellement des abonnements pour l'analyse des données. Les achats en volume permettent à ces chaînes de proposer des capteurs à des prix compétitifs, limitant l'avantage de coût des garages non organisés. Les pratiques de montage standardisées et la couverture de garantie nationale comblent les lacunes de confiance des clients qui émergent dans un aftermarket fragmenté. À mesure que les chaînes s'étendent vers les zones géographiques de rang 2/3, les forfaits groupés sensibilisent les utilisateurs soucieux des prix qui valorisent un coût total de possession prévisible plutôt que le prix initial le plus bas.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Mentalité du consommateur sensible aux prix | -4.3% | Marchés ruraux et semi-urbains, segments soucieux des prix | Court terme (≤ 2 ans) |
| Afflux de capteurs contrefaits à bas coût nuisant à la confiance | -2.8% | Canaux de distribution non organisés, villes de rang 2/3 | Moyen terme (2-4 ans) |
| Pénurie de techniciens qualifiés | -2.2% | National, aiguë dans les villes de rang 2/3 avec une infrastructure technique limitée | Long terme (≥ 4 ans) |
| Problèmes d'interopérabilité avec les unités d'infodivertissement d'origine | -1.8% | Segments de véhicules haut de gamme, centres de services multimarques | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Mentalité du consommateur sensible aux prix
Un kit TPMS coûte généralement entre 5 000 et 10 000 INR (54 à 108 USD), une dépense discrétionnaire significative lorsque de nombreux propriétaires reportent déjà l'entretien courant. Des enquêtes indiquent que 68 % des conducteurs diffèrent les améliorations non essentielles de leur véhicule en période d'incertitude économique. Les ménages ruraux et semi-urbains, où le revenu disponible est plus faible, privilégient souvent les accessoires visibles tels que l'infodivertissement plutôt que les équipements de sécurité électroniques invisibles. Le remplacement de la batterie tous les 5 à 7 ans ajoute un coût récurrent, renforçant l'hésitation. Les États du sud et de l'ouest, où les revenus par habitant sont plus élevés, affichent de meilleurs taux de conversion, mais des promotions tarifaires soutenues ou des dispositifs de financement restent essentiels pour une diffusion à l'échelle nationale.
Afflux de capteurs contrefaits à bas coût nuisant à la confiance
Les capteurs contrefaits entrant en Inde par des canaux non organisés tombent en panne dans les 6 à 12 mois, tandis que les variantes authentiques durent près d'une décennie. Les données de la police nationale (Bureau national des statistiques criminelles (NCRB)) associent les pièces contrefaites à 20 % des accidents de la route, nuisant à la réputation de la catégorie auprès des consommateurs et des installateurs[3]. Les réclamations sous garantie sont rejetées une fois l'origine contrefaite vérifiée, alimentant un bouche-à-oreille négatif qui freine la demande récurrente. Les grandes marques intègrent désormais l'authentification par code QR et des emballages inviolables, mais l'adoption est inégale en dehors des centres métropolitains. Tant que l'application de la loi ne freine pas le marché gris, les défaillances qualitatives pèseront considérablement sur le sentiment, en particulier dans les régions de rang 2 et 3.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
la précision directe conserve le leadership en valeurLes capteurs directs représentaient 68,17 % de la part du marché indien des TPMS de rechange en 2025, soulignant la préférence des flottes pour une précision PSI minimale satisfaisant aux exigences d'enregistrement des données des assureurs, renforçant ainsi l'avantage de part de marché des TPMS de rechange en Inde pour la technologie à montage sur valve. La ligne de Bengaluru de Continental expédie désormais des unités de deuxième génération certifiées pour une endurance de batterie de 7 à 10 ans, réduisant les coûts de service sur la durée de vie. Cependant, les plateformes indirectes devraient croître à un TCAC de 21,17 % jusqu'en 2031, à mesure que les propriétaires de berlines et de citadines adoptent l'inférence basée sur l'ABS pour rester en dessous du seuil d'installation de 5 000 INR (54 USD), élargissant l'empreinte du marché indien des TPMS de rechange parmi les primo-acheteurs.
L'adoption indirecte est en outre normalisée par la gamme 2026 de Maruti Suzuki, qui propose des alertes basées sur la vitesse des roues sur les finitions de milieu de gamme. Cependant, la précision limitée et la nécessité de réinitialisations manuelles après les rotations limitent leur utilité pour les camions longue distance, maintenant les systèmes directs comme épine dorsale des contrats de maintenance prédictive et préservant la prime du marché indien des TPMS de rechange dans les niches commerciales.
Par intégration technologique :
les kits intelligents/connectés redéfinissent le coût total de possessionLes afficheurs autonomes conservaient 58,83 % de la part du marché indien des TPMS aftermarket en 2025, signalant une large base installée qui valorise les dépenses ponctuelles. Les plateformes TPMS intelligentes, cependant, croissent à un CAGR de 21,42 %, exportant des données vers des tableaux de bord en nuage qui débloquent des analyses d'économies de carburant ; cette dynamique positionne les capteurs connectés comme le composant de valeur le plus rapide du marché indien des TPMS aftermarket.
Shriram General Insurance réduit les primes de 10 à 15 % pour les flottes qui maintiennent la pression des pneumatiques dans les tolérances pendant 95 % des heures d'exploitation, validant le retour sur investissement des abonnements télématiques. À mesure que la couverture 5G s'étend, que la latence diminue et que les mises à jour du micrologiciel par voie hertzienne deviennent routinières, le secteur indien des TPMS aftermarket évolue vers des services basés sur les données plutôt que sur les marges matérielles.
Par type de véhicule :
les véhicules commerciaux stimulent les volumes incrémentauxLes voitures particulières représentaient 73,25 % de la part du marché indien des TPMS de rechange en 2025, reflétant la pénétration rapide des véhicules utilitaires sport et des véhicules multiusages dans les villes de rang 2. L'intégration des TPMS dans la gamme 2026 de Maruti illustre la généralisation qui soutient le marché indien des TPMS de rechange à travers les cycles de remplacement. Cependant, les flottes commerciales devraient afficher un TCAC de 22,94 % à mesure que les TPMS liés à la télématique deviennent essentiels pour réduire les dépenses d'exploitation liées aux pneumatiques de 15 à 20 %.
Les fourgonnettes commerciales légères utilisées par les coursiers de commerce électronique de livraison intermédiaire offrent un retour sur investissement avéré, et le pack Kawach 22 capteurs de Fleeca permet aux véhicules multi-essieux de documenter leur conformité avec des amendes de surcharge plus strictes, élargissant ainsi l'opportunité du marché indien des TPMS de rechange dans les corridors de fret.
Par canal de distribution :
le canal en ligne gagne des parts mais le service reste hors ligneLes points de vente hors ligne représentaient 64,51 % de la part du marché indien des TPMS aftermarket en 2025. Les points Fleeca et les concessionnaires JK Tire proposent des services groupés, notamment l'installation, le calibrage et la garantie. En mettant l'accent sur l'assurance qualité et la prévention de la contrefaçon, les consommateurs restent fidèles à ces chaînes de services. En conséquence, le marché indien des TPMS aftermarket s'appuie de plus en plus sur l'expertise en atelier, en particulier pour les capteurs directs.
À l'inverse, les places de marché en ligne croissent à un CAGR de 21,51 % en ciblant les passionnés avec des unités à vis expédiées dans tout le pays. Les badges de vérification des vendeurs de Flipkart et les fenêtres de retour élargies visent à freiner les importations de qualité inférieure, et des partenariats pilotes avec des garages locaux promettent de fusionner la commodité de l'achat en ligne avec le montage professionnel, débloquant potentiellement de nouveaux segments du marché indien des TPMS aftermarket.
Analyse géographique
Les six plus grandes métropoles indiennes, Delhi NCR, Mumbai, Bangalore, Chennai, Pune et Hyderabad, dominent les ventes de capteurs, témoignant de leur dense population de véhicules et d'un large éventail de centres de service certifiés. À Bangalore, la fabrication et la R&D prospèrent, soutenues par la grande usine de Continental et le laboratoire d'algorithmes de Goodyear, qui attirent tous deux une main-d'œuvre qualifiée et garantissent des approvisionnements en temps voulu. Les solides réseaux logistiques de Delhi ouvrent la voie aux premiers essais de TPMS intelligents, tandis qu'à Mumbai, l'urgence des flottes de covoiturage, qui ne peuvent se permettre qu'un minimum de temps d'arrêt, accélère les cycles de retrofit.
Pendant ce temps, les villes de rang 2 comme Ahmedabad, Jaipur et Lucknow connaissent une croissance robuste. Ici, les PME se tournent vers la télématique comme stratégie pour lutter contre la flambée des prix du diesel. Dans le dynamique corridor industriel du Gujarat, des entreprises comme Regrip célèbrent leurs succès, leurs clients signalant des réductions significatives des dépenses de flotte grâce à la maintenance pilotée par TPMS. Bien que les zones rurales soient confrontées à des défis tels que la sensibilité aux prix et une couverture de données irrégulière, les projets de développement autoroutier Bharatmala en cours améliorent les vitesses de déplacement. Ces progrès incitent les opérateurs soucieux de la sécurité à envisager des capteurs dans un avenir proche.
Dans des États comme le Tamil Nadu et le Maharashtra, où les contrôles d'aptitude des véhicules sont rigoureusement appliqués, on observe une stimulation involontaire de l'adoption des capteurs. À l'approche du déploiement de l'AIS-151 Phase II, axé sur les autoroutes accidentogènes Delhi-Jaipur et Mumbai-Pune, la demande régionale est appelée à augmenter fortement. Cette dynamique positionne le marché indien des TPMS de rechange comme un phénomène national, transcendant ses racines initiales centrées sur les métropoles.
Paysage concurrentiel
Aucun fabricant ne détenant une part significative des revenus, la concurrence reste modérée. Continental a récemment augmenté sa production à Bengaluru et vise à atteindre la pleine capacité dans quelques années. Cette initiative, répondant à la fois à la demande intérieure et aux exportations vers la Corée, souligne l'émergence de l'Inde comme hub de fabrication compétitif en termes de coûts. Parallèlement, JK Tire a introduit des capteurs intégrés sous sa marque Treel. Cette initiative met l'accent sur l'intégration verticale, évitant les défis du retrofit tout en permettant à JK Tire de pratiquer une prime de prix, au prix toutefois d'un rétrécissement de son marché cible.
Manatec, bénéficiant d'une recommandation de l'ASRTU, a décroché des contrats de bus et s'est établi dans une niche de transport public que peu de concurrents peuvent rivaliser. Fleeca se distingue en proposant des batteries rechargeables et un réseau de service national. Ils garantissent l'authenticité des données grâce à la validation par code QR, écartant efficacement les menaces de contrefaçon. Goodyear et CEAT pivotent vers la différenciation algorithmique, intégrant l'intelligence dans le carter ou l'ECU. Cette stratégie déplace la proposition de valeur du simple matériel vers des informations prédictives exploitables.
Par ailleurs, les modèles émergents pilotés par API permettent aux assureurs et aux plateformes ERP d'accéder à l'historique des pressions à la demande. Cette tendance souligne un changement significatif dans l'écosystème, mettant en évidence l'importance croissante de la maîtrise des logiciels dans le paysage indien des TPMS de rechange.
Leaders du secteur indien des TPMS aftermarket
-
Sensata Technologies (Schrader)
-
Continental AG
-
Treel Mobility (JK Tyre)
-
Blaupunkt India
-
Manatec Mobility
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché indien des TPMS de rechange Entreprises couvertes dans ce rapport
- Sensata Technologies (Schrader)
- Continental AG
- Treel Mobility (JK Tyre)
- Steelmate Co Ltd
- Blaupunkt India
- Alligator Ventilfabrik GmbH
- CUB Elecparts Inc.
- Hamaton Automotive
- Dill Air Controls
- Bartec Auto ID
- TyreSense (Transense)
- SensAiry (Tymtix)
- Goodyear SightLine
- Bridgestone Webfleet TPMS
- CEAT Smart Tyre
- Michelin TPMS Solutions
- Manatec Mobility
- JK Automotive Sensors
- Autel Intelligent TPMS
Développements industriels récents dans Marché indien des TPMS de rechange
- Novembre 2025 : Dans son usine de Banmore, JK Tire & Industries Ltd. a introduit les premiers pneumatiques intelligents intégrés en usine en Inde, équipés de capteurs lors de la production et distribués via de nombreux points de vente.
- Mars 2025 : CEAT a dévoilé ses pneumatiques run-flat SportDrive, dotés d'amortisseurs de bruit en mousse et d'un TPMS intégré, spécialement conçus pour améliorer les performances et la sécurité des SUV haute performance. Ces pneumatiques visent à offrir un confort de conduite supérieur, une réduction du bruit et une meilleure maniabilité, répondant à la demande croissante de technologies de pneumatiques avancées sur le marché automobile.
Périmètre du rapport sur le marché indien des TPMS aftermarket
Le rapport sur le marché indien des TPMS aftermarket est segmenté par type (TPMS direct et TPMS indirect), intégration technologique (unités TPMS autonomes et TPMS intelligent/connecté), type de véhicule (voitures particulières et véhicules commerciaux) et canal de distribution (hors ligne et en ligne). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| TPMS direct |
| TPMS indirect |
| Unités TPMS autonomes |
| TPMS intelligent/connecté |
| Voitures particulières | Berlines compactes |
| Berlines | |
| Véhicules utilitaires sport (SUV) et véhicules multi-usages (MUV) | |
| Véhicules commerciaux | Véhicules commerciaux légers |
| Véhicules commerciaux moyens et lourds | |
| Bus et autocars |
| Hors ligne |
| En ligne |
| Par type | TPMS direct | |
| TPMS indirect | ||
| Par intégration technologique | Unités TPMS autonomes | |
| TPMS intelligent/connecté | ||
| Par type de véhicule | Voitures particulières | Berlines compactes |
| Berlines | ||
| Véhicules utilitaires sport (SUV) et véhicules multi-usages (MUV) | ||
| Véhicules commerciaux | Véhicules commerciaux légers | |
| Véhicules commerciaux moyens et lourds | ||
| Bus et autocars | ||
| Par canal de distribution | Hors ligne | |
| En ligne | ||
Questions clés auxquelles le rapport répond
Quel chiffre d'affaires est prévu pour le marché indien des TPMS aftermarket d'ici 2031 ?
Le marché devrait atteindre 68,09 millions USD d'ici 2031, progressant à un TCAC de 20,71 % jusqu'en 2031.
Quel type de TPMS connaît la croissance la plus rapide jusqu'en 2031 ?
Les systèmes indirects basés sur l'ABS devraient afficher un CAGR de 21,17 % car ils répondent aux seuils de coût des propriétaires de berlines compactes.
Quel canal de distribution gagne des parts le plus rapidement ?
Les plateformes en ligne progressent à un CAGR de 21,51 % à mesure que les acheteurs recherchent des prix transparents et des options en autonomie.
Pourquoi les véhicules électriques et au GNC accélèrent-ils l'adoption du TPMS ?
La charge supplémentaire par essieu due aux batteries et aux cylindres augmente le risque d'éclatement ; la surveillance en temps réel préserve l'autonomie et la sécurité pour les groupes motopropulseurs à couple élevé.
Comment les capteurs contrefaits affectent-ils le marché ?
Les contrefaçons raccourcissent la durée de vie des capteurs et érodent la confiance des consommateurs, soustrayant environ 2,8 points de pourcentage aux prévisions de CAGR.