
Taille et part du marché de l'acier en bobines laminées à chaud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 223.51 Milliards de dollars |
| Taille du Marché (2031) | 290.59 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.39 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché de l'acier en bobines laminées à chaud par Mordor Intelligence
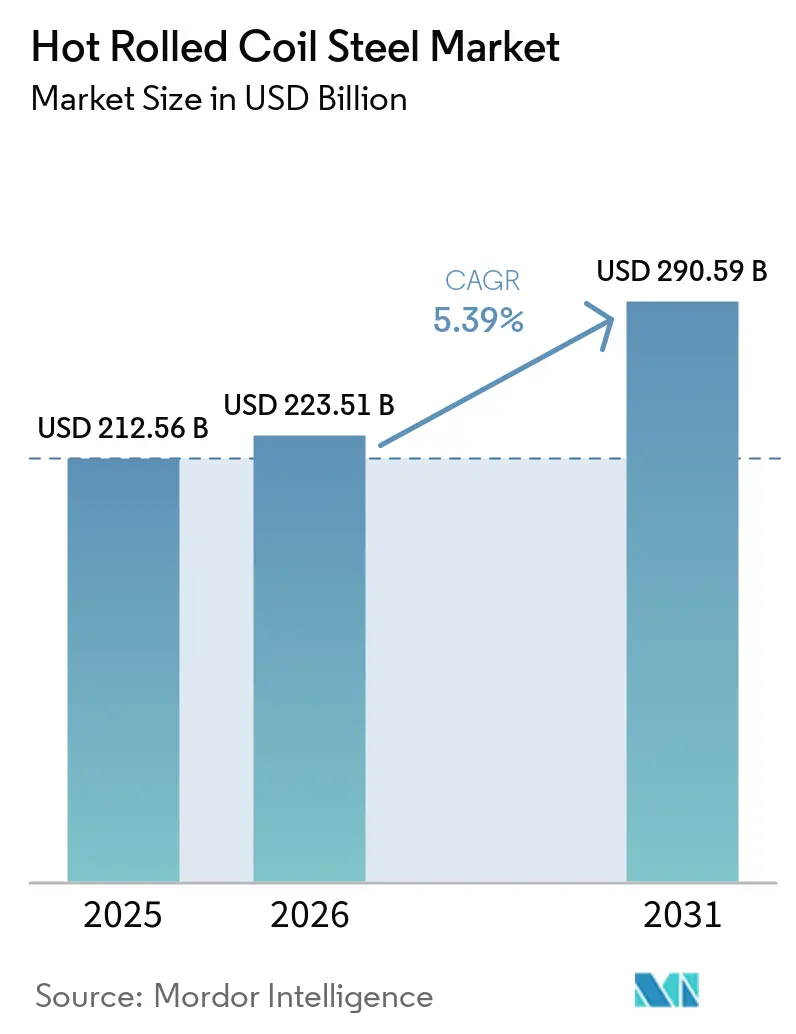
La taille du marché de l'acier en bobines laminées à chaud était évaluée à 212,56 milliards USD en 2025 et devrait croître de 223,51 milliards USD en 2026 pour atteindre 290,59 milliards USD d'ici 2031, à un CAGR de 5,39 % durant la période de prévision (2026-2031). Le renouvellement des infrastructures, la modernisation des services publics et la construction industrielle stimulent simultanément la demande dans plusieurs régions. Les projets d'énergie renouvelable et les investissements dans les réseaux électriques accroissent également la demande de bobines lourdes certifiées. Les constructeurs automobiles adoptent des nuances plus avancées dans les structures de véhicules électriques et les composants de protection des batteries. La concurrence s'oriente vers la traçabilité, l'intensité carbone et les nuances spécialisées, bien que les exportations chinoises à bas prix continuent de peser sur les marges dans de nombreux marchés importateurs.
Principaux enseignements du rapport
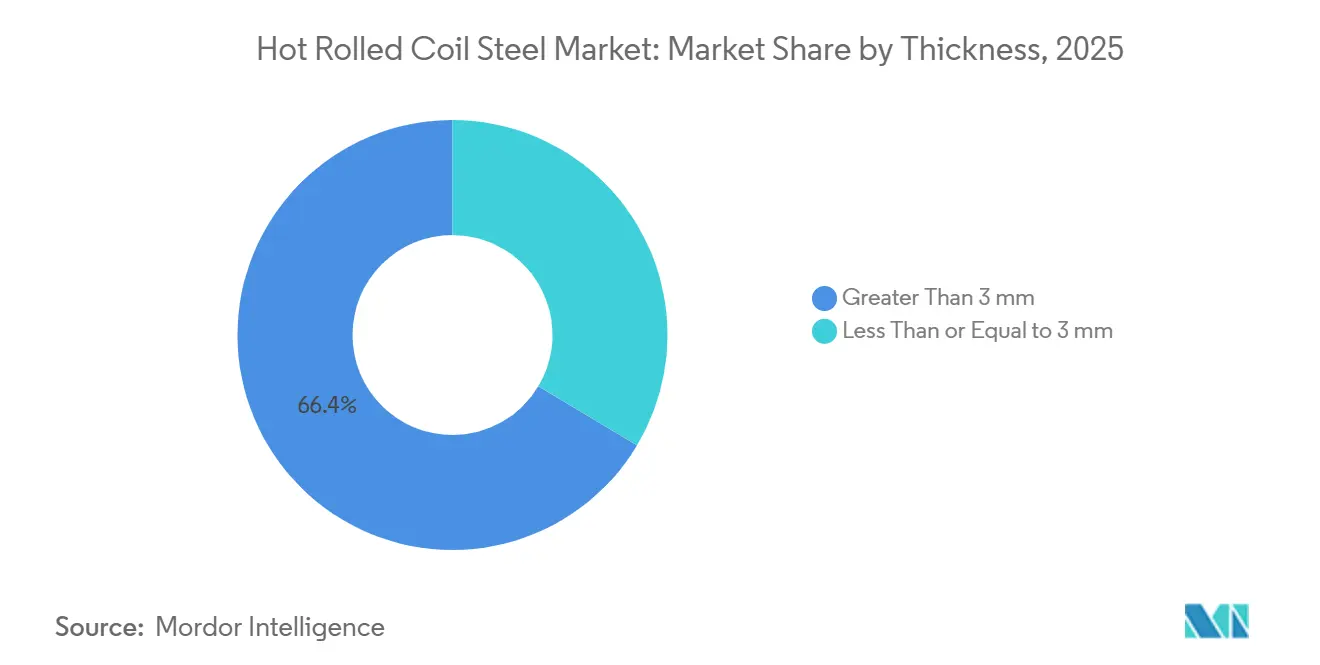
- Par épaisseur, les nuances supérieures à 3 mm représentaient 66,43 % de la part du marché de l'acier en bobines laminées à chaud en 2025, et cette catégorie devrait croître à un CAGR de 5,67 % jusqu'en 2031.
- Par qualité d'acier, l'acier à faible teneur en carbone représentait 55,06 % de la part du marché de l'acier en bobines laminées à chaud en 2025, tandis que l'acier à haute teneur en carbone devrait enregistrer un CAGR de 5,88 % jusqu'en 2031.
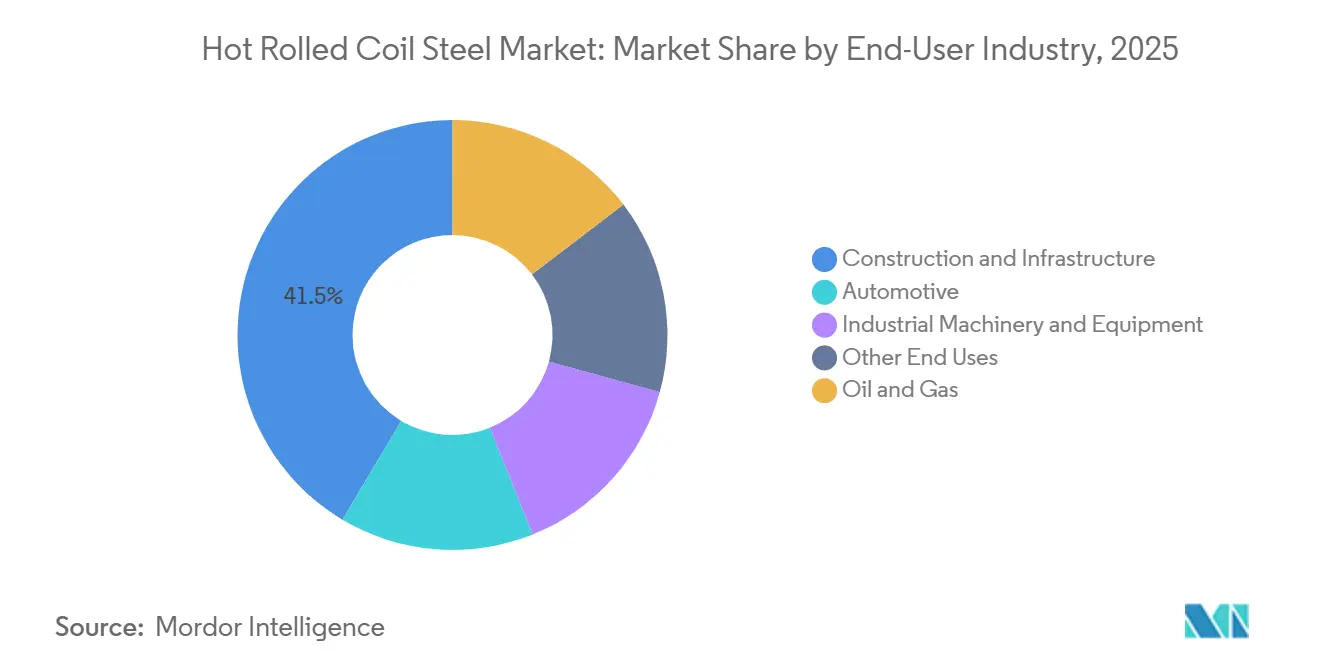
- Par industrie utilisatrice finale, la construction et l'infrastructure représentaient 41,45 % de la part du marché de l'acier en bobines laminées à chaud en 2025, tandis que le secteur automobile devrait croître à un CAGR de 6,35 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique représentait 52,17 % de la part du marché de l'acier en bobines laminées à chaud en 2025 et devrait se développer à un CAGR de 6,14 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial de l'acier en bobines laminées à chaud
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Renouvellement des infrastructures et modernisation des services publics | +1.4% | Mondial, avec des gains principaux en Asie du Sud, en ASEAN, en Amérique du Nord et en Afrique | Moyen terme (2-4 ans) |
| Allègement automobile et production de véhicules électriques | +0.9% | Amérique du Nord, Europe, Asie de l'Est, notamment le Japon, la Corée du Sud, la Chine et l'Inde | Long terme (≥ 4 ans) |
| Expansion manufacturière et demande en équipements industriels | +0.8% | Mondial, avec la plus forte concentration en Inde, en ASEAN et en Amérique du Nord | Moyen terme (2-4 ans) |
| Infrastructures de transition énergétique et investissements dans les réseaux électriques | +1.2% | Mondial, concentré en Chine, dans l'Union européenne, en Inde et en Australie | Long terme (≥ 4 ans) |
| Exigences de certification spécifiques aux applications et de traçabilité | +0.5% | Union européenne et Amérique du Nord, avec des répercussions sur les aciéries d'Asie-Pacifique orientées vers l'exportation | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Renouvellement des infrastructures et modernisation des services publics
Les dépenses publiques en infrastructures soutiennent la demande dans les économies qui représentent une large part de la consommation mondiale de bobines laminées à chaud. La capacité de production d'acier brut de l'Inde a atteint 222 millions de tonnes par an (MTPA) en juin 2026, tandis que la Politique nationale de l'acier vise 300 MTPA d'ici 2030. La consommation d'acier fini en Inde a augmenté de 8,3 % au cours du trimestre d'avril à juin 2026, portée par les avancées dans les routes, les ports, les chemins de fer et les programmes de logement. Les centres de données et les infrastructures numériques connexes ajoutent des besoins en acier au-delà de la construction conventionnelle. La demande en acier liée à la Vision 2030 de l'Arabie Saoudite a augmenté de 11,5 % en 2025, soutenue par les avancées dans les projets de transport, d'urbanisme et d'énergie.
Allègement automobile et production de véhicules électriques
La transition automobile accroît la demande de nuances spéciales de bobines laminées à chaud plutôt que de réduire le rôle de l'acier dans la production de véhicules. Les véhicules électriques représentaient 15 % de la production de véhicules légers aux États-Unis en 2025, stimulant la demande de boîtiers de batteries, de logements de moteurs et de pièces de soubassement. Le mégacoulage en aluminium reste sélectif en raison des exigences élevées en capital, des risques de fabrication et d'une courbe d'apprentissage exigeante. L'acier à haute résistance avancé conserve un avantage en termes de coût et de performance dans les châssis et les composants de soubassement critiques en cas de collision. Hyundai Steel a achevé le développement de l'acier à haute résistance avancé de troisième génération en février 2026 et mène des essais auprès de clients. Treize des 18 principaux constructeurs automobiles avaient mis en place des politiques d'approvisionnement en acier à faible teneur en carbone en 2026, soutenant la demande de bobines traçables et certifiées.
Expansion manufacturière et demande en équipements industriels
Les investissements manufacturiers en Inde, en Asie du Sud-Est et en Amérique du Nord génèrent une demande supplémentaire en dehors des cycles de construction normaux. L'Association mondiale de l'acier a projeté une croissance de la demande en acier en Inde de 7,4 % en 2026, reflétant l'activité dans les biens d'équipement, les véhicules et les biens de consommation durables. La production d'acier brut du Vietnam a augmenté de 27,2 % en glissement annuel en mai 2026, alors que le pays renforçait son rôle de pôle manufacturier régional[1]World Steel Association, "May 2026 Crude Steel Production," worldsteel.org.. Le marché de l'acier en bobines laminées à chaud bénéficie lorsque les usines ont besoin de machines, de pièces structurelles et d'équipements de traitement. Nucor a allumé le premier arc de son aciérie de tôles en Virginie-Occidentale en août 2026, avec des expéditions commerciales attendues début 2027. Le développement de zones industrielles au Moyen-Orient et en Afrique accroît également la demande d'équipements hydrauliques, de machines agricoles et de fabrication d'installations de traitement.
Infrastructures de transition énergétique et investissements dans les réseaux électriques
Les installations de production d'énergie renouvelable constituent une source importante de demande pour l'acier plat laminé à chaud. La Chine a ajouté plus de 100 GW de capacité éolienne en 2025, portant sa base installée cumulée à 640 GW. Les tours et fondations éoliennes nécessitent 200 à 300 tonnes d'acier par MW de nouvelle capacité. L'accord industriel propre de l'Union européenne vise 100 GW d'ajouts annuels de capacité renouvelable jusqu'en 2030. L'Australie a engagé 500 millions USD via le Fonds d'innovation Future Made in Australia et 3 milliards USD supplémentaires via le Fonds national de reconstruction pour les capacités de fabrication concernées. Les structures solaires utilisent des bobines standard plus minces, tandis que les tours éoliennes et les actifs de transmission nécessitent des matériaux lourds certifiés que peu d'aciéries peuvent produire de manière constante.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix du minerai de fer, du charbon à coke, de la ferraille et de l'énergie | -0.7% | Mondial, particulièrement aigu pour les aciéries en Inde, en Europe et au Moyen-Orient | Court terme (≤ 2 ans) |
| Substitution par l'aluminium, les composites et le bois d'ingénierie | -0.4% | Amérique du Nord et Europe, notamment les segments des véhicules haut de gamme et des véhicules électriques à batterie | Long terme (≥ 4 ans) |
| Arrêts d'aciéries, risque d'allocation et délais de livraison prolongés | -0.2% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix du minerai de fer, du charbon à coke, de la ferraille et de l'énergie
Les coûts des matières premières compriment les marges des producteurs sur l'ensemble du marché de l'acier en bobines laminées à chaud. Le charbon à coke dur premium a atteint en moyenne 236 USD par tonne métrique FOB Australie au cours des sept premiers mois de 2026, soit une hausse de 25 % en glissement annuel. Un accident minier mortel dans le Shanxi a mis à l'arrêt 50 MTPA d'approvisionnement intérieur chinois, tandis que les négociations sociales à Port Hedland ont resserré les conditions d'approvisionnement maritime. Fitch a relevé ses prévisions de charbon à coke pour 2026 à 220 USD par tonne métrique et a projeté que le minerai de fer atteindrait en moyenne 100 USD par tonne métrique sèche. Les producteurs intégrés chinois peuvent absorber les chocs plus facilement que les aciéries indépendantes en raison de leur taille, du soutien des politiques publiques et de l'accès au minerai domestique. Les arrêts d'aciéries, le risque d'allocation et les délais de livraison prolongés exercent une pression supplémentaire à court terme en Amérique du Nord et en Europe.
Substitution par l'aluminium, les composites et le bois d'ingénierie
La substitution des matériaux reste une contrainte dans certaines applications automobiles et de construction, bien que le déplacement global soit actuellement limité. BYD a présenté le Yangwang U8L avec un cadre en alliage d'aluminium de qualité aérospatiale produit par coulée basse pression. La tôle d'aluminium automobile coûte cinq fois plus cher que la tôle d'acier automobile sur la base des coûts de transformation. Un incendie survenu fin 2025 dans l'usine de Novelis à Oswego a exposé le risque d'approvisionnement en aluminium automobile et perturbé la production de Ford. Les choix de conception de plateforme effectués maintenant peuvent déterminer l'utilisation des matériaux pour six à huit ans. L'acier trempé à la presse et l'acier à haute résistance avancé de troisième génération restent des options importantes là où les performances en cas de collision sont requises.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par épaisseur : les nuances lourdes ancrent la demande structurelle
Les nuances supérieures à 3 mm représentaient 66,43 % du marché de l'acier en bobines laminées à chaud en 2025. Leur application dans les poutres structurelles, les tôles lourdes, les sections de tours éoliennes et les machines industrielles soutient cette position. Les projets de construction et d'infrastructure en Inde, en ASEAN, en Arabie Saoudite et en Amérique du Nord fournissent une demande constante pour cette catégorie. Les nuances lourdes répondent également aux exigences matérielles des infrastructures de services publics et d'énergie renouvelable. Leur large base d'applications offre aux producteurs une source de production relativement stable.
Les nuances de 3 mm ou moins sont utilisées dans l'emboutissage automobile, la fabrication légère et la fabrication d'appareils électroménagers. Ces produits permettent des économies de matériaux et un formage de précision là où les bobines plus lourdes sont moins adaptées. Le règlement d'exécution 2026/1963 de la Commission européenne entre en vigueur le 1er octobre 2026, exigeant des preuves du pays de fusion et de coulée pour l'acier importé. À partir du 1er octobre 2027, cette exigence de preuve devient obligatoire dans tous les cas. Les nuances supérieures à 3 mm devraient croître à un CAGR de 5,67 % jusqu'en 2031. Les exigences documentaires sont susceptibles de favoriser les aciéries disposant de systèmes qualité conformes à la norme EN 10204.


Par qualité d'acier : l'acier à faible teneur en carbone domine par la production, les nuances à haute teneur en carbone enregistrent une croissance plus rapide
L'acier à faible teneur en carbone représentait 55,06 % du marché de l'acier en bobines laminées à chaud en 2025. Son accessibilité et sa formabilité en font la spécification courante pour les usages structurels dans les marchés émergents sensibles aux prix. Cette nuance reste importante pour la demande générale de construction et la fabrication de base. La taxonomie de l'acier vert de l'Inde a introduit un système de notation par étoiles pour les bobines laminées à chaud à faible teneur en carbone certifiées. ArcelorMittal Nippon Steel India a reçu une note de 4 étoiles pour les bobines laminées à chaud, devenant ainsi le premier producteur intégré à atteindre ce niveau. La certification ajoute une distinction qualitative à une catégorie qui a traditionnellement concouru principalement sur le prix.
L'acier à haute teneur en carbone devrait connaître la croissance la plus rapide, à un CAGR de 5,88 % jusqu'en 2031. La demande provient des produits en acier trempé à la presse, résistant à l'usure et à ressort utilisés dans les véhicules et l'exploitation minière. L'acier à haute résistance avancé de troisième génération utilise une matrice à haute teneur en carbone pour atteindre de meilleures performances résistance-poids. Les essais clients de Hyundai Steel indiquent que les spécifications des véhicules évoluent vers des nuances nécessitant des voies de production qualifiées. L'acier à teneur moyenne en carbone est utilisé dans les machines industrielles, les équipements agricoles et les équipements d'infrastructure où l'usinabilité et une résistance modérée sont requises. Les autres nuances d'acier, notamment les matériaux spéciaux alliés et micro-alliés, soutiennent les applications énergétiques telles que les pipelines de qualité X et l'acier pour tours.
Par industrie utilisatrice finale : la construction domine mais l'essor de l'automobile remodèle la composition
La construction et l'infrastructure représentaient 41,45 % du marché de l'acier en bobines laminées à chaud en 2025. Les grands projets dans plusieurs régions ont soutenu la demande de bobines structurelles et de produits connexes. La demande se déplace de la construction résidentielle en terrain vierge en Chine vers les services publics, le renouvellement des infrastructures et la construction de centres de données, qui nécessitent des nuances et des épaisseurs de bobines différentes. Les nuances de tubes pour pétrole et gaz restent un contributeur stable aux projets de pipelines au Moyen-Orient et à l'expansion des installations énergétiques aux États-Unis. La demande en machines industrielles suit les investissements en biens d'équipement en Inde et en ASEAN.
Le secteur automobile devrait croître à un CAGR de 6,35 % jusqu'en 2031, le taux le plus élevé parmi les industries utilisatrices finales. La production de véhicules électriques nécessite des boîtiers de batteries, des composants de carrosserie en blanc et des pièces structurelles de soubassement. Les conceptions de véhicules électriques peuvent nécessiter des nuances de protection structurelle et des batteries plus élevées que les véhicules à moteur à combustion interne comparables, modifiant la composition de la demande en acier plutôt que de réduire nécessairement la teneur en acier par véhicule. Les autres utilisations finales comprennent la construction navale et les machines agricoles. Le programme de construction navale de la Corée du Sud et le plan d'action maritime des États-Unis soutiennent la fabrication de navires à forte intensité en acier.
Analyse géographique
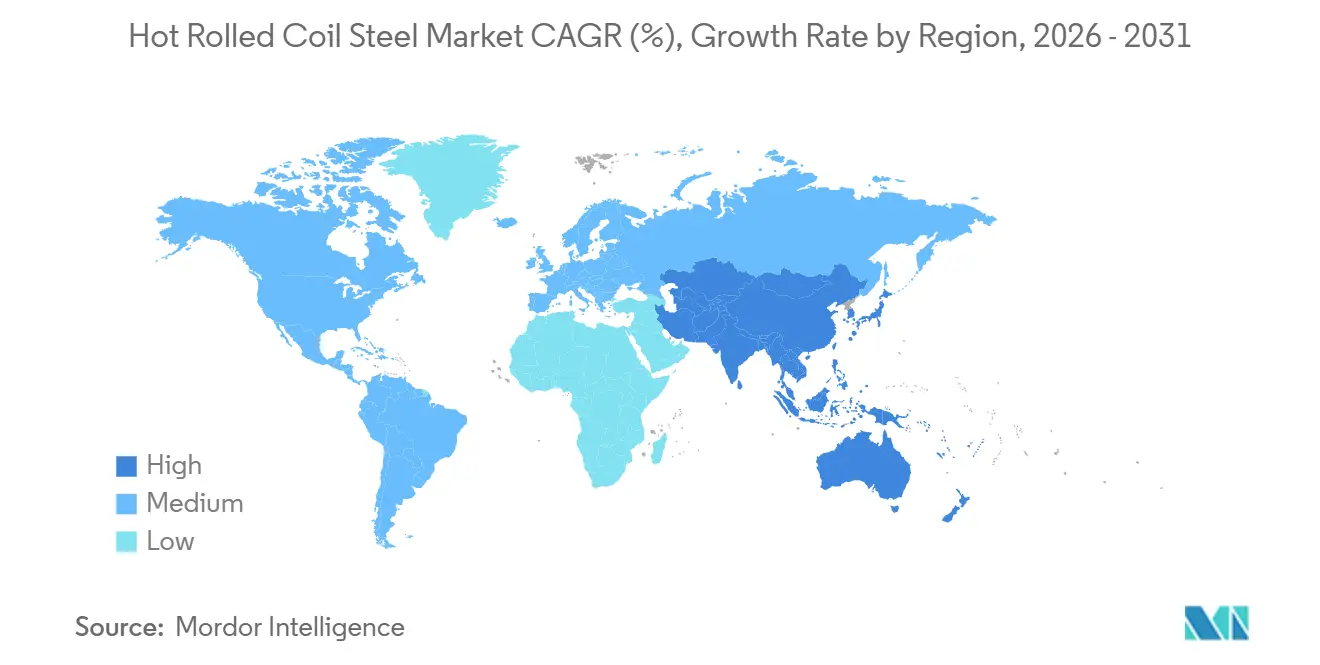
L'Asie-Pacifique représentait 52,17 % de la part du marché de l'acier en bobines laminées à chaud en 2025 et devrait croître à un CAGR de 6,14 % jusqu'en 2031. La consommation d'acier fini de l'Inde a augmenté de 8,3 % au cours du trimestre d'avril à juin 2026, tandis que la capacité atteignait 222 millions de tonnes par an (MTPA). La capacité de bobines laminées à chaud de la Chine a atteint 410 millions de tonnes fin 2025, contre 300 millions de tonnes en 2020. La Chine a exporté 119 millions de tonnes d'acier en 2025, soit une augmentation de 7,5 %, et les prix des bobines laminées à chaud franco à bord (FOB) début 2026 étaient de 460 USD par tonne. La production d'acier brut du Vietnam a augmenté de 27,2 % en mai 2026, reflétant son rôle manufacturier croissant.
L'Amérique du Nord et l'Europe connaissent une transition structurelle. Les dépenses en infrastructures, la reprise de la construction résidentielle et les ajouts de fours à arc électrique remodèlent la position d'approvisionnement des États-Unis. En janvier 2026, les prix des bobines laminées à chaud aux États-Unis étaient plus du double des prix chinois, tandis que les prix de l'Union européenne étaient supérieurs de 50 %[2]OCDE, "Perspectives du marché et du secteur de l'acier : Perspectives de l'acier de l'OCDE 2026," Éditions OCDE, oecd.org.. Le mécanisme d'ajustement carbone aux frontières de l'Union européenne est devenu pleinement opérationnel en janvier 2026, augmentant le coût effectif des bobines importées à forte intensité carbone et favorisant l'approvisionnement domestique ou à faible teneur en carbone.
L'activité d'infrastructure au Brésil et les projets de ressources en Argentine soutiennent la demande régionale, bien que les importations continuent de peser sur les aciéries locales. L'Afrique a enregistré une croissance de 16,1 % de la demande en acier en 2025, tandis que le Moyen-Orient a enregistré une croissance de 6,4 %. La consommation d'acier plat en Égypte devrait croître de 1,8 % en 2026, soutenue par le projet éolien offshore de 900 MW de Ras Shokeir. XinFeng Steel poursuit un complexe intégré de 10 milliards USD dans la zone économique du canal de Suez en Égypte avec une capacité de 10 MTPA. Ces développements indiquent le passage de la région d'une dépendance aux importations vers une production intérieure accrue.

Paysage concurrentiel
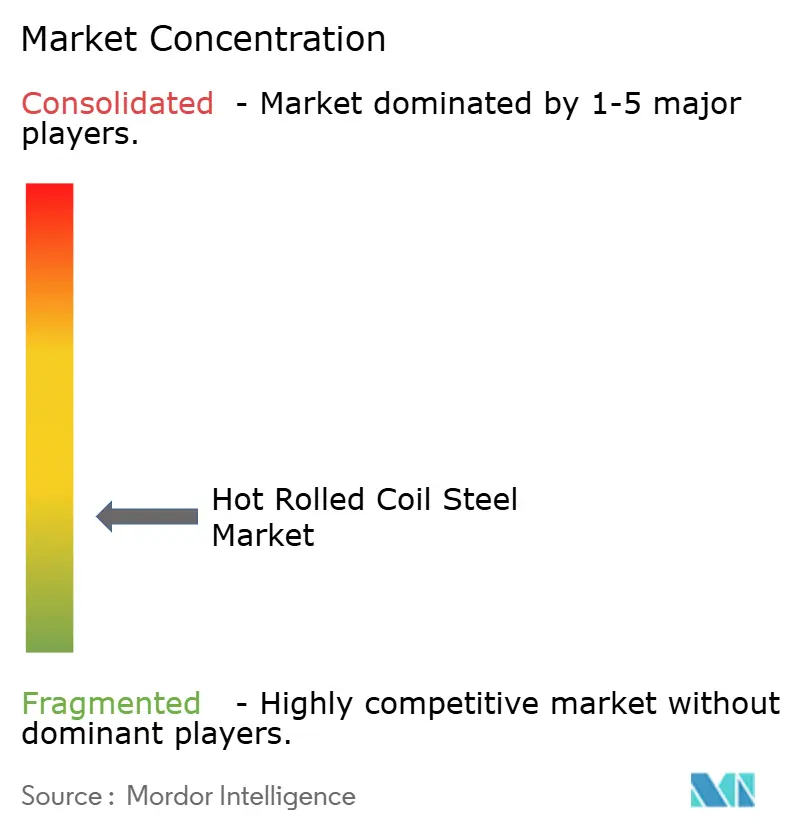
Le marché de l'acier en bobines laminées à chaud est fragmenté. China Baowu Steel Group, ArcelorMittal, POSCO, Nippon Steel et HBIS Group contrôlent une part significative de la production mondiale. Les projets en terrain vierge en Inde et les ajouts d'aciéries de tôles à four à arc électrique en Amérique du Nord élargissent la base concurrentielle. La production d'acier brut de JSW Steel pour l'exercice 2026 a augmenté de 8 % pour atteindre 30,14 millions de tonnes. Sa coentreprise avec POSCO porte sur une installation en terrain vierge de 6 MTPA en Odisha avec un investissement de 7,29 milliards USD. Son partenariat avec JFE Steel soutient une expansion de 6 MTPA à Sambalpur.
La certification, l'intensité carbone et la traçabilité de la chaîne d'approvisionnement deviennent des facteurs concurrentiels de plus en plus importants. Les règles de documentation sur la fusion et la coulée de l'Union européenne créent une exigence commerciale pour un approvisionnement documenté en acier plat. Le cadre à venir du Passeport numérique de produit devrait exiger des informations sur la teneur en matières recyclées, le carbone incorporé et la voie de production. Les producteurs de fours à arc électrique, notamment Nucor et Steel Dynamics, bénéficient d'un avantage lorsque les acheteurs tiennent compte des émissions incorporées. ArcelorMittal a confirmé un projet de four à arc électrique de 1,3 milliard EUR (1,4 milliard USD) à Dunkerque en février 2026. L'installation devrait produire de l'acier plat avec 0,6 tonne de dioxyde de carbone par tonne d'acier, soit environ un tiers des émissions d'une voie conventionnelle par haut fourneau.
Les nuances d'acier résistant à l'usure et à ressort à haute spécification restent un domaine où peu de producteurs satisfont aux normes de qualité certifiées exigeantes. JFE Steel et Nippon Steel ont développé des capacités en laminage de précision et en traitement thermique. Les exportations chinoises de bobines laminées à chaud au prix de 460 USD par tonne FOB début 2026 ont continué de peser sur les marges des aciéries de niveau intermédiaire. Les producteurs ayant accès au capital, aux matières premières captives ou aux niches de produits premium sont mieux positionnés pour résister à cette pression. Les investissements en capacité sont donc concentrés parmi les aciéries présentant des avantages clairs en termes de produits ou de coûts. L'environnement concurrentiel reste ouvert aux nouvelles capacités, mais l'échelle et la certification sont de plus en plus nécessaires pour une participation rentable.
Leaders du secteur de l'acier en bobines laminées à chaud
-
BAOWU Metal
-
ARCELORMITTAL
-
NIPPON STEEL CORPORATION
-
POSCO
-
HBIS GROUP
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : Nucor Corporation a allumé le premier arc dans le four à arc électrique de son aciérie de tôles de 4 milliards USD et 3 MTPA à Apple Grove, en Virginie-Occidentale, marquant le début de la mise en service de la plus grande addition de capacité de bobines laminées à chaud en Amérique du Nord depuis une décennie ; les expéditions commerciales devraient commencer à monter en puissance début 2027.
- Juillet 2026 : JSW Steel a commencé la construction d'une aciérie intégrée de 2 MTPA à Kadapa, en Andhra Pradesh, via sa filiale JSW Rayalaseema Steel Ltd, avec un investissement total prévu de 16 350 crores INR (1,94 milliard USD aux taux de change moyens de 2026), et la Phase 1 ciblant les produits en acier plat à faible teneur en carbone.


Périmètre du rapport mondial sur le marché de l'acier en bobines laminées à chaud
Un produit métallique laminé à chaud formé en chauffant des brames d'acier au-dessus de 900 °C (1 700 °F) et en les faisant passer à travers de lourds laminoirs avant de les enrouler en grandes bobines. Le processus consiste à réduire l'épaisseur de la brame d'acier tout en augmentant sa longueur et sa largeur, ce qui donne un produit en bobine largement utilisé dans des secteurs tels que l'automobile, la construction et la fabrication.
Le marché de l'acier en bobines laminées à chaud est segmenté par épaisseur, qualité d'acier, industrie utilisatrice finale et géographie. Par épaisseur, le marché est segmenté en inférieure ou égale à 3 mm et supérieure à 3 mm. Par qualité d'acier, le marché est segmenté en acier à faible teneur en carbone, acier à teneur moyenne en carbone, acier à haute teneur en carbone et autres. Par industrie utilisatrice finale, le marché est segmenté en construction et infrastructure, pétrole et gaz, automobile, machines et équipements industriels, et autres utilisations finales. Le rapport couvre également la taille du marché et les prévisions pour l'acier en bobines laminées à chaud dans 16 pays des principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
| Inférieure ou égale à 3 mm |
| Supérieure à 3 mm |
| Acier à faible teneur en carbone |
| Acier à teneur moyenne en carbone |
| Acier à haute teneur en carbone |
| Autres |
| Construction et infrastructure |
| Pétrole et gaz |
| Automobile |
| Machines et équipements industriels |
| Autres utilisations finales |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Russie | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par épaisseur | Inférieure ou égale à 3 mm | |
| Supérieure à 3 mm | ||
| Par qualité d'acier | Acier à faible teneur en carbone | |
| Acier à teneur moyenne en carbone | ||
| Acier à haute teneur en carbone | ||
| Autres | ||
| Par industrie utilisatrice finale | Construction et infrastructure | |
| Pétrole et gaz | ||
| Automobile | ||
| Machines et équipements industriels | ||
| Autres utilisations finales | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Russie | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché de l'acier en bobines laminées à chaud ?
La taille du marché de l'acier en bobines laminées à chaud était évaluée à 212,56 milliards USD en 2025 et devrait croître de 223,51 milliards USD en 2026 pour atteindre 290,59 milliards USD d'ici 2031, à un CAGR de 5,39 % durant la période de prévision (2026-2031).
Quelle catégorie d'épaisseur domine la demande en acier en bobines laminées à chaud ?
Les nuances supérieures à 3 mm détenaient une part de 66,43 % en 2025 et devraient croître à un CAGR de 5,67 % jusqu'en 2031.
Pourquoi la demande automobile en acier en bobines laminées à chaud augmente-t-elle ?
Les véhicules électriques nécessitent des boîtiers de batteries spécialisés, des structures de carrosserie et des composants de soubassement, aidant le secteur automobile à croître à un CAGR de 6,35 % jusqu'en 2031.
Quelle région présente la plus grande base de demande en acier en bobines laminées à chaud ?
L'Asie-Pacifique détenait une part de 52,17 % en 2025 et devrait croître à un CAGR de 6,14 % jusqu'en 2031.
Dernière mise à jour de la page le:



