
ホットロールドコイル鋼市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 223.51 十億米ドル |
| 市場規模 (2031) | 290.59 十億米ドル |
| Growth Rate (2026 - 2031) | 5.39 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるホットロールドコイル鋼市場分析
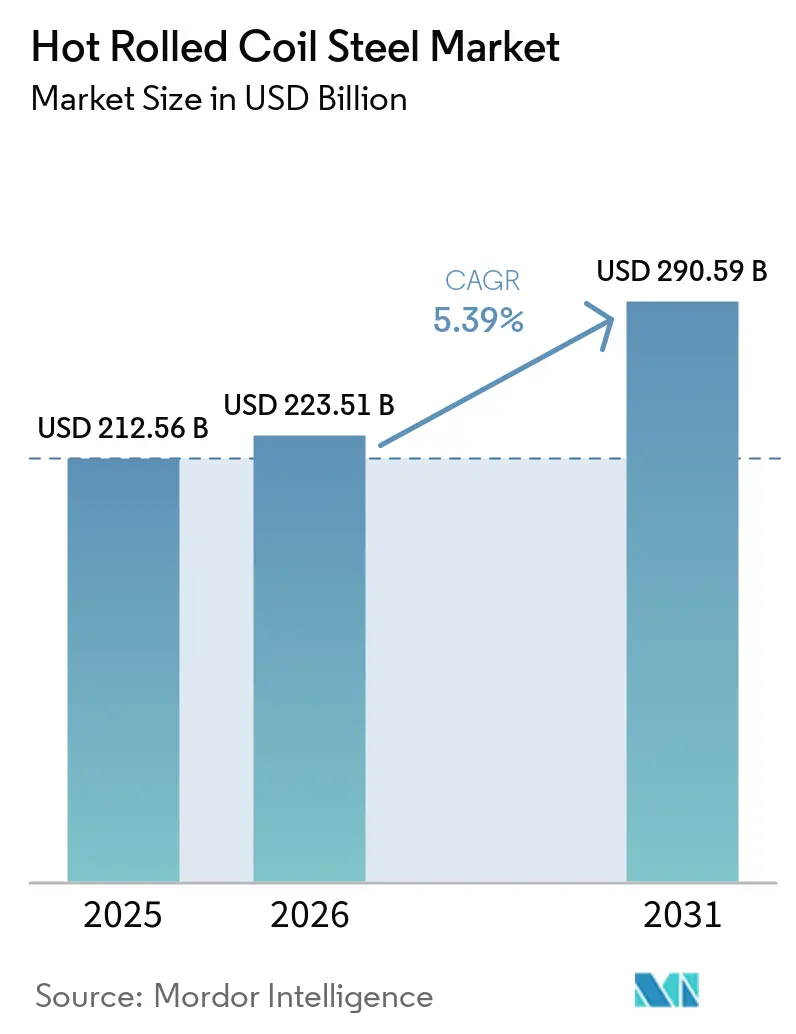
ホットロールドコイル鋼市場規模は2025年に212.56 ビリオン 米ドルと評価され、2026年の223.51 ビリオン 米ドルから2031年には290.59 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは5.39%です。インフラ更新、公益事業の近代化、産業建設が複数の地域にわたって同時に需要を牽引しています。再生可能エネルギープロジェクトおよび電力グリッドへの投資も、認証済み重厚ゲージコイルの需要を高めています。自動車メーカーは電気自動車の構造体やバッテリー保護部品においてより高度なグレードを採用しています。競争はトレーサビリティ、炭素強度、特殊グレードへとシフトしていますが、低価格の中国製輸出品が多くの輸入市場においてマージンを圧迫し続けています。
レポートの主要ポイント
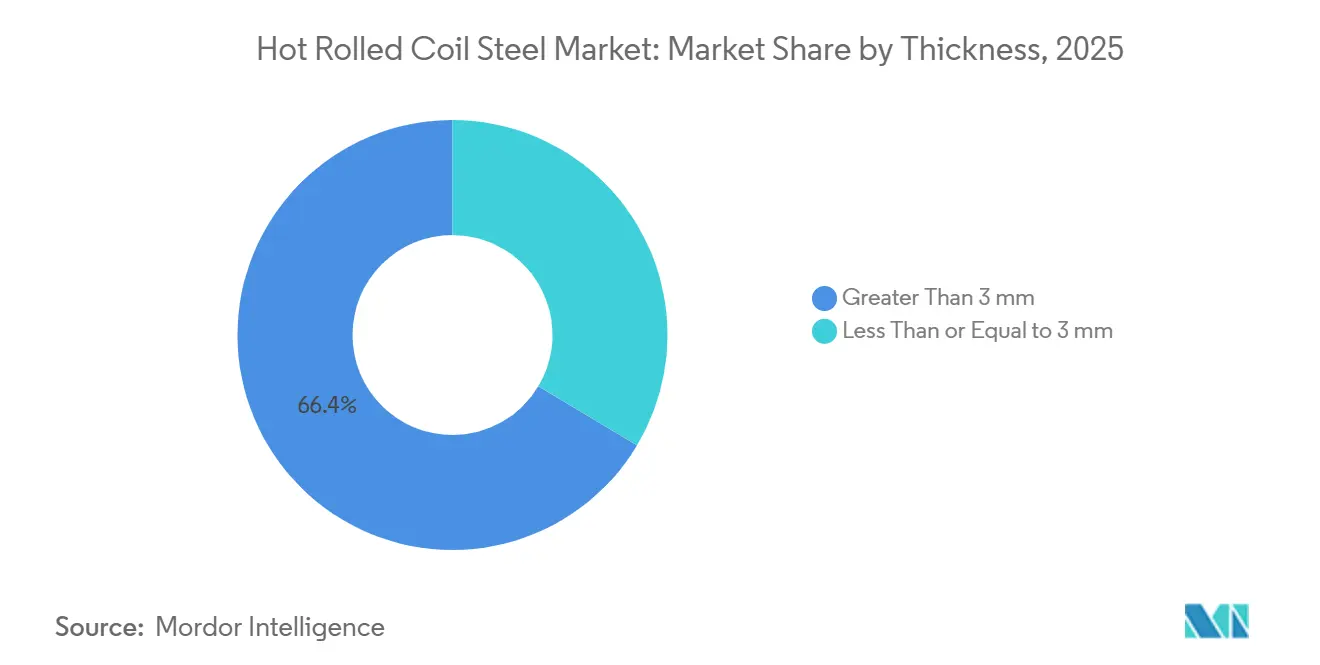
- 厚さ別では、3mm超のグレードが2025年のホットロールドコイル鋼市場シェアの66.43%を占め、このカテゴリーは2031年までに5.67%のCAGRで成長すると予測されています。
- 鋼種別では、低炭素鋼が2025年のホットロールドコイル鋼市場シェアの55.06%を占め、高炭素鋼は2031年までに5.88%のCAGRを記録すると予測されています。
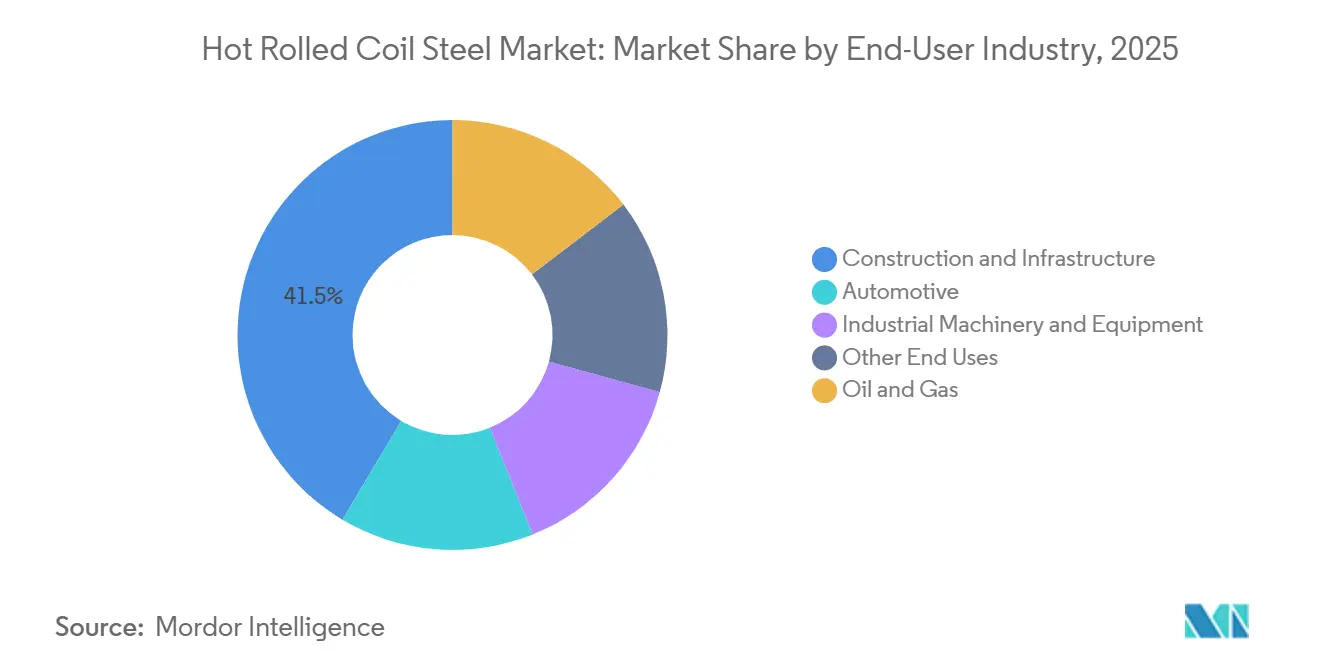
- エンドユーザー産業別では、建設・インフラが2025年のホットロールドコイル鋼市場シェアの41.45%を占め、自動車は2031年までに6.35%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2025年のホットロールドコイル鋼市場シェアの52.17%を占め、2031年までに6.14%のCAGRで拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
ホットロールドコイル鋼のグローバル市場トレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGRへの影響(予測) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| インフラ更新と公益事業の近代化 | +1.4% | 南アジア、ASEAN、北米、アフリカを中心としたグローバル | 中期(2〜4年) |
| 自動車の軽量化と電気自動車の生産 | +0.9% | 北米、欧州、日本・韓国・中国・インドを含む東アジア | 長期(4年以上) |
| 製造業の拡大と産業機器需要 | +0.8% | インド、ASEAN、北米に最も集中したグローバル | 中期(2〜4年) |
| エネルギー転換インフラとグリッド投資 | +1.2% | 中国、欧州連合、インド、オーストラリアに集中したグローバル | 長期(4年以上) |
| 用途別認証とトレーサビリティ要件 | +0.5% | 欧州連合および北米、輸出志向のアジア太平洋製鉄所への波及あり | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
インフラ更新と公益事業の近代化
公共インフラ支出は、ホットロールドコイルのグローバル消費の大きなシェアを占める経済圏における需要を支えています。インドの粗鋼生産能力は2026年6月時点で年産2億2,200万トン(MTPA)に達し、国家鉄鋼政策は2030年までに300 MTPAを目標としています。インドの完成鋼消費量は2026年4月から6月の四半期に8.3%増加し、道路、港湾、鉄道、住宅プログラムの進展が牽引しました。データセンターおよび関連デジタルインフラも、従来の建設を超えた鉄鋼需要を生み出しています。サウジアラビアのビジョン2030に関連した鉄鋼需要は2025年に11.5%増加し、輸送、都市、エネルギープロジェクトの進展に支えられました。
自動車の軽量化と電気自動車の生産
自動車産業の転換は、車両生産における鉄鋼の役割を縮小させるのではなく、特殊ホットロールドコイルグレードへの需要を高めています。電気自動車は2025年の米国乗用車生産の15%を占め、バッテリーエンクロージャー、モーターハウジング、アンダーボディ部品への需要を牽引しています。アルミニウムのメガキャスティングは、高い設備投資要件、製造リスク、急峻な習熟曲線により、選択的な採用にとどまっています。高強度鋼は、衝突安全性が重要なシャシーおよびアンダーボディ部品においてコストとパフォーマンスの優位性を維持しています。Hyundai Steelは2026年2月に第3世代高強度鋼の開発を完了し、顧客試験を実施中です。2026年には主要自動車メーカー18社のうち13社が低炭素鋼の調達方針を導入しており、トレーサブルかつ認証済みコイルへの需要を支えています。
製造業の拡大と産業機器需要
インド、東南アジア、北米における製造業投資が、通常の建設サイクル以外での追加需要を生み出しています。世界鉄鋼協会は2026年のインドの鉄鋼需要成長率を7.4%と予測しており、資本財、車両、耐久消費財における活動を反映しています。ベトナムの粗鋼生産量は2026年5月に前年比27.2%増加し、同国が地域の製造ハブとしての役割を拡大しています[1]世界鉄鋼協会、「2026年5月粗鋼生産量」、worldsteel.org。。ホットロールドコイル鋼市場は、工場が機械、構造部品、加工設備を必要とする際に恩恵を受けます。Nucorは2026年8月にウェストバージニア州のシートミルで最初のアークを発生させ、商業出荷は2027年初頭に開始される見込みです。中東・アフリカにおける産業ゾーンの開発も、油圧機器、農業機械、プロセスプラント製造への需要を高めています。
エネルギー転換インフラとグリッド投資
再生可能エネルギー発電設備は、ホットロールドフラット鋼の重要な需要源となっています。中国は2025年に100 GW超の風力発電容量を追加し、累積設置容量を640 GWに引き上げました。風力タワーと基礎には、新規容量1 MWあたり200〜300トンの鉄鋼が必要です。欧州連合のクリーン産業ディールは、2030年までに年間100 GWの再生可能エネルギー容量追加を目標としています。オーストラリアは「オーストラリアで作られた未来」イノベーション基金を通じて500 ミリオン 米ドル、さらに国家再建基金を通じて関連製造能力向けに30 ビリオン 米ドルを拠出しました。太陽光発電構造物は薄い標準コイルを使用しますが、風力タワーおよび送電資産は、少数の製鉄所しか安定的に生産できない認証済み重厚ゲージ材料を必要とします。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響(予測) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 鉄鉱石、原料炭、スクラップ、エネルギー価格の変動 | -0.7% | インド、欧州、中東の製鉄所で特に深刻なグローバル | 短期(2年以内) |
| アルミニウム、複合材料、エンジニアードウッドによる代替 | -0.4% | 北米および欧州、特にプレミアムおよびバッテリー電気自動車セグメント | 長期(4年以上) |
| 製鉄所の操業停止、割当リスク、リードタイムの長期化 | -0.2% | 北米および欧州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
鉄鉱石、原料炭、スクラップ、エネルギー価格の変動
原材料コストがホットロールドコイル鋼市場全体の生産者マージンを圧迫しています。プレミアム強粘結炭は2026年最初の7ヶ月間においてオーストラリアFOBで平均1メートルトンあたり236 米ドルとなり、前年比25%上昇しました。山西省での炭鉱死亡事故により国内中国供給の年産5,000万トン(MTPA)が停止し、ポートヘッドランドでの労使交渉が海上供給条件を逼迫させました。フィッチは2026年の原料炭予測を1メートルトンあたり220 米ドルに引き上げ、鉄鉱石は乾燥メートルトンあたり平均100 米ドルと予測しました。中国の一貫製鉄所は、規模、政策支援、国内鉱石へのアクセスにより、独立系製鉄所よりも容易にショックを吸収できます。製鉄所の操業停止、割当リスク、リードタイムの長期化が北米および欧州における短期的な圧力をさらに高めています。
アルミニウム、複合材料、エンジニアードウッドによる代替
材料代替は特定の自動車および建設用途において制約となっていますが、総体的な置き換えは現時点では限定的です。BYDは低圧鋳造で製造された航空宇宙グレードのアルミニウム合金フレームを採用した仰望U8Lを発表しました。自動車用アルミニウムシートのコストは、加工コストベーで自動車用鋼板の5倍です。2025年末のノベリスのオズウィゴ工場での火災により、自動車用アルミニウムの供給リスクが露呈し、フォードの生産が混乱しました。現在のプラットフォーム設計の選択が、6〜8年間の材料使用を決定する可能性があります。プレス硬化鋼および第3世代高強度鋼は、衝突性能が求められる用途において引き続き重要な選択肢です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
厚さ別:重厚ゲージグレードが構造需要を支える
3mm超のグレードが2025年のホットロールドコイル鋼市場の66.43%を占めました。構造用ビーム、厚板、風力タワーセクション、産業機械への用途がこの地位を支えています。インド、ASEAN、サウジアラビア、北米における建設・インフラプロジェクトがこのカテゴリーへの安定した需要を提供しています。重厚ゲージグレードは公益事業および再生可能エネルギーインフラの材料要件も満たしています。幅広い用途の基盤が生産者に比較的安定した生産量の源泉を与えています。
3mm以下のグレードは自動車プレス加工、軽量製造、家電製造に使用されます。これらの製品は、重厚コイルが適さない場合に材料節約と精密成形を可能にします。欧州委員会の施行規則2026/1963は2026年10月1日に発効し、輸入鋼材に対して溶解・鋳造国の証明を要求します。2027年10月1日からは、この証明要件がすべての場合において義務化されます。3mm超のグレードは2031年までに5.67%のCAGRで成長すると予測されています。文書化要件は、EN 10204準拠の品質システムを確立した製鉄所に有利に働く可能性があります。


鋼種別:低炭素鋼が生産量でリード、高炭素グレードがより速い成長を記録
低炭素鋼が2025年のホットロールドコイル鋼市場の55.06%を占めました。その手頃な価格と成形性が、価格感応度の高い新興市場における構造用途の一般的な仕様となっています。このグレードは幅広い建設需要と基本的な製造において引き続き重要です。インドのグリーン鋼分類体系は、認証済み低炭素ホットロールドコイルに対するスター評価システムを導入しました。ArcelorMittal Nippon Steel Indiaはホットロールドコイルで4つ星評価を取得し、これを達成した最初の一貫製鉄所となりました。認証は、従来主に価格で競争してきたカテゴリーに品質上の差別化を加えています。
高炭素鋼は2031年までに5.88%のCAGRで最も速い成長を見せると予測されています。需要は車両や採掘に使用されるプレス硬化、耐摩耗、ばね鋼製品から生まれています。第3世代高強度鋼は高炭素マトリックスを使用して、より高い強度対重量比性能を実現しています。Hyundai Steelの顧客試験は、車両仕様が認定された生産ルートを必要とするグレードへとシフトしていることを示しています。中炭素鋼は、被削性と中程度の強度が求められる産業機械、農業機械、インフラ用ハードウェアに使用されます。特殊合金やマイクロ合金材料を含むその他の鋼種は、Xグレードパイプラインやタワー鋼などのエネルギー用途を支えています。
エンドーザー産業別:建設が支配的だが自動車の台頭がミックスを再形成
建設・インフラが2025年のホットロールドコイル鋼市場の41.45%を占めました。複数の地域にわたる大型プロジェクトが構造用コイルおよび関連製品への需要を持続させています。需要は中国における新規住宅建設から、異なるコイルグレードと厚さを必要とする公益事業、インフラ更新、データセンター建設へとシフトしています。石油・ガスパイプグレードは中東のパイプラインプロジェクトおよび米国のエネルギー施設拡張への安定した貢献を維持しています。産業機械需要はインドおよびASEANにおける資本財投資に連動しています。
自動車は2031年までに6.35%のCAGRで成長すると予測されており、エンドユーザー産業の中で最も高い成長率です。電気自動車の生産にはバッテリーエンクロージャー、ボディインホワイト部品、構造用アンダーボディ部品が必要です。電気自動車の設計は、同等の内燃機関車両よりも高い構造・バッテリー保護グレードを必要とする場合があり、車両1台あたりの鉄鋼含有量を必ずしも削減するのではなく、鉄鋼需要の構成をシフトさせます。その他の最終用途には造船および農業機械が含まれます。韓国の造船プログラムおよび米国の海事行動計画は、鉄鋼集約型の船舶製造を支援しています。
地域分析
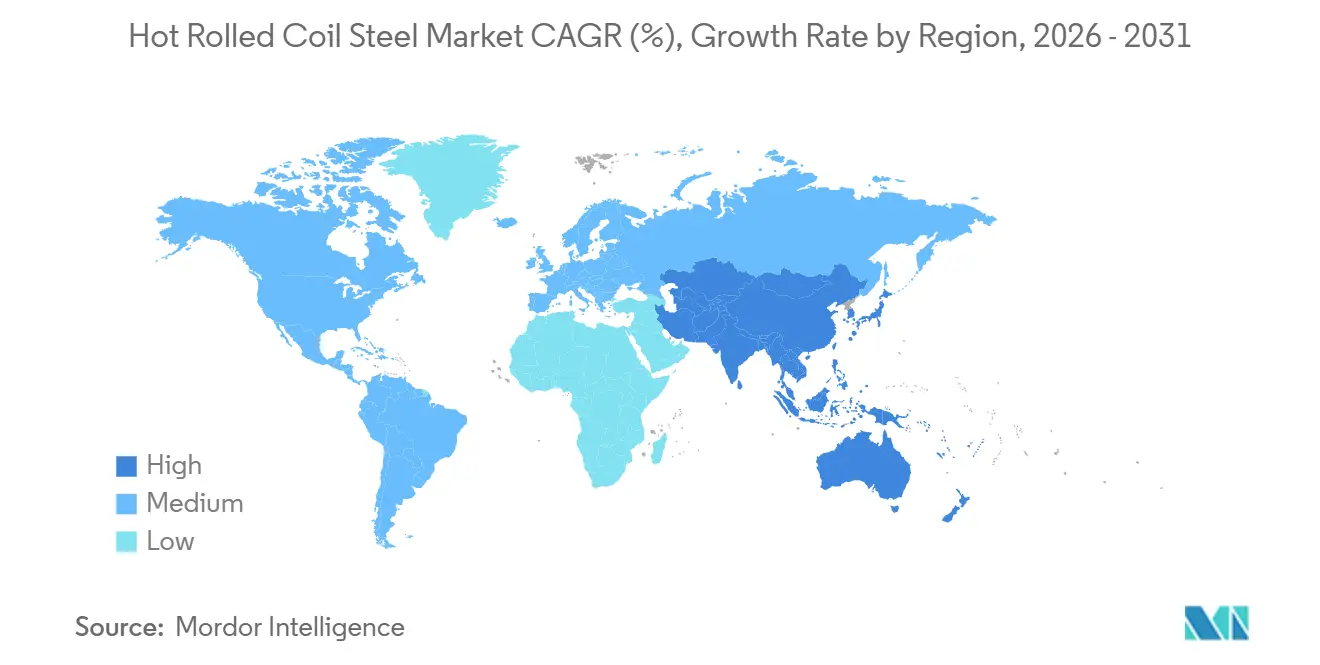
アジア太平洋は2025年のホットロールドコイル鋼市場シェアの52.17%を占め、2031年までに6.14%のCAGRで成長すると予測されています。インドの完成鋼消費量は2026年4月から6月の四半期に8.3%増加し、生産能力は年産2億2,200万トン(MTPA)に達しました。中国のホットロールドコイル生産能力は2025年末までに4億1,000万トンに達し、2020年の3億トンから増加しました。中国は2025年に1億1,900万トンの鉄鋼を輸出し、7.5%増加し、2026年初頭のホットロールドコイルのFOB(本船渡し)価格は1トンあたり460 米ドルでした。ベトナムの粗鋼生産量は2026年5月に27.2%増加し、製造ハブとしての役割の拡大を反映しています。
北米と欧州は構造的な転換を経験しています。インフラ支出、住宅建設の回復、電気アーク炉の追加が米国の供給ポジションを再形成しています。2026年1月、米国のホットロールドコイル価格は中国価格の2倍以上であり、欧州連合の価格は50%高かった[2]OECD、「鉄鋼市場と産業見通し:OECD鉄鋼アウトルック2026」、OECD出版、oecd.org。。欧州連合の炭素国境調整メカニズムは2026年1月に完全施行となり、炭素集約型輸入コイルの実効コストを引き上げ、国内または低炭素供給を優遇しています。
ブラジルのインフラ活動とアルゼンチンの資源プロジェクトが地域需要を支えていますが、輸入品が引き続き地元製鉄所を圧迫しています。アフリカは2025年に鉄鋼需要が16.1%増加し、中東は6.4%増加しました。エジプトのフラット鋼消費量は2026年に1.8%成長すると予測されており、900 MWのラス・ショケイル沖合風力プロジェクトに支えられています。XinFeng Steelはエジプトのスエズ運河経済区において年産1,000万トン(MTPA)の能力を持つ100 ビリオン 米ドル規模の一貫コンプレックスを推進しています。これらの動向は、同地域が輸入依存から国内生産拡大へとシフトしていることを示しています。

競合環境
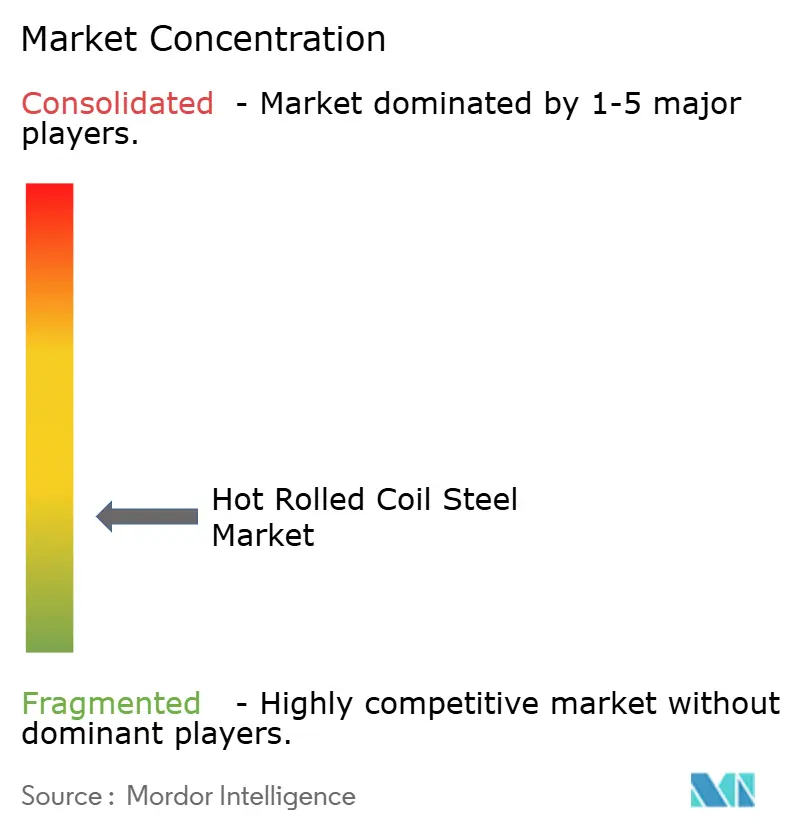
ホットロールドコイル鋼市場は断片化されています。中国宝武鋼鉄集団、ArcelorMittal、POSCO、日本製鉄、HBIS Groupがグローバル生産量の相当なシェアを支配しています。インドにおける新規建設プロジェクトおよび北米における電気アーク炉シートミルの追加が競争基盤を拡大しています。JSW SteelのFY26粗鋼生産量は8%増加し、3,014万トンとなりました。POSCOとの合弁事業は、72.9 ビリオン 米ドルの投資によるオリッサ州での年産600万トン(MTPA)の新規建設施設を含みます。JFE Steelとのパートナーシップはサンバルプールでの年産600万トン(MTPA)の拡張を支援しています。
認証、炭素強度、サプライチェーンのトレーサビリティが競争上の重要な要因として増大しています。欧州連合の溶解・鋳造文書化規則は、文書化されたフラット鋼供給に対する商業的要件を生み出しています。今後のデジタル製品パスポートフレームワークは、リサイクル含有量、内包炭素、生産ルートに関する情報を要求することが期待されています。NucorやSteel Dynamicsを含む電気アーク炉生産者は、購買者が内包排出量を考慮する場合に優位性を持ちます。ArcelorMittalは2026年2月にダンケルクでの13 ビリオン 米ドル(14 ビリオン 米ドル)の電気アーク炉プロジェクトを確認しました。この施設は鉄鋼1トンあたり0.6トンの二酸化炭素を排出するフラット鋼を生産する予定であり、これは従来の高炉ルートの排出量の約3分の1です。
高仕様の耐摩耗鋼およびばね鋼グレードは、要求の厳しい認証品質基準を満たす生産者が少ない分野です。JFE Steelと日本製鉄は精密圧延および熱処理において確立された能力を持っています。2026年初頭にFOBで1トンあたり460 米ドルで価格設定された中国のホットロールドコイル輸出は、中堅製鉄所のマージンを圧迫し続けました。資本、自社原材料、またはプレミアム製品ニッチへのアクセスを持つ生産者は、この圧力に耐えるためにより有利な立場にあります。したがって、設備投資は明確な製品またはコスト上の優位性を持つ製鉄所に集中しています。競争環境は新規設備に対して開かれていますが、収益性の高い参加には規模と認証がますます必要となっています。
ホットロールドコイル鋼産業のリーダー企業
BAOWU Metal
ARCELORMITTAL
NIPPON STEEL CORPORATION
POSCO
HBIS GROUP
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年8月:Nucor Corporationがウェストバージニア州アップルグローブにある40 ビリオン 米ドル規模、年産300万トン(MTPA)のシートミルの電気アーク炉で最初のアークを発生させ、北米における10年間で最大のホットロールドコイル(HRC)新規設備追加のコミッショニング開始を記録しました。商業出荷は2027年初頭に本格化する見込みです。
- 2026年7月:JSW Steelが子会社JSW Rayalaseema Steel Ltdを通じてアンドラプラデシュ州カダパに年産200万トン(MTPA)の一貫製鉄所の建設を開始しました。総計画投資額は2026年平均為替レートで163,500 クロール(19.4 ビリオン 米ドル)であり、フェーズ1は低炭素フラット鋼製品を対象としています。


ホットロールドコイル鋼グローバル市場レポートの範囲
鋼スラブを1,700°F(900°C)以上に加熱し、大型ローラーに通した後、大型コイル巻き取ることで形成される熱間圧延金属製品です。このプロセスは鋼スラブの厚さを減少させながら長さと幅を増加させ、自動車、建設、製造などの産業で広く使用されるコイル製品を生み出します。
ホットロールドコイル鋼市場は、厚さ、鋼種、エンドユーザー産業、地域別にセグメント化されています。厚さ別では、市場は3mm以下と3mm超にセグメント化されています。鋼種別では、市場は低炭素鋼、中炭素鋼、高炭素鋼、その他にセグメント化されています。エンドユーザー産業別では、市場は建設・インフラ、石油・ガス、自動車、産業機械・設備、その他の最終用途にセグメント化されています。レポートはまた、主要地域の16カ国におけるホットロールドコイル鋼の市場規模と予測をカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
| 3mm以下 |
| 3mm超 |
| 低炭素鋼 |
| 中炭素鋼 |
| 高炭素鋼 |
| その他 |
| 建設・インフラ |
| 石油・ガス |
| 自動車 |
| 産業機械・設備 |
| その他の最終用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| ロシア | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 厚さ別 | 3mm以下 | |
| 3mm超 | ||
| 鋼種別 | 低炭素鋼 | |
| 中炭素鋼 | ||
| 高炭素鋼 | ||
| その他 | ||
| エンドユーザー産業別 | 建設・インフラ | |
| 石油・ガス | ||
| 自動車 | ||
| 産業機械・設備 | ||
| その他の最終用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| ロシア | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
ホットロールドコイル鋼市場の現在の市場規模は?
ホットロールドコイル鋼市場規模は2025年に212.56 ビリオン 米ドルと評価され、2026年の223.51 ビリオン 米ドルから2031年には290.59 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは5.39%です。
ホットロールドコイル鋼需要をリードする厚さカテゴリーはどれですか?
3mm超のグレードは2025年に66.43%のシェアを保有し、2031年までに5.67%のCAGRで成長すると予測されています。
ホットロールドコイル鋼に対する自動車需要が増加している理由は何ですか?
電気自動車は特殊なバッテリーエンクロージャー、ボディ構造、アンダーボディ部品を必要とし、自動車産業が2031年までに6.35%のCAGRで成長することを支援しています。
ホットロールドコイル鋼の最大の需要基盤を持つ地域はどこですか?
アジア太平洋は2025年に52.17%のシェアを保有し、2031年までに6.14%のCAGRで成長すると予測されています。
最終更新日:



