
Tamaño y Participación del Mercado de Acero en Bobina Laminado en Caliente
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 223.51 Mil millones de dólares |
| Tamaño del Mercado (2031) | 290.59 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.39 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Acero en Bobina Laminado en Caliente por Mordor Intelligence
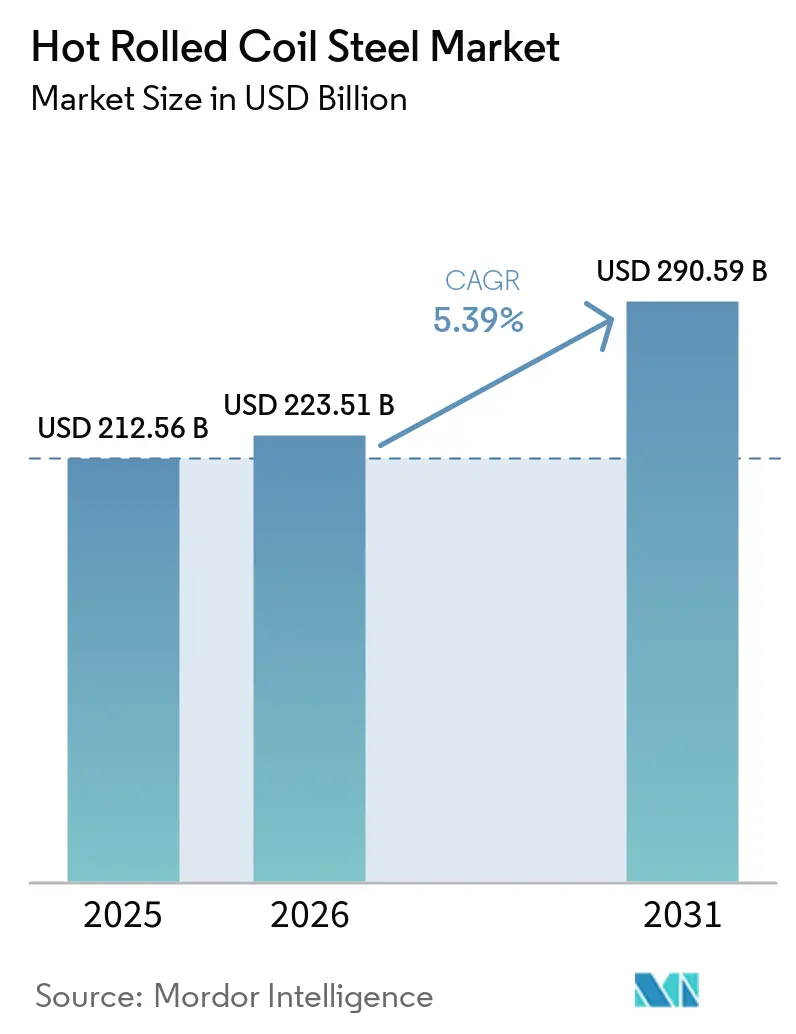
El tamaño del mercado de acero en bobina laminado en caliente fue valorado en 212,56 mil millones de USD en 2025 y se estima que crecerá desde 223,51 mil millones de USD en 2026 hasta alcanzar 290,59 mil millones de USD en 2031, a una CAGR del 5,39% durante el período de pronóstico (2026-2031). La renovación de infraestructura, la modernización de servicios públicos y la construcción industrial están impulsando simultáneamente la demanda en múltiples regiones. Los proyectos de energía renovable y la inversión en redes eléctricas también están aumentando la demanda de bobina de calibre pesado certificada. Los fabricantes de automóviles están adoptando grados más avanzados en estructuras de vehículos eléctricos y componentes de protección de baterías. La competencia está evolucionando hacia la trazabilidad, la intensidad de carbono y los grados especializados, aunque las exportaciones chinas de bajo precio continúan presionando los márgenes en muchos mercados de importación.
Conclusiones Clave del Informe
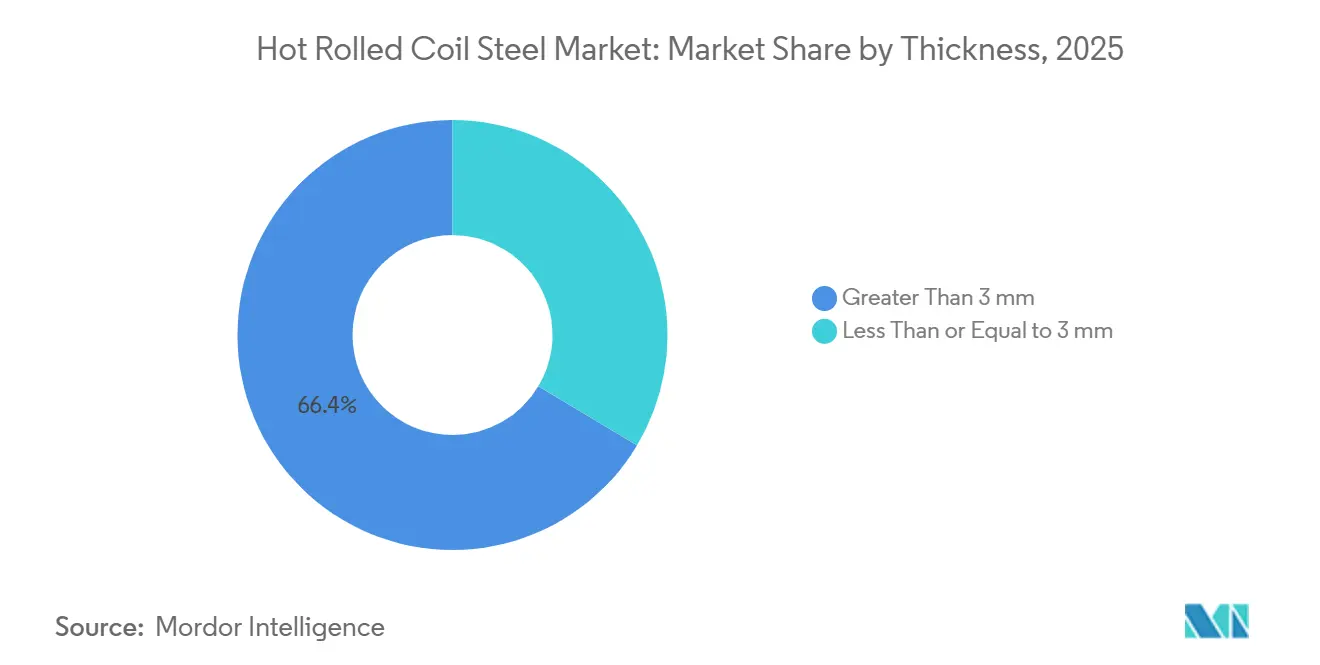
- Por espesor, los grados mayores a 3 mm representaron el 66,43% de la participación del mercado de acero en bobina laminado en caliente en 2025, y se proyecta que esta categoría crezca a una CAGR del 5,67% hasta 2031.
- Por grado de acero, el acero de bajo carbono representó el 55,06% de la participación del mercado de acero en bobina laminado en caliente en 2025, mientras que se pronostica que el acero de alto carbono registre una CAGR del 5,88% hasta 2031.
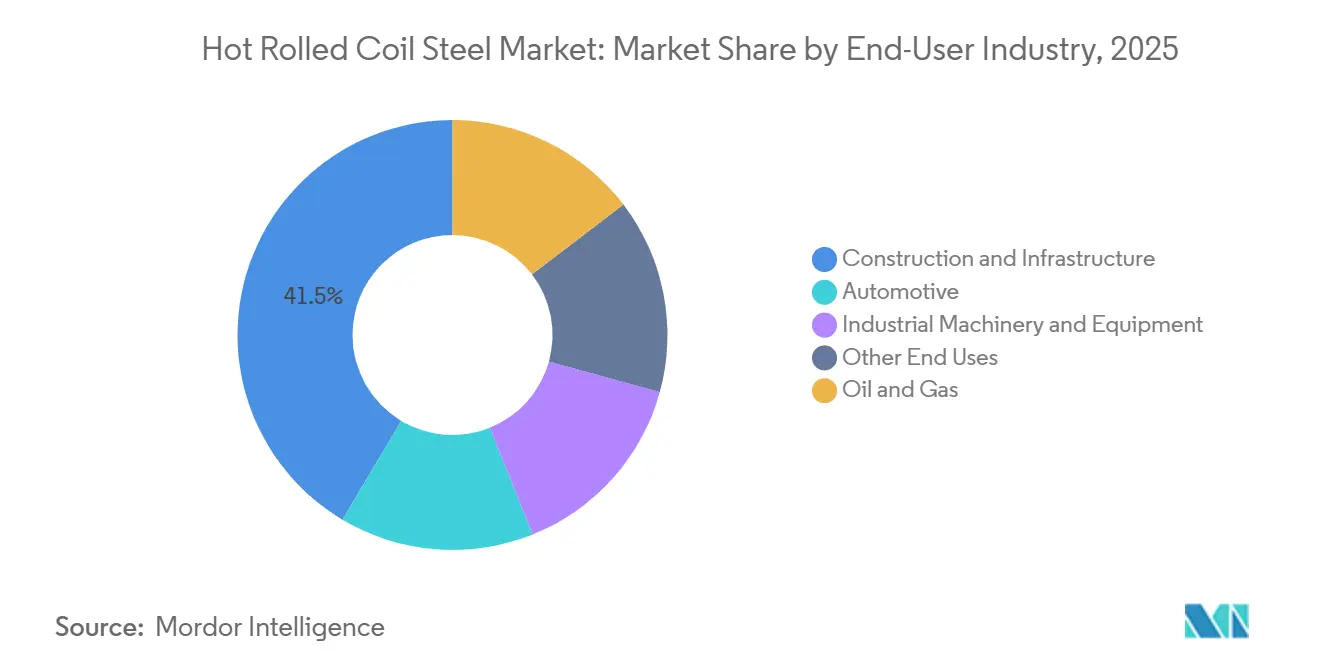
- Por industria de usuario final, la construcción e infraestructura representó el 41,45% de la participación del mercado de acero en bobina laminado en caliente en 2025, mientras que se pronostica que el sector automotriz crezca a una CAGR del 6,35% hasta 2031.
- Por geografía, Asia-Pacífico representó el 52,17% de la participación del mercado de acero en bobina laminado en caliente en 2025 y se pronostica que se expanda a una CAGR del 6,14% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Acero en Bobina Laminado en Caliente
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Renovación de Infraestructura y Modernización de Servicios Públicos | +1.4% | Global, con ganancias principales en Asia del Sur, ASEAN, América del Norte y África | Mediano plazo (2-4 años) |
| Reducción de Peso en Vehículos Automotrices y Producción de Vehículos Eléctricos | +0.9% | América del Norte, Europa, Asia Oriental, incluidos Japón, Corea del Sur, China e India | Largo plazo (≥ 4 años) |
| Expansión Manufacturera y Demanda de Equipos Industriales | +0.8% | Global, con la mayor concentración en India, ASEAN y América del Norte | Mediano plazo (2-4 años) |
| Infraestructura de Transición Energética e Inversión en Redes Eléctricas | +1.2% | Global, concentrado en China, la Unión Europea, India y Australia | Largo plazo (≥ 4 años) |
| Requisitos de Certificación y Trazabilidad Específicos por Aplicación | +0.5% | Unión Europea y América del Norte, con efecto secundario en los molinos de Asia-Pacífico orientados a la exportación | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Renovación de Infraestructura y Modernización de Servicios Públicos
El gasto público en infraestructura está apoyando la demanda en economías que representan una gran parte del consumo global de acero en bobina laminado en caliente. La capacidad de fabricación de acero crudo de India alcanzó 222 millones de toneladas por año (MTPA) en junio de 2026, mientras que la Política Nacional de Acero tiene como objetivo 300 MTPA para 2030. El consumo de acero terminado en India creció un 8,3% en el trimestre de abril a junio de 2026, impulsado por el avance en carreteras, puertos, ferrocarriles y programas de vivienda. Los centros de datos y la infraestructura digital relacionada están añadiendo requisitos de acero más allá de la construcción convencional. La demanda de acero vinculada a la Visión 2030 de Arabia Saudita creció un 11,5% en 2025, respaldada por avances en proyectos de transporte, urbanismo y energía.
Reducción de Peso en Vehículos Automotrices y Producción de Vehículos Eléctricos
La transición automotriz está aumentando la demanda de grados especiales de acero en bobina laminado en caliente en lugar de reducir el papel del acero en la producción de vehículos. Los vehículos eléctricos representaron el 15% de la producción de vehículos ligeros en Estados Unidos en 2025, impulsando la demanda de carcasas de baterías, carcasas de motores y piezas de la parte inferior del vehículo. La megafundición de aluminio sigue siendo selectiva debido a los altos requisitos de capital, el riesgo de fabricación y una exigente curva de aprendizaje. El acero de alta resistencia avanzado mantiene una ventaja en costo y rendimiento en los componentes de chasis y carrocería inferior críticos para la seguridad en colisiones. Hyundai Steel completó el desarrollo de acero de alta resistencia avanzado de tercera generación en febrero de 2026 y está realizando pruebas con clientes. Trece de 18 grandes fabricantes de automóviles tenían políticas de adquisición de acero de bajo carbono vigentes en 2026, apoyando la demanda de bobina trazable y certificada.
Expansión Manufacturera y Demanda de Equipos Industriales
La inversión manufacturera en India, el Sudeste Asiático y América del Norte está generando demanda adicional fuera de los ciclos normales de construcción. La Asociación Mundial del Acero proyectó un crecimiento de la demanda de acero en India del 7,4% en 2026, reflejando la actividad en bienes de capital, vehículos y bienes de consumo duradero. La producción de acero crudo de Vietnam creció un 27,2% interanual en mayo de 2026, a medida que el país expandió su papel como centro manufacturero regional[1]Asociación Mundial del Acero, "Producción de Acero Crudo de Mayo de 2026", worldsteel.org.. El mercado de acero en bobina laminado en caliente se beneficia cuando las fábricas requieren maquinaria, piezas estructurales y equipos de procesamiento. Nucor encendió el primer arco en su planta de laminación de Virginia Occidental en agosto de 2026, con envíos comerciales previstos para principios de 2027. El desarrollo de zonas industriales en Medio Oriente y África también está aumentando la demanda de equipos hidráulicos, maquinaria agrícola y fabricación de plantas de proceso.
Infraestructura de Transición Energética e Inversión en Redes Eléctricas
Las instalaciones de energía renovable son una fuente significativa de demanda de acero plano laminado en caliente. China añadió más de 100 GW de capacidad eólica en 2025, llevando su base instalada acumulada a 640 GW. Las torres y cimientos eólicos requieren entre 200 y 300 toneladas de acero por MW de nueva capacidad. El Pacto Industrial Limpio de la Unión Europea tiene como objetivo adiciones de capacidad renovable de 100 GW anuales hasta 2030. Australia comprometió 500 millones de USD a través del Fondo de Innovación Futuro Fabricado en Australia y otros 3 mil millones de USD a través del Fondo Nacional de Reconstrucción para la capacidad de fabricación relevante. Las estructuras solares utilizan bobina estándar más delgada, mientras que las torres eólicas y los activos de transmisión requieren material de calibre pesado certificado que pocos molinos pueden producir de manera consistente.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad de Precios del Mineral de Hierro, Carbón Coquizable, Chatarra y Energía | -0.7% | Global, particularmente aguda para los molinos en India, Europa y Medio Oriente | Corto plazo (≤ 2 años) |
| Sustitución por Aluminio, Compuestos y Madera Ingeniería | -0.4% | América del Norte y Europa, especialmente los segmentos de vehículos premium y eléctricos de batería | Largo plazo (≥ 4 años) |
| Paradas de Molinos, Riesgo de Asignación y Plazos de Entrega Extendidos | -0.2% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de Precios del Mineral de Hierro, Carbón Coquizable, Chatarra y Energía
Los costos de materias primas están comprimiendo los márgenes de los productores en todo el mercado de acero en bobina laminado en caliente. El carbón coquizable duro premium promedió 236 USD por tonelada métrica FOB Australia en los primeros siete meses de 2026, un aumento del 25% interanual. Un accidente minero fatal en Shanxi paralizó 50 MTPA de suministro doméstico chino, mientras que las negociaciones laborales en Port Hedland tensaron las condiciones de suministro marítimo. Fitch elevó su pronóstico de carbón coquizable para 2026 a 220 USD por tonelada métrica y proyectó que el mineral de hierro promediaría 100 USD por tonelada métrica seca. Los productores integrados chinos pueden absorber los impactos más fácilmente que los molinos independientes debido a la escala, el apoyo de políticas y el acceso al mineral doméstico. Las paradas de molinos, el riesgo de asignación y los plazos de entrega extendidos añaden presión adicional a corto plazo en América del Norte y Europa.
Sustitución por Aluminio, Compuestos y Madera Ingeniería
La sustitución de materiales sigue siendo una restricción en ciertas aplicaciones automotrices y de construcción, aunque el desplazamiento agregado es actualmente limitado. BYD introdujo el Yangwang U8L con un marco de aleación de aluminio de grado aeroespacial producido mediante fundición a baja presión. La chapa de aluminio para automóviles cuesta cinco veces más que la chapa de acero para automóviles en términos de costo de conversión. Un incendio a finales de 2025 en la planta de Novelis en Oswego expuso el riesgo de suministro de aluminio automotriz y perturbó la producción de Ford. Las decisiones de diseño de plataformas tomadas ahora pueden determinar el uso de materiales durante seis a ocho años. El acero endurecido por prensado y el acero de alta resistencia avanzado de tercera generación siguen siendo opciones importantes donde se requiere rendimiento en colisiones.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Espesor: Los Grados de Calibre Pesado Anclan la Demanda Estructural
Los grados mayores a 3 mm representaron el 66,43% del mercado de acero en bobina laminado en caliente en 2025. Su aplicación en vigas estructurales, placa pesada, secciones de torres eólicas y maquinaria industrial respalda esta posición. Los proyectos de construcción e infraestructura en India, ASEAN, Arabia Saudita y América del Norte proporcionan una demanda consistente para esta categoría. Los grados de calibre pesado también satisfacen los requisitos de material de la infraestructura de servicios públicos y energía renovable. Su amplia base de aplicaciones ofrece a los productores una fuente de producción relativamente estable.
Los grados de 3 mm o menos se utilizan en el estampado automotriz, la fabricación ligera y la fabricación de electrodomésticos. Estos productos permiten ahorros de material y conformado de precisión donde la bobina más pesada es menos adecuada. El Reglamento de Ejecución 2026/1963 de la Comisión Europea entra en vigor el 1 de octubre de 2026, requiriendo evidencia del país de fusión y colada para el acero importado. A partir del 1 de octubre de 2027, este requisito de evidencia se vuelve obligatorio en todos los casos. Se pronostica que los grados mayores a 3 mm crezcan a una CAGR del 5,67% hasta 2031. Es probable que los requisitos de documentación favorezcan a los molinos con sistemas de calidad conformes con EN 10204 ya establecidos.


Por Grado de Acero: El Acero de Bajo Carbono Lidera en Producción, los Grados de Alto Carbono Registran un Crecimiento más Rápido
El acero de bajo carbono representó el 55,06% del mercado de acero en bobina laminado en caliente en 2025. Su asequibilidad y formabilidad lo convierten en la especificación común para usos estructurales en mercados emergentes sensibles al precio. El grado sigue siendo importante para la demanda amplia de construcción y la fabricación básica. La taxonomía de acero verde de India introdujo un sistema de calificación por estrellas para la bobina laminada en caliente de bajo carbono certificada. ArcelorMittal Nippon Steel India recibió una calificación de 4 estrellas para la bobina laminada en caliente, convirtiéndose en el primer productor integrado en lograrlo. La certificación está añadiendo una distinción de calidad a una categoría que tradicionalmente ha competido principalmente en precio.
Se proyecta que el acero de alto carbono experimente el crecimiento más rápido, con una CAGR del 5,88% hasta 2031. La demanda proviene de productos de acero endurecido por prensado, resistente al desgaste y de resorte utilizados en vehículos y minería. El acero de alta resistencia avanzado de tercera generación utiliza una matriz de alto carbono para lograr un mayor rendimiento de resistencia a peso. Las pruebas con clientes de Hyundai Steel indican que las especificaciones de los vehículos están evolucionando hacia grados que requieren rutas de producción calificadas. El acero de carbono medio se utiliza en maquinaria industrial, equipos agrícolas y hardware de infraestructura donde se requieren maquinabilidad y resistencia moderada. Otros grados de acero, incluidos materiales de aleación especial y microaleados, apoyan aplicaciones energéticas como el acero de grado X para tuberías y torres.
Por Industria de Usuario Final: La Construcción Domina pero el Ascenso del Sector Automotriz Remodela la Composición
La construccin e infraestructura representó el 41,45% del mercado de acero en bobina laminado en caliente en 2025. Los grandes proyectos en múltiples regiones han sostenido la demanda de bobina estructural y productos relacionados. La demanda está alejándose de la construcción residencial en nuevas zonas en China hacia servicios públicos, renovación de infraestructura y construcción de centros de datos, que requieren diferentes grados y espesores de bobina. Los grados de tubería para petróleo y gas siguen siendo un contribuyente estable a los proyectos de oleoductos en Medio Oriente y la expansión de instalaciones energéticas en Estados Unidos. La demanda de maquinaria industrial sigue la inversión en bienes de capital en India y ASEAN.
Se pronostica que el sector automotriz crezca a una CAGR del 6,35% hasta 2031, la tasa más alta entre las industrias de usuarios finales. La producción de vehículos eléctricos requiere carcasas de baterías, componentes de carrocería en blanco y piezas estructurales de la parte inferior del vehículo. Los diseños de vehículos eléctricos pueden requerir grados de protección estructural y de batería más altos que los vehículos comparables de motor de combustión interna, cambiando la composición de la demanda de acero en lugar de reducir necesariamente el contenido de acero por vehículo. Otros usos finales incluyen la construcción naval y la maquinaria agrícola. El programa de construcción naval de Corea del Sur y el plan de acción marítimo de Estados Unidos apoyan la fabricación de embarcaciones con alto contenido de acero.
Análisis Geográfico
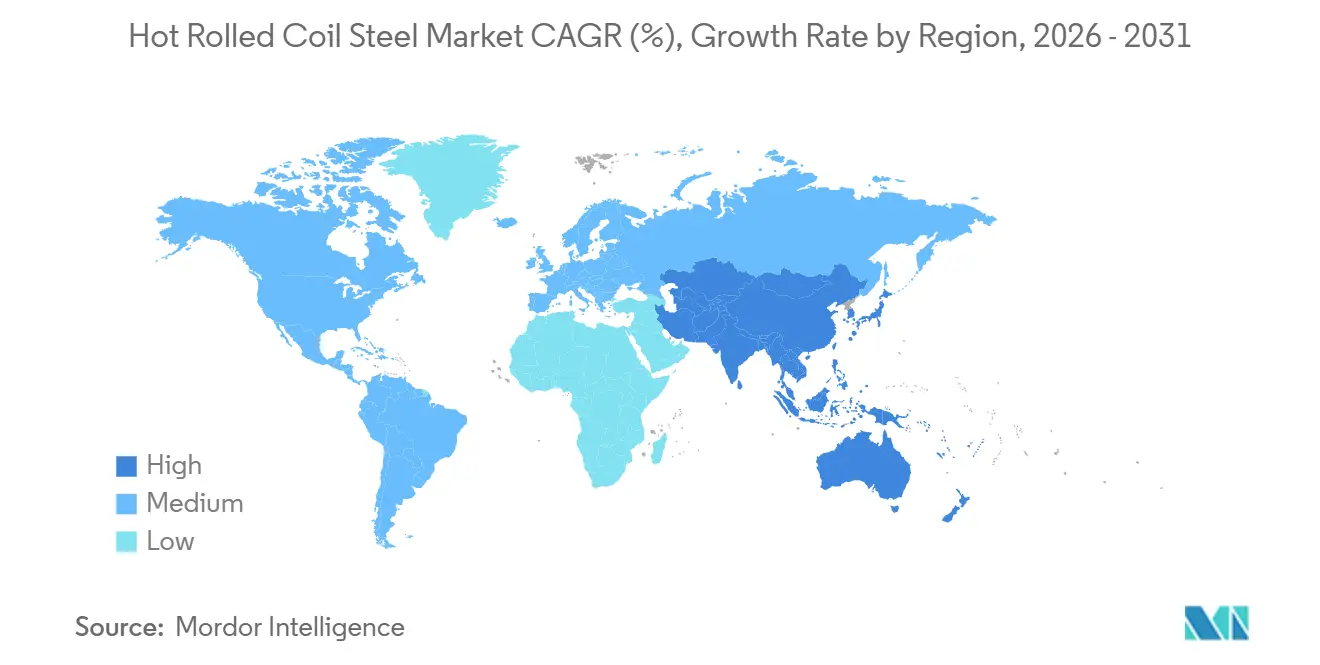
Asia-Pacífico representó el 52,17% de la participación del mercado de acero en bobina laminado en caliente en 2025 y se proyecta que crezca a una CAGR del 6,14% hasta 2031. El consumo de acero terminado de India creció un 8,3% en el trimestre de abril a junio de 2026, mientras que la capacidad alcanzó 222 millones de toneladas por año (MTPA). La capacidad de acero en bobina laminado en caliente de China alcanzó 410 millones de toneladas a finales de 2025, frente a los 300 millones de toneladas en 2020. China exportó 119 millones de toneladas de acero en 2025, un aumento del 7,5%, y los precios de la bobina laminada en caliente libre a bordo (FOB) a principios de 2026 fueron de 460 USD por tonelada. La producción de acero crudo de Vietnam creció un 27,2% en mayo de 2026, reflejando su creciente papel manufacturero.
América del Norte y Europa están experimentando una transición estructural. El gasto en infraestructura, una recuperación en la construcción residencial y las adiciones a los hornos de arco eléctrico están remodelando la posición de suministro de Estados Unidos. En enero de 2026, los precios del acero en bobina laminado en caliente en Estados Unidos eran más del doble que los precios chinos, mientras que los precios de la Unión Europea eran un 50% más altos[2]OCDE, "Perspectivas del Mercado y la Industria del Acero: Perspectivas del Acero de la OCDE 2026", OCDE Publishing, oecd.org.. El Mecanismo de Ajuste en Frontera por Carbono de la Unión Europea entró en plena operación en enero de 2026, elevando el costo efectivo de la bobina importada con alta intensidad de carbono y favoreciendo el suministro doméstico o de bajo carbono.
La actividad de infraestructura de Brasil y los proyectos de recursos de Argentina apoyan la demanda regional, aunque las importaciones continúan presionando a los molinos locales. África registró un crecimiento del 16,1% en la demanda de acero en 2025, mientras que Medio Oriente registró un crecimiento del 6,4%. Se pronostica que el consumo de acero plano de Egipto crezca un 1,8% en 2026, respaldado por el proyecto eólico marino de 900 MW de Ras Shokeir. XinFeng Steel está desarrollando un complejo integrado de 10 mil millones de USD en la Zona Económica del Canal de Suez de Egipto con una capacidad de 10 MTPA. Estos desarrollos indican el cambio de la región desde la dependencia de importaciones hacia una mayor producción doméstica.

Panorama Competitivo
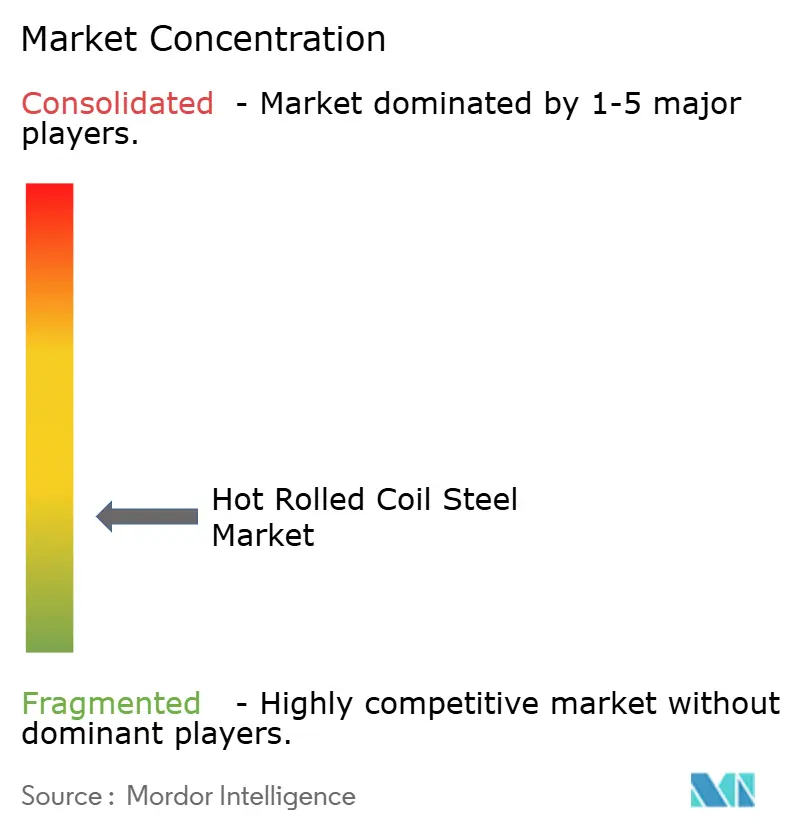
El mercado de acero en bobina laminado en caliente está fragmentado. China Baowu Steel Group, ArcelorMittal, POSCO, Nippon Steel y HBIS Group controlan una participación significativa de la producción global. Los proyectos en nuevas zonas en India y las adiciones de molinos de laminación de chapa con horno de arco eléctrico en América del Norte están ampliando la base competitiva. La producción de acero crudo de JSW Steel en el ejercicio fiscal 26 aumentó un 8% hasta 30,14 millones de toneladas. Su empresa conjunta con POSCO implica una instalación en nueva zona de 6 MTPA en Odisha con una inversión de 7,29 mil millones de USD. Su asociación con JFE Steel apoya una expansión de 6 MTPA en Sambalpur.
La certificación, la intensidad de carbono y la trazabilidad de la cadena de suministro se están convirtiendo en factores competitivos cada vez más importantes. Las normas de documentación de fusión y colada de la Unión Europea crean un requisito comercial para el suministro documentado de acero plano. Se espera que el próximo marco del Pasaporte Digital de Producto requiera información sobre el contenido reciclado, el carbono incorporado y la ruta de producción. Los productores con horno de arco eléctrico, incluidos Nucor y Steel Dynamics, tienen una ventaja donde los compradores consideran las emisiones incorporadas. ArcelorMittal confirmó un proyecto de horno de arco eléctrico de 1.300 millones de EUR (1.400 millones de USD) en Dunkerque en febrero de 2026. Se espera que la instalación produzca acero plano con 0,6 toneladas de dióxido de carbono por tonelada de acero, aproximadamente un tercio de las emisiones de una ruta convencional de alto horno.
Los grados de acero resistente al desgaste y de resorte de alta especificación siguen siendo un área donde pocos productores cumplen con los exigentes estándares de calidad certificada. JFE Steel y Nippon Steel tienen capacidades establecidas en laminación de precisión y tratamiento térmico. Las exportaciones de acero en bobina laminado en caliente chino con precios de 460 USD por tonelada FOB a principios de 2026 continuaron presionando los márgenes de los molinos de nivel medio. Los productores con acceso a capital, materias primas propias o nichos de productos premium están mejor posicionados para resistir esta presión. La inversión en capacidad está, por tanto, concentrada entre los molinos con claras ventajas de producto o costo. El entorno competitivo sigue abierto a nueva capacidad, pero la escala y la certificación son cada vez más necesarias para una participación rentable.
Líderes de la Industria de Acero en Bobina Laminado en Caliente
-
BAOWU Metal
-
ARCELORMITTAL
-
NIPPON STEEL CORPORATION
-
POSCO
-
HBIS GROUP
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: Nucor Corporation encendió el primer arco en el horno de arco eléctrico de su planta de laminación de chapa de 4 mil millones de USD y 3 MTPA en Apple Grove, Virginia Occidental, marcando el inicio de la puesta en marcha de la mayor adición de capacidad de acero en bobina laminado en caliente (HRC) en América del Norte en una década; se espera que los envíos comerciales comiencen a aumentar a principios de 2027.
- Julio de 2026: JSW Steel inició la construcción de una planta siderúrgica integrada de 2 MTPA en Kadapa, Andhra Pradesh, a través de la subsidiaria JSW Rayalaseema Steel Ltd, con una inversión total planificada de INR 16.350 crore (1,94 mil millones de USD a los tipos de cambio promedio de 2026), y la Fase 1 orientada a productos de acero plano de bajo carbono.


Alcance del Informe Global del Mercado de Acero en Bobina Laminado en Caliente
Un producto metálico laminado en caliente formado calentando planchas de acero por encima de 900 °C (1.700 °F) y pasándolas a través de rodillos pesados antes de enrollarlas en grandes rollos. El proceso implica reducir el espesor de la plancha de acero mientras se aumenta su longitud y anchura, resultando en un producto en bobina ampliamente utilizado en industrias como la automotriz, la construcción y la manufactura.
El mercado de acero en bobina laminado en caliente está segmentado por espesor, grado de acero, industria de usuario final y geografía. Por espesor, el mercado está segmentado en menor o igual a 3 mm y mayor a 3 mm. Por grado de acero, el mercado está segmentado en acero de bajo carbono, acero de carbono medio, acero de alto carbono y otros. Por industria de usuario final, el mercado está segmentado en construcción e infraestructura, petróleo y gas, automotriz, maquinaria y equipos industriales, y otros usos finales. El informe también cubre el tamaño del mercado y los pronósticos para el acero en bobina laminado en caliente en 16 países de las principales regiones. Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD).
| Menor o Igual a 3 mm |
| Mayor a 3 mm |
| Acero de Bajo Carbono |
| Acero de Carbono Medio |
| Acero de Alto Carbono |
| Otros |
| Construcción e Infraestructura |
| Petróleo y Gas |
| Automotriz |
| Maquinaria y Equipos Industriales |
| Otros Usos Finales |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Rusia | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Medio Oriente y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Por Espesor | Menor o Igual a 3 mm | |
| Mayor a 3 mm | ||
| Por Grado de Acero | Acero de Bajo Carbono | |
| Acero de Carbono Medio | ||
| Acero de Alto Carbono | ||
| Otros | ||
| Por Industria de Usuario Final | Construcción e Infraestructura | |
| Petróleo y Gas | ||
| Automotriz | ||
| Maquinaria y Equipos Industriales | ||
| Otros Usos Finales | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Rusia | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Medio Oriente y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Acero en Bobina Laminado en Caliente?
El tamaño del mercado de acero en bobina laminado en caliente fue valorado en 212,56 mil millones de USD en 2025 y se estima que crecerá desde 223,51 mil millones de USD en 2026 hasta alcanzar 290,59 mil millones de USD en 2031, a una CAGR del 5,39% durante el período de pronóstico (2026-2031).
¿Qué categoría de espesor lidera la demanda de acero en bobina laminado en caliente?
Los grados mayores a 3 mm representaron una participación del 66,43% en 2025 y se pronostica que crezcan a una CAGR del 5,67% hasta 2031.
¿Por qué está aumentando la demanda automotriz de acero en bobina laminado en caliente?
Los vehículos eléctricos requieren carcasas de baterías especializadas, estructuras de carrocería y componentes de la parte inferior del vehículo, lo que ayuda a la industria automotriz a crecer a una CAGR del 6,35% hasta 2031.
¿Qué región tiene la mayor base de demanda de acero en bobina laminado en caliente?
Asia-Pacífico representó una participación del 52,17% en 2025 y se pronostica que crezca a una CAGR del 6,14% hasta 2031.
Última actualización de la página el:



