
Marktgröße und Marktanteil für Warmgewalzten Coilstahl
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 223.51 Milliarden US-Dollar |
| Marktgröße (2031) | 290.59 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.39 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für Warmgewalzten Coilstahl von Mordor Intelligence
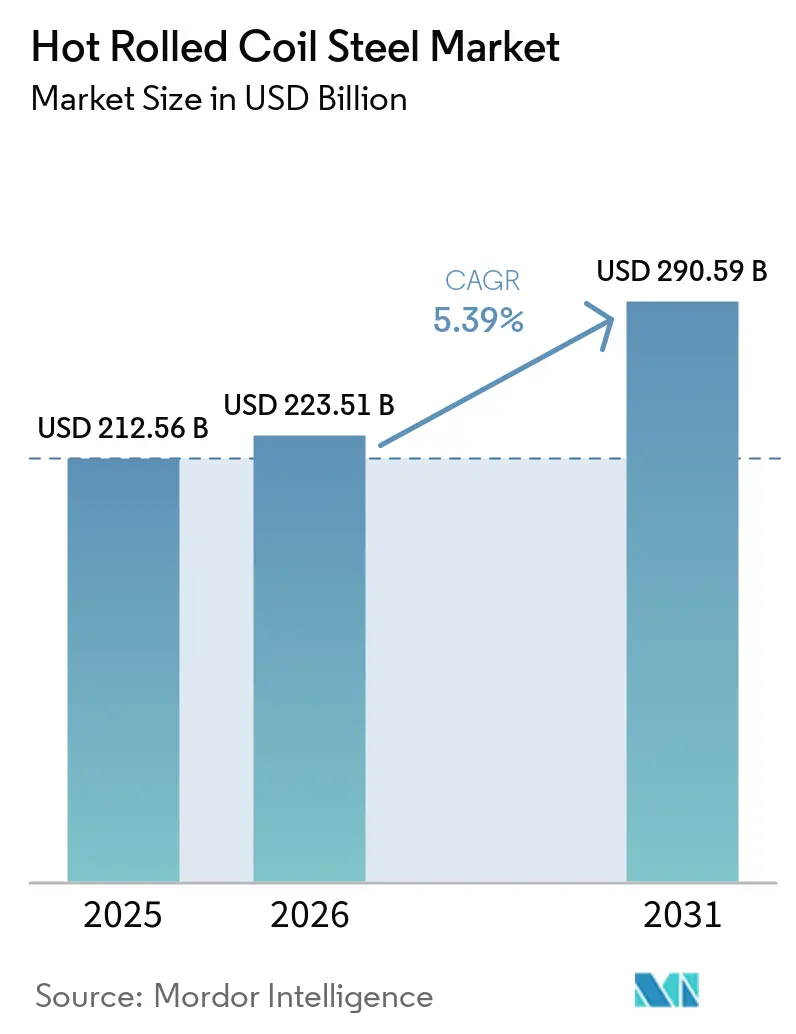
Die Marktgröße für Warmgewalzten Coilstahl wurde im Jahr 2025 auf 212,56 Milliarden USD geschätzt und wird voraussichtlich von 223,51 Milliarden USD im Jahr 2026 auf 290,59 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,39 % während des Prognosezeitraums (2026–2031). Infrastrukturerneuerung, Modernisierung von Versorgungsunternehmen und industrieller Hochbau treiben gleichzeitig die Nachfrage in mehreren Regionen an. Projekte im Bereich erneuerbare Energien und Investitionen in das Stromnetz erhöhen ebenfalls die Nachfrage nach zertifiziertem Grobblech-Coil. Automobilhersteller setzen verstärkt auf fortschrittlichere Güten für Elektrofahrzeugstrukturen und Batteriegehäusekomponenten. Der Wettbewerb verlagert sich in Richtung Rückverfolgbarkeit, Kohlenstoffintensität und Spezialgüten, obwohl preisgünstige chinesische Exporte weiterhin die Margen in vielen Importmärkten unter Druck setzen.
Wichtigste Erkenntnisse des Berichts
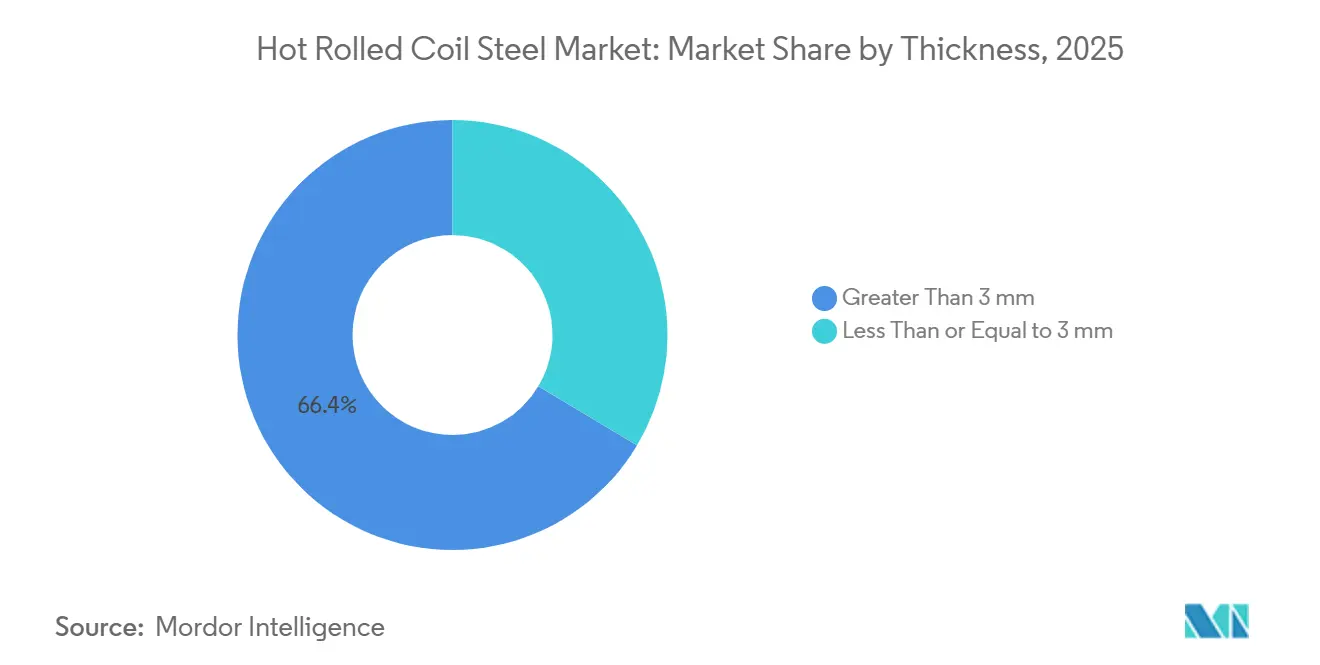
- Nach Dicke entfielen im Jahr 2025 66,43 % des Marktanteils für Warmgewalzten Coilstahl auf Güten mit mehr als 3 mm, und diese Kategorie wird voraussichtlich bis 2031 mit einer CAGR von 5,67 % wachsen.
- Nach Stahlgüte entfiel im Jahr 2025 ein Anteil von 55,06 % des Marktanteils für Warmgewalzten Coilstahl auf Niedrigkohlenstoffstahl, während für Hochkohlenstoffstahl bis 2031 eine CAGR von 5,88 % prognostiziert wird.
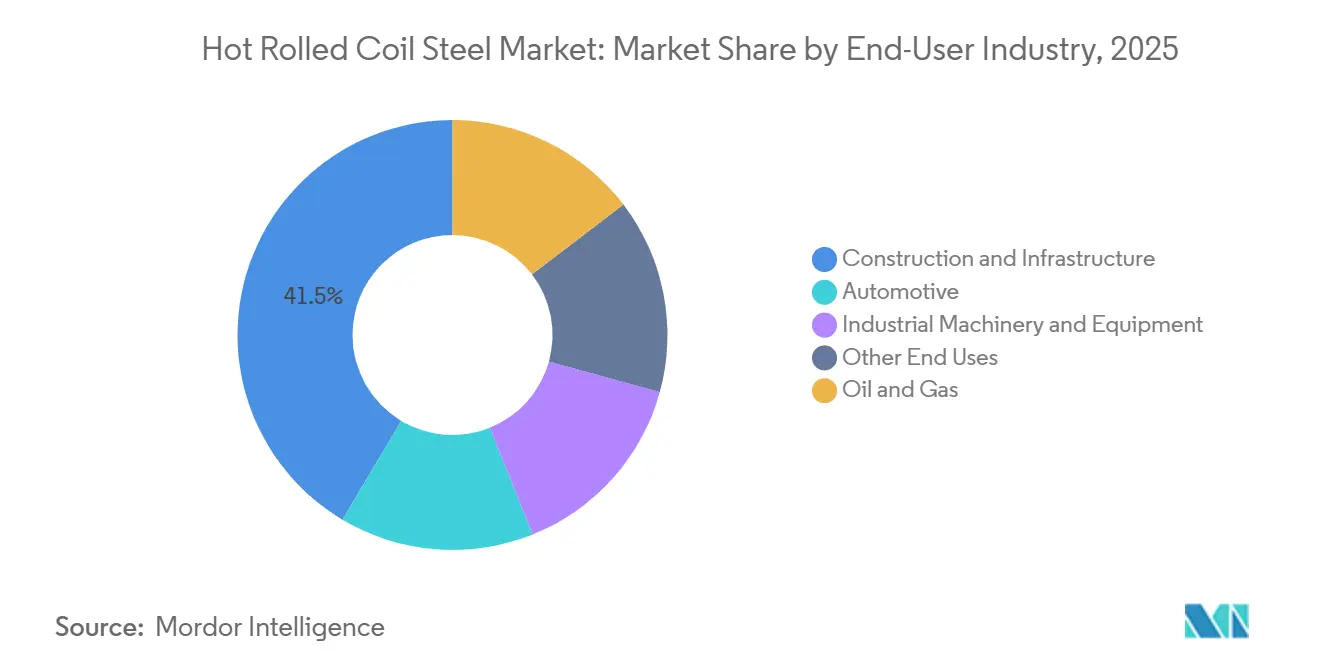
- Nach Endverbraucherbranche entfielen im Jahr 2025 41,45 % des Marktanteils für Warmgewalzten Coilstahl auf Bau und Infrastruktur, während für die Automobilbranche bis 2031 ein Wachstum mit einer CAGR von 6,35 % prognostiziert wird.
- Nach Geografie entfiel im Jahr 2025 ein Anteil von 52,17 % des Marktanteils für Warmgewalzten Coilstahl auf Asien-Pazifik, und die Region wird voraussichtlich bis 2031 mit einer CAGR von 6,14 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Warmgewalzten Coilstahl
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Infrastrukturerneuerung und Modernisierung öffentlicher Versorgungsunternehmen | +1.4% | Global, mit Kerngewinnen in Südasien, ASEAN, Nordamerika und Afrika | Mittelfristig (2–4 Jahre) |
| Leichtbau in der Automobilindustrie und Produktion von Elektrofahrzeugen | +0.9% | Nordamerika, Europa, Ostasien, einschließlich Japan, Südkorea, China und Indien | Langfristig (≥ 4 Jahre) |
| Fertigungsausbau und Nachfrage nach Industrieanlagen | +0.8% | Global, mit der höchsten Konzentration in Indien, ASEAN und Nordamerika | Mittelfristig (2–4 Jahre) |
| Infrastruktur für die Energiewende und Investitionen in das Stromnetz | +1.2% | Global, konzentriert in China, der Europäischen Union, Indien und Australien | Langfristig (≥ 4 Jahre) |
| Anwendungsspezifische Zertifizierungs- und Rückverfolgbarkeitsanforderungen | +0.5% | Europäische Union und Nordamerika, mit Ausstrahlungseffekten auf exportorientierte Werke im Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Infrastrukturerneuerung und Modernisierung öffentlicher Versorgungsunternehmen
Öffentliche Infrastrukturausgaben stützen die Nachfrage in Volkswirtschaften, die einen großen Anteil am globalen Verbrauch von Warmgewalztem Coilstahl ausmachen. Indiens Rohstahlkapazität erreichte bis Juni 2026 222 Millionen Tonnen pro Jahr (MTPA), während die Nationale Stahlpolitik bis 2030 300 MTPA anstrebt. Der Fertigstahlverbrauch in Indien wuchs im Quartal April bis Juni 2026 um 8,3 %, angetrieben durch Fortschritte bei Straßen, Häfen, Eisenbahnen und Wohnungsbauprogrammen. Rechenzentren und damit verbundene digitale Infrastruktur erhöhen den Stahlbedarf über den konventionellen Hochbau hinaus. Die mit Saudi-Arabiens Vision 2030 verbundene Stahlnachfrage wuchs im Jahr 2025 um 11,5 %, unterstützt durch Fortschritte bei Transport-, Stadt- und Energieprojekten.
Leichtbau in der Automobilindustrie und Produktion von Elektrofahrzeugen
Der Wandel in der Automobilindustrie erhöht die Nachfrage nach Spezialgüten von Warmgewalztem Coilstahl, anstatt die Rolle von Stahl in der Fahrzeugproduktion zu verringern. Elektrofahrzeuge machten im Jahr 2025 15 % der US-amerikanischen Pkw-Produktion aus und trieben die Nachfrage nach Batteriegehäusen, Motorgehäusen und Unterbodenteilen an. Aluminium-Megacasting bleibt aufgrund hoher Kapitalanforderungen, Fertigungsrisiken und einer anspruchsvollen Lernkurve selektiv. Hochfester Stahl der nächsten Generation behält einen Kosten- und Leistungsvorteil bei crashkritischen Fahrgestell- und Unterbodenkomponenten. Hyundai Steel schloss im Februar 2026 die Entwicklung von hochfestem Stahl der dritten Generation ab und führt Kundenversuche durch. Dreizehn von 18 großen Automobilherstellern hatten im Jahr 2026 Beschaffungsrichtlinien für kohlenstoffarmen Stahl eingeführt, was die Nachfrage nach rückverfolgbarem und zertifiziertem Coil stützt.
Fertigungsausbau und Nachfrage nach Industrieanlagen
Fertigungsinvestitionen in Indien, Südostasien und Nordamerika erzeugen zusätzliche Nachfrage außerhalb normaler Bauzyklen. Der Weltstahlverband prognostizierte für 2026 ein Wachstum der indischen Stahlnachfrage von 7,4 %, was die Aktivität bei Investitionsgütern, Fahrzeugen und langlebigen Konsumgütern widerspiegelt. Vietnams Rohstahlproduktion stieg im Mai 2026 um 27,2 % im Jahresvergleich, da das Land seine Rolle als regionaler Fertigungsstandort ausbaute[1]World Steel Association, "Rohstahlproduktion Mai 2026," worldsteel.org.. Der Markt für Warmgewalzten Coilstahl profitiert, wenn Fabriken Maschinen, Strukturteile und Verarbeitungsanlagen benötigen. Nucor zündete im August 2026 den ersten Lichtbogen in seinem Walzwerk in West Virginia, wobei kommerzielle Lieferungen Anfang 2027 erwartet werden. Die Entwicklung von Industriezonen im Nahen Osten und in Afrika erhöht ebenfalls die Nachfrage nach Hydraulikgeräten, Landmaschinen und Prozessanlagenbau.
Infrastruktur für die Energiewende und Investitionen in das Stromnetz
Installationen erneuerbarer Energien sind eine bedeutende Nachfragequelle für warmgewalzten Flachstahl. China fügte im Jahr 2025 mehr als 100 GW Windkapazität hinzu und brachte seine kumulierte installierte Basis auf 640 GW. Windtürme und Fundamente benötigen 200 bis 300 Tonnen Stahl pro MW neuer Kapazität. Das Saubere Industrieabkommen der Europäischen Union zielt auf jährliche Zubaukapazitäten von 100 GW erneuerbarer Energien bis 2030 ab. Australien stellte 500 Millionen USD über den Future Made in Australia Innovation Fund und weitere 3 Milliarden USD über den National Reconstruction Fund für relevante Fertigungskapazitäten bereit. Solarstrukturen verwenden dünneres Standard-Coil, während Windtürme und Übertragungsanlagen zertifiziertes Grobblech erfordern, das weniger Werke konsistent produzieren können.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität bei Eisenerz, Kokskohle, Schrott und Energie | -0.7% | Global, besonders ausgeprägt für Werke in Indien, Europa und dem Nahen Osten | Kurzfristig (≤ 2 Jahre) |
| Substitution durch Aluminium, Verbundwerkstoffe und Ingenieurholz | -0.4% | Nordamerika und Europa, insbesondere im Premium- und batterieelektrischen Fahrzeugsegment | Langfristig (≥ 4 Jahre) |
| Werksausfälle, Zuteilungsrisiken und verlängerte Lieferzeiten | -0.2% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität bei Eisenerz, Kokskohle, Schrott und Energie
Rohstoffkosten komprimieren die Produzentenmargen im gesamten Markt für Warmgewalzten Coilstahl. Premium-Hartkokskohle kostete in den ersten sieben Monaten des Jahres 2026 durchschnittlich 236 USD pro Tonne FOB Australien, ein Anstieg von 25 % im Jahresvergleich. Ein tödlicher Grubenunfall in Shanxi legte 50 MTPA der inländischen chinesischen Versorgung still, während Tarifverhandlungen in Port Hedland die Seefrachtverhältnisse verschärften. Fitch erhöhte seine Kokskohleprognose für 2026 auf 220 USD pro Tonne und prognostizierte, dass Eisenerz im Durchschnitt 100 USD pro Trockentonne kosten wird. Chinesische integrierte Produzenten können Schocks aufgrund von Größe, politischer Unterstützung und Zugang zu inländischem Erz leichter absorbieren als unabhängige Werke. Werksausfälle, Zuteilungsrisiken und verlängerte Lieferzeiten erhöhen den kurzfristigen Druck in Nordamerika und Europa zusätzlich.
Substitution durch Aluminium, Verbundwerkstoffe und Ingenieurholz
Materialsubstitution bleibt in bestimmten Automobil- und Bauanwendungen eine Einschränkung, obwohl die aggregierte Verdrängung derzeit begrenzt ist. BYD stellte den Yangwang U8L mit einem Rahmen aus einer Aluminiumlegierung in Luft- und Raumfahrtqualität vor, der im Niederdruckgussverfahren hergestellt wird. Automobilblech aus Aluminium kostet auf Basis der Umwandlungskosten fünfmal so viel wie Automobilblech aus Stahl. Ein Brand Ende 2025 im Novelis-Werk in Oswego legte das Versorgungsrisiko für Automobilaluminium offen und störte die Ford-Produktion. Plattformdesignentscheidungen, die jetzt getroffen werden, können die Materialverwendung für sechs bis acht Jahre bestimmen. Presshärtbarer Stahl und hochfester Stahl der dritten Generation bleiben wichtige Optionen, wo Crashleistung erforderlich ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dicke: Grobblech-Güten verankern die strukturelle Nachfrage
Güten mit mehr als 3 mm hielten im Jahr 2025 einen Anteil von 66,43 % am Markt für Warmgewalzten Coilstahl. Ihre Anwendung in Strukturträgern, Grobblech, Windturmabschnitten und Industriemaschinen stützt diese Position. Bau- und Infrastrukturprojekte in Indien, ASEAN, Saudi-Arabien und Nordamerika sorgen für eine konsistente Nachfrage in dieser Kategorie. Grobblech-Güten erfüllen auch die Materialanforderungen von Versorgungs- und Infrastrukturprojekten für erneuerbare Energien. Ihre breite Anwendungsbasis gibt den Produzenten eine relativ stabile Produktionsquelle.
Güten von 3 mm oder weniger werden beim Automobilstanzen, in der Leichtfertigung und in der Haushaltsgeräteherstellung eingesetzt. Diese Produkte ermöglichen Materialeinsparungen und Präzisionsumformung, wo schwereres Coil weniger geeignet ist. Die Durchführungsverordnung 2026/1963 der Europäischen Kommission tritt am 1. Oktober 2026 in Kraft und verlangt den Nachweis des Schmelz- und Gießlandes für importierten Stahl. Ab dem 1. Oktober 2027 wird dieser Nachweisanforderung in allen Fällen verbindlich. Güten mit mehr als 3 mm werden voraussichtlich bis 2031 mit einer CAGR von 5,67 % wachsen. Dokumentationsanforderungen werden wahrscheinlich Werke mit etablierten EN 10204-konformen Qualitätssystemen begünstigen.


Nach Stahlgüte: Niedrigkohlenstoffstahl führt nach Produktionsvolumen, Hochkohlenstoffgüten verzeichnen schnelleres Wachstum
Niedrigkohlenstoffstahl machte im Jahr 2025 55,06 % des Marktes für Warmgewalzten Coilstahl aus. Seine Erschwinglichkeit und Umformbarkeit machen ihn zur gängigen Spezifikation für strukturelle Anwendungen in preissensiblen Schwellenmärkten. Die Güte bleibt wichtig für die breite Baunachfrage und die Grundfertigung. Indiens Grünstahl-Taxonomie führte ein Sternebewertungssystem für zertifizierten kohlenstoffarmen Warmgewalzten Coilstahl ein. ArcelorMittal Nippon Steel India erhielt eine 4-Sterne-Bewertung für Warmgewalzten Coilstahl und wurde damit der erste integrierte Produzent, der dies erreichte. Die Zertifizierung fügt einer Kategorie, die traditionell hauptsächlich über den Preis konkurriert hat, eine Qualitätsunterscheidung hinzu.
Hochkohlenstoffstahl wird voraussichtlich das schnellste Wachstum verzeichnen, mit einer CAGR von 5,88 % bis 2031. Die Nachfrage kommt von presshärtbaren, verschleißfesten und Federstahl-Produkten, die in Fahrzeugen und im Bergbau eingesetzt werden. Hochfester Stahl der dritten Generation verwendet eine Hochkohlenstoffmatrix, um eine höhere Festigkeit-zu-Gewicht-Leistung zu erzielen. Die Kundenversuche von Hyundai Steel zeigen, dass sich die Fahrzeugspezifikationen in Richtung Güten verlagern, die qualifizierte Produktionswege erfordern. Mittelkohlenstoffstahl wird in Industriemaschinen, Landmaschinen und Infrastrukturhardware eingesetzt, wo Bearbeitbarkeit und moderate Festigkeit erforderlich sind. Andere Stahlgüten, einschließlich Speziallegierungen und mikrolegiertem Material, unterstützen Energieanwendungen wie X-Güte-Pipeline- und Turmstahl.
Nach Endverbraucherbranche: Bau dominiert, aber der Aufstieg der Automobilindustrie verändert die Zusammensetzung
Bau und Infrastruktur hielten im Jahr 2025 einen Anteil von 41,45 % am Markt für Warmgewalzten Coilstahl. Große Projekte in mehreren Regionen haben die Nachfrage nach Strukturcoil und verwandten Produkten aufrechterhalten. Die Nachfrage verlagert sich in China weg vom Neubau von Wohngebäuden hin zu Versorgungsunternehmen, Infrastrukturerneuerung und Rechenzentrumsbau, die unterschiedliche Coilgüten und -dicken erfordern. Öl- und Gasrohrgüten bleiben ein stabiler Beitrag zu Pipelineprojekten im Nahen Osten und zur Erweiterung von US-amerikanischen Energieanlagen. Die Nachfrage nach Industriemaschinen folgt den Investitionen in Investitionsgüter in Indien und ASEAN.
Für die Automobilindustrie wird bis 2031 eine CAGR von 6,35 % prognostiziert, die höchste Rate unter den Endverbraucherbranchen. Die Produktion von Elektrofahrzeugen erfordert Batteriegehäuse, Karosseriekomponenten und strukturelle Unterbodenteile. Elektrofahrzeugdesigns können höhere Struktur- und Batteriegehäusegüten erfordern als vergleichbare Fahrzeuge mit Verbrennungsmotor, was die Zusammensetzung der Stahlnachfrage verändert, anstatt notwendigerweise den Stahlgehalt pro Fahrzeug zu reduzieren. Andere Endverwendungen umfassen den Schiffbau und Landmaschinen. Südkoreas Schiffbauprogramm und der US-amerikanische Seefahrtsaktionsplan unterstützen die stahlintensive Schiffsfertigung.
Geografische Analyse
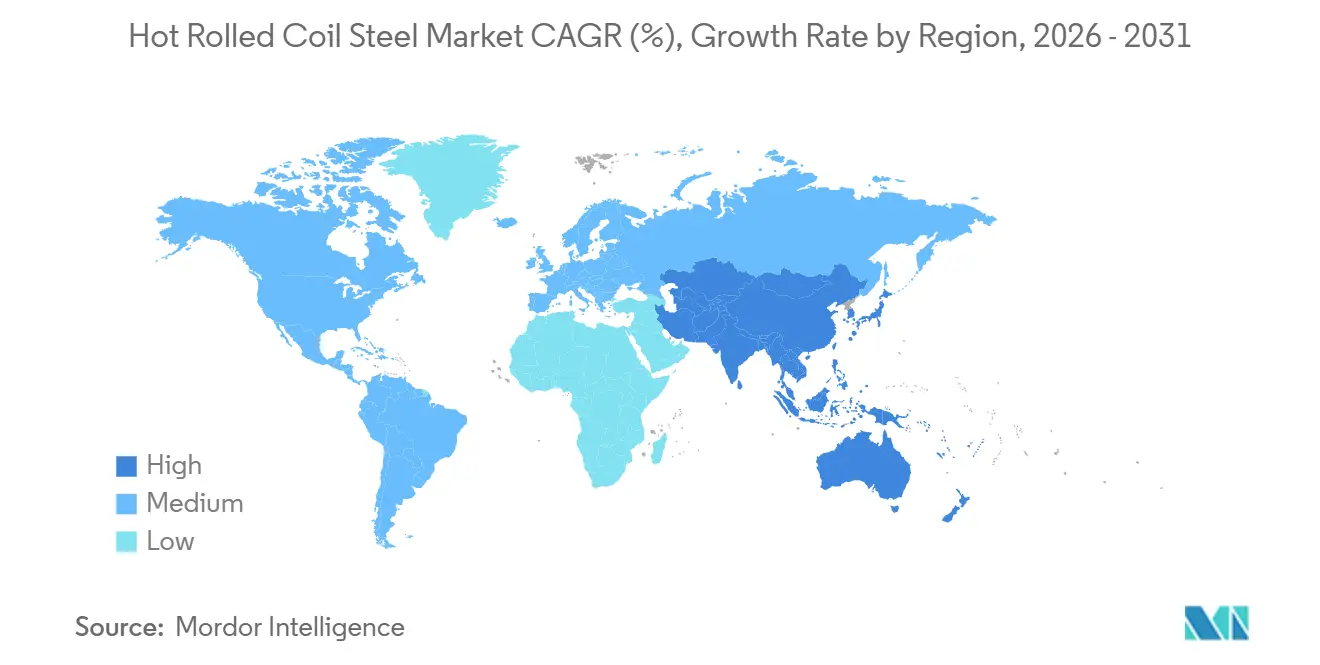
Asien-Pazifik entfiel im Jahr 2025 auf 52,17 % des Marktanteils für Warmgewalzten Coilstahl und wird voraussichtlich bis 2031 mit einer CAGR von 6,14 % wachsen. Indiens Fertigstahlverbrauch wuchs im Quartal April bis Juni 2026 um 8,3 %, während die Kapazität 222 MTPA erreichte. Chinas Kapazität für Warmgewalzten Coilstahl erreichte Ende 2025 410 Millionen Tonnen, gegenüber 300 Millionen Tonnen im Jahr 2020. China exportierte im Jahr 2025 119 Millionen Tonnen Stahl, ein Anstieg von 7,5 %, und die FOB-Preise für Warmgewalzten Coilstahl lagen Anfang 2026 bei 460 USD pro Tonne. Vietnams Rohstahlproduktion wuchs im Mai 2026 um 27,2 % und spiegelt damit seine wachsende Fertigungsrolle wider.
Nordamerika und Europa befinden sich in einem strukturellen Wandel. Infrastrukturausgaben, eine Erholung im Wohnungsbau und Erweiterungen von Elektrolichtbogenöfen verändern die US-amerikanische Versorgungsposition. Im Januar 2026 waren die US-amerikanischen Preise für Warmgewalzten Coilstahl mehr als doppelt so hoch wie die chinesischen Preise, während die Preise in der Europäischen Union 50 % höher waren[2]OECD, "Stahlmarkt und Branchenaussichten: OECD-Stahlausblick 2026," OECD Publishing, oecd.org.. Der CO₂-Grenzausgleichsmechanismus der Europäischen Union wurde im Januar 2026 vollständig operativ, was die effektiven Kosten für kohlenstoffintensives importiertes Coil erhöht und inländische oder kohlenstoffarme Versorgung begünstigt.
Brasiliens Infrastrukturaktivitäten und Argentiniens Ressourcenprojekte stützen die regionale Nachfrage, obwohl Importe weiterhin Druck auf lokale Werke ausüben. Afrika verzeichnete im Jahr 2025 ein Wachstum der Stahlnachfrage von 16,1 %, während der Nahe Osten ein Wachstum von 6,4 % verzeichnete. Ägyptens Flachstahlverbrauch wird für 2026 mit einem Wachstum von 1,8 % prognostiziert, unterstützt durch das 900-MW-Offshore-Windprojekt Ras Shokeir. XinFeng Steel verfolgt einen integrierten Komplex im Wert von 10 Milliarden USD in Ägyptens Wirtschaftszone des Suezkanals mit einer Kapazität von 10 MTPA. Diese Entwicklungen zeigen den Wandel der Region von der Importabhängigkeit hin zu einer stärkeren inländischen Produktion.

Wettbewerbslandschaft
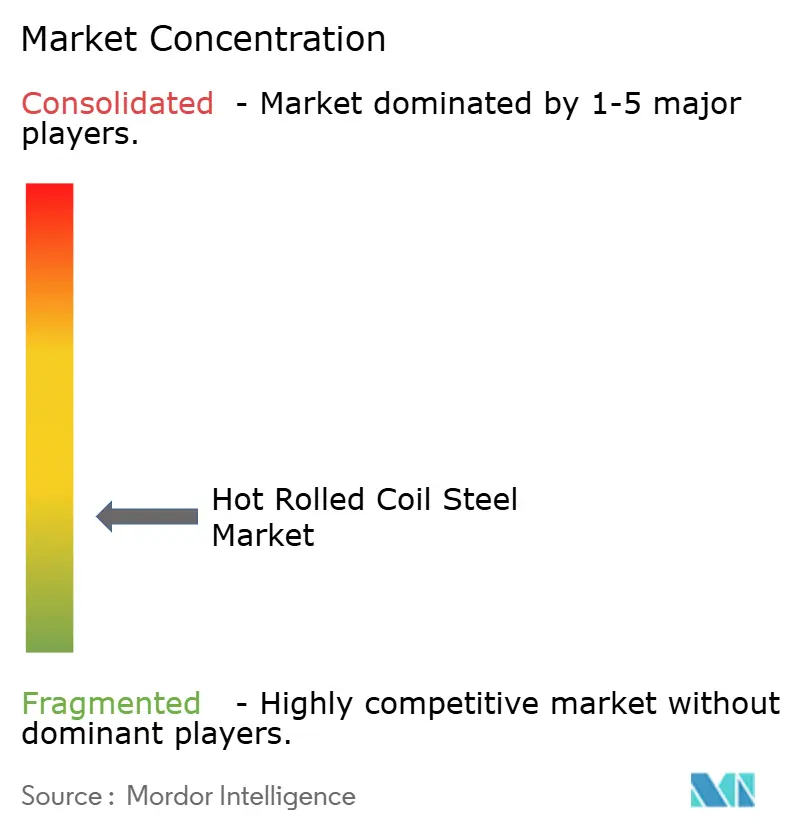
Der Markt für Warmgewalzten Coilstahl ist fragmentiert. China Baowu Steel Group, ArcelorMittal, POSCO, Nippon Steel und HBIS Group kontrollieren einen bedeutenden Anteil der globalen Produktion. Greenfield-Projekte in Indien und Erweiterungen von Elektrolichtbogenofen-Walzwerken in Nordamerika erweitern die Wettbewerbsbasis. JSWs Rohstahlproduktion im Geschäftsjahr 2026 stieg um 8 % auf 30,14 Millionen Tonnen. Das Gemeinschaftsunternehmen mit POSCO umfasst eine 6-MTPA-Greenfield-Anlage in Odisha mit einer Investition von 7,29 Milliarden USD. Die Partnerschaft mit JFE Steel unterstützt eine 6-MTPA-Erweiterung in Sambalpur.
Zertifizierung, Kohlenstoffintensität und Rückverfolgbarkeit der Lieferkette werden zunehmend wichtige Wettbewerbsfaktoren. Die Schmelz- und Gießdokumentationsregeln der Europäischen Union schaffen eine kommerzielle Anforderung für dokumentierte Flachstahlversorgung. Das bevorstehende Rahmenwerk für digitale Produktpässe wird voraussichtlich Informationen über Recyclinggehalt, eingebetteten Kohlenstoff und Produktionsweg erfordern. Elektrolichtbogenofenproduzenten, darunter Nucor und Steel Dynamics, haben einen Vorteil, wenn Käufer eingebettete Emissionen berücksichtigen. ArcelorMittal bestätigte im Februar 2026 ein Elektrolichtbogenofenprojekt in Höhe von 1,3 Milliarden EUR (1,4 Milliarden USD) in Dünkirchen. Die Anlage soll Flachstahl mit 0,6 Tonnen Kohlendioxid pro Tonne Stahl produzieren, was etwa einem Drittel der Emissionen eines konventionellen Hochofenweges entspricht.
Hochspezifizierte verschleißfeste und Federstahl-Güten bleiben ein Bereich, in dem nur wenige Produzenten anspruchsvolle zertifizierte Qualitätsstandards erfüllen. JFE Steel und Nippon Steel verfügen über etablierte Fähigkeiten im Präzisionswalzen und in der Wärmebehandlung. Chinesische Exporte von Warmgewalztem Coilstahl zu einem Preis von 460 USD pro Tonne FOB Anfang 2026 setzten die Margen für mittelständische Werke weiterhin unter Druck. Produzenten mit Zugang zu Kapital, eigenen Rohstoffen oder Premium-Produktnischen sind besser positioniert, um diesem Druck standzuhalten. Kapazitätsinvestitionen konzentrieren sich daher auf Werke mit klaren Produkt- oder Kostenvorteilen. Das Wettbewerbsumfeld bleibt offen für neue Kapazitäten, aber Größe und Zertifizierung sind zunehmend notwendig für eine profitable Teilnahme.
Marktführer in der Branche für Warmgewalzten Coilstahl
-
BAOWU Metal
-
ARCELORMITTAL
-
NIPPON STEEL CORPORATION
-
POSCO
-
HBIS GROUP
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: Nucor Corporation zündete den ersten Lichtbogen im Elektrolichtbogenofen seines 4-Milliarden-USD-Walzwerks mit 3 MTPA in Apple Grove, West Virginia, und markierte damit den Beginn der Inbetriebnahme der größten neuen Kapazitätserweiterung für Warmgewalzten Coilstahl in Nordamerika seit einem Jahrzehnt; kommerzielle Lieferungen sollen Anfang 2027 anlaufen.
- Juli 2026: JSW Steel begann mit dem Bau eines integrierten Stahlwerks mit 2 MTPA in Kadapa, Andhra Pradesh, über die Tochtergesellschaft JSW Rayalaseema Steel Ltd, mit einer geplanten Gesamtinvestition von INR 16.350 Crore (1,94 Milliarden USD zu den durchschnittlichen Wechselkursen von 2026), wobei Phase 1 auf kohlenstoffarme Flachstahlprodukte abzielt.


Berichtsumfang des globalen Marktes für Warmgewalzten Coilstahl
Ein warmgewalztes Metallprodukt, das durch Erhitzen von Stahlbrammen über 900 °C (1.700 °F) und Durchführen durch schwere Walzen vor dem Aufwickeln zu großen Rollen hergestellt wird. Der Prozess umfasst die Reduzierung der Dicke der Stahlbramme bei gleichzeitiger Erhöhung ihrer Länge und Breite, was zu einem gewickelten Produkt führt, das in Branchen wie Automobil, Bau und Fertigung weit verbreitet ist.
Der Markt für Warmgewalzten Coilstahl ist nach Dicke, Stahlgüte, Endverbraucherbranche und Geografie segmentiert. Nach Dicke ist der Markt in kleiner oder gleich 3 mm und größer als 3 mm segmentiert. Nach Stahlgüte ist der Markt in Niedrigkohlenstoffstahl, Mittelkohlenstoffstahl, Hochkohlenstoffstahl und sonstige segmentiert. Nach Endverbraucherbranche ist der Markt in Bau und Infrastruktur, Öl und Gas, Automobil, Industriemaschinen und -anlagen sowie sonstige Endverwendungen segmentiert. Der Bericht umfasst auch Marktgröße und Prognosen für Warmgewalzten Coilstahl in 16 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Kleiner oder Gleich 3 mm |
| Größer als 3 mm |
| Niedrigkohlenstoffstahl |
| Mittelkohlenstoffstahl |
| Hochkohlenstoffstahl |
| Sonstige |
| Bau und Infrastruktur |
| Öl und Gas |
| Automobil |
| Industriemaschinen und -anlagen |
| Sonstige Endverwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Russland | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Dicke | Kleiner oder Gleich 3 mm | |
| Größer als 3 mm | ||
| Nach Stahlgüte | Niedrigkohlenstoffstahl | |
| Mittelkohlenstoffstahl | ||
| Hochkohlenstoffstahl | ||
| Sonstige | ||
| Nach Endverbraucherbranche | Bau und Infrastruktur | |
| Öl und Gas | ||
| Automobil | ||
| Industriemaschinen und -anlagen | ||
| Sonstige Endverwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Russland | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für Warmgewalzten Coilstahl?
Die Marktgröße für Warmgewalzten Coilstahl wurde im Jahr 2025 auf 212,56 Milliarden USD geschätzt und wird voraussichtlich von 223,51 Milliarden USD im Jahr 2026 auf 290,59 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,39 % während des Prognosezeitraums (2026–2031).
Welche Dickenkategorie führt die Nachfrage nach Warmgewalztem Coilstahl an?
Güten mit mehr als 3 mm hielten im Jahr 2025 einen Anteil von 66,43 % und werden voraussichtlich bis 2031 mit einer CAGR von 5,67 % wachsen.
Warum steigt die Automobilnachfrage nach Warmgewalztem Coilstahl?
Elektrofahrzeuge benötigen spezialisierte Batteriegehäuse, Karosseriestrukturen und Unterbodenkomponenten, was der Automobilindustrie hilft, bis 2031 mit einer CAGR von 6,35 % zu wachsen.
Welche Region hat die größte Nachfragebasis für Warmgewalzten Coilstahl?
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 52,17 % und wird voraussichtlich bis 2031 mit einer CAGR von 6,14 % wachsen.
Seite zuletzt aktualisiert am:



