
Tamanho e Participação do Mercado de Aço em Bobina Laminado a Quente
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 223.51 Bilhões de dólares |
| Tamanho do Mercado (2031) | 290.59 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.39 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Aço em Bobina Laminado a Quente por Mordor Intelligence
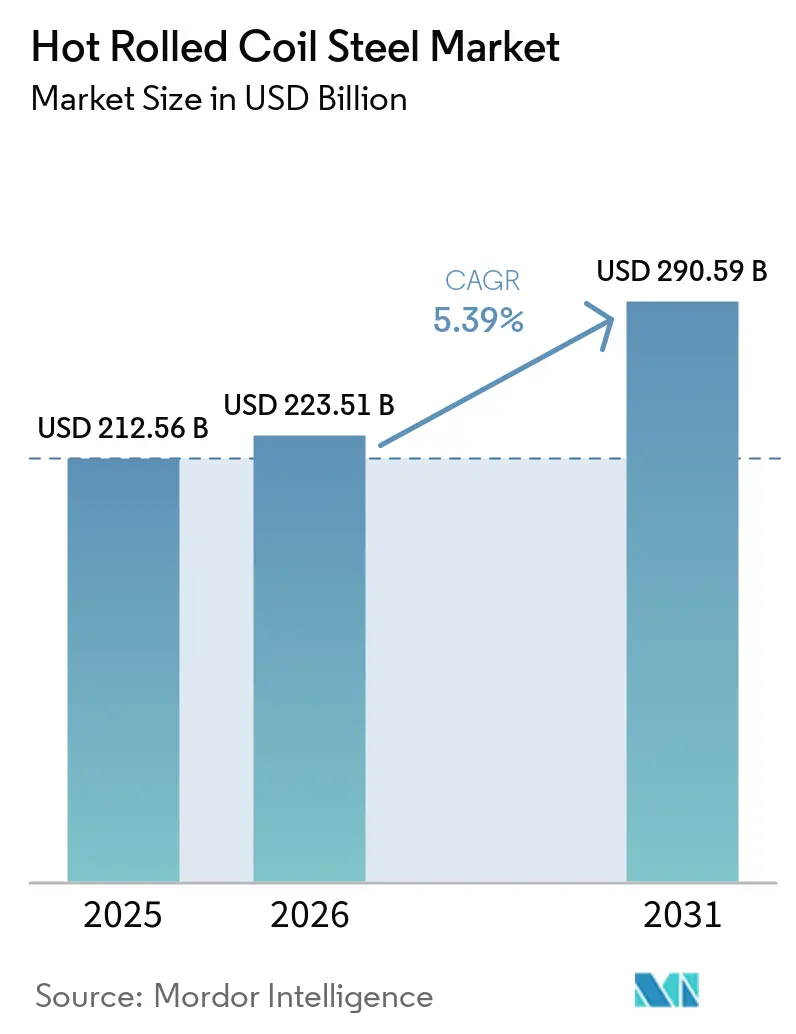
O tamanho do mercado de aço em bobina laminado a quente foi avaliado em 212,56 bilhões de USD em 2025 e estima-se que cresça de 223,51 bilhões de USD em 2026 para atingir 290,59 bilhões de USD até 2031, a um CAGR de 5,39% durante o período de previsão (2026-2031). A renovação de infraestrutura, a modernização de serviços públicos e a construção industrial estão simultaneamente impulsionando a demanda em múltiplas regiões. Projetos de energia renovável e investimentos em redes elétricas também estão aumentando a demanda por bobinas de bitola pesada certificadas. Os fabricantes automotivos estão adotando graus mais avançados em estruturas de veículos elétricos e componentes de proteção de baterias. A concorrência está se deslocando em direção à rastreabilidade, intensidade de carbono e graus especializados, embora as exportações chinesas a preços baixos continuem a pressionar as margens em muitos mercados importadores.
Principais Conclusões do Relatório
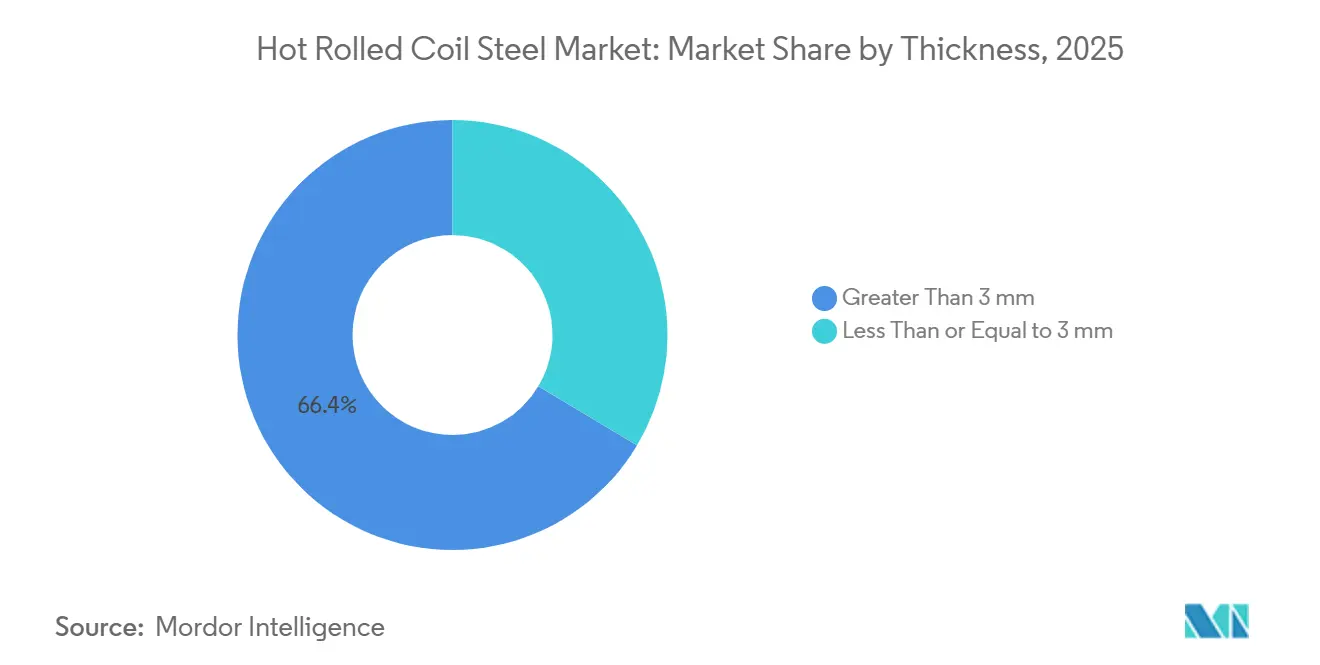
- Por espessura, os graus maiores que 3 mm representaram 66,43% da participação do mercado de aço em bobina laminado a quente em 2025, e esta categoria está projetada para crescer a um CAGR de 5,67% até 2031.
- Por grau de aço, o aço de baixo carbono representou 55,06% da participação do mercado de aço em bobina laminado a quente em 2025, enquanto o aço de alto carbono tem previsão de registrar um CAGR de 5,88% até 2031.
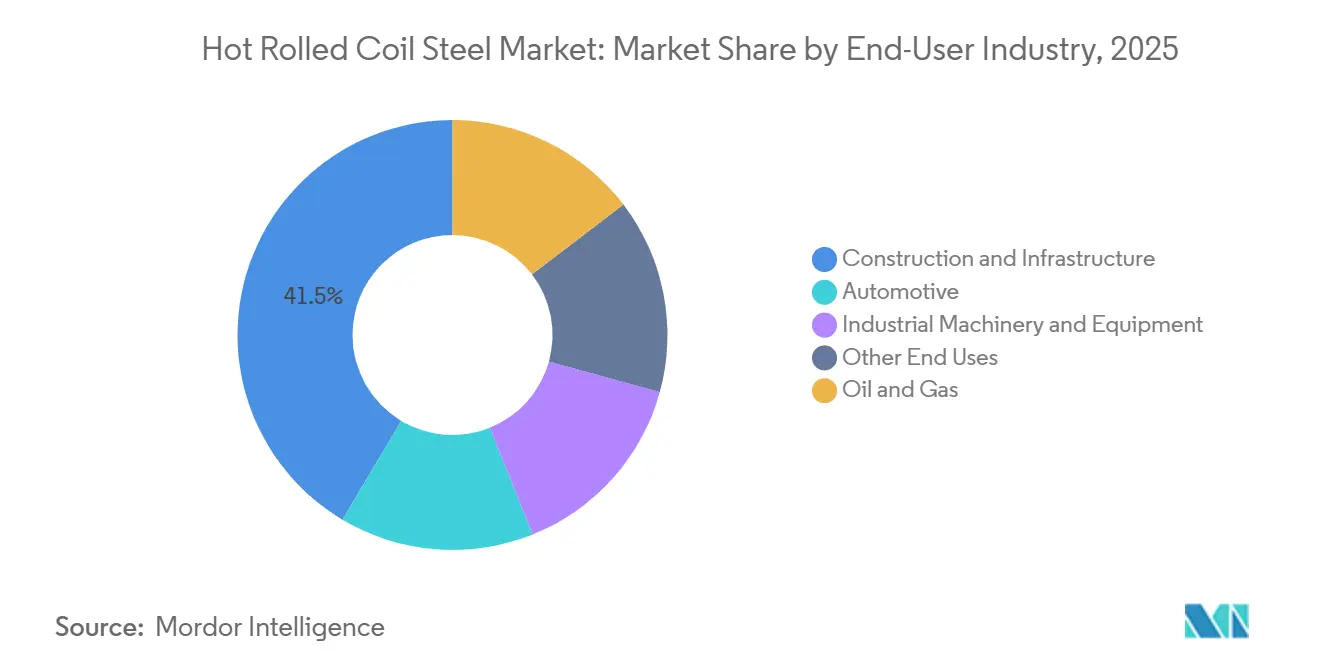
- Por indústria de usuário final, construção e infraestrutura representaram 41,45% da participação do mercado de aço em bobina laminado a quente em 2025, enquanto o setor automotivo tem previsão de crescer a um CAGR de 6,35% até 2031.
- Por geografia, a Ásia-Pacífico representou 52,17% da participação do mercado de aço em bobina laminado a quente em 2025 e tem previsão de expandir a um CAGR de 6,14% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Aço em Bobina Laminado a Quente
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Renovação de Infraestrutura e Modernização de Serviços Públicos | +1.4% | Global, com ganhos concentrados no Sul da Ásia, ASEAN, América do Norte e África | Médio prazo (2-4 anos) |
| Redução de Peso Automotivo e Produção de Veículos Elétricos | +0.9% | América do Norte, Europa, Leste Asiático, incluindo Japão, Coreia do Sul, China e Índia | Longo prazo (≥ 4 anos) |
| Expansão Industrial e Demanda por Equipamentos Industriais | +0.8% | Global, com maior concentração na Índia, ASEAN e América do Norte | Médio prazo (2-4 anos) |
| Infraestrutura de Transição Energética e Investimento em Redes Elétricas | +1.2% | Global, concentrado na China, União Europeia, Índia e Austrália | Longo prazo (≥ 4 anos) |
| Certificação Específica por Aplicação e Requisitos de Rastreabilidade | +0.5% | União Europeia e América do Norte, com repercussão nas usinas da Ásia-Pacífico orientadas para exportação | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Renovação de Infraestrutura e Modernização de Serviços Públicos
Os gastos públicos em infraestrutura estão sustentando a demanda em economias que representam uma grande parcela do consumo global de bobina laminada a quente. A capacidade de produção de aço bruto da Índia atingiu 222 milhões de toneladas por ano (MTPA) em junho de 2026, enquanto a Política Nacional do Aço tem como meta 300 MTPA até 2030. O consumo de aço acabado na Índia cresceu 8,3% no trimestre de abril a junho de 2026, impulsionado pelo avanço em programas de estradas, portos, ferrovias e habitação. Centros de dados e infraestrutura digital relacionada estão adicionando requisitos de aço além da construção convencional. A demanda de aço vinculada à Visão 2030 da Arábia Saudita cresceu 11,5% em 2025, apoiada por avanços em projetos de transporte, urbanização e energia.
Redução de Peso Automotivo e Produção de Veículos Elétricos
A transição automotiva está aumentando a demanda por graus especializados de bobina laminada a quente, em vez de reduzir o papel do aço na produção de veículos. Os veículos elétricos representaram 15% da produção de veículos leves nos EUA em 2025, impulsionando a demanda por invólucros de baterias, carcaças de motores e peças de carroceria inferior. A megafundição de alumínio permanece seletiva devido aos altos requisitos de capital, riscos de fabricação e uma curva de aprendizado exigente. O aço de alta resistência avançado mantém uma vantagem de custo e desempenho em chassis e componentes de carroceria inferior críticos para colisões. A Hyundai Steel concluiu o desenvolvimento de aço de alta resistência avançado de terceira geração em fevereiro de 2026 e está conduzindo testes com clientes. Treze dos 18 principais fabricantes de automóveis tinham políticas de aquisição de aço de baixo carbono em vigor em 2026, apoiando a demanda por bobinas rastreáveis e certificadas.
Expansão Industrial e Demanda por Equipamentos Industriais
O investimento industrial na Índia, no Sudeste Asiático e na América do Norte está gerando demanda adicional fora dos ciclos normais de construção. A Associação Mundial do Aço projetou um crescimento da demanda de aço na Índia de 7,4% em 2026, refletindo a atividade em bens de capital, veículos e bens de consumo duráveis. A produção de aço bruto do Vietnã cresceu 27,2% em relação ao ano anterior em maio de 2026, à medida que o país expandiu seu papel como polo de fabricação regional[1]Associação Mundial do Aço, "Produção de Aço Bruto de Maio de 2026," worldsteel.org.. O mercado de aço em bobina laminado a quente se beneficia quando as fábricas necessitam de maquinário, peças estruturais e equipamentos de processamento. A Nucor Corporation deu início ao primeiro arco em sua usina de chapas na Virgínia Ocidental em agosto de 2026, com remessas comerciais previstas para o início de 2027. O desenvolvimento de zonas industriais no Oriente Médio e na África também está elevando a demanda por equipamentos hidráulicos, maquinário agrícola e fabricação de plantas de processo.
Infraestrutura de Transição Energética e Investimento em Redes Elétricas
As instalações de energia renovável são uma fonte significativa de demanda por aço plano laminado a quente. A China adicionou mais de 100 GW de capacidade eólica em 2025, elevando sua base instalada acumulada para 640 GW. Torres e fundações eólicas requerem de 200 a 300 toneladas de aço por MW de nova capacidade. O Acordo Industrial Limpo da União Europeia tem como meta adições anuais de 100 GW de capacidade renovável até 2030. A Austrália comprometeu 500 milhões de USD por meio do Fundo de Inovação Feito na Austrália para o Futuro e outros 3 bilhões de USD por meio do Fundo Nacional de Reconstrução para capacidade de fabricação relevante. As estruturas solares utilizam bobinas padrão mais finas, enquanto torres eólicas e ativos de transmissão requerem material de bitola pesada certificado que poucas usinas conseguem produzir de forma consistente.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos Preços de Minério de Ferro, Carvão Metalúrgico, Sucata e Energia | -0.7% | Global, particularmente aguda para usinas na Índia, Europa e Oriente Médio | Curto prazo (≤ 2 anos) |
| Substituição por Alumínio, Compósitos e Madeira Engenheirada | -0.4% | América do Norte e Europa, especialmente nos segmentos de veículos premium e elétricos a bateria | Longo prazo (≥ 4 anos) |
| Paralisações de Usinas, Risco de Alocação e Prazos de Entrega Prolongados | -0.2% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços de Minério de Ferro, Carvão Metalúrgico, Sucata e Energia
Os custos de matérias-primas estão comprimindo as margens dos produtores em todo o mercado de aço em bobina laminado a quente. O carvão metalúrgico duro premium teve uma média de 236 USD por tonelada métrica FOB Austrália nos primeiros sete meses de 2026, alta de 25% em relação ao ano anterior. Um acidente fatal em uma mina em Shanxi paralisou 50 MTPA de oferta doméstica chinesa, enquanto negociações trabalhistas no Porto de Hedland restringiram as condições de oferta marítima. A Fitch elevou sua previsão de carvão metalúrgico para 2026 para 220 USD por tonelada métrica e projetou que o minério de ferro teria uma média de 100 USD por tonelada métrica seca. Os produtores integrados chineses conseguem absorver choques com mais facilidade do que as usinas independentes devido à escala, ao apoio político e ao acesso ao minério doméstico. Paralisações de usinas, risco de alocação e prazos de entrega prolongados adicionam pressão adicional de curto prazo na América do Norte e na Europa.
Substituição por Alumínio, Compósitos e Madeira Engenheirada
A substituição de materiais permanece uma restrição em certas aplicações automotivas e de construção, embora o deslocamento agregado seja atualmente limitado. A BYD introduziu o Yangwang U8L com uma estrutura de liga de alumínio aeroespacial produzida por fundição de baixa pressão. A chapa de alumínio automotiva custa cinco vezes mais do que a chapa de aço automotiva em termos de custo de conversão. Um incêndio no final de 2025 na usina da Novelis em Oswego expôs o risco de fornecimento de alumínio automotivo e interrompeu a produção da Ford. As escolhas de design de plataforma feitas agora podem determinar o uso de materiais por seis a oito anos. O aço endurecido por prensagem e o aço de alta resistência avançado de terceira geração permanecem opções importantes onde o desempenho em colisões é exigido.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Espessura: Graus de Bitola Pesada Sustentam a Demanda Estrutural
Os graus maiores que 3 mm detinham 66,43% do mercado de aço em bobina laminado a quente em 2025. Sua aplicação em vigas estruturais, chapas pesadas, seções de torres eólicas e maquinário industrial sustenta essa posição. Projetos de construção e infraestrutura na Índia, ASEAN, Arábia Saudita e América do Norte fornecem demanda consistente para esta categoria. Os graus de bitola pesada também atendem aos requisitos de materiais de infraestrutura de serviços públicos e energia renovável. Sua ampla base de aplicações oferece aos produtores uma fonte de produção relativamente estável.
Os graus de 3 mm ou menos são utilizados em estampagem automotiva, fabricação leve e fabricação de eletrodomésticos. Esses produtos permitem economia de material e conformação de precisão onde bobinas mais pesadas são menos adequadas. O Regulamento de Execução 2026/1963 da Comissão Europeia entra em vigor em 1º de outubro de 2026, exigindo evidências do país de fusão e vazamento para aço importado. A partir de 1º de outubro de 2027, esse requisito de evidência torna-se obrigatório em todos os casos. Os graus maiores que 3 mm têm previsão de crescer a um CAGR de 5,67% até 2031. Os requisitos de documentação provavelmente favorecerão as usinas com sistemas de qualidade conformes à EN 10204 já estabelecidos.


Por Grau de Aço: Aço de Baixo Carbono Lidera em Volume, Graus de Alto Carbono Registram Crescimento Mais Rápido
O aço de baixo carbono representou 55,06% do mercado de aço em bobina laminado a quente em 2025. Sua acessibilidade e conformabilidade o tornam a especificação comum para usos estruturais em mercados emergentes sensíveis ao preço. O grau permanece importante para a ampla demanda de construção e fabricação básica. A taxonomia de aço verde da Índia introduziu um sistema de classificação por estrelas para bobinas laminadas a quente de baixo carbono certificadas. A ArcelorMittal Nippon Steel India recebeu uma classificação de 4 estrelas para bobinas laminadas a quente, tornando-se o primeiro produtor integrado a alcançar essa distinção. A certificação está adicionando uma distinção de qualidade a uma categoria que tradicionalmente competia principalmente por preço.
O aço de alto carbono está projetado para registrar o crescimento mais rápido, a um CAGR de 5,88% até 2031. A demanda vem de produtos de aço endurecido por prensagem, resistente ao desgaste e para molas utilizados em veículos e mineração. O aço de alta resistência avançado de terceira geração utiliza uma matriz de alto carbono para alcançar maior desempenho de resistência por peso. Os testes com clientes da Hyundai Steel indicam que as especificações de veículos estão se deslocando em direção a graus que requerem rotas de produção qualificadas. O aço de médio carbono é utilizado em maquinário industrial, equipamentos agrícolas e ferragens de infraestrutura onde a usinabilidade e resistência moderada são necessárias. Outros graus de aço, incluindo materiais de liga especial e microligados, suportam aplicações de energia, como aço para dutos de grau X e aço para torres.
Por Indústria de Usuário Final: Construção Domina, mas a Ascensão do Setor Automotivo Remodela o Mix
Construção e infraestrutura detinham 41,45% do mercado de aço em bobina laminado a quente em 2025. Grandes projetos em múltiplas regiões sustentaram a demanda por bobinas estruturais e produtos relacionados. A demanda está se deslocando da construção residencial em áreas novas na China para serviços públicos, renovação de infraestrutura e construção de centros de dados, que requerem diferentes graus e espessuras de bobinas. Os graus de tubos para petróleo e gás permanecem um contribuinte estável para projetos de gasodutos no Oriente Médio e para a expansão de instalações de energia nos EUA. A demanda por maquinário industrial acompanha o investimento em bens de capital na Índia e na ASEAN.
O setor automotivo tem previsão de crescer a um CAGR de 6,35% até 2031, a maior taxa entre as indústrias de usuários finais. A produção de veículos elétricos requer invólucros de baterias, componentes de carroceria bruta e peças estruturais de carroceria inferior. Os projetos de veículos elétricos podem exigir graus de proteção estrutural e de bateria mais elevados do que veículos comparáveis com motor de combustão interna, alterando a composição da demanda de aço em vez de necessariamente reduzir o conteúdo de aço por veículo. Outros usos finais incluem construção naval e maquinário agrícola. O programa de construção naval da Coreia do Sul e o plano de ação marítima dos EUA apoiam a fabricação de embarcações com uso intensivo de aço.
Análise Geográfica
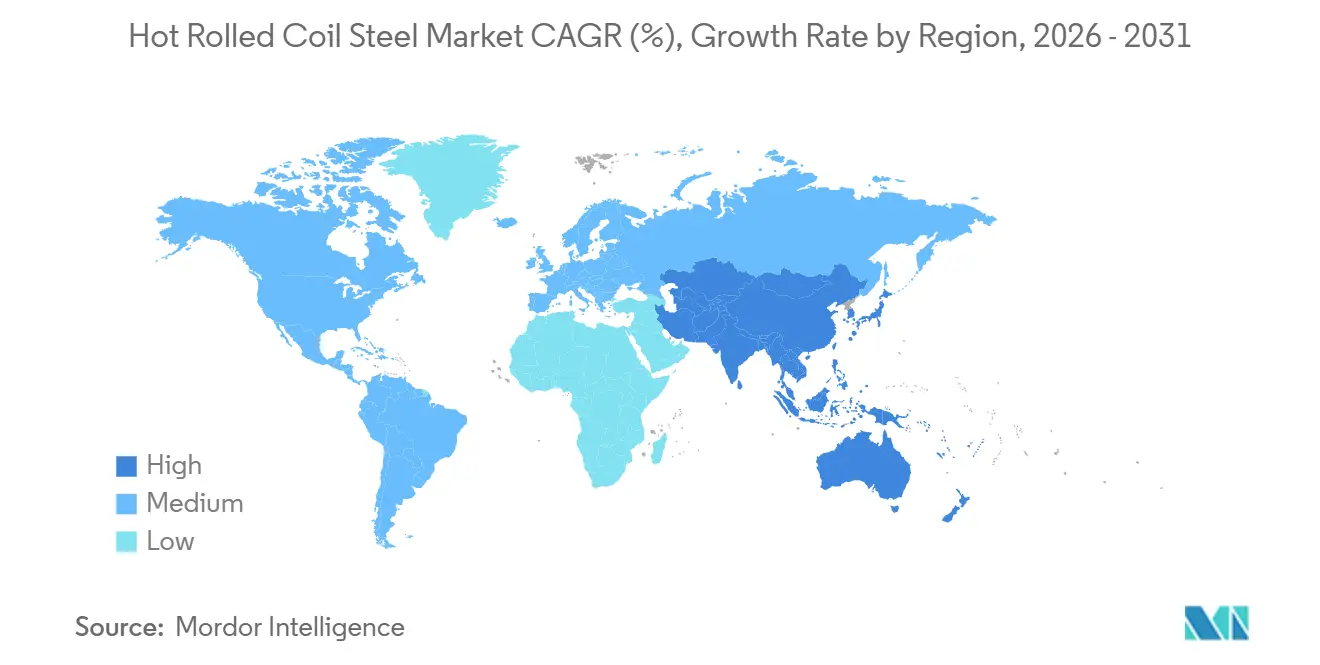
A Ásia-Pacífico representou 52,17% da participação do mercado de aço em bobina laminado a quente em 2025 e está projetada para crescer a um CAGR de 6,14% até 2031. O consumo de aço acabado da Índia cresceu 8,3% no trimestre de abril a junho de 2026, enquanto a capacidade atingiu 222 milhões de toneladas por ano (MTPA). A capacidade de bobinas laminadas a quente da China atingiu 410 milhões de toneladas até o final de 2025, ante 300 milhões de toneladas em 2020. A China exportou 119 milhões de toneladas de aço em 2025, um aumento de 7,5%, e os preços de bobinas laminadas a quente no início de 2026 em base livre a bordo (FOB) eram de 460 USD por tonelada. A produção de aço bruto do Vietnã cresceu 27,2% em maio de 2026, refletindo seu papel de fabricaço em expansão.
A América do Norte e a Europa estão passando por uma transição estrutural. Os gastos em infraestrutura, uma recuperação na construção residencial e adições a fornos elétricos a arco estão remodelando a posição de oferta dos EUA. Em janeiro de 2026, os preços de bobinas laminadas a quente nos EUA eram mais do que o dobro dos preços chineses, enquanto os preços da União Europeia eram 50% mais altos[2]OCDE, "Perspectivas do Mercado e da Indústria do Aço: Perspectivas do Aço da OCDE 2026," OCDE Publishing, oecd.org.. O Mecanismo de Ajuste de Carbono na Fronteira da União Europeia tornou-se totalmente operacional em janeiro de 2026, elevando o custo efetivo das bobinas importadas com alta intensidade de carbono e favorecendo o fornecimento doméstico ou de baixo carbono.
A atividade de infraestrutura do Brasil e os projetos de recursos da Argentina sustentam a demanda regional, embora as importações continuem a pressionar as usinas locais. A África registrou crescimento de 16,1% na demanda de aço em 2025, enquanto o Oriente Médio registrou crescimento de 6,4%. O consumo de aço plano do Egito tem previsão de crescer 1,8% em 2026, apoiado pelo projeto eólico offshore de 900 MW de Ras Shokeir. A XinFeng Steel está desenvolvendo um complexo integrado de 10 bilhões de USD na Zona Econômica do Canal de Suez do Egito com capacidade de 10 MTPA. Esses desenvolvimentos indicam a transição da região da dependência de importações para uma maior produção doméstica.

Cenário Competitivo
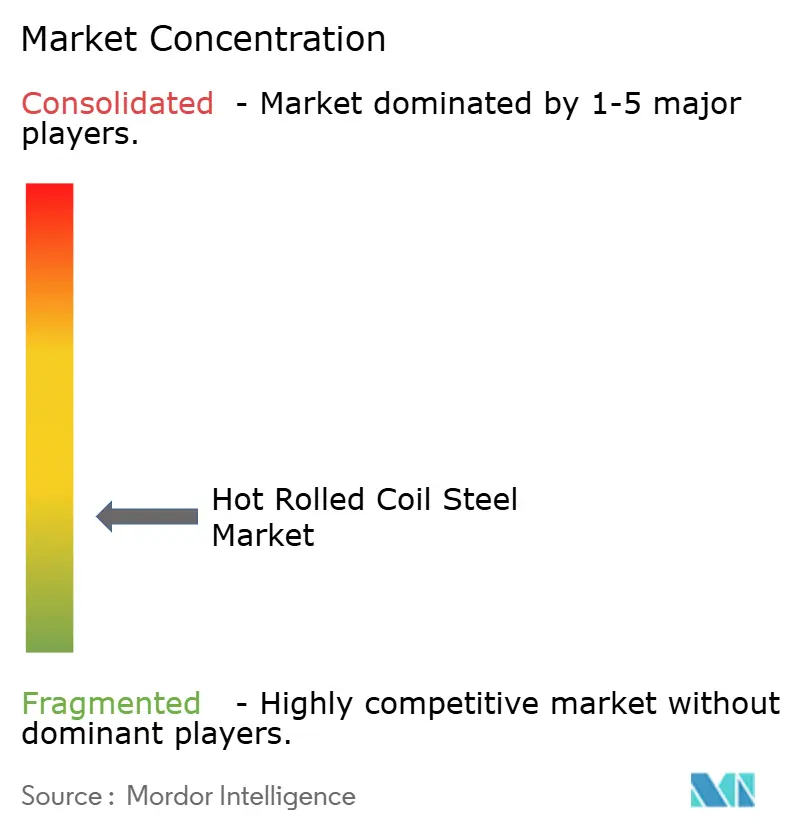
O mercado de aço em bobina laminado a quente é fragmentado. O China Baowu Steel Group, a ArcelorMittal, a POSCO, a Nippon Steel e o HBIS Group controlam uma parcela significativa da produção global. Projetos em áreas novas na Índia e adições de usinas de chapas com forno elétrico a arco na América do Norte estão expandindo a base competitiva. A produção de aço bruto da JSW Steel no exercício fiscal de 2026 cresceu 8% para 30,14 milhões de toneladas. Sua joint venture com a POSCO envolve uma instalação em área nova de 6 MTPA em Odisha com um investimento de 7,29 bilhões de USD. Sua parceria com a JFE Steel apoia uma expansão de 6 MTPA em Sambalpur.
Certificação, intensidade de carbono e rastreabilidade da cadeia de suprimentos estão se tornando fatores competitivos cada vez mais importantes. As regras de documentação de fusão e vazamento da União Europeia criam um requisito comercial para o fornecimento documentado de aço plano. O futuro quadro do Passaporte Digital de Produto deverá exigir informações sobre conteúdo reciclado, carbono incorporado e rota de produção. Os produtores de forno elétrico a arco, incluindo a Nucor e a Steel Dynamics, têm vantagem onde os compradores consideram as emissões incorporadas. A ArcelorMittal confirmou um projeto de forno elétrico a arco de 1,3 bilhão de EUR (1,4 bilhão de USD) em Dunquerque em fevereiro de 2026. A instalação deverá produzir aço plano com 0,6 toneladas de dióxido de carbono por tonelada de aço, aproximadamente um terço das emissões de uma rota convencional de alto-forno.
Os graus de aço resistente ao desgaste e para molas de alta especificação permanecem uma área onde poucos produtores atendem a rigorosos padrões de qualidade certificados. A JFE Steel e a Nippon Steel têm capacidades estabelecidas em laminação de precisão e tratamento térmico. As exportações de bobinas laminadas a quente chinesas com preço de 460 USD por tonelada FOB no início de 2026 continuaram a pressionar as margens das usinas de médio porte. Os produtores com acesso a capital, matérias-primas cativas ou nichos de produtos premium estão melhor posicionados para resistir a essa pressão. O investimento em capacidade está, portanto, concentrado entre as usinas com claras vantagens de produto ou custo. O ambiente competitivo permanece aberto a novas capacidades, mas escala e certificação são cada vez mais necessárias para uma participação lucrativa.
Líderes da Indústria de Aço em Bobina Laminado a Quente
BAOWU Metal
ARCELORMITTAL
NIPPON STEEL CORPORATION
POSCO
HBIS GROUP
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes da Indústria
- Agosto de 2026: A Nucor Corporation deu início ao primeiro arco no forno elétrico a arco de sua usina de chapas de 4 bilhões de USD e 3 MTPA em Apple Grove, Virgínia Ocidental, marcando o início do comissionamento da maior adição de capacidade de bobinas laminadas a quente na América do Norte em uma década; as remessas comerciais devem começar a ser ampliadas no início de 2027.
- Julho de 2026: A JSW Steel iniciou a construção de uma usina siderúrgica integrada de 2 MTPA em Kadapa, Andhra Pradesh, por meio da subsidiária JSW Rayalaseema Steel Ltd, com um investimento total planejado de INR 16.350 crore (1,94 bilhão de USD às taxas de câmbio médias de 2026), com a Fase 1 visando produtos de aço plano de baixo carbono.


Escopo do Relatório Global do Mercado de Aço em Bobina Laminado a Quente
Um produto metálico laminado a quente formado pelo aquecimento de placas de aço acima de 900°C (1.700°F) e passagem por rolos pesados antes de serem enroladas em grandes bobinas. O processo envolve a redução da espessura da placa de aço enquanto aumenta seu comprimento e largura, resultando em um produto em bobina amplamente utilizado em indústrias como automotiva, construção e manufatura.
O mercado de aço em bobina laminado a quente é segmentado por espessura, grau de aço, indústria de usuário final e geografia. Por espessura, o mercado é segmentado em menor ou igual a 3 mm e maior que 3 mm. Por grau de aço, o mercado é segmentado em aço de baixo carbono, aço de médio carbono, aço de alto carbono e outros. Por indústria de usuário final, o mercado é segmentado em construção e infraestrutura, petróleo e gás, automotivo, maquinário e equipamentos industriais e outros usos finais. O relatório também abrange o tamanho do mercado e previsões para aço em bobina laminado a quente em 16 países nas principais regiões. Os tamanhos e previsões de mercado são fornecidos em termos de valor (USD).
| Menor ou Igual a 3 mm |
| Maior que 3 mm |
| Aço de Baixo Carbono |
| Aço de Médio Carbono |
| Aço de Alto Carbono |
| Outros |
| Construção e Infraestrutura |
| Petróleo e Gás |
| Automotivo |
| Maquinário e Equipamentos Industriais |
| Outros Usos Finais |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Rússia | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Espessura | Menor ou Igual a 3 mm | |
| Maior que 3 mm | ||
| Por Grau de Aço | Aço de Baixo Carbono | |
| Aço de Médio Carbono | ||
| Aço de Alto Carbono | ||
| Outros | ||
| Por Indústria de Usuário Final | Construção e Infraestrutura | |
| Petróleo e Gás | ||
| Automotivo | ||
| Maquinário e Equipamentos Industriais | ||
| Outros Usos Finais | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Rússia | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do Mercado de Aço em Bobina Laminado a Quente?
O tamanho do mercado de aço em bobina laminado a quente foi avaliado em 212,56 bilhões de USD em 2025 e estima-se que cresça de 223,51 bilhões de USD em 2026 para atingir 290,59 bilhões de USD até 2031, a um CAGR de 5,39% durante o período de previsão (2026-2031).
Qual categoria de espessura lidera a demanda por aço em bobina laminado a quente?
Os graus maiores que 3 mm detinham uma participação de 66,43% em 2025 e têm previsão de crescer a um CAGR de 5,67% até 2031.
Por que a demanda automotiva por aço em bobina laminado a quente está crescendo?
Os veículos elétricos requerem invólucros de baterias especializados, estruturas de carroceria e componentes de carroceria inferior, ajudando a indústria automotiva a crescer a um CAGR de 6,35% até 2031.
Qual região tem a maior base de demanda por aço em bobina laminado a quente?
A Ásia-Pacífico detinha uma participação de 52,17% em 2025 e tem previsão de crescer a um CAGR de 6,14% até 2031.
Página atualizada pela última vez em:



