
Taille et part du marché des croûtes de pizza sans gluten
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
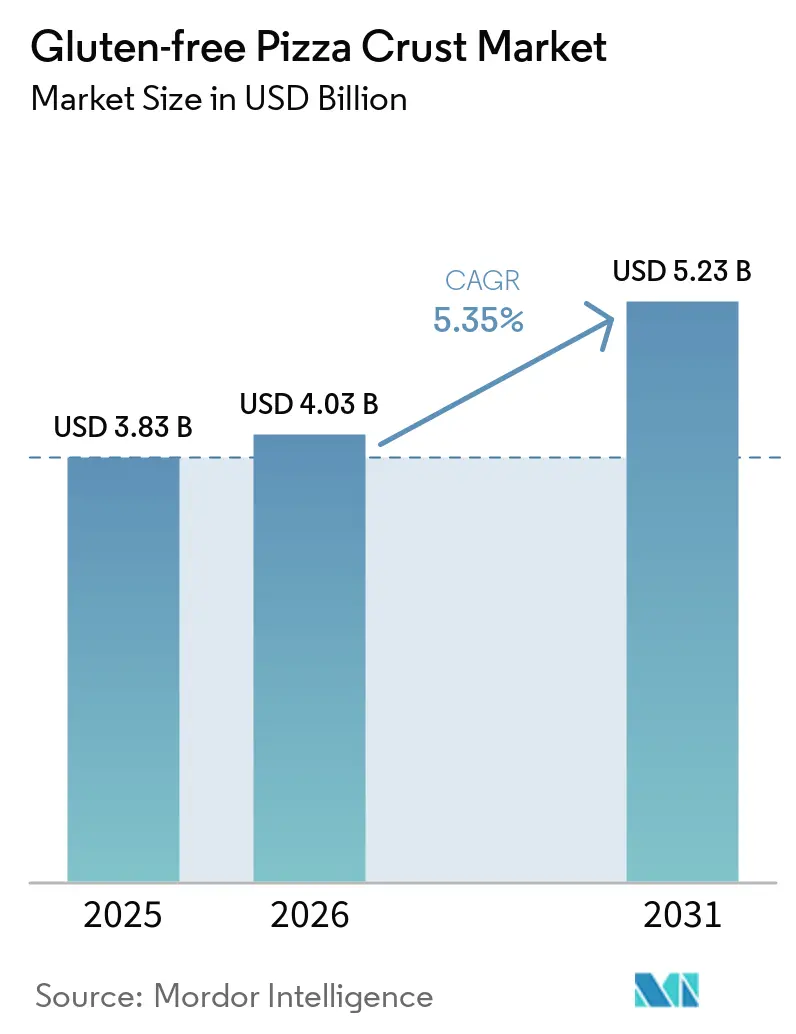
| Taille du Marché (2026) | 4.03 Milliards de dollars |
| Taille du Marché (2031) | 5.23 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.35 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des croûtes de pizza sans gluten par Mordor Intelligence
La taille du marché des croûtes de pizza sans gluten devrait augmenter de 3,83 milliards USD en 2025 à 4,03 milliards USD en 2026, pour atteindre 5,23 milliards USD d'ici 2031, avec un TCAC de 5,35 % sur la période 2026-2031. En 2025, les croûtes à base de farine de riz ont ancré la valeur de la catégorie. Cependant, les formulations à base de chou-fleur et de céréales anciennes gagnent en dynamisme. Les consommateurs associent de plus en plus la teneur en légumes, la nutrition macro-équilibrée et les étiquettes propres au bien-être. Les améliorations de la chaîne du froid, l'alignement de la FDA sur la règle des <20 ppm et l'expansion rapide des points de restauration rapide ont porté la pénétration des menus sans gluten à 42,7 % à mi-2024, renforçant la visibilité grand public. Les marques établies protègent leurs parts de marché grâce à des brevets d'extrusion à haute humidité, des abonnements en vente directe aux consommateurs et des certifications tierces. Pendant ce temps, les challengers capitalisent sur les opportunités dans les hybrides protéines végétales et les programmes frais régionaux. Le marché des croûtes de pizza sans gluten connaît une consolidation modérée, mais il reste une large place pour l'innovation en matière de produits et de canaux. La fidélité des acheteurs est particulièrement élevée parmi les consommateurs motivés par des raisons médicales, tandis que les utilisateurs lifestyle restent plus exploratoires.
Principaux enseignements du rapport
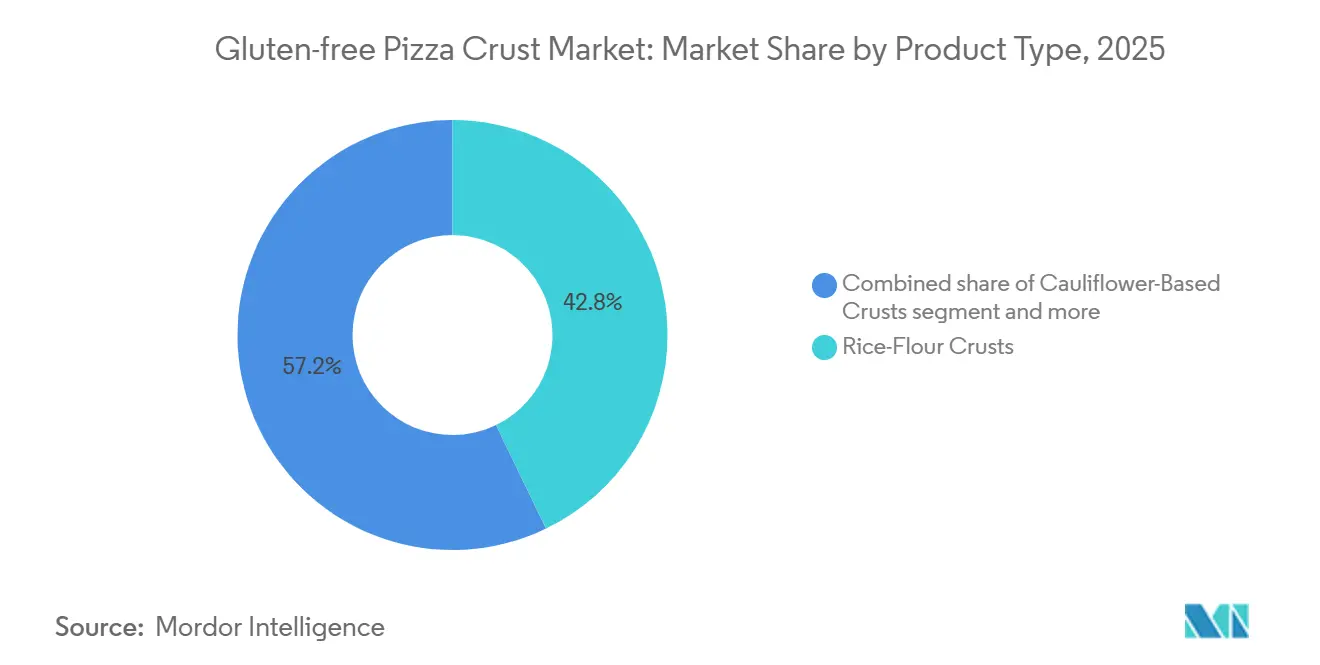
- Par type de produit, les croûtes à base de farine de riz ont dominé avec une part de revenus de 42,83 % en 2025 ; les variantes à base de chou-fleur devraient enregistrer un TCAC de 6,22 % jusqu'en 2031.
- Par format, les formats surgelés ont capturé 61,55 % de la taille du marché des croûtes de pizza sans gluten en 2025, tandis que les formats frais progressent à un TCAC de 7,39 % sur 2026-2031.
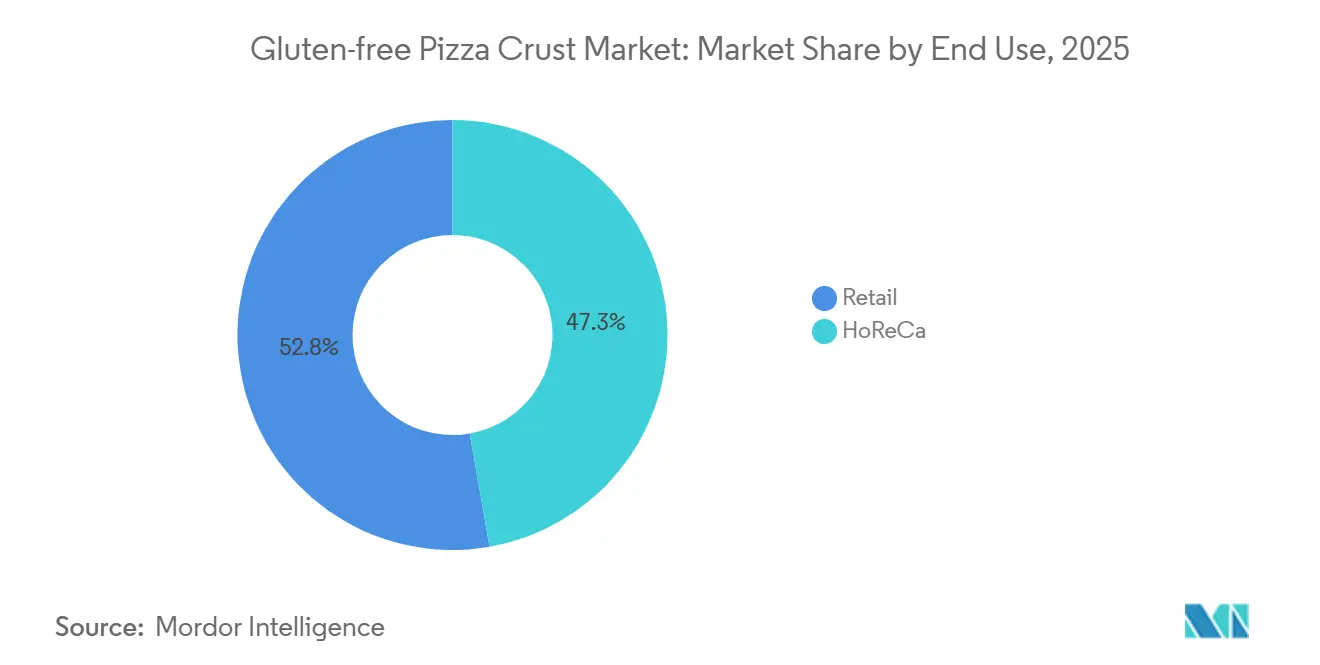
- Par utilisateur final, les circuits de distribution au détail ont représenté 52,75 % de la part des revenus de la taille du marché des croûtes de pizza sans gluten en 2025, et le secteur HoReCa devrait se développer à un TCAC de 7,18 % jusqu'en 2031.
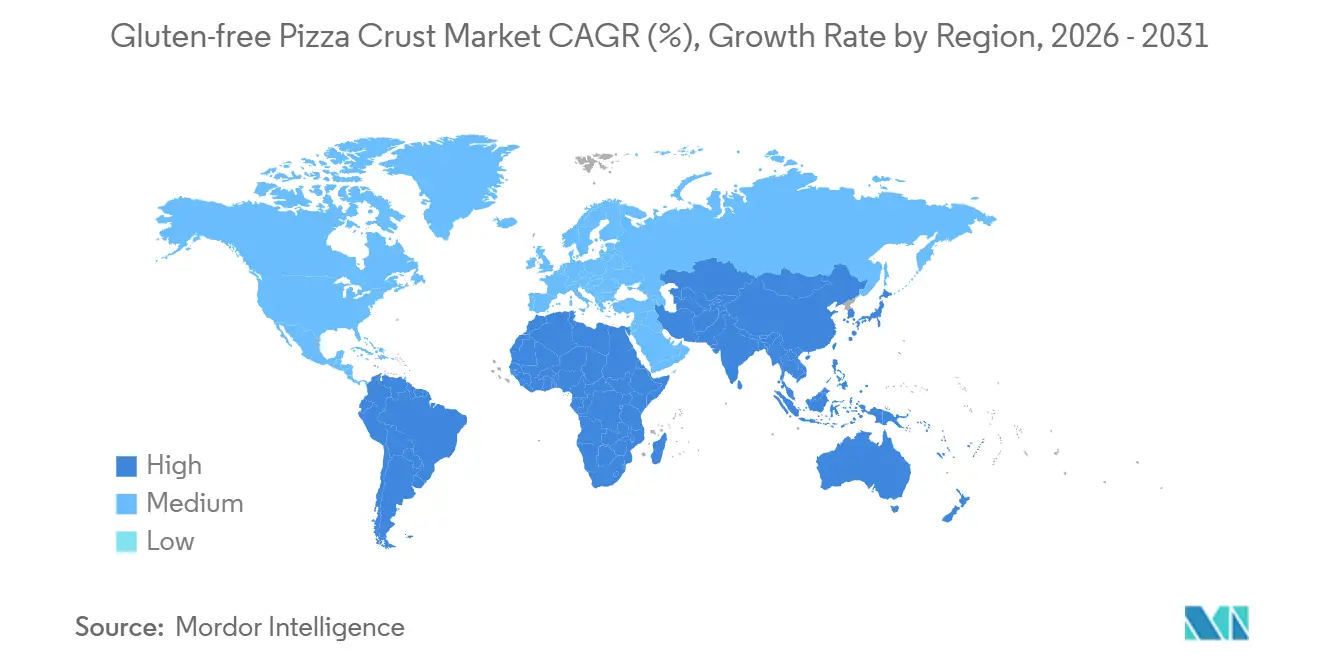
- Par géographie, l'Amérique du Nord détenait 37,19 % de la part de marché des croûtes de pizza sans gluten en 2025 ; l'Asie-Pacifique enregistre le TCAC le plus élevé à 8,05 % durant 2026-2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prévalence croissante de la maladie cœliaque et de la sensibilité au gluten non cœliaque | +1.2% | Focus mondial en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Expansion des menus sans gluten dans les restaurants grand public et les chaînes de restauration rapide | +1.5% | Amérique du Nord, Europe, Asie-Pacifique urbaine | Court terme (≤ 2 ans) |
| Avancées dans les technologies de surgélation et de cuisson prête à l'emploi | +0.8% | Mondial | Moyen terme (2-4 ans) |
| Dynamique de certification et d'étiquetage propre | +0.6% | Mondial | Long terme (≥ 4 ans) |
| Extrusion à haute humidité permettant d'obtenir une texture similaire au blé | +0.5% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Modèles d'abonnement directs aux consommateurs | +0.4% | Amérique du Nord, Europe, Australie | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante de la maladie cœliaque et de la sensibilité au gluten non cœliaque
À l'échelle mondiale, 0,7 % à 2,9 % de la population est touchée par la maladie cœliaque. Aux États-Unis, environ 3,3 millions de personnes gèrent cette condition, mettant en évidence un marché significatif et en expansion pour les produits sans gluten[1]. Au Royaume-Uni, 676 000 consommateurs diagnostiqués ont dépensé 3,3 milliards GBP pour des aliments certifiés en 2025, signalant une opportunité commerciale lucrative pour les fabricants et les détaillants répondant à ce créneau. Les femmes étant diagnostiquées deux fois plus souvent que les hommes, on observe une poussée notable vers des références en format réduit et une gamme diversifiée de saveurs pour répondre aux préférences variées des consommateurs. Le recul des prix des matières premières en avril 2025 a vu les prix du riz à 14,20 USD par quintal, renforçant les marges bénéficiaires des producteurs en réduisant les coûts des intrants. Par ailleurs, la clarté réglementaire de la FDA et du GFCO réduit les risques de litiges, offrant un cadre stable pour le développement et la certification des produits. Ensemble, ces éléments stimulent l'expansion du marché des croûtes de pizza sans gluten, en faisant un segment attractif pour les parties prenantes.
Expansion des menus sans gluten dans les restaurants grand public et les chaînes de restauration rapide
À mi-2024, les mentions de menus sans gluten ont bondi de plus de 30 % en seulement quatre ans, atteignant une pénétration notable de 42,7 % dans les restaurants américains. Ce changement a élevé la croûte de pizza sans gluten du statut d'article de spécialité à celui d'incontournable. Les grandes chaînes comme Pizza Hut, Papa John's et Domino's ont déployé des croûtes certifiées sans gluten, renforçant les signaux d'achat des ménages. Malgré ces avancées, Coeliac UK rapporte que 77 % des convives consomment encore du gluten par inadvertance[2]. En réponse, les chaînes investissent dans des lignes de production séparées et des audits tiers, une démarche qui non seulement renforce la confiance des consommateurs, mais augmente également la valeur moyenne du ticket. Soulignant la direction du secteur, la National Restaurant Association a mis en avant les icônes adaptées aux allergènes comme l'une de ses principales tendances pour 2026, soulignant la synergie entre réglementation et revenus. Les consommateurs appréciant une expérience de restauration sans gluten en dehors du domicile, beaucoup recréent désormais cette expérience à la maison avec des croûtes surgelées vendues au détail, stimulant la croissance sur plusieurs canaux.
Avancées dans les technologies de surgélation et de cuisson prête à l'emploi
L'extrusion à haute humidité, utilisant 30 à 70 % d'eau et des vitesses de vis finement réglées, élabore des pâtes à base de riz avec des réseaux élastiques similaires au blé, comblant efficacement le fossé historique de texture qui a longtemps mis au défi les produits sans gluten. Ce procédé garantit que les pâtes sans gluten atteignent une texture et une élasticité comparables à leurs homologues à base de blé, renforçant leur attrait auprès des consommateurs. Des techniques comme la congélation assistée par ultrasons et la congélation par décompression génèrent des micro-cristaux de glace, qui non seulement réduisent les pertes par égouttage, mais garantissent également une durée de conservation de 12 à 18 mois sans compromettre la qualité du produit. Ces avancées répondent aux défis critiques liés au maintien de la fraîcheur et de l'intégrité structurelle des produits sans gluten sur de longues périodes. Ces innovations ouvrent la voie à des lancements de produits notables, notamment la pinsa au chou-fleur de Rich Products, qui offre une approche unique des bases de pizza traditionnelles, et le pain de mie texan sans gluten de T. Marzetti, répondant aux consommateurs en quête d'options sans gluten diversifiées. Ensemble, ces avancées élargissent considérablement l'offre sur le marché des croûtes de pizza sans gluten, répondant à la fois aux exigences de qualité et de variété tout en satisfaisant la préférence croissante des consommateurs pour les alternatives sans gluten.
Dynamique de certification et d'étiquetage propre
Les seuils harmonisés fixés par la FDA à <20 ppm, le GFCO à 10 ppm et l'UE à 20 mg/kg permettent aux recettes de répondre aux exigences de plusieurs régions, garantissant la conformité dans des paysages réglementaires diversifiés. Ces normes unifiées réduisent la complexité de la formulation des produits et rationalisent la distribution mondiale. Récemment, l'Arabie Saoudite, l'Argentine et l'Inde ont adopté des limites similaires, simplifiant les processus d'exportation et réduisant la nécessité d'ajustements spécifiques à chaque région, améliorant ainsi l'efficacité opérationnelle des fabricants. Les indicateurs d'étiquetage propre renforcent considérablement la confiance des consommateurs ; en 2026, Simple Mills, après avoir obtenu la vérification Non-UPF sur 20 références, a rapidement revendiqué une place de choix en rayon, reflétant la demande croissante de produits transparents et soucieux de la santé. Cette réalisation souligne l'importance croissante des certifications dans l'influence des décisions d'achat des consommateurs. Avec des coûts de certification atteignant 8 à 12 % du coût des marchandises vendues, une barrière significative émerge, renforçant la fidélité des acteurs établis sur le marché des croûtes de pizza sans gluten en dissuadant les nouveaux entrants, favorisant la fiabilité des marques et créant un avantage concurrentiel pour les acteurs établis.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés des ingrédients et de la production | -0.9% | Mondial, aigu en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Complexités réglementaires et de certification | -0.5% | Marchés émergents en Amérique du Sud, MEA, Asie-Pacifique | Moyen terme (2-4 ans) |
| Durée de conservation limitée des croûtes fraîches | -0.3% | Segments frais en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Volatilité de l'approvisionnement en chou-fleur liée au climat | -0.4% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés des ingrédients et de la production
Bien que les marchés des matières premières au sens large se soient assouplis, les farines spécialisées sans gluten continuent de commander des prix premium. En avril 2024, les lentilles se négociaient en moyenne à 36,10 USD par quintal. Les pois chiches, quant à eux, étaient tarifés entre 26,40 et 31,10 USD par quintal. Le riz, qui représente 42,83 % du volume du marché, s'échangeait à 14,20 USD par quintal. Cela marquait une baisse de 3,10 USD par rapport à l'année précédente, mais les prix du riz restaient 15 à 20 % plus élevés que la farine de blé conventionnelle en tenant compte de la teneur en protéines. La production de farines à base de légumineuses, essentielles pour les mélanges de céréales anciennes, a connu une croissance significative : la production de pois chiches a bondi de 30 % et la production de lentilles a grimpé en flèche de 72 %. Cette hausse de l'offre a exercé une pression à la baisse sur les prix au comptant tout au long de 2024 et 2025. Les processus en aval tels que la mouture, le tamisage et les tests microbiologiques ont ajouté 25 à 35 % supplémentaires aux coûts à l'arrivée. Cette augmentation des coûts a particulièrement comprimé les marges des marques de milieu de gamme qui ne pouvaient pas sécuriser des accords d'approvisionnement à long terme. Les marques maintenant des lignes de production dédiées sans gluten, effectuant des tests allergènes et subissant des audits d'installations ont fait face à des frais généraux supplémentaires de 8 à 12 % par rapport à celles utilisant des opérations sur lignes partagées. Les organismes de réglementation comme la FDA et l'EFSA appliquent des seuils de conformité stricts, plafonnés à moins de 20 ppm, soulignant la nature non négociable de ces mesures. Pourtant, la sensibilité accrue aux prix dans les canaux de vente au détail contraint la capacité des fabricants à transférer ces coûts accumulés aux consommateurs.
Défis réglementaires et de certification
La conformité à l'étiquetage sans gluten varie à l'échelle mondiale : la FDA applique moins de 20 ppm, le GFCO fixe 10 ppm, l'UE suit le Règlement 828/2014, l'ANMAT argentine applique 10 ppm via la Résolution conjointe 32/2023, l'ANVISA brésilienne applique la Loi 10.674, et la SFDA saoudienne adhère à la norme GSO 1021. Les exigences uniques de chaque juridiction compliquent les chaînes d'approvisionnement et augmentent les coûts. À partir d'avril 2025, l'Arabie Saoudite impose des certificats sans gluten pour les céréales importées, les plats préparés et les aliments pour nourrissons en vertu de la norme GSO 1021[3]. Les produits de vente au détail doivent inclure des traductions en arabe et l'enregistrement auprès de la SFDA, élevant les barrières à l'entrée pour les exportateurs nord-américains et européens. L'ANMAT argentine utilise la méthode ELISA R5 Méndez et exige un symbole « libre de gluten », tandis que l'ANVISA brésilienne applique un étiquetage présence/absence. Ces mandats obligent les fabricants à créer plusieurs étiquettes, réduisant les économies d'échelle dans la distribution internationale.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
la farine de riz domine tandis que les hybrides végétaux progressentEn 2025, les croûtes à base de farine de riz ont dominé le marché des croûtes de pizza sans gluten, captant 42,83 % du chiffre d'affaires total. Leur domination découle de la disponibilité aisée des matières premières, dont le prix est d'environ 14,20 USD par quintal, et d'une infrastructure de mouture robuste qui garantit un approvisionnement régulier et une évolutivité. De plus, l'adoption de la farine de riz prégélatinisée, combinée à des technologies d'extrusion avancées, rationalise la production. Ces gains d'efficacité permettent aux fabricants de créer des croûtes surgelées affichant une durée de conservation de 18 mois, tout en maintenant la texture et la qualité. Par conséquent, les croûtes à base de riz se distinguent comme le choix le plus économique et le plus largement adopté sur le marché.
Les croûtes à base de chou-fleur constituent le segment à la croissance la plus rapide du marché, avec des projections indiquant un TCAC de 6,22 % jusqu'en 2031. Cette progression est alimentée par une tendance croissante des consommateurs vers les alternatives à base de légumes, soutenue par des avantages perçus pour la santé. Des innovations, comme le lancement d'un produit riche en protéines par Caulipower en 2026, amplifient davantage cette tendance. Cependant, si les croûtes au chou-fleur gagnent en popularité, leur production n'est pas sans défis. Les formulations nécessitent une extraction d'humidité supplémentaire pour la liaison, entraînant une hausse de 20 % des coûts énergétiques par rapport aux méthodes à base de riz. Cette complexité non seulement élève le prix, mais crée également une position de marché premium. En conséquence, les croûtes au chou-fleur s'imposent comme un choix distinct et axé sur la santé dans l'univers sans gluten.



Par forme :
le surgelé conserve son échelle, le frais gagne en crédibilité artisanaleEn 2025, les croûtes de pizza sans gluten surgelées ont dominé le marché, représentant 61,55 % des ventes totales. Leur leadership sur le marché découle d'une stabilité en rayon de 12 à 18 mois, d'un taux de pénétration dans les congélateurs dépassant 95 % et d'un fort soutien des distributeurs, avec 8 à 12 pieds linéaires d'espace de rayon dédiés aux produits certifiés. L'incorporation de cryoprotecteurs comme le tréhalose prévient la recristallisation, garantissant une texture constante et facilitant la distribution longue distance. Cet avantage logistique permet aux produits surgelés de se déployer efficacement à l'échelle régionale, consolidant leur statut de pilier du marché des croûtes de pizza sans gluten. Avec l'amélioration mondiale de l'infrastructure de la chaîne du froid, les formats surgelés sont bien positionnés pour maintenir leur position dominante.
Les croûtes de pizza sans gluten fraîches émergent comme le segment à la croissance la plus rapide, avec des projections indiquant un TCAC de 7,39 %. Cette progression est attribuée aux consommateurs urbains de plus en plus disposés à payer une prime pour des produits qu'ils perçoivent comme artisanaux et fraîchement préparés. Pourtant, la nature sans gluten de ces croûtes compromet l'élasticité, entraînant une rétrogradation dans les 28 jours, même réfrigérées, limitant ainsi la durée de conservation. Pour contrer ce défi, les marques installent fréquemment des unités de production localisées dans les grandes métropoles comme New York et Londres. Cette stratégie préserve non seulement la texture et la qualité, mais, tout en pouvant limiter une distribution étendue, renforce la croissance de niche et amplifie la différenciation des produits sur les marchés urbains de premier rang.
Par utilisateur final :
le commerce de détail en tête, le HoReCa s'accélère avec les recommandations des chaînes de restauration rapideEn 2025, le commerce de détail a revendiqué la part du lion du marché des croûtes de pizza sans gluten, représentant 52,75 % des dépenses totales. Les supermarchés et les hypermarchés ont renforcé cette domination en dédiant des allées entières aux plats surgelés sans gluten, améliorant la visibilité et l'accessibilité des produits. Associées à un merchandising en magasin robuste et à une gamme de produits diversifiée, ces stratégies ont favorisé les achats répétés. De plus, les plateformes d'épicerie en ligne amplifient cette croissance, proposant des achats groupés expédiés avec de la glace sèche pour maintenir l'intégrité des produits. Collectivement, ces éléments cimentent le statut du commerce de détail en tant que principal canal de vente.
Pendant ce temps, le segment HoReCa est en pleine ascension, avec des projections indiquant un TCAC de 7,18 %. Cette progression est largement attribuée aux géants du secteur comme Pizza Hut, Domino's et Papa John's, qui intègrent désormais des croûtes sans gluten certifiées à leurs menus. Une telle acceptation par le grand public renforce non seulement la confiance des consommateurs, mais normalise également les offres sans gluten dans la restauration décontractée. Pour renforcer davantage la sécurité alimentaire, les opérateurs adoptent des pratiques telles que l'utilisation de croûtes précuites emballées et d'ustensiles dédiés pour éviter les contaminations croisées. À mesure que les convives s'habituent à ces offres, cela stimule non seulement les ventes des restaurants, mais aussi la demande au détail, favorisant l'expansion globale du marché.

Analyse géographique
Marché des Croûtes de Pizza Sans Gluten en Amérique du Nord
En 2025, l'Amérique du Nord a dominé le marché avec une part de 37,19 %, soutenue par un étiquetage conforme aux normes de la FDA, une large disponibilité dans les rayons surgelés et le leadership des restaurants à service rapide (QSR) déployant des pâtes certifiées à l'échelle nationale. Les consommateurs américains dépensent entre 5 et 7 USD pour les options surgelées et entre 8 et 12 USD pour les produits frais, témoignant d'une volonté de payer une prime pour des alternatives sans gluten. Avec une prévalence de la maladie cœliaque avoisinant 1 %, une base médicale stable se dessine, stimulant la demande de produits sans gluten. Le Canada applique des réglementations similaires, facilitant des transactions transfrontalières plus fluides et garantissant la cohérence des produits, tandis que l'adoption au Mexique est principalement centrée sur les zones urbaines, la demande étant concentrée dans les métropoles où la sensibilisation et l'accessibilité sont plus élevées.
Marché des Croûtes de Pizza Sans Gluten en Europe
L'Europe bénéficie de l'harmonisation du Règlement 828/2014 et dispose d'une population diagnostiquée substantielle. Notamment, au Royaume-Uni, les dépenses liées aux produits sans gluten ont atteint 3,3 milliards GBP en 2025, soulignant la solidité de la base de consommateurs de la région et la préférence croissante pour les options sans gluten. Dr. Schär investit 28 millions EUR pour tripler sa production de chou-fleur en Italie, en Espagne et en Allemagne, ciblant les quelque 800 000 personnes cœliaques estimées en Allemagne et répondant à la demande croissante de produits sans gluten innovants. Bien que les formalités administratives liées au Brexit aient engendré des coûts supplémentaires, elles n'ont pas freiné la consommation au Royaume-Uni, où les produits sans gluten restent largement disponibles. La Scandinavie et le Benelux affichent une consommation par habitant élevée, portée par une forte sensibilisation et des chaînes d'approvisionnement bien établies, tandis que l'Europe de l'Est en est encore à ses débuts, avec une infrastructure limitée et une sensibilisation des consommateurs plus faible.
Marché des Croûtes de Pizza Sans Gluten en Asie-Pacifique, en Amérique Latine et au Moyen-Orient
L'Asie-Pacifique se distingue avec un CAGR robuste de 7,18 %, porté par la mise en œuvre du Chapitre 2.14 par la FSSAI en Inde et par des consommateurs chinois aisés achetant des produits surgelés sur des plateformes telles que Tmall et JD.com. Le marché des croûtes de pizza sans gluten connaît une expansion supplémentaire grâce au développement de la chaîne du froid et à la présence croissante de QSR occidentaux dans des villes comme Jakarta, Bangkok et Manille. Le Japon et l'Australie, avec leurs réglementations strictes et leur présence complète en rayon, illustrent des niches de marché matures. En Amérique latine, le Brésil et l'Argentine sont à l'avant-garde de la croissance, grâce à la Loi ANVISA 10.674 et à la stipulation de 10 ppm de l'ANMAT. Par ailleurs, le Moyen-Orient gagne en dynamisme, soutenu par la réglementation GSO 1021 de la SFDA saoudienne garantissant la certification des importations. Malgré les insuffisances de la chaîne du froid qui freinent la croissance dans les zones rurales profondes, les marchés urbains haut de gamme assurent l'essor mondial du marché des croûtes de pizza sans gluten.
Paysage concurrentiel
Concentration du Marché
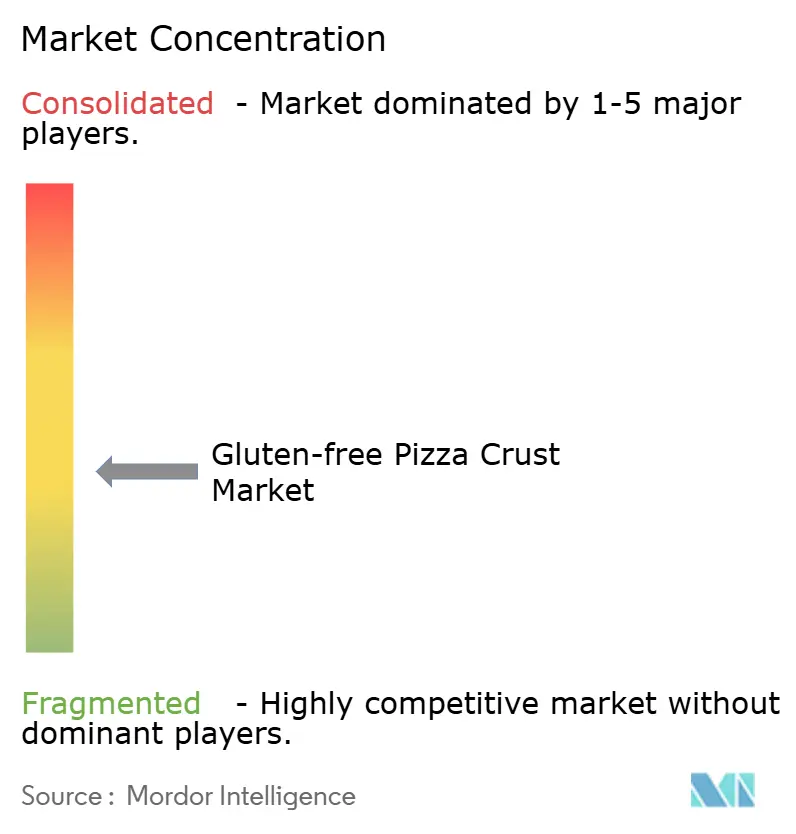
Les acteurs majeurs, notamment Dr. Schär, Udi's de Conagra, Rich Products et Schwan's, dominent un marché modérément fragmenté. Ces acteurs établis exploitent des lignes dédiées sans gluten, auditées selon les protocoles GFCO ou NSF, garantissant qu'ils respectent les seuils de <10 ppm. Cette conformité leur assure des emplacements de choix dans les grands supermarchés, leur permettant de maintenir une forte position sur le marché. Grâce à des flux de trésorerie robustes, ces leaders investissent dans des équipements d'extrusion à haute humidité, leur permettant de reproduire une mastication similaire au blé et d'élargir la portée des croûtes de pizza sans gluten. Ces investissements améliorent non seulement la qualité des produits, mais contribuent également à répondre à la demande croissante des consommateurs pour des alternatives sans gluten.
Des perturbateurs tels que Caulipower, Simple Mills et Cappello's s'appuient sur des récits centrés sur les tendances végétales et d'étiquetage propre. Reconnaissant le potentiel, des sociétés de capital-investissement ont effectué des mouvements stratégiques : Urban Farmer et Paine Schwartz ont acquis Caulipower en 2025, canalisant rapidement des fonds vers la recherche et le développement, la logistique directe aux consommateurs et le développement de références enrichies en protéines. Ces efforts ont permis à Caulipower d'élargir son portefeuille de produits et de renforcer sa présence sur le marché. Pendant ce temps, Flowers Foods a fait la une avec son acquisition de Simple Mills pour 795 millions USD, sécurisant des actifs qui bénéficient de la vérification Non-UPF, une caractéristique très appréciée des détaillants. Cette acquisition a permis à Flowers Foods de tirer parti de la préférence croissante des consommateurs pour les produits peu transformés et soucieux de la santé.
Dans ce paysage concurrentiel, la technologie et la certification jouent des rôles essentiels. Les brevets sur les paramètres d'extrusion, les séquences de déshydratation et les courbes de congélation servent de barrières contre l'imitation, garantissant que les entreprises peuvent protéger leurs procédés propriétaires. Parallèlement, les labels tiers fournissent une référence rapide pour l'assurance de la sécurité, renforçant la confiance des consommateurs et la crédibilité des marques. Les boulangeries régionales, expérimentant des recettes au manioc ou au riz fermenté, testent d'abord leurs offres sur les marchés de producteurs, insufflant une diversité culturelle dans leurs produits et jaugeant l'intérêt des consommateurs avant de passer à l'échelle de production. Alors que les plateformes de capital-investissement envisagent l'acquisition de marques locales, une vague de consolidation se profile, promettant de diversifier davantage le marché des croûtes de pizza sans gluten tout en permettant aux marques plus petites d'accéder à des réseaux de distribution et à des ressources plus larges.
Leaders du secteur des croûtes de pizza sans gluten
-
Dr. Schär AG/SPA
-
Conagra Brands
-
Rich Products Corp.
-
Venice Bakery
-
Caulipower
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Croûtes de Pizza Sans Gluten Entreprises couvertes dans ce rapport
- Dr. Schär AG/SPA
- Conagra Brands
- Caulipower
- Venice Bakery
- Rich Products Corp.
- Schwan’s Company
- Smart Flour Foods
- ItalCrust
- Feel Good Foods LLC
- New Cascadia Traditional
- Vicolo Cheese & Pizza Co.
- BFree Foods Ltd.
- Simple Mills Inc.
- Cappello's
- Little Northern Bakehouse (Silver Hills Bakery)
- Against the Grain Gourmet
- Conte's Pasta Company
- Wholly Wholesome
- New Grains Gluten-Free
Développements industriels récents dans Marché des Croûtes de Pizza Sans Gluten
- Juillet 2025 : Flowers Foods a finalisé son acquisition de Simple Mills pour 795 millions USD, sécurisant 240 millions USD de ventes nettes. Cette acquisition permet également à Flowers Foods d'élargir son réseau de distribution, renforçant sa présence sur le marché et consolidant son portefeuille de produits.
- Octobre 2024 : Papa John's a élargi ses offres de croûtes de pizza sans gluten, désormais élaborées à partir de céréales anciennes. L'entreprise a également investi dans la formation du personnel et des équipements de production dédiés pour cette gamme.
- Septembre 2024 : En réponse aux directives actualisées de la FDA sur l'étiquetage des allergènes, le secteur a exprimé des préoccupations, soulignant la nécessité de divulgations plus transparentes sur le gluten. Les parties prenantes font valoir qu'un étiquetage plus clair est essentiel pour garantir la sécurité des consommateurs et répondre à la demande croissante d'informations détaillées sur les allergènes, en particulier pour les personnes souffrant de sensibilités au gluten ou de maladie cœliaque.
Périmètre du rapport sur le marché mondial des croûtes de pizza sans gluten
Les croûtes de pizza sans gluten sont définies comme des bases de pizza fabriquées sans blé, orge, seigle ou autres ingrédients contenant du gluten, utilisant généralement des farines et amidons alternatifs tels que le riz, le maïs, l'amande ou la pomme de terre. Le périmètre du marché comprend le type de produit, la forme, l'utilisation finale et la géographie. Par type de produit, le marché est segmenté en croûtes à base de farine de riz, croûtes à base de chou-fleur, croûtes aux céréales anciennes et autres types de croûtes de pizza. En fonction de la forme, le marché est segmenté en croûte surgelée et croûte fraîche. En fonction de l'utilisation finale, le marché est segmenté en HoReCa et commerce de détail. Le rapport fournit une analyse détaillée des principales économies en Amérique du Nord, en Europe, en Asie-Pacifique, en Amérique du Sud, au Moyen-Orient et en Afrique.
Aperçu de la segmentation
| Croûtes à base de farine de riz |
| Croûtes à base de chou-fleur |
| Croûtes aux céréales anciennes |
| Autres types |
| Croûte surgelée |
| Croûte fraîche |
| HoReCa | |
| Commerce de détail | Supermarchés/Hypermarchés |
| Épiceries | |
| Boutiques de vente en ligne | |
| Autres détaillants |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| France | |
| Royaume-Uni | |
| Espagne | |
| Pays-Bas | |
| Italie | |
| Pologne | |
| Suède | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Indonésie | |
| Corée du Sud | |
| Thaïlande | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Afrique du Sud | |
| Arabie Saoudite | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Croûtes à base de farine de riz | |
| Croûtes à base de chou-fleur | ||
| Croûtes aux céréales anciennes | ||
| Autres types | ||
| Par forme | Croûte surgelée | |
| Croûte fraîche | ||
| Par utilisateur final | HoReCa | |
| Commerce de détail | Supermarchés/Hypermarchés | |
| Épiceries | ||
| Boutiques de vente en ligne | ||
| Autres détaillants | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| France | ||
| Royaume-Uni | ||
| Espagne | ||
| Pays-Bas | ||
| Italie | ||
| Pologne | ||
| Suède | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Indonésie | ||
| Corée du Sud | ||
| Thaïlande | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Afrique du Sud | ||
| Arabie Saoudite | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des croûtes de pizza sans gluten ?
La taille du marché des croûtes de pizza sans gluten est évaluée à 4,03 milliards USD en 2026 et devrait atteindre 5,23 milliards USD d'ici 2031.
Quelle région domine le marché aujourd'hui ?
L'Amérique du Nord détient la plus grande part à 37,19 % en 2025, soutenue par une surveillance réglementaire solide et une large disponibilité des produits.
Quel type de produit connaît la croissance la plus rapide ?
Les croûtes à base de chou-fleur devraient afficher un TCAC de 6,22 % jusqu'en 2031, bénéficiant de la demande en produits d'origine végétale et à étiquette propre.
Pourquoi les croûtes sans gluten coûtent-elles plus cher que les bases de pizza ordinaires ?
Elles reposent sur des farines spécialisées, des lignes de production dédiées et des certifications tierces, qui augmentent tous les coûts de fabrication d'environ 2 à 2,5 fois.