
Taille et part du marché des additifs pour produits de boulangerie surgelés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
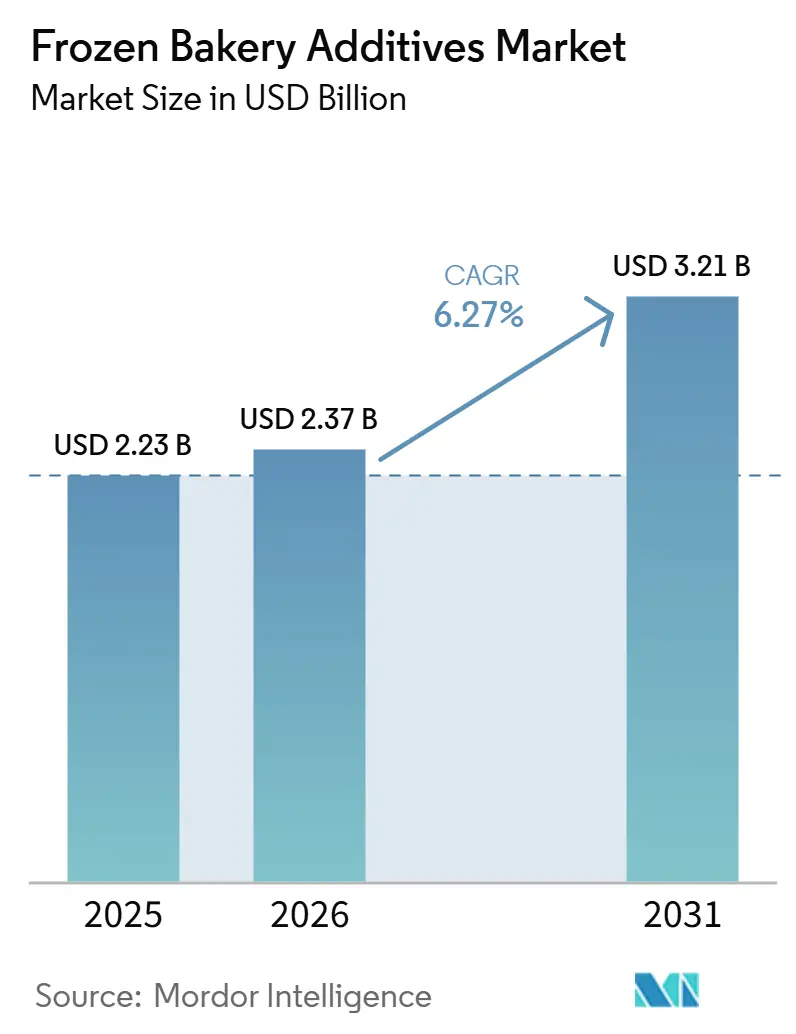
| Taille du Marché (2026) | 2.37 Milliards de dollars |
| Taille du Marché (2031) | 3.21 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.27 % |
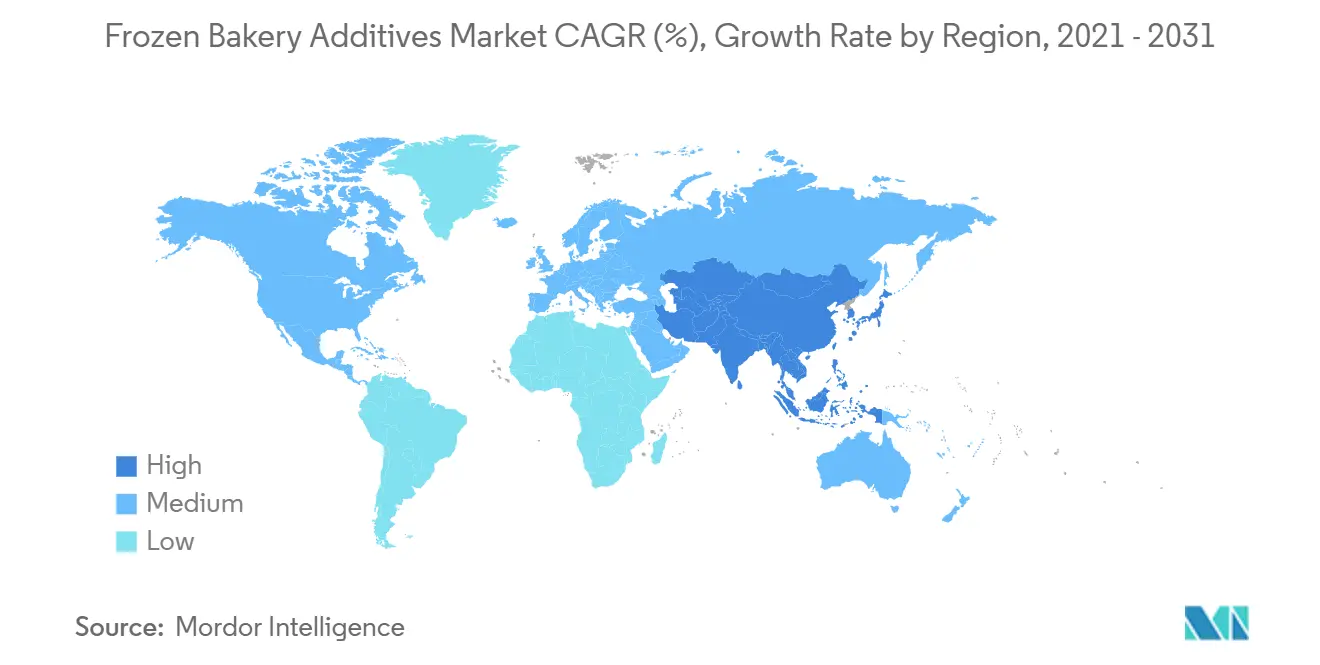
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des additifs pour produits de boulangerie surgelés par Mordor Intelligence
La taille du marché des additifs pour boulangerie surgelée était évaluée à 2,23 milliards USD en 2025 et devrait croître de 2,37 milliards USD en 2026 pour atteindre 3,21 milliards USD d'ici 2031, à un CAGR de 6,27% pendant la période de prévision (2026-2031). Le marché des additifs pour boulangerie surgelée est en expansion, car les boulangers industriels, les détaillants et les chaînes de restauration collective s'appuient de plus en plus sur les pâtes surgelées, les produits précuits et les modèles de cuisson différée pour réduire la pression sur la main-d'œuvre et améliorer la régularité de la production. L'Europe reste le marché de référence car son système boulanger est vaste, industrialisé et étroitement lié aux exigences avancées de la chaîne du froid et de la qualité, tandis que l'Asie-Pacifique continue d'offrir la voie de croissance volumique la plus forte à mesure que les ménages urbains achètent davantage de produits de boulangerie surgelés via les formats de commerce moderne. Le marché des additifs pour boulangerie surgelée est également reconfiguré par la pression de reformulation, notamment lorsque les boulangers remplacent les améliorants de pâte synthétiques, les oxydants chimiques et les colorants d'origine pétrolière par des enzymes, des émulsifiants à base de lécithine et d'autres systèmes plus compatibles avec les étiquettes propres, tout en maintenant leurs performances sous les contraintes de congélation-décongélation. Les fournisseurs répondent en passant d'ingrédients à fonction unique vers des systèmes de performance plus larges qui apportent résistance de la pâte, durée de conservation, moelleux de la mie, tolérance au procédé et étiquettes plus propres dans une seule formulation. Cela maintient le marché des additifs pour boulangerie surgelée compétitif, mais cela valorise également les entreprises capables d'accompagner leurs clients dans les démarches réglementaires, les tests applicatifs et l'adaptation des produits aux spécificités régionales.
Principaux enseignements du rapport
- Par type, les émulsifiants ont dominé avec 38,73% de la part de marché des additifs pour boulangerie surgelée en 2025, tandis que les enzymes devraient se développer à un CAGR de 8,17% jusqu'en 2031.
- Par forme, la poudre détenait 63,86% du marché des additifs pour boulangerie surgelée en 2025, tandis que les additifs liquides devraient croître à un CAGR de 7,75% de 2026 à 2031.
- Par application, les fonds de pizza ont capturé 48,63% de la part de marché des additifs pour boulangerie surgelée en 2025 ; les gâteaux et pâtisseries devraient progresser à un CAGR de 7,39% sur la même période.
- Par géographie, l'Europe représentait 31,59% du marché des additifs pour boulangerie surgelée en 2025, mais l'Asie-Pacifique est en voie d'atteindre un CAGR de 6,85% d'ici 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Demande croissante de consommation de boulangerie surgelée axée sur la commodité | +1.4% | Mondial, avec une concentration en Amérique du Nord, en Europe et en Asie-Pacifique urbaine | Court terme (≤ 2 ans) |
| Reformulation clean-label dans les lignes de boulangerie industrielle | +1.2% | Amérique du Nord et Union européenne en priorité, avec un débordement vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Innovation enzymatique améliorant la stabilité au cycle congélation-décongélation et la tolérance des pâtes | +1.1% | Mondial, porté par l'Europe et l'Amérique du Nord | Moyen terme (2 à 4 ans) |
| Croissance des formats de pâte surgelée et de boulangerie à cuire | +0.9% | Amérique du Nord, Europe et marchés sélectionnés d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Croissance de la distribution au détail des produits de boulangerie prêts à cuire | +0.7% | Amérique du Nord, Europe et Asie-Pacifique urbaine | Court terme (≤ 2 ans) |
| Premiumisation des pâtisseries surgelées et des pâtes feuilletées | +0.6% | Europe, Amérique du Nord, avec des gains précoces en Corée du Sud et en Australie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande Croissante pour la Consommation de Boulangerie Surgelée Axée sur la Commodité
Le marché des additifs pour boulangerie surgelée bénéficie d'un changement durable dans la façon dont les ménages et les opérateurs de restauration collective gèrent le temps, la main-d'œuvre et la planification des repas dans les économies développées et en cours d'urbanisation. Les formats de boulangerie surgelée s'inscrivent dans cette tendance car ils réduisent les étapes de préparation, facilitent la gestion des stocks et permettent aux détaillants et aux opérateurs de finaliser les produits à proximité du point de vente sans constituer de grandes équipes de production internes. ADM a déclaré en 2026 que plus de 80% des consommateurs américains sont favorables à la reformulation des ingrédients dans les produits alimentaires, tandis que 70% des consommateurs dans le monde préfèrent des déclarations d'ingrédients reconnaissables, indiquant que la demande de commodité est désormais étroitement liée aux attentes en matière d'ingrédients plutôt qu'au prix ou à la rapidité seuls[1]. Dans le marché des additifs pour boulangerie surgelée, cette combinaison pousse les boulangers à choisir des additifs qui préservent la texture, la stabilité et la durée de conservation tout en maintenant des étiquettes plus faciles à défendre auprès des consommateurs et des régulateurs. La demande s'élargit également en Chine, en Indonésie, au Vietnam et dans d'autres marchés urbains asiatiques, où les achats répétés augmentent via les canaux de commerce moderne et les clubs-entrepôts, offrant aux fournisseurs d'additifs un cycle produit plus court et moins de marge pour les échecs de formulation.
Reformulation Étiquette Propre sur les Lignes de Boulangerie Industrielle
Le marché des additifs pour boulangerie surgelée est également tiré vers l'avant par une évolution réglementaire et commerciale vers des étiquettes plus propres sur les grandes lignes de boulangerie industrielle. La Food and Drug Administration américaine a révoqué l'autorisation du Rouge FD&C n° 3 dans les aliments en janvier 2025 et a fixé une date limite au 15 janvier 2027 pour les fabricants alimentaires, transformant ainsi la reformulation des colorants d'une tâche progressive en une exigence de conformité datée[2]. En 2025, la FDA a également pris des mesures pour accélérer l'élimination progressive des colorants synthétiques d'origine pétrolière et a approuvé de nouveaux additifs colorants naturels, ce qui a élargi la gamme des alternatives mais a accentué l'urgence des travaux de substitution pour les fabricants disposant de larges portefeuilles de produits. L'Association Américaine des Boulangers a rapporté en février 2026 que près de 95% de ses entreprises membres n'utilisent plus l'azodicarbonamide, et le groupe visait une élimination totale d'ici le 31 décembre 2026, tandis que son engagement sur les colorants de 2025 prolongeait la voie de l'étiquette propre plus avant dans les produits de boulangerie[3]. Cela est important dans le marché des additifs pour boulangerie surgelée car la conformité façonne désormais les décisions d'achat à l'échelle industrielle, et les fournisseurs disposant de systèmes enzymatiques, de lécithine, de conservation naturelle et de colorants alternatifs sont plus susceptibles de remporter des contrats à long cycle.
Innovation Enzymatique Améliorant la Stabilité à la Congélation-Décongélation et la Tolérance de la Pâte
Le marché des additifs pour boulangerie surgelée bénéficie d'un fort soutien des systèmes enzymatiques qui font désormais bien plus que la simple conversion de l'amidon ou le conditionnement de la pâte. Novonesis a déclaré en 2025 que sa solution Novamyl Boost aide à contrôler la rétrogradation de l'amidon, qui est l'une des principales raisons pour lesquelles les produits de boulangerie surgelés perdent leur moelleux et leur fraîcheur pendant le stockage et la distribution. Cela est important car les fabricants de boulangerie surgelée ont besoin d'additifs qui fonctionnent de manière constante à travers la congélation, le stockage, la décongélation et la cuisson finale sans provoquer de variation dans la texture de la mie ou le volume. IFF a également promu des systèmes à base de phospholipase, tels qu'ENOVERA, qui reproduisent les fonctions de renforcement de la pâte autrefois assurées par des émulsifiants synthétiques, démontrant comment les plateformes enzymatiques commencent à remplacer plusieurs postes dans une seule formule. Dans le marché des additifs pour boulangerie surgelée, cette convergence renforce l'argument en faveur de l'adoption des enzymes, car les boulangers peuvent aligner les objectifs d'étiquette propre, le contrôle des coûts et la performance du procédé dans une seule décision. Il en résulte une attention accrue aux formulations multifonctionnelles, notamment chez les grands boulangers qui ont besoin de résultats de production stables dans de nombreuses usines et formats de produits.
Croissance des Formats de Pâte Surgelée et de Boulangerie en Cuisson Différée
Le marché des additifs pour boulangerie surgelée continue de bénéficier de l'essor des formats de pâte surgelée et de cuisson différée dans les supermarchés, les épiceries de proximité et les chaînes de restauration collective. L'AIBI a noté que la méthode de cuisson différée transforme le paysage de la boulangerie, reflétant un glissement plus large de la production artisanale locale vers la fabrication centralisée avec finition en magasin. Ce glissement augmente l'intensité en additifs car chaque format, y compris les produits précuits, entièrement surgelés et les systèmes de fermentation retardée, soumet la pâte à des contraintes mécaniques et thermiques différentes. Le Pulso Croustibake DF de Lesaffre a été développé spécifiquement pour les procédés de précuisson surgelée, sans émulsifiants, démontrant que les fournisseurs ne s'appuient plus sur des améliorants génériques pour cette partie du marché des additifs pour boulangerie surgelée. À mesure que davantage de détaillants s'appuient sur des modèles de cuisson différée pour équilibrer les revendications de fraîcheur avec l'efficacité de la main-d'œuvre, les systèmes d'additifs doivent protéger la levée au four, la structure de la croûte, la tolérance de la pâte et la résilience au stockage à travers plusieurs étapes de production. Cela maintient une demande forte pour des combinaisons ciblées d'enzymes et d'émulsifiants pouvant être ajustées à une fenêtre de procédé spécifique plutôt qu'utilisées comme solutions générales de boulangerie.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Complexité réglementaire autour des additifs alimentaires | -0.5% | Mondial, avec la charge de conformité la plus élevée dans l'Union européenne et en Amérique du Nord | Long terme (≥ 4 ans) |
| Sensibilité des enzymes aux conditions de traitement | -0.4% | Mondial, plus prononcé en Asie-Pacifique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Défis de formulation lors des cycles de congélation-décongélation | -0.4% | Mondial | Moyen terme (2-4 ans) |
| Préoccupations relatives à l'étiquetage des allergènes et des OGM | -0.3% | Amérique du Nord et Union européenne en priorité, avec une pression émergente en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Complexité Réglementaire Autour des Additifs Alimentaires
Le marché des additifs pour boulangerie surgelée est confronté à un véritable frein lié à la difficulté de naviguer simultanément dans plusieurs systèmes d'approbation qui se chevauchent. Les fournisseurs souhaitant vendre la même solution enzymatique, conservatrice ou colorante en Amérique du Nord et en Europe se heurtent souvent à des normes de documentation, des délais d'approbation et des interprétations d'utilisation des produits différents. Les révisions proposées par la FDA en juillet 2025 au 21 CFR Partie 136, qui couvre les normes d'identité pour les produits de boulangerie tels que le pain, les petits pains et les brioches, ont montré que même les catégories de boulangerie familières restent soumises à des ajustements réglementaires. Dans le marché des additifs pour boulangerie surgelée, cela ralentit la commercialisation car les travaux de formulation peuvent être achevés avant que les positions d'utilisation légale soient pleinement clarifiées sur les marchés cibles. La charge pèse le plus lourdement sur les petits fournisseurs, qui manquent souvent de grandes équipes réglementaires et peuvent perdre des parts au profit des multinationales capables de gérer les enregistrements, les allégations et les dossiers techniques dans plusieurs juridictions.
Sensibilité des Enzymes aux Conditions de Traitement
Le marché des additifs pour boulangerie surgelée doit également gérer le fait que les enzymes ne se comportent pas toujours de manière constante lorsque les conditions de production s'écartent des plages idéales. Les lignes de boulangerie surgelée exposent la pâte au stress de mélange, aux variations de température, à la surgélation, au stockage, à la décongélation et à la fermentation différée, et chaque étape peut affaiblir l'activité enzymatique si le système n'est pas soigneusement conçu. Dans les usines avancées, cela peut encore créer des variations de lot à lot en termes de volume, de mie et de manipulation de la pâte, tandis que dans les installations moins automatisées, le problème peut être plus difficile à détecter avant que les produits n'atteignent les rayons. Cela limite le rythme d'adoption dans certaines parties de l'Asie-Pacifique et de l'Amérique du Sud, où la qualité de la chaîne du froid et la surveillance des procédés sont moins uniformes qu'en Europe occidentale ou en Amérique du Nord. Le marché des additifs pour boulangerie surgelée a donc besoin de supports protecteurs plus performants, d'approches d'encapsulation et d'un accompagnement applicatif, ce qui augmente les coûts et prolonge le temps nécessaire pour passer de l'essai à l'utilisation commerciale complète.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Type :
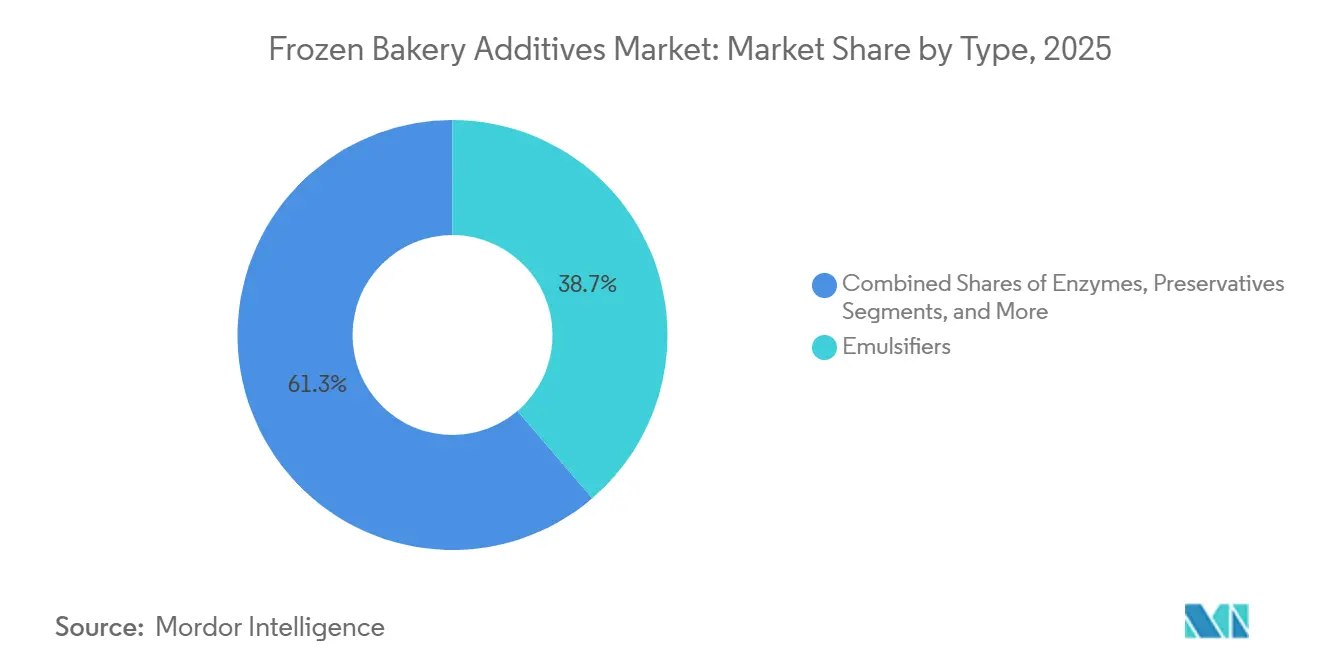
Les Émulsifiants Ancrent les Volumes Tandis que les Enzymes Redéfinissent l'Économie de FormulationLes émulsifiants détenaient 38,73% du marché en 2025, les maintenant en tête même si les enzymes progressaient vers une croissance plus rapide dans le marché des additifs pour boulangerie surgelée. Leur position reste solide car ils jouent toujours un rôle central dans l'extensibilité de la pâte, le moelleux de la mie, la rétention des gaz et la distribution des matières grasses lors d'un long stockage surgelé et de manipulations répétées. De nombreux boulangers industriels continuent de dépendre des émulsifiants car ils sont familiers, évolutifs et plus faciles à intégrer dans les systèmes de production existants qu'une reformulation complète basée uniquement sur les enzymes. Dans le même temps, le secteur des additifs pour boulangerie surgelée s'éloigne progressivement des types d'émulsifiants moins reconnaissables dans certaines applications, au profit d'options à base de lécithine qui correspondent mieux aux attentes en matière d'étiquetage. Cargill a publiquement encadré ce changement autour de la lécithine à base de soja et de tournesol pour les applications de boulangerie, reflétant la façon dont les grands fournisseurs d'ingrédients alignent leurs stratégies de portefeuille sur les tendances d'approvisionnement à étiquette plus propre.
Les enzymes devraient croître à un CAGR de 8,17% jusqu'en 2031, ce qui en fait le type à la croissance la plus rapide dans la composition de la taille du marché des additifs pour boulangerie surgelée par taux de croissance. Leur attrait vient de la capacité à combiner plusieurs fonctions, notamment le renforcement de la pâte, la rétention de la fraîcheur, le contrôle de la texture et, dans certains cas, le remplacement partiel des émulsifiants synthétiques ou des améliorants chimiques. Novonesis et d'autres fournisseurs ont poussé cette transition en montrant comment les systèmes enzymatiques peuvent soutenir la réduction du sucre, la fraîcheur et la tolérance dans des conditions de boulangerie exigeantes. Les conservateurs restent également importants, notamment lorsque des alternatives à base de blé fermenté ou de romarin peuvent protéger la durée de conservation sans trop s'éloigner des attentes en matière d'étiquetage, tandis que les additifs colorants sont désormais soumis à une pression accrue à mesure que les colorants d'origine pétrolière perdent leur acceptation réglementaire. Les autres types d'additifs, notamment les agents oxydants et réducteurs, restent importants dans la production à grand volume, mais leur marge d'expansion se réduit à mesure que les systèmes enzymatiques multifonctionnels prennent en charge une plus grande partie de la discussion sur la valeur dans le marché des additifs pour boulangerie surgelée.



Par Forme :
La Poudre Détient la Part Majoritaire Tandis que le Liquide Gagne du Terrain sur les Lignes à Haut DébitLa poudre détenait 63,86% du marché en 2025, ce qui en fait la forme dominante dans le marché des additifs pour boulangerie surgelée. La poudre reste largement utilisée car elle se conserve bien, s'intègre aux flux de travail par lots standard et fonctionne dans les boulangeries sans systèmes avancés de dosage liquide. Elle est particulièrement pratique pour les petits boulangers industriels, les opérateurs artisanaux de cuisson différée et les installations où les conditions de procédé changent souvent ou où le contrôle de la température pendant la distribution n'est pas toujours constant. Les formats en poudre facilitent également la distribution de mélanges d'enzymes et d'émulsifiants à une large gamme de clients sans imposer de mises à niveau d'installation du côté de l'utilisateur. C'est pourquoi la poudre conserve une large base dans le marché des additifs pour boulangerie surgelée, même si les réseaux de boulangerie plus automatisés commencent à privilégier les systèmes liquides.
Les additifs liquides devraient croître à un CAGR de 7,75% jusqu'en 2031, ce qui confère à cette forme la dynamique la plus rapide dans le marché des additifs pour boulangerie surgelée. La croissance est étroitement liée aux grandes lignes industrielles, où le dosage en ligne permet un contrôle plus précis de la concentration, une réduction des déchets et une distribution plus homogène des ingrédients dans les systèmes de mélange continu. Les préparations enzymatiques liquides gagnent en attention dans la production à grand volume de pain, de petits pains et de fonds de pizza car la standardisation est plus importante lorsque la production fonctionne à grande échelle et que les défauts sont coûteux. À mesure que l'automatisation de la boulangerie se répand, le segment liquide est susceptible de combler une partie de l'écart avec la poudre, notamment dans les usines construites autour du débit, de la production centralisée et de la réduction de la dépendance à la main-d'œuvre. Le secteur des additifs pour boulangerie surgelée ne s'éloigne donc pas de la poudre d'un seul coup, mais il construit clairement un argument plus solide en faveur des liquides là où la base d'équipements et la conception du procédé peuvent en tirer profit.
Par Application :
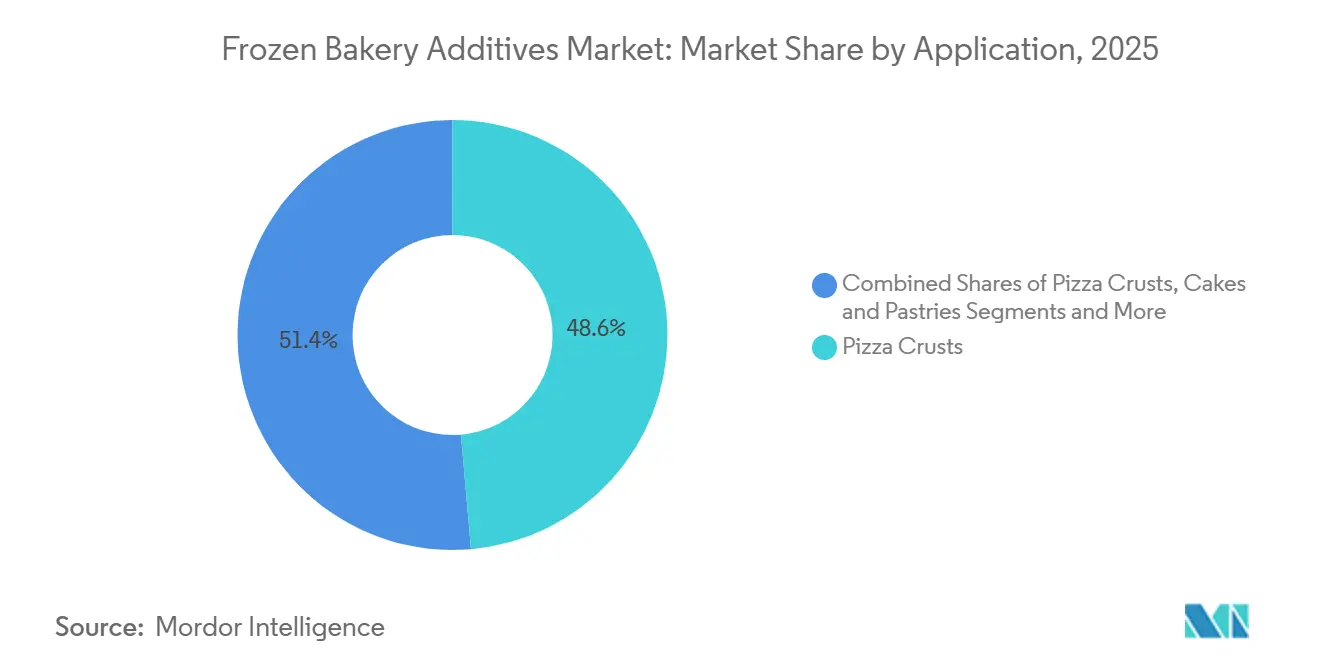
Les Fonds de Pizza Commandent la Part de Marché Tandis que les Gâteaux et Pâtisseries Surpassent en CroissanceLes fonds de pizza représentaient 48,63% de la taille du marché des additifs pour boulangerie surgelée en 2025, ce qui en fait le leader incontesté en volume par application. Leur échelle provient de la force combinée de la pizza surgelée au détail et de la demande des restaurants à service rapide, qui dépendent tous deux d'un comportement fiable de la pâte à travers la congélation, le stockage, le transport et la cuisson finale. Cette application nécessite également une performance d'additifs plus étroitement coordonnée car la structure du gluten, l'activité de la levure, la rétention du moelleux et le contrôle des moisissures doivent tous fonctionner ensemble dans des conditions de production et de cuisson variées. Le pain et les petits pains restent une grande catégorie en tonnage dans le marché des additifs pour boulangerie surgelée, mais leur croissance en valeur est plus modérée car de nombreuses formulations sont déjà matures et le pouvoir de fixation des prix est plus étroit. Les cookies et biscuits occupent également une place stable, notamment dans les programmes de marque distributeur où la tolérance à la congélation et le contrôle des coûts comptent tous les deux.
Les gâteaux et pâtisseries devraient croître à un CAGR de 7,39% jusqu'en 2031, ce qui en fait l'application à la croissance la plus rapide dans le marché des additifs pour boulangerie surgelée. La croissance ici reflète une demande plus forte pour les desserts surgelés premium, les viennoiseries du petit-déjeuner et les articles en portions individuelles dans les canaux de vente au détail et de restauration collective. Ces produits sont plus techniquement sensibles que les systèmes de pain standard car la structure feuilletée, la stabilité de la garniture, le moelleux et la finition visuelle influencent tous la façon dont les consommateurs jugent la qualité. Cette sensibilité valorise les enzymes spécialisées, les améliorants de pâte, les alternatives aux émulsifiants et les systèmes de conservation qui peuvent soutenir un positionnement premium sans augmenter les pertes de production. Les autres utilisations, notamment les pancakes, les gaufres et les produits de boulangerie ethniques spéciaux, restent plus modestes aujourd'hui, mais elles continuent d'élargir la carte des applications du marché des additifs pour boulangerie surgelée à mesure que les rayons surgelés se diversifient.

Analyse géographique
Marché européen des additifs pour boulangerie surgelée
L'Europe détenait 31,59% du marché des additifs pour boulangerie surgelée en 2025, maintenant sa position régionale de leader en valeur. La force de la région repose sur une large base de boulangeries industrielles, des réseaux de chaîne du froid matures et des exigences élevées en matière de qualité des produits, qui nécessitent des performances précises des additifs dans les formats surgelés et de cuisson différée. L'AIBI a indiqué que les boulangeries industrielles représentent 70% de la production boulangère européenne totale et a évalué cette production à 158 milliards EUR, ce qui explique pourquoi l'Europe reste un centre de demande central pour les systèmes d'ingrédients en grands volumes. L'Allemagne demeure un centre de consommation majeur en raison de son infrastructure industrielle de panification, de sa solide base d'ingénierie boulangère et de la demande soutenue pour les formats de pain de seigle, multicéréales et de pâte surgelée. Des recherches publiées par le FEI-Bonn et l'Institut de technologie de Karlsruhe renforcent également le rôle de l'Europe en démontrant que les enzymes lipases peuvent remplacer les émulsifiants synthétiques dans les applications de boulangerie fine et réduire les matières grasses ajoutées jusqu'à 50% dans certains produits sans diminuer la qualité.
Marché nord-américain des additifs pour boulangerie surgelée
La France et l'Italie présentent des profils de demande distincts sur le marché des additifs pour boulangerie surgelée, les traditions boulangères locales déterminant les types d'additifs que les fournisseurs doivent proposer. La France génère une forte demande pour des systèmes protégeant la structure des pâtes feuilletées dans les applications de viennoiserie et de pâtisserie, tandis que l'Italie continue d'accroître l'utilisation de systèmes de conservation naturels dans les produits industriels qui doivent conserver un profil gustatif de type artisanal. La Pologne, la Belgique et les Pays-Bas gagnent également en importance à mesure que les rôles de production régionale et d'exportation s'élargissent au sein du système boulanger européen. L'Amérique du Nord reste le deuxième bloc régional en importance sur le marché des additifs pour boulangerie surgelée et se trouve au cœur d'un cycle majeur de reformulation, porté par les mesures réglementaires américaines et les engagements des organisations professionnelles. L'action de la FDA concernant le Rouge n° 3 et son mouvement plus large contre les colorants d'origine pétrolière, conjugués aux engagements de l'American Bakers Association sur l'azodicarbonamide et les colorants, ont accéléré la transition vers des agents améliorants à base d'enzymes, des colorants naturels et des systèmes de conservation plus propres.
Marché des additifs pour boulangerie surgelée en Asie-Pacifique, en Amérique du Sud et au Moyen-Orient et Afrique
L'investissement d'ADM en 2026 à Erlanger, dans le Kentucky, qui a élargi de 40% les capacités en colorants et arômes d'origine naturelle, montre que les fournisseurs augmentent leur capacité nationale pour accompagner cette évolution sur le marché nord-américain des additifs pour boulangerie surgelée. L'Asie-Pacifique devrait croître à un CAGR de 6,85% jusqu'en 2031, ce qui en fait la région à la croissance la plus rapide sur la carte des parts de marché des additifs pour boulangerie surgelée. La Chine reste le principal moteur de volume, car le commerce de détail moderne, l'expansion des clubs-entrepôts et les investissements dans la chaîne du froid continuent d'améliorer l'accès aux produits de boulangerie surgelée, tandis que l'Inde devient un marché à forte croissance à mesure que l'urbanisation et l'expansion de la restauration rapide stimulent la demande de formats de boulangerie plus standardisés. Le Japon conserve son importance en tant que marché premium et techniquement exigeant, et l'Asie du Sud-Est gagne en pertinence à mesure que la consommation et la capacité de fabrication locale s'améliorent. L'Amérique du Sud est portée par le Brésil, où les investissements dans la production locale aident les fournisseurs à réduire les coûts de fret et à adapter les produits plus directement aux besoins boulangères régionaux, tandis que le Moyen-Orient et l'Afrique progressent à partir d'une base plus modeste, grâce à l'amélioration continue des capacités de fabrication alimentaire, de la production boulangère conforme aux normes halal et de la pénétration de la chaîne du froid.
Paysage concurrentiel
Concentration du Marché
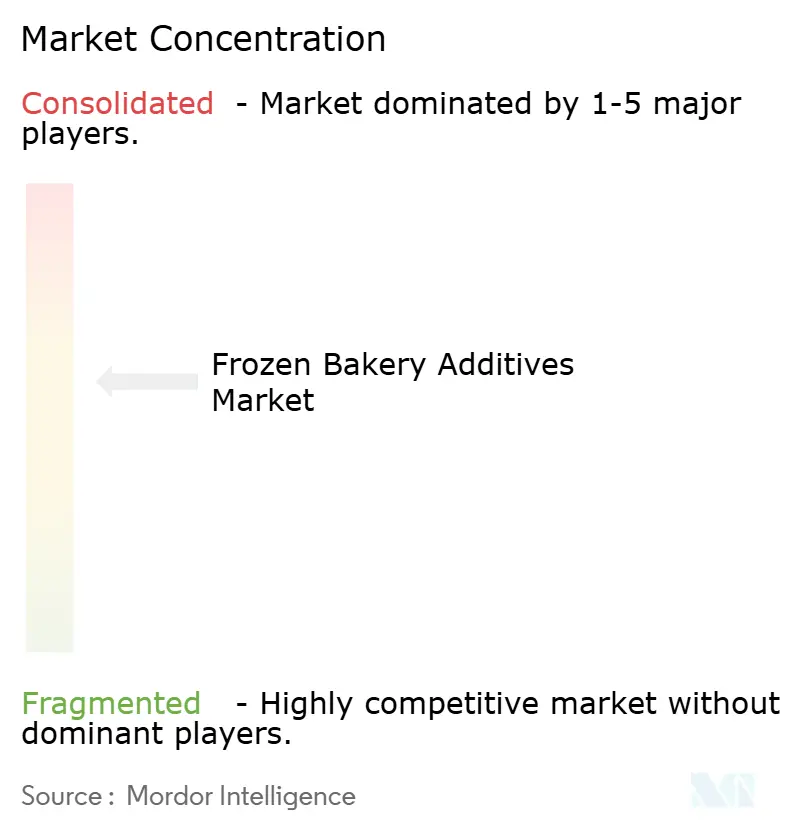
Le marché des additifs pour boulangerie surgelée présente une structure modérément consolidée, avec IFF, Cargill, Kerry Group, Corbion et Puratos formant le principal niveau de leadership mondial, tandis que Novonesis, Lesaffre, Palsgaard, Lallemand, Amano Enzyme et DSM-Firmenich exercent une pression par une spécialisation technique plus approfondie. Cette structure est importante car les clients ont souvent besoin de plus que des ingrédients seuls et recherchent plutôt un accompagnement réglementaire, un dépannage des procédés et un travail applicatif pour réduire le risque de reformulation. L'accord d'IFF en mai 2026 pour vendre 90% de son activité d'ingrédients alimentaires à CVC Capital Partners pour 4,3 milliards USD est l'un des mouvements stratégiques les plus clairs dans le marché des additifs pour boulangerie surgelée car il modifie la structure de propriété autour d'un large portefeuille d'ingrédients pertinents pour la boulangerie. Corbion a également renforcé sa position en rapportant de solides résultats 2025 liés aux solutions de conservation naturelle et de durée de conservation, puis en exposant sa stratégie BRIGHT 2030 avec des objectifs de croissance et de marge qui soutiennent un investissement continu dans les ingrédients spéciaux. Ces mouvements montrent que l'échelle compte toujours dans le marché des additifs pour boulangerie surgelée, mais que la croissance rentable est de plus en plus liée à des solutions haute performance et compatibles avec les étiquettes propres plutôt qu'à une simple fourniture de volume.
La concurrence évolue également car la stratégie produit se déplace vers des systèmes multifonctionnels qui remplacent plusieurs ingrédients dans une seule formule. Le portefeuille d'enzymes de boulangerie de Kerry reflète cette direction car il est construit autour de gains de performance en termes de résistance de la pâte, de volume et de durée de conservation, ce qui correspond à ce que les grands clients de boulangerie surgelée demandent désormais aux fournisseurs. Novonesis a positionné la boulangerie comme un domaine de pénétration stratégique dans le cadre de sa Stratégie 2030, ce qui montre que les enzymes restent l'un des outils de croissance les plus importants dans le marché des additifs pour boulangerie surgelée. Les acteurs régionaux et de niveau intermédiaire répondent en se concentrant sur la profondeur applicative plutôt que d'essayer d'égaler les larges portefeuilles des plus grandes multinationales. Les améliorants de précuisson surgelée et de viennoiserie de Lesaffre, par exemple, montrent comment la spécialisation peut créer de la valeur pour les clients dans des procédés de boulangerie étroitement définis.
La localisation est devenue un autre outil concurrentiel important dans le marché des additifs pour boulangerie surgelée car les clients souhaitent une sécurité d'approvisionnement et un accompagnement de formulation spécifique à la région. Le démarrage par Palsgaard de la production d'émulsifiant en poudre pour gâteaux Emulpals au Brésil en octobre 2025 en est un exemple clair car il améliore la réactivité locale et réduit la dépendance au fret pour les clients des Amériques. Lallemand a également élargi sa portée grâce à l'acquisition d'AIT Ingredients en juin 2025, ce qui a renforcé sa base technique dans les solutions d'ingrédients pour la boulangerie, la meunerie et les pâtes alimentaires. Le tableau concurrentiel dans le marché des additifs pour boulangerie surgelée reste donc actif plutôt que fermé, avec de grandes entreprises défendant leurs parts grâce à l'échelle et à l'étendue du portefeuille, et des spécialistes gagnant là où l'expertise spécifique au procédé, une adaptation plus rapide ou un accompagnement de formulation à étiquette plus propre comptent le plus.
Leaders du secteur des additifs pour produits de boulangerie surgelés
-
International Flavors & Fragrances Inc.
-
Cargill, Incorporated
-
Kerry Group PLC
-
Corbion N.V.
-
Puratos Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des additifs pour boulangerie surgelée Entreprises couvertes dans ce rapport
- International Flavors & Fragrances Inc.
- Cargill, Incorporated
- Kerry Group PLC
- Corbion N.V.
- Puratos Group
- Lesaffre International, SAS
- Associated British Foods plc
- Novonesis Group
- DSM-Firmenich
- Tate & Lyle PLC
- Archer Daniels Midland Company
- Palsgaard A/S
- Bakels Group
- Ingredion Incorporated
- Dawn Foods
- Lallemand Inc.
- Riken Vitamin Group
- Givaudan S.A.
- Amano Enzyme Inc.
- Il Granaio delle Idee s.r.l.
Développements industriels récents dans Marché des additifs pour boulangerie surgelée
- Octobre 2025 : Palsgaard a lancé la production d'émulsifiants en poudre pour gâteaux Emulpals® au Brésil, son premier site de fabrication en dehors du Danemark, afin de renforcer la résilience de la chaîne d'approvisionnement des Amériques et de proposer des variantes de formulation spécifiques à la région pour les fabricants de boulangerie brésiliens et latino-américains.
- Juin 2025 : Lallemand Baking a finalisé l'acquisition d'AIT Ingredients, spécialiste des solutions d'ingrédients pour les secteurs de la boulangerie, de la meunerie et des pâtes alimentaires, renforçant ainsi le portefeuille technique et la portée géographique de Lallemand sur les principaux marchés de la boulangerie industrielle.
- Juin 2024 : CSM Ingredients a lancé SlimBAKE et une margarine sans additifs (E-free) pour répondre à la demande croissante de solutions plus saines et clean-label dans les produits de boulangerie surgelée et feuilletée. SlimBAKE est une émulsion conçue pour réduire la teneur en matières grasses des produits de boulangerie finis jusqu'à 30 %, tout en préservant le goût, la texture et les caractéristiques de transformation.
Périmètre du Rapport sur le Marché des Additifs pour Boulangerie Surgelée
Les additifs pour boulangerie surgelée sont des ingrédients fonctionnels utilisés pour améliorer la qualité, la stabilité, la durée de conservation, la texture, la saveur et les performances de traitement des produits de boulangerie surgelés. Le marché des additifs pour boulangerie surgelée est segmenté par type, forme, application et géographie. Par type, le marché comprend les émulsifiants, les enzymes, les conservateurs, les additifs colorants, les additifs aromatisants et autres types d'additifs. Par forme, le marché est catégorisé en poudre et liquide. Par application, le marché couvre le pain et les petits pains, les fonds de pizza, les gâteaux et pâtisseries, les cookies et biscuits, et autres applications de boulangerie. Par géographie, le rapport couvre l'Amérique du Nord, l'Europe, l'Asie-Pacifique, l'Amérique du Sud et le Moyen-Orient et l'Afrique, avec la taille du marché et les prévisions fournies pour chaque région. Pour chaque segment, la taille du marché et les prévisions ont été réalisées sur la base de la valeur (milliards USD).
Aperçu de la segmentation
| Émulsifiants |
| Enzymes |
| Conservateurs |
| Additifs colorants |
| Additifs aromatisants |
| Autres |
| Poudre |
| Liquide |
| Pain et petits pains |
| Fonds de pizza |
| Gâteaux et pâtisseries |
| Biscuits et gâteaux secs |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie saoudite | |
| Émirats arabes unis | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type | Émulsifiants | |
| Enzymes | ||
| Conservateurs | ||
| Additifs colorants | ||
| Additifs aromatisants | ||
| Autres | ||
| Par forme | Poudre | |
| Liquide | ||
| Par application | Pain et petits pains | |
| Fonds de pizza | ||
| Gâteaux et pâtisseries | ||
| Biscuits et gâteaux secs | ||
| Autres | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Qu'est-ce qui stimule la croissance des additifs pour boulangerie surgelée ?
La croissance provient de l'utilisation croissante des pâtes surgelées et de la cuisson différée, de la demande de commodité et de la reformulation à étiquette propre, le marché devant atteindre 3,21 milliards USD d'ici 2031 à un CAGR de 6,27%.
Quel type d'additif domine la demande actuelle ?
Les émulsifiants ont dominé en 2025 avec une part de 38,73% car ils restent essentiels à la stabilité de la pâte, au moelleux de la mie et aux performances à la congélation-décongélation.
Quel type connaît la croissance la plus rapide ?
Les enzymes sont le type à la croissance la plus rapide, avec une croissance prévue de 8,17% jusqu'en 2031, car les boulangers les utilisent pour remplacer ou réduire plusieurs additifs traditionnels.
Quelle application utilise le plus d'additifs ?
Les fonds de pizza détenaient la plus grande part d'application à 48,63% en 2025 en raison de leur échelle dans la pizza surgelée au détail et la demande des restaurants à service rapide.
Pourquoi l'Europe est-elle la région leader ?
L'Europe détenait une part de 31,59% en 2025 en raison de sa grande base de boulangerie industrielle, de ses systèmes avancés de chaîne du froid et de ses exigences élevées en matière de qualité.