
Taille et part du marché des lubrifiants automobiles en France
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
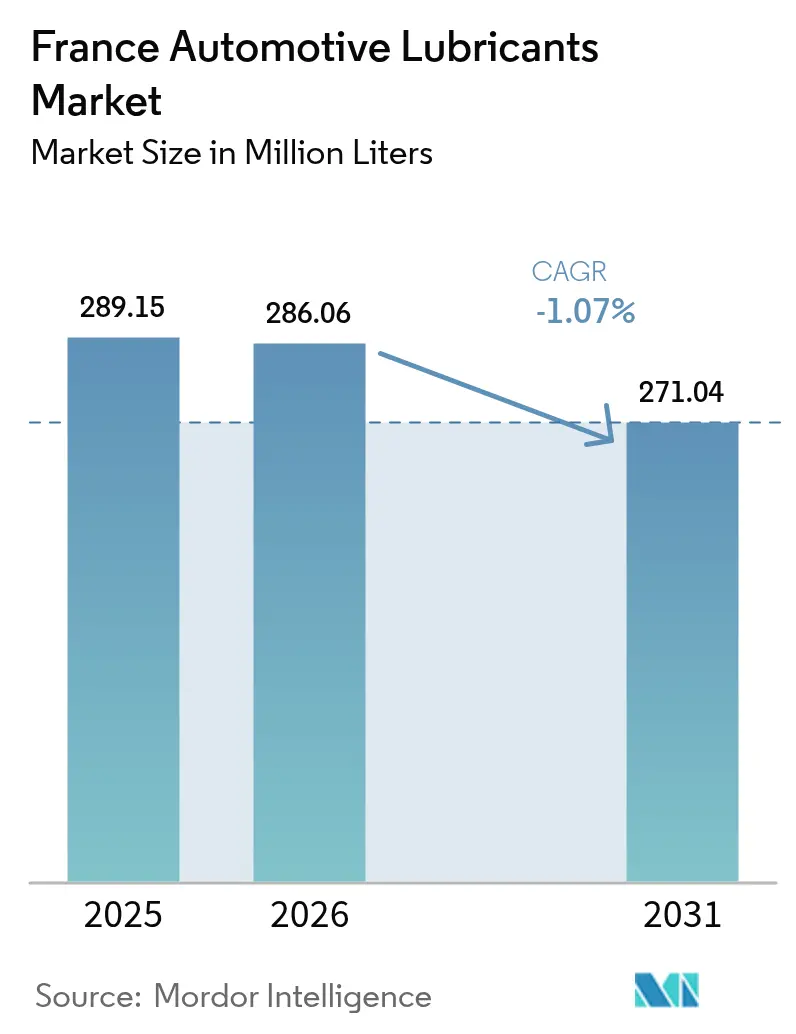
| Taille du marché de l'année de base (2025) | 289.15 Millions de litres |
| Volume du Marché (2026) | 286.06 Millions de litres |
| Volume du Marché (2031) | 271.04 Millions de litres |
| Growth Rate (2026 - 2031) | -1.07 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des lubrifiants automobiles en France par Mordor Intelligence
La taille du marché des lubrifiants automobiles en France a été évaluée à 289,15 millions de litres en 2025 et devrait progresser de 286,06 millions de litres en 2026 pour atteindre 271,04 millions de litres d'ici 2031, avec un TCAC de -1,07 % durant la période de prévision (2026-2031). Ce rétrécissement signale un pivot décisif, passant de l'expansion volumique vers une spécialisation axée sur la valeur, à mesure que l'électrification, l'allongement des intervalles de vidange et les réglementations Euro-7 convergent. Malgré la baisse des volumes, les formulations synthétiques premium, les huiles de base re-raffinées et les offres de services à valeur ajoutée numérique maintiennent la rentabilité des fournisseurs. Les flottes commerciales continuent de générer une demande relativement stable, grâce à une activité de transport de marchandises résiliente et à une intensité lubrifiante plus élevée par véhicule. La croissance de la logistique urbaine, les impulsions réglementaires en faveur de la circularité et le passage à la maintenance prédictive basée sur la télématique reconfigurent collectivement les stratégies de mise sur le marché dans le secteur des lubrifiants automobiles en France.
Principaux enseignements du rapport
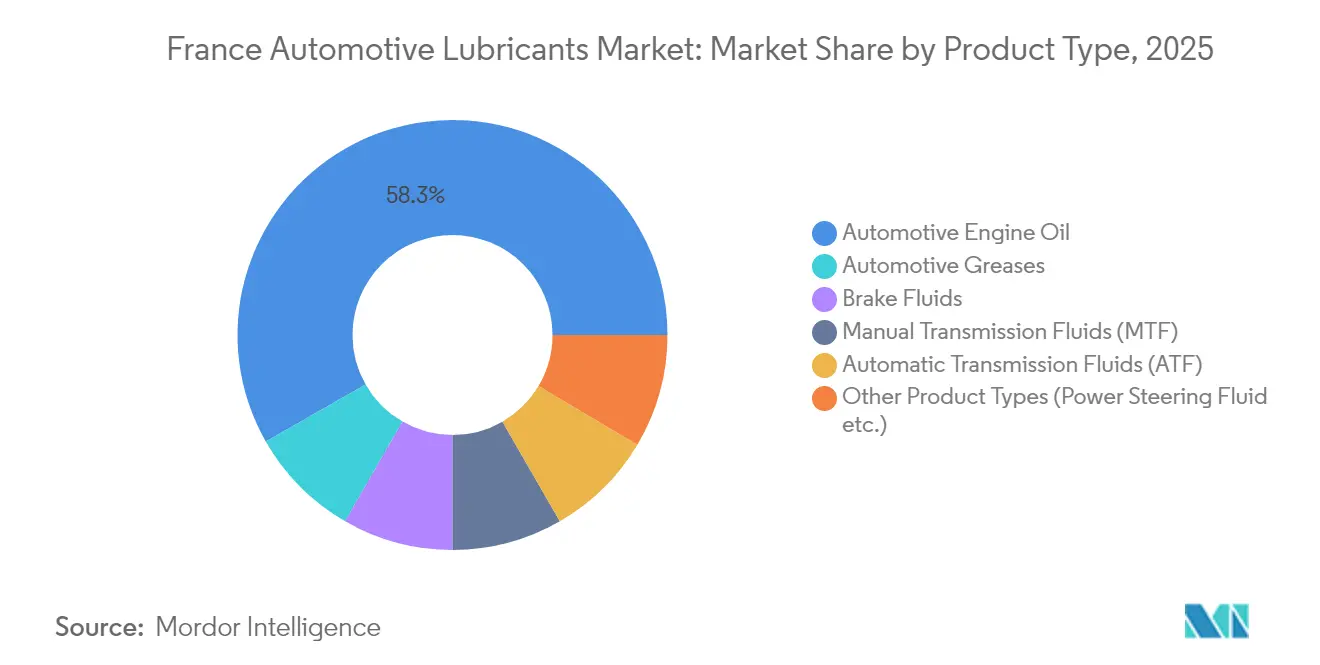
- Par type de produit, les huiles moteur automobiles ont dominé avec 58,25 % de la part de marché des lubrifiants automobiles en France en 2025. Les fluides de transmission automatique ont enregistré le déclin le plus rapide, avec un TCAC de -0,91 %, jusqu'en 2031.
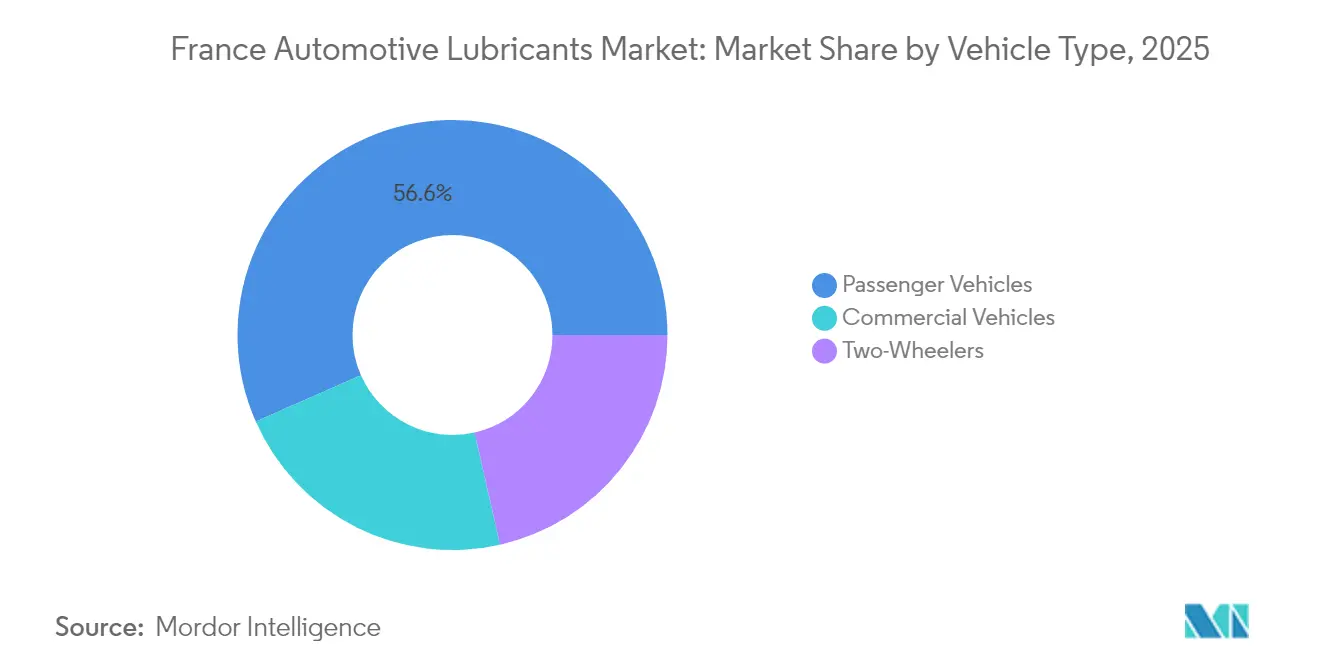
- Par type de véhicule, les véhicules particuliers représentaient 56,60 % de la taille du marché des lubrifiants automobiles en France en 2025. Les véhicules commerciaux ont affiché la trajectoire la plus résiliente avec un TCAC de -0,66 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des lubrifiants automobiles en France
Analyse de l'impact des facteurs de croissance*
| Facteurs de croissance | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Rebond post-COVID des immatriculations de nouveaux véhicules | +0.3% | National avec répercussions sur les marchés adjacents de l'UE | Court terme (≤ 2 ans) |
| Des limites Euro-7 plus strictes favorisant les huiles faible viscosité | +0.2% | À l'échelle de l'UE avec adoption anticipée en France et en Allemagne | Moyen terme (2 à 4 ans) |
| Essor des flottes de livraison du dernier kilomètre | +0.4% | Paris, Lyon, Marseille, villes secondaires | Moyen terme (2 à 4 ans) |
| Expansion des flottes d'autopartage et d'abonnement | +0.1% | France métropolitaine | Long terme (≥ 4 ans) |
| Loi sur l'économie circulaire accélérant l'adoption des huiles de base re-raffinées | +0.2% | National et aligné sur l'UE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Rebond post-COVID des immatriculations de nouveaux véhicules
Les immatriculations de véhicules commerciaux ont progressé en 2024. La hausse des camions et fourgonnettes de logistique est portée par l'expansion du commerce électronique et la relocalisation des chaînes d'approvisionnement. Les lubrifiants pour usage intensif maintiennent ainsi leur pertinence, car les opérateurs de flotte privilégient la disponibilité et la fiabilité. Des cycles de remplacement plus longs, typiquement de cinq à sept ans, contribuent à stabiliser la demande de lubrifiants même à mesure que l'ensemble du parc de véhicules légers s'électrifie plus rapidement. Les fournisseurs concentrent leurs ressources sur les huiles moteur diesel premium, les liquides de refroidissement longue durée et les fluides de pont conçus spécifiquement pour les applications à forte charge. À mesure que les volumes de voitures particulières baissent, les flottes commerciales deviennent le groupe de clientèle central sur le marché des lubrifiants automobiles en France.
Des limites Euro-7 plus strictes favorisant les formulations faible viscosité
Les normes Euro-7, entrées en vigueur en novembre 2026, introduisent des seuils de nombre de particules descendant à 10 nm et imposent la durabilité des émissions sur des durées de vie prolongées[1]Jan Dornoff et Felipe Rodríguez, « Euro 7 : La nouvelle norme d'émissions pour les véhicules légers et lourds dans l'Union européenne », Conseil international pour un transport propre, theicct.org. Pour se conformer à ces exigences, les constructeurs automobiles français homologuent des grades 0W-20 et 0W-16 qui réduisent le frottement et améliorent la consommation de carburant jusqu'à 2 %. Ces faibles viscosités comprennent également des packages d'additifs à faible teneur en SAPS pour protéger les systèmes de post-traitement. Les huiles de base synthétiques à haute stabilité oxydative dominent désormais les homologations de premier remplissage en usine, incitant les formulateurs à reformuler leurs portefeuilles. La réglementation élève ainsi la proposition de valeur des synthétiques premium sur le marché des lubrifiants automobiles en France.
Essor des flottes de livraison du dernier kilomètre
Les fourgonnettes de livraison urbaine parcourent généralement 200 à 300 kilomètres par jour dans des conditions d'arrêts et de redémarrages fréquents. Les plateformes de télématique collectent des données sur la qualité de l'huile en temps réel, prolongeant les intervalles de vidange de 15 à 25 % grâce à la maintenance conditionnelle. Par conséquent, la demande évolue des grades conventionnels à fort volume vers des synthétiques à base de PAO ou GTL à plus longue durée de vie. Les contrats de service intégrés, regroupant l'approvisionnement en lubrifiants, l'analyse des données et la gestion des filtres, créent de nouveaux gisements de revenus qui compensent la réduction des litres vendus. Les grands intégrateurs de services négocient des appels d'offres nationaux, un arrangement qui intensifie la concurrence sur le support technique plutôt que sur le seul prix au sein du marché des lubrifiants automobiles en France.
Expansion des flottes d'autopartage et d'abonnement
Les véhicules partagés accumulent le triple ou le quadruple du kilométrage des voitures en propriété privée, ce qui amplifie la consommation de lubrifiants par unité même à mesure que la taille totale de la flotte se réduit. Les opérateurs exigent des huiles agréées par les constructeurs avec des performances documentées sur des cycles de conduite variés pour protéger les valeurs résiduelles. Les synthétiques 0W-20 à longue durée de vie, combinés à une surveillance par capteurs, aident les flottes à atteindre leurs objectifs de disponibilité tout en réduisant les temps d'arrêt en atelier. Les fournisseurs remportant ces contrats proposent généralement des formations, des kits de prélèvement d'huile et des tableaux de bord numériques. Ce schéma d'utilisation accru soutient ainsi la premiumisation malgré la pression globale sur les volumes dans le marché des lubrifiants automobiles en France.
Analyse de l'impact des facteurs de contrainte*
| Facteurs de contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Intervalles de vidange prolongés imposés par les constructeurs | –0.8% | Marques premium européennes | Moyen terme (2 à 4 ans) |
| Essor des essieux électriques étanches et sans huile | –0.4% | Mondial, accéléré dans l'UE | Long terme (≥ 4 ans) |
| Maintenance prédictive basée sur la télématique réduisant les vidanges | –0.3% | Flottes commerciales | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Intervalles de vidange prolongés imposés par les constructeurs
Les marques européennes premium approuvent désormais des intervalles de service de 30 000 kilomètres, réduisant la demande annuelle d'huile. Les spécifications exigent une résistance robuste à l'oxydation et la rétention du TBN, stimulant le passage vers les synthétiques à teneur intermédiaire en SAPS et à pleine teneur en SAPS. Les constructeurs automobiles français suivent ce schéma pour réduire les frais de garantie. Les ateliers enregistrent par conséquent moins de visites et compensent par la vente additionnelle d'huiles de meilleure qualité et de services annexes. Si les marges par litre s'améliorent, ce facteur de contrainte reste le principal frein aux volumes sur le marché des lubrifiants automobiles en France.
Essor des essieux électriques étanches et sans huile
Les essieux électriques intégrés fournis par ZF et Bosch arrivent pré-remplis en usine avec des graisses à vie, supprimant les exigences traditionnelles en huile de pont. La couverture de garantie s'étend sur 200 000 à 300 000 kilomètres, éliminant pratiquement les opportunités de remplissage de service. Cette migration technologique érode la demande d'huiles pour engrenages hypoïdes mais ouvre simultanément des niches pour les fluides diélectriques et les graisses spéciales. Les fournisseurs se diversifient dans ces segments pour amortir l'impact sur le marché des lubrifiants automobiles en France.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : Les huiles moteur conservent leur domination mais font face à une pression sélective
La taille du marché français des lubrifiants automobiles pour les huiles moteur représente 58,25 % du volume total. Un parc important de véhicules à moteur à combustion interne (MCI) avec un âge moyen de 9,2 ans soutient la demande de base. L'Euro-7 oriente le mix vers les grades 0W-20 et 0W-16, augmentant ainsi la pénétration des huiles synthétiques. Les fluides de direction assistée diminuent à mesure que la direction électrique à assistance électrique (EPS) devient universelle, tandis que les liquides de frein restent stables en raison des intervalles de remplacement obligatoires. Les fluides de transmission automatique enregistrent la baisse la plus prononcée à -0,91 % à mesure que les unités à double embrayage étanches se multiplient.
Les huiles moteur synthétiques captent une part croissante en répondant aux limites de faible teneur en SAPS et de volatilité qui protègent les filtres à particules. Les formulateurs utilisent des huiles de base de Groupe III+ et de poly-alpha-oléfines pour assurer la stabilité à l'oxydation sur des intervalles de 20 000 à 30 000 kilomètres. Les formulations longue durée permettent aux ateliers de compenser la réduction des vidanges en facturant des tarifs premium. La teneur en produits re-raffinés augmente également, portée par les incitations de l'économie circulaire. Les graisses bénéficient d'une demande stable pour les roulements de roue, les points de châssis et les roulements de moteur de véhicules électriques, équilibrant les réductions observées ailleurs sur le marché des lubrifiants automobiles en France.


Par type de véhicule : Les véhicules commerciaux amortissent le déclin global
Les voitures particulières représentaient 56,60 % de la part du marché des lubrifiants automobiles en France en 2025 ; cependant, elles devraient supporter le déclin le plus marqué en raison de l'électrification et de l'allongement des intervalles de vidange. Les groupes motopropulseurs hybrides compriment davantage l'intensité lubrifiante en faisant fonctionner les moteurs de manière intermittente. À l'inverse, les véhicules commerciaux affichent un TCAC plus modéré de -0,66 % jusqu'en 2031. Les camions longue distance et les autobus consomment deux à trois fois plus d'huile par véhicule que les voitures particulières, préservant la demande d'huiles diesel 15W-40 et 10W-30 certifiées pour les systèmes de post-traitement Euro VI-E.
Les fourgonnettes de livraison urbaine transitent progressivement vers des groupes motopropulseurs électriques, notamment pour les trajets inférieurs à 200 kilomètres. Cependant, le fret routier à longue distance reste dépendant du diesel compte tenu des contraintes de poids des batteries et de recharge. Par conséquent, le segment se bifurque : les flottes intra-urbaines évoluent vers des fluides spéciaux à faible volume mais à forte marge, tandis que les flottes interurbaines maintiennent de grands volumes de grades conventionnels. Les deux-roues conservent une pertinence de niche, notamment dans les régions rurales où les motocycles de navetteurs utilisent des huiles JASO-MA 10W-40. Collectivement, ces dynamiques modèrent la contraction des volumes sur le marché des lubrifiants automobiles en France.
Analyse géographique
Les pôles de production en Île-de-France, en Auvergne-Rhône-Alpes et dans les Hauts-de-France concentrent l'essentiel de la formulation de lubrifiants et de la fabrication automobile nationales. La proximité entre les usines Stellantis et les installations de formulation de TotalEnergies réduit les coûts logistiques et soutient des modifications de formulation agiles alignées sur les déploiements Euro-7. Paris, Lyon et Marseille ancrent l'activité de livraison du dernier kilomètre, stimulant la demande d'huiles diesel synthétiques 5W-30 longue durée et de graisses synthétiques. Le cluster portuaire atlantique autour du Havre facilite l'importation d'huiles de base de Groupe II, complétant la production locale de re-raffinage d'ExxonMobil.
Les régions rurales présentent une densité plus élevée de véhicules à MCI, soutenant les ventes de multigrades minéraux. Les programmes gouvernementaux de prime à la casse orientent les remplacements vers des voitures hybrides ou électriques, diluant progressivement ces volumes. Le commerce transfrontalier avec la Belgique et l'Allemagne introduit une pression concurrentielle de la part des marques paneuropéennes, mais les acteurs nationaux s'appuient sur leur familiarité avec les règles françaises de garantie et d'émissions. Le cadre de responsabilité des producteurs de l'ADEME garantit des taux de collecte d'huiles usagées supérieurs à 90 %, alimentant les installations de re-raffinage qui sous-tendent les ambitions circulaires du marché des lubrifiants automobiles en France.
Paysage réglementaire
Les lubrifiants automobiles commercialisés sur le marché français relèvent de la conformité chimique européenne, notamment REACH pour l'enregistrement des substances et CLP pour la classification et l'étiquetage. L'ANSES soutient la mise en œuvre nationale, et la France désigne des autorités compétentes telles que la Direction Générale de la Prévention des Risques (DGPR) pour REACH et la Direction Générale du Travail (DGT) pour la surveillance CLP.
En matière de durabilité, la France applique un régime de Responsabilité Élargie du Producteur (REP) pour les huiles minérales et synthétiques dans le cadre de la loi AGEC sur l'économie circulaire et du décret du 27 octobre 2021, qui fixe des obligations relatives à la reprise et au traitement des huiles usagées. Cela redéfinit le coût de service pour les producteurs et importateurs. Les normes et exigences d'écolabel influencent également la formulation et les allégations. L'AFNOR coordonne la normalisation nationale et maintient les références NF et NF EN pertinentes utilisées par l'écosystème automobile et des fluides, par exemple la NF EN 17181 pour les tests de biodégradabilité des lubrifiants. Des mises à jour de la gouvernance du système de normalisation français ont été introduites par le décret n° 2026-93 (13 février 2026). Sur le plan du positionnement environnemental, les critères de l'Écolabel européen pour les lubrifiants au titre de la décision de la Commission (UE) 2018/1702 restent en vigueur jusqu'au 31 décembre 2028, offrant un cadre reconnu pour la biodégradabilité et la toxicité aquatique qui recoupe les règles d'achat des flottes, des collectivités et des applications sensibles.
Analyse de la chaîne de valeur
La chaîne de valeur des lubrifiants automobiles en France commence par les huiles de base (Groupe II importé, Groupe III domestique et flux régénérés) et les additifs. Elle se poursuit par le mélange et le conditionnement chez les grands acteurs intégrés et les mélangeurs indépendants, avant d'atteindre la distribution via les réseaux de remplissage OEM et concessionnaires, les chaînes de service rapide, les ateliers indépendants, le commerce de détail et le e-commerce, et l'approvisionnement direct des flottes commerciales via des appels d'offres nationaux. Des organismes sectoriels tels que le Centre Professionnel des Lubrifiants (CPL) soutiennent les statistiques de marché et la coordination sectorielle, tandis que le CSNIL représente les fabricants et négociants indépendants de lubrifiants dans leurs interactions avec les pouvoirs publics.
La collecte et la régénération en fin de vie sont devenues un élément structurel de la chaîne dans le cadre du dispositif REP. Cyclevia, créée en tant qu'éco-organisme par le CPL pour gérer la REP des huiles minérales et synthétiques, coordonne les flux d'huiles usagées vers la régénération et d'autres filières de traitement. Depuis avril 2025, Cyclevia est passée à un modèle REP mixte incluant une responsabilité opérationnelle directe pour la collecte et la régénération d'une partie des gisements d'huiles usagées, en complément des contributions financières. Cela renforce l'interface opérationnelle entre distributeurs de lubrifiants, collecteurs et régénérateurs, et place la traçabilité, la logistique et la qualification des huiles de base régénérées au cœur de la compétitivité des fournisseurs en France.
Paysage concurrentiel
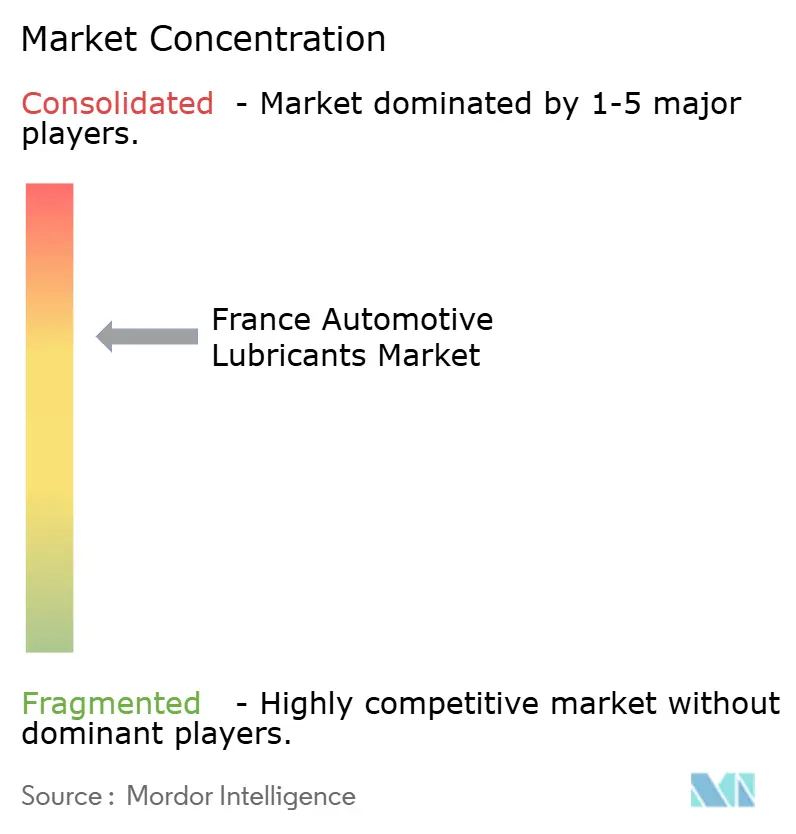
L'industrie des lubrifiants automobiles en France est modérément consolidée. TotalEnergies associe son intégration de raffinage à des partenariats, tels que l'accord avec le réseau de services Point S. BP p.l.c. a annoncé un examen stratégique de son unité Castrol, ce qui pourrait potentiellement reconfigurer la dynamique concurrentielle à travers l'Europe[2]Jean-Guy Debord, « BP lance un examen stratégique de son activité mondiale de lubrifiants », Europétrole, euro-petrole.com. Les initiatives d'huiles de base re-raffinées créent des espaces blancs pour les formulateurs de taille intermédiaire. Les entreprises s'appuient sur leur palmarès en sport automobile pour sécuriser des niches de performance. De nouveaux entrants spécialisés dans les fluides de gestion thermique pour véhicules électriques émergent, bien que les volumes actuels restent faibles. La numérisation entraîne un pivot de la vente de produits vers l'offre groupée de services, les fournisseurs intégrant des capteurs et des analyses dans les contrats de lubrifiants. La combinaison de la baisse des volumes et de la complexité croissante des services intensifie la concurrence sur la capacité technique plutôt que sur le prix au sein du marché des lubrifiants automobiles en France.
Leaders de l'industrie des lubrifiants automobiles en France
TotalEnergies
Shell plc
BP p.l.c.
Exxon Mobil Corporation
Motul
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
L'harmonisation et les homologations OEM créent une voie de commercialisation pour les huiles moteur premium et les offres de service associées en France, particulièrement là où les spécifications liées à la garantie restreignent le panel de fournisseurs. En janvier 2026, Stellantis a mis en œuvre les spécifications de lubrifiants FPW9.55535/XX qui consolident de nombreuses exigences héritées en six normes unifiées. En mai 2026, TotalEnergies et Stellantis ont renouvelé et élargi leur partenariat européen pour couvrir les 10 marques de Stellantis, tout en lançant les gammes co-marquées TotalEnergies Quartz MOPAR et Quartz EV3R MOPAR SUSTAINera, homologuées pour les nouvelles spécifications FPW. Ces homologations mises à jour soutiennent des formulations spécifiques aux applications (basse viscosité, low-SAPS, vidange longue), et accroissent la pertinence des offres groupées de support technique, de formation et de surveillance de l'état des huiles pour les canaux concessionnaires et ateliers indépendants gérant une conformité OEM plus stricte.
La circularité et les huiles de base régénérées représentent un espace blanc concret où réglementation et programmes OEM convergent. TotalEnergies a positionné le Quartz EV3R 10W40 comme un produit fabriqué à partir de 100 % d'huiles de base régénérées sous la marque Stellantis SUSTAINera, associant les objectifs d'économie circulaire à une voie de mise sur le marché homologuée par un constructeur plutôt qu'à de simples allégations de durabilité générales. Avec le dispositif REP français pour les huiles minérales et synthétiques, et l'exécution opérationnelle soutenue par Cyclevia, les fournisseurs disposent d'une marge de différenciation sur la qualification de contenu régénéré, la participation à la collecte des huiles usagées, et les propositions en boucle fermée pour les flottes et réseaux de service, même si les volumes de marché globaux se contractent.
Développements récents du secteur
- Juin 2026 : Motul a inauguré une plateforme logistique de 45 000 mètres carrés à Nangis, en France, en partenariat avec FM Logistic, dédiée aux opérations mondiales de sa division lubrifiants haute performance. Cette capacité supplémentaire d'entreposage et de traitement des commandes soutient les niveaux de service et le positionnement des stocks pour les distributeurs et ateliers, permettant un réapprovisionnement plus rapide des références premium et spécialisées.
- Juin 2025 : BP p.l.c. a lancé une revue stratégique incluant la cession potentielle de son activité de lubrifiants Castrol dans le cadre d'un plan de rotation d'actifs. Cette décision a introduit une incertitude sur la propriété et les priorités d'investissement d'une grande marque de lubrifiants présente en Europe, influençant le positionnement concurrentiel pour les contrats d'approvisionnement et les partenariats de distribution.
- Mai 2024 : Cyclevia a fait progresser la mise en œuvre du dispositif REP français pour les huiles minérales et synthétiques en renforçant la coordination de la collecte et du traitement, en amont de sa transition ultérieure vers un modèle mixte en 2025. Ce renforcement de l'exécution opérationnelle a accru l'importance de la conformité, de la traçabilité et de la gestion de fin de vie dans la planification de mise sur le marché des lubrifiants en France.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Ce marché couvre les lubrifiants consommés par les véhicules routiers en France, comptabilisés comme lubrifiants finis vendus pour l'entretien et la maintenance courants, et mesurés par la demande totale en volume, la valeur étant dérivée d'hypothèses de prix.
Exclusions de périmètre : nous excluons les lubrifiants utilisés uniquement pour les équipements industriels, le transport maritime, l'aviation, le rail, ainsi que les applications de construction ou d'agriculture hors route, même s'ils sont vendus par des canaux similaires.
Aperçu de la segmentation
- Par type de produit
- Huile moteur automobile
- 0W-XX
- 5W-XX
- 10W-XX
- 15W-XX
- Monogrades
- Autres grades
- Fluides de transmission manuelle (MTF)
- Fluides de transmission automatique (ATF)
- Liquides de frein
- Graisses automobiles
- Autres types de produits (fluide de direction assistée, etc.)
- Huile moteur automobile
- Par type de véhicule
- Véhicules particuliers
- Véhicules commerciaux
- Deux-roues
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir le contexte de la demande et ancrer le modèle à des signaux publics reproductibles. Nous examinons généralement les indicateurs d'immatriculation et de parc de véhicules en France et dans l'UE à l'aide de l'INSEE et d'Eurostat, et nous suivons les statistiques de transport routier et de mobilité publiées par le ministère français de la Transition écologique et par l'Agence européenne pour l'environnement. Pour le contexte des spécifications et de l'évolution des produits lubrifiants, nous utilisons également des sources techniques et normatives ouvertes telles que les séquences d'huile ACEA et les recommandations de classification de viscosité SAE, ce qui aide à expliquer l'évolution du mix de viscosité et de formulation au fil du temps.
Pour traduire le volume en valeur et vérifier la cohérence de la tendance, nous procédons à des recoupements avec les rapports annuels d'entreprises, les présentations aux investisseurs et la presse réputée traitant du marché français des lubrifiants (y compris les signaux de tonnage et de mix de grades). Si nécessaire, nous utilisons des données financières et actualités payantes pour confirmer l'exposition et le calendrier, et des jeux de données payants spécialisés dans les lubrifiants pour valider les fourchettes de prix habituelles par famille de produits et canal en France. Les sources mentionnées ci-dessus ne sont données qu'à titre illustratif, et nous avons examiné d'autres références publiques et payantes pour collecter des points de données, valider les hypothèses et clarifier les lacunes.
Entretiens et enquêtes primaires
Le travail primaire a porté sur la validation des véritables moteurs de la consommation et des prix en France, car les volumes publiés seuls n'expliquent pas les évolutions du mix produits. Nous avons échangé avec des équipes de chaîne d'approvisionnement et commerciales, des réseaux d'ateliers, des gestionnaires de maintenance de flottes et des distributeurs, puis avons effectué des vérifications de suivi pour confirmer les intervalles de vidange, la part du premium et la répartition entre véhicules particuliers et véhicules commerciaux dans tout le pays.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 37 % | Dirigeants (CXO) : 12 % |
| Rang intermédiaire : 49 % | Responsables fonctionnels/d'unité : 37 % |
| Acteurs de plus petite taille : 14 % | Managers : 51 % |
Dimensionnement et prévision du marché
Le dimensionnement de base est construit comme un pool de demande descendant (top-down), où le parc de véhicules en France par type est combiné aux kilomètres annuels moyens, aux intervalles de vidange et aux volumes de remplissage et de service habituels pour reconstituer la consommation de lubrifiants. Pour garantir des totaux réalistes, nous corroborons le résultat par des approximations ascendantes (bottom-up) sélectives, telles que des vérifications de canal échantillonnées sur le débit des ateliers et le volume indicatif par famille de produits, puis ajustons lorsque les deux approches divergent.
Les principales données qui façonnent le modèle comprennent le parc de véhicules particuliers et commerciaux, le mix diesel/essence/hybride, les intervalles moyens de vidange d'huile par âge de véhicule, la part des formulations synthétiques et semi-synthétiques, et le mix de grades de viscosité qui influence les litres consommés par service. La valeur est dérivée en appliquant les prix de vente moyens par type de lubrifiant et par canal, puis en les pondérant par le mix produits afin d'éviter toute surestimation du prix moyen.
Pour la prévision, nous utilisons une analyse de scénarios appuyée par un lissage exponentiel des principaux moteurs de la demande, car la composition des flottes et les comportements de maintenance évoluent progressivement plutôt que brusquement. Les hypothèses sur le rythme d'électrification, les schémas de kilométrage et la premiumisation sont alignées sur les attentes des personnes interrogées, puis testées en conditions de stress afin que les perspectives restent exploitables dans différentes conditions de coûts et de demande. Lorsque les signaux de canal sont limités pour les petits points de vente, les lacunes sont comblées à l'aide d'hypothèses de mix prudentes, puis revérifiées en comparant le prix implicite par litre à ce qu'observent les répondants sur le marché.
Validation des données et cycle de mise à jour
Les résultats sont validés par plusieurs contrôles avant validation finale, notamment la vérification croisée des litres implicites par véhicule, la comparaison des volumes modélisés avec des signaux indépendants de tonnage ou de consommation, et l'examen de toute variation inhabituelle de prix ou de mix d'une année sur l'autre. Lorsqu'un écart dépasse la fourchette attendue, nous revérifions les hypothèses, réexaminons les données d'entrée et recontactons les répondants pour confirmer ce qui a changé et pourquoi.
Les rapports sont actualisés selon un cycle annuel, et des révisions intermédiaires sont effectuées lorsque des événements significatifs se produisent, tels que des mouvements marqués des prix des huiles de base, des changements fiscaux ou réglementaires, ou une évolution visible des tendances du parc de véhicules. Avant livraison, un analyste effectue une nouvelle passe afin que les clients reçoivent une vue actualisée correspondant aux conditions de marché actuelles.
Comparaison de la taille du marché français des lubrifiants automobiles de Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour les lubrifiants automobiles en France peuvent diverger même lorsque le sujet semble identique, car les chercheurs peuvent partir d'indicateurs de demande différents puis appliquer des hypothèses de prix et de mix différentes. Des différences apparaissent également lorsqu'une étude ne rapporte que le volume, tandis qu'une autre convertit en valeur à l'aide d'une tarification large, ce qui peut modifier sensiblement le total.
Les principaux facteurs d'écart pour ce marché proviennent généralement de la rapidité avec laquelle les hypothèses de prix sont actualisées, de l'utilisation ou non du taux moyen de conversion EUR/USD pour l'année de dimensionnement ou d'un taux au comptant plus récent, et de la pondération du prix de vente moyen par le mix produits (part du synthétique, évolution de la viscosité, et tarification atelier par rapport à la vente au détail). En revérifiant la tarification pondérée par canal et en utilisant un calendrier de change annuel moyen proche de la publication, le modèle reste ancré à l'activité de service observée et au mix de grades, ce qui constitue une étape de validation par actualisation utilisée par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,16 milliard USD (2025) | |
| Revue professionnelle A | 0,94 milliard USD (2024) | Souvent rapporté à partir du tonnage annuel avec un prix mixte unique, ce qui peut sous-estimer la valeur lorsque les grades synthétiques et basse viscosité gagnent des parts, et l'année de conversion en USD peut ne pas correspondre à l'année de consommation. |
| Association sectorielle B | 1,32 milliard USD (2025) | Peut refléter un panier de fluides automobiles plus large ou une hypothèse de prix moyen plus élevée sur l'ensemble des canaux, et les mises à jour peuvent accuser un retard par rapport à l'inflation et aux évolutions du mix si les prix ne sont pas actualisés à proximité de l'année de dimensionnement. |
L'écart observé dans le tableau s'explique principalement par le calendrier des prix et la manière dont le pont volume-valeur est construit, et non par un désaccord sur l'existence de la demande en lubrifiants. Lorsque le même pool de demande est associé à des pondérations de mix clairement énoncées et à une conversion cohérente selon l'année de change, les décideurs peuvent retracer le total jusqu'à des données d'entrée concrètes et réexécuter la logique à mesure que les conditions évoluent.


Questions clés auxquelles le rapport répond
Quel est le volume prévu pour les lubrifiants automobiles en France d'ici 2031 ?
Le volume du marché des lubrifiants automobiles en France est projeté à 271,04 millions de litres d'ici 2031, reflétant un TCAC de -1,07 %.
Quelle catégorie de produits détient la part la plus élevée aujourd'hui ?
Les huiles moteur détiennent 58,25 % de la part du marché des lubrifiants automobiles en France, maintenant leur leadership malgré la baisse des volumes.
Comment les règles Euro-7 influenceront-elles les formulations de lubrifiants ?
L'Euro-7 favorise l'adoption de synthétiques faible viscosité 0W-20 et 0W-16 avec des additifs à faible teneur en SAPS pour répondre à des limites de particules et de durabilité plus strictes.
Pourquoi les flottes commerciales sont-elles essentielles pour la demande future de lubrifiants ?
Les véhicules commerciaux consomment deux à trois fois plus d'huile par unité que les voitures particulières et s'électrifient plus lentement, amortissant le déclin des volumes.
Quel rôle jouent les huiles de base re-raffinées en France ?
La politique d'économie circulaire du gouvernement et les nouvelles capacités à la raffinerie de Gravenchon font des stocks de Groupe II re-raffinés une matière première croissante pour les mélanges premium.
Comment les fournisseurs contrent-ils l'allongement des intervalles de vidange ?
Les fournisseurs regroupent la surveillance numérique, l'analyse prédictive et les synthétiques premium pour capturer une valeur plus élevée par litre malgré la réduction des vidanges.
Dernière mise à jour de la page le:



