
Taille et part du marché de la texture alimentaire
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 17.23 Milliards de dollars |
| Taille du Marché (2031) | 21.39 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.42 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la texture alimentaire par Mordor Intelligence
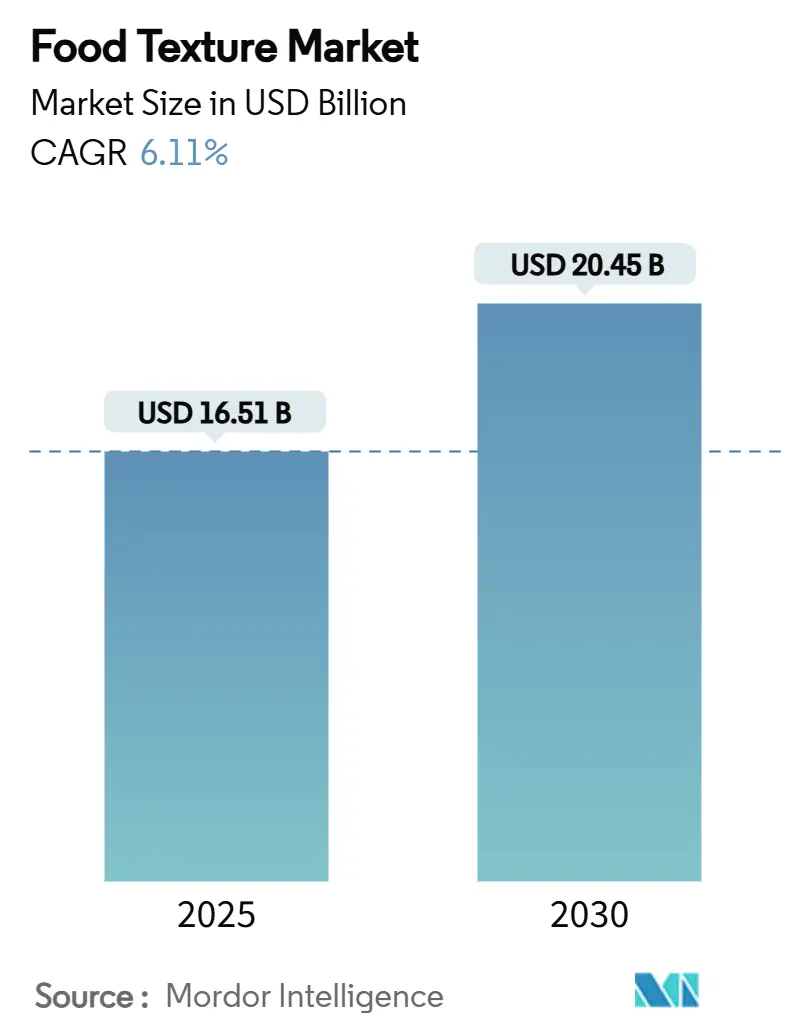
La taille du marché de la texture alimentaire est évaluée à 17,23 milliards USD en 2026 et devrait atteindre 21,39 milliards USD d'ici 2031, avec un TCAC de 4,42 % sur la période 2026-2031. Le marché de la texture alimentaire est façonné par le passage des agents de texture synthétiques vers des ingrédients d'origine naturelle, la diffusion des aliments de commodité dans les économies émergentes, et la nécessité de reformuler les produits à base végétale et à teneur réduite en sucre. Ces forces favorisent les fournisseurs capables de combiner l'approvisionnement en ingrédients avec un soutien applicatif, car les fabricants alimentaires ont besoin d'une texture fiable, d'une stabilité et d'un positionnement d'étiquette dans la même formulation. Les pressions climatiques sur les algues et d'autres intrants agricoles rendent la sécurité d'approvisionnement importante pour les utilisateurs de carraghénane et d'autres hydrocolloïdes. Parallèlement, des outils de test plus rapides et des outils de formulation numérique font de la rapidité de développement un élément de plus en plus important de la compétition sur le marché de la texture alimentaire. L'opportunité qui en résulte est centrée sur des systèmes sur mesure répondant à plusieurs exigences produits sans ajouter de complexité d'étiquetage inutile.
Principaux enseignements du rapport
- Par type de produit, les hydrocolloïdes détenaient 40,21 % de la part du marché de la texture alimentaire en 2025, tandis que les amidons et dérivés enregistraient le TCAC projeté le plus élevé à 6,57 % jusqu'en 2031.
- Par source, les ingrédients d'origine végétale détenaient 54,36 % de la part du marché de la texture alimentaire en 2025, tandis que les ingrédients biosynthétiques et issus de la fermentation de précision enregistraient le TCAC projeté le plus élevé à 7,33 % jusqu'en 2031.
- Par forme, la poudre détenait 33,21 % de la part du marché de la texture alimentaire en 2025, tandis que les formes gel et émulsion enregistraient le TCAC projeté le plus élevé à 6,94 % jusqu'en 2031.
- Par application, la boulangerie et la confiserie détenaient 35,68 % de la part du marché de la texture alimentaire en 2025 et enregistraient le TCAC projeté le plus élevé à 6,78 % jusqu'en 2031.
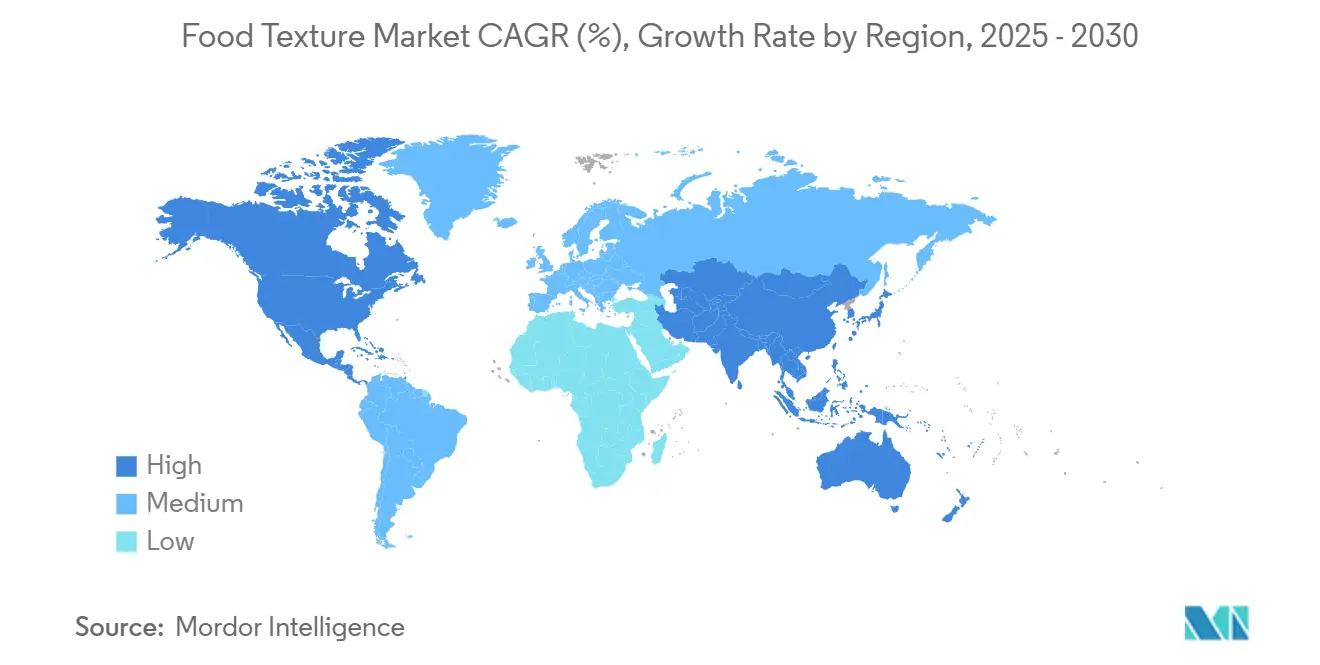
- Par géographie, l'Amérique du Nord détenait 53,46 % de la part du marché de la texture alimentaire en 2026, tandis que l'Asie-Pacifique enregistrait le TCAC projeté le plus élevé à 7,21 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs*
| Facteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante d'ingrédients à étiquette propre et naturels | +1.5% | Mondial | Court terme (≤ 2 ans) |
| Croissance des aliments de commodité et des aliments transformés | +1.2% | Cœur APAC, extension vers MEA et Amérique du Sud | Moyen terme (2-4 ans) |
| Sensibilisation croissante à l'expérience sensorielle dans l'alimentation | +0.7% | Amérique du Nord et UE | Court terme (≤ 2 ans) |
| Avantages fonctionnels en matière de durée de conservation et d'attrait sensoriel | +0.5% | Mondial | Moyen terme (2 à 4 ans) |
| Modification de texture in situ par voie enzymatique | +0.3% | Amérique du Nord et UE | Moyen terme (2-4 ans) |
| Les plateformes de formulation pilotées par l'IA raccourcissent les cycles de recherche et développement | +0.2% | Amérique du Nord et UE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande Croissante d'Ingrédients Naturels et à Étiquette Claire
Le passage vers des agents de texture d'origine naturelle modifie à la fois la qualification des fournisseurs et les priorités d'investissement sur le marché de la texture alimentaire. Ingredion a rapporté en 2025 que 56,00 % des consommateurs étaient prêts à payer davantage pour des produits contenant des ingrédients reconnaissables. La société a également constaté que 38,00 % des nouveaux lancements de produits aux États-Unis et au Canada portaient des mentions d'étiquette claire. Les pectines d'origine végétale, les amidons traités par chaleur-humidité et les hydrocolloïdes dérivés d'algues remplacent les émulsifiants synthétiques et les amidons chimiquement modifiés dans les applications de boulangerie, de produits laitiers et de sauces. Cette demande soutient les fournisseurs capables de proposer des mélanges naturels aux performances fiables, plutôt que de simples ingrédients de base standardisés. L'Autorité européenne de sécurité des aliments continue d'évaluer les additifs alimentaires au titre du Règlement (CE) n° 1333/2008, ce qui soutient la demande d'ingrédients disposant d'une documentation de sécurité bien établie[1].
Croissance des Aliments de Commodité et des Aliments Transformés
L'urbanisation en Asie du Sud et du Sud-Est accroît l'utilisation des aliments emballés, et chaque format nécessite une texture stable et cohérente. Les nouilles instantanées, les sauces à longue conservation et les desserts laitiers dépendent d'épaississants à base d'amidon et de stabilisants à base de gomme de guar pour conserver leurs qualités gustatives souhaitées. Cela soutient une utilisation plus large des systèmes de texture fonctionnels à mesure que les fabricants alimentaires se développent vers des produits conçus pour le stockage, le transport et la préparation répétée. ADM a rapporté en 2025 que plus de 80,0 % des consommateurs américains soutenaient la reformulation des aliments. La même étude a révélé que 52,0 % la considéraient comme essentielle pour leurs marques préférées. Dans les marchés matures, les occasions de repas plus petites liées à l'utilisation d'agonistes du GLP-1 accroissent l'importance de la satisfaction sensorielle par portion, ce qui soutient la demande d'ingrédients de texture premium.
Sensibilisation Croissante à l'Expérience Sensorielle dans l'Alimentation
La texture devient de plus en plus visible dans le développement de produits car elle influence la qualité perçue et le réachat. Ingredion a rapporté en 2025 que le mot « crémeux » influençait 88,0 % des décisions de changement de marque dans les catégories alimentaires évaluées. Ce constat renforce le rôle du toucher en bouche dans une catégorie de produits où les consommateurs évaluent souvent la qualité avant de considérer les choix d'ingrédients techniques. Il encourage également un passage des hydrocolloïdes à fonction unique vers des mélanges conçus pour des résultats sensoriels spécifiques. Cela rend la connaissance applicative plus précieuse pour les fournisseurs au service des clients dans les produits laitiers, la boulangerie et les boissons. Sur le marché de la texture alimentaire, les entreprises disposant de capacités de test peuvent répondre plus rapidement aux exigences des clients et protéger leur rôle au-delà du seul volume d'ingrédients.
Avantages fonctionnels en matière de durée de conservation et d'attrait sensoriel
Les ingrédients de texture soutiennent davantage que le toucher en bouche car ils aident les produits alimentaires à rester stables pendant le traitement, le stockage et la distribution. Les amidons et les hydrocolloïdes peuvent gérer le mouvement de l'humidité, la suspension, la viscosité et la résistance du gel dans de nombreux formats alimentaires. Ces fonctions sont particulièrement importantes dans les aliments de commodité, où les produits doivent fonctionner de manière cohérente après un stockage prolongé ou un réchauffage. Dans les produits de boulangerie, la gestion de l'humidité peut aider à préserver la moelleux et à réduire le rassissement. Dans les sauces, les boissons et les produits laitiers, la stabilisation contribue à maintenir l'uniformité et la qualité sensorielle attendue. Le marché de la texture alimentaire bénéficie donc lorsque les fabricants cherchent à réduire les modifications de formulation tout en répondant aux exigences de durée de conservation et de performance.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prix volatils des hydrocolloïdes et des amidons | -1.4% | Mondial, avec un impact aigu sur les segments sensibles aux coûts | Court terme (≤ 2 ans) |
| Approbations réglementaires strictes pour les nouveaux additifs | -0.8% | UE et Amérique du Nord, expansion vers les marchés APAC | Moyen terme (2 à 4 ans) |
| Pénuries d'extraits d'algues spécialisées liées au climat | -0.6% | Mondial, affectant particulièrement l'approvisionnement en agar et en carraghénane | Long terme (≥ 4 ans) |
| Résistance des consommateurs aux exhausteurs de sensation en bouche dans les références à teneur réduite en sucre | -0.4% | Amérique du Nord et UE, émergence dans les segments soucieux de la santé | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Prix Volatils des Hydrocolloïdes et des Amidons
L'instabilité des coûts des intrants reste un défi opérationnel pour les fabricants de texture alimentaire en 2026. La gomme de guar, la pectine, l'agar et le carraghénane sont exposés aux conditions météorologiques, aux épidémies de maladies et à une offre agricole concentrée. Le carraghénane est particulièrement exposé car l'Asie du Sud-Est joue un rôle majeur dans l'approvisionnement en algues tout en étant un centre de demande alimentaire en pleine croissance. Un approvisionnement plus tendu peut accroître le contrôle des achats pour les grades à haute pureté et haute viscosité. Cela est difficile pour les alternatives laitières et carnées à base végétale car ces produits dépendent souvent de performances prévisibles des hydrocolloïdes. Les contrats multi-origines peuvent répartir le risque d'approvisionnement, mais ils ne remplacent pas la matière première perdue lorsque l'offre est contrainte.
Approbations Réglementaires Strictes pour les Nouveaux Additifs
Les nouvelles substances modificatrices de texture peuvent faire face à un long processus d'approbation, en particulier lorsqu'elles sont issues de la fermentation de précision ou biosynthétiques. L'Autorité européenne de sécurité des aliments a mis à jour en 2026 les orientations sur les exigences en matière de données pour les demandes d'additifs alimentaires au titre du Règlement (CE) n° 1331/2008. Le processus d'examen nécessite des informations de sécurité approfondies avant qu'une nouvelle substance puisse être utilisée dans des applications alimentaires. Cela peut retarder la commercialisation par rapport à la reformulation utilisant des ingrédients qui disposent déjà d'un historique d'approbation. Les actifs de texture issus de la fermentation de précision peuvent également nécessiter un examen au titre du Règlement (UE) 2015/2283 lorsqu'ils répondent à la définition des nouveaux aliments. La charge réglementaire peut donc favoriser les ingrédients établis même lorsque les nouvelles technologies offrent une production plus cohérente ou de nouvelles fonctionnalités.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Type de Produit :
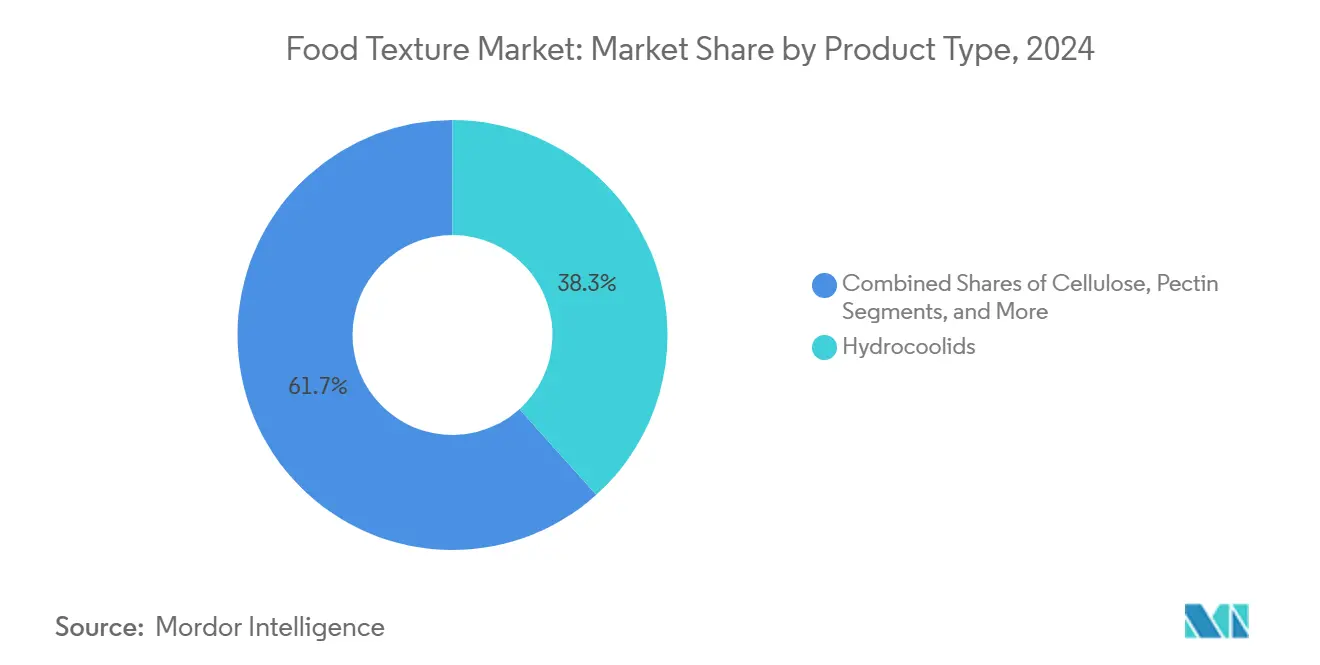
Les Hydrocolloïdes Ancrent la Formulation, les Amidons AccélèrentLes hydrocolloïdes détenaient 40,21 % de la part du marché de la texture alimentaire en 2025, soutenus par leur capacité à épaissir, gélifier et stabiliser au sein d'une même formulation. Leur utilisation étendue rend leur remplacement difficile dans les produits laitiers, les sauces et les boissons, où les équipes d'approvisionnement privilégient des performances reproductibles. La taille du marché de la texture alimentaire pour les hydrocolloïdes reflète leur rôle dans les applications nécessitant une viscosité contrôlée, une suspension et une cohérence de texture. Les amidons et dérivés devraient croître à un TCAC de 6,57 % jusqu'en 2031, le taux le plus rapide parmi les types de produits. Leur croissance est soutenue par l'acceptation des étiquettes claires, la large disponibilité agricole et la demande d'amidons physiquement et enzymatiquement modifiés dans les produits sans gluten et à teneur réduite en matières grasses.
Le marché de la texture alimentaire continue de dépendre de plusieurs classes d'ingrédients pour des besoins spécialisés. La gélatine reste importante dans la confiserie fondante en bouche et la nutrition clinique, tandis que la pectine est utilisée dans les conserves à teneur réduite en sucre et les préparations à base de fruits. Les texturants à base de protéines soutiennent la structure dans les aliments à base végétale, et les dérivés de cellulose aident les produits laitiers à teneur réduite en matières grasses à retenir l'eau et à maintenir leur consistance. IFF a lancé Danisco Grindsted DuoGel en 2026, un système stabilisateur à base de pectine et de carraghénane pour les gommes à base végétale en Europe, au Moyen-Orient et en Afrique. Ce lancement montre comment les fournisseurs combinent des types de produits en systèmes spécifiques aux applications, où la différenciation dépend de la performance intégrée plutôt que d'un seul ingrédient de base.



Par Source :
La Dominance des Ingrédients d'Origine Végétale Masque une Inflexion de la Fermentation de PrécisionLes ingrédients d'origine végétale représentaient 54,36 % de la part du marché de la texture alimentaire en 2025, soutenus par la reconnaissance des consommateurs, l'acceptation réglementaire établie et des chaînes d'approvisionnement matures. La pectine, les amidons et les ingrédients dérivés d'algues sont largement utilisés car ils répondent à de nombreuses exigences d'étiquette claire et fonctionnelles. Les ingrédients d'origine animale, notamment la gélatine, conservent un rôle spécifique dans la confiserie et la nutrition clinique. La gélatine possède une résistance au bloom, une réversibilité thermique et des propriétés fondantes en bouche qui n'ont pas d'équivalent substitut végétal moins coûteux dans tous les cas d'utilisation. Les sources dérivées de la fermentation, menées par la gomme xanthane, offrent une voie de production moins exposée aux conditions météorologiques agricoles.
Les ingrédients biosynthétiques et issus de la fermentation de précision devraient se développer à un TCAC de 7,33 % jusqu'en 2031, la croissance la plus forte parmi les segments de source. La taille du marché de la texture alimentaire pour ce groupe de sources est soutenue par la demande de protéines fonctionnelles et de glucides spéciaux avec des conditions de production plus cohérentes que leurs équivalents agricoles. Le Good Food Institute a rapporté des progrès continus dans les voies réglementaires pour les ingrédients dérivés de la fermentation sur les marchés clés en 2025[2]. La montée en échelle reste capitalistique, mais les micro-organismes modifiés peuvent produire des agents gélifiants, des enzymes de réticulation et des matériaux actifs sur la texture avec une fonctionnalité ciblée. Le segment de source attire donc l'attention là où les formulateurs exigent une cohérence d'approvisionnement et des performances que les intrants agricoles conventionnels ne peuvent pas toujours fournir.
Par Forme :
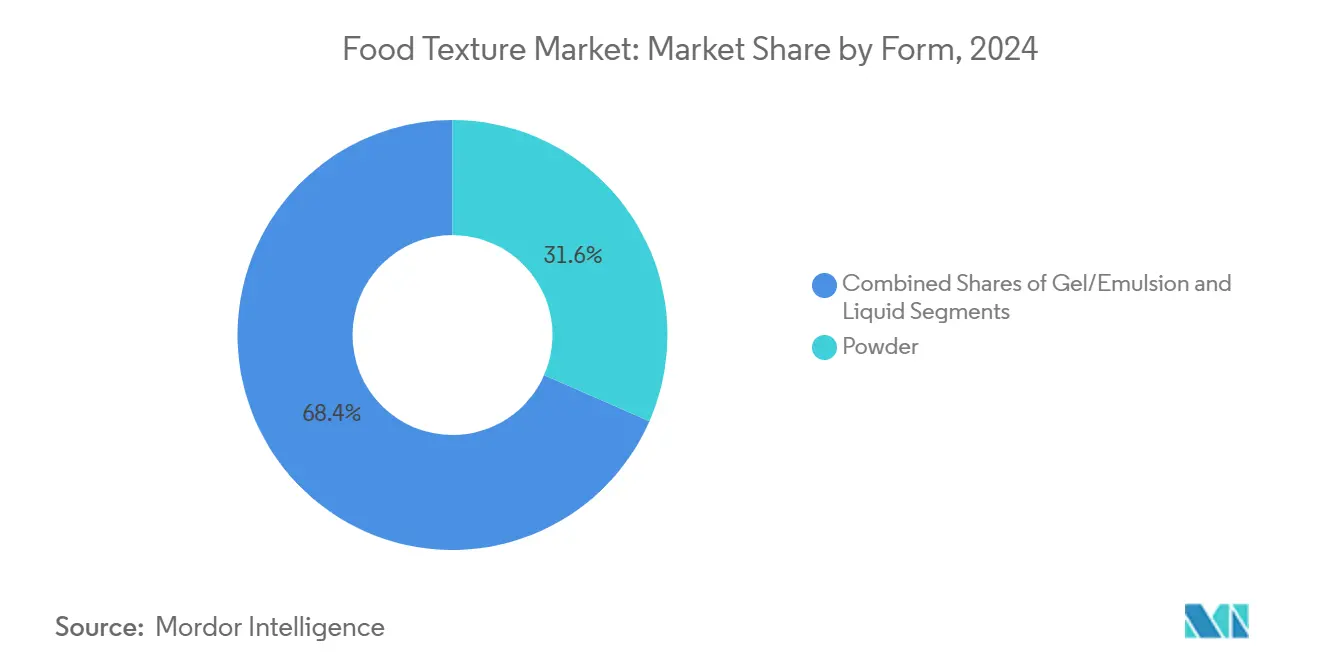
L'Avantage d'Échelle de la Poudre, la Dynamique de Croissance du Gel et de l'ÉmulsionLes formes en poudre détenaient 33,21 % de la part du marché de la texture alimentaire en 2025 car elles offrent une longue stabilité de conservation, des coûts logistiques inférieurs par unité d'ingrédient actif et un dosage flexible. Les grands fabricants alimentaires utilisent également largement le mélange à sec, ce qui rend les formes en poudre adaptées à la production en grand volume. Les produits liquides sont pertinents pour les boissons, les produits laitiers fermentés et les sauces versables qui nécessitent une hydratation rapide et une dispersion uniforme. Leurs coûts logistiques plus élevés limitent leur utilisation dans les grandes catégories, mais ils restent utiles dans les applications de produits laitiers de précision et de restauration collective. Les formes gel et émulsion devraient se développer à un TCAC de 6,94 % jusqu'en 2031, à mesure que les utilisateurs de la restauration collective et industriels recherchent des systèmes prêts à l'emploi.
Les alternatives laitières et carnées à base végétale soutiennent la demande de gels et d'émulsions car elles nécessitent souvent des systèmes de texture préformés plutôt que des ingrédients en poudre individuels. Ces formats peuvent fournir des résultats plus cohérents lorsqu'un fabricant dispose d'une expertise de formulation limitée mais d'objectifs de texture stricts. La réticulation enzymatique peut également soutenir la formation de gel à des niveaux d'utilisation d'ingrédients plus faibles, ce qui peut réduire le coût d'utilisation et la complexité de l'étiquetage. Ingredion a développé WAXIPLUS, un amidon natif conçu pour les performances d'étirement et de fusion dans le fromage à base végétale. Cet exemple de produit montre que la conception au niveau de la forme peut créer de la valeur au-delà de la concurrence conventionnelle entre les poudres de base.

Par Application :
Le Double Leadership de la Boulangerie et de la Confiserie Reflète l'Intensité de la TextureLa boulangerie et la confiserie détenaient 35,68 % de la part du marché de la texture alimentaire en 2025 et devraient croître à un TCAC de 6,78 % jusqu'en 2031. La taille du marché de la texture alimentaire pour cette application est soutenue par son large éventail d'exigences en matière de texture, notamment la moelleux de la mie, le croustillant de la croûte, la stabilité des garnitures, la mâche des gommes et le croquant du chocolat. Les amidons modifiés et natifs gèrent la rétention d'humidité et réduisent le rassissement dans les produits de boulangerie. Les mélanges d'hydrocolloïdes soutiennent la gélification dans les garnitures de confiserie, tandis que la gélatine offre une résistance au bloom et des propriétés fondantes en bouche dans la confiserie premium. Cette combinaison d'exigences techniques distinctes soutient la demande de plusieurs systèmes d'ingrédients au sein de la même catégorie d'application.
Les produits laitiers et les desserts glacés, ainsi que les alternatives à la viande et à la volaille, restent des applications importantes pour les ingrédients de texture. Le carraghénane et les amidons modifiés stabilisent la crème glacée et le fromage fondu, tandis que les texturants à base de protéines et l'extrusion à haute humidité soutiennent les structures fibreuses dans la viande à base végétale. Une recherche publiée en 2025 a rapporté des améliorations mesurables de la texture et de la rétention d'eau dans les analogues de viande à base végétale traités par enzymes[3]. Les boissons, les snacks, les repas prêts à consommer, les sauces et les condiments nécessitent également des systèmes d'hydrocolloïdes et d'amidons pour la stabilité. La nutrition infantile et clinique est soumise à des exigences de conformité plus strictes, et le Conseil de l'Union européenne a examiné en 2025 des dispositions mises à jour relatives aux gommes et aux amidons, y compris leur utilisation dans les préparations pour nourrissons.
Analyse géographique
Marché de la Texture Alimentaire en Amérique du Nord
L'Amérique du Nord détient 53,00 % de part de marché en 2024, soutenue par des cadres réglementaires solides qui favorisent l'innovation tout en maintenant les normes de sécurité, comme en témoigne le système de notification GRAS de la FDA pour les nouveaux agents texturants tels que la cellulose fibrillée. L'infrastructure avancée de transformation alimentaire de la région et l'acceptation par les consommateurs de produits premium à texture améliorée créent des conditions optimales pour les applications d'agents texturants à haute valeur ajoutée. L'expansion de l'usine d'Ingredion à Indianapolis pour 100 millions USD reflète la confiance de l'industrie dans le marché nord-américain, avec de solides performances dans son segment Texture & Solutions Saines tout au long de 2024. L'accent mis par la région sur les produits à étiquette propre stimule la demande d'amidons natifs et d'hydrocolloïdes naturels qui offrent des fonctionnalités tout en répondant aux préférences des consommateurs pour des ingrédients reconnaissables.
Marché de la Texture Alimentaire en Asie-Pacifique
L'Asie-Pacifique affiche le taux de croissance le plus rapide, avec un CAGR de 7,89 % (2025-2030), porté par la consommation accrue d'aliments transformés, l'urbanisation et une meilleure harmonisation réglementaire. Le marché des nutraceutiques de la région, dont la valeur devrait atteindre 441,7 milliards USD d'ici 2026, offre des opportunités pour les agents texturants fonctionnels combinant bénéfices sensoriels et bénéfices pour la santé. Le système japonais de déclarations de fonctions pour les aliments illustre les progrès réglementaires qui soutiennent l'innovation tout en protégeant les consommateurs. La Chine et l'Inde s'imposent comme des marchés clés en raison de leurs vastes bases de consommateurs et de l'expansion de leurs classes moyennes à la recherche d'aliments transformés premium dotés de solutions de texture avancées.
Marché de la Texture Alimentaire en EMEA et en Amérique du Sud
L'Europe maintient une position forte sur le marché grâce à des normes réglementaires strictes qui soutiennent les agents texturants naturels établis tout en encadrant les nouveaux additifs. Le programme de réévaluation des additifs alimentaires de l'EFSA[4] établit des références internationales tout en garantissant la confiance du marché dans la sécurité des hydrocolloïdes. Les acheteurs européens exigent des certifications de durabilité et une traçabilité, créant des opportunités pour les fournisseurs faisant preuve de pratiques responsables. L'accent mis par la région sur la durabilité et les produits à étiquette propre s'aligne sur les développements en matière de fermentation de précision pour la production d'agents texturants. L'Amérique du Sud et le Moyen-Orient & l'Afrique offrent un potentiel de croissance grâce au développement des industries de transformation alimentaire et à la sophistication croissante des consommateurs, bien que les complexités réglementaires et les limites infrastructurelles affectent le développement du marché et l'efficacité des coûts.
Paysage concurrentiel
Concentration du Marché
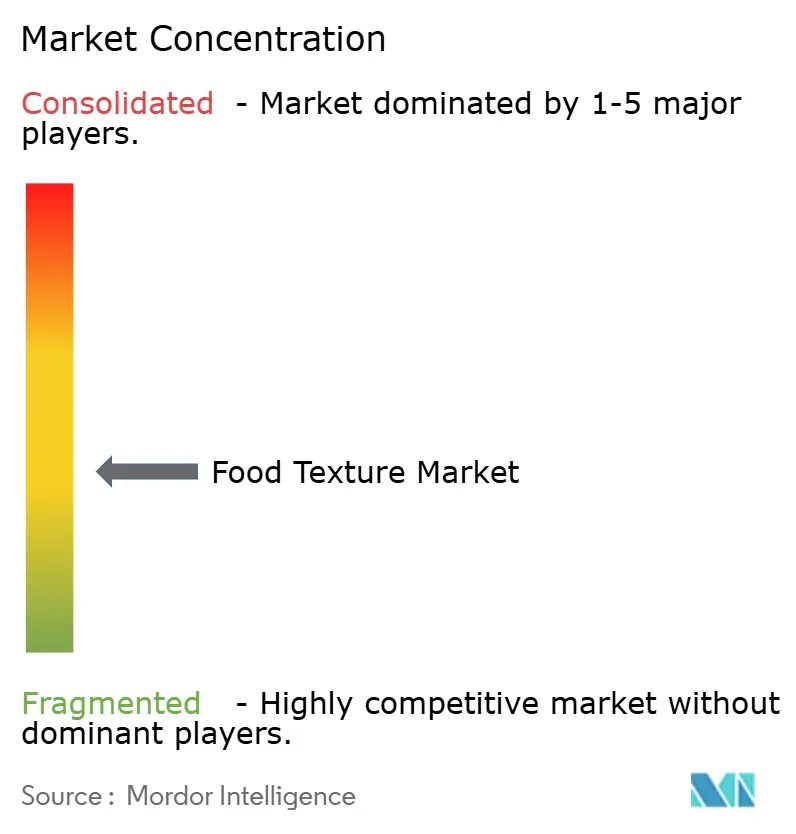
Le marché de la texture alimentaire présente une structure semi-consolidée, avec des entreprises d'ingrédients diversifiées occupant des positions solides dans les applications spécialisées. Cargill, Ingredion, ADM et Kerry Group se font concurrence grâce à l'étendue de leur portefeuille et à leurs ressources de développement applicatif. Des spécialistes tels que Gelita, Rousselot, Hydrosol et Nitta Gelatin se font concurrence grâce à leur expertise catégorielle et leur proximité avec des clients spécifiques. Le marché de la texture alimentaire comprend également des fournisseurs tels que Lucid Colloids et Pacific Pectin qui se concentrent sur le soutien technique dans des domaines d'ingrédients plus étroits.
En juin 2026, Ingredion a annoncé une acquisition recommandée entièrement en numéraire de Tate & Lyle pour une valeur d'entreprise de 3,70 milliards GBP, soit 5,00 milliards USD. Ingredion a déclaré que les solutions de texture et de santé dépasseraient 50,00 % du chiffre d'affaires combiné si la transaction se conclut. La société prévoit également 130,00 millions USD de synergies de coûts annuelles récurrentes d'ici fin 2030. IFF a accepté en mai 2026 de vendre son activité Ingrédients Alimentaires à CVC Capital Partners pour une valeur d'entreprise de 4,30 milliards USD. L'activité a généré 3,10 milliards USD de chiffre d'affaires en 2025 à partir de texturants, d'émulsifiants et de solutions à base végétale IFF.COM. Ces transactions montrent que les entreprises poursuivent une mise à l'échelle dans des domaines où le soutien à la formulation et les portefeuilles d'ingrédients spécialisés sont de plus en plus liés.
Les fournisseurs passent également de la vente d'ingrédients individuels vers des systèmes qui associent texture, stabilité et positionnement d'étiquette. L'outil Ask Ingredion d'Ingredion est un exemple de stratégie qui soutient les clients lors des premières étapes de la formulation. ADM a lancé 8 nouveaux produits protéinés en Amérique du Nord et en Europe en mai 2026, notamment des isolats et concentrés de protéines de soja pour les alternatives laitières, les boissons protéinées et les performances de texture de la viande transformée. Les spécialistes de plus petite taille peuvent rester pertinents en fournissant des services applicatifs détaillés que les fournisseurs généralistes ne peuvent pas toujours offrir de manière économique. Les actifs de texture issus de la biofermentation et de la fermentation de précision restent un domaine sans leader commercial clairement établi.
Leaders du secteur de la texture alimentaire
-
Cargill Inc.
-
International Flavors and Fragrances Inc.
-
Tate and Lyle Plc
-
Ingredion Incorporated
-
Kerry Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Texture Alimentaire Entreprises couvertes dans ce rapport
- Cargill, Incorporated
- International Flavors and Fragrances Inc.
- Ingredion Incorporated
- Kerry Group plc
- Tate & Lyle PLC
- Archer Daniels Midland Company (ADM)
- Silvateam SpA
- DSM-Firmenich AG
- JP&SB International
- Gelita AG
- Rousselot (Darling Ingredients)
- Ashland Global Holdings Inc.
- Hydrosol GmbH & Co. KG
- Shandong Dongbao Gelatin Co. Ltd
- Nitta Gelatin Inc.
- Pacific Pectin Inc
- Lucid Colloids Limited
- Foodchem International Corporation
- Lapi Gelatine S.p.a.
Développements industriels récents dans Marché de la Texture Alimentaire
- Juin 2026 : IFF a lancé Danisco Grindsted DuoGel, un système stabilisateur combinant pectine et carraghénane pour les gommes à base végétale en Europe, au Moyen-Orient et en Afrique. Le système répond aux lacunes en matière de mordant cassant et de résistance à la fusion dans les formulations sans gélatine et dispose d'une certification halal.
- Mai 2025 : Lors du salon IFFA de Francfort, Sarda Bio Polymers a présenté des solutions d'hydrocolloïdes à base végétale et à étiquette claire pour les applications de viande et de protéines alternatives. Leurs offres comprennent la gomme de guar, la gomme de cassia tora, le konjac, le xanthane, le carraghénane, le xyloglucane de tamarin et la CMC, conçus pour améliorer la texture avec un traitement minimal tout en mettant l'accent sur la durabilité et la performance.
- Mars 2025 : Ingredion s'est associé à la société autrichienne Agrana pour augmenter la production d'amidon en Roumanie, élargissant ainsi sa présence industrielle en Europe de l'Est pour répondre à la demande régionale croissante d'amidons spéciaux.
Portée du rapport mondial sur le marché de la texture alimentaire
Le marché de la texture alimentaire est segmenté par type de produit, source, forme, application et géographie. Par type de produit, le marché comprend les hydrocolloïdes ; les amidons et dérivés ; la gélatine ; la pectine ; les texturants à base de protéines ; et les dérivés de cellulose. Par source, il est catégorisé en texturants d'origine végétale, d'origine animale, microbiens et dérivés de la fermentation, et biosynthétiques/issus de la fermentation de précision. Par forme, le marché couvre les formats poudre, liquide et gel/émulsion. Par application, le marché comprend la boulangerie et la confiserie ; les produits laitiers et les desserts glacés ; les alternatives à la viande et à la volaille ; les boissons ; les snacks et les repas prêts à consommer ; les sauces, vinaigrettes et condiments ; et la nutrition infantile et clinique. Sur le plan géographique, le marché de la texture alimentaire est analysé en Amérique du Nord, en Europe, en Asie-Pacifique, en Amérique du Sud et au Moyen-Orient et en Afrique.
Aperçu de la segmentation
| Hydrocolloïdes |
| Amidon et dérivés |
| Gélatine |
| Pectine |
| Agents texturants à base de protéines |
| Dérivés de cellulose |
| À base de plantes |
| À base animale |
| Microbien et issu de la fermentation |
| Biosynthétique/issu de la fermentation de précision |
| Poudre |
| Liquide |
| Gel/Émulsion |
| Boulangerie et confiserie |
| Produits laitiers et desserts glacés |
| Alternatives à la viande et à la volaille |
| Boissons |
| Snacks et repas prêts à consommer |
| Sauces, vinaigrettes et condiments |
| Nutrition infantile et clinique |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Pays-Bas | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie Saoudite | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Hydrocolloïdes | |
| Amidon et dérivés | ||
| Gélatine | ||
| Pectine | ||
| Agents texturants à base de protéines | ||
| Dérivés de cellulose | ||
| Par source | À base de plantes | |
| À base animale | ||
| Microbien et issu de la fermentation | ||
| Biosynthétique/issu de la fermentation de précision | ||
| Par forme | Poudre | |
| Liquide | ||
| Gel/Émulsion | ||
| Par application | Boulangerie et confiserie | |
| Produits laitiers et desserts glacés | ||
| Alternatives à la viande et à la volaille | ||
| Boissons | ||
| Snacks et repas prêts à consommer | ||
| Sauces, vinaigrettes et condiments | ||
| Nutrition infantile et clinique | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Pays-Bas | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie Saoudite | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour les ingrédients de texture alimentaire jusqu'en 2031 ?
Le marché de la texture alimentaire devrait croître à un TCAC de 4,42 % de 2026 à 2031 et atteindre 21,39 milliards USD d'ici 2031.
Quel type de produit domine la demande d'ingrédients de texture alimentaire ?
Les hydrocolloïdes détenaient une part de 40,21 % en 2025 car ils assurent l'épaississement, la gélification et la stabilisation dans de nombreuses applications d'aliments transformés.
Quelle source d'ingrédients de texture alimentaire connaît la croissance la plus rapide ?
Les ingrédients biosynthétiques et issus de la fermentation de précision devraient croître à un TCAC de 7,33 % jusqu'en 2031.
Quelle application utilise le plus d'ingrédients de texture alimentaire ?
La boulangerie et la confiserie détenaient une part de 35,68 % en 2025 et devraient croître à un TCAC de 6,78 % jusqu'en 2031.