
Taille et part du marché européen des équipements de fabrication de pneus
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2019 - 2024 |
| Taille du Marché (2026) | 0.96 Milliards de dollars |
| Taille du Marché (2031) | 1.22 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.75 % |
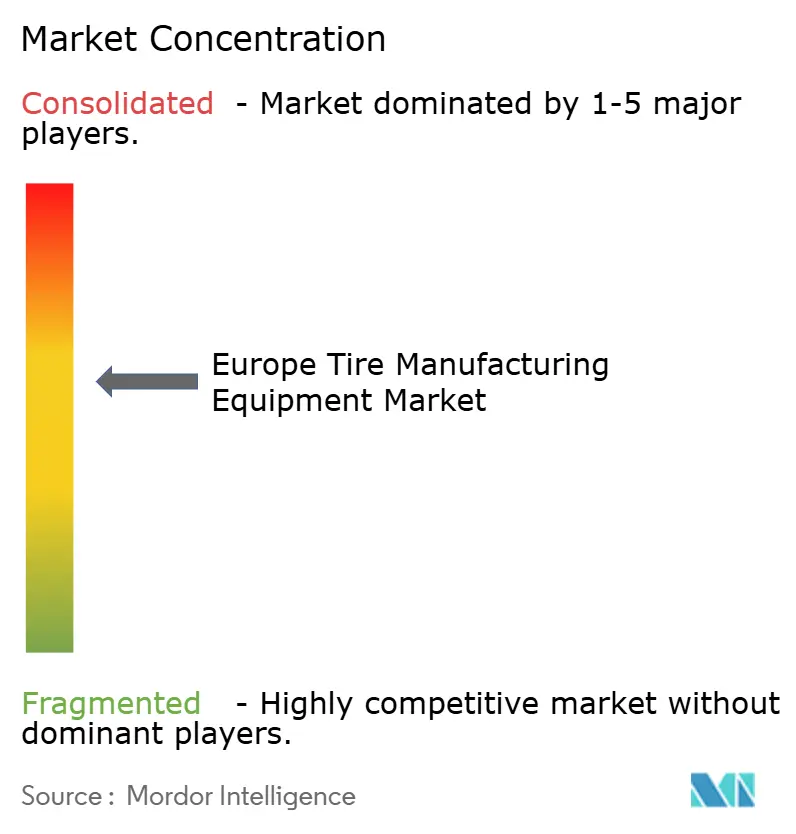
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen des équipements de fabrication de pneus par Mordor Intelligence
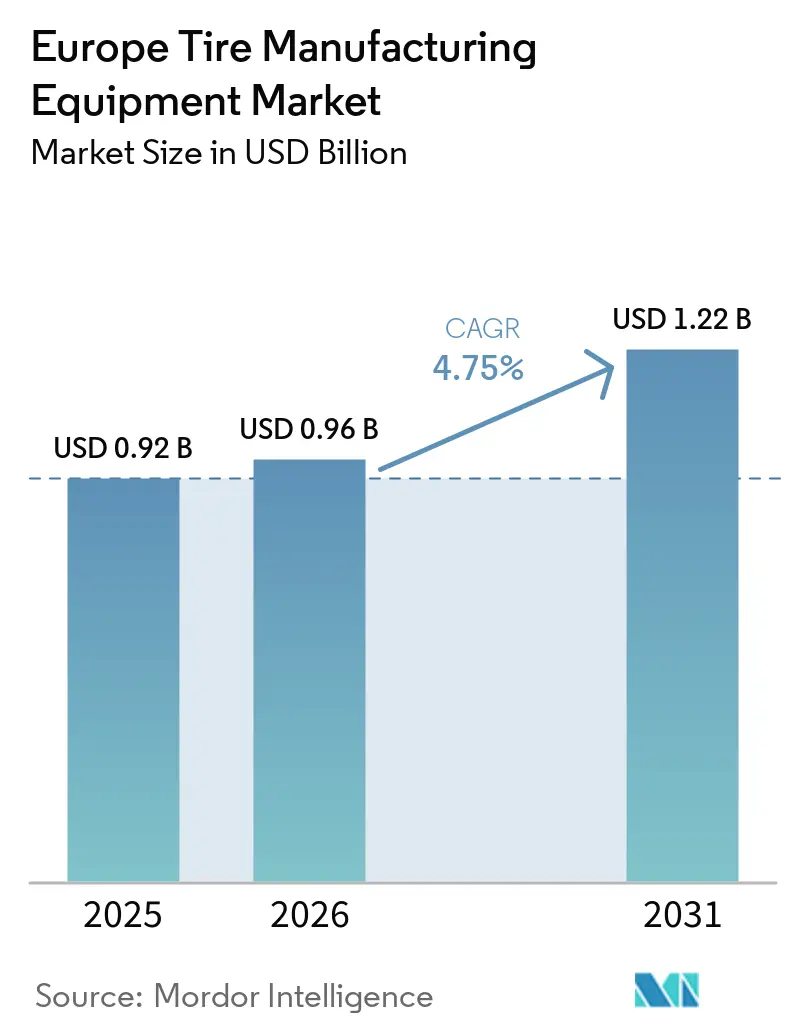
La taille du marché européen des équipements de fabrication de pneumatiques devrait passer de 0,92 milliard USD en 2025 à 0,96 milliard USD en 2026, pour atteindre 1,22 milliard USD d'ici 2031, avec un CAGR de 4,75 % sur la période 2026-2031. Les machines de zone de construction ont dominé les dépenses en 2025, mais la transition vers les presses de vulcanisation électriques et les lignes d'inspection automatisées réoriente les budgets vers l'aval. L'outillage pour pneumatiques radiaux capte désormais la quasi-totalité des nouvelles commandes, la construction bias ayant largement disparu des segments passagers et commerciaux européens. Les fournisseurs modernisent les mélangeurs pour traiter les mélanges à haute teneur en silice destinés aux véhicules électriques, tandis que les usines en Allemagne, en Espagne et en Roumanie s'empressent de se conformer aux limites d'émission de particules de pneumatiques Euro 7. Les obligations liées à l'économie circulaire remodèlent également les plans d'investissement, les boucles de noir de carbone récupéré s'intégrant dans de nouveaux mélanges.
Principaux enseignements du rapport
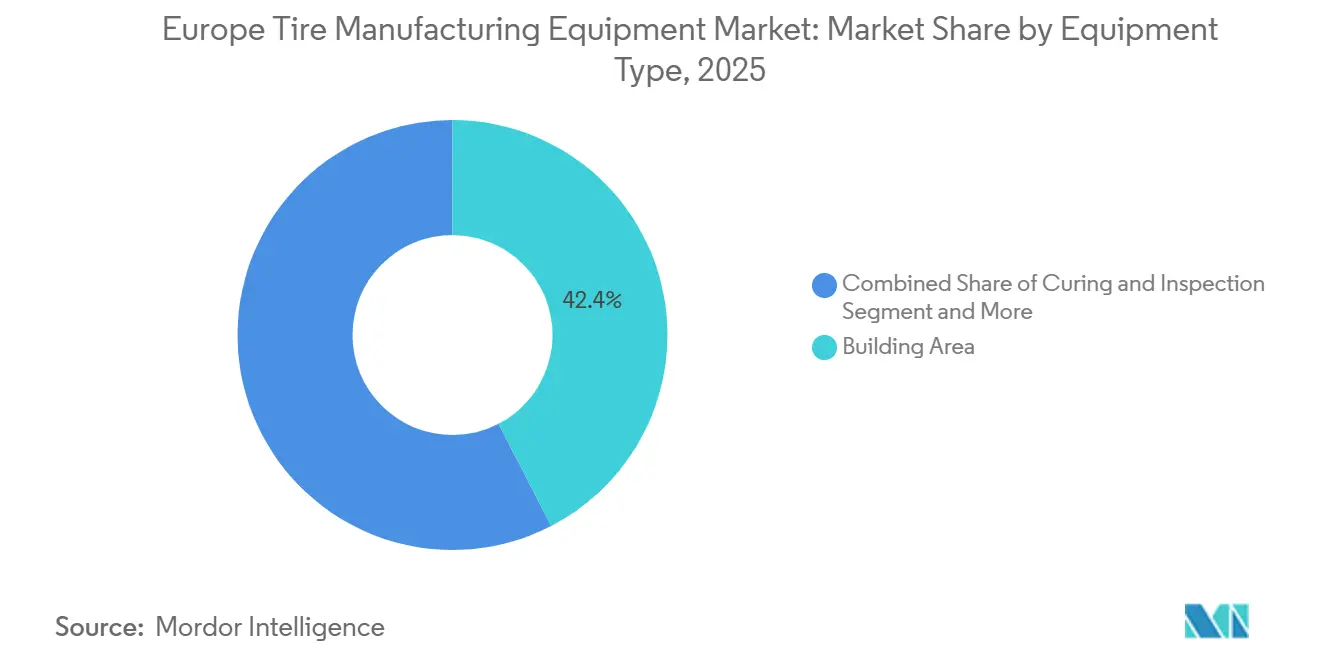
- Par type d'équipement, les machines de zone de construction détenaient 42,35 % de la part du marché européen des équipements de fabrication de pneumatiques en 2025, tandis que les lignes de vulcanisation et d'inspection devraient se développer à un CAGR de 9,33 % jusqu'en 2031.
- Par conception de pneumatique, les machines pour pneumatiques radiaux représentaient 89,04 % de la taille du marché européen des équipements de fabrication de pneumatiques en 2025 et devraient progresser à un CAGR de 5,45 % jusqu'en 2031.
- Par type de véhicule, les lignes pour voitures particulières ont généré 49,12 % du chiffre d'affaires en 2025 et progressent à un CAGR de 8,74 % grâce aux montages sur jantes de grande dimension pour véhicules électriques.
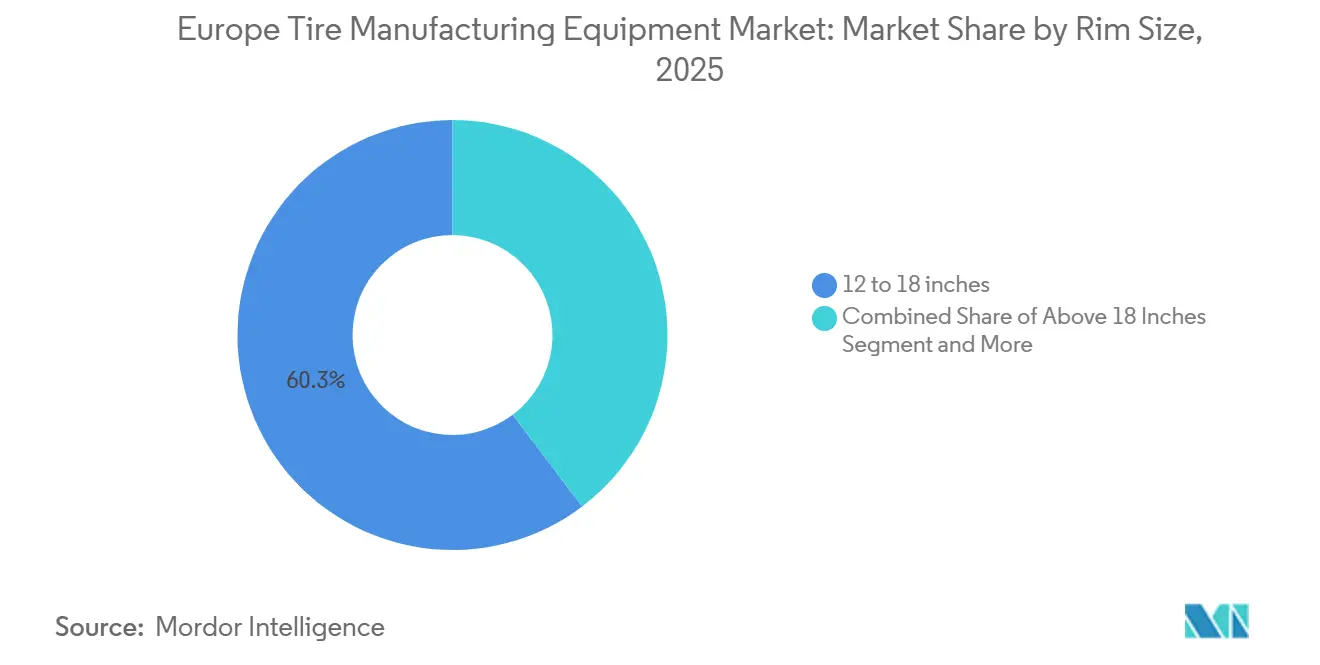
- Par taille de jante, l'outillage de 12 à 18 pouces était en tête avec 60,33 % de part en 2025, mais le segment supérieur à 18 pouces connaît la croissance la plus rapide à un CAGR de 6,86 %, les SUV et les véhicules électriques adoptant des roues de plus grand diamètre.
- Par utilisateur final, les équipementiers détenaient 64,26 % de part en 2025 et devraient progresser à un CAGR de 6,42 % d'ici 2031.
- Par pays, l'Allemagne contrôlait 24,13 % des dépenses en 2025, tandis que le reste de l'Europe constitue le groupe à la croissance la plus rapide avec un CAGR de 5,96 %, les nouvelles capacités migrant vers l'est.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché européen des équipements de fabrication de pneus
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Essor des mélanges radiaux à haute teneur en silice | +1.0% | Allemagne, France, Espagne, Pologne, Roumanie | Moyen terme (2-4 ans) |
| Expansions de capacité des fabricants de pneumatiques | +1.0% | Espagne, Roumanie, République tchèque et Pologne | Court terme (≤ 2 ans) |
| Modernisation vers les usines intelligentes et l'Industrie 4.0 | +0.8% | Allemagne, France, Pays-Bas et Espagne | Moyen terme (2-4 ans) |
| Limites d'émission de particules de pneumatiques Euro 7 | +0.7% | À l'échelle de l'UE, plus marquées en Allemagne, en France et en Italie | Court terme (≤ 2 ans) |
| Migration vers des presses à économie d'énergie | +0.5% | Allemagne, France, Italie, Hongrie | Moyen terme (2-4 ans) |
| Réglementation européenne sur l'économie circulaire | +0.4% | Pays-Bas, Allemagne, France, Italie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La montée en puissance des véhicules électriques dans les composés radiaux à haute teneur en silice nécessite des lignes de mélange et d'extrusion avancées
Les mélangeurs exigent désormais un cisaillement plus élevé pour éviter le grillage, car les pneumatiques pour véhicules électriques sont plus lourds par essieu et intègrent de la silice. Le rotor 5THR de Kobelco augmente la productivité de 43 %, permettant aux équipementiers de respecter les délais de livraison des véhicules électriques sans mélangeurs supplémentaires [1]"5THR Rotor Productivity Study," HF Mixing Group, hf-mixing-group.com. Dans l'usine Magnolia de Michelin, une vitesse de vis contrôlée par intelligence artificielle gère l'agglomération de la silice, atteignant un taux d'extrusion efficace. L'installation de Bridgestone à Burgos a augmenté sa capacité pour les grandes jantes destinées aux véhicules électriques, nécessitant l'utilisation de têtes d'extrusion plus larges. Les nouvelles nuances de silice précipitée d'Evonik, dotées de tolérances de dispersion plus strictes, ont fait du rechargement dur des rotors une pratique standard. Alors que les fabricants visent de meilleurs taux de défauts, la mise en œuvre de jumeaux numériques et d'algorithmes de maintenance prédictive a considérablement amélioré la disponibilité des équipements.
Les expansions de capacité des fabricants de pneumatiques à travers l'Europe stimulent de nouveaux investissements en machines de zone de construction
Bridgestone, avec un investissement significatif en Espagne, est sur le point d'accroître sa capacité de production. Cette expansion nécessite l'utilisation de tambours modulaires et de dérouleuses de nappes à servomoteurs, permettant des transitions rapides entre références. Parallèlement, Apollo et Nokian augmentent leur production en Hongrie et en Roumanie, entraînant une forte demande de nouvelles machines de construction d'ici 2028. La technologie HF ONE de HF TireTech améliore l'efficacité des changements de série et prend en charge un large éventail de références. Le constructeur monoétage NPS de MESNAC offre un cycle rapide, parfaitement adapté aux besoins de petites séries. Selon The European Rubber Journal, des dépenses d'investissement substantielles ont été annoncées pour 2025, avec une part significative du budget allouée aux équipements de zone de construction.
Modernisations d'usines intelligentes et d'Industrie 4.0 pour la productivité et la traçabilité
En intégrant les automates des mélangeurs, la construction sur tambour et les presses de vulcanisation dans un système d'exécution unifié à l'échelle de l'usine, Michelin a réalisé des économies opérationnelles significatives. La transformation Industrie 4.0 de Bridgestone à Burgos a permis des gains d'efficacité notables grâce à la surveillance en temps réel de la consommation d'énergie et des temps de cycle. L'intégration du MES de Rockwell a rationalisé les données provenant des lots, des tambours et des presses, entraînant une réduction substantielle des temps de changement de série. Dans l'installation de rechapage de Continental à Hanovre, des robots autonomes améliorent la traçabilité au niveau des lots en transportant de manière transparente les pneumatiques crus et en mettant automatiquement à jour les étiquettes RFID. Les données de l'ETRMA mettent en évidence des efforts considérables en matière de R&D de 2017 à 2023, avec un accent croissant sur les modernisations cyber-physiques, garantissant la conformité aux audits des équipementiers.
Les limites d'émission de particules de pneumatiques Euro 7 accélèrent l'adoption des machines de vulcanisation et d'inspection de précision
Dans le cadre de la réglementation Euro 7 à venir, des limites sont fixées sur l'abrasion, avec des pénalités imposées en cas de vulcanisation inégale. Ces dernières années, Michelin a installé des presses électriques avancées à Nyíregyháza, qui maintiennent un contrôle précis de la température et utilisent le chauffage à l'azote pour l'efficacité énergétique [2]"Michelin Electrifies Hungarian Tire Presses," Diplomacy & Trade, diplomacyandtrade.hu. La plateforme eCuring de HF TireTech réduit considérablement les émissions de CO₂ tout en garantissant une haute précision de pression. Rigdon a investi dans de nouvelles presses dotées d'une intégration photovoltaïque pour réduire les coûts d'exploitation. Les systèmes d'inspection optique et par rayons X en temps réel de VMI identifient le désalignement des ceintures avant la vulcanisation, réduisant considérablement les rebuts et assurant la conformité aux normes Euro 7. Par ailleurs, les cadres de certification, tels que le règlement ONU R117 et la directive européenne sur la réception par type, soulignent la nécessité des inspections automatisées.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prix du caoutchouc naturel et des produits pétrochimiques | −0.5% | Aiguë en Allemagne, en France et en Italie | Court terme (≤ 2 ans) |
| Investissements et longues périodes de retour sur investissement | −0.4% | Espagne, Italie, Portugal, Europe de l'Est | Moyen terme (2-4 ans) |
| Pénurie de techniciens de maintenance qualifiés | −0.3% | Slovaquie, Pologne, Roumanie, République tchèque | Long terme (≥ 4 ans) |
| L'interdiction des PFAS crée une incertitude sur les spécifications des joints d'équipements | −0.2% | À l'échelle de l'UE, plus marquée en Allemagne et aux Pays-Bas | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
La volatilité des prix du caoutchouc naturel et des produits pétrochimiques retarde les achats d'équipements
En 2024, les prix du caoutchouc ont atteint leurs niveaux les plus élevés depuis plus d'une décennie, avec des fluctuations importantes sur le marché au comptant. Cette volatilité a resserré les marges des fabricants de pneumatiques et bloqué les commandes de mélangeurs à haute valeur ajoutée. Parallèlement, les matières premières synthétiques, étroitement liées aux mouvements du pétrole brut, ont introduit une incertitude supplémentaire dans les coûts des intrants. En conséquence, Sentury a mis en suspens son projet de site vierge en Espagne, réévaluant ses hypothèses. Par ailleurs, de nombreuses entreprises de taille intermédiaire exigent désormais une période de stabilité des prix avant de s'engager dans de nouvelles lignes de production. Étant donné que les matières premières représentent une part substantielle des coûts des pneumatiques, toute hausse du risque lié aux matières premières a un impact direct sur les budgets d'investissement.
Des investissements élevés et de longs délais de retour sur investissement découragent les petits fabricants
La mise en place d'une ligne complète de construction de pneumatiques nécessite un investissement significatif, avec des retours attendus sur une longue période. Par conséquent, les usines à plus faible capacité de production se tournent souvent vers des actifs reconditionnés. Les presses HF Curemaster TBR individuelles représentent un défi financier pour de nombreux rechapaurs. Si le marché secondaire en plein essor — illustré par l'acquisition par Pelmar des actifs d'Aix-la-Chapelle de Continental — offre un accès à des équipements hérités abordables, il ne répond pas aux normes de l'Industrie 4.0. De plus, les fermetures anticipées en Allemagne et aux Pays-Bas en 2026 devraient inonder le marché de machines d'occasion, exerçant une pression à la baisse sur les prix des nouvelles lignes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'équipement : la demande se déplace vers l'aval en faveur de la vulcanisation de précision
Les lignes de vulcanisation et d'inspection devraient dépasser toutes les autres catégories avec un CAGR de 9,33 %, les usines électrifiant leurs presses et renforçant le contrôle des émissions de particules. La taille du marché européen des équipements de fabrication de pneumatiques pour les machines de zone de construction reste importante, avec 42,35 % de part en 2025, mais cette part diminue à mesure que les équipementiers réorientent leurs budgets vers des vulcanisateurs à économie d'énergie. Les modernisations à chauffage électrique qui s'intègrent dans les bâtis existants permettent des remplacements rapides sans travaux de génie civil. Les systèmes d'inspection utilisant l'analyse d'images par intelligence artificielle sont regroupés avec les nouvelles presses, offrant aux fournisseurs comme HF et VMI une opportunité de vente croisée.
Les mélangeurs et calandres en amont restent importants, notamment avec les formulations à haute teneur en silice pour véhicules électriques. Le 5THR de Kobelco et les calandres ZEUS de Comerio démontrent que les gains de productivité incrémentaux et les économies d'encombrement remportent des commandes même lorsque la croissance globale est en retrait. Les enrouleuses de bandelettes et les enrouleuses de tringles bénéficient des expansions de Bridgestone et Nokian, mais la croissance globale reste inférieure à celle des lignes de vulcanisation, ces dernières répondant à la fois aux exigences de conformité Euro 7 et aux objectifs de neutralité carbone.


Par conception de pneumatique : la domination du radial consolide l'outillage spécialisé
Les machines pour pneumatiques radiaux ont capté 89,04 % du chiffre d'affaires en 2025 et maintiendront une trajectoire de croissance à un CAGR de 5,45 % jusqu'en 2031. La part du marché européen des équipements de fabrication de pneumatiques pour l'outillage bias reste marginale, servant les segments deux-roues et tout-terrain de niche qui s'approvisionnent désormais en grande partie en Asie. Les constructeurs radiaux doivent gérer des ceintures plus larges pour les tailles de pneumatiques passagers EV de 18 à 24 pouces, entraînant des modernisations vers la tension à servomoteurs et le suivi en temps réel des ceintures.
Les presses bias sont peu coûteuses et simples, mais la demande est trop faible pour attirer la plupart des équipementiers européens. Les usines qui ont encore besoin de capacités bias modernisent des tambours radiaux plutôt que d'acheter des lignes autonomes. Par conséquent, les fournisseurs concentrent leur R&D sur les innovations radiales, telles que la détection de corps étrangers assistée par intelligence artificielle, qui peut réduire les rebuts de plusieurs dizaines de points de pourcentage.
Par type de véhicule : les lignes EV pour voitures particulières mènent la hausse des dépenses
L'outillage pour voitures particulières détenait 49,12 % du chiffre d'affaires en 2025 et est en bonne voie pour un CAGR de 8,74 %. Ce segment ancre les commandes de têtes d'extrusion plus larges, de mélangeurs tangentiels et de vulcanisateurs électriques gérant des formulations à haute teneur en silice. Les tambours de construction compatibles Cyber-Tyre avec canaux pour faisceaux de câbles commandent des primes sur le prix de vente moyen de 25 à 35 %.
Les lignes pour véhicules utilitaires progressent plus modestement mais nécessitent toujours des presses lourdes comme la HF Curemaster TBR avec des moules de 62 à 67 pouces. La demande pour les deux-roues et les véhicules tout-terrain reste faible en Europe, de sorte que la plupart des fournisseurs intègrent le support de ces pneumatiques dans des familles de produits plus larges plutôt que de concevoir des machines sur mesure.
Par taille de jante : les outils de grand diamètre gagnent du terrain
La tranche 12 à 18 pouces domine toujours, mais le segment supérieur à 18 pouces se développera à un CAGR de 6,86 % à mesure que les équipementiers migrent vers des roues plus grandes pour l'autonomie et le style. Les équipements hérités sont remplacés à mesure que les fabricants se tournent vers des presses à plus haute tonnage et à plus grande cavité. D'ici 2031, le marché des presses pour grandes jantes dans le secteur des équipements de fabrication de pneumatiques en Europe devrait connaître une croissance significative.
La production de pneumatiques pour voitures compactes se déplaçant vers l'Asie, les lignes de 12 pouces diminuent. Bien que les diamètres de roues pour camions et autobus se soient stabilisés, les modernisations dans ce domaine sont principalement axées sur l'amélioration de l'efficacité énergétique plutôt que sur l'expansion des capacités en termes de taille.
Par utilisateur final : les investissements des équipementiers dépassent les achats de remplacement
Les équipementiers contrôlaient 64,26 % des ventes en 2025 et maintiendront un CAGR de 6,42 % car ils consacrent une part notable de leurs ventes aux investissements. Les programmes pluriannuels de Bridgestone, Pirelli et Nokian soutiennent des carnets de commandes stables pour les intégrateurs clé en main. Le secteur européen des équipements de fabrication de pneumatiques voit les acheteurs du marché de l'après-vente choisir des actifs reconditionnés lorsque les délais de retour sur investissement dépassent cinq ans.
Les rechapaurs comme Rigdon investissent de manière sélective dans des presses efficaces mais n'ajoutent pas de capacité complète de mélange ou de construction. En conséquence, les fournisseurs axés sur les équipementiers maintiennent des marges plus élevées, tandis que les courtiers du marché secondaire gagnent en volume à des prix plus bas.
Analyse géographique
L'Allemagne a dominé les dépenses avec 24,13 % en 2025, grâce à la modernisation de l'extrusion de Michelin à Bad Kreuznach et aux nouvelles presses de rechapage de Rigdon. L'automatisation sur le site de Continental à Hanovre souligne la volonté du pays en matière de traçabilité, mais les fermetures d'usines libèrent des machines d'occasion qui atténuent la demande de nouveaux équipements.
L'Europe occidentale — Royaume-Uni, France, Espagne, Italie, Pays-Bas — représente environ la moitié des ventes. L'Espagne se distingue : l'expansion de Bridgestone à Burgos oriente le marché européen des équipements de fabrication de pneumatiques vers des constructeurs à grandes jantes. La France accueille des budgets de R&D mais déplace sa production vers l'est, comme en témoigne la conversion par Michelin de son site d'Olsztyn, en Pologne.
Le reste de l'Europe connaît la croissance la plus rapide avec un CAGR de 5,96 %. Le site vierge de Nokian en Roumanie, la montée en puissance de Nexen en République tchèque et le site de Linglong en Serbie attirent des machines de construction, des mélangeurs et des presses électriques. Les pénuries de compétences en Slovaquie restent un frein, mais les financements étrangers pour la formation visent à combler les lacunes. Les Pays-Bas renforcent leur rôle dans l'économie circulaire grâce au hub de pyrolyse de Circtec, qui oblige les usines voisines à valider leurs mélangeurs pour le noir de carbone récupéré [3]"Circtec Opens Delfzijl Plant," Tyre and Rubber Recycling, tyreandrubberrecycling.com. La migration vers l'est se poursuivra tant que les subventions et l'arbitrage salarial resteront attractifs.
Paysage concurrentiel
Le marché européen des équipements de fabrication de pneumatiques se caractérise par une concentration modérée, avec un nombre limité d'intégrateurs opérant dans ce secteur. HF TireTech, VMI, MESNAC et Kobelco se livrent une concurrence intense, en mettant l'accent sur les fonctionnalités clé en main de l'Industrie 4.0. La calandre ZEUS de Comerio illustre la façon dont la précision italienne continue de dominer les niches à haute marge. Par ailleurs, les fournisseurs d'automatisation comme Siemens et Rockwell captent de plus en plus les budgets de modernisation, un espace traditionnellement contrôlé par les équipementiers.
Les capacités d'intelligence artificielle sont devenues un facteur de différenciation essentiel sur le marché. La détection de corps étrangers de VMI et le contrôle à l'azote eCuring de HF répondent à la fois aux normes Euro 7 et aux objectifs de réduction du carbone, permettant des stratégies de tarification premium. Les acteurs du marché secondaire, tels que Pelmar, défient les intégrateurs en proposant des lignes reconditionnées, bien que celles-ci manquent souvent des suites de capteurs avancées exigées par les grands équipementiers. Si l'incertitude entourant la réglementation sur les PFAS peut retarder certaines modernisations, les modernisations à économie d'énergie restent une priorité pour le secteur.
Les partenariats technologiques avec les principaux fabricants de pneumatiques sont devenus le principal avantage concurrentiel. Ces collaborations aident les intégrateurs à maintenir leur position sur le marché et à relever les défis tels que l'évolution des exigences réglementaires et l'évolution des demandes des clients. Malgré les incertitudes, l'accent mis sur l'innovation et la durabilité continue de stimuler les avancées sur le marché des équipements de fabrication de pneumatiques.
Leaders du secteur européen des équipements de fabrication de pneus
HF TireTech Group
MESNAC Co., Ltd.
Kobelco Stewart Bolling
VMI Group
Bartell Machinery Systems
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Mars 2026 : MESNAC a présenté son constructeur monoétage NPS international au Tire Technology Expo de Hanovre, affichant un cycle de 35 secondes et une opération sans personnel, qui sous-tend des usines intelligentes et durables.
- Mars 2026 : Comerio Ercole a remporté le prix de l'Innovation de l'année en fabrication de pneumatiques pour sa ligne de calandrage ZEUS, reconnue pour sa stabilité et sa productivité accrues.
- Février 2026 : Le rechapaur allemand Rigdon a fait avancer ses plans de rechapage de pneumatiques de voitures en commandant 35 presses de vulcanisation pour le rechapage par moule bead-to-bead.
- Juin 2025 : Black Donuts a ouvert InTire Labs à Tampere, en Finlande, pour accélérer la R&D sur les mélanges durables, proposant des services confidentiels de mélange, de broyage et de vulcanisation.


Périmètre du rapport sur le marché européen des équipements de fabrication de pneus
Le périmètre comprend une segmentation par type d'équipement (amont (machines de mélange/mélangeurs de caoutchouc, machines de calandrage, machines d'extrusion, machines de découpe, et autres (unités de refroidissement, etc.)), zone de construction (machine d'enroulement de tringles, machine de construction de pneumatiques, et autres (machine d'enroulement de bandelettes, etc.)), et vulcanisation et inspection (presses de vulcanisation, machines de peinture de pneumatiques, et autres (machines d'inspection, etc.)), conception de pneumatique (bias et radial), type de véhicule (deux-roues, trois-roues, voitures particulières, véhicules utilitaires légers, véhicules utilitaires moyens et lourds, et véhicules tout-terrain), taille de jante (jusqu'à 12 pouces, 12 à 18 pouces, supérieur à 18 pouces), et utilisateur final (équipementiers et remplacement/rechange). L'analyse couvre également la segmentation au niveau des pays, notamment l'Allemagne, le Royaume-Uni, l'Espagne, l'Italie, la France, les Pays-Bas et le reste de l'Europe. La taille du marché et les prévisions de croissance sont présentées en valeur en USD.
| Amont (mélangeur et préparation des composants) | Machines de mélange / mélangeurs de caoutchouc |
| Machines de calandrage | |
| Machines d'extrusion | |
| Machines de découpe | |
| Autres (unités de refroidissement, etc.) | |
| Zone de construction | Machines d'enroulement de talons |
| Machines de construction de pneus | |
| Autres (machines d'enroulement de bandelettes, etc.) | |
| Vulcanisation et inspection (zone de test) | Machines de presse de vulcanisation |
| Machines de peinture de pneus | |
| Autres (machines d'inspection, etc.) |
| Bias |
| Radial |
| Deux-roues |
| Trois-roues |
| Voitures particulières |
| Véhicules commerciaux légers |
| Véhicules commerciaux moyens et lourds |
| Véhicules tout-terrain |
| Jusqu'à 12 pouces |
| 12 – 18 pouces |
| Au-dessus de 18 pouces |
| Équipementiers |
| Remplacement / marché de remplacement |
| Allemagne |
| Royaume-Uni |
| Espagne |
| Italie |
| France |
| Pays-Bas |
| Reste de l'Europe |
| Par type d'équipement | Amont (mélangeur et préparation des composants) | Machines de mélange / mélangeurs de caoutchouc |
| Machines de calandrage | ||
| Machines d'extrusion | ||
| Machines de découpe | ||
| Autres (unités de refroidissement, etc.) | ||
| Zone de construction | Machines d'enroulement de talons | |
| Machines de construction de pneus | ||
| Autres (machines d'enroulement de bandelettes, etc.) | ||
| Vulcanisation et inspection (zone de test) | Machines de presse de vulcanisation | |
| Machines de peinture de pneus | ||
| Autres (machines d'inspection, etc.) | ||
| Par conception de pneu | Bias | |
| Radial | ||
| Par type de véhicule | Deux-roues | |
| Trois-roues | ||
| Voitures particulières | ||
| Véhicules commerciaux légers | ||
| Véhicules commerciaux moyens et lourds | ||
| Véhicules tout-terrain | ||
| Par taille de jante | Jusqu'à 12 pouces | |
| 12 – 18 pouces | ||
| Au-dessus de 18 pouces | ||
| Par utilisateur final | Équipementiers | |
| Remplacement / marché de remplacement | ||
| Par pays | Allemagne | |
| Royaume-Uni | ||
| Espagne | ||
| Italie | ||
| France | ||
| Pays-Bas | ||
| Reste de l'Europe | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché européen des équipements de fabrication de pneumatiques en 2026 ?
La taille du marché européen des équipements de fabrication de pneumatiques est de 0,96 milliard USD en 2026 et devrait atteindre 1,22 milliard USD d'ici 2031 à un CAGR de 4,75 %.
Quel segment d'équipement connaît la croissance la plus rapide ?
Les lignes de vulcanisation et d'inspection devraient croître à un CAGR de 9,33 % jusqu'en 2031, les usines adoptant des presses électriques et des inspections automatisées pour respecter les limites de particules Euro 7.
Pourquoi les équipementiers investissent-ils davantage que les rechapaurs ?
Les équipementiers allouent environ 11,7 % de leurs ventes aux investissements et exigent la traçabilité de l'Industrie 4.0, entraînant un CAGR de 6,42 %, tandis que les rechapaurs préfèrent les actifs reconditionnés en raison de délais de retour sur investissement plus longs.
Comment la réglementation Euro 7 influencera-t-elle la demande d'équipements ?
Euro 7 plafonne les émissions de particules des pneumatiques, incitant à l'adoption rapide de systèmes de vulcanisation électrique de précision et de systèmes d'inspection en temps réel, ce qui stimule les commandes d'équipements en aval.
Quel facteur réglementaire influence le plus les nouveaux achats d'équipements ?
Les limites de particules de pneus Euro 7 nécessitent des systèmes de vulcanisation et d'inspection de précision pour garantir la conformité.
Dernière mise à jour de la page le:



