
Taille et Part du Marché Immobilier des Centres de Données en Europe
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 18.90 Milliards de dollars |
| Taille du Marché (2026) | 20.54 Milliards de dollars |
| Taille du Marché (2031) | 33.89 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 10.53 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché Immobilier des Centres de Données en Europe par Mordor Intelligence
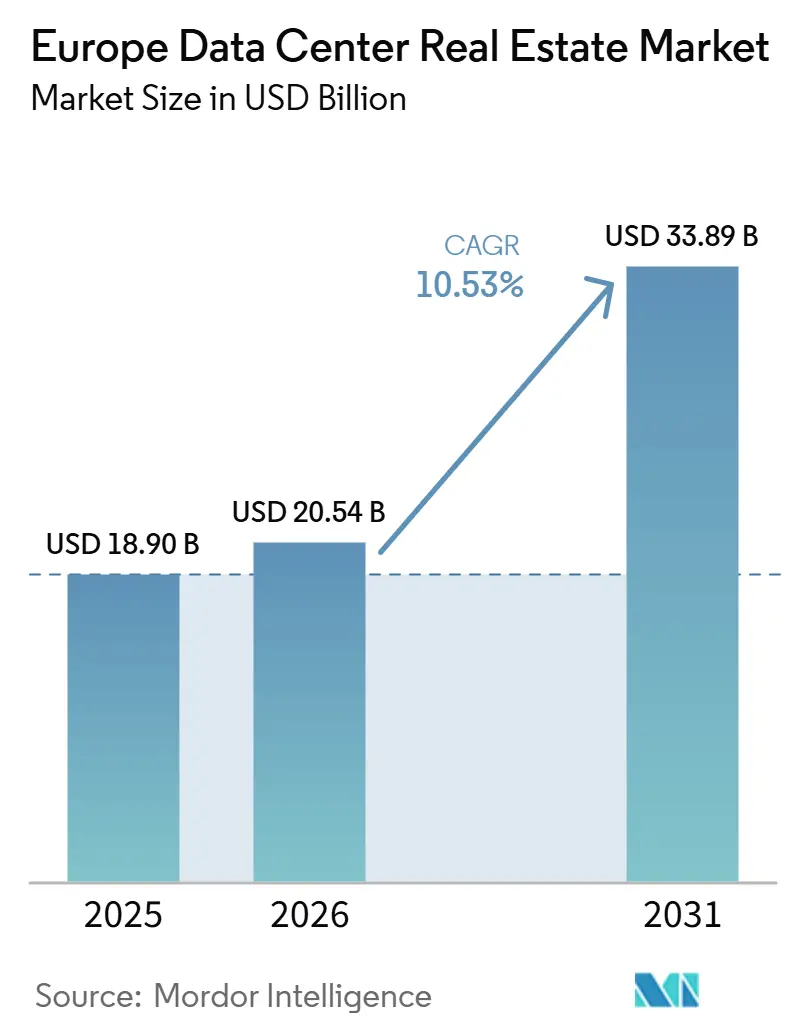
La taille du marché immobilier des centres de données en Europe devrait s'étendre de 18,90 milliards USD en 2025 et 20,54 milliards USD en 2026 à 33,89 milliards USD d'ici 2031, enregistrant un CAGR de 10,53 % entre 2026 et 2031.
La croissance est soutenue par le Plan d'action pour un continent de l'IA de la Commission européenne, qui vise à tripler la capacité de traitement des centres de données de l'UE en 5 à 7 ans et à mobiliser 200 milliards EUR (220 milliards USD) d'investissements publics et privés[1]. Le marché immobilier des centres de données en Europe bénéficie également d'une impulsion politique plus forte en faveur de l'hébergement souverain, et la décision de la France en avril 2026 de confier le Health Data Hub à Scaleway illustre comment les charges de travail publiques et réglementées migrent vers des installations locales et conformes. La demande en énergie augmente simultanément, l'ENTSO-E prévoyant que la demande en électricité des centres de données européens augmentera de plus de 50 % entre 2025 et 2030, tandis que les contrats d'énergie renouvelable à long terme améliorent la visibilité des coûts pour les opérateurs. Le principal frein à l'expansion reste l'accès au réseau électrique, car l'Agence internationale de l'énergie a indiqué que les files d'attente de raccordement dans les principaux pôles peuvent s'étendre sur 7 à 10 ans, ce qui ralentit la livraison même lorsque le capital et la demande des locataires sont déjà en place. Cela pousse le marché immobilier des centres de données en Europe vers un schéma à deux vitesses, où les pôles principaux restent essentiels pour la connectivité, tandis que les sites nordiques et continentaux secondaires gagnent du terrain grâce à un meilleur accès à l'énergie, à l'approvisionnement en énergies renouvelables et à la disponibilité des terrains.
Points Clés du Rapport
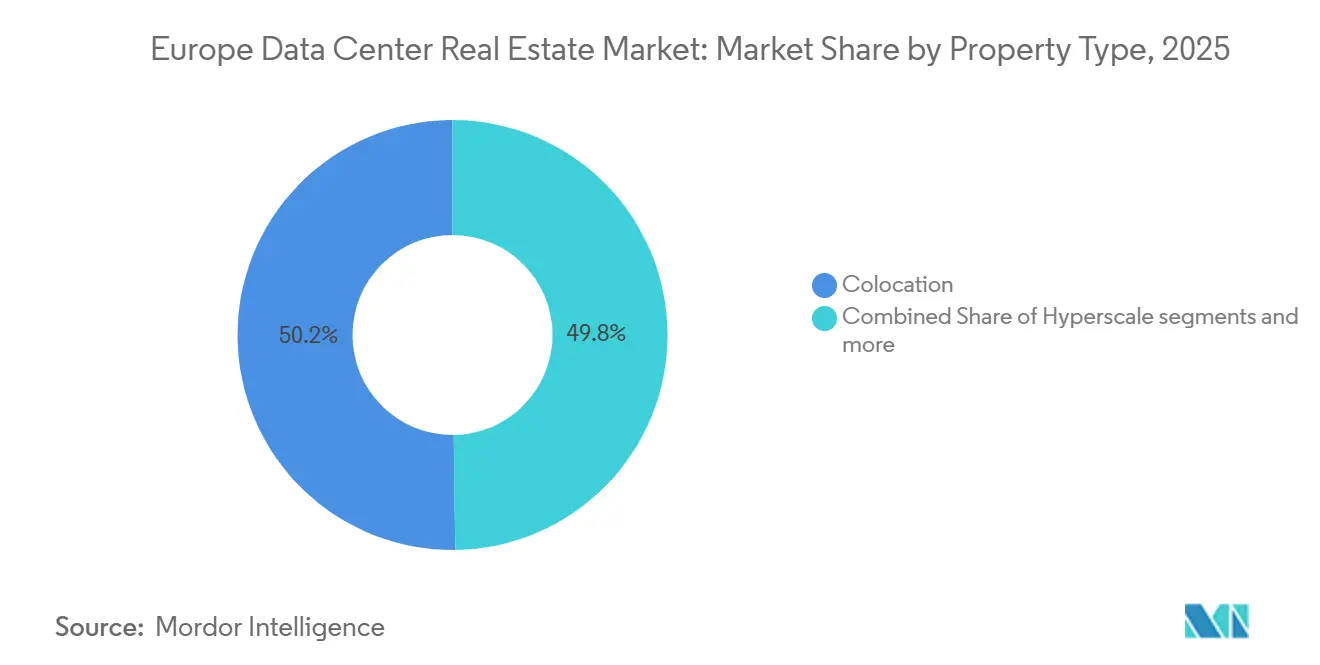
- Par type de propriété, la colocation a dominé avec une part de 50,2 % du marché immobilier des centres de données en Europe en 2025, tandis que les propriétés de centres de données de périphérie devraient se développer à un CAGR de 13,80 % jusqu'en 2031.
- Par mode de détention, les actifs loués représentaient 79,80 % de la taille du marché immobilier des centres de données en Europe en 2025, et ce même segment devrait croître à un CAGR de 11,10 % jusqu'en 2031.
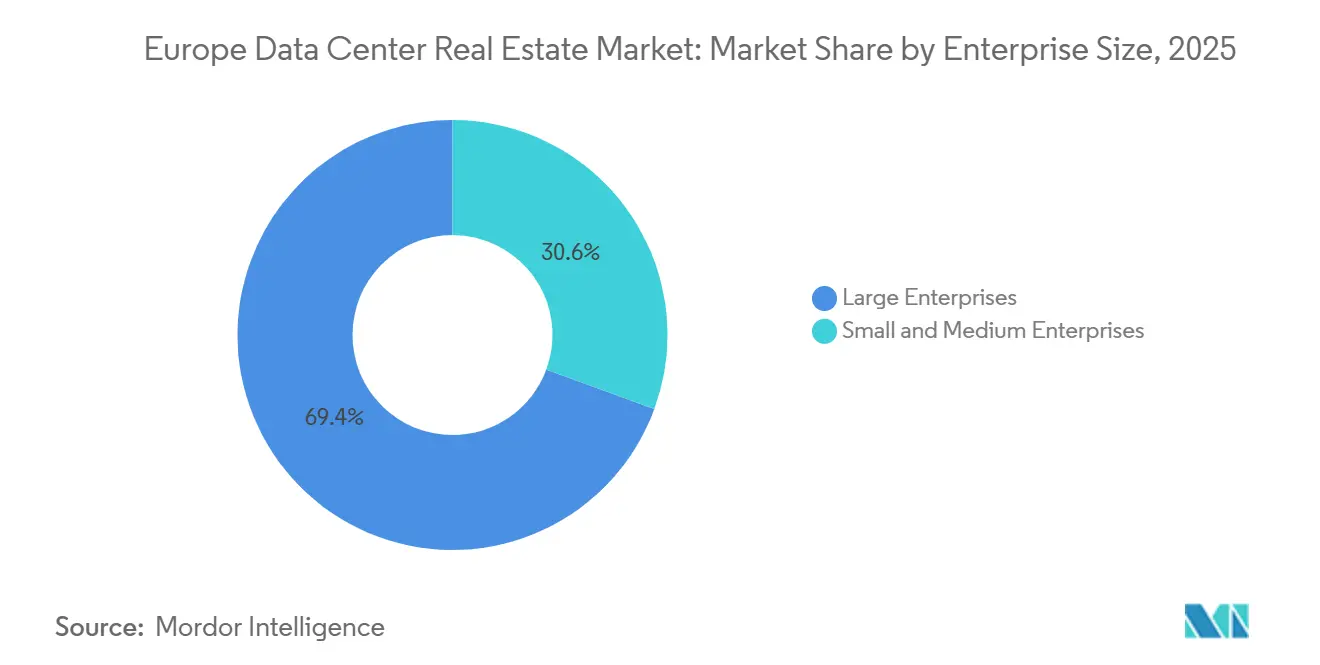
- Par taille d'entreprise, les grandes entreprises représentaient 69,40 % de la demande en 2025, tandis que les petites et moyennes entreprises ont enregistré le CAGR projeté le plus élevé à 12,20 % jusqu'en 2031.
- Par utilisateur final, les technologies de l'information et les télécommunications représentaient 44,80 % du marché immobilier des centres de données en Europe en 2025, tandis que le secteur de la santé progresse à un CAGR de 12,90 % jusqu'en 2031.
- Par géographie, le Royaume-Uni détenait 24,60 % du marché en 2025, tandis que l'Allemagne devrait afficher le CAGR le plus rapide à 11,90 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteurs | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Expansion Hyperscale dans le Cloud à travers les Pôles FLAP-D | +2.8% | Marchés FLAP-D avec débordement vers Madrid, Milan et Varsovie | Court terme (≤ 2 ans) |
| Les Charges de Travail IA Accélèrent le Développement à Haute Densité | +2.4% | Pôles FLAP-D et pôles européens secondaires | Court terme (≤ 2 ans) |
| Les Politiques de Souveraineté des Données Augmentent la Demande d'Hébergement National | +1.5% | Paneuropéen avec une priorité initiale en Allemagne et en France | Moyen terme (2-4 ans) |
| Les Marchés Secondaires Prêts au Réseau Attirent de Nouveaux Investissements | +1.2% | Pologne, Suède, Italie et Portugal | Moyen terme (2-4 ans) |
| Les Accords d'Énergie Renouvelable Améliorent la Rentabilité à Long Terme | +1.0% | Pays nordiques, Ibérie et Royaume-Uni | Long terme (≥ 4 ans) |
| La Connectivité par Câbles Sous-Marins Améliore l'Attractivité des Sites | +0.5% | Espagne, Italie, Royaume-Uni et Pays-Bas | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
L'Expansion Hyperscale dans le Cloud à travers les Pôles FLAP-D Stimule la Croissance des Capacités
Le corridor FLAP-D reste le cœur opérationnel du marché immobilier des centres de données en Europe, car la densité d'interconnexion, la profondeur des locataires et le trafic des entreprises y sont encore les plus importants. Le Plan d'action pour un continent de l'IA de la Commission européenne en 2025 a renforcé cette position en appelant à une augmentation majeure de la capacité de traitement dans toute la région, ce qui soutient le développement à grande échelle continu dans les nœuds les plus établis. L'Association européenne des centres de données a également soutenu en 2025 qu'un investissement plus rapide dans les infrastructures est nécessaire pour renforcer la souveraineté numérique de l'Europe, ce qui s'aligne avec la concentration continue du capital dans les pôles principaux[2]. Dans le même temps, les retards liés au réseau électrique dans les principaux clusters contraignent une partie de la demande à se déverser vers des villes secondaires proches, car les files d'attente de raccordement peuvent déjà atteindre 7 à 10 ans dans les principaux pôles. L'engagement d'Equinix en octobre 2025 d'investir 3,9 milliards GBP (4,9 milliards USD) dans un grand site du Hertfordshire montre que les opérateurs souhaitent toujours disposer d'une échelle autour du cœur de connectivité, même lorsqu'ils cherchent de l'énergie supplémentaire en dehors de celui-ci.
Les Charges de Travail IA Accélèrent le Développement de Centres de Données à Haute Densité
L'IA modifie la conception physique du marché immobilier des centres de données en Europe, car les densités de baies pour les installations prêtes à l'IA sont désormais bien supérieures à celles utilisées dans les salles de colocation conventionnelles. L'ENTSO-E a indiqué en avril 2026 que la demande en électricité des centres de données européens augmentera de plus de 50 % entre 2025 et 2030, ce qui signifie que les futures installations ont besoin de bien plus qu'une surface au sol supplémentaire et doivent également sécuriser une alimentation électrique et un refroidissement bien plus importants. Ce changement augmente l'intensité de construction par MW et réduit le nombre de développeurs capables de gérer la conception thermique, l'approvisionnement en énergie et les engagements en capital importants. La décision de Nscale de déployer un système NVIDIA GB300 NVL72 au Start Campus de Sines a montré que la demande en infrastructure IA n'est plus limitée aux pôles d'Europe occidentale traditionnels et peut désormais soutenir de grands projets dans des sites méridionaux. Le déploiement d'OpenAI en Norvège en juillet 2025 dans le cadre de l'initiative Stargate a également souligné comment les charges de travail IA créent de nouveaux facteurs d'attraction géographique partout où l'énergie renouvelable et les capacités à grande échelle peuvent être assemblées rapidement.
Les Politiques de Souveraineté des Données Augmentent la Demande d'Hébergement National
La souveraineté des données devient un soutien durable pour le marché immobilier des centres de données en Europe, car les utilisateurs réglementés font face à une pression croissante pour maintenir les charges de travail sensibles dans des cadres juridiques locaux ou européens. Le RGPD, NIS2 et l'Espace européen des données de santé rendent ensemble le routage externe plus difficile pour les services publics et les secteurs réglementés. La direction de la politique numérique de la Commission européenne encourage également davantage de capacité de traitement nationale et une infrastructure régionale plus résiliente. La sélection de Scaleway en avril 2026 pour le Health Data Hub français est un exemple clair de la façon dont les exigences de conformité déplacent des charges de travail importantes et de longue durée vers des environnements de cloud souverain et d'hébergement local. Ce schéma offre au marché immobilier des centres de données en Europe un flux régulier de demande provenant des soins de santé, de l'administration publique et d'autres locataires qui ne peuvent pas facilement placer des données critiques en dehors de la juridiction de l'UE.
Les Marchés Secondaires Prêts au Réseau Attirent de Nouveaux Investissements
Les marchés secondaires prêts au réseau attirent de nouveaux investissements, car la disponibilité de l'énergie est devenue un facteur de sélection de site plus décisif que la densité des pôles historiques dans plusieurs parties de l'Europe. Le marché immobilier des centres de données en Europe observe ce changement alors que les longues files d'attente de raccordement dans les principaux sites FLAP-D poussent les développeurs vers des pays où les conditions foncières, d'énergie renouvelable et d'autorisation sont plus favorables. Les pays nordiques bénéficient de cette tendance, et l'acquisition foncière d'atNorth en juin 2026 à Haugaland, en Norvège, avec des plans pour 300 MW à 350 MW de capacité de campus dans la région, montre comment les opérateurs construisent pour de futures charges de travail importantes en dehors du cœur traditionnel. La Suède progresse également dans la hiérarchie des sites, EdgeConneX ayant confirmé en juillet 2026 des plans pour un campus à l'échelle du gigawatt à Skellefteå, destiné à fonctionner principalement à l'énergie renouvelable. L'Europe du Sud fait partie du même schéma, les opérateurs se développant en Italie, au Portugal et en Espagne pour capter l'énergie disponible, une meilleure connectivité par câbles et davantage d'espace pour le développement hyperscale. Cela élargit la carte du marché immobilier des centres de données en Europe, car les sites secondaires ne servent plus uniquement la demande de périphérie et sont désormais en concurrence pour des déploiements IA et hyperscale à pleine échelle.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| La Congestion du Réseau et les Retards de Livraison d'Énergie Limitent les Nouveaux Développements | -2.1% | Pays-Bas, Irlande, Allemagne et Royaume-Uni | Court terme (≤ 2 ans) |
| Les Défis d'Autorisation et l'Opposition des Communautés Ralentissent les Approbations de Projets | -1.3% | Royaume-Uni, Allemagne, Irlande et France | Moyen terme (2-4 ans) |
| Les Pénuries d'Équipements Haute Tension Retardent la Construction des Centres de Données | -0.8% | Paneuropéen avec une pression plus forte en Allemagne et aux Pays-Bas | Court terme (≤ 2 ans) |
| La Pénurie d'Eau et les Réglementations sur le Refroidissement Augmentent les Contraintes Opérationnelles | -0.5% | Europe du Sud et Europe centrale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La Congestion du Réseau et les Retards de Livraison d'Énergie Limitent les Nouveaux Développements
L'accès au réseau électrique est devenu la contrainte la plus évidente sur le marché immobilier des centres de données en Europe, car les files d'attente de raccordement dans les principaux pôles peuvent s'étendre bien au-delà des délais de construction normaux. L'Agence internationale de l'énergie a également indiqué que la capacité installée des centres de données en Europe pourrait n'augmenter que de 70 % d'ici 2030, malgré un pipeline de projets pointant vers une croissance de 130 %, ce qui suggère que de nombreux projets planifiés pourraient ne jamais atteindre la mise en service dans les conditions d'alimentation actuelles. Reuters a rapporté en février 2026 qu'Amazon avait suspendu des projets européens planifiés dans certains sites en raison de l'absence de raccordements au réseau et de la congestion du réseau, rendant ces sites non viables. Cela transforme les terrains alimentés existants en actifs premium et creuse l'écart entre les opérateurs en place et les nouveaux entrants. Cela signifie également que le marché immobilier des centres de données en Europe peut afficher une forte demande des locataires et une forte disponibilité de capital en même temps que les calendriers de livraison continuent de glisser.
Les Défis d'Autorisation et l'Opposition des Communautés Ralentissent les Approbations de Projets
L'obtention des autorisations est devenue un second point de friction majeur pour le marché immobilier des centres de données en Europe, en particulier dans les sites matures où les terrains, l'énergie et l'acceptation du public sont tous sous pression. Les objections locales portent sur l'impact visuel, les impacts environnementaux, la consommation d'eau, les préoccupations de sécurité et l'écart entre l'importante emprise foncière et la création d'emplois locaux limitée. Cela rend l'engagement des parties prenantes et la préparation juridique plus importants, bien avant le début de la construction. Lorsque ce risque de planification s'ajoute aux longs délais d'approvisionnement en énergie, la valeur des terrains déjà autorisés et prêts au réseau augmente fortement sur les marchés établis. Il en résulte que le marché immobilier des centres de données en Europe favorise de plus en plus les développeurs capables d'absorber de longs cycles d'approbation et de gérer le contrôle public sur plusieurs années.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Propriété :
La Colocation Ancre, la Périphérie s'Étend au-delà du CœurLa colocation représentait 50,20 % du marché immobilier des centres de données en Europe en 2025, confirmant que les installations neutres vis-à-vis des opérateurs restent la principale plateforme pour la demande des entreprises et des fournisseurs de services. Le segment reste le plus fort dans les pôles principaux, où la profondeur d'interconnexion et les écosystèmes de locataires soutiennent une occupation stable et des relations clients durables. Les propriétés hyperscale se développent également à travers de grandes structures construites sur mesure qui associent les locataires d'ancrage à des blocs de capacité dédiés. Les propriétés de centres de données de périphérie sont le type de propriété à la croissance la plus rapide, le marché immobilier des centres de données en Europe devant enregistrer un CAGR de 13,80 % pour ce segment jusqu'en 2031.
La croissance de la périphérie reflète une demande croissante pour l'inférence IA, la diffusion de contenu et les charges de travail industrielles qui nécessitent un calcul plus proche des utilisateurs et des appareils, plutôt que de s'appuyer uniquement sur de grands campus métropolitains. Cela crée une nouvelle logique de cluster autour des points d'atterrissage de câbles, des nœuds d'échange et des villes régionales qui disposaient d'une infrastructure numérique limitée il y a quelques années. Le financement de 1,39 milliard USD d'AtlasEdge en 2026 montre comment les opérateurs financent une expansion distribuée en Allemagne, en Autriche et en Ibérie pour capter ce schéma de demande dispersée[3]. Le marché immobilier des centres de données en Europe évolue donc vers un portefeuille mixte dans lequel la colocation reste la base des revenus, l'hyperscale ajoute de l'échelle et la périphérie élargit la portée géographique, avec une conformité et une complexité opérationnelle plus élevées.



Par Mode de Détention :
L'Infrastructure Louée s'Impose comme Standard EntrepriseLes actifs loués représentaient 79,80 % de la part du marché immobilier des centres de données en Europe en 2025, et ce même segment devrait croître à un CAGR de 11,10 % jusqu'en 2031. Cela montre que la location n'est pas seulement le modèle opérationnel dominant dans la base actuelle, mais aussi la structure privilégiée pour l'expansion future. Les entreprises privilégient la capacité louée car elle préserve la flexibilité du capital à un moment où les coûts d'infrastructure IA, les besoins en énergie et les cycles de mise à niveau restent difficiles à budgétiser avec précision. Les investisseurs institutionnels préfèrent également les flux de revenus à long terme provenant de locataires solvables plutôt que d'assumer la complexité quotidienne de l'exploitation des installations elles-mêmes.
Les installations occupées par leur propriétaire représentaient les 20,2 % restants de la demande en 2025 et restaient concentrées dans les institutions financières, les opérateurs de télécommunications et certains contextes du secteur public avec des exigences de contrôle strictes. Même là où les programmes de calcul souverain se développent, les structures construites sur mesure gérées par des opérateurs sont souvent plus pratiques que les campus traditionnels en propriété propre. Cela maintient l'équilibre à long terme en faveur des opérateurs externes disposant d'une échelle, d'une expertise technique et d'un accès à une énergie engagée. Le marché immobilier des centres de données en Europe devient donc de plus en plus dirigé par les propriétaires-opérateurs. Dans le même temps, la propriété par les utilisateurs finaux reste limitée aux cas où les exigences de contrôle l'emportent clairement sur les préoccupations de coût et de flexibilité.
Par Taille d'Entreprise :
Les Grandes Entreprises Dominent, les Petites et Moyennes Entreprises Accélèrent via des Modèles GérésLes grandes entreprises représentaient 69,40 % de la demande en 2025, ce qui en fait la principale clientèle du marché immobilier des centres de données en Europe. Leur poids reflète d'importants besoins en infrastructure dans les télécommunications, la finance, les médias et l'industrie manufacturière. Dans le même temps, les petites et moyennes entreprises devraient croître plus rapidement, avec un CAGR de 12,20 % jusqu'en 2031. Ce rythme plus rapide est dû à la migration vers le cloud, à la croissance du commerce numérique et à une charge de conformité qui rend l'infrastructure autogérée plus difficile à justifier pour les organisations de plus petite taille.
L'opportunité pour les PME est concentrée dans les modèles de colocation gérée et de périphérie adaptés aux déploiements inférieurs à 1 MW et aux conditions de location flexibles. L'accent mis par Portus Data Centers sur les sites de périphérie neutres vis-à-vis des opérateurs à Hambourg, Munich et Luxembourg s'aligne sur ce schéma et montre comment la demande régionale peut être agrégée via des empreintes plus petites. Les grandes entreprises, en revanche, évoluent vers des arrangements de colocation à montée en charge plus flexibles, capables d'absorber une demande soudaine liée à l'IA sans les enfermer dans des engagements d'espace rigides à long terme. Le marché immobilier des centres de données en Europe se développe donc selon deux logiques clients différentes, les grands locataires stimulant le volume et les petites entreprises soutenant la croissance via des formats d'hébergement gérés et distribués.

Par Utilisateurs Finaux :
Les Technologies de l'Information et les Télécommunications Dominent tandis que la Santé Renforce la Stabilité des LocationsLes technologies de l'information et les télécommunications représentaient 44,80 % de la demande en 2025, ce qui en fait le plus grand groupe d'utilisateurs finaux du marché immobilier des centres de données en Europe. Leur avance provient des fournisseurs de services cloud, des réseaux de diffusion de contenu et des opérateurs de télécommunications qui nécessitent des volumes de colocation importants et récurrents sur les principaux points d'échange. La santé est le segment d'utilisateurs finaux à la croissance la plus rapide, avec un CAGR de 12,90 % jusqu'en 2031. Dans ce cas, la croissance est autant portée par la réglementation que par la numérisation, car les données de santé doivent de plus en plus résider dans des environnements sécurisés et souverains.
La sélection de Scaleway en avril 2026 pour héberger le Health Data Hub français montre comment les contrats de santé peuvent créer une occupation durable sur plusieurs années et une stabilité locative plus forte que de nombreuses charges de travail commerciales à cycle court. La banque, les services financiers et l'assurance restent un autre grand groupe d'utilisateurs, car la connectivité à faible latence et la fiabilité restent importantes pour les systèmes de trading et de transaction. La demande gouvernementale est plus faible en termes de part, mais stratégiquement importante, notamment là où les programmes nationaux de souveraineté numérique orientent les achats. Le marché immobilier des centres de données en Europe continue donc de s'appuyer sur les technologies de l'information et les télécommunications pour l'échelle, tandis que l'hébergement dans le secteur de la santé et du secteur public renforce le cté longue durée et axé sur la conformité du portefeuille de locataires.
Analyse Géographique
Marché immobilier des centres de données au Royaume-Uni
Le Royaume-Uni détenait 24,60 % de la part de marché immobilier des centres de données en Europe en 2025, ce qui lui a permis de conserver la position de premier pays de la région. Londres reste le point d'ancrage, car sa densité d'échanges, sa connectivité par câbles sous-marins et la demande du secteur des services financiers continuent de lui conférer la plus forte concentration d'activités liées aux centres de données. L'acquisition par Equinix, en octobre 2025, d'un site de 85 acres dans le Hertfordshire, avec un investissement prévu de 4,9 milliards USD, témoigne de la confiance que les opérateurs accordent encore au pipeline du Royaume-Uni. La trajectoire de croissance du pays reste contrainte par les difficultés liées à l'alimentation électrique et aux autorisations d'urbanisme, de sorte que le Royaume-Uni combine des conditions de demande très solides avec un risque de livraison significatif.
Marché immobilier des centres de données en Europe continentale
L'Allemagne est le pays à la croissance la plus rapide sur le marché immobilier des centres de données en Europe, avec un CAGR projeté de 11,9 % jusqu'en 2031. Francfort reste centrale, car elle ancre le trafic des échanges financiers et attire des charges de travail souveraines et d'entreprise qui privilégient la juridiction allemande. La mise en service complète de l'installation de 40 MW de Yondr à Francfort en juillet 2025 démontre que des projets majeurs continuent d'être livrés malgré le resserrement des contraintes. Les règles de durabilité de l'Allemagne façonnent les spécifications des installations de manière plus directe que dans de nombreux marchés voisins. La France et l'Italie suscitent toutes deux un regain d'intérêt, les opérateurs cherchant à développer leur capacité au-delà des hubs les plus saturés, notamment là où les gouvernements sont favorables et où la disponibilité de l'énergie est mieux adaptée aux grands campus futurs.
Marché immobilier des centres de données dans les pays nordiques et dans le reste de l'Europe
Le reste de l'Europe adopte une logique de sélection de sites différente, dans laquelle l'accès au réseau électrique et l'énergie renouvelable comptent de plus en plus davantage que la profondeur des écosystèmes historiques. Les pays nordiques gagnent en visibilité sur le marché immobilier des centres de données en Europe, car l'approvisionnement hydroélectrique, les climats plus froids et la disponibilité de terrains favorisent des déploiements à faible empreinte carbone et adaptés à l'intelligence artificielle. L'acquisition foncière réalisée par North en juin 2026 à Haugaland, en Norvège, et son projet de capacité de campus régional de 300 MW à 350 MW montrent que ce cluster est construit pour une expansion à long terme et non uniquement pour répondre à une demande de périphérie de niche. La Pologne, le Portugal et l'Espagne progressent également dans la hiérarchie régionale, les opérateurs recherchant des approvisionnements en énergie renouvelable, un accès aux câbles et des conditions de développement susceptibles de soutenir de nouveaux campus à grande échelle.
Paysage Concurrentiel
Concentration du Marché
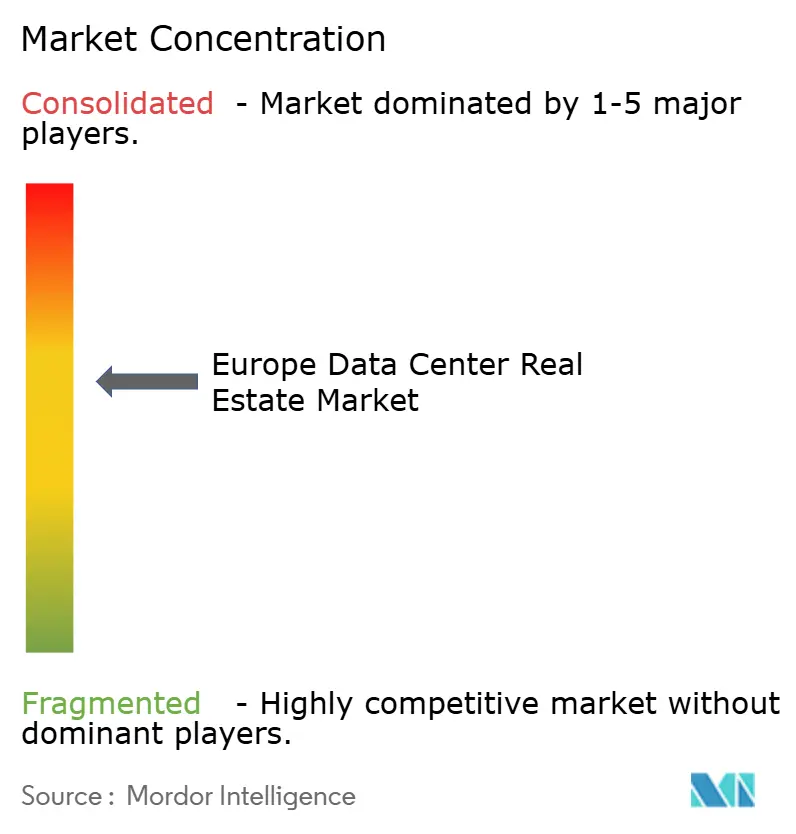
Le marché immobilier européen des centres de données présente une concentration modérée au sommet. Prologis (y compris SEGRO), Blackstone, Brookfield Asset Management, Goodman Group et DigitalBridge constituent le groupe de tête des propriétaires et fournisseurs de capitaux. Ces entreprises bénéficient de vastes réserves foncières, de relations locataires de longue date avec des opérateurs de colocation et des hyperscalers, de bilans solides et d'une position bien plus forte dans la compétition pour les terrains alimentés en énergie. Le mouvement concurrentiel le plus important n'est plus simplement l'acquisition de sites. Les propriétaires doivent désormais sécuriser simultanément les raccordements au réseau électrique, les autorisations d'urbanisme et les engagements de prélocation. Cela rend l'échelle plus précieuse et confère aux grands acteurs établis un avantage décisif dans les environnements de développement complexes.
L'acquisition convenue de SEGRO par Prologis en 2026 illustre parfaitement cette évolution. SEGRO a formellement accepté une offre de rachat de 14,3 milliards GBP (environ 18,8 milliards USD) de la part de Prologis, qui réunit le plus grand propriétaire logistique mondial et le propriétaire du Slough Trading Estate, le plus grand hub de centres de données d'Europe. Le partenariat de Goodman Group d'une valeur de 14 milliards AUD (environ 9,35 milliards USD) avec CPP Investments en est un autre exemple. Il montre comment les propriétaires associent des terrains alimentés en énergie à des capitaux institutionnels pour réduire le risque de développement et livrer plus rapidement. La coentreprise de SEGRO d'une valeur de 1,1 milliard EUR (environ 1,3 milliard USD) avec Pure DC illustre la même tendance. Ce projet constitue le premier développement de centre de données entièrement équipé de SEGRO et livrera une installation de 56 MW, ce qui montre que les propriétaires vont au-delà des coques alimentées en énergie vers des installations à plus haute valeur ajoutée, entièrement équipées. Ces mouvements montrent que la concurrence est de plus en plus déterminée par l'accès aux capitaux, la certitude d'approvisionnement en énergie et l'exécution du développement, et non plus seulement par la taille du portefeuille existant. Ils expliquent également pourquoi les propriétaires de plus petite taille peuvent avoir du mal à suivre, même lorsque la demande semble forte.
Il reste de la place sur le marché pour les spécialistes qui ciblent les villes secondaires mal desservies, les terrains régionaux alimentés en énergie, ou les marchés nationaux où les acteurs mondiaux sont moins actifs. Cet espace attire des propriétaires logistiques tels que Tritax Big Box, VGP et Icade, qui transforment des terrains industriels existants en sites de centres de données. Tritax Big Box a obtenu le permis de construire pour son projet Manor Farm de 107 MW près de Heathrow et a ajouté un projet de centre de données de 125 MW à Chelmsford dans l'Essex. VGP est entré dans le secteur via une coentreprise 50/50 qui exploite ses terrains alimentés en énergie et ses raccordements au réseau dans les marchés européens de premier et second rang. Icade poursuit un pipeline de 400 MW en Île-de-France, ciblant les clients hyperscale via des coentreprises. Merlin Properties détient un leadership régional similaire en Ibérie. Parallèlement, la densité de puissance, la disponibilité au refroidissement liquide et la capacité à livrer des espaces entièrement équipés pour les charges de travail d'intelligence artificielle deviennent des facteurs de différenciation clés pour les propriétaires dans la prochaine vague de développements. Il en résulte un groupe de tête solide qui se renforce, mais pas au point que des challengers ciblés ne puissent encore construire des positions défendables dans certains pays et certaines villes.
Leaders du Secteur Immobilier des Centres de Données en Europe
-
Blackstone
-
Brookfield Asset Management
-
Goodman Group
-
Prologis
-
DigitalBridge Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché immobilier des centres de données en Europe Entreprises couvertes dans ce rapport
- SEGRO plc
- Principal Real Estate
- Goodman Group
- Tritax Big Box REIT plc
- Merlin Properties SOCIMI, S.A.
- Icade SA
- VGP NV
- Panattoni
- Keppel DC REIT
- Ark Data Centres
- PGIM Real Estate
- Hines
- Brookfield Asset Management
- Blackstone Inc.
- Ardian
- AQ Compute
- PATRIZIA SE
- DigitalBridge Group
- Aermont Capital
Développements industriels récents dans Marché immobilier des centres de données en Europe
- Septembre 2026 : VGP s'est lancé dans le développement de centres de données via une coentreprise à 50/50, en valorisant ses terrains alimentés en énergie et ses raccordements au réseau dans les marchés européens de premier et de second rang. La société a identifié environ 225 MW d'opportunités, avec une dépense d'investissement de plateforme attendue de 2,0 à 2,5 milliards d'euros (environ 2,3 à 2,9 milliards USD). Cette initiative illustre la tendance des propriétaires de logistique à convertir leurs terrains raccordés au réseau en sites de centres de données.
- Août 2026 : SEGRO a accepté une offre de rachat de Prologis d'une valeur pouvant atteindre 14,3 milliards de livres sterling (environ 18,8 milliards USD). L'opération élargit la plateforme européenne de Prologis de 47 % et accroît sa réserve foncière de 126 %. Elle place le Slough Trading Estate, le plus grand pôle de centres de données d'Europe, sous l'égide du plus grand propriétaire logistique mondial, et devrait être finalisée au premier semestre 2027.
- Juillet 2026 : Tritax Big Box REIT a finalisé un contrôle juridictionnel et obtenu le permis de construire définitif pour un centre de données de 107 mégawatts sur son site de Manor Farm, situé dans la zone de disponibilité de Slough. Un bail en prélocation est en place pour la première phase du projet d'une valeur de 365 millions de livres sterling (environ 490 millions USD). La société poursuit également plus de 230 MW de projets de centres de données sécurisés ainsi qu'un pipeline d'environ 1 gigawatt. Cela illustre la transition des fonds d'investissement immobilier britanniques du secteur de la logistique vers le développement de centres de données prêts pour l'hyperscale.
Périmètre du Rapport sur le Marché Immobilier des Centres de Données en Europe
Aperçu de la segmentation
| Colocation |
| Hyperscale |
| Propriétés de Centres de Données de Périphérie |
| Propriétés de Centres de Données Modulaires |
| Autres (Gros, Détail et Entreprise) |
| Loué |
| Occupé par le Propriétaire |
| Grandes Entreprises |
| Petites et Moyennes Entreprises |
| Technologies de l'Information et Télécommunications |
| Banque, Services Financiers et Assurance |
| Gouvernement et Secteur Public |
| Santé |
| Autres Utilisateurs Finaux |
| Royaume-Uni |
| Allemagne |
| France |
| Italie |
| Reste de l'Europe |
| Par Type de Propriété | Colocation |
| Hyperscale | |
| Propriétés de Centres de Données de Périphérie | |
| Propriétés de Centres de Données Modulaires | |
| Autres (Gros, Détail et Entreprise) | |
| Par Mode de Détention | Loué |
| Occupé par le Propriétaire | |
| Par Taille d'Entreprise | Grandes Entreprises |
| Petites et Moyennes Entreprises | |
| Par Utilisateurs Finaux | Technologies de l'Information et Télécommunications |
| Banque, Services Financiers et Assurance | |
| Gouvernement et Secteur Public | |
| Santé | |
| Autres Utilisateurs Finaux | |
| Par Pays | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Reste de l'Europe |
Questions Clés Répondues dans le Rapport
Quelle sera la taille du marché immobilier des centres de données en Europe en 2031 ?
Le marché immobilier des centres de données en Europe devrait atteindre 33,89 milliards USD d'ici 2031, contre 18,90 milliards USD en 2025, à un CAGR de 10,53 % de 2026 à 2031.
Quel type de propriété domine actuellement la demande en Europe ?
La colocation a dominé la demande par type de propriété avec une part de 50,20 % en 2025, tandis que les propriétés de centres de données de périphérie affichent la croissance la plus rapide à un CAGR de 13,80 % jusqu'en 2031.
Pourquoi les charges de travail IA modifient-elles la conception des installations en Europe ?
Les déploiements IA nécessitent une densité de baies bien plus élevée, une alimentation électrique plus importante et un refroidissement plus avancé, tandis que l'ENTSO-E prévoit que la demande en électricité des centres de données européens augmentera de plus de 50 % entre 2025 et 2030.
Quel pays est en tête et lequel connaît la croissance la plus rapide ?
Le Royaume-Uni détenait la plus grande part à 24,60 % en 2025, tandis que l'Allemagne devrait afficher le CAGR le plus rapide à 11,90 % jusqu'en 2031.