
Tamaño y Participación del Mercado Inmobiliario de Centros de Datos en Europa
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
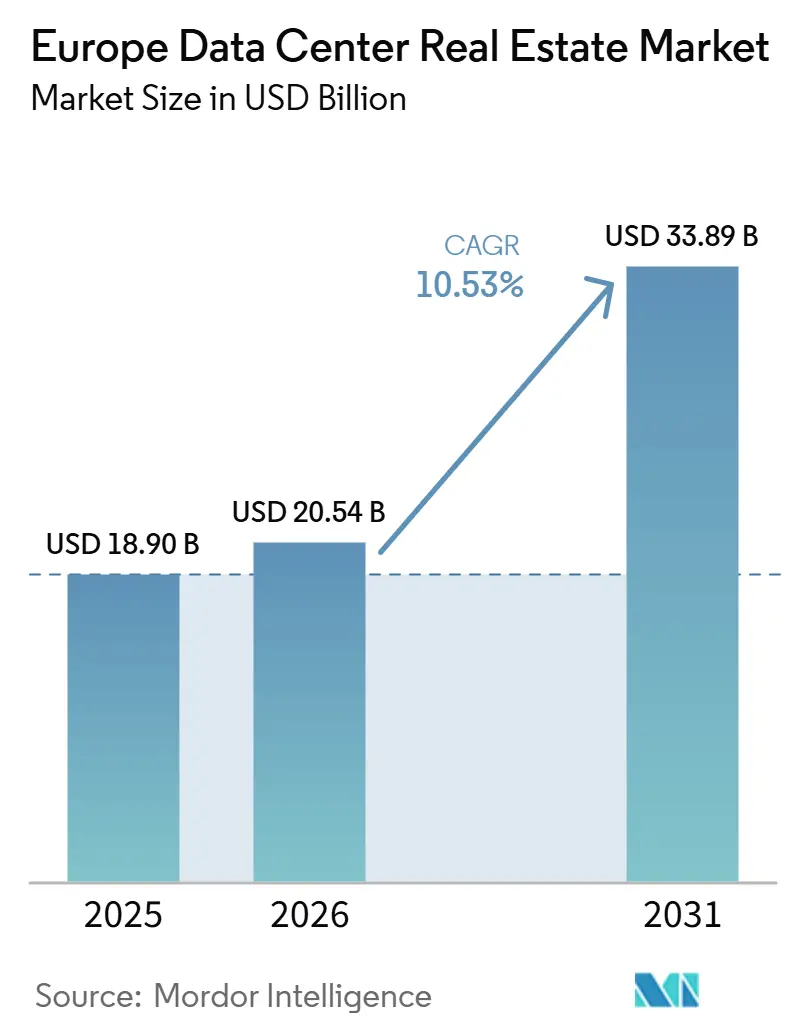
| Tamaño del mercado en el año base (2025) | 18.90 Mil millones de dólares |
| Tamaño del Mercado (2026) | 20.54 Mil millones de dólares |
| Tamaño del Mercado (2031) | 33.89 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 10.53 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Inmobiliario de Centros de Datos en Europa por Mordor Intelligence
Se proyecta que el tamaño del mercado inmobiliario de centros de datos en Europa se expanda desde 18,90 mil millones de USD en 2025 y 20,54 mil millones de USD en 2026 hasta 33,89 mil millones de USD en 2031, registrando una CAGR del 10,53% entre 2026 y 2031.
El crecimiento está respaldado por el Plan de Acción del Continente de Inteligencia Artificial de la Comisión Europea, que tiene como objetivo triplicar la capacidad de procesamiento de los centros de datos de la UE en un plazo de 5 a 7 años y movilizar 200 mil millones de EUR (220 mil millones de USD) en inversión pública y privada[1]. El mercado inmobiliario de centros de datos en Europa también se está beneficiando de un mayor impulso político hacia el alojamiento soberano, y la decisión de Francia en abril de 2026 de confiar el Hub de Datos de Salud a Scaleway muestra cómo las cargas de trabajo públicas y reguladas se están trasladando hacia instalaciones locales y conformes. La demanda de energía está aumentando al mismo tiempo, con ENTSO-E proyectando que la demanda de electricidad de los centros de datos europeos aumentará en más del 50% entre 2025 y 2030, mientras que los contratos de energía renovable a largo plazo están mejorando la visibilidad de costos para los operadores. El principal freno a la expansión sigue siendo el acceso a la red eléctrica, ya que la Agencia Internacional de Energía señaló que las colas de conexión en los principales centros pueden extenderse de 7 a 10 años, lo que ralentiza la entrega incluso cuando el capital y la demanda de los inquilinos ya están disponibles. Esto está impulsando al mercado inmobiliario de centros de datos en Europa hacia un patrón de dos vías, donde los centros principales siguen siendo esenciales para la conectividad, mientras que las ubicaciones nórdicas y continentales secundarias ganan terreno gracias a un mejor acceso a la energía, suministro renovable y disponibilidad de terrenos.
Conclusiones Clave del Informe
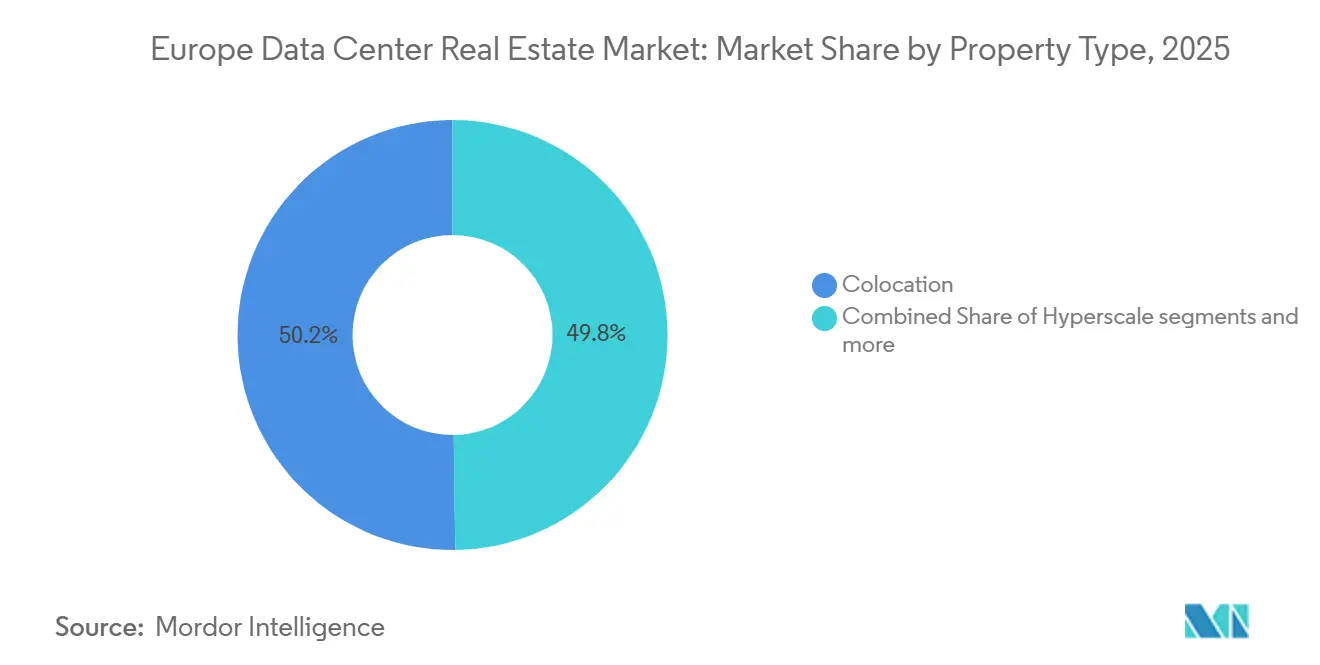
- Por tipo de propiedad, la colocación lideró con un 50,2% de la participación del mercado inmobiliario de centros de datos en Europa en 2025, mientras que se prevé que las propiedades de centros de datos de borde se expandan a una CAGR del 13,80% hasta 2031.
- Por propiedad, los activos arrendados representaron el 79,80% del tamaño del mercado inmobiliario de centros de datos en Europa en 2025, y se proyecta que el mismo segmento crezca a una CAGR del 11,10% hasta 2031.
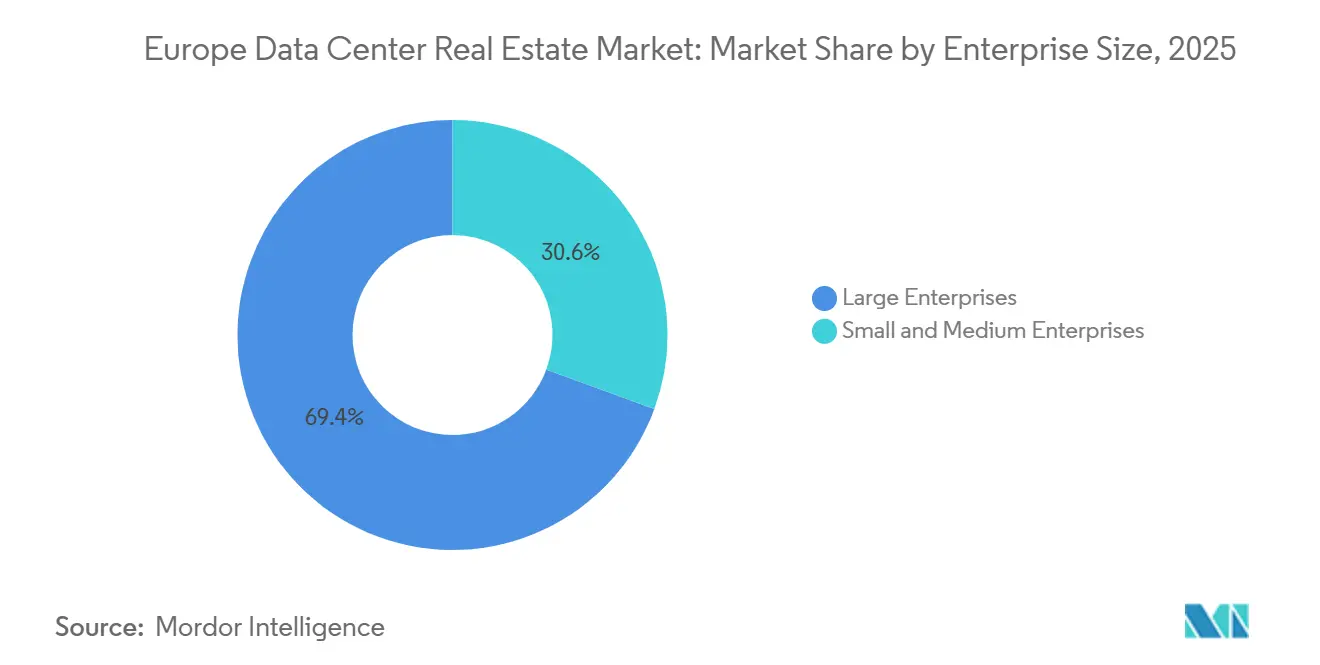
- Por tamaño de empresa, las grandes empresas representaron el 69,40% de la demanda en 2025, mientras que las pequeñas y medianas empresas registraron la CAGR proyectada más alta del 12,20% hasta 2031.
- Por usuario final, la tecnología de la información y las telecomunicaciones representaron el 44,80% del mercado inmobiliario de centros de datos en Europa en 2025, mientras que el sector sanitario avanza a una CAGR del 12,90% hasta 2031.
- Por geografía, el Reino Unido mantuvo el 24,60% del mercado en 2025, mientras que se espera que Alemania crezca a la CAGR más rápida del 11,90% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Nube de Hiperescala en los Centros FLAP-D | +2.8% | Mercados FLAP-D con desbordamiento hacia Madrid, Milán y Varsovia | Corto plazo (≤ 2 años) |
| Las Cargas de Trabajo de Inteligencia Artificial Aceleran el Desarrollo de Alta Densidad | +2.4% | Centros FLAP-D y centros europeos secundarios | Corto plazo (≤ 2 años) |
| Las Políticas de Soberanía de Datos Aumentan la Demanda de Alojamiento en el País | +1.5% | Pan-europeo con énfasis temprano en Alemania y Francia | Mediano plazo (2-4 años) |
| Los Mercados Secundarios con Red Eléctrica Disponible Atraen Nueva Inversión | +1.2% | Polonia, Suecia, Italia y Portugal | Mediano plazo (2-4 años) |
| Los Acuerdos de Energía Renovable Mejoran la Economía a Largo Plazo | +1.0% | Países Nórdicos, Iberia y el Reino Unido | Largo plazo (≥ 4 años) |
| La Conectividad por Cable Submarino Mejora el Atractivo de las Ubicaciones | +0.5% | España, Italia, el Reino Unido y los Países Bajos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Expansión de la Nube de Hiperescala en los Centros FLAP-D Impulsa el Crecimiento de la Capacidad
El corredor FLAP-D sigue siendo el núcleo operativo del mercado inmobiliario de centros de datos en Europa, porque la densidad de interconexión, la profundidad de los inquilinos y el tráfico empresarial siguen siendo más sólidos en esas ubicaciones. El Plan de Acción del Continente de Inteligencia Artificial de la Comisión Europea de 2025 reforzó esa posición al exigir un aumento significativo de la capacidad de procesamiento en toda la región, lo que respalda el desarrollo continuo a gran escala en los nodos más consolidados. La Asociación Europea de Centros de Datos también argumentó en 2025 que se necesita una inversión en infraestructura más rápida para fortalecer la soberanía digital de Europa, lo que se alinea con la continua concentración de capital en los centros principales[2]. Al mismo tiempo, los retrasos en la red eléctrica en los principales clústeres están obligando a parte de la demanda a trasladarse a ciudades secundarias cercanas, ya que las colas de conexión en los principales centros pueden alcanzar ya los 7 a 10 años. El compromiso de Equinix en octubre de 2025 de invertir 3.900 millones de GBP (4.900 millones de USD) en un gran sitio en Hertfordshire demuestra que los operadores aún buscan escala en torno al núcleo de conectividad principal, incluso cuando buscan energía adicional fuera de él.
Las Cargas de Trabajo de Inteligencia Artificial Aceleran el Desarrollo de Centros de Datos de Alta Densidad
La inteligencia artificial está cambiando el diseño físico del mercado inmobiliario de centros de datos en Europa, porque las densidades de bastidores para instalaciones preparadas para inteligencia artificial son ahora muy superiores a las utilizadas en las salas de colocación convencionales. ENTSO-E señaló en abril de 2026 que la demanda de electricidad de los centros de datos europeos crecerá en más del 50% entre 2025 y 2030, lo que significa que las instalaciones futuras necesitan más que superficie adicional de suelo y también deben asegurar un soporte de energía y refrigeración mucho más potente. Ese cambio está aumentando la intensidad de la construcción por MW y reduciendo el campo de desarrolladores a aquellos que pueden gestionar el diseño térmico, el suministro de energía y los grandes compromisos de capital. La decisión de Nscale de instalar un despliegue NVIDIA GB300 NVL72 en Start Campus en Sines demostró que la demanda de infraestructura de inteligencia artificial ya no se limita a los centros tradicionales de Europa Occidental y puede ahora respaldar grandes proyectos en ubicaciones del sur. El traslado de OpenAI a Noruega en julio de 2025 bajo la iniciativa Stargate también subrayó cómo las cargas de trabajo de inteligencia artificial están creando nuevos factores de atracción geográfica allí donde se puede reunir rápidamente energía renovable y capacidad a gran escala.
Las Políticas de Soberanía de Datos Aumentan la Demanda de Alojamiento en el País
La soberanía de datos se está convirtiendo en un soporte duradero para el mercado inmobiliario de centros de datos en Europa, porque los usuarios regulados enfrentan una mayor presión para mantener las cargas de trabajo sensibles dentro de los marcos legales locales o europeos. El RGPD, NIS2 y el Espacio Europeo de Datos de Salud, en conjunto, dificultan el enrutamiento externo para los servicios públicos y los sectores regulados. La dirección de política digital de la Comisión Europea también está fomentando una mayor capacidad de procesamiento doméstico y una infraestructura regional más resiliente. La selección de Scaleway en abril de 2026 para el Hub de Datos de Salud de Francia es un ejemplo claro de cómo los requisitos de cumplimiento están trasladando cargas de trabajo grandes y de larga duración hacia entornos de nube soberana y alojamiento local. Este patrón proporciona al mercado inmobiliario de centros de datos en Europa un flujo constante de demanda proveniente del sector sanitario, la administración pública y otros inquilinos que no pueden colocar fácilmente datos críticos fuera de la jurisdicción de la UE.
Los Mercados Secundarios con Red Eléctrica Disponible Atraen Nueva Inversión
Los mercados secundarios con red eléctrica disponible están atrayendo nueva inversión porque la disponibilidad de energía se ha convertido en un factor de selección de sitios más decisivo que la densidad de los centros tradicionales en varias partes de Europa. El mercado inmobiliario de centros de datos en Europa está experimentando este cambio a medida que las largas colas de conexión en las principales ubicaciones FLAP-D empujan a los desarrolladores hacia países donde las condiciones de terreno, energía renovable y permisos son más favorables. Los países nórdicos se están beneficiando de esta tendencia, y la adquisición de terrenos por parte de atNorth en junio de 2026 en Haugaland, Noruega, con planes para 300 MW a 350 MW de capacidad de campus en toda la región, muestra cómo los operadores están construyendo para grandes cargas de trabajo futuras fuera del núcleo tradicional. Suecia también está avanzando en la combinación de ubicaciones, con EdgeConneX confirmando en julio de 2026 planes para un campus de escala de gigavatio en Skellefteå destinado a funcionar principalmente con energía renovable. El sur de Europa forma parte del mismo patrón, ya que los operadores se expanden en Italia, Portugal y España para capturar energía disponible, una conectividad por cable más sólida y más espacio para el desarrollo de hiperescala. Esto está ampliando el mapa del mercado inmobiliario de centros de datos en Europa, porque las ubicaciones secundarias ya no sirven únicamente a la demanda de borde y ahora compiten por despliegues completos de inteligencia artificial e hiperescala.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| La Congestión de la Red Eléctrica y los Retrasos en el Suministro de Energía Restringen los Nuevos Desarrollos | -2.1% | Países Bajos, Irlanda, Alemania y el Reino Unido | Corto plazo (≤ 2 años) |
| Los Desafíos de Permisos y la Oposición Comunitaria Ralentizan la Aprobación de Proyectos | -1.3% | Reino Unido, Alemania, Irlanda y Francia | Mediano plazo (2-4 años) |
| La Escasez de Equipos de Alta Tensión Retrasa la Construcción de Centros de Datos | -0.8% | Pan-europeo con mayor presión en Alemania y los Países Bajos | Corto plazo (≤ 2 años) |
| La Escasez de Agua y las Regulaciones de Refrigeración Aumentan las Restricciones Operativas | -0.5% | Europa Meridional y Central | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Congestión de la Red Eléctrica y los Retrasos en el Suministro de Energía Restringen los Nuevos Desarrollos
El acceso a la red eléctrica se ha convertido en la restricción más clara del mercado inmobiliario de centros de datos en Europa, porque las colas de conexión en los principales centros pueden extenderse mucho más allá de los plazos normales de construcción. La Agencia Internacional de Energía también señaló que la capacidad instalada de centros de datos en Europa podría aumentar solo un 70% para 2030, a pesar de que el pipeline de proyectos apunta a un crecimiento del 130%, lo que sugiere que muchos proyectos planificados podrían no llegar a la puesta en marcha bajo las condiciones actuales de energía. Reuters informó en febrero de 2026 que Amazon había pausado proyectos europeos planificados en algunas ubicaciones debido a la falta de conexiones a la red eléctrica y la congestión de la red, lo que hacía inviables esos sitios. Esto convierte el terreno con suministro eléctrico existente en un activo premium y amplía la brecha entre los operadores establecidos y los nuevos participantes. También significa que el mercado inmobiliario de centros de datos en Europa puede mostrar una fuerte demanda de inquilinos y una fuerte disponibilidad de capital al mismo tiempo que los plazos de entrega siguen retrasándose.
Los Desafíos de Permisos y la Oposición Comunitaria Ralentizan la Aprobación de Proyectos
Los permisos se han convertido en un segundo punto de fricción importante para el mercado inmobiliario de centros de datos en Europa, especialmente en ubicaciones maduras donde el terreno, la energía y la aceptación pública están bajo presión. Las objeciones locales se centran en el impacto visual, los impactos ambientales, el uso del agua, las preocupaciones de seguridad y la brecha entre la gran ocupación de terreno y la limitada creación de empleo local. Esto hace que la participación de las partes interesadas y la preparación legal sean más importantes, mucho antes de que comience la construcción. Cuando ese riesgo de planificación se suma a los largos plazos de suministro de energía, el valor del terreno ya autorizado y con red eléctrica disponible aumenta considerablemente en los mercados consolidados. El resultado es que el mercado inmobiliario de centros de datos en Europa favorece cada vez más a los desarrolladores que pueden absorber largos ciclos de aprobación y gestionar el escrutinio público durante varios años.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Propiedad:
La Colocación como Ancla, el Borde Escala Más Allá del NúcleoLa colocación representó el 50,20% del mercado inmobiliario de centros de datos en Europa en 2025, confirmando que las instalaciones neutras para operadores siguen siendo la plataforma principal para la demanda empresarial y de proveedores de servicios. El segmento sigue siendo más sólido en los centros principales, donde la profundidad de interconexión y los ecosistemas de inquilinos respaldan una ocupación estable y relaciones duraderas con los clientes. Las propiedades de hiperescala también se están expandiendo a través de grandes estructuras de construcción a medida que combinan inquilinos ancla con bloques de capacidad dedicada. Las propiedades de centros de datos de borde son el tipo de propiedad de más rápido crecimiento, con el mercado inmobiliario de centros de datos en Europa proyectado para registrar una CAGR del 13,80% para ese segmento hasta 2031.
El crecimiento del borde refleja el aumento de la demanda de inferencia de inteligencia artificial, entrega de contenido y cargas de trabajo industriales que requieren cómputo más cercano a los usuarios y dispositivos, en lugar de depender únicamente de grandes campus metropolitanos. Esto está creando una nueva lógica de clústeres en torno a puntos de aterrizaje de cables, nodos de intercambio y ciudades regionales que tenían infraestructura digital limitada hace unos años. El paquete de financiación de 1.390 millones de USD de AtlasEdge en 2026 muestra cómo los operadores están financiando la expansión distribuida en Alemania, Austria e Iberia para capturar ese patrón de demanda disperso[3]. El mercado inmobiliario de centros de datos en Europa se está moviendo, por tanto, hacia una combinación de cartera en la que la colocación sigue siendo la base de ingresos, la hiperescala añade escala y el borde amplía el alcance geográfico, con mayor complejidad de cumplimiento y operativa.


Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe
Por Propiedad:
La Infraestructura Arrendada se Consolida como el Estándar EmpresarialLos activos arrendados representaron el 79,80% de la participación del mercado inmobiliario de centros de datos en Europa en 2025, y se espera que ese mismo segmento crezca a una CAGR del 11,10% hasta 2031. Esto demuestra que el arrendamiento no solo es el modelo operativo dominante en la base actual, sino también la estructura preferida para la expansión futura. Las empresas prefieren la capacidad arrendada porque preserva la flexibilidad de capital en un momento en que los costos de infraestructura de inteligencia artificial, las necesidades de energía y los ciclos de actualización siguen siendo difíciles de presupuestar con precisión. Los inversores institucionales también prefieren flujos de ingresos a largo plazo de inquilinos solventes en lugar de asumir la complejidad diaria de operar instalaciones por sí mismos.
Las instalaciones ocupadas por el propietario representaron el 20,2% restante de la demanda en 2025 y permanecieron concentradas en instituciones financieras, operadores de telecomunicaciones y ciertos entornos del sector público con estrictos requisitos de control. Incluso donde los programas de cómputo soberano están creciendo, las estructuras de construcción a medida gestionadas por operadores suelen ser más prácticas que los campus tradicionales de propiedad propia. Esto mantiene el equilibrio a largo plazo inclinado hacia operadores externos con escala, profundidad de ingeniería y acceso a energía comprometida. El mercado inmobiliario de centros de datos en Europa se está convirtiendo, por tanto, en un mercado cada vez más liderado por propietarios-operadores. Al mismo tiempo, la propiedad por parte de los usuarios finales sigue limitada a los casos en que los requisitos de control superan claramente las preocupaciones de costo y flexibilidad.
Por Tamaño de Empresa:
Las Grandes Empresas Lideran, las Pequeñas y Medianas Empresas se Aceleran a Través de Modelos GestionadosLas grandes empresas representaron el 69,40% de la demanda en 2025, convirtiéndolas en la principal base de clientes del mercado inmobiliario de centros de datos en Europa. Su escala refleja las grandes necesidades de infraestructura en telecomunicaciones, finanzas, medios de comunicación y manufactura. Al mismo tiempo, se prevé que las pequeñas y medianas empresas crezcan más rápido, con una CAGR del 12,20% hasta 2031. Este ritmo más rápido proviene de la migración a la nube, el crecimiento del comercio digital y una carga de cumplimiento que hace más difícil justificar la infraestructura autogestionada para las organizaciones más pequeñas.
La oportunidad de las pymes se concentra en modelos de colocación gestionada y de borde que se adaptan a despliegues de menos de 1 MW y condiciones de arrendamiento flexibles. El enfoque de Portus Data Centers en ubicaciones de borde neutras para operadores en Hamburgo, Múnich y Luxemburgo se alinea con ese patrón y muestra cómo la demanda regional puede agregarse a través de huellas más pequeñas. Las grandes empresas, por el contrario, se están moviendo hacia acuerdos de colocación de expansión más flexibles que puedan absorber la demanda repentina relacionada con la inteligencia artificial sin comprometerlas en rígidos compromisos de espacio a largo plazo. El mercado inmobiliario de centros de datos en Europa se está expandiendo, por tanto, a través de dos lógicas de clientes diferentes, con grandes inquilinos impulsando el volumen y empresas más pequeñas elevando el crecimiento a través de formatos de alojamiento gestionado y distribuido.

Por Usuarios Finales:
La Tecnología de la Información y las Telecomunicaciones Dominan Mientras el Sector Sanitario Impulsa la Estabilidad de los ArrendamientosLa tecnología de la información y las telecomunicaciones representaron el 44,80% de la demanda en 2025, convirtiéndolas en el mayor grupo de usuarios finales del mercado inmobiliario de centros de datos en Europa. Su liderazgo proviene de los proveedores de servicios en la nube, las redes de entrega de contenido y los operadores de telecomunicaciones que requieren grandes y recurrentes volúmenes de colocación en los principales puntos de intercambio. El sector sanitario es el segmento de usuarios finales de más rápido crecimiento, con una CAGR del 12,90% hasta 2031. En este caso, el crecimiento está siendo impulsado por la regulación tanto como por la digitalización, porque los datos sanitarios deben residir cada vez más en entornos seguros y soberanos.
La selección de Scaleway en abril de 2026 para alojar el Hub de Datos de Salud de Francia muestra cómo los contratos sanitarios pueden crear una ocupación duradera de varios años y una mayor estabilidad de los arrendamientos que muchas cargas de trabajo comerciales de ciclo corto. La banca, los servicios financieros y los seguros siguen siendo otro gran grupo de usuarios porque la conectividad de baja latencia y la fiabilidad siguen siendo importantes para los sistemas de negociación y transacciones. La demanda gubernamental es menor en términos de participación, pero estratégicamente importante, especialmente donde los programas nacionales de soberanía digital dan forma a la contratación pública. El mercado inmobiliario de centros de datos en Europa, por tanto, sigue apoyándose en la tecnología de la información y las telecomunicaciones para la escala, mientras que el alojamiento sanitario y del sector público fortalece el lado de larga duración y orientado al cumplimiento de la combinación de inquilinos.
Análisis Geográfico
Mercado Inmobiliario de Centros de Datos en el Reino Unido
El Reino Unido concentró el 24,60% de la cuota del mercado inmobiliario de centros de datos en Europa en 2025, lo que le mantuvo en la posición de mayor país de la región. Londres sigue siendo el eje principal gracias a su densidad de interconexiones, su conectividad mediante cables submarinos y la demanda del sector de servicios financieros, que continúan otorgándole la mayor concentración de actividad en centros de datos. La adquisición por parte de Equinix, en octubre de 2025, de un terreno de 85 acres en Hertfordshire, con una inversión planificada de 4.900 millones de USD, refleja el firme respaldo que los operadores siguen brindando al mercado del Reino Unido. La trayectoria de crecimiento del país sigue limitada por las restricciones en materia de suministro eléctrico y planificación urbanística, por lo que el Reino Unido combina condiciones de demanda muy sólidas con un riesgo de entrega significativo.
Mercado Inmobiliario de Centros de Datos en Europa Continental
Alemania es el país de mayor crecimiento en el mercado inmobiliario de centros de datos en Europa, con una CAGR proyectada del 11,9% hasta 2031. Fráncfort sigue siendo el núcleo central, ya que ancla el tráfico de intercambios financieros y atrae cargas de trabajo soberanas y empresariales que prefieren la jurisdicción alemana. La instalación de 40 MW de Yondr en Fráncfort alcanzó su plena operatividad en julio de 2025, lo que demuestra que los grandes proyectos siguen ejecutándose incluso a medida que las restricciones se intensifican. Las normativas de sostenibilidad de Alemania están configurando las especificaciones de las instalaciones de forma más directa que en muchos mercados vecinos. Francia e Italia están atrayendo un renovado interés a medida que los operadores buscan escala adicional más allá de los centros más saturados, especialmente donde los gobiernos son favorables y la disponibilidad de energía está mejor alineada con los grandes campus del futuro.
Mercado Inmobiliario de Centros de Datos en los Países Nórdicos y el Resto de Europa
El resto de Europa está adoptando una lógica diferente de selección de emplazamientos, en la que el acceso a la red eléctrica y la energía renovable importan cada vez más que la profundidad del ecosistema heredado. Los países nórdicos están ganando mayor visibilidad en el mercado inmobiliario de centros de datos en Europa, dado que el suministro hidroeléctrico, los climas más fríos y la disponibilidad de terreno favorecen despliegues con menor huella de carbono y preparados para la inteligencia artificial. La adquisición de terrenos por parte de North en junio de 2026 en Haugaland, Noruega, y su plan de capacidad de campus regional de entre 300 MW y 350 MW demuestran que el clúster se está desarrollando para una expansión a largo plazo y no únicamente para satisfacer una demanda de borde nicho. Polonia, Portugal y España también están ascendiendo en la jerarquía regional a medida que los operadores buscan suministro de energía renovable, acceso a cables y condiciones de desarrollo que puedan sustentar nuevos campus de gran escala.
Panorama Competitivo
Concentración del Mercado
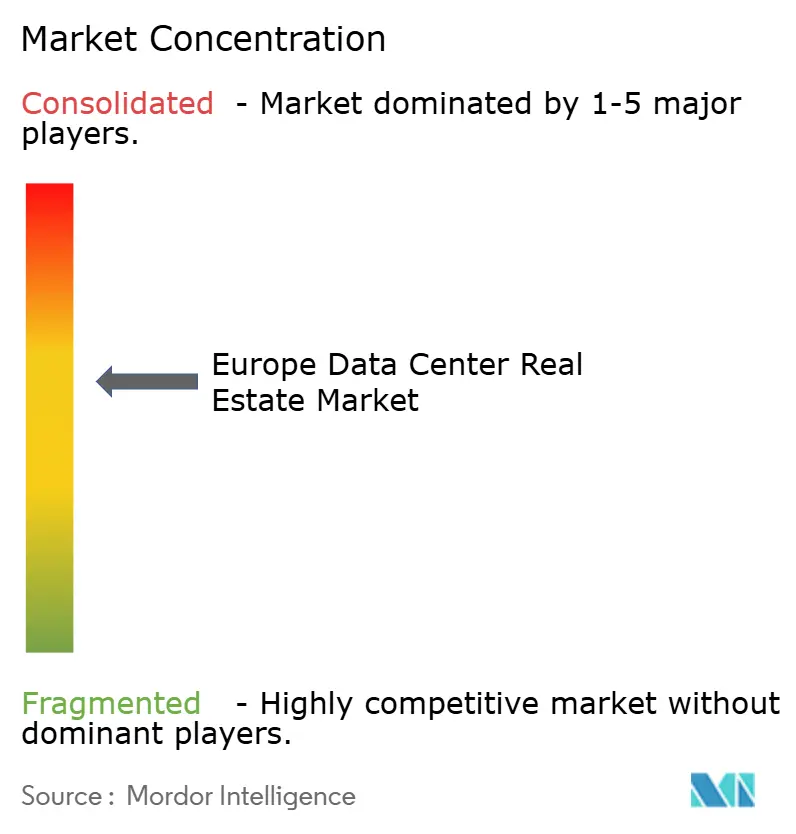
El mercado inmobiliario europeo de centros de datos muestra una concentración moderada en la cima. Prologis (incluido SEGRO), Blackstone, Brookfield Asset Management, Goodman Group y DigitalBridge conforman el grupo líder de propietarios y proveedores de capital. Estas empresas se benefician de grandes reservas de suelo, relaciones consolidadas con operadores de colocación e hiperescaladores, sólidos balances financieros y una posición considerablemente más fuerte en la competencia por suelo con suministro eléctrico garantizado. El movimiento competitivo más importante ya no consiste únicamente en adquirir terrenos. Los propietarios ahora necesitan asegurar conexiones a la red eléctrica, permisos urbanísticos y compromisos de prearrendamiento de forma simultánea. Esto hace que la escala sea más valiosa y otorga a los grandes operadores establecidos una ventaja clara en entornos de desarrollo complejos.
La adquisición acordada de SEGRO por parte de Prologis en 2026 es un claro ejemplo de este cambio. SEGRO ha aceptado formalmente una oferta de adquisición de 14.300 millones de libras esterlinas (aproximadamente 18.800 millones de USD) por parte de Prologis, lo que une al mayor propietario logístico del mundo con el dueño del Slough Trading Estate, el mayor hub de centros de datos de Europa. La asociación de Goodman Group por valor de 14.000 millones de AUD (aproximadamente 9.350 millones de USD) con CPP Investments es otro ejemplo. Muestra cómo los propietarios están combinando suelo con suministro eléctrico garantizado con capital institucional para reducir el riesgo de desarrollo y ejecutar proyectos con mayor rapidez. La empresa conjunta de SEGRO por valor de 1.100 millones de euros (aproximadamente 1.300 millones de USD) con Pure DC refleja la misma tendencia. El proyecto es el primer desarrollo de centro de datos totalmente equipado de SEGRO y entregará una instalación de 56 MW, lo que demuestra que los propietarios están yendo más allá de las estructuras con suministro eléctrico hacia instalaciones de mayor valor y totalmente equipadas. Estos movimientos muestran que la competencia está cada vez más determinada por el acceso al capital, la certeza en el suministro eléctrico y la capacidad de ejecución del desarrollo, y no solo por el tamaño de la cartera existente. También explican por qué los propietarios más pequeños pueden tener dificultades para mantenerse al ritmo incluso cuando la demanda parece sólida.
Aún existe espacio en el mercado para especialistas que se dirijan a ciudades secundarias desatendidas, suelo regional con suministro eléctrico garantizado o mercados nacionales donde los actores globales son menos activos. Esa brecha está atrayendo a propietarios logísticos como Tritax Big Box, VGP e Icade, que están convirtiendo suelo industrial existente en emplazamientos para centros de datos. Tritax Big Box ha obtenido permiso urbanístico para su proyecto Manor Farm de 107 MW cerca de Heathrow y ha añadido un proyecto de centro de datos de 125 MW en Chelmsford, en Essex. VGP ha entrado en el sector a través de una empresa conjunta al 50/50 que aprovecha su suelo con suministro eléctrico garantizado y sus conexiones a la red en mercados europeos de Nivel 1 y Nivel 2. Icade está desarrollando una cartera de proyectos de 400 MW en Île-de-France, dirigiéndose a clientes hiperescaladores a través de empresas conjuntas. Merlin Properties mantiene un liderazgo regional similar en Iberia. Al mismo tiempo, la densidad de potencia, la preparación para la refrigeración líquida y la capacidad de entregar espacios totalmente equipados para cargas de trabajo de inteligencia artificial se están convirtiendo en diferenciadores clave para los propietarios en la próxima oleada de desarrollos. El resultado es un grupo líder que es sólido y se fortalece cada vez más, pero no tan dominante como para que los competidores especializados no puedan construir posiciones defendibles en determinados países y ciudades.
Líderes de la Industria Inmobiliaria de Centros de Datos en Europa
-
Blackstone
-
Brookfield Asset Management
-
Goodman Group
-
Prologis
-
DigitalBridge Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Inmobiliario de Centros de Datos en Europa Empresas cubiertas en este informe
- SEGRO plc
- Principal Real Estate
- Goodman Group
- Tritax Big Box REIT plc
- Merlin Properties SOCIMI, S.A.
- Icade SA
- VGP NV
- Panattoni
- Keppel DC REIT
- Ark Data Centres
- PGIM Real Estate
- Hines
- Brookfield Asset Management
- Blackstone Inc.
- Ardian
- AQ Compute
- PATRIZIA SE
- DigitalBridge Group
- Aermont Capital
Desarrollos recientes de la industria en Mercado Inmobiliario de Centros de Datos en Europa
- Septiembre de 2026: VGP ingresó al desarrollo de centros de datos a través de una empresa conjunta al 50/50, aprovechando sus terrenos con suministro eléctrico y conexiones a la red en mercados europeos de Nivel 1 y Nivel 2. Ha identificado aproximadamente 225 MW de oportunidades, con un gasto de capital esperado en la plataforma de entre 2,0 y 2,5 mil millones de euros (aprox. 2,3–2,9 mil millones de USD). Este movimiento refleja a los propietarios logísticos convirtiendo terrenos con suministro eléctrico existente en sitios para centros de datos.
- Agosto de 2026: SEGRO aceptó una oferta de adquisición de Prologis valorada en hasta 14,3 mil millones de libras esterlinas (aprox. 18,8 mil millones de USD). El acuerdo amplía la plataforma europea de Prologis en un 47% e incrementa su banco de suelo en un 126%. Incorpora el Slough Trading Estate, el mayor centro de datos de Europa, bajo la gestión del mayor propietario logístico del mundo, y se espera que se complete en el primer semestre de 2027.
- Julio de 2026: Tritax Big Box REIT finalizó una revisión judicial y obtuvo el permiso de planificación completo para un centro de datos de 107 megavatios en su sitio Manor Farm, dentro de la Zona de Disponibilidad de Slough. Se cuenta con un contrato de prearrendamiento para la primera fase del proyecto valorado en 365 millones de libras esterlinas (aprox. 490 millones de USD). La empresa también está desarrollando más de 230 MW en proyectos de centros de datos asegurados y una cartera de proyectos de aproximadamente 1 gigavatio. Esto refleja a los fondos de inversión inmobiliaria del Reino Unido transitando de la logística hacia el desarrollo de centros de datos listos para escala de hiperscala.
Alcance del Informe del Mercado Inmobiliario de Centros de Datos en Europa
Resumen de la segmentación
| Colocación |
| Hiperescala |
| Propiedades de Centros de Datos de Borde |
| Propiedades de Centros de Datos Modulares |
| Otros (Mayorista, Minorista y Empresarial) |
| Arrendado |
| Ocupado por el Propietario |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Tecnología de la Información y Telecomunicaciones |
| Banca, Servicios Financieros y Seguros |
| Gobierno y Sector Público |
| Sector Sanitario |
| Otros Usuarios Finales |
| Reino Unido |
| Alemania |
| Francia |
| Italia |
| Resto de Europa |
| Por Tipo de Propiedad | Colocación |
| Hiperescala | |
| Propiedades de Centros de Datos de Borde | |
| Propiedades de Centros de Datos Modulares | |
| Otros (Mayorista, Minorista y Empresarial) | |
| Por Propiedad | Arrendado |
| Ocupado por el Propietario | |
| Por Tamaño de Empresa | Grandes Empresas |
| Pequeñas y Medianas Empresas | |
| Por Usuarios Finales | Tecnología de la Información y Telecomunicaciones |
| Banca, Servicios Financieros y Seguros | |
| Gobierno y Sector Público | |
| Sector Sanitario | |
| Otros Usuarios Finales | |
| Por País | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| Resto de Europa |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado inmobiliario de centros de datos en Europa en 2031?
Se proyecta que el mercado inmobiliario de centros de datos en Europa alcance los 33,89 mil millones de USD en 2031, frente a los 18,90 mil millones de USD en 2025, a una CAGR del 10,53% de 2026 a 2031.
¿Qué tipo de propiedad lidera la demanda actual en Europa?
La colocación lideró la demanda por tipo de propiedad con una participación del 50,20% en 2025, mientras que las propiedades de centros de datos de borde son las de más rápido crecimiento con una CAGR del 13,80% hasta 2031.
¿Por qué las cargas de trabajo de inteligencia artificial están cambiando el diseño de las instalaciones en Europa?
Los despliegues de inteligencia artificial requieren una densidad de bastidores mucho mayor, un suministro de energía más potente y una refrigeración más avanzada, mientras que ENTSO-E espera que la demanda de electricidad de los centros de datos europeos aumente en más del 50% entre 2025 y 2030.
¿Qué país lidera y cuál crece más rápido?
El Reino Unido mantuvo la mayor participación con el 24,60% en 2025, mientras que se prevé que Alemania se expanda a la CAGR más rápida del 11,90% hasta 2031.