
Tamanho e Participação do Mercado de Imóveis para Data Centers na Europa
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
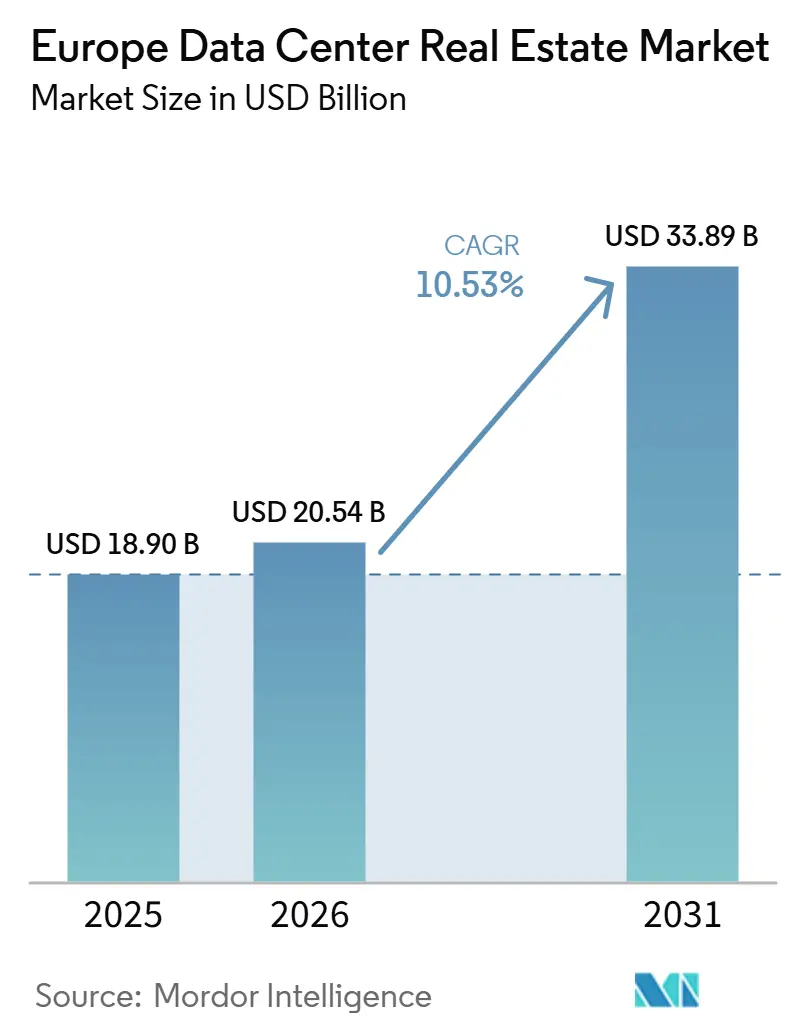
| Tamanho do mercado no ano base (2025) | 18.90 Bilhões de dólares |
| Tamanho do Mercado (2026) | 20.54 Bilhões de dólares |
| Tamanho do Mercado (2031) | 33.89 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 10.53 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Imóveis para Data Centers na Europa por Mordor Intelligence
O tamanho do Mercado de Imóveis para Data Centers na Europa tem projeção de expansão de 18,90 bilhões de USD em 2025 e 20,54 bilhões de USD em 2026 para 33,89 bilhões de USD até 2031, registrando um CAGR de 10,53% entre 2026 e 2031.
O crescimento é apoiado pelo Plano de Ação para o Continente de IA da Comissão Europeia, que visa triplicar a capacidade de processamento dos data centers da UE em 5 a 7 anos e mobilizar 200 bilhões de EUR (220 bilhões de USD) em investimentos públicos e privados[1]. O mercado de imóveis para data centers na Europa também está se beneficiando de um impulso político mais forte para a hospedagem soberana, e a decisão da França em abril de 2026 de alocar o Hub de Dados de Saúde à Scaleway demonstra como as cargas de trabalho públicas e regulamentadas estão migrando para instalações locais e em conformidade. A demanda por energia está aumentando ao mesmo tempo, com a ENTSO-E projetando que a demanda de eletricidade dos data centers europeus aumentará mais de 50% entre 2025 e 2030, enquanto contratos de energia renovável de longo prazo estão melhorando a visibilidade de custos para os operadores. O principal obstáculo à expansão continua sendo o acesso à rede elétrica, pois a Agência Internacional de Energia afirmou que as filas de conexão nos principais centros podem se estender por 7 a 10 anos, o que retarda a entrega mesmo quando o capital e a demanda dos inquilinos já estão disponíveis. Isso está impulsionando o mercado de imóveis para data centers na Europa em direção a um padrão de duas vias, onde os principais centros permanecem essenciais para a conectividade, enquanto os países nórdicos e as localizações continentais secundárias ganham terreno por meio de melhor acesso à energia, fornecimento renovável e disponibilidade de terrenos.
Principais Conclusões do Relatório
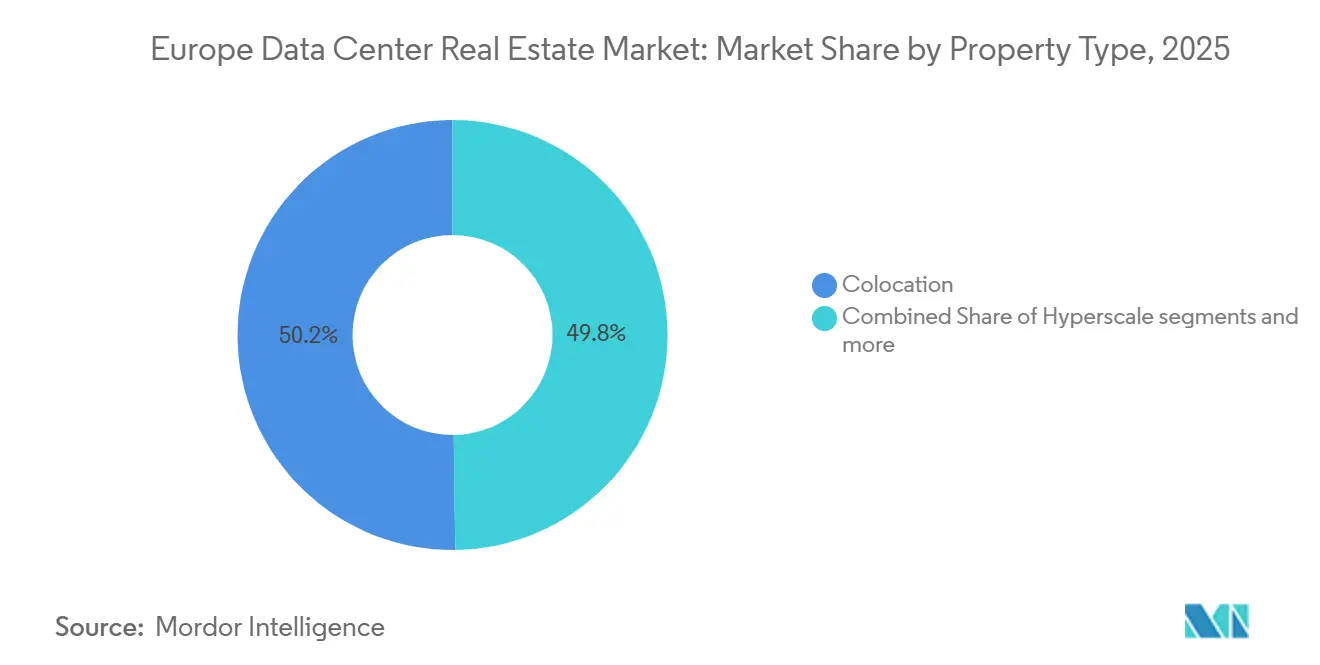
- Por tipo de propriedade, a colocation liderou com 50,2% da participação do mercado de imóveis para data centers na Europa em 2025, enquanto as propriedades de data centers de borda têm previsão de expansão a um CAGR de 13,80% até 2031.
- Por propriedade, os ativos arrendados detinham 79,80% do tamanho do mercado de imóveis para data centers na Europa em 2025, e o mesmo segmento tem projeção de crescimento a um CAGR de 11,10% até 2031.
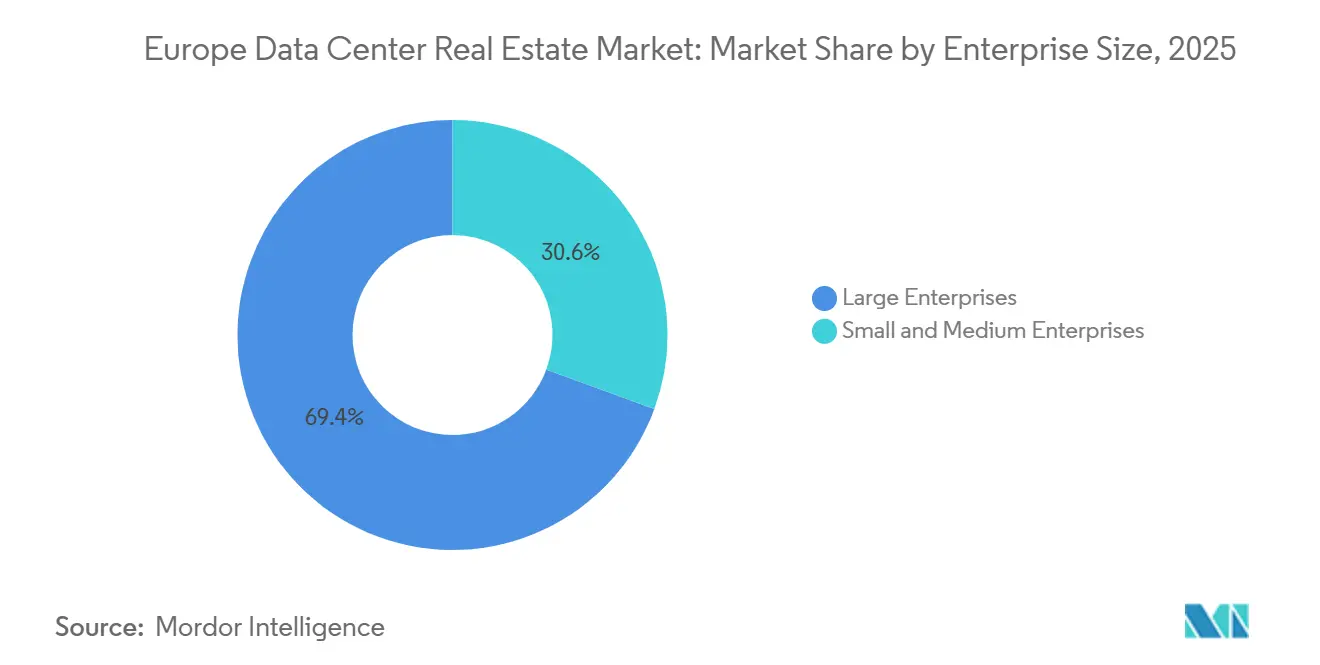
- Por porte da empresa, as grandes empresas responderam por 69,40% da demanda em 2025, enquanto as pequenas e médias empresas registraram o maior CAGR projetado de 12,20% até 2031.
- Por usuário final, a tecnologia da informação e telecomunicações respondeu por 44,80% do mercado de imóveis para data centers na Europa em 2025, enquanto a área da saúde avança a um CAGR de 12,90% até 2031.
- Por geografia, o Reino Unido detinha 24,60% do mercado em 2025, enquanto a Alemanha deve crescer ao CAGR mais rápido de 11,90% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fatores Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de Nuvem em Hiperescala nos Centros FLAP-D | +2.8% | Mercados FLAP-D com transbordamento para Madri, Milão e Varsóvia | Curto prazo (≤ 2 anos) |
| Cargas de Trabalho de IA Aceleram o Desenvolvimento de Alta Densidade | +2.4% | Centros FLAP-D e centros europeus secundários | Curto prazo (≤ 2 anos) |
| Políticas de Soberania de Dados Aumentam a Demanda por Hospedagem no País | +1.5% | Pan-europeu com ênfase inicial na Alemanha e na França | Médio prazo (2-4 anos) |
| Mercados Secundários com Rede Elétrica Disponível Atraem Novos Investimentos | +1.2% | Polônia, Suécia, Itália e Portugal | Médio prazo (2-4 anos) |
| Acordos de Energia Renovável Melhoram a Economia de Longo Prazo | +1.0% | Países Nórdicos, Península Ibérica e Reino Unido | Longo prazo (≥ 4 anos) |
| Conectividade por Cabos Submarinos Melhora o Apelo das Localizações | +0.5% | Espanha, Itália, Reino Unido e Países Baixos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
A Expansão de Nuvem em Hiperescala nos Centros FLAP-D Impulsiona o Crescimento da Capacidade
O corredor FLAP-D continua sendo o núcleo operacional do mercado de imóveis para data centers na Europa porque a densidade de interconexão, a profundidade de inquilinos e o tráfego empresarial ainda são mais fortes nessas localizações. O Plano de Ação para o Continente de IA da Comissão Europeia de 2025 reforçou essa posição ao exigir um aumento significativo da capacidade de processamento em toda a região, o que apoia o desenvolvimento em grande escala contínuo nos nós mais consolidados. A Associação Europeia de Data Centers também argumentou em 2025 que investimentos mais rápidos em infraestrutura são necessários para fortalecer a soberania digital da Europa, o que está alinhado com a contínua concentração de capital nos principais centros[2]. Ao mesmo tempo, os atrasos na rede elétrica nos principais clusters estão forçando parte da demanda a transbordar para cidades secundárias próximas, pois as filas de conexão já podem se estender por 7 a 10 anos nos principais centros. O compromisso da Equinix em outubro de 2025 de investir 3,9 bilhões de GBP (4,9 bilhões de USD) em um grande terreno em Hertfordshire demonstra que os operadores ainda buscam escala em torno do núcleo de conectividade principal, mesmo enquanto buscam energia adicional fora dele.
Cargas de Trabalho de IA Aceleram o Desenvolvimento de Data Centers de Alta Densidade
A IA está mudando o design físico do mercado de imóveis para data centers na Europa porque as densidades de rack para instalações prontas para IA estão agora muito acima das utilizadas em salas de colocation convencionais. A ENTSO-E afirmou em abril de 2026 que a demanda de eletricidade dos data centers europeus crescerá mais de 50% entre 2025 e 2030, o que significa que as instalações futuras precisam de mais do que área de piso adicional e também devem garantir suporte muito mais robusto de energia e resfriamento. Essa mudança está aumentando a intensidade de construção por MW e reduzindo o campo de desenvolvedores àqueles capazes de gerenciar design térmico, fornecimento de energia e grandes compromissos de capital. A decisão da Nscale de instalar um sistema NVIDIA GB300 NVL72 no Start Campus em Sines demonstrou que a demanda por infraestrutura de IA não está mais limitada aos centros tradicionais da Europa Ocidental e agora pode sustentar grandes projetos em localizações do sul também. A mudança da OpenAI para a Noruega em julho de 2025 no âmbito da iniciativa Stargate também destacou como as cargas de trabalho de IA estão criando novos fatores de atração geográfica onde quer que energia renovável e capacidade em grande escala possam ser reunidas rapidamente.
Políticas de Soberania de Dados Aumentam a Demanda por Hospedagem no País
A soberania de dados está se tornando um suporte duradouro para o mercado de imóveis para data centers na Europa porque os usuários regulamentados enfrentam pressão crescente para manter cargas de trabalho sensíveis dentro de estruturas jurídicas locais ou europeias. O GDPR, a NIS2 e o Espaço Europeu de Dados de Saúde, em conjunto, tornam o roteamento externo mais difícil para serviços públicos e setores regulamentados. A direção da política digital da Comissão Europeia também está incentivando mais capacidade de processamento doméstica e infraestrutura regional mais resiliente. A seleção da Scaleway em abril de 2026 para o Hub de Dados de Saúde da França é um exemplo claro de como os requisitos de conformidade estão movendo cargas de trabalho grandes e de longa duração para ambientes de nuvem soberana e hospedagem local. Esse padrão oferece ao mercado de imóveis para data centers na Europa um fluxo constante de demanda proveniente de saúde, administração pública e outros inquilinos que não podem facilmente alocar dados críticos fora da jurisdição da UE.
Mercados Secundários com Rede Elétrica Disponível Atraem Novos Investimentos
Os mercados secundários com rede elétrica disponível estão atraindo novos investimentos porque a disponibilidade de energia tornou-se um fator de seleção de local mais decisivo do que a densidade dos centros tradicionais em várias partes da Europa. O mercado de imóveis para data centers na Europa está observando essa mudança à medida que as longas filas de conexão nas principais localizações FLAP-D empurram os desenvolvedores em direção a países onde as condições de terreno, energia renovável e licenciamento são mais favoráveis. Os países nórdicos estão se beneficiando dessa tendência, e a aquisição de terreno pela atNorth em junho de 2026 em Haugaland, Noruega, com planos para 300 MW a 350 MW de capacidade de campus na região, demonstra como os operadores estão construindo para grandes cargas de trabalho futuras fora do núcleo tradicional. A Suécia também está avançando no mix de localizações, com a EdgeConneX confirmando em julho de 2026 planos para um campus de escala de gigawatt em Skellefteå destinado a funcionar principalmente com energia renovável. O sul da Europa faz parte do mesmo padrão, com operadores expandindo na Itália, Portugal e Espanha para capturar energia disponível, conectividade de cabos mais robusta e mais espaço para desenvolvimento em hiperescala. Isso está ampliando o mapa do mercado de imóveis para data centers na Europa, porque as localizações secundárias não estão mais atendendo apenas à demanda de borda e agora estão competindo por implantações completas de IA e hiperescala.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Congestionamento da Rede Elétrica e Atrasos na Entrega de Energia Restringem Novos Desenvolvimentos | -2.1% | Países Baixos, Irlanda, Alemanha e Reino Unido | Curto prazo (≤ 2 anos) |
| Desafios de Licenciamento e Oposição Comunitária Retardam as Aprovações de Projetos | -1.3% | Reino Unido, Alemanha, Irlanda e França | Médio prazo (2-4 anos) |
| Escassez de Equipamentos de Alta Tensão Atrasa a Construção de Data Centers | -0.8% | Pan-europeu com maior pressão na Alemanha e nos Países Baixos | Curto prazo (≤ 2 anos) |
| Escassez de Água e Regulamentações de Resfriamento Aumentam as Restrições Operacionais | -0.5% | Sul e Centro da Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Congestionamento da Rede Elétrica e Atrasos na Entrega de Energia Restringem Novos Desenvolvimentos
O acesso à rede elétrica tornou-se a restrição mais evidente no mercado de imóveis para data centers na Europa porque as filas de conexão de energia nos principais centros podem se estender muito além dos cronogramas normais de construção. A Agência Internacional de Energia também afirmou que a capacidade instalada de data centers na Europa pode crescer apenas 70% até 2030, apesar de um pipeline de projetos apontando para um crescimento de 130%, sugerindo que muitos projetos planejados podem nunca chegar ao comissionamento nas condições atuais de energia. A Reuters relatou em fevereiro de 2026 que a Amazon havia pausado projetos europeus planejados em algumas localizações devido à falta de conexões à rede elétrica e congestionamento da rede, tornando esses locais inviáveis. Isso transforma terrenos já energizados em ativos premium e amplia a lacuna entre operadores estabelecidos e novos entrantes. Isso também significa que o mercado de imóveis para data centers na Europa pode apresentar forte demanda de inquilinos e forte disponibilidade de capital ao mesmo tempo em que os cronogramas de entrega continuam atrasando.
Desafios de Licenciamento e Oposição Comunitária Retardam as Aprovações de Projetos
O licenciamento tornou-se um segundo ponto de atrito importante para o mercado de imóveis para data centers na Europa, especialmente em localizações maduras onde terreno, energia e aceitação pública estão todos sob pressão. As objeções locais concentram-se no impacto visual, impactos ambientais, uso de água, preocupações com segurança e a lacuna entre a grande ocupação de terreno e a limitada criação de empregos locais. Isso torna o engajamento com as partes interessadas e a preparação jurídica mais importantes, muito antes do início da construção. Quando esse risco de planejamento se soma aos longos prazos de energia, o valor de terrenos já licenciados e com rede elétrica disponível aumenta significativamente nos mercados estabelecidos. O resultado é que o mercado de imóveis para data centers na Europa favorece cada vez mais os desenvolvedores capazes de absorver longos ciclos de aprovação e gerenciar o escrutínio público ao longo de vários anos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Propriedade:
Colocation como Âncora, Borda Escala Além do NúcleoA colocation detinha 50,20% do mercado de imóveis para data centers na Europa em 2025, confirmando que as instalações neutras em operadoras continuam sendo a plataforma principal para a demanda de empresas e provedores de serviços. O segmento permanece mais forte nos principais centros, onde a profundidade de interconexão e os ecossistemas de inquilinos sustentam ocupação estável e relacionamentos duradouros com clientes. As propriedades de hiperescala também estão se expandindo por meio de grandes estruturas construídas sob medida que combinam inquilinos âncora com blocos de capacidade dedicados. As propriedades de data centers de borda são o tipo de propriedade de crescimento mais rápido, com o mercado de imóveis para data centers na Europa projetado para registrar um CAGR de 13,80% para esse segmento até 2031.
O crescimento da borda reflete a demanda crescente por inferência de IA, entrega de conteúdo e cargas de trabalho industriais que exigem computação mais próxima dos usuários e dispositivos, em vez de depender exclusivamente de grandes campi metropolitanos. Isso está criando uma nova lógica de cluster em torno de pontos de aterrissagem de cabos, nós de troca e cidades regionais que tinham infraestrutura digital limitada há alguns anos. O pacote de financiamento de 1,39 bilhão de USD da AtlasEdge em 2026 demonstra como os operadores estão financiando a expansão distribuída pela Alemanha, Áustria e Península Ibérica para capturar esse padrão de demanda dispersa[3]. O mercado de imóveis para data centers na Europa está, portanto, caminhando para um mix de portfólio em que a colocation permanece como base de receita, a hiperescala adiciona escala e a borda amplia o alcance geográfico, com maior complexidade de conformidade e operacional.



Por Propriedade:
A Infraestrutura Arrendada se Consolida como Padrão EmpresarialOs ativos arrendados detinham 79,80% da participação do mercado de imóveis para data centers na Europa em 2025, e esse mesmo segmento deve crescer a um CAGR de 11,10% até 2031. Isso demonstra que o arrendamento não é apenas o modelo operacional dominante na base atual, mas também a estrutura preferida para a expansão futura. As empresas preferem a capacidade arrendada porque preserva a flexibilidade de capital em um momento em que os custos de infraestrutura de IA, as necessidades de energia e os ciclos de atualização permanecem difíceis de orçar com precisão. Os investidores institucionais também preferem fluxos de renda de longa duração provenientes de inquilinos com boa classificação de crédito em vez de assumir a complexidade diária de operar as instalações eles mesmos.
As instalações ocupadas pelo proprietário responderam pelos 20,2% restantes da demanda em 2025 e permaneceram concentradas em instituições financeiras, operadoras de telecomunicações e determinados ambientes do setor público com requisitos rigorosos de controle. Mesmo onde os programas de computação soberana estão crescendo, as estruturas construídas sob medida gerenciadas por operadores são frequentemente mais práticas do que os campi tradicionais de propriedade própria. Isso mantém o equilíbrio de longo prazo inclinado para operadores externos com escala, profundidade de engenharia e acesso a energia comprometida. O mercado de imóveis para data centers na Europa está, portanto, tornando-se cada vez mais liderado por proprietários-operadores. Ao mesmo tempo, a propriedade por usuários finais permanece limitada a casos em que os requisitos de controle claramente superam as preocupações com custo e flexibilidade.
Por Porte da Empresa:
Grandes Empresas Lideram, Pequenas e Médias Empresas Aceleram por Meio de Modelos GerenciadosAs grandes empresas responderam por 69,40% da demanda em 2025, tornando-as a principal base de clientes do mercado de imóveis para data centers na Europa. Sua escala reflete grandes necessidades de infraestrutura em telecomunicações, finanças, mídia e manufatura. Ao mesmo tempo, as pequenas e médias empresas têm previsão de crescimento mais rápido, com um CAGR de 12,20% até 2031. Esse ritmo mais acelerado decorre da migração para a nuvem, do crescimento do comércio digital e de uma carga de conformidade que torna a infraestrutura autogerenciada mais difícil de justificar para organizações menores.
A oportunidade para as PMEs está concentrada em modelos de colocation gerenciada e de borda que se adequam a implantações abaixo de 1 MW e condições de locação flexíveis. O foco da Portus Data Centers em localizações de borda neutras em operadoras em Hamburgo, Munique e Luxemburgo está alinhado com esse padrão e demonstra como a demanda regional pode ser agregada por meio de footprints menores. As grandes empresas, por outro lado, estão migrando para arranjos de colocation de expansão mais flexíveis que podem absorver demanda repentina relacionada à IA sem as prender em compromissos rígidos de espaço de longo prazo. O mercado de imóveis para data centers na Europa está, portanto, se expandindo por meio de duas lógicas de clientes distintas, com grandes inquilinos impulsionando o volume e empresas menores elevando o crescimento por meio de formatos de hospedagem gerenciada e distribuída.

Por Usuários Finais:
Tecnologia da Informação e Telecomunicações Domina Enquanto a Saúde Impulsiona a Estabilidade de LocaçãoA tecnologia da informação e telecomunicações respondeu por 44,80% da demanda em 2025, tornando-se o maior grupo de usuários finais no mercado de imóveis para data centers na Europa. Sua liderança decorre de provedores de serviços em nuvem, redes de entrega de conteúdo e operadoras de telecomunicações que exigem grandes e recorrentes volumes de colocation nos principais pontos de troca. A saúde é o segmento de usuários finais de crescimento mais rápido, com um CAGR de 12,90% até 2031. Nesse caso, o crescimento está sendo impulsionado pela regulamentação tanto quanto pela digitalização, porque os dados de saúde devem residir cada vez mais em ambientes seguros e soberanos.
A seleção da Scaleway em abril de 2026 para hospedar o Hub de Dados de Saúde da França demonstra como os contratos de saúde podem criar ocupação duradoura e de vários anos e maior estabilidade de locação do que muitas cargas de trabalho comerciais de ciclo curto. Serviços bancários, financeiros e seguros continuam sendo outro grande grupo de usuários porque a conectividade de baixa latência e a confiabilidade ainda importam para sistemas de negociação e transações. A demanda governamental é menor em termos de participação, mas estrategicamente importante, especialmente onde os programas nacionais de soberania digital moldam as aquisições. O mercado de imóveis para data centers na Europa, portanto, continua a depender da tecnologia da informação e telecomunicações para escala, enquanto a hospedagem de saúde e do setor público fortalece o lado de longa duração e orientado à conformidade do mix de inquilinos.
Análise Geográfica
Mercado Imobiliário de Data Centers no Reino Unido
O Reino Unido detinha 24,60% da participação no mercado imobiliário de data centers na Europa em 2025, mantendo-se na posição de maior país da região. Londres permanece como âncora porque sua densidade de pontos de troca, conectividade por cabos submarinos e demanda dos serviços financeiros continuam a conferir-lhe a maior concentração de atividade de data centers. A aquisição, pela Equinix em outubro de 2025, de um terreno de 85 acres em Hertfordshire, com investimento planejado de 4,9 bilhões de USD, demonstra o forte comprometimento dos operadores com o pipeline do Reino Unido. O caminho de crescimento do país ainda é limitado por restrições de energia e de licenciamento urbanístico, de modo que o Reino Unido combina condições de demanda muito sólidas com riscos de entrega relevantes.
Mercado Imobiliário de Data Centers na Europa Continental
A Alemanha é o país de crescimento mais acelerado no mercado imobiliário de data centers na Europa, com um CAGR projetado de 11,9% até 2031. Frankfurt permanece central por ancorar o tráfego de bolsas financeiras e atrair cargas de trabalho soberanas e corporativas que preferem a jurisdição alemã. A instalação de 40 MW da Yondr em Frankfurt entrou em plena operação em julho de 2025, demonstrando que grandes projetos continuam sendo entregues mesmo com o aperto das restrições. As normas de sustentabilidade da Alemanha estão moldando as especificações das instalações de forma mais direta do que em muitos mercados vizinhos. França e Itália estão atraindo renovado interesse à medida que os operadores buscam escala adicional além dos hubs mais saturados, especialmente onde os governos são favoráveis e a disponibilidade de energia está mais alinhada com grandes campi futuros.
Mercado Imobiliário de Data Centers nos Países Nórdicos e no Restante da Europa
O restante da Europa está adotando uma lógica diferente de seleção de locais, na qual o acesso à rede elétrica e a energia renovável importam cada vez mais do que a profundidade dos ecossistemas legados. Os países nórdicos estão ganhando maior visibilidade no mercado imobiliário de data centers na Europa porque o fornecimento hidrelétrico, os climas mais frios e a disponibilidade de terrenos favorecem implantações de baixo carbono e preparadas para inteligência artificial. A aquisição de terreno pela North em junho de 2026 em Haugaland, na Noruega, e seu plano de capacidade de campus regional de 300 MW a 350 MW demonstram que o cluster está sendo construído para expansão de longo prazo, e não apenas para demanda de borda de nicho. Polônia, Portugal e Espanha também estão avançando na hierarquia regional à medida que os operadores buscam fornecimento de energia renovável, acesso a cabos e condições de desenvolvimento capazes de suportar novos campi de grande escala.
Cenário Competitivo
Concentração do Mercado
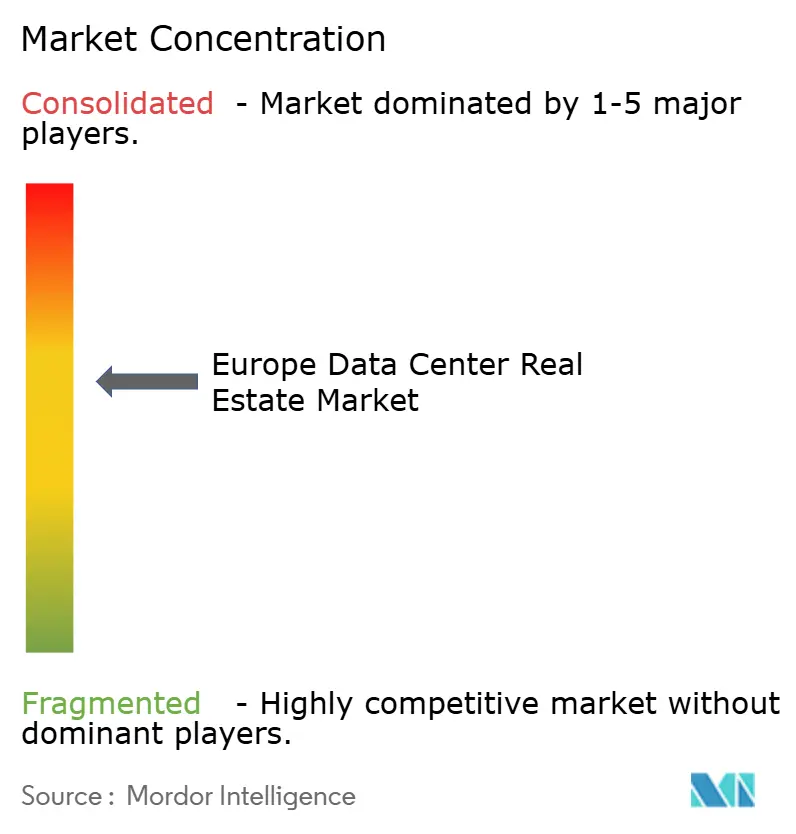
O mercado imobiliário europeu de data centers apresenta concentração moderada no topo. Prologis (incluindo SEGRO), Blackstone, Brookfield Asset Management, Goodman Group e DigitalBridge compõem o grupo líder de proprietários e provedores de capital. Essas empresas se beneficiam de grandes reservas de terrenos, relacionamentos de longa data com operadores de colocalização e hiperescaladores, balanços patrimoniais robustos e uma posição muito mais forte na disputa por terrenos com fornecimento de energia. O movimento competitivo mais importante não é mais apenas a aquisição de terrenos. Os proprietários agora precisam garantir conexões à rede elétrica, aprovações de planejamento e compromissos de pré-locação ao mesmo tempo. Isso torna a escala mais valiosa e confere aos grandes incumbentes uma vantagem clara em ambientes de desenvolvimento complexos.
A aquisição acordada da SEGRO pela Prologis em 2026 é um exemplo marcante dessa mudança. A SEGRO aceitou formalmente uma oferta de aquisição de £14,3 bilhões (aprox. 18,8 bilhões de USD) da Prologis, que reúne o maior proprietário logístico do mundo e o proprietário do Slough Trading Estate, o maior hub de data centers da Europa. A parceria de AUD 14 bilhões (aprox. 9,35 bilhões de USD) do Goodman Group com a CPP Investments é outro exemplo. Ela demonstra como os proprietários estão combinando terrenos com fornecimento de energia com capital institucional para reduzir o risco de desenvolvimento e entregar projetos com maior rapidez. A joint venture de €1,1 bilhão (aprox. 1,3 bilhão de USD) da SEGRO com a Pure DC evidencia a mesma tendência. O projeto é o primeiro desenvolvimento de data center totalmente equipado da SEGRO e entregará uma instalação de 56 MW, demonstrando que os proprietários estão indo além das estruturas energizadas para instalações de maior valor e totalmente equipadas. Esses movimentos mostram que a competição é cada vez mais moldada pelo acesso a capital, pela certeza de fornecimento de energia e pela execução do desenvolvimento, e não apenas pelo tamanho do portfólio existente. Eles também explicam por que proprietários menores podem ter dificuldades para acompanhar o ritmo, mesmo quando a demanda parece forte.
Ainda há espaço no mercado para especialistas que visam cidades secundárias pouco atendidas, terrenos regionais com fornecimento de energia ou mercados nacionais onde os players globais são menos ativos. Essa lacuna está atraindo proprietários do setor logístico, como Tritax Big Box, VGP e Icade, que estão convertendo terrenos industriais existentes em locais para data centers. A Tritax Big Box obteve aprovação de planejamento para seu projeto Manor Farm de 107 MW próximo ao Aeroporto de Heathrow e adicionou um projeto de data center de 125 MW em Chelmsford, em Essex. A VGP ingressou no setor por meio de uma joint venture 50/50 que utiliza seus terrenos com fornecimento de energia e conexões à rede elétrica em mercados europeus de Nível 1 e Nível 2. A Icade está desenvolvendo um pipeline de 400 MW na Île-de-France, visando clientes de hiperescala por meio de joint ventures. A Merlin Properties detém uma liderança regional semelhante na Península Ibérica. Ao mesmo tempo, a densidade de energia, a prontidão para resfriamento líquido e a capacidade de entregar espaço totalmente equipado para cargas de trabalho de inteligência artificial estão se tornando diferenciais fundamentais para os proprietários na próxima onda de desenvolvimentos. O resultado é um grupo líder que é forte e está se tornando ainda mais forte, mas não tão dominante a ponto de impedir que concorrentes focados ainda construam posições defensáveis em determinados países e cidades.
Líderes do Setor de Imóveis para Data Centers na Europa
-
Blackstone
-
Brookfield Asset Management
-
Goodman Group
-
Prologis
-
DigitalBridge Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Imobiliário de Data Centers na Europa Empresas cobertas neste relatório
- SEGRO plc
- Principal Real Estate
- Goodman Group
- Tritax Big Box REIT plc
- Merlin Properties SOCIMI, S.A.
- Icade SA
- VGP NV
- Panattoni
- Keppel DC REIT
- Ark Data Centres
- PGIM Real Estate
- Hines
- Brookfield Asset Management
- Blackstone Inc.
- Ardian
- AQ Compute
- PATRIZIA SE
- DigitalBridge Group
- Aermont Capital
Desenvolvimentos industriais recentes em Mercado Imobiliário de Data Centers na Europa
- Setembro de 2026: A VGP entrou no desenvolvimento de data centers por meio de uma joint venture 50/50, utilizando seus terrenos eletrificados e conexões à rede elétrica em mercados europeus de Nível 1 e Nível 2. A empresa identificou cerca de 225 MW de oportunidades, com um capex esperado da plataforma de €2,0–2,5 bilhões (aprox. 2,3–2,9 bilhões de USD). A iniciativa demonstra proprietários de imóveis logísticos convertendo terrenos eletrificados existentes em locais para data centers.
- Agosto de 2026: A SEGRO aceitou uma oferta de aquisição da Prologis no valor de até £14,3 bilhões (aprox. 18,8 bilhões de USD). O acordo expande a plataforma europeia da Prologis em 47% e aumenta seu banco de terrenos em 126%. Ele incorpora o Slough Trading Estate, o maior hub de data centers da Europa, ao maior proprietário logístico do mundo, com conclusão prevista para o primeiro semestre de 2027.
- Julho de 2026: A Tritax Big Box REIT concluiu uma revisão judicial e obteve licença de construção integral para um data center de 107 megawatts em seu terreno Manor Farm, dentro da Zona de Disponibilidade de Slough. Um pré-arrendamento está em vigor para a primeira fase do empreendimento avaliado em £365 milhões (aprox. 490 milhões de USD). A empresa também está desenvolvendo mais de 230 MW em projetos de data centers assegurados e um pipeline de aproximadamente 1 gigawatt. Isso demonstra REITs do Reino Unido migrando da logística para o desenvolvimento de data centers prontos para escala hiperescalar.
Escopo do Relatório do Mercado de Imóveis para Data Centers na Europa
Visão geral da segmentação
| Colocation |
| Hiperescala |
| Propriedades de Data Centers de Borda |
| Propriedades de Data Centers Modulares |
| Outros (Atacado, Varejo e Empresarial) |
| Arrendado |
| Ocupado pelo Proprietário |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Tecnologia da Informação e Telecomunicações |
| Serviços Bancários, Financeiros e Seguros |
| Governo e Setor Público |
| Saúde |
| Outros Usuários Finais |
| Reino Unido |
| Alemanha |
| França |
| Itália |
| Restante da Europa |
| Por Tipo de Propriedade | Colocation |
| Hiperescala | |
| Propriedades de Data Centers de Borda | |
| Propriedades de Data Centers Modulares | |
| Outros (Atacado, Varejo e Empresarial) | |
| Por Propriedade | Arrendado |
| Ocupado pelo Proprietário | |
| Por Porte da Empresa | Grandes Empresas |
| Pequenas e Médias Empresas | |
| Por Usuários Finais | Tecnologia da Informação e Telecomunicações |
| Serviços Bancários, Financeiros e Seguros | |
| Governo e Setor Público | |
| Saúde | |
| Outros Usuários Finais | |
| Por País | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Restante da Europa |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de imóveis para data centers na Europa em 2031?
O mercado de imóveis para data centers na Europa tem projeção de atingir 33,89 bilhões de USD até 2031, ante 18,90 bilhões de USD em 2025, a um CAGR de 10,53% de 2026 a 2031.
Qual tipo de propriedade lidera a demanda atual na Europa?
A colocation liderou a demanda por tipo de propriedade com uma participação de 50,20% em 2025, enquanto as propriedades de data centers de borda são as de crescimento mais rápido, com um CAGR de 13,80% até 2031.
Por que as cargas de trabalho de IA estão mudando o design das instalações na Europa?
As implantações de IA exigem densidade de rack muito maior, entrega de energia mais robusta e resfriamento mais avançado, enquanto a ENTSO-E espera que a demanda de eletricidade dos data centers europeus aumente mais de 50% entre 2025 e 2030.
Qual país está liderando e qual está crescendo mais rapidamente?
O Reino Unido detinha a maior participação de 24,60% em 2025, enquanto a Alemanha tem previsão de expansão ao CAGR mais rápido de 11,90% até 2031.