
Größe und Marktanteil des europäischen Rechenzentrums-Immobilienmarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 18.90 Milliarden US-Dollar |
| Marktgröße (2026) | 20.54 Milliarden US-Dollar |
| Marktgröße (2031) | 33.89 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.53 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Rechenzentrums-Immobilienmarkts von Mordor Intelligence
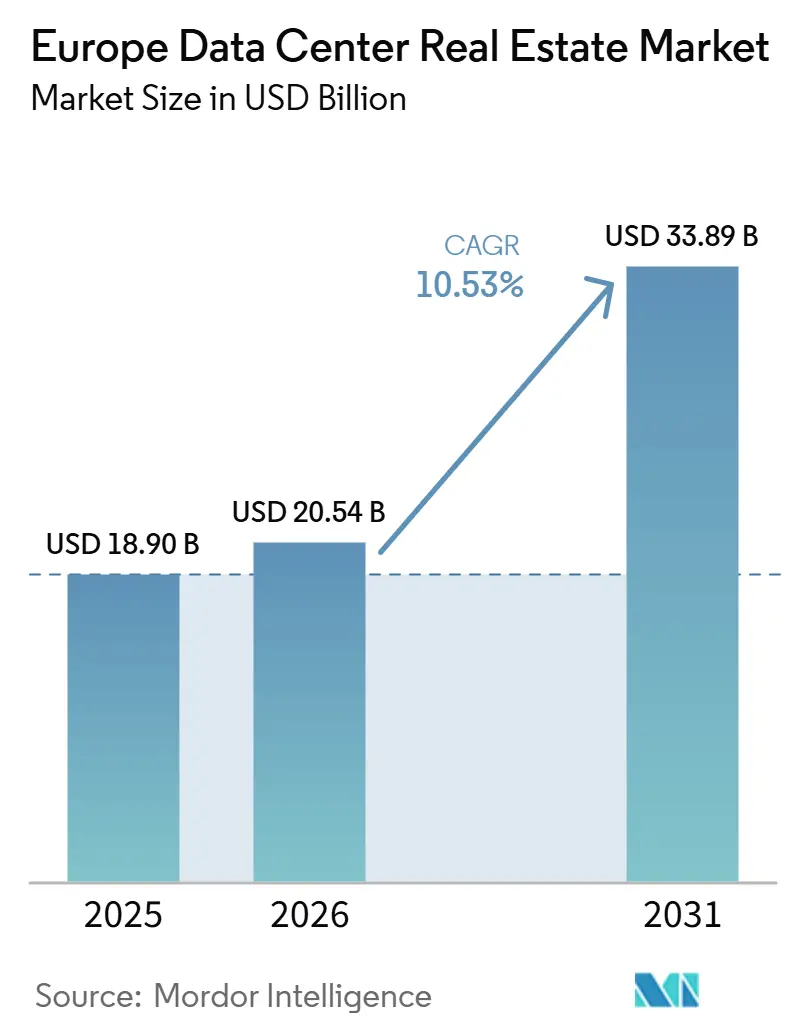
Die Größe des europäischen Rechenzentrums-Immobilienmarkts wird voraussichtlich von 18,90 Milliarden USD im Jahr 2025 und 20,54 Milliarden USD im Jahr 2026 auf 33,89 Milliarden USD bis 2031 wachsen, mit einer CAGR von 10,53 % zwischen 2026 und 2031.
Das Wachstum wird durch den KI-Kontinent-Aktionsplan der Europäischen Kommission unterstützt, der darauf abzielt, die Verarbeitungskapazität der EU-Rechenzentren innerhalb von 5 bis 7 Jahren zu verdreifachen und 200 Milliarden EUR (220 Milliarden USD) an öffentlichen und privaten Investitionen zu mobilisieren[1]. Der europäische Rechenzentrums-Immobilienmarkt profitiert zudem von einem stärkeren politischen Druck hin zu souveränem Hosting, und Frankreichs Entscheidung vom April 2026, den Health Data Hub bei Scaleway anzusiedeln, zeigt, wie öffentliche und regulierte Workloads in lokale, konforme Einrichtungen verlagert werden. Der Strombedarf steigt gleichzeitig, wobei ENTSO-E prognostiziert, dass der Stromverbrauch europäischer Rechenzentren zwischen 2025 und 2030 um mehr als 50 % steigen wird, während langfristige Verträge für erneuerbare Energien die Kostentransparenz für Betreiber verbessern. Die Hauptbremse für die Expansion bleibt der Netzzugang, da die Internationale Energieagentur angab, dass Anschlusswartelisten in zentralen Knotenpunkten bis zu 7 bis 10 Jahre betragen können, was die Lieferung verlangsamt, selbst wenn Kapital und Mieternachfrage bereits vorhanden sind. Dies treibt den europäischen Rechenzentrums-Immobilienmarkt in Richtung eines zweigleisigen Musters, bei dem zentrale Knotenpunkte für die Konnektivität unverzichtbar bleiben, während nordische und sekundäre kontinentale Standorte durch besseren Netzzugang, erneuerbare Energieversorgung und verfügbare Grundstücke an Bedeutung gewinnen.
Wichtigste Erkenntnisse des Berichts
- Nach Immobilientyp führte Colocation im Jahr 2025 mit einem Anteil von 50,2 % am europäischen Rechenzentrums-Immobilienmarkt, während Edge-Rechenzentrums-Immobilien bis 2031 voraussichtlich mit einer CAGR von 13,80 % wachsen werden.
- Nach Eigentümerschaft hielten gemietete Objekte im Jahr 2025 einen Anteil von 79,80 % am europäischen Rechenzentrums-Immobilienmarkt, und dasselbe Segment wird voraussichtlich bis 2031 mit einer CAGR von 11,10 % wachsen.
- Nach Unternehmensgröße entfielen im Jahr 2025 69,40 % der Nachfrage auf Großunternehmen, während kleine und mittlere Unternehmen die höchste prognostizierte CAGR von 12,20 % bis 2031 verzeichneten.
- Nach Endnutzer entfielen im Jahr 2025 44,80 % des europäischen Rechenzentrums-Immobilienmarkts auf Informationstechnologie und Telekommunikation, während das Gesundheitswesen mit einer CAGR von 12,90 % bis 2031 wächst.
- Nach Geografie hielt das Vereinigte Königreich im Jahr 2025 einen Anteil von 24,60 % am Markt, während Deutschland voraussichtlich mit der schnellsten CAGR von 11,90 % bis 2031 wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hyperscale-Cloud-Expansion in den FLAP-D-Knotenpunkten | +2.8% | FLAP-D-Märkte mit Ausstrahlungseffekten auf Madrid, Mailand und Warschau | Kurzfristig (≤ 2 Jahre) |
| KI-Workloads beschleunigen die Entwicklung von Hochdichte-Rechenzentren | +2.4% | FLAP-D und sekundäre europäische Knotenpunkte | Kurzfristig (≤ 2 Jahre) |
| Datensouveränitätspolitiken erhöhen die Nachfrage nach inländischem Hosting | +1.5% | Gesamteuropäisch mit frühem Schwerpunkt in Deutschland und Frankreich | Mittelfristig (2–4 Jahre) |
| Netzbereit erschlossene Sekundärmärkte ziehen neue Investitionen an | +1.2% | Polen, Schweden, Italien und Portugal | Mittelfristig (2–4 Jahre) |
| Verträge für erneuerbare Energien verbessern die langfristige Wirtschaftlichkeit | +1.0% | Nordics, Iberische Halbinsel und Vereinigtes Königreich | Langfristig (≥ 4 Jahre) |
| Seekabelkonnektivität verbessert die Standortattraktivität | +0.5% | Spanien, Italien, Vereinigtes Königreich und Niederlande | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hyperscale-Cloud-Expansion in den FLAP-D-Knotenpunkten treibt Kapazitätswachstum voran
Der FLAP-D-Korridor bleibt der operative Kern des europäischen Rechenzentrums-Immobilienmarkts, da Verbindungsdichte, Mietertiefe und Unternehmensverkehr an diesen Standorten nach wie vor am stärksten sind. Der KI-Kontinent-Aktionsplan der Europäischen Kommission von 2025 hat diese Position gestärkt, indem er eine deutliche Erhöhung der Verarbeitungskapazität in der gesamten Region forderte, was die weitere Großentwicklung in den etabliertesten Knotenpunkten unterstützt. Der Europäische Rechenzentrums-Verband argumentierte 2025 ebenfalls, dass schnellere Infrastrukturinvestitionen erforderlich sind, um Europas digitale Souveränität zu stärken, was mit der anhaltenden Kapitalkonzentration in zentralen Knotenpunkten übereinstimmt[2]. Gleichzeitig zwingen Netzwerkverzögerungen in großen Clustern einen Teil der Nachfrage in benachbarte Sekundärstädte, da Anschlusswartelisten in den Hauptknotenpunkten bereits 7 bis 10 Jahre betragen können. Equinix' Verpflichtung vom Oktober 2025, 3,9 Milliarden GBP (4,9 Milliarden USD) in ein großes Grundstück in Hertfordshire zu investieren, zeigt, dass Betreiber weiterhin auf Skalierung rund um das zentrale Konnektivitätsnetz setzen, auch wenn sie zusätzliche Stromversorgung außerhalb davon suchen.
KI-Workloads beschleunigen die Entwicklung von Hochdichte-Rechenzentren
KI verändert das physische Design des europäischen Rechenzentrums-Immobilienmarkts, da die Rack-Dichten für KI-fähige Einrichtungen nun weit über denen herkömmlicher Colocation-Hallen liegen. ENTSO-E erklärte im April 2026, dass der Stromverbrauch europäischer Rechenzentren zwischen 2025 und 2030 um mehr als 50 % steigen wird, was bedeutet, dass zukünftige Einrichtungen nicht nur mehr Grundfläche benötigen, sondern auch eine deutlich stärkere Strom- und Kühlungsunterstützung sicherstellen müssen. Diese Verschiebung erhöht die Bauintensität pro MW und verengt das Feld der Entwickler auf jene, die thermisches Design, Strombeschaffung und große Kapitalverpflichtungen bewältigen können. Nscales Entscheidung, eine NVIDIA GB300 NVL72-Bereitstellung im Start Campus in Sines zu platzieren, zeigte, dass die Nachfrage nach KI-Infrastruktur nicht mehr auf die traditionellen westeuropäischen Knotenpunkte beschränkt ist und nun auch große Projekte in südlichen Standorten unterstützen kann. OpenAIs Schritt vom Juli 2025 nach Norwegen im Rahmen der Stargate-Initiative unterstrich ebenfalls, wie KI-Workloads neue geografische Anziehungsfaktoren schaffen, wo immer erneuerbare Energie und Großkapazitäten schnell zusammengestellt werden können.
Datensouveränitätspolitiken erhöhen die Nachfrage nach inländischem Hosting
Datensouveränität wird zu einer dauerhaften Stütze des europäischen Rechenzentrums-Immobilienmarkts, da regulierte Nutzer einem stärkeren Druck ausgesetzt sind, sensible Workloads innerhalb lokaler oder europäischer Rechtsrahmen zu halten. DSGVO, NIS2 und der Europäische Gesundheitsdatenraum erschweren gemeinsam das externe Routing für öffentliche Dienste und regulierte Sektoren. Die digitalpolitische Ausrichtung der Europäischen Kommission fördert ebenfalls mehr inländische Verarbeitungskapazität und eine widerstandsfähigere regionale Infrastruktur. Die Auswahl von Scaleway im April 2026 für den Health Data Hub Frankreichs ist ein klares Beispiel dafür, wie Compliance-Anforderungen große, langfristige Workloads in souveräne Cloud- und lokale Hosting-Umgebungen verlagern. Dieses Muster verschafft dem europäischen Rechenzentrums-Immobilienmarkt einen stetigen Nachfragestrom aus dem Gesundheitswesen, der öffentlichen Verwaltung und anderen Mietern, die kritische Daten nicht ohne Weiteres außerhalb der EU-Jurisdiktion platzieren können.
Netzbereit erschlossene Sekundärmärkte ziehen neue Investitionen an
Netzbereit erschlossene Sekundärmärkte ziehen neue Investitionen an, da die Verfügbarkeit von Strom in mehreren Teilen Europas zu einem entscheidenderen Standortauswahlkriterium geworden ist als die Dichte etablierter Knotenpunkte. Der europäische Rechenzentrums-Immobilienmarkt erlebt diesen Wandel, da lange Anschlusswartelisten in zentralen FLAP-D-Standorten Entwickler in Länder drängen, wo Grundstücke, erneuerbare Energie und Genehmigungsbedingungen günstiger sind. Die Nordics profitieren von diesem Trend, und atNorths Grundstückserwerb vom Juni 2026 in Haugaland, Norwegen, mit Plänen für 300 MW bis 350 MW Campuskapazität in der Region, zeigt, wie Betreiber für große zukünftige Workloads außerhalb des traditionellen Kerns bauen. Schweden rückt ebenfalls in der Standortrangfolge nach oben, nachdem EdgeConneX im Juli 2026 Pläne für einen Gigawatt-Campus in Skellefteå bestätigt hat, der hauptsächlich mit erneuerbarer Energie betrieben werden soll. Südeuropa ist Teil desselben Musters, da Betreiber in Italien, Portugal und Spanien expandieren, um verfügbare Energie, stärkere Seekabelkonnektivität und mehr Raum für Hyperscale-Entwicklung zu nutzen. Dies erweitert die Karte des europäischen Rechenzentrums-Immobilienmarkts, da Sekundärstandorte nicht mehr nur Edge-Nachfrage bedienen, sondern nun auch um vollwertige KI- und Hyperscale-Bereitstellungen konkurrieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Netzüberlastung und Verzögerungen bei der Stromlieferung schränken neue Entwicklungen ein | -2.1% | Niederlande, Irland, Deutschland und Vereinigtes Königreich | Kurzfristig (≤ 2 Jahre) |
| Genehmigungsherausforderungen und Widerstand aus der Bevölkerung verlangsamen Projektgenehmigungen | -1.3% | Vereinigtes Königreich, Deutschland, Irland und Frankreich | Mittelfristig (2–4 Jahre) |
| Engpässe bei Hochspannungsanlagen verzögern den Bau von Rechenzentren | -0.8% | Gesamteuropäisch mit stärkerem Druck in Deutschland und den Niederlanden | Kurzfristig (≤ 2 Jahre) |
| Wasserknappheit und Kühlungsvorschriften erhöhen die Betriebseinschränkungen | -0.5% | Süd- und Mitteleuropa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Netzüberlastung und Verzögerungen bei der Stromlieferung schränken neue Entwicklungen ein
Der Netzzugang ist zur deutlichsten Einschränkung des europäischen Rechenzentrums-Immobilienmarkts geworden, da Stromanschlusswartelisten in großen Knotenpunkten weit über normale Bauzeiten hinausgehen können. Die Internationale Energieagentur erklärte zudem, dass die installierte Rechenzentrums-Kapazität Europas bis 2030 möglicherweise nur um 70 % steigen wird, obwohl eine Projektpipeline auf ein Wachstum von 130 % hindeutet, was darauf hindeutet, dass viele geplante Projekte unter den aktuellen Strombedingungen möglicherweise nie in Betrieb genommen werden. Reuters berichtete im Februar 2026, dass Amazon geplante europäische Projekte an einigen Standorten aufgrund fehlender Netzanschlüsse und Netzüberlastung pausiert hatte, was diese Standorte unrentabel machte. Dies macht bereits erschlossenes Bauland zu einem Premium-Asset und vergrößert die Lücke zwischen etablierten Betreibern und späteren Marktteilnehmern. Es bedeutet auch, dass der europäische Rechenzentrums-Immobilienmarkt gleichzeitig eine starke Mieternachfrage und eine starke Kapitalverfügbarkeit aufweisen kann, während die Lieferpläne weiterhin ins Stocken geraten.
Genehmigungsherausforderungen und Widerstand aus der Bevölkerung verlangsamen Projektgenehmigungen
Genehmigungen sind zu einem zweiten wesentlichen Reibungspunkt für den europäischen Rechenzentrums-Immobilienmarkt geworden, insbesondere an reifen Standorten, wo Grundstücke, Strom und öffentliche Akzeptanz alle unter Druck stehen. Lokale Einwände konzentrieren sich auf visuelle Auswirkungen, Umweltauswirkungen, Wasserverbrauch, Sicherheitsbedenken und die Diskrepanz zwischen großem Flächenbedarf und begrenzter lokaler Schaffung von Arbeitsplätzen. Dies macht die Einbindung von Interessengruppen und die rechtliche Vorbereitung wichtiger, noch bevor der Bau beginnt. Wenn dieses Planungsrisiko neben langen Stromvorlaufzeiten besteht, steigt der Wert von bereits genehmigtem, netzbereit erschlossenem Bauland in etablierten Märkten stark an. Das Ergebnis ist, dass der europäische Rechenzentrums-Immobilienmarkt zunehmend Entwickler bevorzugt, die lange Genehmigungszyklen absorbieren und die öffentliche Kontrolle über mehrere Jahre hinweg managen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Immobilientyp:
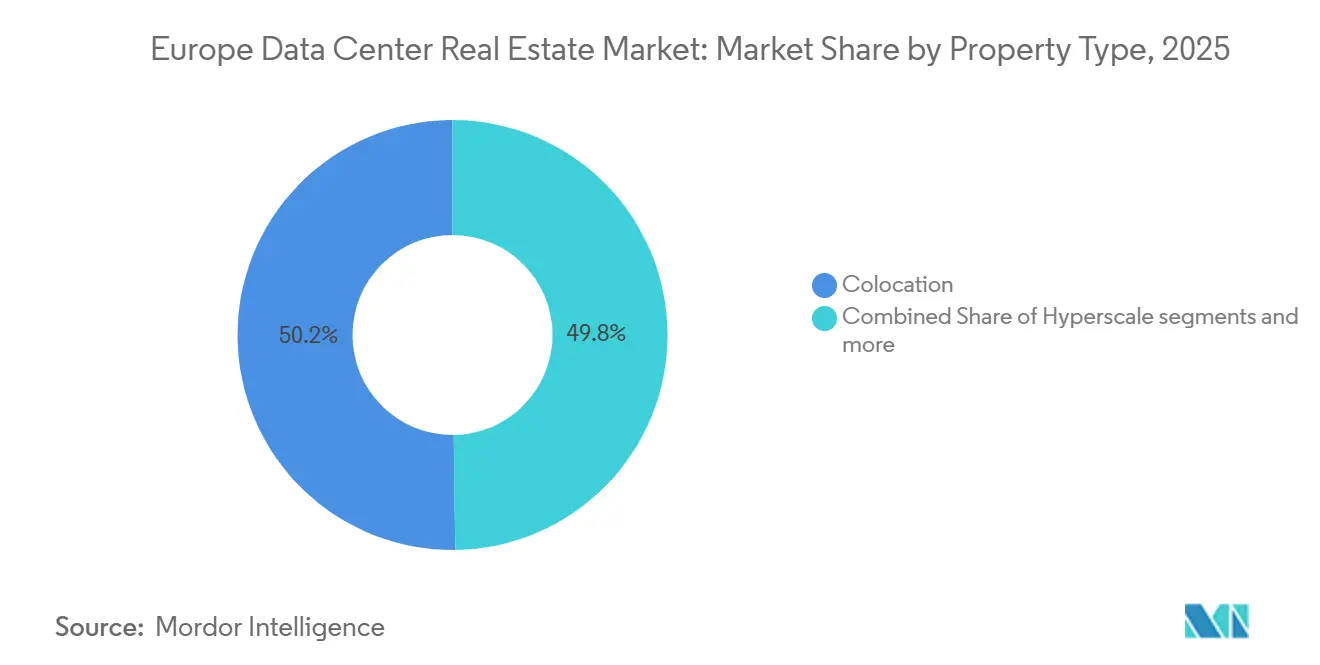
Colocation als Anker, Edge wächst über den Kern hinausColocation hielt im Jahr 2025 einen Anteil von 50,20 % am europäischen Rechenzentrums-Immobilienmarkt und bestätigte damit, dass Carrier-neutrale Einrichtungen die primäre Plattform für Unternehmens- und Dienstleisternachfrage bleiben. Das Segment ist in den zentralen Knotenpunkten am stärksten, wo Verbindungstiefe und Mieter-Ökosysteme eine stabile Auslastung und langfristige Kundenbeziehungen unterstützen. Hyperscale-Immobilien expandieren ebenfalls durch große Build-to-Suit-Strukturen, die Ankermieter mit dedizierten Kapazitätsblöcken zusammenbringen. Edge-Rechenzentrums-Immobilien sind der am schnellsten wachsende Immobilientyp, wobei der europäische Rechenzentrums-Immobilienmarkt für dieses Segment bis 2031 eine CAGR von 13,80 % verzeichnen soll.
Das Edge-Wachstum spiegelt die steigende Nachfrage nach KI-Inferenz, Content-Delivery und industriellen Workloads wider, die Rechenleistung näher an Nutzern und Geräten erfordern, anstatt sich ausschließlich auf große Metro-Campusse zu verlassen. Dies schafft eine neue Clusterlogik rund um Seekabellandepunkte, Exchange-Knoten und Regionalstädte, die vor einigen Jahren noch über begrenzte digitale Infrastruktur verfügten. AtlasEdges Finanzierungspaket von 1,39 Milliarden USD im Jahr 2026 zeigt, wie Betreiber die verteilte Expansion in Deutschland, Österreich und der Iberischen Halbinsel finanzieren, um dieses weiträumige Nachfragemuster zu erfassen[3]. Der europäische Rechenzentrums-Immobilienmarkt bewegt sich daher auf einen Portfolio-Mix zu, bei dem Colocation die Ertragsbasis bleibt, Hyperscale Skalierung hinzufügt und Edge die geografische Reichweite erweitert, mit höherer Compliance- und Betriebskomplexität.



Nach Eigentümerschaft:
Gemietete Infrastruktur festigt sich als UnternehmensstandardGemietete Objekte hielten im Jahr 2025 einen Anteil von 79,80 % am europäischen Rechenzentrums-Immobilienmarkt, und dasselbe Segment wird voraussichtlich bis 2031 mit einer CAGR von 11,10 % wachsen. Dies zeigt, dass Mieten nicht nur das dominierende Betriebsmodell in der aktuellen Basis ist, sondern auch die bevorzugte Struktur für zukünftige Expansion. Unternehmen bevorzugen gemietete Kapazität, da sie die Kapitalflexibilität zu einem Zeitpunkt bewahrt, an dem KI-Infrastrukturkosten, Strombedarf und Upgrade-Zyklen schwer präzise zu budgetieren sind. Institutionelle Investoren bevorzugen ebenfalls langfristige Einkommensströme von kreditwürdigen Mietern, anstatt die tägliche Komplexität des Betriebs von Einrichtungen selbst zu übernehmen.
Eigengenutzte Einrichtungen machten im Jahr 2025 die verbleibenden 20,2 % der Nachfrage aus und blieben auf Finanzinstitute, Telekommunikationsanbieter und bestimmte Einrichtungen des öffentlichen Sektors mit strengen Kontrollanforderungen konzentriert. Selbst dort, wo souveräne Rechenprogramme wachsen, sind vom Betreiber verwaltete Build-to-Suit-Strukturen oft praktischer als traditionelle selbst betriebene Campusse. Dies hält das langfristige Gleichgewicht zugunsten externer Betreiber mit Skalierung, technischer Tiefe und Zugang zu gesicherter Stromversorgung. Der europäische Rechenzentrums-Immobilienmarkt wird daher zunehmend von Vermieter-Betreibern geführt. Gleichzeitig bleibt das Eigentum durch Endnutzer auf Fälle beschränkt, in denen Kontrollanforderungen Kosten- und Flexibilitätsbedenken eindeutig überwiegen.
Nach Unternehmensgröße:
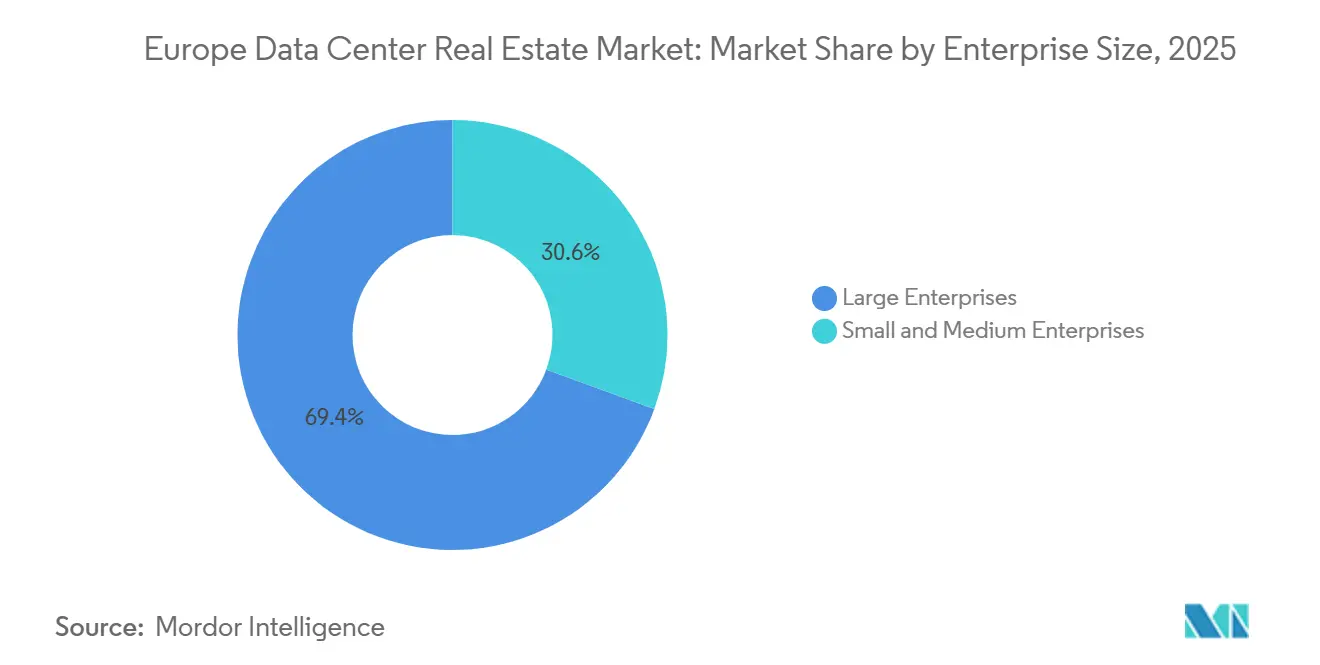
Großunternehmen führen, kleine und mittlere Unternehmen beschleunigen durch verwaltete ModelleGroßunternehmen machten im Jahr 2025 69,40 % der Nachfrage aus und sind damit die wichtigste Kundenbasis für den europäischen Rechenzentrums-Immobilienmarkt. Ihr Umfang spiegelt einen hohen Infrastrukturbedarf in den Bereichen Telekommunikation, Finanzen, Medien und Fertigung wider. Gleichzeitig wird für kleine und mittlere Unternehmen ein schnelleres Wachstum prognostiziert, mit einer CAGR von 12,20 % bis 2031. Dieses schnellere Tempo resultiert aus Cloud-Migration, dem Wachstum des digitalen Handels und einer Compliance-Last, die selbst verwaltete Infrastruktur für kleinere Organisationen schwerer zu rechtfertigen macht.
Die Chance bei kleinen und mittleren Unternehmen konzentriert sich auf verwaltete Colocation- und Edge-Modelle, die für Bereitstellungen unter einem MW und flexible Mietbedingungen geeignet sind. Der Fokus von Portus Data Centers auf Carrier-neutrale Edge-Standorte in Hamburg, München und Luxemburg entspricht diesem Muster und zeigt, wie regionale Nachfrage durch kleinere Flächennutzungen gebündelt werden kann. Größere Unternehmen hingegen bewegen sich hin zu flexibleren Scale-out-Colocation-Vereinbarungen, die plötzliche KI-bedingte Nachfrage absorbieren können, ohne sie an starre langfristige Flächenverpflichtungen zu binden. Der europäische Rechenzentrums-Immobilienmarkt expandiert daher durch zwei unterschiedliche Kundenlogiken, wobei große Mieter das Volumen antreiben und kleinere Unternehmen das Wachstum durch verwaltete und verteilte Hosting-Formate steigern.

Nach Endnutzer:
Informationstechnologie und Telekommunikation dominieren, während das Gesundheitswesen die Mieterstabilität vorantreibtInformationstechnologie und Telekommunikation machten im Jahr 2025 44,80 % der Nachfrage aus und sind damit die größte Endnutzergruppe im europäischen Rechenzentrums-Immobilienmarkt. Ihre Führungsposition resultiert aus Cloud-Dienstleistern, Content-Delivery-Netzwerken und Telekommunikationsanbietern, die große und wiederkehrende Colocation-Volumen an wichtigen Exchange-Punkten benötigen. Das Gesundheitswesen ist das am schnellsten wachsende Endnutzersegment mit einer CAGR von 12,90 % bis 2031. In diesem Fall wird das Wachstum ebenso sehr durch Regulierung wie durch Digitalisierung angetrieben, da Gesundheitsdaten zunehmend in sicheren, souveränen Umgebungen gespeichert werden müssen.
Die Auswahl von Scaleway im April 2026 für das Hosting des Health Data Hub Frankreichs zeigt, wie Gesundheitsverträge eine dauerhafte, mehrjährige Belegung und eine stärkere Mieterstabilität schaffen können als viele kurzfristige kommerzielle Workloads. Banken, Finanzdienstleistungen und Versicherungen bleiben eine weitere große Nutzergruppe, da Niedriglatenz-Konnektivität und Zuverlässigkeit für Handels- und Transaktionssysteme nach wie vor wichtig sind. Die staatliche Nachfrage ist anteilsmäßig geringer, aber strategisch wichtig, insbesondere dort, wo nationale Programme zur digitalen Souveränität die Beschaffung prägen. Der europäische Rechenzentrums-Immobilienmarkt stützt sich daher weiterhin auf Informationstechnologie und Telekommunikation für Skalierung, während das Gesundheitswesen und das öffentliche Sektor-Hosting die langfristige und compliance-orientierte Seite des Mietermixes stärken.
Geografische Analyse
Markt für Rechenzentrum-Immobilien im Vereinigten Königreich
Das Vereinigte Königreich hielt im Jahr 2025 einen Anteil von 24,60 % am europäischen Markt für Rechenzentrum-Immobilien und behauptete damit die Position des größten Landes in der Region. London bleibt der Ankerpunkt, da seine Börsendichte, die Anbindung an Unterseekabel und die Nachfrage aus dem Finanzdienstleistungssektor weiterhin die höchste Konzentration an Rechenzentrumsaktivitäten aufweisen. Die Übernahme eines 85 Acres großen Grundstücks in Hertfordshire durch Equinix im Oktober 2025 mit einem geplanten Investment von 4,9 Milliarden USD zeigt, wie stark die Betreiber weiterhin auf die Pipeline im Vereinigten Königreich setzen. Der Wachstumspfad des Landes wird nach wie vor durch Einschränkungen bei der Stromversorgung und bei Genehmigungsverfahren begrenzt, sodass das Vereinigte Königreich sehr starke Nachfragebedingungen mit einem erheblichen Lieferrisiko verbindet.
Markt für Rechenzentrum-Immobilien in Kontinentaleuropa
Deutschland ist das am schnellsten wachsende Land im europäischen Markt für Rechenzentrum-Immobilien, mit einem prognostizierten CAGR von 11,9 % bis 2031. Frankfurt bleibt zentral, da es den Finanzbörsendatenverkehr verankert und souveräne sowie unternehmensweite Workloads anzieht, die eine deutsche Jurisdiktion bevorzugen. Yondrs 40-MW-Anlage in Frankfurt nahm im Juli 2025 den Vollbetrieb auf, was zeigt, dass bedeutende Projekte trotz zunehmender Engpässe noch realisiert werden. Deutschlands Nachhaltigkeitsvorschriften prägen die Anforderungen an Einrichtungen direkter als in vielen benachbarten Märkten. Frankreich und Italien ziehen erneut verstärktes Interesse auf sich, da Betreiber zusätzliche Kapazitäten über die gesättigtsten Knotenpunkte hinaus suchen, insbesondere dort, wo Regierungen unterstützend agieren und die Stromverfügbarkeit besser auf große zukünftige Campusse ausgerichtet ist.
Markt für Rechenzentrum-Immobilien in den nordischen Ländern und im übrigen Europa
Das übrige Europa folgt einer anderen Standortauswahllogik, bei der Netzzugang und erneuerbare Energien zunehmend wichtiger werden als die Tiefe des etablierten Ökosystems. Die nordischen Länder gewinnen im europäischen Markt für Rechenzentrum-Immobilien an Sichtbarkeit, da Wasserkraftversorgung, kühlere Klimabedingungen und verfügbare Flächen kohlenstoffarme und KI-fähige Deployments begünstigen. Norths Grundstückserwerb im Juni 2026 in Haugaland, Norwegen, und der Plan für eine regionale Campus-Kapazität von 300 MW bis 350 MW zeigen, dass der Cluster für eine langfristige Expansion und nicht nur für eine Nischen-Edge-Nachfrage aufgebaut wird. Polen, Portugal und Spanien steigen ebenfalls in der regionalen Hierarchie auf, da Betreiber nach erneuerbarer Energieversorgung, Kabelanbindung und Entwicklungsbedingungen suchen, die neue großflächige Campusse unterstützen können.
Wettbewerbslandschaft
Marktkonzentration
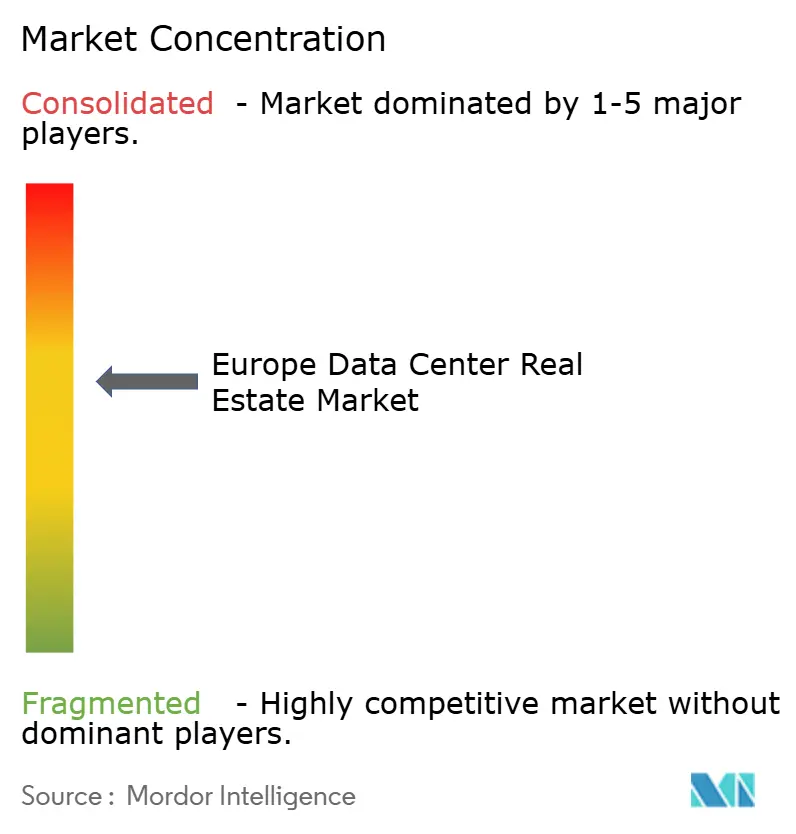
Der europäische Rechenzentrum-Immobilienmarkt weist an der Spitze eine moderate Konzentration auf. Prologis (einschließlich SEGRO), Blackstone, Brookfield Asset Management, Goodman Group und DigitalBridge bilden die führende Gruppe der Vermieter und Kapitalanbieter. Diese Unternehmen profitieren von großen Grundstücksreserven, langjährigen Mieterbeziehungen mit Colocation-Betreibern und Hyperscalern, soliden Bilanzen und einer deutlich stärkeren Position im Wettbewerb um erschlossene Grundstücke. Der wichtigste Wettbewerbsschritt besteht nicht mehr nur im Erwerb von Grundstücken. Vermieter müssen nun gleichzeitig Netzanschlüsse, Baugenehmigungen und Vorvermietungszusagen sichern. Dies macht Skalierbarkeit wertvoller und verschafft großen etablierten Akteuren einen klaren Vorteil in komplexen Entwicklungsumgebungen.
Die vereinbarte Übernahme von SEGRO durch Prologis im Jahr 2026 ist ein deutliches Beispiel für diesen Wandel. SEGRO hat ein Übernahmeangebot von Prologis in Höhe von 14,3 Milliarden GBP (ca. 18,8 Milliarden USD) formell angenommen, das den weltgrößten Logistikvermieter und den Eigentümer des Slough Trading Estate, Europas größtem Rechenzentren-Hub, zusammenführt. Die Partnerschaft der Goodman Group im Wert von 14 Milliarden AUD (ca. 9,35 Milliarden USD) mit CPP Investments ist ein weiteres Beispiel. Sie zeigt, wie Vermieter erschlossene Grundstücke mit institutionellem Kapital kombinieren, um das Entwicklungsrisiko zu senken und schneller zu liefern. SEGROs Gemeinschaftsunternehmen im Wert von 1,1 Milliarden EUR (ca. 1,3 Milliarden USD) mit Pure DC zeigt denselben Trend. Das Projekt ist SEGROs erste vollständig ausgestattete Rechenzentrum-Entwicklung und wird eine 56-MW-Anlage liefern, was zeigt, dass Vermieter über reine Rohbauten hinaus in höherwertige, vollständig ausgestattete Einrichtungen vordringen. Diese Entwicklungen zeigen, dass der Wettbewerb zunehmend durch den Zugang zu Kapital, Versorgungssicherheit und Entwicklungskompetenz geprägt wird und nicht allein durch die Größe des bestehenden Portfolios. Sie erklären auch, warum kleinere Vermieter Schwierigkeiten haben können, Schritt zu halten, selbst wenn die Nachfrage stark erscheint.
Es gibt nach wie vor Raum im Markt für Spezialisten, die auf unterversorgte Sekundärstädte, regionale erschlossene Grundstücke oder nationale Märkte abzielen, in denen die globalen Akteure weniger aktiv sind. Diese Lücke zieht Logistikvermieter wie Tritax Big Box, VGP und Icade an, die bestehende Industriegelände in Rechenzentrumsstandorte umwandeln. Tritax Big Box hat die Baugenehmigung für sein 107-MW-Projekt Manor Farm in der Nähe von Heathrow erhalten und ein 125-MW-Rechenzentrum-Projekt in Chelmsford in Essex hinzugefügt. VGP ist durch ein 50/50-Gemeinschaftsunternehmen in den Sektor eingetreten, das seine erschlossenen Grundstücke und Netzanschlüsse in Tier-1- und Tier-2-Märkten in Europa nutzt. Icade verfolgt eine Pipeline von 400 MW in der Île-de-France und zielt über Gemeinschaftsunternehmen auf Hyperscale-Kunden ab. Merlin Properties hält eine ähnliche regionale Führungsposition auf der Iberischen Halbinsel. Gleichzeitig werden Leistungsdichte, Flüssigkühlungsbereitschaft und die Fähigkeit, vollständig ausgestattete Flächen für KI-Workloads bereitzustellen, zu wichtigen Differenzierungsmerkmalen für Vermieter in der nächsten Entwicklungswelle. Das Ergebnis ist eine führende Gruppe, die stark ist und stärker wird, jedoch nicht so dominant, dass fokussierte Herausforderer keine verteidigungsfähigen Positionen in bestimmten Ländern und Städten aufbauen könnten.
Branchenführer im europäischen Rechenzentrums-Immobilienmarkt
-
Blackstone
-
Brookfield Asset Management
-
Goodman Group
-
Prologis
-
DigitalBridge Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Markt für Rechenzentrum-Immobilien Unternehmen in diesem Bericht
- SEGRO plc
- Principal Real Estate
- Goodman Group
- Tritax Big Box REIT plc
- Merlin Properties SOCIMI, S.A.
- Icade SA
- VGP NV
- Panattoni
- Keppel DC REIT
- Ark Data Centres
- PGIM Real Estate
- Hines
- Brookfield Asset Management
- Blackstone Inc.
- Ardian
- AQ Compute
- PATRIZIA SE
- DigitalBridge Group
- Aermont Capital
Neueste Industrielle Entwicklungen in Europäischer Markt für Rechenzentrum-Immobilien
- September 2026: VGP stieg durch ein 50/50-Joint-Venture in die Rechenzentrumsentwicklung ein und nutzte dabei seine erschlossenen Grundstücke und Netzanschlüsse in Tier-1- und Tier-2-Märkten in Europa. Das Unternehmen hat rund 225 MW an Möglichkeiten identifiziert, mit einem erwarteten Plattform-Investitionsaufwand von 2,0–2,5 Milliarden Euro (ca. 2,3–2,9 Milliarden USD). Der Schritt zeigt, wie Logistik-Immobilieneigentümer bestehende erschlossene Grundstücke in Rechenzentrumsflächen umwandeln.
- August 2026: SEGRO nahm ein Übernahmeangebot von Prologis im Wert von bis zu 14,3 Milliarden Pfund (ca. 18,8 Milliarden USD) an. Die Transaktion erweitert die europäische Plattform von Prologis um 47 % und vergrößert dessen Landreserven um 126 %. Sie bringt das Slough Trading Estate, Europas größten Rechenzentrums-Hub, unter das Dach des weltweit größten Logistik-Immobilieneigentümers und soll voraussichtlich in der ersten Hälfte des Jahres 2027 abgeschlossen werden.
- Juli 2026: Tritax Big Box REIT schloss eine gerichtliche Überprüfung ab und erhielt die vollständige Baugenehmigung für ein 107-Megawatt-Rechenzentrum auf seinem Manor-Farm-Gelände innerhalb der Slough Availability Zone. Für die erste Phase des 365-Millionen-Pfund-Projekts (ca. 490 Millionen USD) liegt bereits ein Vorvermietungsvertrag vor. Das Unternehmen verfolgt darüber hinaus über 230 MW an gesicherten Rechenzentrumsprojekten sowie eine Pipeline von rund 1 Gigawatt. Dies zeigt, wie britische REITs von der Logistik in die hyperscale-fähige Rechenzentrumsentwicklung wechseln.
Berichtsumfang des europäischen Rechenzentrums-Immobilienmarkts
Segmentierungsübersicht
| Colocation |
| Hyperscale |
| Edge-Rechenzentrums-Immobilien |
| Modulare Rechenzentrums-Immobilien |
| Sonstige (Großhandel, Einzelhandel und Unternehmen) |
| Gemietet |
| Eigengenutzt |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Informationstechnologie und Telekommunikation |
| Banken, Finanzdienstleistungen und Versicherungen |
| Staat und öffentlicher Sektor |
| Gesundheitswesen |
| Sonstige Endnutzer |
| Vereinigtes Königreich |
| Deutschland |
| Frankreich |
| Italien |
| Übriges Europa |
| Nach Immobilientyp | Colocation |
| Hyperscale | |
| Edge-Rechenzentrums-Immobilien | |
| Modulare Rechenzentrums-Immobilien | |
| Sonstige (Großhandel, Einzelhandel und Unternehmen) | |
| Nach Eigentümerschaft | Gemietet |
| Eigengenutzt | |
| Nach Unternehmensgröße | Großunternehmen |
| Kleine und mittlere Unternehmen | |
| Nach Endnutzer | Informationstechnologie und Telekommunikation |
| Banken, Finanzdienstleistungen und Versicherungen | |
| Staat und öffentlicher Sektor | |
| Gesundheitswesen | |
| Sonstige Endnutzer | |
| Nach Land | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Übriges Europa |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der europäische Rechenzentrums-Immobilienmarkt im Jahr 2031?
Der europäische Rechenzentrums-Immobilienmarkt wird voraussichtlich bis 2031 einen Wert von 33,89 Milliarden USD erreichen, gegenüber 18,90 Milliarden USD im Jahr 2025, mit einer CAGR von 10,53 % von 2026 bis 2031.
Welcher Immobilientyp führt die aktuelle Nachfrage in Europa an?
Colocation führte die Nachfrage nach Immobilientypen mit einem Anteil von 50,20 % im Jahr 2025 an, während Edge-Rechenzentrums-Immobilien mit einer CAGR von 13,80 % bis 2031 am schnellsten wachsen.
Warum verändern KI-Workloads das Einrichtungsdesign in Europa?
KI-Bereitstellungen erfordern eine deutlich höhere Rack-Dichte, eine stärkere Stromlieferung und fortschrittlichere Kühlung, während ENTSO-E erwartet, dass der Stromverbrauch europäischer Rechenzentren zwischen 2025 und 2030 um mehr als 50 % steigen wird.
Welches Land führt und welches wächst am schnellsten?
Das Vereinigte Königreich hielt im Jahr 2025 den größten Anteil von 24,60 %, während Deutschland voraussichtlich mit der schnellsten CAGR von 11,90 % bis 2031 wachsen wird.