
ヨーロッパ データセンター 不動産市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 18.90 十億米ドル |
| 市場規模 (2026) | 20.54 十億米ドル |
| 市場規模 (2031) | 33.89 十億米ドル |
| 成長率 (2026 - 2031) | 10.53 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ データセンター 不動産市場分析
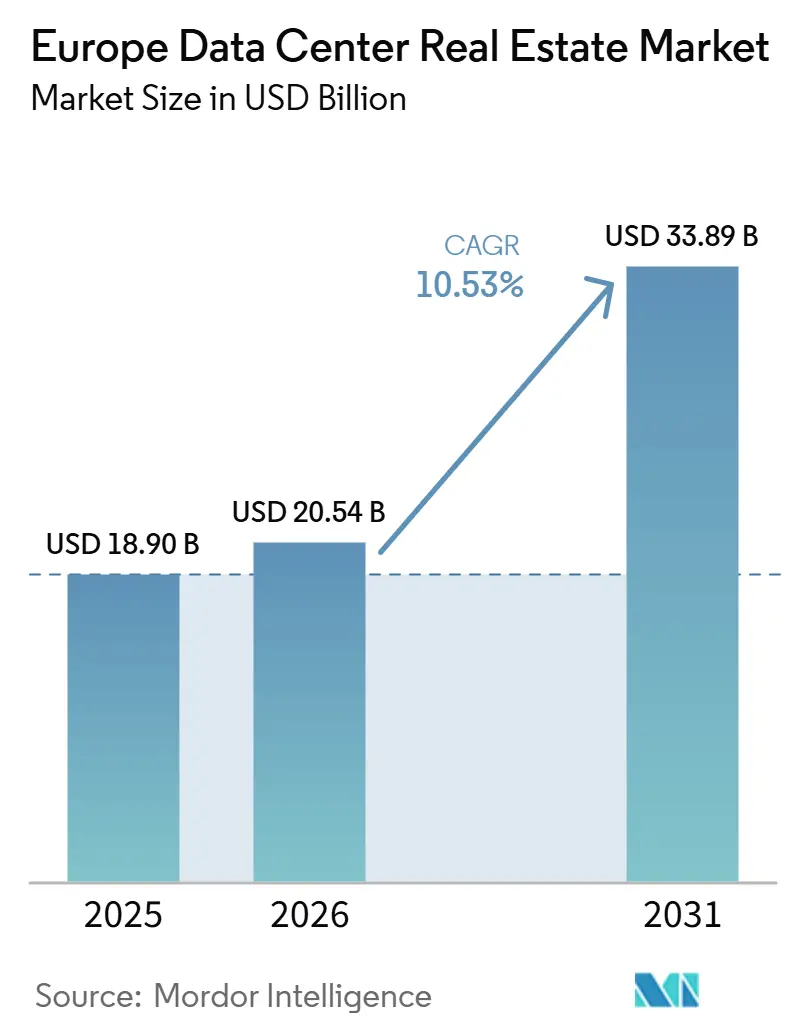
ヨーロッパ データセンター 不動産市場規模は、2025年の189.0 ビリオン 米ドルおよび2026年の205.4 ビリオン 米ドルから、2031年までに338.9 ビリオン 米ドルへと拡大し、2026年から2031年にかけてCAGR 10.53%を記録すると予測されています。
欧州委員会のAIコンチネント行動計画(AI Continent Action Plan)が成長を後押ししており、同計画はEUのデータセンター処理能力を5年から7年以内に3倍にし、2,000 ビリオン 米ドル(2,200 ビリオン 米ドル)の官民投資を動員することを目指しています[1]。ヨーロッパ データセンター 不動産市場は、ソブリンホスティングに向けた政策的な後押しの強化からも恩恵を受けており、フランスが2026年4月にHealth Data HubをScalewayに委託する決定を下したことは、公共・規制対象ワークロードがローカルかつコンプライアンス準拠の施設へと移行していることを示しています。電力需要も同時に増加しており、ENTSO-Eは欧州のデーセンター電力需要が2025年から2030年の間に50%以上増加すると予測しており、長期再生可能エネルギー電力契約がオペレーターのコスト見通しを改善しています。拡張の主な障壁はグリッドアクセスであり、国際エネルギー機関(IEA)によれば、主要ハブにおける接続待ちキューは7年から10年に及ぶ可能性があり、資本とテナント需要がすでに整っている場合でも供給を遅らせています。これにより、ヨーロッパ データセンター 不動産市場は二極化パターンへと向かっており、コアハブは接続性において不可欠な存在であり続ける一方、北欧および大陸の二次的な拠点がより良い電力アクセス、再生可能エネルギー供給、および利用可能な土地を通じて存在感を高めています。
レポートの主要ポイント
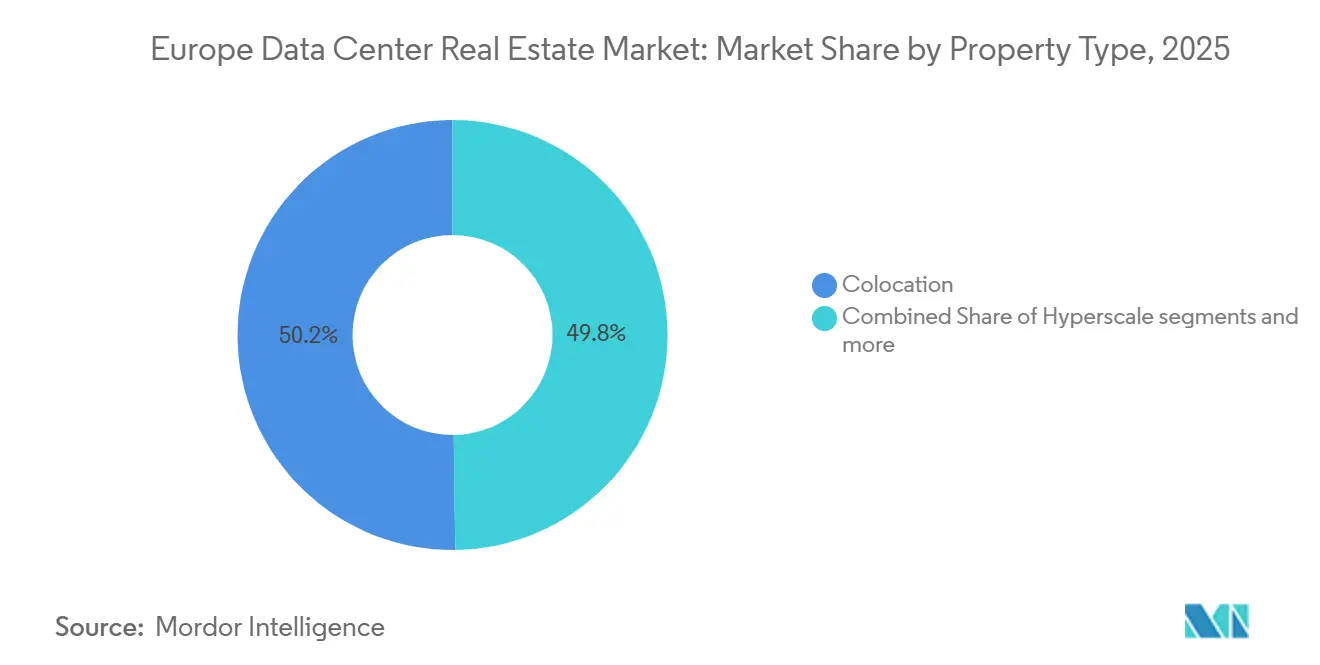
- 物件タイプ別では、コロケーションが2025年のヨーロッパ データセンター 不動産市場シェアの50.2%を占めてトップとなり、エッジデータセンター物件は2031年にかけてCAGR 13.80%で拡大すると予測されています。
- 所有形態別では、リース資産が2025年のヨーロッパ データセンター 不動産市場規模の79.80%を占め、同セグメントは2031年にかけてCAGR 11.10%で成長すると予測されています。
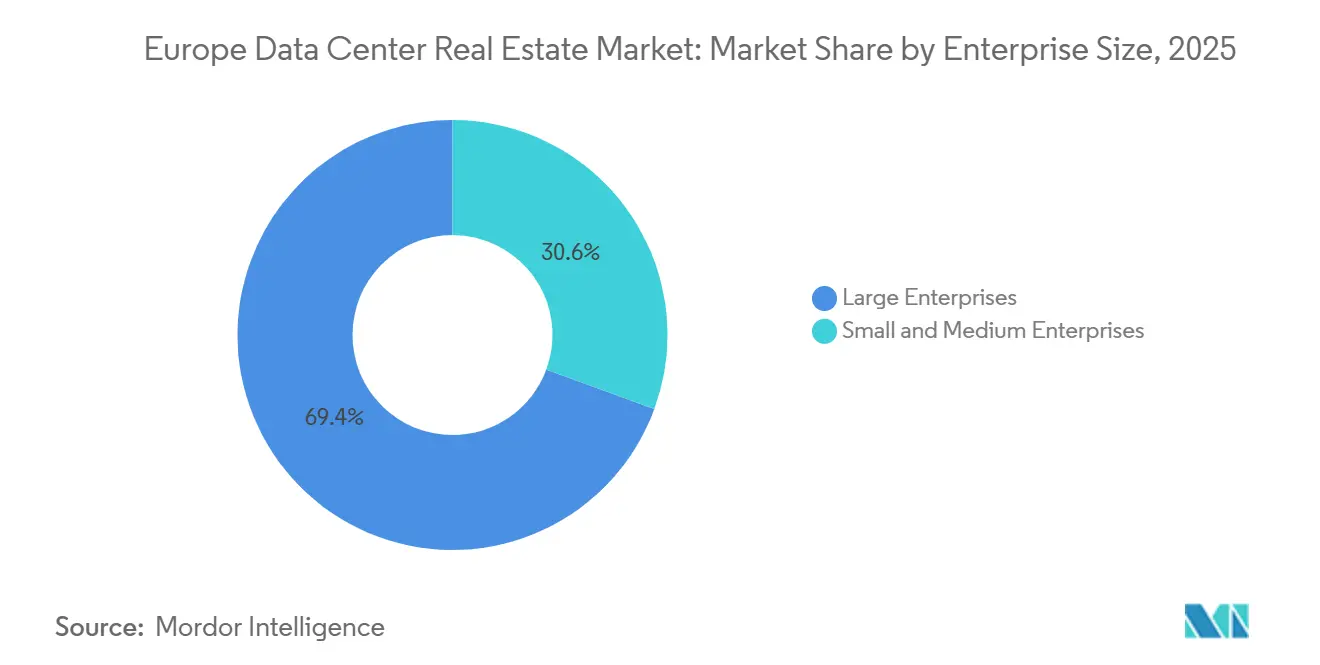
- 企業規模別では、大企業が2025年の需要の69.40%を占め、中小企業は2031年にかけてCAGR 12.20%と最も高い成長率を記録すると予測されています。
- エンドユーザー別では、情報技術・通信が2025年のヨーロッパ データセンター 不動産市場の44.80%を占め、ヘルスケアは2031年にかけてCAGR 12.90%で拡大しています。
- 地域別では、イギリスが2025年に市場の24.60%を占め、ドイツは2031年にかけて最も速いCAGR 11.90%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| FLAP-Dハブ全体にわたるハイパースケールクラウドの拡大 | +2.8% | マドリード、ミラノ、ワルシャワへの波及を伴うFLAP-D市場 | 短期(2年以内) |
| AIワークロードが高密度開発を加速 | +2.4% | FLAP-Dおよびヨーロッパの二次的ハブ | 短期(2年以内) |
| データ主権政策が国内ホスティング需要を高める | +1.5% | ドイツとフランスを中心とした汎欧州 | 中期(2〜4年) |
| グリッド対応の二次市場が新規投資を呼び込む | +1.2% | ポーランド、スウェーデン、イタリア、ポルトガル | 中期(2〜4年) |
| 再生可能エネルギー電力契約が長期的な経済性を改善 | +1.0% | 北欧、イベリア半島、イギリス | 長期(4年以上) |
| 海底ケーブル接続が立地の魅力を向上 | +0.5% | スペイン、イタリア、イギリス、オランダ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
FLAP-Dハブ全体にわたるハイパースケールクラウドの拡大が容量成長を牽引
FLAP-Dコリドーは、ヨーロッパ データセンター 不動産市場の中核として機能し続けています。これは、相互接続密度、テナントの厚み、および企業トラフィックが依然としてこれらの拠点で最も強いためです。欧州委員会の2025年AIコンチネント行動計画は、地域全体の処理能力の大幅な増強を求めることでその地位を強化し、最も確立されたノードでの大規模開発の継続を支援しています。欧州データセンター協会(European Data Centre Association)も2025年に、欧州のデジタル主権を強化するためにインフラ投資の加速が必要であると主張しており、これはコアハブへの資本集中の継続と一致しています[2]。同時に、主要クラスターにおけるグリッド遅延により、一部の需要が近隣の二次都市へと流出しています。主要ハブでは接続待ちキューがすでに7年から10年に及ぶ可能性があるためです。Equinixが2025年10月にハートフォードシャーの大規模サイトへ39 ビリオン 英ポンド(49 ビリオン 米ドル)の投資を約束したことは、オペレーターがコア接続バックボーン周辺の規模を依然として重視していることを示しており、その外側で追加電力を確保しようとしている場合でも同様です。
AIワークロードが高密度データセンター開発を加速
AIはヨーロッパ データセンター 不動産市場の物理的設計を変えています。AI対応施設のラック密度は、従来のコロケーションホールで使用されていたものをはるかに上回っているためです。ENTSO-Eは2026年4月に、欧州のデータセンター電力需要が2025年から2030年の間に50%以上増加すると述べており、これは将来の施設が追加の床面積以上のものを必要とし、より大きな電力・冷却サポートも確保しなければならないことを意味します。この変化は1MWあたりの建設強度を高め、熱設計、電力調達、および大規模な資本コミットメントを管理できるデベロッパーに開発者の裾野を狭めています。NscaleがSinesのStart CampusにNVIDIA GB300 NVL72の展開を配置する決定は、AIインフラ需要がもはや従来の西欧ハブに限定されず、南部の拠点でも大規模プロジェクトを支援できることを示しました。OpenAIが2025年7月にStargate構想のもとノルウェーに進出したことも、再生可能エネルギーと大規模容量を迅速に確保できる場所であれば、AIワークロードが新たな地理的引力を生み出していることを強調しています。
データ主権政策が国内ホスティング需要を増加
データ主権は、ヨーロッパ データセンター 不動産市場の持続的な支援要因となっています。規制対象ユーザーが機密ワークロードをローカルまたは欧州の法的枠組み内に保持するよう、より強い圧力に直面しているためです。GDPR、NIS2、および欧州健康データスペース(European Health Data Space)は、公共サービスおよび規制対象セクターにとって外部ルーティングをより困難にしています。欧州委員会のデジタル政策の方向性も、より多くの国内処理能力とより強靭な地域インフラを奨励しています。2026年4月にフランスのHealth Data HubにScalewayが選定されたことは、コンプライアンス要件が大規模かつ長期のワークロードをソブリンクラウドおよびローカルホスティング環境へと移行させている明確な例です。このパターンにより、ヨーロッパ データセンター 不動産市場は、EU管轄外に重要データを容易に置けないヘルスケア、公共行政、その他のテナントからの安定した需要の流れを得ています。
グリッド対応の二次市場が新規投資を呼び込む
グリッド対応の二次市場は新規投資を引き付けています。電力の利用可能性が、欧州の一部地域において従来のハブ密度よりも決定的なサイト選定要因となっているためです。ヨーロッパ データセンター 不動産市場では、コアFLAP-D拠点における長い接続待ちキューが、土地、再生可能エネルギー、許認可条件がより有利な国へとデベロッパーを向かわせているため、このシフトが見られます。北欧はこのトレンドから恩恵を受けており、atNorthが2026年6月にノルウェーのハウガランドで土地を取得し、地域全体で300MWから350MWのキャンパス容量を計画していることは、オペレーターが従来のコア外で将来の大規模ワークロードに向けて構築していることを示しています。スウェーデンも立地ミックスで上昇しており、EdgeConneXが2026年7月にスケレフテオに主に再生可能エネルギーで稼働するギガワット規模のキャンパスの計画を確認しました。南欧も同じパターンの一部であり、オペレーターはイタリア、ポルトガル、スペインで利用可能な電力、より強力なケーブル接続、およびハイパースケール開発のための余地を確保するために拡大しています。これにより、ヨーロッパ データセンター 不動産市場の地図が広がっています。二次的な拠点はもはやエッジ需要のみに対応するのではなく、フルスケールのAIおよびハイパースケール展開を競うようになっているためです。
制約要因の影響分析*
| 制約要因 | (〜)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| グリッド混雑と電力供給遅延が新規開発を制限 | -2.1% | オランダ、アイルランド、ドイツ、イギリス | 短期(2年以内) |
| 許認可の課題とコミュニティの反対がプロジェクト承認を遅らせる | -1.3% | イギリス、ドイツ、イルランド、フランス | 中期(2〜4年) |
| 高電圧機器の不足がデータセンター建設を遅延 | -0.8% | ドイツとオランダでより大きな圧力を伴う汎欧州 | 短期(2年以内) |
| 水不足と冷却規制が運営上の制約を増加 | -0.5% | 南欧および中欧 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
グリッド混雑と電力供給遅延が新規開発を制限
グリッドアクセスはヨーロッパ データセンター 不動産市場における最も明確な制約となっています。主要ハブにおける電力接続待ちキューが通常の建設スケジュールをはるかに超える可能性があるためです。国際エネルギー機関(IEA)も、欧州の設置済みデータセンター容量は2030年までに70%しか増加しない可能性があると述べており、プロジェクトパイプラインが130%の成長を示しているにもかかわらず、現在の電力状況では多くの計画プロジェクトが稼働に至らない可能性を示唆しています。Reutersは2026年2月に、Amazonが一部の拠点でグリッド接続の欠如とネットワーク混雑を理由に欧州の計画プロジェクトを一時停止し、それらのサイトを実現不可能にしたと報じました。これにより、既存の電力供給済み土地がプレミアム資産となり、既存オペレーターと後発参入者の間の格差が広がります。また、ヨーロッパ データセンター 不動産市場が強いテナント需要と強い資本の利用可能性を示しながら、同時に供給スケジュールが遅れ続けるという状況を意味します。
許認可の課題とコミュニティの反対がプロジェクト承認を遅らせる
許認可は、ヨーロッパ データセンター 不動産市場における第二の主要な摩擦点となっています。特に、土地、電力、および公的受容がすべて圧力下にある成熟した拠点においてそうです。地域住民の反対は、視覚的影響、環境への影響、水使用、安全上の懸念、および大規模な土地取得と限られた地域雇用創出の間のギャップに焦点を当てています。これにより、建設開始のずっと前から、ステークホルダーエンゲージメントと法的準備がより重要になります。その計画リスクが長い電力リードタイムと並存する場合、既存市場において既に許認可を取得しグリッド対応の土地の価値が急上昇します。その結果、ヨーロッパ データセンター 不動産市場は、長い承認サイクルを吸収し、複数年にわたって公的精査を管理できるデベロッパーをますます優遇するようになっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
物件タイプ別:
コロケーションが基盤を固め、エッジがコア外で拡大コロケーションは2025年のヨーロッパ データセンター 不動産市場の50.20%を占め、キャリアニュートラル施設が企業およびサービスプロバイダー需要の主要プラットフォームであり続けることを確認しました。このセグメントは、相互接続の深さとテナントエコシステムが安定した稼働率と長期的な顧客関係を支えるコアハブで最も強い状態を維持しています。ハイパースケール物件も、アンカーテナントに専用容量ブロックを提供する大規模なビルドトゥスーツ構造を通じて拡大しています。エッジデータセンター物件は最も成長の速い物件タイプであり、ヨーロッパ データセンター 不動産市場はのセグメントで2031年にかけてCAGR 13.80%を記録すると予測されています。
エッジの成長は、大規模なメトロキャンパスのみに依存するのではなく、ユーザーやデバイスに近い場所でのコンピューティングを必要とするAI推論、コンテンツデリバリー、および産業ワークロードへの需要増加を反映しています。これにより、数年前にはデジタルインフラが限られていたケーブル陸揚げ地点、交換ノード、および地方都市を中心とした新たなクラスターロジックが生まれています。AtlasEdgeが2026年に13.9 ビリオン 米ドルのファイナンシングパッケージを確保したことは、オペレーターがドイツ、オーストリア、イベリア半島全体に分散した拡大に資金を提供し、その分散した需要パターンを取り込もうとしていることを示しています[3]。したがって、ヨーロッパ データセンター 不動産市場は、コロケーションが収益基盤であり続け、ハイパースケールが規模を加え、エッジが地理的リーチを広げるポートフォリオミックスへと移行しており、コンプライアンスと運営の複雑さが高まっています。


注記: 各セグメントのシェアはレポート購入後にご確認いただけます
所有形態別:
リースインフラが企業標準として定着リース資産は2025年のヨーロッパ データセンター 不動産市場シェアの79.80%を占め、同セグメントは2031年にかけてCAGR 11.10%で成長すると予測されています。これは、リースが現在の基盤における支配的な運営モデルであるだけでなく、将来の拡大においても優先される構造であることを示しています。企業がリース容量を好むのは、AIインフラコスト、電力ニーズ、およびアップグレードサイクルを正確に予算化することが依然として困難な時代に、資本の柔軟性を維持できるためです。機関投資家も、施設運営の日常的な複雑さを引き受けるよりも、信用力の高いテナントからの長期収益ストリームを好みます。
自己所有施設は2025年の需要の残り20.2%を占め、厳格な管理要件を持つ金融機関、通信キャリア、および特定の公共部門に集中していました。ソブリンコンピュートプログラムが成長ている場合でも、オペレーター管理のビルドトゥスーツ構造は、従来の自己所有キャンパスよりも実用的であることが多いです。これにより、長期的なバランスは、規模、エンジニアリングの深さ、および確保された電力へのアクセスを持つ外部オペレーターに傾いたままです。したがって、ヨーロッパ データセンター 不動産市場はますますランドロード・オペレーター主導となっています。同時に、エンドユーザーによる所有は、管理要件がコストと柔軟性の懸念を明らかに上回る場合に限定されています。
企業規模別:
大企業がリードし、中小企業がマネージドモデルを通じて加速大企業は2025年の需要の69.40%を占め、ヨーロッパ データセンター 不動産市場の主要顧客基盤となっています。その規模は、通信、金融、メディア、製造業にわたる重いインフラニーズを反映しています。同時に、中小企業は2031年にかけてCAGR 12.20%でより速く成長すると予測されています。この速いペースは、クラウド移行、デジタルコマースの成長、および小規模組織にとって自己管理インフラを正当化することをより困難にするコンプライアンス負担から来ています。
中小企業の機会は、1MW未満の展開と柔軟なテナント条件に適したマネージドコロケーションおよびエッジモデルに集中しています。Portus Data Centersがハンブルク、ミュンヘン、ルクセンブルクのキャリアニュートラルエッジ拠点に注力していることは、そのパターンと一致しており、より小さなフットプリントを通じて地域需要を集約できることを示しています。対照的に、大企業は、厳格な長期スペースコミットメントに縛られることなく突然のAI関連需要を吸収できる、より柔軟なスケールアウトコロケーション契約へと移行しています。したがって、ヨーロッパ データセンター 不動産市場は、大テナントが量を牽引し、小規模企業がマネージドおよび分散ホスティング形式を通じて成長を押し上げるという、2つの異なる顧客ロジックを通じて拡大しています。

エンドユーザー別:
情報技術・通信が支配し、ヘルスケアがテナント安定性を牽引情報技術・通信は2025年の需要の44.80%を占め、ヨーロッパ データセンター 不動産市場における最大のエンドユーザーグループとなっています。そのリードは、主要な交換ポイント全体で大規模かつ継続的なコロケーション量を必要とするクラウドサービスプロバイダー、コンテンツデリバリーネットワーク、および通信キャリアから来ています。ヘルスケアは最も成長の速いエンドユーザーセグメントであり、2031年にかけてCAGR 12.90%を記録しています。この場合、成長はデジタル化と同様に規制によって推進されており、ヘルスケアデータはますます安全でソブリンな環境に保存されなければならないためです。
2026年4月にフランスのHealth Data HubのホストとしてScalewayが選定されたことは、ヘルスケア契約が多くの短サイクルの商業ワークロードよりも耐久性のある複数年の稼働率とより強いテナント安定性を生み出せることを示しています。銀行、金融サービス、保険も、低レイテンシー接続と信頼性が取引・決済システムにとって依然として重要であるため、別の大きなユーザーグループであり続けています。政府需要はシェアの面では小さいですが、特に国家デジタル主権プログラムが調達を形成する場合には戦略的に重要です。したがって、ヨーロッパ データセンター 不動産市場は、規模のために情報技術・通信に依存し続けながら、ヘルスケアと公共部門のホスティングがテナントミックスの長期・コンプライアンス主導側を強化しています。
地域分析
イギリス データセンター 不動産市場
イギリスは2025年においてヨーロッパ データセンター 不動産市場シェアの24.60%を占め、地域内で最大国の地位を維持した。ロンドンは、その高密度な交換拠点、海底ケーブル接続性、および金融サービス需要が引き続き最も高い集度のデータセンター活動をもたらしているため、依然として中核的な位置を占めている。Equinixによる2025年10月のハートフォードシャー州85エーカーのサイト取得(計画投資額4.9 ビリオン 米ドル)は、オペレーターがいかに強くイギリスのパイプラインを支持しているかを示している。同国の成長経路は依然として電力および計画許可上の摩擦によって制約されており、イギリスは非常に強い需要条件と相当な供給リスクを併せ持つ市場となっている。
ヨーロッパ大陸 データセンター 不動産市場
ドイツはヨーロッパ データセンター 不動産市場において最も成長が速い国であり、2031年までのCAGRは11.9%と予測されている。フランクフルトは金融取引トラフィックの中核を担い、ドイツの法域を好むソブリンおよびエンタープライズのワークロードを引き付けているため、依然として中心的な位置を占めている。Yondrの40MWフランクフルト施設は2025年7月に本格稼働に達しており、制約が強まる中でも大規模プロジェクトが引き続き実現されていることを示している。ドイツのサステナビリティ規制は、多く近隣市場と比較して、施設仕様をより直接的に形成している。フランスとイタリアはいずれも、特に政府の支援が得られ電力供給が大規模な将来のキャンパスに適している地域において、オペレーターが最も飽和したハブを超えた追加的なスケールを求める中で、新たな関心を集めている。
北欧およびより広いヨーロッパ データセンター 不動産市場
ヨーロッパのその他の地域は、従来のエコシステムの深さよりも系統アクセスと再生可能エネルギーがますます重視される、異なるサイト選定ロジックへと移行しつつある。北欧諸国は、水力発電の供給、冷涼な気候、および利用可能な土地が低炭素かつAI対応の展開を支援するため、ヨーロッパ データセンター 不動産市場においてより存在感を高めている。Northによる2026年6月のノルウェー・ハウガランドにおける土地取得と、300MWから350MWの地域キャンパス容量に関する計画は、このクラスターがニッチなエッジ需要のみを対象とするのではなく、長期的な拡張を見据えて構築されていることを示している。ポーランド、ポルトガル、およびスペイン、オペレーターが新たな大規模キャンパスを支援できる再生可能エネルギー供給、ケーブルアクセス、および開発条件を求める中で、地域的な階層を上昇しつつある。
競合環境
市場集中度
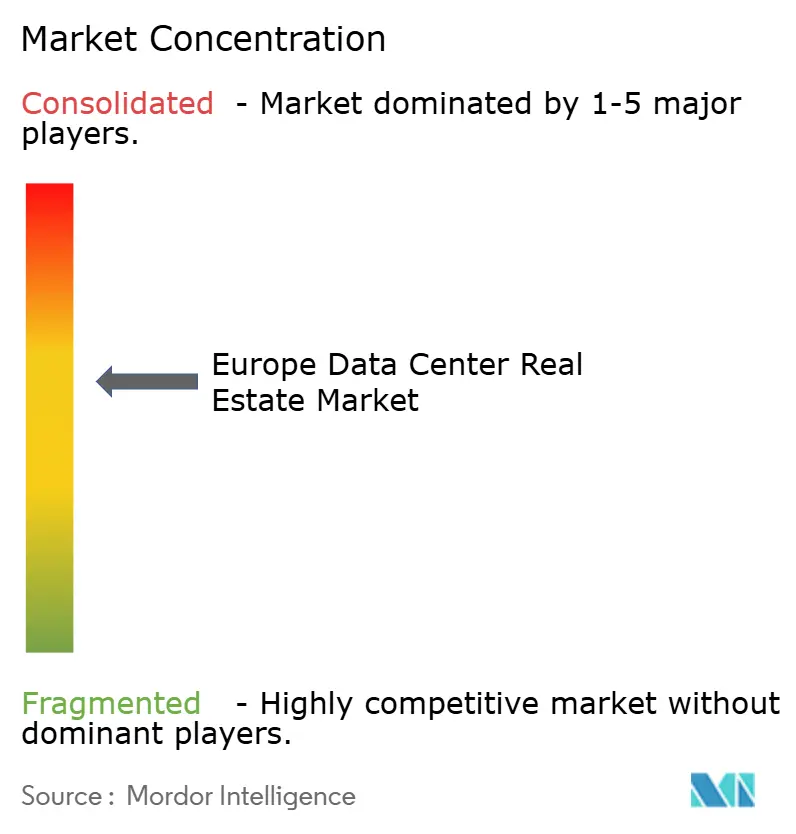
ヨーロッパのデータセンター不動産市場は、上位において中程度の集中度を示している。Prologis(SEGROを含む)、Blackstone、Brookfield Asset Management、Goodman Group、DigitalBridgeが、主要な不動産オーナーおよび資本提供者グループを形成している。これらの企業は、広大な土地バンク、コロケーション事業者やハイパースケーラーとの長期的なテナント関係、潤沢なバランスシート、そして電力供給済み土地の獲得競争における圧倒的に優位なポジションを享受している。現在、最も重要な競争上の動きは、単にサイトを取得することではなくなっている。不動産オーナーは今や、系統連系、開発許可、プレリース契約を同時に確する必要がある。これにより規模の優位性がより高まり、複雑な開発環境において大手既存プレイヤーが明確なアドバンテージを持つこととなる。
2026年におけるPrologisによるSEGROの合意済み買収は、この変化を示す好例である。SEGROはPrologisからの140億ポンド(約188億米ドル)の買収提案を正式に受諾しており、これにより世界最大の物流不動産オーナーと、ヨーロッパ最大のデータセンター集積地であるスラウ・トレーディング・エステートのオーナーが統合されることとなる。Goodman GroupによるCPP Investmentsとの140億オーストラリアドル(約93.5億米ドル)のパートナーシップも同様の例である。これは、不動産オーナーが電力供給済み土地と機関投資家の資本を組み合わせることで、開発リスクを低減し、より迅速な供給を実現しようとしていることを示している。SEGROとPure DCとの11億ユーロ(約13億米ドル)のジョイントベンチャーも同じトレンドを示している。このプロジェクトはSEGROにとって初の完全フィット・アウト型データセンター開発であり、56 MWの施設を供給する予定であることか、不動産オーナーが電力供給済みシェルを超え、より高付加価値の完全フィット・アウト型施設へと移行していることが分かる。これらの動きは、競争がますます資本へのアクセス、電力の確実性、開発実行力によって形成されており、既存ポートフォリオの規模だけによるものではないことを示している。また、需要が旺盛に見える場合でも、小規模な不動産オーナーが競争についていくことが困難になる理由も説明している。
市場には、サービスが行き届いていないセカンダリー都市、地域の電力供給済み土地、またはグローバルプレイヤーの活動が少ない国内市場をターゲットとするスペシャリストが参入できる余地がまだ存在する。このギャップには、Tritax Big Box、VGP、Icadeなどの物流不動産オーナーが引き寄せられており、既存の産業用地をデータセンターサイトへと転換している。Tritax Big Boxはヒースロー近郊の107 MWのマナー・ファーム計画の開発許可を取得し、エセックス州チェルムズフォードに125 MWのデータセンター計画を追加した。VGPは、ティア1およびティア2のヨーロッパ市における電力供給済み土地と系統連系を活用した50/50のジョイントベンチャーを通じてこのセクターに参入した。Icadeはイル=ド=フランス全域で400 MWのパイプラインを推進し、ジョイントベンチャーを通じてハイパースケールクライアントをターゲットとしている。Merlin Propertiesはイベリア半島において同様の地域的優位性を保持している。同時に、電力密度、液冷対応能力、AIワークロード向けの完全フィット・アウト型スペースを供給する能力が、次世代の開発における不動産オーナーにとって重要な差別化要因となりつつある。その結果、リーディンググループは強固であり、さらに強化されつつあるが、特定の国や都市において集中型チャレンジャーが防御可能なポジションを構築できないほど支配的ではない。
ヨーロッパ データセンター 不動産業界のリーダー企業
-
Blackstone
-
Brookfield Asset Management
-
Goodman Group
-
Prologis
-
DigitalBridge Group
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ データセンター 不動産市場 このレポートでカバーされる企業
- SEGRO plc
- Principal Real Estate
- Goodman Group
- Tritax Big Box REIT plc
- Merlin Properties SOCIMI, S.A.
- Icade SA
- VGP NV
- Panattoni
- Keppel DC REIT
- Ark Data Centres
- PGIM Real Estate
- Hines
- Brookfield Asset Management
- Blackstone Inc.
- Ardian
- AQ Compute
- PATRIZIA SE
- DigitalBridge Group
- Aermont Capital
最近の産業開発事情 ヨーロッパ データセンター 不動産市場
- 2026年9月:VGPは、ティア1およびティア2のヨーロッパ市場における電力供給済み土地とグリッド接続を活用し、50/50の合弁事業を通じてデータセンター開発に参入した。同社は約225 MWの機会を特定しており、予想されるプラットフォームの設備投資額は20億〜25億ユーロ(約2.3〜2.9 ビリオン 米ドル)に上る。この動きは、物流系の土地オーナーが既存の電力供給済み土地をデータセンター用地に転換しつつあることを示している。
- 2026年8月:SEGROは、Prologisから最大143億ポンド(約18.8 ビリオン 米ドル)相当の買収提案を受け入れた。この取引により、Prologisのヨーロッパ向けプラットフォームは47%拡大し、土地バンクは126%増加する。また、ヨーロッパ最大のデータセンター集積地であるスラウ・トレーディング・エステートが世界最大の物流系土地オーナーの傘下に入ることとなり、2027年上半期に完了する見込みである。
- 2026年7月:Tritax Big Box REITは司法審査を終結させ、スラウ・アベイラビリティ・ゾーン内のマナー・ファーム・サイトにおける107メガワットのデータセンターの建設計画について正式な許可を取得した。3億6,500万ポンド(約490 ミリオン 米ドル)規模の同プロジェクトの第一フェーズについては、事前賃貸借契約が締結済みである。同社はさらに230MW超の確定済みデータセンタープロジェクトおよび約1ギガワットのパイプラインの推進も進めている。これは、英国のREITが物流からハイパースケール対応のデータセンター開発へと移行しつつあることを示している。
ヨーロッパ データセンター 不動産市場レポートの範囲
セグメンテーション概要
| コロケーション |
| ハイパースケール |
| エッジデータセンター物件 |
| モジュラーデータセンター物件 |
| その他(ホールセール、リテール、エンタープライズ) |
| リース |
| 自己所有 |
| 大企業 |
| 中小企業 |
| 情報技術・通信 |
| 銀行、金融サービス、保険 |
| 政府・公共部門 |
| ヘルスケア |
| その他のエンドユーザー |
| イギリス |
| ドイツ |
| フランス |
| イタリア |
| その他のヨーロッパ |
| 物件タイプ別 | コロケーション |
| ハイパースケール | |
| エッジデータセンター物件 | |
| モジュラーデータセンター物件 | |
| その他(ホールセール、リテール、エンタープライズ) | |
| 所有形態別 | リース |
| 自己所有 | |
| 企業規模別 | 大企業 |
| 中小企業 | |
| エンドユーザー別 | 情報技術・通信 |
| 銀行、金融サービス、保険 | |
| 政府・公共部門 | |
| ヘルスケア | |
| その他のエンドユーザー | |
| 国別 | イギリス |
| ドイツ | |
| フランス | |
| イタリア | |
| その他のヨーロッパ |
レポートで回答される主要な質問
2031年のヨーロッパ データセンター 不動産市場の規模は?
ヨーロッパ データセンター 不動産市場は、2025年の189.0 ビリオン 米ドルから2031年までに338.9 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 10.53%で成長します。
欧州全体で現在の需要をリードしている物件タイプはどれですか?
コロケーションは2025年に50.20%のシェアで物件タイプ需要をリードし、エッジデータセンター物件は2031年にかけてCAGR 13.80%で最も速く成長しています。
AIワークロードはなぜ欧州の施設設計を変えているのですか?
AIの展開はより高いラック密度、より重い電力供給、およびより高度な冷却を必要とし、ENTSO-Eは欧州のデータセンター電力需要が2025年から2030年の間に50%以上増加すると予測しています。
どの国がリードしており、どの国が最も速く成長していますか?
イギリスが2025年に24.60%の最大シェアを占め、ドイツは2031年にかけて最も速いCAGR 11.90%で拡大すると予測されています。