
Taille et part du marché européen des machines de terrassement à chenilles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2019 - 2024 |
| Taille du Marché (2026) | 19.91 Milliards de dollars |
| Taille du Marché (2031) | 26.24 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.67 % |
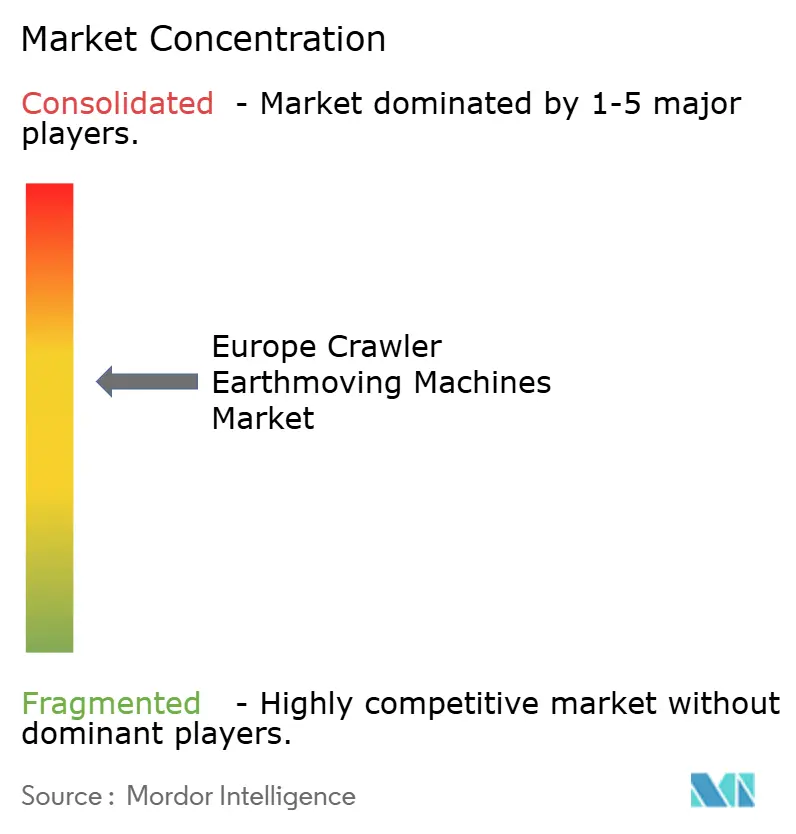
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen des machines de terrassement à chenilles par Mordor Intelligence
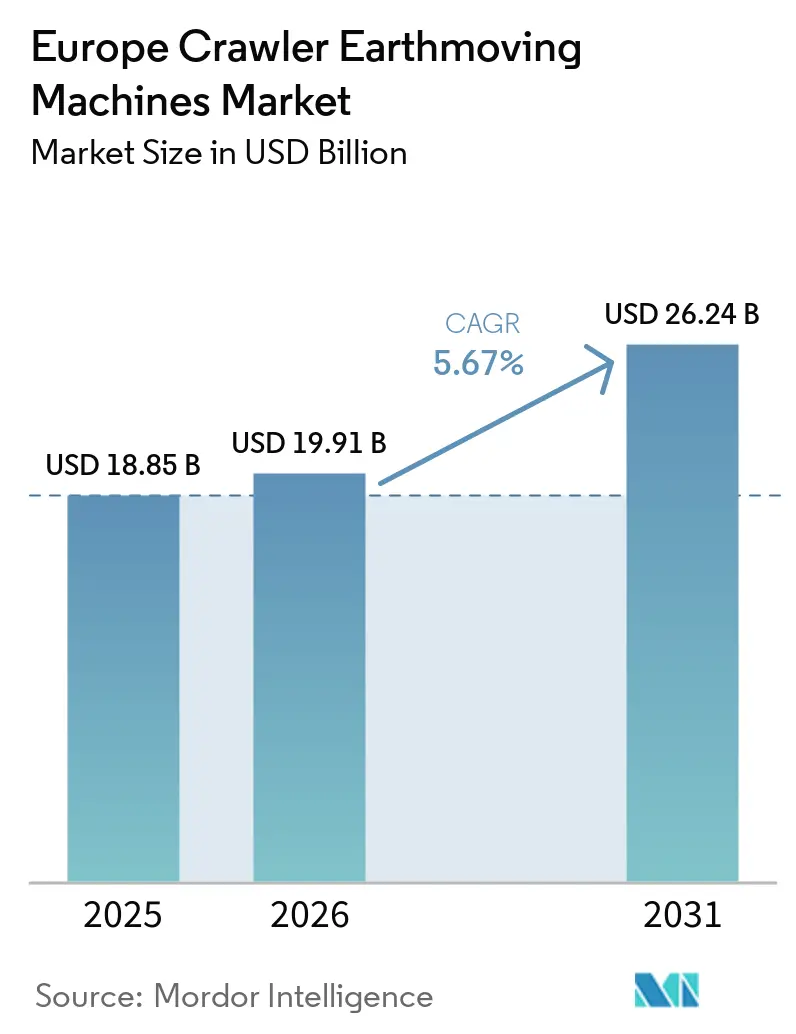
La taille du marché européen des machines de terrassement à chenilles était évaluée à 18,85 milliards USD en 2025, estimée à 19,91 milliards USD en 2026, et devrait atteindre 26,24 milliards USD d'ici 2031, avec un CAGR de 5,67 % de 2026 à 2031. La trajectoire de croissance reflète un pivot structurel, passant de la reprise post-pandémique vers un investissement soutenu dans les infrastructures en Allemagne, en France, en Pologne et en République tchèque, les parcs de location élargissant l'accès aux unités conformes à la norme Stage V et aux unités électriques. Le renouvellement des parcs s'accélère à mesure que les machines d'avant 2019 atteignent leur fin de vie, tandis que les incitations à l'électrification, telles que la subvention SSEB des Pays-Bas, réduisent le coût total de possession des modèles zéro émission. Les engins à chenilles de puissance intermédiaire de 201 à 400 CV restent le cheval de bataille des mises à niveau des routes et des voies ferrées, tandis que les chargeuses compactes sur chenilles affichent les gains de volume les plus rapides, les villes privilégiant les équipements d'un gabarit inférieur à 15 tonnes pour la démolition sélective et les travaux de voirie. Les lancements OEM de modèles prêts pour la télématique consolident les flux de revenus après-vente et raccourcissent les cycles de maintenance, permettant aux entrepreneurs de réduire les temps d'arrêt de près de moitié et la consommation de carburant d'un quart.
Principaux enseignements du rapport
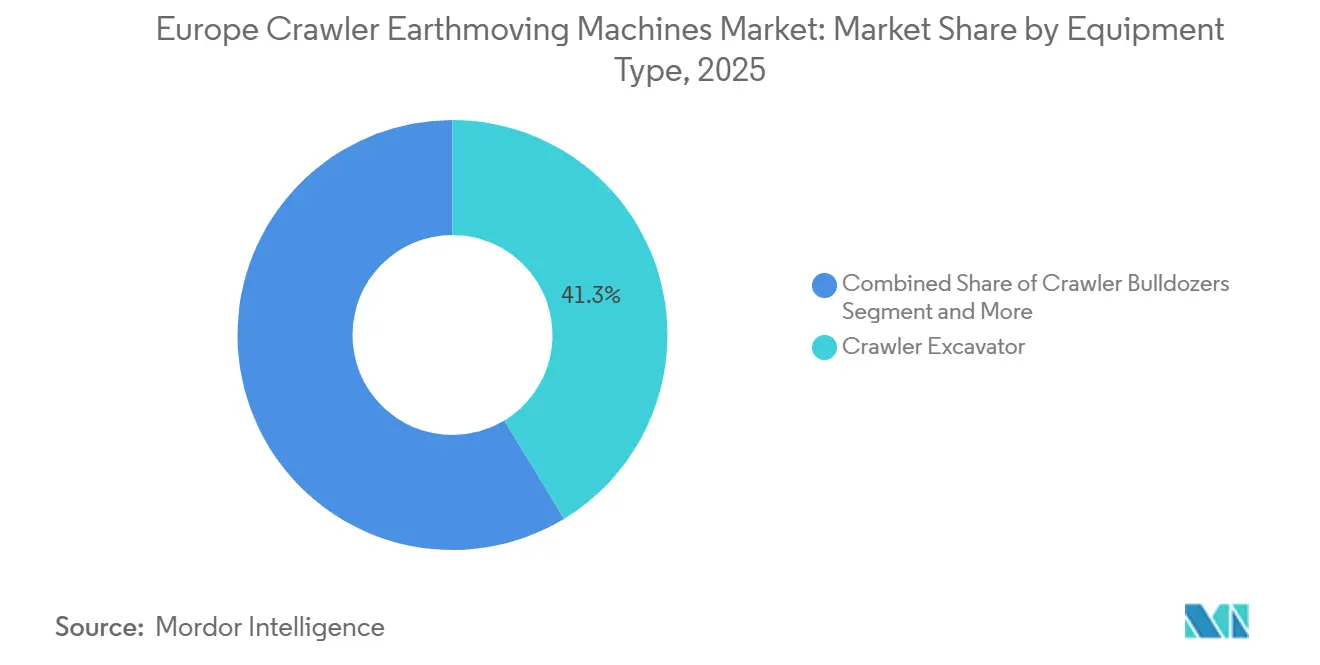
- Par type d'équipement, les excavatrices à chenilles ont dominé avec 41,27 % de la part du marché européen des machines de terrassement à chenilles en 2025, et les chargeuses compactes sur chenilles devraient progresser à un CAGR de 5,69 % entre 2026 et 2031.
- Par propulsion, les unités à combustion interne représentaient une part de 77,83 % en 2025, tandis que les engins à chenilles électriques et hybrides ont enregistré le CAGR prévisionnel le plus élevé à 5,73 % jusqu'en 2031.
- Par puissance moteur, la tranche 201-400 CV détenait une part de 35,47 % de la taille du marché européen des machines de terrassement à chenilles en 2025, tandis que les machines de moins de 100 CV progressaient à un CAGR de 5,72 % jusqu'en 2031.
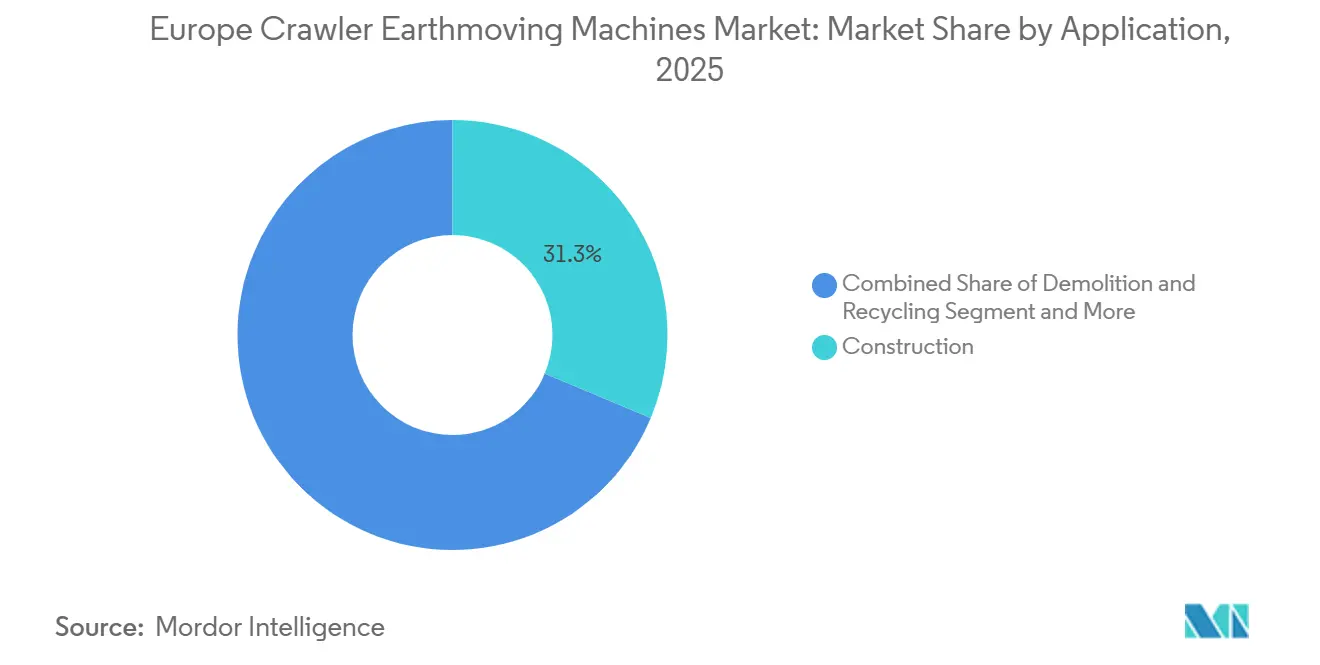
- Par application, la construction a capté une part de 31,28 % en 2025 et progresse à un CAGR de 5,77 % jusqu'en 2031.
- Par canal de distribution, les concessionnaires agréés ont conservé une part de 45,47 % en 2025, tandis que la location progresse à un CAGR de 5,79 % jusqu'en 2031.
- Par zone géographique, l'Allemagne a capté une part de 28,87 % en 2025, tandis que le Royaume-Uni progresse à un CAGR de 6,73 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché européen des machines de terrassement à chenilles
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Stimulus du secteur de la construction dans le cadre du Fonds de relance de l'UE | +1.2% | Allemagne, France, Pologne, République tchèque, avec des retombées aux Pays-Bas, en Belgique et en Autriche | Moyen terme (2 à 4 ans) |
| Remplacement accéléré des parcs d'engins à chenilles vieillissants | +0.9% | Mondial, avec une concentration en Europe occidentale (Allemagne, France, Royaume-Uni, Italie, Espagne) | Court terme (≤ 2 ans) |
| Expansion des parcs de location et de crédit-bail portée par des stratégies d'entrepreneurs à faible intensité d'actifs | +0.8% | Royaume-Uni, Allemagne, France, pays nordiques, expansion vers l'Europe de l'Est | Long terme (≥ 4 ans) |
| Incitations Stage V et à l'électrification | +0.7% | Pays-Bas, Allemagne, pays nordiques (Suède, Norvège, Finlande), France | Moyen terme (2 à 4 ans) |
| Économies d'OPEX grâce aux jumeaux numériques et à la télématique | +0.5% | Cœur de l'Europe occidentale (Allemagne, Royaume-Uni, France, Pays-Bas), adoption précoce dans les pays nordiques | Long terme (≥ 4 ans) |
| Essor des projets de déconstruction et de démolition circulaire | +0.4% | Centres urbains en Espagne, France, Belgique, Allemagne, République tchèque, avec l'influence d'un mandat à l'échelle de l'UE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Stimulus du secteur de la construction dans le cadre du Fonds de relance de l'UE
Le Fonds stratégique pour les infrastructures de l'Allemagne, doté d'un budget substantiel, a alloué une part significative aux réseaux de transport jusqu'à la fin de la décennie. Cette initiative est appelée à stimuler une demande soutenue en excavatrices de puissance moyenne à lourde et en bulldozers haute puissance. Parallèlement, la Pologne met en œuvre une initiative à grande échelle sur les prochaines années, et la République tchèque avance dans un effort de modernisation majeur, tous deux élargissant les opportunités vers l'est. La France, à travers son initiative « France 2030 », oriente des financements considérables, favorisant l'adoption de parcs Stage V et électriques dans les zones urbaines animées. Si les grandes excavatrices profitent des contrats routiers et ferroviaires, les chargeuses compactes sur chenilles trouvent leur niche dans les rues municipales. En Allemagne, les taux d'utilisation des locations d'excavatrices de taille moyenne ont atteint des niveaux élevés, indiquant une capacité tendue même alors que la production OEM progresse.
Remplacement accéléré des parcs d'engins à chenilles vieillissants
Ces dernières années, l'application des réglementations Stage V a créé un arriéré d'unités pré-conformes, qui dépassent désormais leurs cycles de vie typiques. Au milieu des années 2020, les volumes de ventes aux enchères au Royaume-Uni ont connu une augmentation notable, soulignant un renouvellement soutenu. Les entrepreneurs d'Europe occidentale optent pour des modèles équipés de télématique qui s'intègrent aux systèmes de planification des ressources d'entreprise, réalisant une réduction significative des temps d'arrêt. En revanche, les entreprises d'Europe de l'Est prolongent la durée de vie de leurs engins à chenilles Tier III-A. Elles importent des machines d'occasion d'Allemagne et de France à des tarifs réduits. Cette stratégie reporte non seulement le besoin d'achats de nouvelles unités, mais stimule également le marché secondaire.
Expansion des parcs de location et de crédit-bail portée par des stratégies d'entrepreneurs à faible intensité d'actifs
Le canal de distribution de la location, qui détient une part significative des expéditions d'engins à chenilles, est en plein essor et devrait croître à un taux de croissance annuel composé notable jusqu'en 2031. Cette progression est largement portée par des entrepreneurs réaffectant leurs capitaux vers la main-d'œuvre et les matériaux dans un contexte de pénurie de compétences prononcée. Des entreprises comme Boels et Cramo prolongent la durée de vie de leur parc à plusieurs années, en exploitant l'analyse télématique pour optimiser l'utilisation par unité. Parallèlement, les engins à chenilles électriques subventionnés, circulant entre divers projets à court terme, affichent un taux d'utilisation considérablement plus élevé que leurs homologues diesel exploités en propre.
Incitations Stage V et à l'électrification
Les moteurs Stage V ajoutent entre 15 000 et 25 000 EUR (environ 17 542,88 à 29 238,12 USD) aux machines de plus de 130 kW, accélérant les calculs de coût total de possession qui favorisent désormais de plus en plus les engins à chenilles électriques. Le programme SSEB des Pays-Bas compense jusqu'à 90 000 EUR (environ 105 241,05 USD) par unité zéro émission. Le ZX135-7EB de Hitachi et la série PC20E de Komatsu ont intégré les parcs de location européens en 2025 [1]« Programme SSEB pour les engins de construction zéro émission », Agence néerlandaise des entreprises, rvo.nl. Cependant, la disponibilité du réseau électrique est à la traîne : une étude suédoise montre que la recharge de 15 engins lourds peut surcharger les sous-stations régionales, mettant en lumière la facture de modernisation du réseau de 40 milliards EUR (46,78 milliards USD) que l'Europe doit combler d'ici 2040.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| CAPEX initial élevé et conditions de crédit plus strictes | -0.6% | Europe de l'Est (Pologne, République tchèque, Roumanie), Europe du Sud (Espagne, Portugal, Grèce), petits entrepreneurs dans toutes les régions | Court terme (≤ 2 ans) |
| Volatilité des matières premières et de l'approvisionnement en composants | -0.5% | Mondial, avec une pression aiguë en Allemagne, en Italie et en France en raison des quotas d'importation d'acier et de la mise en œuvre du MACF | Moyen terme (2 à 4 ans) |
| Coût de possession des parcs diesel lié aux critères ESG | -0.4% | Europe occidentale (Allemagne, France, Royaume-Uni, Pays-Bas, pays nordiques) avec des obligations strictes de divulgation ESG | Moyen terme (2-4 ans) |
| Rareté de la recharge rapide pour les engins à chenilles de plus de 20 tonnes | -0.3% | Pays nordiques, Pays-Bas, Allemagne (premiers adoptants de l'électrique), centres urbains avec contraintes de réseau | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
CAPEX initial élevé et conditions de crédit plus strictes
En Europe, une excavatrices à chenilles Stage V de 20 tonnes est proposée dans une fourchette de prix modérée. En revanche, son équivalent électrique est nettement plus onéreux. Cette disparité de prix allonge la période de retour sur investissement pour les acheteurs à plusieurs années, notamment lorsque les taux directeurs maintiennent les spreads de financement à des niveaux élevés. Par ailleurs, les banques en Pologne et en République tchèque exigent désormais des apports initiaux nettement plus élevés par rapport à la norme en Europe occidentale. Il en résulte un paysage d'acheteurs clairement à deux vitesses.
Volatilité des matières premières et de l'approvisionnement en composants
En mars 2026, les prix des bobines laminées à chaud avoisinent 700 EUR par tonne, soutenus par la flambée des prix du gaz naturel et la mise en œuvre du Mécanisme d'ajustement carbone aux frontières. Parallèlement, les délais d'approvisionnement en semi-conducteurs ont considérablement augmenté par rapport aux normes d'avant la pandémie. Cette extension a sensiblement allongé les délais de livraison des OEM et réduit les marges brutes de manière notable.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'équipement : les excavatrices en tête, les chargeuses compactes en forte progression
Les excavatrices à chenilles représentaient 41,27 % de la taille du marché européen des machines de terrassement à chenilles en 2025, portées par les chantiers routiers et ferroviaires en Allemagne et en Pologne. Les chargeuses compactes sur chenilles ont enregistré la croissance la plus rapide avec un CAGR de 5,69 %, au service des chantiers urbains exigus et des contrats de démolition sélective. La densification urbaine favorise les machines de moins de 3 tonnes et de moins de 1,5 mètre de large qui contournent les restrictions de circulation. Les bulldozers lourds et les chargeuses à chenilles restent indispensables dans l'exploitation de carrières et les travaux de nivellement à grande échelle, mais représentent collectivement moins d'un cinquième de la demande totale. L'électrification remodèle cette composition : les chargeuses équipées de batteries <50 kWh s'adaptent à une alimentation de chantier de 10 kW, tandis que les excavatrices de 30 tonnes restent à motorisation diesel jusqu'à ce que la capacité du réseau s'élargisse.
Les premiers bénéfices de l'électrification apparaissent dans les parcs de location qui pilotent le ZX135-7EB de 13,5 tonnes de Hitachi et la série PC E de 2 à 3,3 tonnes de Komatsu. Ces unités réduisent les factures d'énergie de 40 % et respectent les règles de chantier zéro émission à Amsterdam et à Oslo. Les grandes excavatrices servent les marchés de génie civil mais doivent s'adapter aux coûts de post-traitement Stage V qui érodent les avantages du CAPEX diesel. Les engins à chenilles spécialisés tels que les grues représentent moins d'un dixième des expéditions, concentrés dans l'assemblage de tours d'éoliennes et la pose de canalisations, qui fluctuent selon les calendriers des projets énergétiques.


Par propulsion : les moteurs à combustion interne dominent, l'électrification s'accélère
Les moteurs à combustion interne commandaient une part de 77,83 % en 2025, ancrés par une logistique de carburant établie et des cycles de travail de huit heures, mais les engins à chenilles lectriques et hybrides affichent un CAGR de 5,73 % jusqu'en 2031. Des subventions allant jusqu'à 90 000 EUR (environ 105 252,7 USD) par unité zéro émission aux Pays-Bas ramènent le délai de retour sur investissement à cinq ans.
Les systèmes hybrides comblent les lacunes d'infrastructure en associant des moteurs diesel à des moteurs régénératifs qui réduisent la consommation de carburant de 15 à 20 %. Cependant, les hybrides entraînent des surcoûts de 50 000 à 80 000 EUR (environ 58 471,7 à 93 554,8 USD) et une complexité liée à la double motorisation, de sorte que leur adoption se concentre parmi les parcs dépassant 50 machines capables de répartir les frais de maintenance sur des taux d'utilisation élevés.
Par puissance moteur : la tranche intermédiaire en tête, les engins compacts en forte progression
Les engins à chenilles de 201 à 400 CV représentaient 35,47 % des expéditions de 2025, correspondant aux besoins en puissance des excavatrices de 20 à 30 tonnes sur les chantiers routiers. Les unités de moins de 100 CV progressent le plus rapidement avec un CAGR de 5,72 %, en phase avec la demande de chargeuses compactes dans les écoles, les hôpitaux et les tranchées de télécommunications, où une faible pression au sol est essentielle.
Les engins à chenilles de plus de 400 CV représentent moins de 15 % du volume et restent centrés sur le diesel, car les batteries de plus de 600 kWh demeurent peu pratiques. Les classes intermédiaires subissent la pression des engins électriques agiles qui s'approprient les tâches légères et des engins à chenilles diesel lourds qui conservent les applications de fouille profonde.
Par application : la construction domine, l'économie circulaire émerge
La construction a sécurisé une part de 31,28 % en 2025 et rythmera le marché européen des machines de terrassement à chenilles à un CAGR de 5,77 % jusqu'en 2031, ancré par les dépenses de transport de 93 milliards EUR (environ 108,75 milliards USD) de l'Allemagne et la dynamique de décarbonisation urbaine de la France. La demande dans les secteurs minier et des carrières croît plus lentement, les obstacles aux permis pesant sur les nouvelles exploitations.
La déconstruction progresse sous l'effet des mandats de recyclage des déchets de l'UE, plaçant les engins électriques compacts avec des accessoires de précision sous les projecteurs. Les entrepreneurs en services publics municipaux et les paysagistes forment un segment « autres » en croissance, soucieux des engins à chenilles électriques à faible bruit qui opèrent dans le respect des couvre-feux résidentiels.
Par canal de distribution : les concessionnaires en tête, la location s'accélère
Les concessionnaires agréés ont conservé une part de 45,47 % en 2025, mais la location a progressé à un CAGR de 5,79 % alors que les entrepreneurs recourent à des modèles basés sur l'utilisation pour contourner les coûts de financement élevés. Les ventes directes OEM servent les opérateurs de mégaprojets achetant des parcs de plus de 50 unités, mais se stabilisent à environ un quart de part.
Les sociétés de location puisent dans les réserves de subventions et font circuler des unités Stage V ou électriques de chantier en chantier, captant les bénéfices sur le cycle de vie dans les pièces, la télématique et la formation des opérateurs, tandis que les concessionnaires répondent avec des formules mixtes de location avec option d'achat.
Analyse géographique
L'Allemagne a capté une part de 28,87 % en 2025 ; la puissance économique de l'Europe prévoit d'investir massivement jusqu'à la fin de la décennie dans les corridors de transport, favorisant les excavatrices de taille moyenne à grande et les bulldozers haute puissance. Juste derrière, la France alloue des financements substantiels dans le cadre de son initiative « France 2030 », mettant en avant les parcs zéro émission pour le renouvellement urbain à Paris. Le Royaume-Uni a enregistré des ventes significatives d'engins à chenilles au milieu de la décennie et progresse à un CAGR de 6,73 % jusqu'en 2031, mais fait face à un déficit de main-d'œuvre imminent appelé à croître considérablement dans les prochaines années. Pour y remédier, des stratégies telles que la télématique et la location sont mises en avant. Dans les pays nordiques, si des pilotes d'électrification sont en cours, des études avertissent que la recharge de plusieurs engins lourds pourrait mettre à rude épreuve une part notable des sous-stations régionales [2]« Rapport sur les effectifs 2026 », Conseil de formation de l'industrie de la construction du Royaume-Uni, citb.co.uk .
L'Europe de l'Est, portée par les fonds de cohésion de l'UE, devance ses homologues avec une forte croissance. Cependant, des conditions de prêt strictes poussent les petites entreprises vers les importations d'occasion. L'Europe du Sud est aux prises avec l'inflation dans l'acier et les composants, allongeant les délais de livraison des OEM. Pourtant, la dynamique de l'Espagne en faveur des infrastructures d'énergie renouvelable stimule la demande de grues à chenilles. En Russie, le paysage évolue ; si les OEM occidentaux se sont retirés, des géants chinois comme XCMG et Zoomlion prennent le relais, répondant à la demande résiduelle depuis leurs usines en Allemagne et en Hongrie, et réduisant les délais de livraison à une courte période.
Dans les régions du Benelux et des Alpes, une haute densité de parcs d'engins à chenilles par habitant est évidente, grâce à des infrastructures avancées et à des réglementations strictes sur les émissions favorisant l'adoption précoce de l'électrique. Les subventions SSEB des Pays-Bas font des engins à chenilles zéro émission un choix financièrement judicieux pour les parcs de location, notamment ceux jonglant avec de multiples projets urbains à court terme. Pendant ce temps, l'Irlande et le Portugal, portés par les infrastructures touristiques, connaissent une croissance régulière, mais font face à des défis liés à la rareté des capitaux et à un marché de la location limité.
Paysage concurrentiel
En 2025, les grands leaders mondiaux Caterpillar, Komatsu, Liebherr, Volvo Construction Equipment et Hitachi détenaient une part combinée significative, indiquant un marché modérément concentré. En 2026, Volvo prévoit de renforcer son intégration verticale en acquérant Swecon via un investissement substantiel et en ouvrant une usine d'excavatrices à Eskilstuna, réduisant considérablement les délais de livraison. Parallèlement, Liebherr et Kubota devraient conclure un accord de fourniture pour co-marquer des excavatrices sur roues à partir de 2026, élargissant leurs portefeuilles de produits sans nécessiter un investissement entièrement nouveau sur site vierge.
Les concurrents chinois intensifient leur expansion en Europe. Au Bauma 2025, Zoomlion a présenté une gamme de modèles étendue et agrandi son usine allemande. De même, XCMG ouvre un centre de formation à Düsseldorf et lance une division de crédit-bail européenne proposant des conditions flexibles. Cependant, malgré ces initiatives agressives, SANY n'a réalisé qu'une croissance marginale de ses ventes en Europe au cours du premier semestre 2025, les entrepreneurs continuant de privilégier des réseaux de service robustes et des systèmes de télématique. Le financement lié aux critères ESG intensifie également la concurrence. Heidelberg Materials devrait lever un green bond substantiel pour des équipements à faible émission de carbone, offrant un avantage aux OEM disposant de feuilles de route établies pour les équipements électriques.
Les plateformes de télématique sécurisent des flux de revenus récurrents très lucratifs en fidélisant les clients à des nuages de données propriétaires. Le Product Link de Caterpillar et le Komtrax de Komatsu ont joué un rôle déterminant dans la réduction des temps d'arrêt non planifiés, créant des coûts de changement substantiels. La propulsion hybride comble actuellement le fossé pour les véhicules des catégories de poids supérieures, tandis que les fournisseurs proposant des combinaisons groupe électrogène-batterie s'établissent dans une niche jusqu'à ce que la capacité du réseau s'élargisse.
Leaders du secteur des machines de terrassement à chenilles en Europe
Caterpillar Inc.
Komatsu Ltd.
Liebherr-International AG
Volvo Construction Equipment AB
Hitachi Construction Machinery Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juin 2026 : Liebherr a présenté les excavatrices à chenilles compactes R 915, R 917 et R 920 G8. L'entreprise a conçu ces machines à rayon de giration court pour les chantiers urbains en réseau avec un espace limité et un accès restreint.
- Avril 2025 : Kubota a conclu un accord avec Liebherr pour s'approvisionner en excavatrices sur roues de 9 t et 11 t en vue du lancement européen en 2026 afin de capter la demande portée par les infrastructures.
- Mars 2025 : SANY Group a lancé la chargeuse compacte sur chenilles ST230V spécifiquement pour les projets d'infrastructure en Europe et en Amérique du Nord. La chargeuse offre une maniabilité maximale dans les espaces confinés.


Périmètre du rapport sur le marché européen des machines de terrassement à chenilles
Le périmètre du rapport comprend le type d'équipement (excavatrices à chenilles, bulldozers à chenilles, chargeuses à chenilles, grues à chenilles et pose-tubes, chargeuses compactes sur chenilles et chargeuses compactes à direction différentielle, et autres (trancheuses, foreuses, etc.)), la propulsion (moteur à combustion interne, électrique et hybride), la puissance moteur (inférieure à 100 CV, 100-200 CV, 201-400 CV et supérieure à 400 CV), l'application (construction, exploitation minière et carrières, agriculture et sylviculture, et autres), le canal de distribution (ventes directes OEM, concessionnaires agréés, et sociétés de location et de crédit-bail), et le pays (Allemagne, France, Royaume-Uni, Italie, Espagne, Russie, Pays-Bas, Suède, Norvège, Finlande, Pologne, République tchèque, Autriche, Suisse, Belgique, Danemark, Irlande, Portugal et Grèce). Les prévisions de marché sont fournies en termes de valeur (USD) et de volume (unités).
| Pelles à chenilles |
| Bulldozers à chenilles |
| Chargeuses à chenilles |
| Grues à chenilles et poseurs de canalisations |
| Chargeuses compactes à chenilles et chargeuses compactes |
| Autres (trancheuse, foreuse, etc.) |
| Diesel (niveaux III à V) |
| Hybride diesel-électrique |
| Électrique à batterie |
| Pile à combustible à hydrogène (pilote) |
| Moins de 100 CV |
| 100-200 CV |
| 201-400 CV |
| Plus de 400 CV |
| Terrassement et nivellement |
| Démolition et recyclage |
| Foresterie et agriculture |
| Exploitation minière et carrières |
| Canalisations et infrastructures énergétiques |
| Opérations de parcs de location |
| Construction (résidentielle, non résidentielle) |
| Exploitation minière et carrières |
| Infrastructures pétrolières et gazières |
| Parcs industriels et logistiques |
| Services municipaux |
| Agriculture et foresterie |
| Ventes directes OEM |
| Concessionnaires agréés |
| Sociétés de location et de crédit-bail |
| Places de marché en ligne et numériques |
| Allemagne |
| France |
| Royaume-Uni |
| Italie |
| Espagne |
| Russie |
| Pays-Bas |
| Suède |
| Norvège |
| Finlande |
| Pologne |
| République tchèque |
| Autriche |
| Suisse |
| Belgique et Luxembourg |
| Danemark |
| Irlande |
| Portugal |
| Grèce |
| Par type d'équipement | Pelles à chenilles |
| Bulldozers à chenilles | |
| Chargeuses à chenilles | |
| Grues à chenilles et poseurs de canalisations | |
| Chargeuses compactes à chenilles et chargeuses compactes | |
| Autres (trancheuse, foreuse, etc.) | |
| Par propulsion | Diesel (niveaux III à V) |
| Hybride diesel-électrique | |
| Électrique à batterie | |
| Pile à combustible à hydrogène (pilote) | |
| Par puissance moteur | Moins de 100 CV |
| 100-200 CV | |
| 201-400 CV | |
| Plus de 400 CV | |
| Par application | Terrassement et nivellement |
| Démolition et recyclage | |
| Foresterie et agriculture | |
| Exploitation minière et carrières | |
| Canalisations et infrastructures énergétiques | |
| Opérations de parcs de location | |
| Par utilisateur final | Construction (résidentielle, non résidentielle) |
| Exploitation minière et carrières | |
| Infrastructures pétrolières et gazières | |
| Parcs industriels et logistiques | |
| Services municipaux | |
| Agriculture et foresterie | |
| Par canal de distribution | Ventes directes OEM |
| Concessionnaires agréés | |
| Sociétés de location et de crédit-bail | |
| Places de marché en ligne et numériques | |
| Par pays | Allemagne |
| France | |
| Royaume-Uni | |
| Italie | |
| Espagne | |
| Russie | |
| Pays-Bas | |
| Suède | |
| Norvège | |
| Finlande | |
| Pologne | |
| République tchèque | |
| Autriche | |
| Suisse | |
| Belgique et Luxembourg | |
| Danemark | |
| Irlande | |
| Portugal | |
| Grèce |


Questions clés auxquelles le rapport répond
Quel niveau de chiffre d'affaires les machines de terrassement à chenilles atteignent-elles en Europe en 2026 ?
Les ventes s'élèvent à 19,91 milliards USD en 2026.
Quelle catégorie d'équipement expédie actuellement le plus grand nombre d'unités ?
Les excavatrices à chenilles occupent la première place avec une part de 41,27 % de la demande de 2025.
À quelle vitesse les chargeuses compactes sur chenilles progresseront-elles sur la période de prévision ?
Les expéditions progressent à un CAGR de 5,69 % entre 2026 et 2031.
Pourquoi le canal de la location est-il si déterminant pour les entrepreneurs ?
La location couvre déjà 45,47 % des livraisons et progresse le plus rapidement, offrant aux entreprises un accès aux équipements sans mobilisation importante de capitaux.
Quelle est l'ampleur du basculement vers les groupes motopropulseurs électriques et hybrides ?
Si le diesel conserve une part de 77,83 % en 2025, les variantes électriques et hybrides progressent à un CAGR de 5,73 % jusqu'en 2031, portées par des subventions telles que le SSEB néerlandais.
Quels plans de dépenses nationaux soutiennent la demande d'équipements à long terme ?
Le fonds de transport de 93 milliards EUR (environ 108,7 milliards USD) de l'Allemagne, le programme « France 2030 » de 54 milliards EUR (environ 63,1 milliards USD) et le programme de 76 milliards EUR (environ 88,8 milliards USD) de la Pologne constituent les têtes de file du pipeline.
Dernière mise à jour de la page le:



